
Tamanho e Participação do Mercado de Bolsas de Valores
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 70.65 Bilhões de dólares |
| Tamanho do Mercado (2031) | 95.60 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.23 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bolsas de Valores por Mordor Intelligence
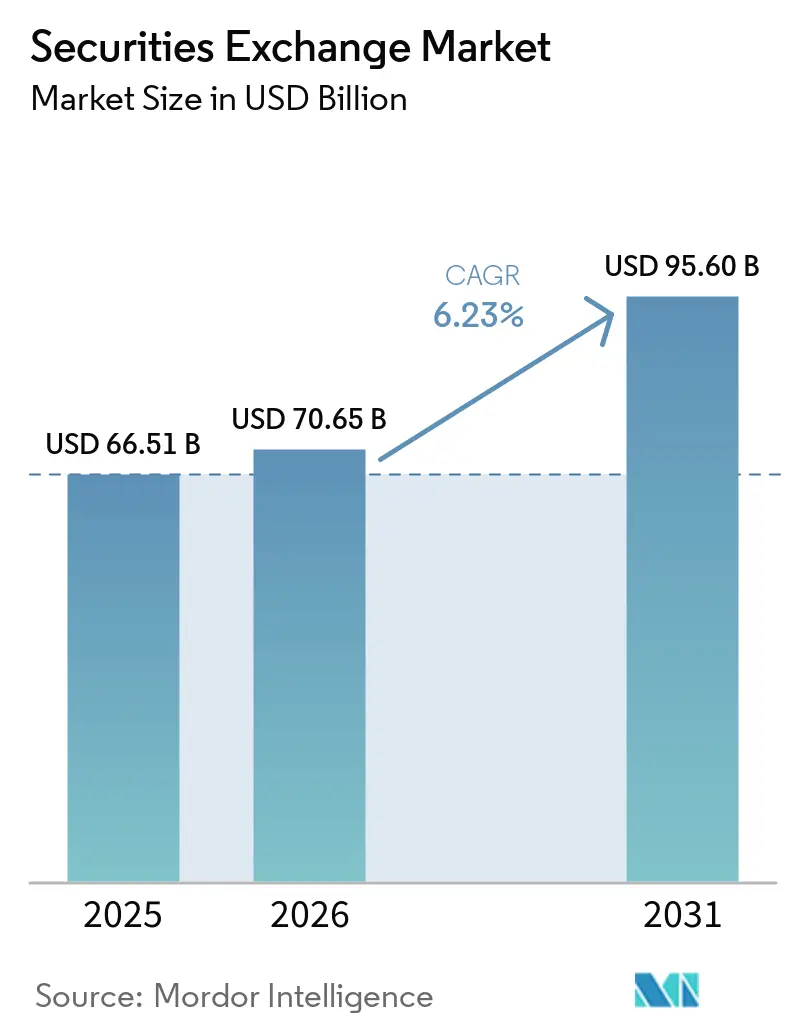
O tamanho do Mercado de Bolsas de Valores tem projeção de expansão de 66,51 bilhões de USD em 2025 e 70,65 bilhões de USD em 2026 para 95,60 bilhões de USD até 2031, registrando um CAGR de 6,23% entre 2026 e 2031.
O mercado de bolsas de valores é sustentado pelo uso mais amplo de correspondência eletrônica de ordens, sistemas de pós-negociação mais robustos e acesso mais amplo a serviços de corretagem digital. A atividade em derivativos negociados em bolsa também permanece relevante, com o volume global atingindo 88,58 bilhões de contratos até julho de 2026, alta de 36,4% em relação ao mesmo período de 2025. Os contratos de ações responderam por grande parte desse aumento, enquanto os derivativos de energia registraram crescimento particularmente acelerado. O mercado de bolsas de valores também está ganhando suporte de fundos negociados em bolsa, produtos de índice, títulos tokenizados e listagens de dívida sustentável. Os grandes operadores estão respondendo com investimentos em produtos de dados, capacidades de compensação e infraestrutura de tokenização, enquanto venues alternativos continuam a competir pelo fluxo de ordens.
Principais Conclusões do Relatório
- Por função de mercado, os mercados secundários capturaram 86,1% da participação do mercado de bolsas de valores em 2025, enquanto os mercados primários têm projeção de crescimento a um CAGR de 7,2% até 2031.
- Por instrumento e classe de ativo, os derivativos capturaram 37,6% da participação do mercado de bolsas de valores em 2025, enquanto os ETFs e ETPs têm projeção de crescimento a um CAGR de 9,4% até 2031.
- Por serviço e fluxo de receita, os serviços de negociação e execução capturaram 42,3% da participação do mercado de bolsas de valores em 2025, enquanto dados de mercado, índice e análise têm projeção de crescimento a um CAGR de 9,1% até 2031.
- Por tipo de participante, as instituições do lado comprador capturaram 45,8% da participação do mercado de bolsas de valores em 2025, enquanto os investidores de varejo têm projeção de crescimento a um CAGR de 8,3% até 2031.
- Por tipo de bolsa, os grupos de bolsas multiativos capturaram 53,2% da participação do mercado de bolsas de valores em 2025, enquanto os venues de títulos digitais e tokenizados têm projeção de crescimento a um CAGR de 18,2% até 2031.
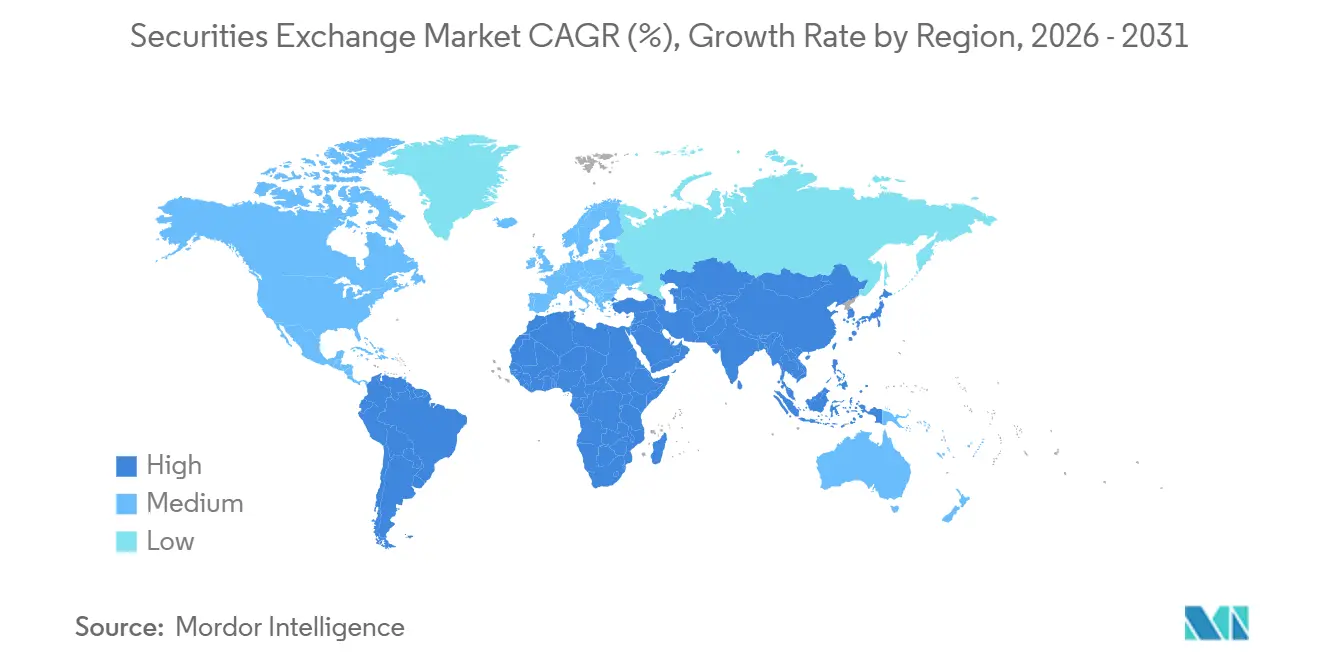
- Por geografia, a América do Norte capturou 40,5% da participação do mercado de bolsas de valores em 2025, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 7,5% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Bolsas de Valores
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Acesso à Corretagem Digital e Participação de Investidores de Varejo | +1.2% | Global: maior intensidade na América do Norte, Índia e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Investimento Transfronteiriço e Listagens Internacionais | +0.7% | Global; ganhos iniciais em Hong Kong, Singapura, nos Emirados Árabes Unidos e em Londres | Médio prazo (2–4 anos) |
| Adoção de Derivativos para Cobertura e Gestão de Riscos | +1.3% | Núcleo na Ásia-Pacífico, com expansão para América do Norte e Europa | Curto a médio prazo |
| Crescimento de ETFs, Indexação e Investimento Passivo | +1.0% | América do Norte como principal mercado; expansão acelerada na Europa e Ásia-Pacífico | Médio prazo (2–4 anos) |
| Modernização da Negociação em Horário Estendido e da Infraestrutura T+1 | +0.5% | América do Norte (concluída); Europa (4º trimestre de 2027); Ásia-Pacífico (em preparação) | Médio prazo (2–4 anos) |
| Títulos Tokenizados, Títulos Verdes e Mercados de Ativos Digitais | +0.8% | Global; atividade pioneira nos Estados Unidos, nos Emirados Árabes Unidos e em Singapura | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Acesso à Corretagem Digital e Participação de Investidores de Varejo
A participação do varejo tornou-se uma fonte contínua de atividade de negociação para o mercado de bolsas de valores. A Charles Schwab abriu 1,4 milhão de contas de corretagem no segundo trimestre de 2026, elevando o total de contas de clientes para 48 milhões, enquanto os ativos de clientes aumentaram 22% em relação ao ano anterior, atingindo 13,08 trilhões de USD[1]. A Bolsa de Valores Nacional da Índia ultrapassou 130 milhões de investidores únicos em 2026, após adicionar 10 milhões de investidores em 7 meses, e 72 milhões de novas contas SIP foram abertas no exercício fiscal de 2026. Na China, o volume médio diário de opções negociadas em bolsa aumentou 52,6% em relação ao ano anterior no primeiro semestre de 2026, principalmente devido à atividade de varejo em opções de ETFs de índices de tecnologia. Os investidores de varejo responderam por 35% do volume de ações dos Estados Unidos em abril de 2025 durante condições de volatilidade, e sua crescente atividade em opções sustenta volumes de contratos com taxas mais elevadas para os operadores de bolsa.
Crescimento de ETFs, Indexação e Investimento Passivo
O crescimento dos ETFs amplia a gama de produtos negociados e compensados pelo mercado de bolsas de valores. Os ativos globais sob gestão em ETFs atingiram 19,84 trilhões de USD ao final de 2025, após um aumento de 33% em relação a 2024. As entradas líquidas recordes atingiram 2,1 trilhões de USD durante 2025, o que representou quase 3,5 vezes os fluxos registrados pelos fundos mútuos. Os lançamentos de ETFs ativos cresceram 72% em 2025, demonstrando que o formato está se expandindo além do rastreamento passivo de índices[2]. A atividade de criação e resgate pode adicionar liquidez aos mercados subjacentes de ações à vista e de renda fixa, o que sustenta as receitas de bolsa baseadas em transações. Quase 80% dos entrevistados na pesquisa da PwC esperavam que a tokenização ampliasse o alcance global dos ETFs em 2 a 3 anos.
Adoção de Derivativos para Cobertura e Gestão de Riscos
A demanda por derivativos continua sendo um importante fator impulsionador para o mercado de bolsas de valores, pois tanto a atividade de cobertura quanto a de negociação utilizam contratos listados. O volume global de derivativos negociados em bolsa atingiu 88,58 bilhões de contratos até julho de 2026, com contratos de ações em alta de 38,4% e derivativos de energia em alta de 62,3% em relação ao mesmo período de 2025[3]. A Ásia-Pacífico registrou 59,13 bilhões de contratos, representando 67% do total global acumulado no ano. O Japan Exchange Group reportou um valor de negociação de derivativos no exercício fiscal de 2025 de JPY 3.994 trilhões (USD 26,8 trilhões), e o valor de março de 2026 atingiu um recorde de JPY 587 trilhões (USD 3,9 trilhões). A Eurex reportou que o volume de derivativos de ações cresceu 18% e o volume de derivativos de taxas de juros aumentou 23% em julho de 2026 em relação a julho de 2025. Volumes mais elevados em opções de curto prazo aumentam a atividade intradiária e tornam a compensação, a margem e os controles de risco elementos centrais para as operações dos venues.
Títulos Tokenizados, Títulos Verdes e Mercados de Ativos Digitais
Instrumentos tokenizados e produtos de finanças sustentáveis criam novas oportunidades de listagem, negociação e pós-negociação para o mercado de bolsas de valores. A Regra 7.39 da NYSE National entrou em vigor em maio de 2026 e permitiu a negociação de títulos em forma tokenizada no âmbito do programa piloto relevante. A DTCC planeja lançar seu serviço de tokenização da DTC em outubro de 2026, após processar 4,7 quatrilhões de USD em transações de títulos durante 2025[4]. A emissão acumulada de títulos sustentáveis rotulados atingiu 7,25 trilhões de USD até março de 2026, e os títulos verdes representaram 64% dos 270 bilhões de USD emitidos no primeiro trimestre de 2026. O apoio político a produtos listados e ao financiamento direto pode sustentar a demanda por instrumentos baseados em bolsa na China. Os operadores que investem em emissão digital e sistemas de pós-negociação podem atender tanto a produtos tokenizados quanto a instrumentos sustentáveis por meio de infraestrutura conectada.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade Regulatória e Custos de Conformidade | -1.6% | Global; maior carga na América do Norte e na Europa | Curto a médio prazo |
| Riscos de Cibersegurança, Privacidade de Dados e Resiliência Operacional | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Financiamento no Mercado Privado como Alternativa às Listagens Públicas | -1.4% | América do Norte e Europa principalmente, com emergência na Ásia-Pacífico | Médio a longo prazo |
| Fragmentação Pós-Negociação, Intensidade de Garantias e Fricção na Liquidação | -0.7% | Global; impactos transfronteiriços são os mais severos | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade Regulatória e Custos de Conformidade
Os requisitos regulatórios aumentam os custos operacionais para venues, corretoras-distribuidoras e outros participantes do mercado de bolsas de valores. Novos requisitos de resposta a incidentes e proteção de dados acrescentam obrigações de implementação para empresas reguladas. O orçamento do Plano CAT NMS de 2026 foi de 156 milhões de USD, reduzido em relação a 248 milhões de USD em 2025, mas ainda demonstra a escala dos gastos com vigilância de mercado. O Regulamento 2025/2075 da União Europeia exige liquidação em T+1 até 11 de outubro de 2027, enquanto a ESMA estabeleceu 7 de dezembro de 2026 como o primeiro prazo para alocações eletrônicas padronizadas. Essas obrigações favorecem grupos multiativos maiores que podem financiar tecnologia de conformidade e automação em escala. Venues menores e especializados enfrentam uma carga de custo relativa mais elevada, o que pode favorecer a consolidação.
Financiamento no Mercado Privado como Alternativa às Listagens Públicas
O financiamento no mercado privado pode reduzir a oferta de novas listagens no curto prazo para o mercado de bolsas de valores. Os custos de conformidade regulatória para o status de empresa pública aumentaram 18% em relação a 2024, criando um caminho mais difícil para empresas avaliadas abaixo de 2 bilhões de USD. O volume de emissões de IPOs estava 37% abaixo dos níveis de 2024 até meados de julho de 2026. O tempo médio até o IPO para uma empresa apoiada por capital de risco é de 14 anos, enquanto o buyout médio de private equity é mantido por 7 anos, ante 5,5 anos anteriormente. Esse padrão adia as taxas de listagem e outras receitas do mercado primário, mesmo quando as empresas eventualmente retornam aos mercados públicos. As bolsas com relacionamentos estabelecidos com emissores e capacidades de mercado de capitais permanecem mais bem posicionadas quando as saídas adiadas chegam ao mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Função de Mercado: A Infraestrutura Secundária Ancora a Receita Enquanto os Mercados Primários Aceleram
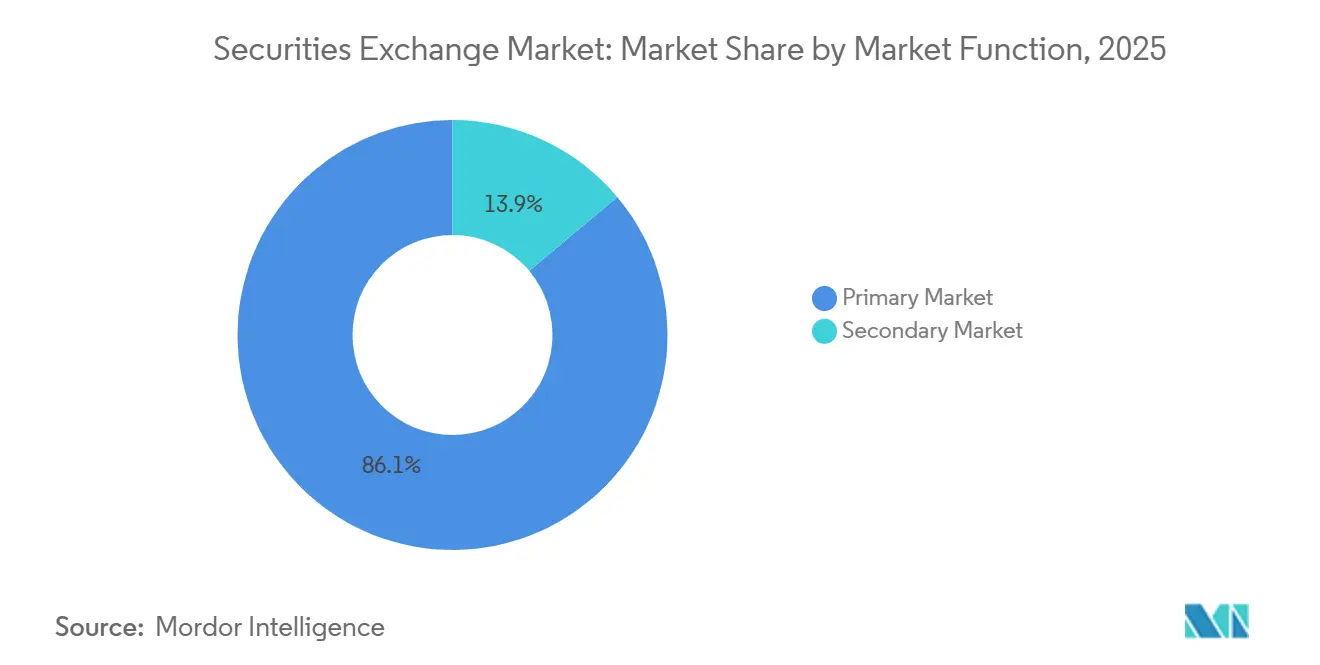
Os mercados secundários capturaram 86,1% da participação de receita do mercado de bolsas de valores em 2025, pois a descoberta contínua de preços e a correspondência de ordens sustentam a receita recorrente de transações. Ordens em bloco institucionais, formação de mercado algorítmica e fluxo de varejo sustentam a escala do segmento. Venues fora de bolsa competem pelo mesmo fluxo de ordens, particularmente em ações dos Estados Unidos. Ainda assim, a infraestrutura secundária permanece fundamental para a liquidez e a atividade de negociação. Seu tamanho reflete o uso diário dos sistemas de bolsa por múltiplos grupos de investidores.
Os mercados primários têm projeção de expansão a um CAGR de 7,2% até 2031, tornando-os o segmento de função de mercado de crescimento mais rápido. Títulos tokenizados e listagens diretas ampliam a formação de capital além das ofertas públicas iniciais convencionais. A revisão de empresas em crescimento emergente pela Comissão de Valores Mobiliários dos Estados Unidos pode influenciar o caminho de recuperação para novos emissores. O quadro da União de Mercados de Capitais da União Europeia também afeta o ambiente para emissões públicas. A emissão em cadeia pode permitir a negociação secundária a partir do momento da emissão, reduzindo a separação entre a atividade primária e a secundária.


Por Instrumento/Classe de Ativo: A Dominância dos Derivativos Mascara a Mudança Estrutural dos ETFs
Os derivativos capturaram 37,6% da participação de receita do mercado de bolsas de valores em 2025, sustentados por contratos de ações, commodities e taxas de juros. O volume global de derivativos até julho de 2026 aumentou 36,4% em relação ao ano anterior. Os contratos de ações entregaram o maior aumento absoluto, enquanto os derivativos de energia aumentaram 62,3%. O segmento se beneficia da demanda tanto por cobertura quanto por negociação direcional. Sua ampla gama de produtos oferece aos principais operadores exposição a diversas classes de ativos.
Os ETFs e ETPs têm projeção de crescimento a um CAGR de 9,4% até 2031. A PwC espera que os ativos globais sob gestão em ETFs atinjam 35 trilhões de USD até junho de 2030, em comparação com 19,84 trilhões de USD ao final de 2025. As ações à vista e os títulos de renda fixa permanecem fontes significativas de receita de bolsa, e a emissão de títulos GSSS atingiu 270 bilhões de USD no primeiro trimestre de 2026. Produtos estruturados e outros títulos listados atendem à demanda especializada por proteção de capital e sobreposições de volatilidade. Os lançamentos de ETFs ativos demonstram a crescente relevância da transparência de preços baseada em bolsa para os emissores.
Por Serviço/Fluxo de Receita: A Monetização de Dados Remodela a Arquitetura de Receita das Bolsas
Os serviços de negociação e execução capturaram 42,3% da participação de receita do mercado de bolsas de valores em 2025. Esses serviços permanecem vinculados ao volume e à composição da atividade nos mercados à vista e de derivativos. Eles são a parte central voltada para transações de muitos modelos de negócios de bolsas. A negociação de alto volume também sustenta a demanda relacionada por conectividade de mercado e serviços de compensação. Esse fluxo de receita permanece importante mesmo quando os operadores diversificam suas ofertas.
Dados de mercado, índice e análise têm projeção de crescimento a um CAGR de 9,1% até 2031, a taxa mais rápida entre os fluxos de serviço. A Nasdaq reportou 3,3 bilhões de USD em receita recorrente anualizada no segundo trimestre de 2026, alta de 11% em relação ao ano anterior, enquanto a receita recorrente anualizada de Tecnologia Financeira cresceu 16%. A LSEG reportou crescimento de 7,3% na receita da FTSE Russell e de 8,9% na receita de Mercados em 2025. A Euronext reportou 72,3 milhões de EUR (78,1 milhões de USD) em receita de Soluções de Dados Avançados no segundo trimestre de 2026, alta de 11% em relação ao ano anterior. Os serviços de listagem permanecem expostos ao financiamento no mercado privado, enquanto os serviços de pós-negociação e conectividade se beneficiam do investimento em T+1. Dados e análise são cada vez mais importantes para as margens, mas as plataformas tecnológicas também competem pela receita de serviços de informação.
Por Tipo de Participante: A Escala do Lado Comprador Coexiste com o Momentum Estrutural do Varejo
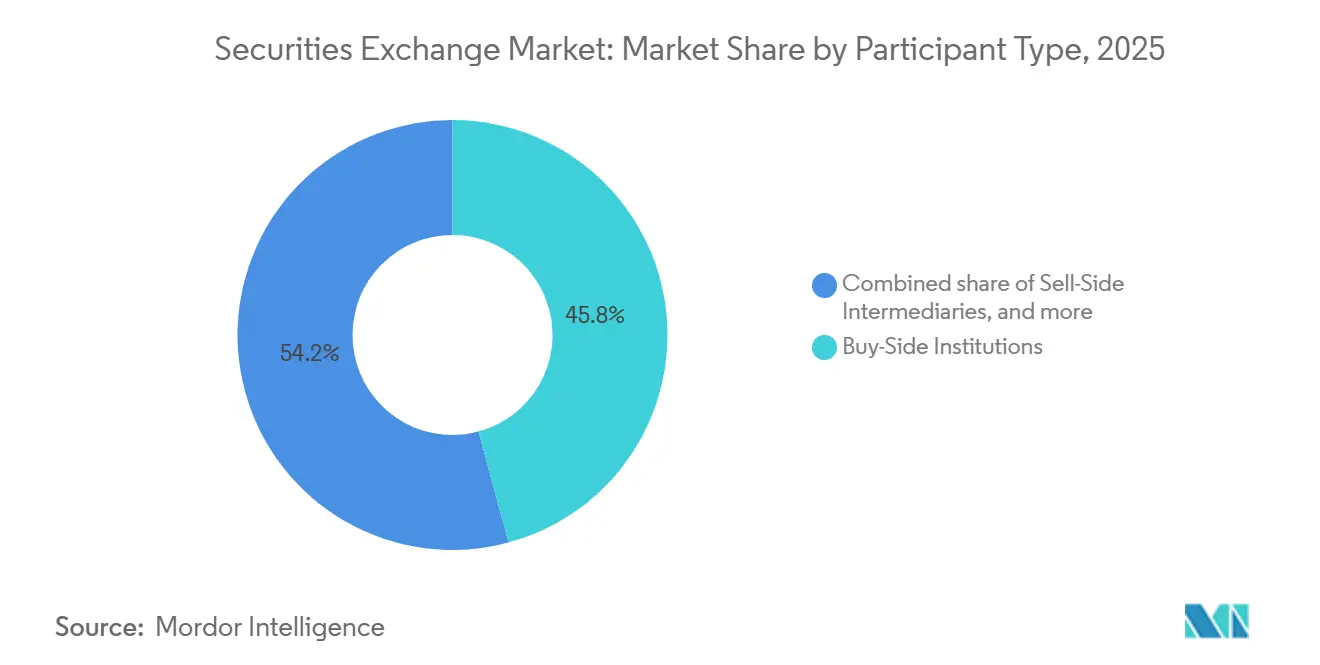
As instituições do lado comprador capturaram 45,8% da participação de receita do mercado de bolsas de valores em 2025. Fundos de pensão, gestores de ativos e fundos de hedge direcionam uma parcela substancial de ordens em bloco e algorítmicas por meio dos sistemas de bolsa. Os intermediários do lado vendedor e os provedores de liquidez sustentam a formação de preços e a profundidade do mercado. Os emissores utilizam serviços de listagem e formação de capital vinculados aos ciclos do mercado primário. Essa combinação torna a atividade institucional central para a receita das bolsas.
Os investidores de varejo têm projeção de crescimento a um CAGR de 8,3% até 2031, a taxa mais rápida entre os tipos de participantes. A negociação de opções de varejo pode produzir volumes com taxas mais elevadas para os venues dos Estados Unidos, e os dados de pagamento pelo fluxo de ordens mostraram que a atividade de negociação de varejo aumentou 51% em relação ao ano anterior no terceiro trimestre de 2025. A SEBI reportou que as contas demat atingiram 225 milhões no exercício fiscal de 2026. O maior engajamento do varejo amplia a base de participantes sem exigir aumentos equivalentes nos custos de infraestrutura das bolsas. Também aumenta a demanda por produtos acessíveis e conexões de corretagem digital.
Por Tipo de Bolsa: A Consolidação Multiativos Ocorre em Paralelo ao Surgimento de Venues Digitais
Os grupos de bolsas multiativos capturaram 53,2% da participação de receita do mercado de bolsas de valores em 2025. Suas posições abrangem ações, renda fixa e derivativos. A venda cruzada, os pacotes de dados e as redes de compensação sustentam seus modelos de negócios. As bolsas nacionais fornecem descoberta de preços doméstica e serviços de listagem. Os venues regionais e transfronteiriços sustentam os fluxos internacionais de capital, enquanto as bolsas especializadas permanecem importantes em derivativos de commodities e energia.
Os venues de títulos digitais e tokenizados têm projeção de crescimento a um CAGR de 18,2% até 2031. O tamanho do mercado de bolsas de valores para esse segmento é sustentado por marcos regulatórios e infraestrutura operacional planejada, e a Regra 7.39 da NYSE National e o lançamento planejado do serviço da DTCC em outubro de 2026 fornecem um caminho do desenvolvimento de políticas para o uso operacional. A previsão reflete o investimento em infraestrutura antes de uma adoção mais ampla. Os incumbentes que se movem cedo possuem capacidades de conformidade, compensação e distribuição que podem sustentar sua posição. Os venues digitais, no entanto, adicionam pressão competitiva aos grupos de bolsas tradicionais.
Análise Geográfica
A América do Norte capturou 40,5% da participação de receita do mercado de bolsas de valores em 2025, refletindo a profundidade dos mercados de capitais nos Estados Unidos. As bolsas listadas nos Estados Unidos desempenham um papel central na atividade global de ações e opções. A negociação fora de bolsa superou 50% da atividade de ações dos Estados Unidos em todos os trimestres de 2025, reduzindo o volume de negociação contínua em bolsa para 42,7% no terceiro trimestre de 2025. Os operadores estão respondendo por meio do desenvolvimento de tipos de ordens, negociação em horário estendido e infraestrutura de títulos tokenizados. O TMX Group investiu 800 milhões de USD na combinação MEMX-BOX, criando uma entidade de opções listadas nos Estados Unidos avaliada em 2,3 bilhões de USD, com expectativa de deter 10% do volume de opções listadas.
A Europa permanece importante para o mercado de bolsas de valores por meio da rede da Euronext e da franquia Eurex da Deutsche Börse. A receita de Mercados de Capitais e Soluções de Dados da Euronext aumentou 17,2% em relação ao ano anterior no segundo trimestre de 2026, enquanto sua receita de Mercados Primários foi de 54,2 milhões de EUR (58,5 milhões de USD), alta de 16,4%. A Deutsche Börse espera receita líquida total de 2026 superior a 6,4 bilhões de EUR (6,9 bilhões de USD), e a transição para T+1 na União Europeia exige investimento material em automação antes de 11 de outubro de 2027. O Oriente Médio e a África também ganharam relevância, pois os títulos de dívida em aberto da Nasdaq Dubai superaram 143,9 bilhões de USD em setembro de 2026, incluindo 27,5 bilhões de USD em listagens relacionadas a ESG.
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 7,5% até 2031, a taxa geográfica mais rápida no mercado de bolsas de valores. A Índia ficou em primeiro lugar globalmente em volumes de IPOs em 2025 e registrou uma capitalização de mercado de 4,4 trilhões de USD em 2026. A captação de IPOs no mercado principal no exercício fiscal de 2026 atingiu INR 1,8 lakh crore (21,1 bilhões de USD), com 366 empresas recém-listadas. Conforme reportado em 2026, a Ásia respondeu por 56% das empresas listadas globalmente, embora os descontos de avaliação permanecessem uma preocupação. A Hong Kong Exchanges and Clearing propôs um ciclo de liquidação do mercado à vista em T+1 para o quarto trimestre de 2027, enquanto o valor de derivativos do Japão em março de 2026 atingiu JPY 587 trilhões (3,9 trilhões de USD), e 66% das empresas pesquisadas planejavam expandir seus negócios na Ásia-Pacífico nos 3 anos seguintes.

Cenário Competitivo
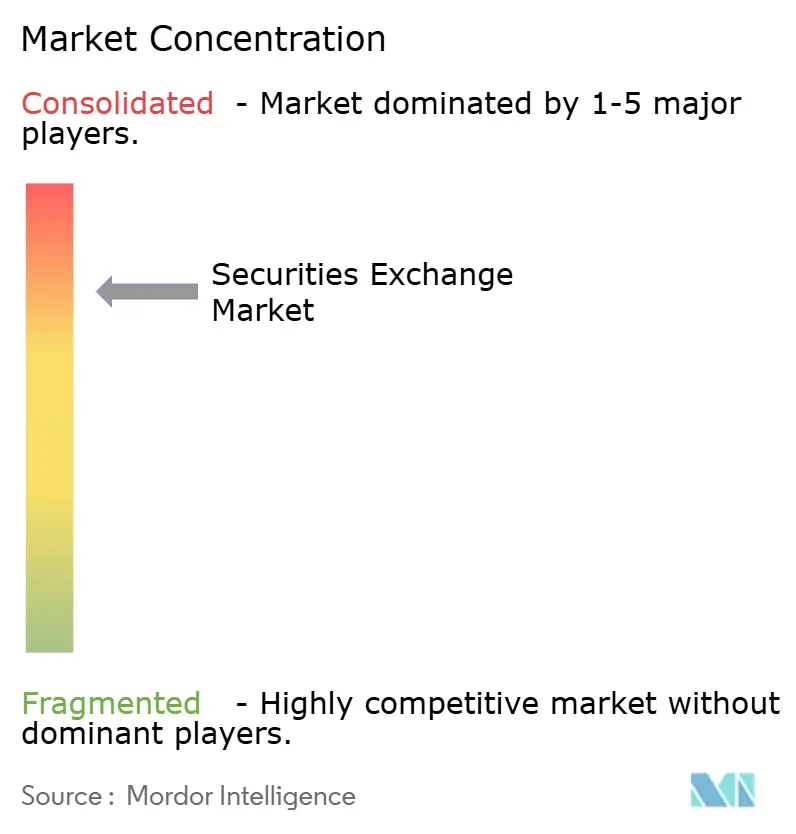
O mercado de bolsas de valores conta com grupos de infraestrutura global concentrados ao lado de uma ampla gama de venues nacionais e especializados. ICE, Nasdaq, LSEG, Deutsche Börse e CME operam em negociação, compensação e serviços de dados de mercado. As bolsas nacionais e especializadas continuam a competir pelo fluxo de ordens doméstico e específico por ativo, enquanto essa estrutura permite que os grandes grupos distribuam os custos de tecnologia e conformidade entre vários negócios. Também deixa espaço para venues que atendem a mercados regionais ou instrumentos específicos.
A aquisição planejada da MarketAxess pela ICE demonstra como as principais empresas estão usando aquisições para construir escala na negociação de renda fixa. A transação tem um valor patrimonial de 6 bilhões de USD e representa um prêmio de 33%. Ela estenderia a posição da ICE em um mercado global de títulos estimado em 145,1 trilhões de USD. A transação MEMX-BOX do TMX Group segue uma abordagem semelhante, combinando venues para construir um operador de opções dos Estados Unidos com uma participação de volume esperada de 10%. O mercado de bolsas de valores continua a favorecer empresas que podem conectar tecnologia de negociação, compensação e serviços de dados.
A tecnologia tornou-se uma base fundamental de competição no mercado de bolsas de valores. A ICE reportou 794 bilhões de USD em ativos de ETFs referenciados a seus índices ao final de 2025, mais de 20% acima de 2024. A receita recorrente anualizada de Tecnologia Financeira da Nasdaq aumentou 16% em relação ao ano anterior no segundo trimestre de 2026. A ICE, a Nasdaq e a DTCC também buscaram iniciativas de infraestrutura relacionadas à tokenização durante 2026, enquanto o acesso de varejo à renda fixa, a infraestrutura de clima e carbono e a liquidação programável permanecem áreas onde os operadores estabelecidos possuem ativos de dados, mas podem precisar de distribuição mais ampla voltada ao consumidor. Os operadores de títulos tokenizados e os provedores de tecnologia de pós-negociação adicionam maior pressão competitiva nessas áreas.
Líderes do Setor de Bolsas de Valores
-
CME Group Inc.
-
Intercontinental Exchange, Inc.
-
London Stock Exchange Group plc
-
Deutsche Börse AG
-
Nasdaq, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Broadridge lançou a DLX, uma plataforma de infraestrutura de tokenização e ativos digitais de ponta a ponta conectada ao Serviço de Tokenização da DTCC via Canton e outras cadeias, processando mais de 350 bilhões de USD em atividade diária. A DLX oferece às instituições financeiras um caminho acelerado para operações em cadeia, preservando os controles e a conectividade existentes.
- Setembro de 2026: A Nasdaq Dubai listou 713 milhões de USD em títulos verdes de dupla moeda do ICBC sob o tema de Cooperação em Energia Renovável China-Estados Árabes, com a tranche em USD sobresubscrita 3,8 vezes. A dívida total em aberto na Nasdaq Dubai superou 143,9 bilhões de USD, incluindo 27,5 bilhões de USD em listagens relacionadas a ESG.
- Julho de 2026: A Securitize Corp. foi listada na NYSE sob o ticker SECZ e simultaneamente tokenizou suas ações ordinárias na Avalanche e na Solana, tornando-se a primeira empresa a colocar ações públicas em cadeia no dia da listagem. Isso demonstrou que títulos tokenizados podem ser emitidos sob a legislação de valores mobiliários existente dos Estados Unidos, estabelecendo um precedente estrutural para ações digitais listadas em bolsa.
- Julho de 2026: A ICE anunciou um acordo definitivo para adquirir a MarketAxess por 6 bilhões de USD em valor patrimonial, um prêmio de 33%, criando um ecossistema de renda fixa para 2.100 clientes institucionais em mais de 90 países. Sinergias anualizadas de 100 milhões de USD são esperadas em 3 anos, com fechamento previsto para o primeiro semestre de 2027.


Escopo do Relatório Global do Mercado de Bolsas de Valores
| Mercado Primário |
| Mercado Secundário |
| Ações à Vista | |
| Títulos de Renda Fixa | Títulos públicos |
| Títulos corporativos | |
| Títulos verdes, sociais, de sustentabilidade e vinculados à sustentabilidade | |
| Outros Títulos de Renda Fixa | |
| Derivativos | Derivativos de ações |
| Derivativos de commodities | |
| Outros derivativos | |
| Fundos Negociados em Bolsa e Produtos Negociados em Bolsa | ETFs/ETPs de ações |
| ETFs/ETPs de renda fixa | |
| ETFs/ETPs de commodities | |
| ETFs/ETPs multiativos / temáticos | |
| Produtos Estruturados e Outros Títulos Listados |
| Serviços de Negociação e Execução |
| Serviços de Listagem e para Emissores |
| Serviços de Pós-Negociação |
| Dados de Mercado, Índice e Análise |
| Serviços de Conectividade, Acesso e Tecnologia |
| Outros Serviços Adjacentes às Bolsas |
| Instituições do Lado Comprador |
| Intermediários do Lado Vendedor |
| Provedores de Liquidez |
| Emissores |
| Investidores de Varejo |
| Bolsas Especializadas / de Ativo Único |
| Grupos de Bolsas Multiativos |
| Bolsas Nacionais |
| Venues Regionais / Transfronteiriços |
| Venues de Títulos Digitais / Títulos Tokenizados |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Função de Mercado | Mercado Primário | |
| Mercado Secundário | ||
| Por Instrumento / Classe de Ativo | Ações à Vista | |
| Títulos de Renda Fixa | Títulos públicos | |
| Títulos corporativos | ||
| Títulos verdes, sociais, de sustentabilidade e vinculados à sustentabilidade | ||
| Outros Títulos de Renda Fixa | ||
| Derivativos | Derivativos de ações | |
| Derivativos de commodities | ||
| Outros derivativos | ||
| Fundos Negociados em Bolsa e Produtos Negociados em Bolsa | ETFs/ETPs de ações | |
| ETFs/ETPs de renda fixa | ||
| ETFs/ETPs de commodities | ||
| ETFs/ETPs multiativos / temáticos | ||
| Produtos Estruturados e Outros Títulos Listados | ||
| Por Serviço e Fluxo de Receita | Serviços de Negociação e Execução | |
| Serviços de Listagem e para Emissores | ||
| Serviços de Pós-Negociação | ||
| Dados de Mercado, Índice e Análise | ||
| Serviços de Conectividade, Acesso e Tecnologia | ||
| Outros Serviços Adjacentes às Bolsas | ||
| Por Tipo de Participante | Instituições do Lado Comprador | |
| Intermediários do Lado Vendedor | ||
| Provedores de Liquidez | ||
| Emissores | ||
| Investidores de Varejo | ||
| Por Tipo de Bolsa | Bolsas Especializadas / de Ativo Único | |
| Grupos de Bolsas Multiativos | ||
| Bolsas Nacionais | ||
| Venues Regionais / Transfronteiriços | ||
| Venues de Títulos Digitais / Títulos Tokenizados | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento nas bolsas de valores?
A negociação eletrônica, a atividade em derivativos, o acesso à corretagem de varejo, a expansão de ETFs e os serviços de dados sustentam o crescimento. O mercado de bolsas de valores tem previsão de crescimento a um CAGR de 6,2% até 2031. Produtos tokenizados e listagens de dívida sustentável também criam oportunidades para serviços de listagem, negociação e pós-negociação. Os operadores estão investindo em tecnologia, compensação e capacidades de dados para responder a essas mudanças.
Qual instrumento tem a perspectiva de crescimento mais elevada?
Os ETFs e ETPs têm a maior taxa de crescimento projetada por instrumento, de 9,4% de CAGR até 2031. O mercado de bolsas de valores se beneficia quando a atividade de criação e resgate de ETFs sustenta a liquidez nos títulos subjacentes de ações e renda fixa. Os lançamentos de ETFs ativos também se expandiram além do rastreamento passivo tradicional durante 2025.
Por que os derivativos são importantes para os operadores de bolsa?
Os derivativos detinham 37,6% de participação em 2025 e o volume global de contratos listados atingiu 88,58 bilhões até julho de 2026. O mercado de bolsas de valores obtém receita de transação, compensação e conectividade com a atividade em contratos de ações, commodities e taxas de juros. O crescimento em opções de curto prazo também aumenta a importância dos controles de risco intradiário.
Qual região está crescendo mais rapidamente para as bolsas de valores?
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 7,5% até 2031, sustentada pela Índia, China, Hong Kong e Japão. O mercado de bolsas de valores na região se beneficia da captação recorde na Índia, do aumento da atividade em opções na China e da modernização da liquidação em Hong Kong. O Japão também reportou valor recorde de derivativos em março de 2026.
Como os títulos tokenizados estão afetando as bolsas?
Os venues de títulos digitais e tokenizados têm projeção de crescimento a um CAGR de 18,2% até 2031, sustentados por nova infraestrutura regulatória e de pós-negociação. O mercado de bolsas de valores está se adaptando à medida que os sistemas de negociação, custódia e liquidação se preparam para suportar títulos em forma tokenizada. A NYSE National e a DTCC fizeram progressos relacionados durante 2026.
Qual é o maior fluxo de receita de serviços?
Os serviços de negociação e execução detinham 42,3% de participação em 2025, enquanto o segmento de dados de mercado, índice e análise tem projeção de crescimento a um CAGR de 9,1%. O mercado de bolsas de valores está aumentando seu foco na receita recorrente de serviços de informação por meio de licenciamento de índices, assinaturas de análise e produtos de dados de conformidade. Esses serviços complementam a receita proveniente da atividade baseada em transações. O mercado de bolsas de valores também depende de tecnologia resiliente e vínculos de distribuição confiáveis entre os participantes e toda a gama de produtos negociados.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
