
Tamaño y Participación del Mercado de Bolsas de Valores
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 70.65 Mil millones de dólares |
| Tamaño del Mercado (2031) | 95.60 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.23 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
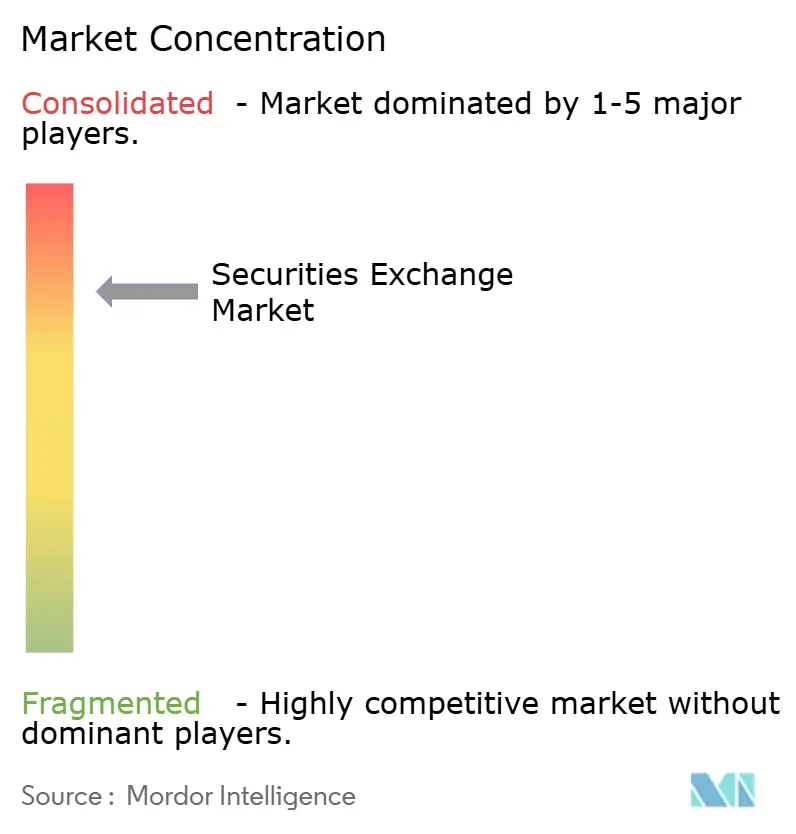
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bolsas de Valores por Mordor Intelligence
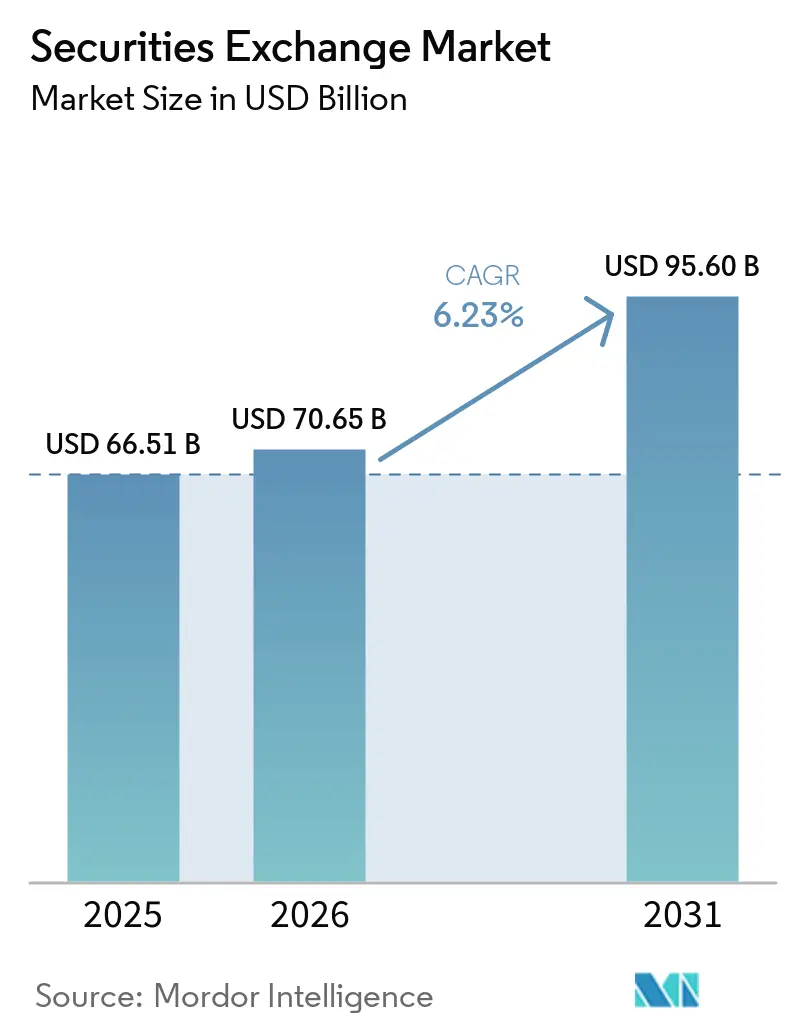
Se proyecta que el tamaño del Mercado de Bolsas de Valores se expanda desde 66,51 mil millones de USD en 2025 y 70,65 mil millones de USD en 2026 hasta 95,60 mil millones de USD en 2031, registrando una CAGR del 6,23% entre 2026 y 2031.
El mercado de bolsas de valores está respaldado por un uso más amplio de la coincidencia electrónica de órdenes, sistemas de postnegociación más sólidos y un acceso más amplio a los servicios de corretaje digital. La actividad en derivados negociados en bolsa también sigue siendo importante, con un volumen global que alcanzó los 88,58 mil millones de contratos hasta julio de 2026, un 36,4% más que en el período equivalente de 2025. Los contratos de renta variable representaron gran parte de este aumento, mientras que los derivados de energía registraron un crecimiento particularmente rápido. El mercado de bolsas de valores también está ganando apoyo de los fondos cotizados en bolsa, los productos indexados, los valores tokenizados y las emisiones de deuda sostenible. Los grandes operadores están respondiendo invirtiendo en productos de datos, capacidades de compensación e infraestructura de tokenización, mientras que los centros de negociación alternativos continúan compitiendo por el flujo de órdenes.
Conclusiones Clave del Informe
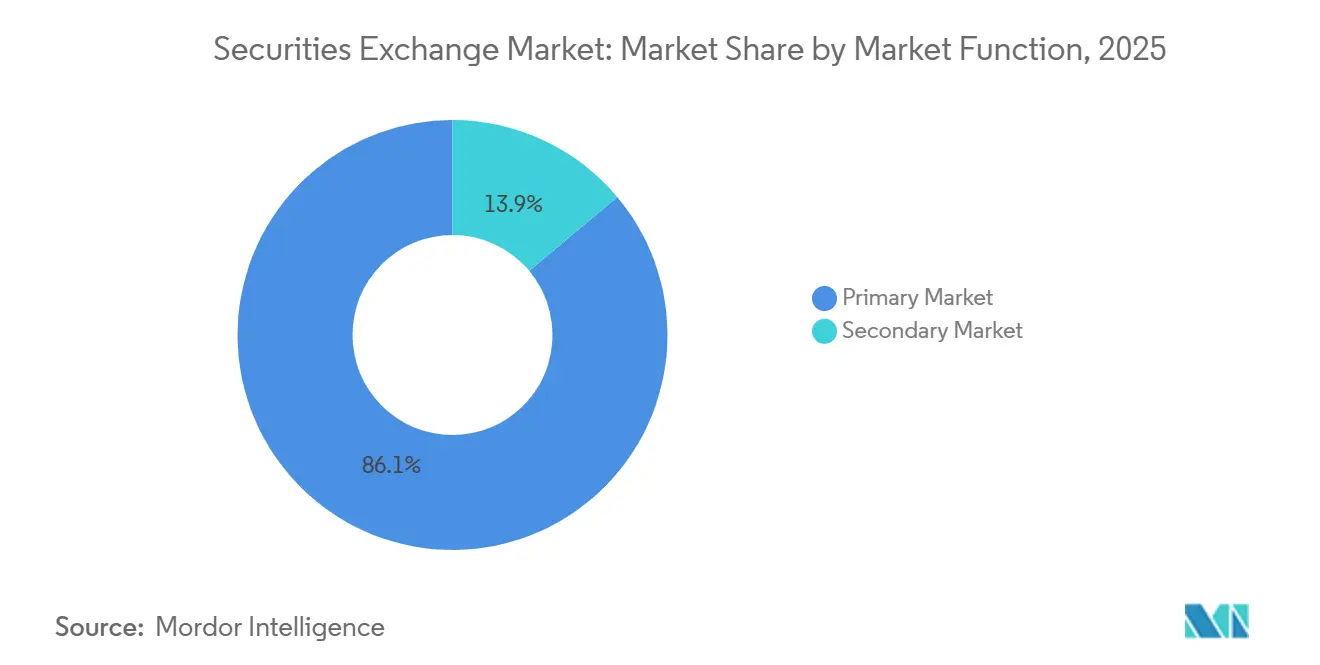
- Por función de mercado, los mercados secundarios capturaron el 86,1% de la participación del mercado de bolsas de valores en 2025, mientras que se proyecta que los mercados primarios crezcan a una CAGR del 7,2% hasta 2031.
- Por instrumento y clase de activo, los derivados capturaron el 37,6% de la participación del mercado de bolsas de valores en 2025, mientras que se proyecta que los ETF y ETP crezcan a una CAGR del 9,4% hasta 2031.
- Por servicio y flujo de ingresos, los servicios de negociación y ejecución capturaron el 42,3% de la participación del mercado de bolsas de valores en 2025, mientras que se proyecta que los datos de mercado, índices y análisis crezcan a una CAGR del 9,1% hasta 2031.
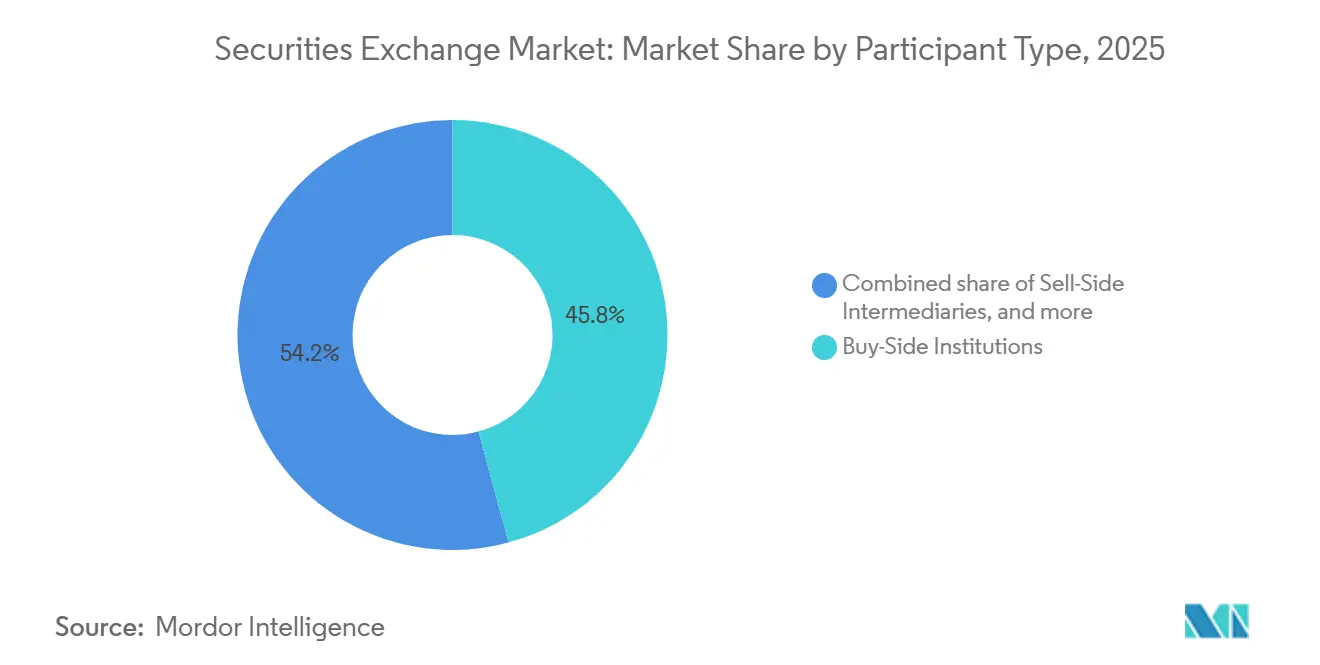
- Por tipo de participante, las instituciones del lado comprador capturaron el 45,8% de la participación del mercado de bolsas de valores en 2025, mientras que se proyecta que los inversores minoristas crezcan a una CAGR del 8,3% hasta 2031.
- Por tipo de bolsa, los grupos de bolsas multimercado capturaron el 53,2% de la participación del mercado de bolsas de valores en 2025, mientras que se proyecta que los centros de valores digitales y tokenizados crezcan a una CAGR del 18,2% hasta 2031.
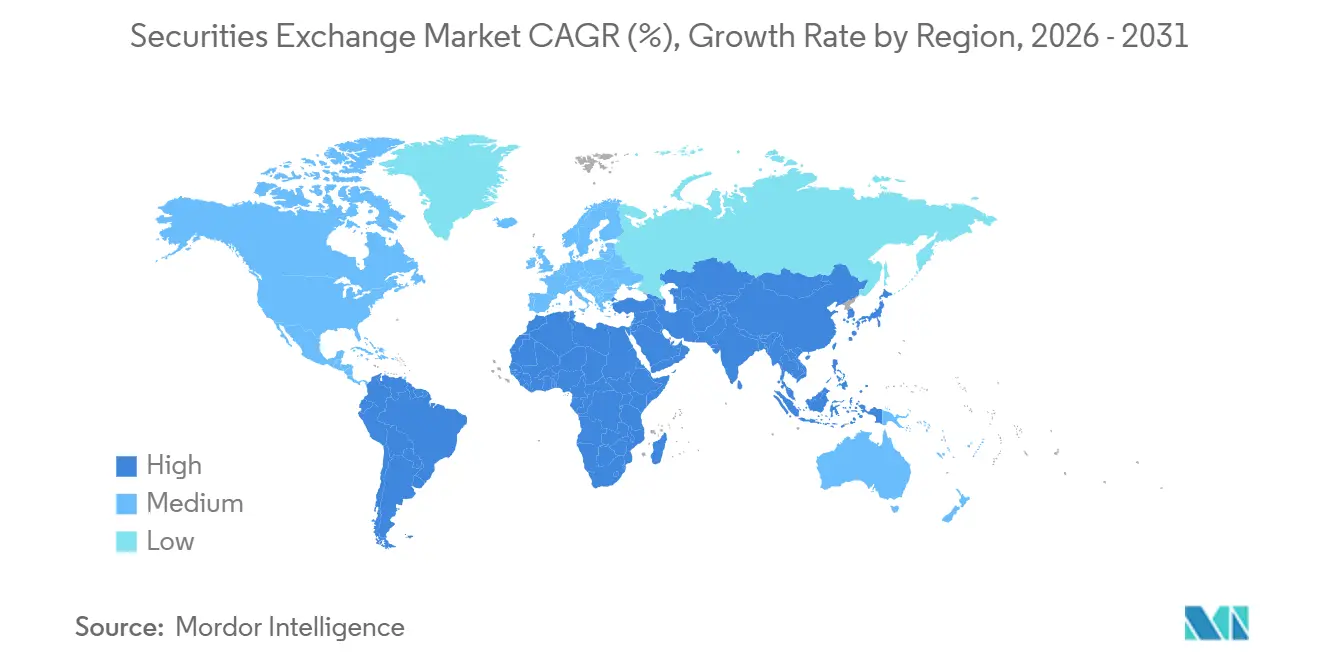
- Por geografía, América del Norte capturó el 40,5% de la participación del mercado de bolsas de valores en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 7,5% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Bolsas de Valores
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Acceso al Corretaje Digital y Participación de Inversores Minoristas | +1.2% | Global: mayor intensidad en América del Norte, India y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Inversión Transfronteriza y Cotizaciones Internacionales | +0.7% | Global; primeras ganancias en Hong Kong, Singapur, los Emiratos Árabes Unidos y Londres | Mediano plazo (2–4 años) |
| Adopción de Derivados para Cobertura y Gestión de Riesgos | +1.3% | Núcleo en Asia-Pacífico, con expansión hacia América del Norte y Europa | Corto a mediano plazo |
| Crecimiento de ETF, Indexación e Inversión Pasiva | +1.0% | América del Norte como mercado principal; expansión rápida en Europa y Asia-Pacífico | Mediano plazo (2–4 años) |
| Negociación en Horario Extendido y Modernización de la Infraestructura T+1 | +0.5% | América del Norte (completo); Europa (cuarto trimestre de 2027); Asia-Pacífico (en preparación) | Mediano plazo (2–4 años) |
| Valores Tokenizados, Bonos Verdes y Mercados de Activos Digitales | +0.8% | Global; actividad pionera en Estados Unidos, los Emiratos Árabes Unidos y Singapur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Acceso al Corretaje Digital y Participación de Inversores Minoristas
La participación minorista se ha convertido en una fuente continua de actividad de negociación para el mercado de bolsas de valores. Charles Schwab abrió 1,4 millones de cuentas de corretaje en el segundo trimestre de 2026, llevando el total de cuentas de clientes a 48 millones, mientras que los activos de clientes aumentaron un 22% interanual hasta los 13,08 billones de USD[1]. La Bolsa Nacional de Valores de India superó los 130 millones de inversores únicos en 2026 tras sumar 10 millones de inversores en 7 meses, y se añadieron 72 millones de nuevas cuentas SIP en el ejercicio fiscal 26. En China, el volumen diario promedio de opciones en bolsa aumentó un 52,6% interanual en el primer semestre de 2026, principalmente debido a la actividad minorista en opciones de ETF de índices tecnológicos. Los inversores minoristas representaron el 35% del volumen de renta variable de Estados Unidos en abril de 2025 durante condiciones de volatilidad, y su creciente actividad en opciones respalda volúmenes de contratos de mayor comisión para los operadores de bolsa.
Crecimiento de ETF, Indexación e Inversión Pasiva
El crecimiento de los ETF amplía la gama de productos negociados y compensados por el mercado de bolsas de valores. Los activos globales bajo gestión de ETF alcanzaron los 19,84 billones de USD a finales de 2025, tras aumentar un 33% desde 2024. Las entradas netas récord alcanzaron los 2,1 billones de USD durante 2025, lo que fue casi 3,5 veces los flujos registrados por los fondos de inversión. Los lanzamientos de ETF activos aumentaron un 72% en 2025, lo que demuestra que el formato se está extendiendo más allá del seguimiento pasivo de índices[2]. La actividad de creación y reembolso puede añadir liquidez a los mercados subyacentes de renta variable al contado y renta fija, lo que respalda los ingresos de las bolsas basados en transacciones. Casi el 80% de los encuestados de PwC esperaban que la tokenización ampliara el alcance global de los ETF en un plazo de 2 a 3 años.
Adopción de Derivados para Cobertura y Gestión de Riesgos
La demanda de derivados sigue siendo un impulsor importante para el mercado de bolsas de valores, ya que tanto la cobertura como la actividad de negociación utilizan contratos cotizados. El volumen global de derivados negociados en bolsa alcanzó los 88,58 mil millones de contratos hasta julio de 2026, con contratos de renta variable al alza un 38,4% y derivados de energía al alza un 62,3% respecto al mismo período de 2025[3]. Asia-Pacífico registró 59,13 mil millones de contratos, lo que representa el 67% del total global acumulado en el año. Japan Exchange Group reportó un valor de negociación de derivados en el ejercicio fiscal 2025 de 3.994 billones de JPY (26,8 billones de USD), y el valor de marzo de 2026 alcanzó un récord de 587 billones de JPY (3,9 billones de USD). Eurex informó que el volumen de derivados de renta variable creció un 18% y el volumen de derivados de tipos de interés aumentó un 23% en julio de 2026 respecto a julio de 2025. Los mayores volúmenes en opciones de corto plazo incrementan la actividad intradía y hacen que la compensación, los márgenes y los controles de riesgo sean fundamentales para las operaciones de los centros de negociación.
Valores Tokenizados, Bonos Verdes y Mercados de Activos Digitales
Los instrumentos tokenizados y los productos de finanzas sostenibles crean nuevas oportunidades de cotización, negociación y postnegociación para el mercado de bolsas de valores. La Norma 7.39 del NYSE National entró en vigor en mayo de 2026 y habilitó la negociación de valores en forma tokenizada bajo el marco piloto correspondiente. DTCC planea lanzar su servicio de tokenización de DTC en octubre de 2026 tras procesar 4,7 cuatrillones de USD en transacciones de valores durante 2025[4]. La emisión acumulada de bonos sostenibles etiquetados alcanzó los 7,25 billones de USD en marzo de 2026, y los bonos verdes representaron el 64% de los 270 mil millones de USD emitidos en el primer trimestre de 2026. El apoyo de las políticas a los productos cotizados y la financiación directa puede sostener la demanda de instrumentos basados en bolsa en China. Los operadores que invierten en emisión digital y sistemas de postnegociación pueden atender tanto productos tokenizados como instrumentos sostenibles a través de una infraestructura conectada.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Complejidad Regulatoria y Costos de Cumplimiento | -1.6% | Global; mayor carga en América del Norte y Europa | Corto a mediano plazo |
| Riesgos de Ciberseguridad, Privacidad de Datos y Resiliencia Operativa | -0.8% | Global | Corto plazo (≤ 2 años) |
| Financiación en Mercados Privados como Alternativa a las Cotizaciones Públicas | -1.4% | América del Norte y Europa principalmente, con emergencia en Asia-Pacífico | Mediano a largo plazo |
| Fragmentación en Postnegociación, Intensidad de Garantías y Fricción en la Liquidación | -0.7% | Global; los impactos transfronterizos son los más graves | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad Regulatoria y Costos de Cumplimiento
Los requisitos regulatorios aumentan los costos operativos de los centros de negociación, los intermediarios de valores y otros participantes del mercado de bolsas de valores. Los nuevos requisitos de respuesta a incidentes y protección de datos añaden obligaciones de implementación para las empresas reguladas. El presupuesto del Plan CAT NMS para 2026 fue de 156 millones de USD, reducido desde los 248 millones de USD en 2025, pero aún así muestra la escala del gasto en vigilancia del mercado. El Reglamento 2025/2075 de la Unión Europea exige la liquidación en T+1 antes del 11 de octubre de 2027, mientras que la Autoridad Europea de Valores y Mercados (ESMA) estableció el 7 de diciembre de 2026 como primer plazo para las asignaciones electrónicas estandarizadas. Estas obligaciones favorecen a los grandes grupos multimercado que pueden financiar tecnología de cumplimiento y automatización a escala. Los centros de negociación más pequeños y especializados enfrentan una carga de costos relativamente mayor, lo que puede favorecer la consolidación.
Financiación en Mercados Privados como Alternativa a las Cotizaciones Públicas
La financiación en mercados privados puede reducir la oferta a corto plazo de nuevas cotizaciones para el mercado de bolsas de valores. Los costos de cumplimiento regulatorio para el estatus de empresa pública aumentaron un 18% desde 2024, creando un camino más difícil para las empresas valoradas por debajo de los 2 mil millones de USD. El volumen de emisiones de OPI fue un 37% inferior a los niveles de 2024 hasta mediados de julio de 2026. El tiempo promedio hasta la OPI para una empresa respaldada por capital de riesgo es de 14 años, mientras que la adquisición promedio de capital privado se mantiene durante 7 años, frente a los 5,5 años anteriores. Este patrón retrasa las comisiones de cotización y otros ingresos del mercado primario, incluso cuando las empresas eventualmente regresan a los mercados públicos. Las bolsas con relaciones establecidas con emisores y capacidades en los mercados de capitales siguen estando mejor posicionadas cuando las salidas diferidas llegan al mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Función de Mercado: La Infraestructura Secundaria Ancla los Ingresos Mientras los Mercados Primarios se Aceleran
Los mercados secundarios capturaron el 86,1% de la participación de ingresos del mercado de bolsas de valores en 2025, porque el descubrimiento continuo de precios y la coincidencia de órdenes respaldan los ingresos recurrentes por transacciones. Las órdenes institucionales en bloque, la creación de mercado algorítmica y el flujo minorista respaldan la escala del segmento. Los centros de negociación extrabursátiles compiten por el mismo flujo de órdenes, particularmente en renta variable de Estados Unidos. Aun así, la infraestructura secundaria sigue siendo fundamental para la liquidez y la actividad de negociación. Su tamaño refleja el uso diario de los sistemas de bolsa entre múltiples grupos de inversores.
Se proyecta que los mercados primarios se expandan a una CAGR del 7,2% hasta 2031, convirtiéndolos en el segmento de función de mercado de más rápido crecimiento. Los valores tokenizados y las cotizaciones directas amplían la formación de capital más allá de las ofertas públicas iniciales convencionales. La revisión de empresas de crecimiento emergente de la Comisión de Bolsa y Valores de Estados Unidos puede influir en el camino de recuperación para los nuevos emisores. El marco de la Unión de Mercados de Capitales de la Unión Europea también afecta el entorno para la emisión pública. La emisión en cadena puede permitir la negociación secundaria desde el momento de la emisión, reduciendo la separación entre la actividad primaria y secundaria.


Por Instrumento/Clase de Activo: El Dominio de los Derivados Enmascara el Cambio Estructural de los ETF
Los derivados capturaron el 37,6% de la participación de ingresos del mercado de bolsas de valores en 2025, respaldados por contratos de renta variable, materias primas y tipos de interés. El volumen global de derivados hasta julio de 2026 aumentó un 36,4% interanual. Los contratos de renta variable registraron el mayor aumento absoluto, mientras que los derivados de energía aumentaron un 62,3%. El segmento se beneficia de la demanda tanto de cobertura como de negociación direccional. Su amplia gama de productos otorga a los principales operadores exposición a varias clases de activos.
Se proyecta que los ETF y ETP crezcan a una CAGR del 9,4% hasta 2031. PwC espera que los activos globales bajo gestión de ETF alcancen los 35 billones de USD en junio de 2030, en comparación con los 19,84 billones de USD a finales de 2025. Las acciones al contado y los valores de renta fija siguen siendo fuentes significativas de ingresos para las bolsas, y la emisión de bonos GSSS alcanzó los 270 mil millones de USD en el primer trimestre de 2026. Los productos estructurados y otros valores cotizados atienden la demanda especializada de protección de capital y coberturas de volatilidad. Los lanzamientos de ETF activos muestran la creciente relevancia de la transparencia de precios basada en bolsa para los emisores.
Por Servicio/Flujo de Ingresos: La Monetización de Datos Remodela la Arquitectura de Ingresos de las Bolsas
Los servicios de negociación y ejecución capturaron el 42,3% de la participación de ingresos del mercado de bolsas de valores en 2025. Estos servicios siguen vinculados al volumen y la composición de la actividad en los mercados de contado y derivados. Son la parte central orientada a las transacciones de muchos modelos de negocio de las bolsas. La negociación de alto volumen también respalda la demanda relacionada de servicios de conectividad de mercado y compensación. Este flujo de ingresos sigue siendo importante incluso cuando los operadores diversifican sus ofertas.
Se proyecta que los datos de mercado, índices y análisis crezcan a una CAGR del 9,1% hasta 2031, la tasa más rápida entre los flujos de servicios. Nasdaq reportó 3,3 mil millones de USD en ingresos recurrentes anualizados en el segundo trimestre de 2026, un 11% más interanual, mientras que los ingresos recurrentes anualizados de Tecnología Financiera crecieron un 16%. LSEG reportó un crecimiento del 7,3% en los ingresos de FTSE Russell y un 8,9% en los ingresos de Mercados para 2025. Euronext reportó 72,3 millones de EUR (78,1 millones de USD) en ingresos de Soluciones de Datos Avanzados en el segundo trimestre de 2026, un 11% más interanual. Los servicios de cotización siguen expuestos a la financiación en mercados privados, mientras que los servicios de postnegociación y conectividad se benefician de la inversión en T+1. Los datos y el análisis son cada vez más importantes para los márgenes, pero las plataformas tecnológicas también compiten por los ingresos de servicios de información.
Por Tipo de Participante: La Escala del Lado Comprador Coexiste con el Impulso Estructural Minorista
Las instituciones del lado comprador capturaron el 45,8% de la participación de ingresos del mercado de bolsas de valores en 2025. Los fondos de pensiones, los gestores de activos y los fondos de cobertura dirigen una parte sustancial de las órdenes en bloque y algorítmicas a través de los sistemas de bolsa. Los intermediarios del lado vendedor y los proveedores de liquidez respaldan la formación de precios y la profundidad del mercado. Los emisores utilizan los servicios de cotización y formación de capital vinculados a los ciclos del mercado primario. Esta combinación hace que la actividad institucional sea central para los ingresos de las bolsas.
Se proyecta que los inversores minoristas crezcan a una CAGR del 8,3% hasta 2031, la tasa más rápida entre los tipos de participantes. La negociación minorista de opciones puede generar volúmenes de mayor comisión para los centros de negociación de Estados Unidos, y los datos de pago por flujo de órdenes mostraron que la actividad de negociación minorista aumentó un 51% interanual en el tercer trimestre de 2025. SEBI reportó que las cuentas desmaterializadas alcanzaron los 225 millones en el ejercicio fiscal 26. Una mayor participación minorista amplía la base de participantes sin requerir aumentos equivalentes en los costos de infraestructura de las bolsas. También añade demanda de productos accesibles y conexiones de corretaje digital.
Por Tipo de Bolsa: La Consolidación Multimercado Avanza en Paralelo a la Emergencia de Centros Digitales
Los grupos de bolsas multimercado capturaron el 53,2% de la participación de ingresos del mercado de bolsas de valores en 2025. Sus posiciones abarcan renta variable, renta fija y derivados. La venta cruzada, los paquetes de datos y las redes de compensación respaldan sus modelos de negocio. Las bolsas nacionales proporcionan descubrimiento de precios doméstico y servicios de cotización. Los centros regionales y transfronterizos respaldan los flujos internacionales de capital, mientras que las bolsas especializadas siguen siendo importantes en derivados de materias primas y energía.
Se proyecta que los centros de valores digitales y tokenizados crezcan a una CAGR del 18,2% hasta 2031. El tamaño del mercado de bolsas de valores para este segmento está respaldado por marcos regulatorios e infraestructura operativa planificada, y la Norma 7.39 del NYSE National y el lanzamiento del servicio planificado por DTCC en octubre de 2026 proporcionan un camino desde el desarrollo de políticas hasta el uso operativo. El pronóstico refleja la inversión en infraestructura antes de una adopción más amplia. Los operadores establecidos que se mueven primero tienen capacidades de cumplimiento, compensación y distribución que pueden respaldar su posición. Los centros digitales, no obstante, añaden presión competitiva a los grupos de bolsas tradicionales.
Análisis Geográfico
América del Norte capturó el 40,5% de la participación de ingresos del mercado de bolsas de valores en 2025, lo que refleja la profundidad de los mercados de capitales en Estados Unidos. Las bolsas cotizadas en Estados Unidos desempeñan un papel central en la actividad global de renta variable y opciones. La negociación extrabursátil superó el 50% de la actividad de renta variable de Estados Unidos en cada trimestre de 2025, reduciendo el volumen de negociación continua en bolsa al 42,7% en el tercer trimestre de 2025. Los operadores están respondiendo mediante el desarrollo de tipos de órdenes, la negociación en horario extendido y la infraestructura de valores tokenizados. TMX Group invirtió 800 millones de USD en la combinación MEMX-BOX, creando una entidad de opciones cotizadas en Estados Unidos valorada en 2,3 mil millones de USD que se espera tenga una participación del 10% en el volumen de opciones cotizadas.
Europa sigue siendo importante para el mercado de bolsas de valores a través de la red de Euronext y la franquicia Eurex de Deutsche Börse. Los ingresos de Mercados de Capitales y Soluciones de Datos de Euronext aumentaron un 17,2% interanual en el segundo trimestre de 2026, mientras que sus ingresos de Mercados Primarios fueron de 54,2 millones de EUR (58,5 millones de USD), un 16,4% más. Deutsche Börse espera unos ingresos netos totales para 2026 de más de 6,4 mil millones de EUR (6,9 mil millones de USD), y la transición a T+1 de la Unión Europea requiere una inversión material en automatización antes del 11 de octubre de 2027. Oriente Medio y África también ganaron relevancia, ya que los valores de deuda en circulación de Nasdaq Dubai superaron los 143,9 mil millones de USD en septiembre de 2026, incluidos 27,5 mil millones de USD en cotizaciones relacionadas con criterios ESG.
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,5% hasta 2031, la tasa geográfica más rápida en el mercado de bolsas de valores. India ocupó el primer lugar a nivel mundial en volúmenes de OPI en 2025 y registró una capitalización de mercado de 4,4 billones de USD en 2026. La recaudación de OPI en el mercado principal en el ejercicio fiscal 26 alcanzó 1,8 lakh crore de INR (21,1 mil millones de USD), con 366 empresas recién cotizadas. Según se informó en 2026, Asia representó el 56% de las empresas cotizadas a nivel mundial, aunque los descuentos de valoración siguieron siendo una preocupación. Hong Kong Exchanges and Clearing propuso un ciclo de liquidación en T+1 para el mercado de contado en el cuarto trimestre de 2027, mientras que el valor de derivados de Japón en marzo de 2026 alcanzó los 587 billones de JPY (3,9 billones de USD), y el 66% de las empresas encuestadas planeaba expandir su negocio en Asia-Pacífico durante los siguientes 3 años.

Panorama Competitivo
El mercado de bolsas de valores cuenta con grupos de infraestructura global concentrados junto a una amplia gama de centros nacionales y especializados. ICE, Nasdaq, LSEG, Deutsche Börse y CME operan en servicios de negociación, compensación y datos de mercado. Las bolsas nacionales y especializadas continúan compitiendo por el flujo de órdenes doméstico y específico por activo, mientras que esta estructura permite a los grandes grupos distribuir los costos de tecnología y cumplimiento entre varios negocios. También deja espacio para los centros que atienden mercados regionales o instrumentos particulares.
La adquisición planificada de MarketAxess por parte de ICE muestra cómo las principales empresas están utilizando adquisiciones para construir escala en la negociación de renta fija. La transacción tiene un valor de capital de 6 mil millones de USD y representa una prima del 33%. Extendería la posición de ICE en un mercado global de bonos estimado en 145,1 billones de USD. La transacción MEMX-BOX de TMX Group sigue un enfoque similar, combinando centros de negociación para construir un operador de opciones de Estados Unidos con una participación de volumen esperada del 10%. El mercado de bolsas de valores continúa favoreciendo a las empresas que pueden conectar tecnología de negociación, compensación y servicios de datos.
La tecnología se ha convertido en una base clave de competencia en el mercado de bolsas de valores. ICE reportó 794 mil millones de USD en activos de ETF referenciados a sus índices a finales de 2025, más de un 20% por encima de 2024. Los ingresos recurrentes anualizados de Tecnología Financiera de Nasdaq aumentaron un 16% interanual en el segundo trimestre de 2026. ICE, Nasdaq y DTCC también han impulsado iniciativas de infraestructura relacionadas con la tokenización durante 2026, mientras que el acceso minorista a la renta fija, la infraestructura climática y de carbono, y la liquidación programable siguen siendo áreas donde los operadores establecidos tienen activos de datos pero pueden necesitar una distribución más amplia orientada al consumidor. Los operadores de valores tokenizados y los proveedores de tecnología de postnegociación añaden mayor presión competitiva en estas áreas.
Líderes de la Industria de Bolsas de Valores
-
CME Group Inc.
-
Intercontinental Exchange, Inc.
-
London Stock Exchange Group plc
-
Deutsche Börse AG
-
Nasdaq, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Broadridge lanzó DLX, una plataforma de infraestructura de tokenización y activos digitales de extremo a extremo que se conecta al Servicio de Tokenización de DTCC a través de Canton y otras cadenas, procesando más de 350 mil millones de USD en actividad diaria. DLX proporciona a las instituciones financieras un camino acelerado hacia las operaciones en cadena, preservando al mismo tiempo los controles y la conectividad existentes.
- Septiembre de 2026: Nasdaq Dubai cotizó 713 millones de USD en bonos verdes de doble divisa del ICBC bajo un tema de Cooperación en Energías Renovables entre China y los Estados Árabes, con el tramo en USD sobresuscrito 3,8 veces. La deuda total en circulación en Nasdaq Dubai superó los 143,9 mil millones de USD, incluidos 27,5 mil millones de USD en cotizaciones relacionadas con criterios ESG.
- Julio de 2026: Securitize Corp. se cotizó en el NYSE bajo el símbolo SECZ y simultáneamente tokenizó sus acciones ordinarias en Avalanche y Solana, convirtiéndose en la primera empresa en llevar capital público a la cadena el día de su cotización. Esto demostró que los valores tokenizados pueden emitirse bajo la legislación de valores vigente de Estados Unidos, estableciendo un precedente estructural para la renta variable digital cotizada en bolsa.
- Julio de 2026: ICE anunció un acuerdo definitivo para adquirir MarketAxess por 6 mil millones de USD en valor de capital, una prima del 33%, creando un ecosistema de renta fija para 2.100 clientes institucionales en más de 90 países. Se apuntan sinergias de 100 millones de USD en tasa de ejecución anual en un plazo de 3 años, con cierre esperado en el primer semestre de 2027.


Alcance del Informe Global del Mercado de Bolsas de Valores
| Mercado Primario |
| Mercado Secundario |
| Acciones al Contado | |
| Valores de Renta Fija | Bonos del Estado |
| Bonos Corporativos | |
| Bonos verdes, sociales, de sostenibilidad y vinculados a la sostenibilidad | |
| Otros Valores de Renta Fija | |
| Derivados | Derivados de Renta Variable |
| Derivados de Materias Primas | |
| Otros Derivados | |
| Fondos Cotizados en Bolsa y Productos Cotizados en Bolsa | ETF/ETP de Renta Variable |
| ETF/ETP de Renta Fija | |
| ETF/ETP de Materias Primas | |
| ETF/ETP Multimercado / Temáticos | |
| Productos Estructurados y Otros Valores Cotizados |
| Servicios de Negociación y Ejecución |
| Servicios de Cotización y para Emisores |
| Servicios de Postnegociación |
| Datos de Mercado, Índices y Análisis |
| Servicios de Conectividad, Acceso y Tecnología |
| Otros Servicios Adyacentes a las Bolsas |
| Instituciones del Lado Comprador |
| Intermediarios del Lado Vendedor |
| Proveedores de Liquidez |
| Emisores |
| Inversores Minoristas |
| Bolsas Especializadas / de Activo Único |
| Grupos de Bolsas Multimercado |
| Bolsas Nacionales |
| Bolsas Regionales / Transfronterizas |
| Centros de Valores Digitales / Valores Tokenizados |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Función de Mercado | Mercado Primario | |
| Mercado Secundario | ||
| Por Instrumento / Clase de Activo | Acciones al Contado | |
| Valores de Renta Fija | Bonos del Estado | |
| Bonos Corporativos | ||
| Bonos verdes, sociales, de sostenibilidad y vinculados a la sostenibilidad | ||
| Otros Valores de Renta Fija | ||
| Derivados | Derivados de Renta Variable | |
| Derivados de Materias Primas | ||
| Otros Derivados | ||
| Fondos Cotizados en Bolsa y Productos Cotizados en Bolsa | ETF/ETP de Renta Variable | |
| ETF/ETP de Renta Fija | ||
| ETF/ETP de Materias Primas | ||
| ETF/ETP Multimercado / Temáticos | ||
| Productos Estructurados y Otros Valores Cotizados | ||
| Por Servicio y Flujo de Ingresos | Servicios de Negociación y Ejecución | |
| Servicios de Cotización y para Emisores | ||
| Servicios de Postnegociación | ||
| Datos de Mercado, Índices y Análisis | ||
| Servicios de Conectividad, Acceso y Tecnología | ||
| Otros Servicios Adyacentes a las Bolsas | ||
| Por Tipo de Participante | Instituciones del Lado Comprador | |
| Intermediarios del Lado Vendedor | ||
| Proveedores de Liquidez | ||
| Emisores | ||
| Inversores Minoristas | ||
| Por Tipo de Bolsa | Bolsas Especializadas / de Activo Único | |
| Grupos de Bolsas Multimercado | ||
| Bolsas Nacionales | ||
| Bolsas Regionales / Transfronterizas | ||
| Centros de Valores Digitales / Valores Tokenizados | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento en las bolsas de valores?
La negociación electrónica, la actividad en derivados, el acceso al corretaje minorista, la expansión de los ETF y los servicios de datos respaldan el crecimiento. Se prevé que el mercado de bolsas de valores crezca a una CAGR del 6,2% hasta 2031. Los productos tokenizados y las emisiones de deuda sostenible también crean oportunidades para los servicios de cotización, negociación y postnegociación. Los operadores están invirtiendo en tecnología, compensación y capacidades de datos para abordar estos cambios.
¿Qué instrumento tiene las mejores perspectivas de crecimiento?
Los ETF y ETP tienen la tasa de crecimiento de instrumento proyectada más alta, con una CAGR del 9,4% hasta 2031. El mercado de bolsas de valores se beneficia cuando la actividad de creación y reembolso de ETF respalda la liquidez en los valores subyacentes de renta variable y renta fija. Los lanzamientos de ETF activos también se extendieron más allá del seguimiento pasivo tradicional durante 2025.
¿Por qué son importantes los derivados para los operadores de bolsa?
Los derivados tuvieron una participación del 37,6% en 2025 y el volumen global de contratos cotizados alcanzó los 88,58 mil millones hasta julio de 2026. El mercado de bolsas de valores obtiene ingresos por transacciones, compensación y conectividad de la actividad en contratos de renta variable, materias primas y tipos de interés. El crecimiento en opciones de corto plazo también aumenta la importancia de los controles de riesgo intradía.
¿Qué región está creciendo más rápido en bolsas de valores?
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,5% hasta 2031, respaldada por India, China, Hong Kong y Japón. El mercado de bolsas de valores en la región se beneficia de la recaudación récord en India, el aumento de la actividad en opciones en China y la modernización de la liquidación en Hong Kong. Japón también reportó un valor récord de derivados en marzo de 2026.
¿Cómo están afectando los valores tokenizados a las bolsas?
Se proyecta que los centros de valores digitales y tokenizados crezcan a una CAGR del 18,2% hasta 2031, respaldados por nueva infraestructura regulatoria y de postnegociación. El mercado de bolsas de valores se está adaptando a medida que los sistemas de negociación, custodia y liquidación se preparan para admitir valores en forma tokenizada. NYSE National y DTCC realizaron avances relacionados durante 2026.
¿Cuál es el mayor flujo de ingresos por servicios?
Los servicios de negociación y ejecución tuvieron una participación del 42,3% en 2025, mientras que se proyecta que el segmento de datos de mercado, índices y análisis crezca a una CAGR del 9,1%. El mercado de bolsas de valores está aumentando su enfoque en los ingresos recurrentes de servicios de información a través de licencias de índices, suscripciones de análisis y productos de datos de cumplimiento. Estos servicios complementan los ingresos de la actividad basada en transacciones. El mercado de bolsas de valores también depende de una tecnología resiliente y de vínculos de distribución fiables entre los participantes y la gama completa de productos negociados.


 Sus datos están seguros y nunca se venden ni se comparten.
