
有価証券取引所市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 70.65 十億米ドル |
| 市場規模 (2031) | 95.60 十億米ドル |
| 成長率 (2026 - 2031) | 6.23 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる有価証券取引所市場分析
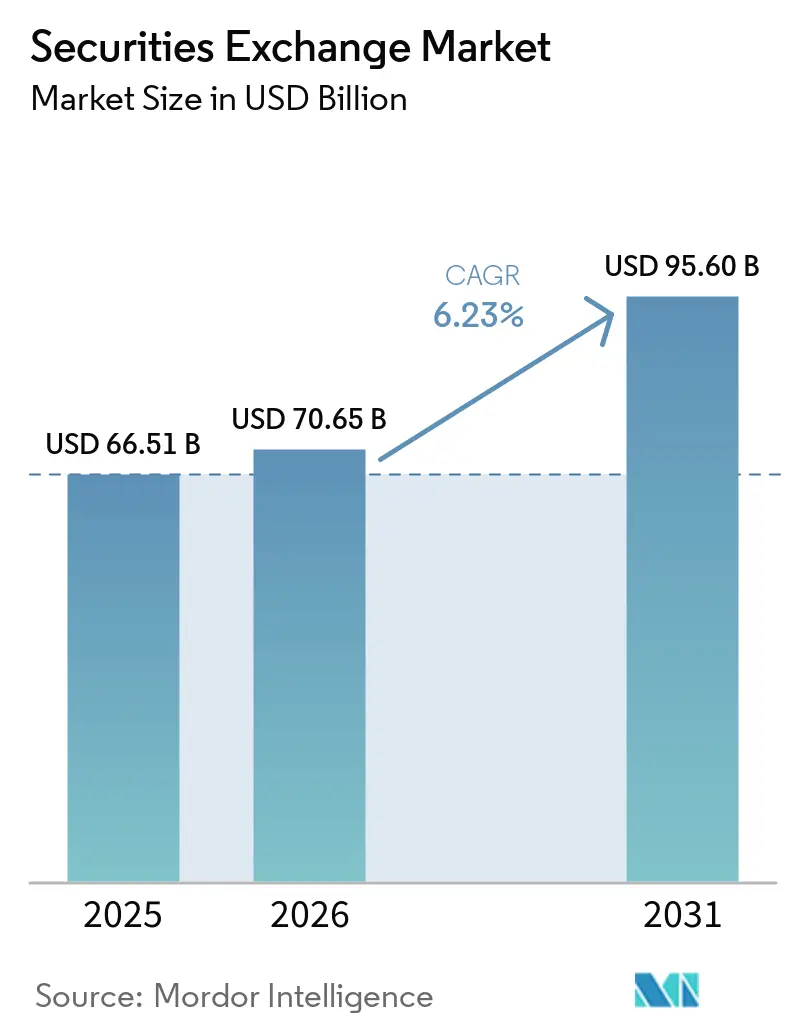
有価証券取引所市場規模は、2025年の66.51 ビリオン 米ドル、2026年の70.65 ビリオン 米ドルから、2031年までに95.60 ビリオン 米ドルに拡大し、2026年から2031年にかけてCAGR 6.23%を記録する見込みです。
有価証券取引所市場は、電子注文マッチングの広範な普及、より強固なポストトレードシステム、およびデジタル証券仲介サービスへのアクセス拡大によって支えられています。上場デリバティブ取引も引き続き重要であり、2026年7月までの世界取引量は885.8億枚に達し、2025年の同期間比で36.4%増加しました。株式契約がこの増加の大部分を占め、エネルギーデリバティブは特に急速な成長を記録しました。有価証券取引所市場はまた、上場投資信託(ETF)、インデックス商品、トークン化証券、およびサステナブル債券の上場からも支持を得ています。大手オペレーターはデータ商品、清算機能、およびトークン化インフラへの投資で対応しており、代替取引会場は引き続き注文フローをめぐって競争しています。
主要レポートのポイント
- 市場機能別では、流通市場が2025年の有価証券取引所市場シェアの86.1%を占め、発行市場は2031年にかけてCAGR 7.2%で成長する見込みです。
- 商品・資産クラス別では、デリバティブが2025年の有価証券取引所市場シェアの37.6%を占め、ETFおよびETPは2031年にかけてCAGR 9.4%で成長する見込みです。
- サービスおよび収益源別では、取引・執行サービスが2025年の有価証券取引所市場シェアの42.3%を占め、市場データ・インデックス・アナリティクスは2031年にかけてCAGR 9.1%で成長する見込みです。
- 参加者タイプ別では、バイサイド機関が2025年の有価証券取引所市場シェアの45.8%を占め、個人投資家は2031年にかけてCAGR 8.3%で成長する見込みです。
- 取引所タイプ別では、マルチアセット取引所グループが2025年の有価証券取引所市場シェアの53.2%を占め、デジタル・トークン化証券取引会場は2031年にかけてCAGR 18.2%で成長する見込みです。
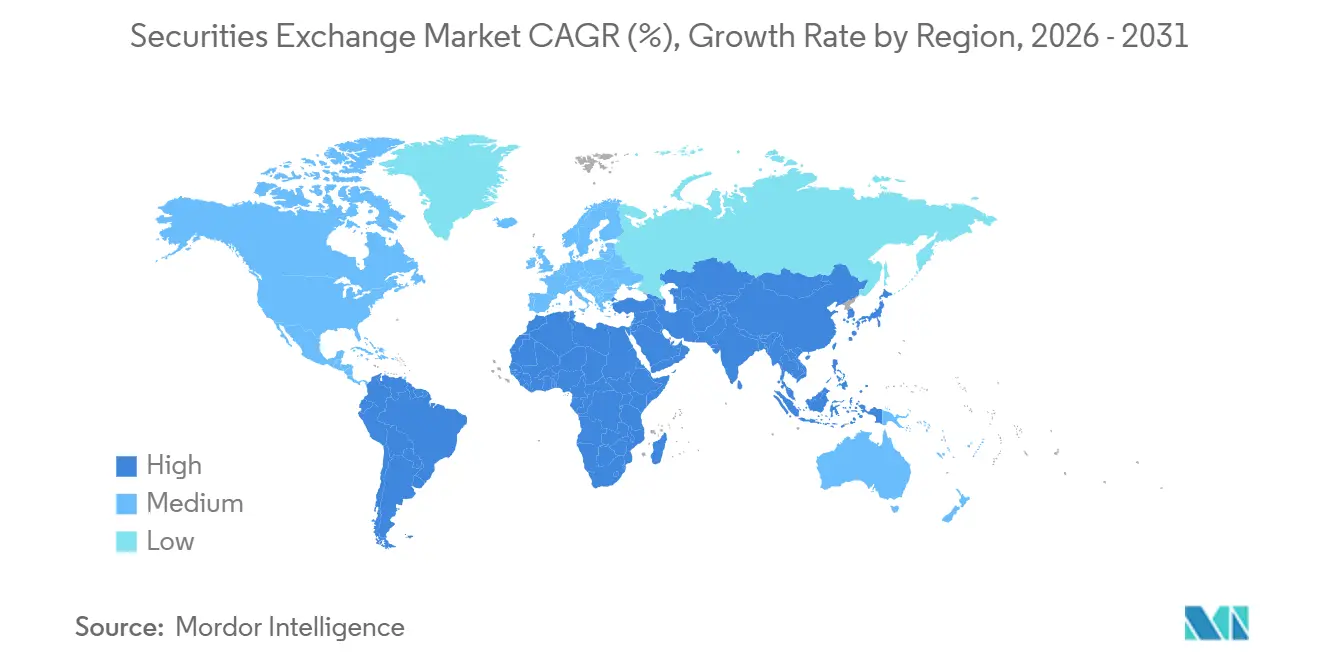
- 地域別では、北米が2025年の有価証券取引所市場シェアの40.5%を占め、アジア太平洋地域は2031年にかけてCAGR 7.5%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の有価証券取引所市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デジタル証券仲介アクセスと個人投資家の参加 | +1.2% | 世界全体:北米、インド、東南アジアで最も高い強度 | 短期(2年以内) |
| クロスボーダー投資と国際上場 | +0.7% | 世界全体;香港、シンガポール、アラブ首長国連邦、ロンドンで早期の恩恵 | 中期(2〜4年) |
| ヘッジおよびリスク管理のためのデリバティブ採用 | +1.3% | アジア太平洋地域が中核、北米および欧州への波及 | 短期から中期 |
| ETF、インデックス化、およびパッシブ投資の成長 | +1.0% | 北米が主要;欧州およびアジア太平洋地域で急速な拡大 | 中期(2〜4年) |
| 時間外取引とT+1インフラの近代化 | +0.5% | 北米(完了);欧州(2027年第4四半期);アジア太平洋地域(準備中) | 中期(2〜4年) |
| トークン化証券、グリーンボンド、およびデジタル資産マーケットプレイス | +0.8% | 世界全体;米国、アラブ首長国連邦、シンガポールで先駆的な活動 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
デジタル証券仲介アクセスと個人投資家の参加
個人投資家の参加は、有価証券取引所市場における継続的な取引活動の源泉となっています。Charles Schwabは2026年第2四半期に140万件の証券口座を開設し、顧客口座総数は4,800万件に達した一方、顧客資産は前年比22%増の13.08 トリリオン 米ドルに増加しました[1]。インドの国立証券取引所は2026年に7ヶ月で1,000万人の投資家を追加し、ユニーク投資家数が1億3,000万人を超え、FY26には7,200万件の新規SIP口座が追加されました。中国では、2026年上半期に上場オプションの1日平均取引量が前年比52.6%増加しましたが、これは主にテクノロジーインデックスETFオプションにおける個人投資家の活動によるものです。個人投資家は2025年4月の不安定な市場環境において米国株式取引量の35%を占め、オプション活動の拡大は取引所オペレーターにとって高手数料の契約取引量を支えています。
ETF、インデックス化、およびパッシブ投資の成長
ETFの成長は、有価証券取引所市場で取引・清算される商品の範囲を拡大します。世界のETF運用資産残高は2025年末に19.84 トリリオン 米ドルに達し、2024年から33%増加しました。2025年の純流入額は2.1 トリリオン 米ドルという記録的な水準に達し、これは投資信託の流入額の約3.5倍に相当します。アクティブETFの新規設定は2025年に72%増加し、このフォーマットがパッシブなインデックス追跡を超えて拡大してることを示しています[2]。設定・解約活動は原資産の現物株式および債券市場に流動性を加え、取引ベースの取引所収益を支えます。PwCの調査回答者の約80%が、2〜3年以内にトークン化がETFの世界的なリーチを拡大すると予想しています。
ヘッジおよびリスク管理のためのデリバティブ採用
デリバティブ需要は、ヘッジと取引活動の双方が上場契約を利用するため、有価証券取引所市場の主要なドライバーであり続けています。世界の上場デリバティブ取引量は2026年7月までに885.8億枚に達し、株式契約は2025年の同期間比で38.4%増、エネルギーデリバティブは62.3%増となりました[3]。アジア太平洋地域は591.3億枚を記録し、世界の年初来合計の67%を占めました。Japan Exchange Group, Inc.はFY2025のデリバティブ取引額として3,994兆円(26.8 トリリオン 米ドル)を報告し、2026年3月の取引額は587兆円(3.9 トリリオン 米ドル)という記録的な水準に達しました。Eurexは2026年7月の株式デリバティブ取引量が2025年7月比で18%増、金利デリバティブ取引量が23%増と報告しました。短期オプションの取引量増加はザラバ活動を活発化させ、清算・証拠金・リスク管理が取引会場運営の中核となっています。
トークン化証券、グリーンボンド、およびデジタル資産マーケットプレイス
トークン化商品とサステナブルファイナンス商品は、有価証券取引所市場に新たな上場・取引・ポストトレードの機会を創出します。NYSE National規則7.39は2026年5月に発効し、関連するパイロットフレームワークの下でトークン化形式の証券取引を可能にしました。DTCCは2025年に4.7 クアドリリオン 米ドルの証券取引を処理した後、2026年10月にDTCCトークン化サービスを開始する計画です[4]。累積ラベル付きサステナブル債券の発行残高は2026年3月時点で7.25 トリリオン 米ドルに達し、グリーンボンドは2026年第1四半期に発行された2,700億 米ドルの64%を占めました。上場商品と直接金融に対する政策支援は、中国における取引所ベースの商品需要を持続させる可能性があります。デジタル発行とポストトレードシステムに投資するオペレーターは、接続されたインフラを通じてトークン化商品とサステナブル商品の双方にサービスを提供できます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 規制の複雑性とコンプライアンスコスト | -1.6% | 世界全体;北米および欧州で最も高い負担 | 短期から中期 |
| サイバーセキュリティ、データプライバシー、および業務継続リスク | -0.8% | 世界全体 | 短期(2年以内) |
| 公開上場の代替手段としてのプライベート市場ファイナンス | -1.4% | 主に北米および欧州、アジア太平洋地域でも台頭 | 中期から長期 |
| ポストトレードの断片化、担保の集中、および決済の摩擦 | -0.7% | 世界全体;クスボーダーへの影響が最も深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
規制の複雑性とコンプライアンスコスト
規制要件は、取引会場、ブローカーディーラー、およびその他の有価証券取引所市場参加者の運営コストを増加させます。新たなインシデント対応およびデータ保護要件は、規制対象企業に実装義務を追加します。2026年のCAT NMSプランの予算は1億5,600万 米ドルで、2025年の2億4,800万 米ドルから削減されましたが、それでも市場監視支出の規模を示しています。欧州連合規則2025/2075は2027年10月11日までにT+1決済を義務付け、欧州証券市場監督機構(ESMA)は標準化された電子配分の最初の期限を2026年12月7日に設定しました。これらの義務は、コンプライアンス技術と自動化に大規模な資金を投じることができる大規模なマルチアセットグループに有利に働きます。小規模および専門取引会場は相対的なコスト負担が重く、業界再編を促進する可能性があります。
公開上場の代替手段としてのプライベート市場ファイナンス
プライベート市場の資金調達は、有価証券取引所市場における新規上場の短期的な供給を減少させる可能性があります。上場企業としての規制コンプライアンスコストは2024年から18%増加し、企業価値が20億 米ドル未満の企業にとってより困難な道筋を生み出しています。IPO発行量は2026年7月中旬までに2024年比で37%下回りました。ベンチャー支援企業のIPOまでの平均期間は14年であり、プライベートエクイティのバイアウトの平均保有期間は7年と、5.5年から延長されています。このパターンは、企業が最終的に公開市場に戻る場合でも、上場手数料やその他の発行市場収益を遅らせます。確立された発行体との関係と資本市場機能を持つ取引所は、延期された出口が市場に出てきた際により有利な立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
市場機能別:流通市場インフラが収益を支え、発行市場が加速
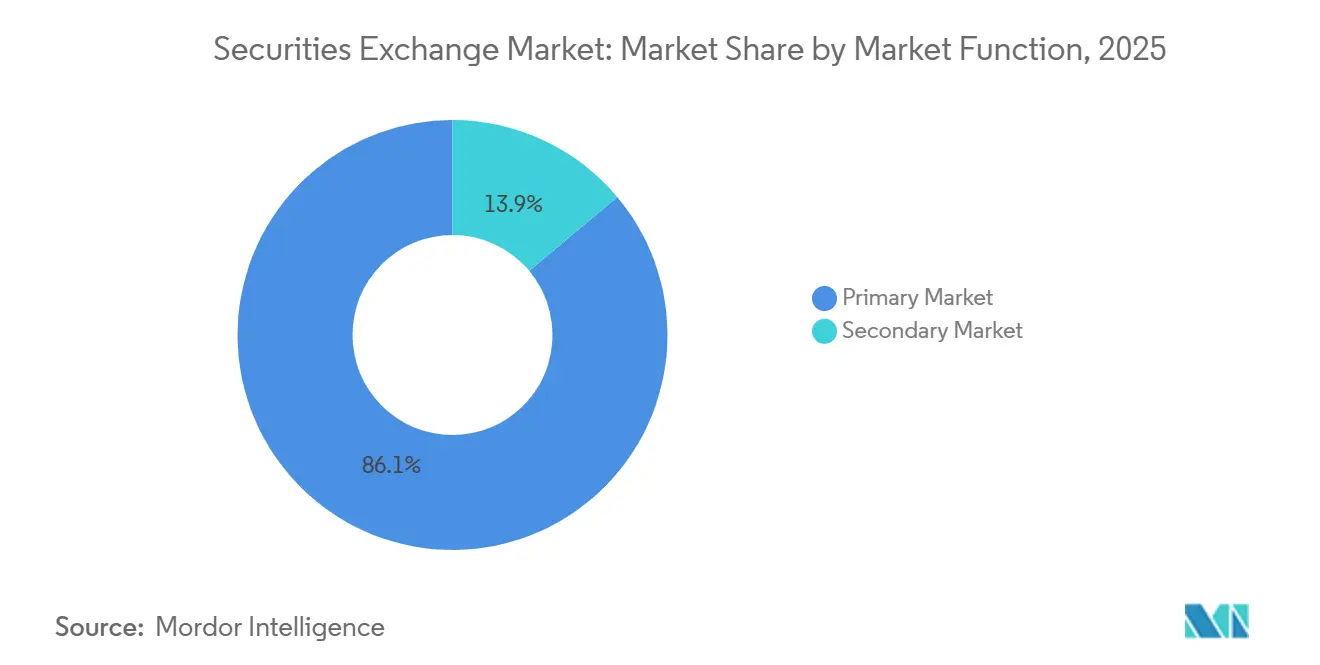
流通市場は2025年の有価証券取引所収益シェアの86.1%を占めました。これは継続的な価格発見と注文マッチングが繰り返しの取引収益を支えるためです。機関投資家のブロック注文、アルゴリズムによるマーケットメイキング、および個人投資家のフローがこのセグメントの規模を支えています。取引所外取引会場は同じ注文フローをめぐって競争しており、特に米国株式市場においてその傾向が顕著です。それでも、流通市場インフラは流動性と取引活動の基盤であり続けています。その規模は、複数の投資家グループにわたる取引所システムの日常的な利用を反映しています。
発行市場は2031年にかけてCAGR 7.2%で拡大する見込みであり、市場機能セグメントの中で最も成長が速いセグメントとなっています。トークン化証券とダイレクトリスティングは、従来の新規株式公開を超えて資本形成を広げます。米国証券取引委員会(SEC)の新興成長企業審査は、新規発行体の回復経路に影響を与える可能性があります。欧州連合の資本市場同盟フレームワークも公開発行の環境に影響を与えます。オンチェーン発行は発行時点から流通市場での取引を可能にし、発行市場と流通市場の間の分離を縮小する可能性があります。
商品・資産クラス別:リバティブの優位性がETFの構造的変化を覆い隠す
デリバティブは2025年の有価証券取引所収益シェアの37.6%を占め、株式・商品・金利契約によって支えられています。2026年7月までの世界デリバティブ取引量は前年比36.4%増加しました。株式契約が最大の絶対的増加をもたらし、エネルギーデリバティブは62.3%増加しました。このセグメントはヘッジと方向性取引の双方からの需要の恩恵を受けています。幅広い商品ラインナップにより、大手オペレーターは複数の資産クラスへのエクスポージャーを持ちます。
ETFおよびETPは2031年にかけてCAGR 9.4%で成長する見込みです。PwCは世界のETF運用資産残高が2030年6月までに35 トリリオン 米ドルに達すると予想しており、2025年末の19.84 トリリオン 米ドルと比較されます。現物株式と債券は引き続き取引所収益の重要な源泉であり、GSSS債券の発行額は2026年第1四半期に2,700億 米ドルに達しました。仕組商品およびその他の上場証券は、元本保護とボラティリティオーバーレイに対する専門的な需要に応えます。アクティブETFの新規設定は、発行体にとって取引所ベースの価格透明性の重要性が高まっていることを示しています。
サービス・収益源別:データの収益化が取引所の収益構造を再形成
取引・執行サービスは2025年の有価証券取引所収益シェアの42.3%を占めました。これらのサービスは現物市場とデリバティブ市場にわたる活動の量と構成に連動しています。多くの取引所ビジネスモデルにおいて、取引に直接関わるコア部分です。高頻度取引はまた、市場接続性と清算サービスへの関連需要を支えます。オペレーターが提供内容を多様化する中でも、この収益源は引き続き重要です。
市場データ・インデックス・アナリティクスは2031年にかけてCAGR 9.1%で成長する見込みであり、サービス部門の中で最も高い成長率です。Nasdaqは2026年第2四半期に年換算経常収益が33億 米ドルと報告し、前年比11%増となった一方、フィナンシャルテクノロジーの年換算経常収益は16%増加しました。LSEGは2025年のFTSE Russell収益が7.3%増、マーケッツ収益が8.9%増と報告しました。Euronextは2026年第2四半期のアドバンスト・データ・ソリューション収益が7,230万ユーロ(7,810万 米ドル)と報告し、前年比11%増となりました。上場サービスはプライベート市場の資金調達にさらされている一方、ポストトレードおよびコネクティビティサービスはT+1投資の恩恵を受けます。データとアナリティクスは利益率においてますます重要になっていますが、テクノロジープラットフォームも情報サービス収益をめぐって競争しています。
参加者タイプ別:バイサイドの規模と個人投資家の構造的モメンタムが共存
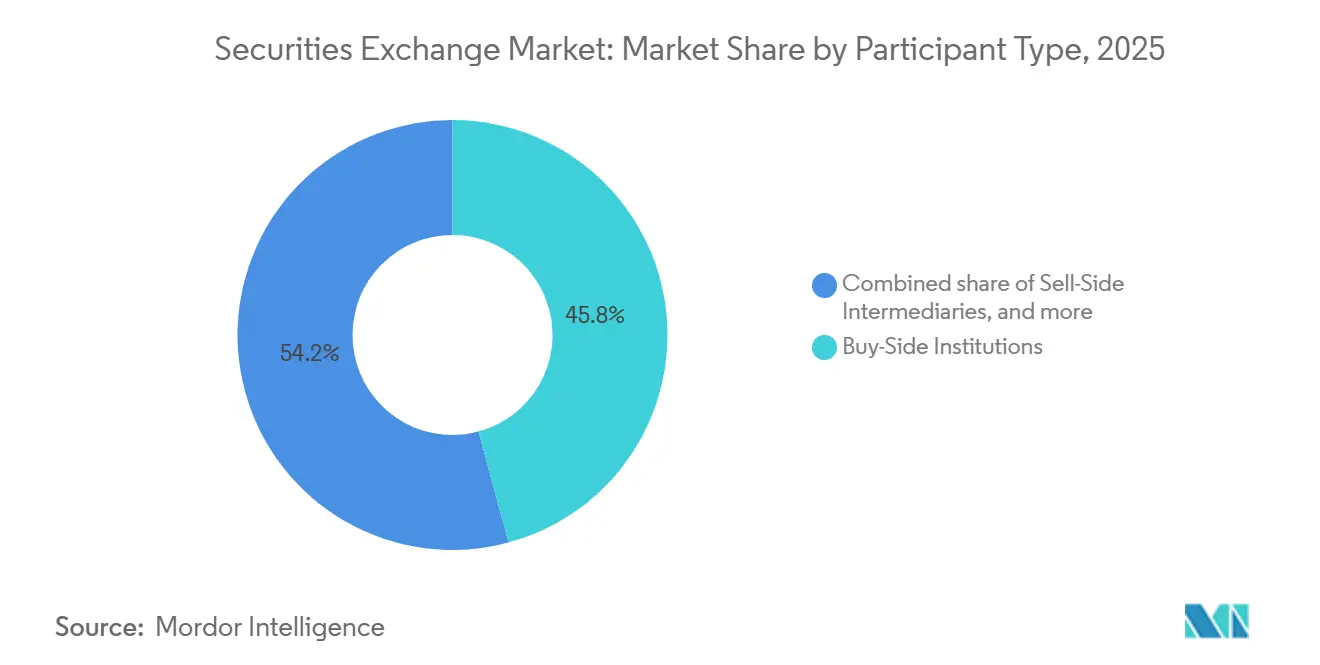
バイサイド機関は2025年の有価証券取引所収益シェアの45.8%を占めました。年金基金、資産運用会社、ヘッジファンドは、取引所システムを通じてブロック注文とアルゴリズム注文の相当部分を指示します。セルサイドの仲介業者と流動性プロバイダーは価格形成と市場の厚みを支えます。発行体は発行市場サイクルに連動した上場・資本形成サービスを利用します。この組み合わせにより、機関投資家の活動が取引所収益の中心となっています。
個人投資家は2031年にかけてCAGR 8.3%で成長する見込みであり、参加者タイプの中で最も高い成長率です。個人投資家のオプション取引は米国取引会場に高手数料の取引量をもたらす可能性があり、ペイメント・フォー・オダーフローのデータによると個人投資家の取引活動は2025年第3四半期に前年比51%増加しました。インド証券取引委員会(SEBI)はFY26にデマット口座が2億2,500万件に達したと報告しました。個人投資家の参加拡大は、取引所インフラコストの同等の増加を必要とせずに参加者基盤を拡大します。また、アクセスしやすい商品とデジタル証券仲介接続への需要も高まります。
取引所タイプ別:マルチアセットの統合とデジタル取引会場の台頭が並行して進む
マルチアセット取引所グループは2025年の有価証券取引所収益シェアの53.2%を占めました。これらのグループのポジションは株式・債券・デリバティブにまたがっています。クロスセリング、データバンドル、および清算ネットワークがそのビジネスモデルを支えています。国内取引所は国内の価格発見と上場サービスを提供します。地域間・クロスボーダー取引会場は国際的な資本フローを支え、専門取引所は商品・エネルギーデリバティブにおいて引き続き重要です。
デジタル・トークン化証券取引会場は2031年にかけてCAGR 18.2%で成長する見込みです。このセグメントの有価証券取引所市場規模は規制フレームワークと計画中の運営インフラによって支えられており、NYSE National規則7.39とDTCCが計画する2026年10月のサービス開始は、政策立案から実際の運用への道筋を提供します。この予測は、より広範な普及に先立つインフラ投資を反映しています。先行する既存プレイヤーはコンプライアンス・清算・流通機能を持ち、その地位を支えることができます。それでもデジタル取引会場は従来の取引所グループに競争圧力を加えています。
地域分析
北米は2025年の有価証券取引所収益シェアの40.5%を占め、米国の資本市場の深さを反映しています。米国上場取引所は世界の株式・オプション活動において中心的な役割を担っています。取引所外取引は2025年の全四半期において米国株式活動の50%を超え、取引所内の継続的な取引量は2025年第3四半期に42.7%まで低下しました。オペレーターは注文タイプの開発、時間外取引、およびトークン化証券インフラを通じて対応しています。TMX Groupはメンバーエクスチェンジ(MEMX)とBOXの組み合わせに8億 米ドルを投資し、上場オプション取引量の10%を占めることが期待される23億 米ドルの米国上場オプション事業体を創設しました。
欧州はEuronextのネットワークとDeutsche BörseのEurexフランチャイズを通じて有価証券取引所市場において引き続き重要です。Euronextの資本市場・データソリューション収益は2026年第2四半期に前年比17.2%増加し、発行市場収益は5,420万ユーロ(5,850万 米ドル)と前年比16.4%増となりました。Deutsche Börseは2026年通期の純収益が64億ユーロ(69億 米ドル)超となる見込みであり、欧州連合のT+1移行は2027年10月11日までに大規模な自動化投資を必要とします。中東・アフリカも重要性を増しており、Nasdaq Dubaiの未償還債務証券は2026年9月に1,439億 米ドルを超え、ESG関連上場が275億 米ドルを含んでいます。
アジア太平洋地域は2031年にかけてCAGR 7.5%で成長する見込みであり、有価証取引所市場において最も成長が速い地域です。インドは2025年にIPO件数で世界第1位となり、2026年には時価総額が4.4 トリリオン 米ドルを記録しました。FY26のメインボードIPO資金調達額は1.8ラーク・クロール・ルピー(211億 米ドル)に達し、366社が新規上場しました。2026年の報告によると、アジアは世界の上場企業の56%を占めましたが、バリュエーションの割引は引き続き懸念事項でした。Hong Kong Exchanges and Clearing Limitedは2027年第4四半期に現物市場のT+1決済サイクルを提案し、日本の2026年3月のデリバティブ取引額は587兆円(3.9 トリリオン 米ドル)に達し、調査対象企業の66%が今後3年間でアジア太平洋地域のビジネスを拡大する計画を持っていました。
競合環境
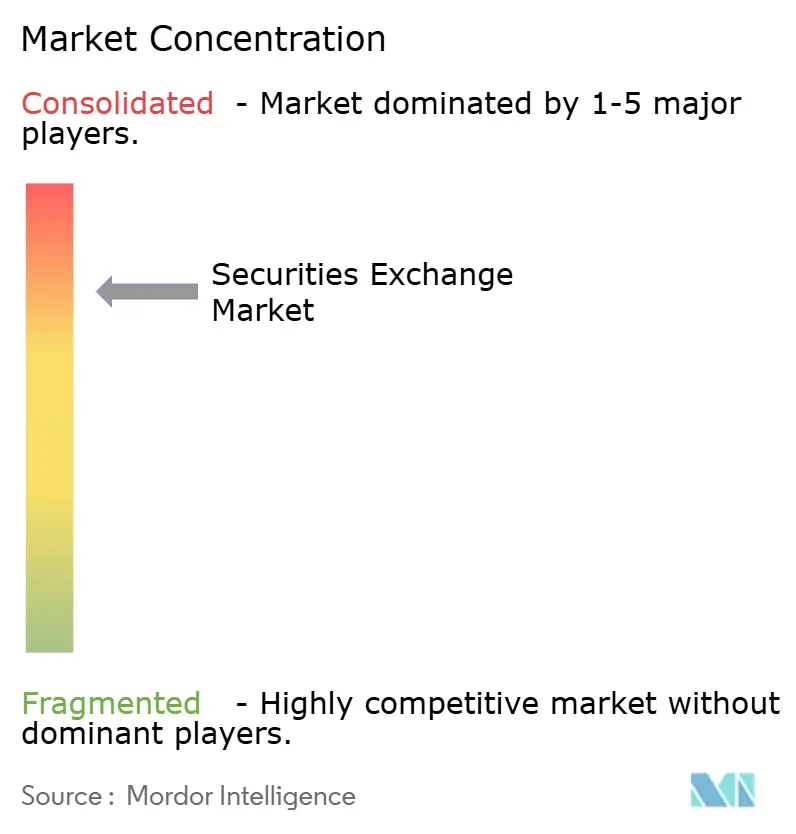
有価証券取引所市場には、集中した世界的なインフラグループと幅広い国内・専門取引会場が共存しています。ICE、Nasdaq、LSEG、Deutsche Börse、およびCMEは取引・清算・市場データサービスにわたって事業を展開しています。国内・専門取引所は国内および資産特化の注文フローをめぐって競争を続けており、この構造により大手グループは複数の事業にわたってテクノロジーおよびコンプライアンスコストを分散させることができます。また、特定の地域市場や商品に特化した取引会場にも余地を残しています。
ICEによるMarketAxessの買収計画は、主要企業が固定収益取引においてスケールを構築するために買収を活用していることを示しています。この取引の株式価値は60億 米ドルで、33%のプレミアムを表しています。これにより、ICEの地位は推定145.1 トリリオン 米ドルの世界債券市場に拡大します。TMX GroupのMEMX-BOX取引も同様のアプローチに従い、取引会場を統合して上場オプション取引量の10%のシェアが期待される米国オプションオペレーターを構築します。有価証券取引所市場は引き続き、取引テクノロジー・清算・データサービスを接続できる企業を優遇しています。
テクノロジーは有価証券取引所市場における競争の主要な基盤となっています。ICEは2025年末時点で自社インデックスにベンチマークされたETF資産が7,940億 米ドルと報告し、2024年比で20%超増加しました。NasdaqのフィナンシャルテクノロジーのCAGRは2026年第2四半期に前年比16%増加しました。ICE、Nasdaq、およびDTCCも2026年中にトークン化関連のインフラ取り組みを推進しており、個人投資家向け債券アクセス、気候・カーボンインフラ、およびプログラマブル決済は、既存オペレーターがデータ資産を持ちながらも、より広範な消費者向け流通を必要とする可能性がある分野です。トークン化証券オペレーターとポストトレードテクノロジープロバイダーは、これらの分野においてさらなる競争圧力を加えています。
有価証券取引所業界のリーダー企業
-
CME Group Inc.
-
Intercontinental Exchange, Inc.
-
London Stock Exchange Group plc
-
Deutsche Börse AG
-
Nasdaq, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:BroadridgeはDLXを立ち上げました。DLXはDTCCトークン化サービスにCantonおよびその他のチェーンを介して接続するエンドツーエンドのトークン化・デジタル資産インフラプラットフォームであり、1日あたり3,500億 米ドル超の活動を処理します。DLXは金融機関に対し、既存のコントロールと接続性を維持しながらオンチェーン業務への加速された道筋を提供します。
- 2026年9月:Nasdaq Dubaiは中国・アラブ諸国再生可能エネルギー協力をテーマに、中国工商銀行(ICBC)による7億1,300万 米ドルのデュアルカレンシーグリーンボンドを上場しました。米ドルトランシェは3.8倍の超過申込となりました。Nasdaq Dubaiの未償還債務総額は1,439億 米ドルを超え、ESG関連上場が275億 米ドルを含んでいます。
- 2026年7月:Securitize Corp.はティッカーシンボルSECZでニューヨーク証券取引所(NYSE)に上場し、同時にAvalancheおよびSolana上で普通株式をトークン化し、上場日にパブリックエクイティをオンチェーンで実現した最初の企業となりました。これにより、トークン化証券が既存の米国証券法の下で発行できることが実証され、取引所上場デジタルエクイティの構造的な先例が確立されました。
- 2026年7月:ICEはMarketAxessを株式価値60億 米ドル(33%プレミアム)で買収する最終合意を発表し、90カ国以上の2,100の機関投資家クライアントを対象とした固定収益エコシステムを構築します。3年以内に年間ランレートシナジー1億 米ドルを目標とし、2027年上半期のクロージングが見込まれています。
世界の有価証券取引所市場レポートの調査範囲
| 発行市場 |
| 流通市場 |
| 現物株式 | |
| 債券 | 国債 |
| 社債 | |
| グリーン・ソーシャル・サステナビリティ・サステナビリティリンク債 | |
| その他の債券 | |
| デリバティブ | 株式デリバティブ |
| 商品デリバティブ | |
| その他のデリバティブ | |
| 上場投資信託および上場取引型商品 | 株式ETF・ETP |
| 債券ETF・ETP | |
| 商品ETF・ETP | |
| マルチアセット・テーマ型ETF・ETP | |
| 仕組商品およびその他の上場証券 |
| 取引・執行サービス |
| 上場・発行体サービス |
| ポストトレードサービス |
| 市場データ・インデックス・アナリティクス |
| コネクティビティ・アクセス・テクノロジーサービス |
| その他の取引所関連サービス |
| バイサイド機関 |
| セルサイド仲介業者 |
| 流動性プロバイダー |
| 発行体 |
| 個人投資家 |
| 専門・単一資産取引所 |
| マルチアセット取引所グループ |
| 国内取引所 |
| 地域・クロスボーダー取引所 |
| デジタル証券・トークン化証券取引会場 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 市場機能別 | 発行市場 | |
| 流通市場 | ||
| 商品・資産クラス別 | 現物株式 | |
| 債券 | 国債 | |
| 社債 | ||
| グリーン・ソーシャル・サステナビリティ・サステナビリティリンク債 | ||
| その他の債券 | ||
| デリバティブ | 株式デリバティブ | |
| 商品デリバティブ | ||
| その他のデリバティブ | ||
| 上場投資信託および上場取引型商品 | 株式ETF・ETP | |
| 債券ETF・ETP | ||
| 商品ETF・ETP | ||
| マルチアセット・テーマ型ETF・ETP | ||
| 仕組商品およびその他の上場証券 | ||
| サービスおよび収益源別 | 取引・執行サービス | |
| 上場・発行体サービス | ||
| ポストトレードサービス | ||
| 市場データ・インデックス・アナリティクス | ||
| コネクティビティ・アクセス・テクノロジーサービス | ||
| その他の取引所関連サービス | ||
| 参加者タイプ別 | バイサイド機関 | |
| セルサイド仲介業者 | ||
| 流動性プロバイダー | ||
| 発行体 | ||
| 個人投資家 | ||
| 取引所タイプ別 | 専門・単一資産取引所 | |
| マルチアセット取引所グループ | ||
| 国内取引所 | ||
| 地域・クロスボーダー取引所 | ||
| デジタル証券・トークン化証券取引会場 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
有価証券取引所の成長を牽引しているものは何ですか?
電子取引、デリバティブ活動、個人投資家の証券仲介アクセス、ETFの拡大、およびデータサービスが成長を支えています。有価証券取引所市場は2031年にかけてCAGR 6.2%で成長する見込みです。トークン化商品とサステナブル債券の上場も、上場・取引・ポストトレードサービスの機会を創出します。オペレーターはこれらの変化に対応するため、テクノロジー・清算・データ機能に投資しています。
最も高い成長見通しを持つ商品はどれですか?
ETFおよびETPは2031年にかけてCAGR 9.4%という最も高い商品成長率が見込まれています。有価証券取引所市場は、ETFの設定・解約活動が原資産の株式・債券市場の流動性を支える際に恩恵を受けます。アクティブETFの新規設定も2025年に従来のパッシブ追跡を超えて拡大しました。
デリバティブが取引所オペレーターにとって重要な理由は何ですか?
デリバティブは2025年に37.6%のシェアを保有し、世界の上場契約取引量は2026年7月までに885.8億枚に達しました。有価証券取引所市場は株式・商品・金利契約の活動から取引・清算・コネクティビティ収益を得ています。短期オプションの成長もザラバのリスク管理の重要性を高めています。
有価証券取引所において最も成長が速い地域はどこですか?
アジア太平洋地域はインド、中国、香港、日本に支えられ、2031年にかけてCAGR 7.5%で成長する見込みです。この地域の有価証券取引所市場はインドの記録的な資金調達、中国のオプション活動の増加、および香港の決済近代化から恩恵を受けています。日本も2026年3月に記録的なデリバティブ取引額を報告しました。
トークン化証券は取引所にどのような影響を与えていますか?
デジタル・トークン化証券取引会場は新たな規制・ポストトレードインフラに支えられ、2031年にかけてCAGR 18.2%で成長する見込みです。有価証券取引所市場は、取引・カストディ・決済システムがトークン化形式の証券をサポートする準備を進める中で適応しています。NYSE NationalとDTCCは2026年中に関連する進展を遂げました。
最大のサービス収益源は何ですか?
取引・執行サービスは2025年に42.3%のシェアを保有し、市場データ・インデックス・アナリティクスセグメントはCAGR 9.1%で成長する見込みです。有価証券取引所市場は、インデックスライセンス・アナリティクスサブスクリプション・コンプライアンスデータ商品を通じた経常的な情報サービス収益への注力を高めています。これらのサービスは取引ベースの活動からの収益を補完します。有価証券取引所市場はまた、参加者全体および取引される商品の全範囲にわたる強靭なテクノロジーと信頼性の高い流通リンクにも依存しています。