
Taille et part du marché des bourses de valeurs mobilières
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 70.65 Milliards de dollars |
| Taille du Marché (2031) | 95.60 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.23 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
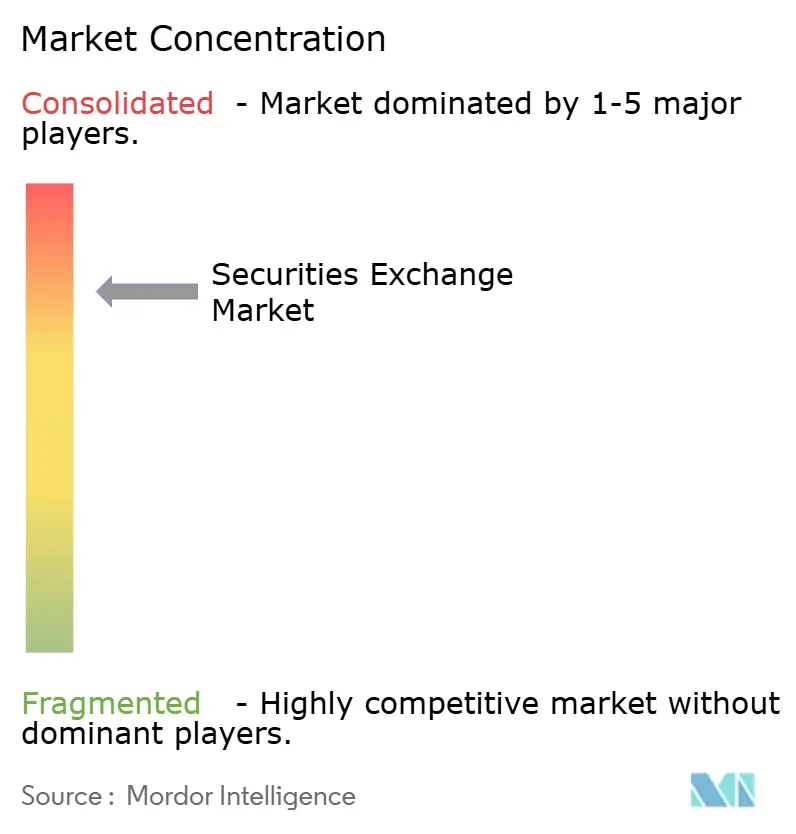
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des bourses de valeurs mobilières par Mordor Intelligence
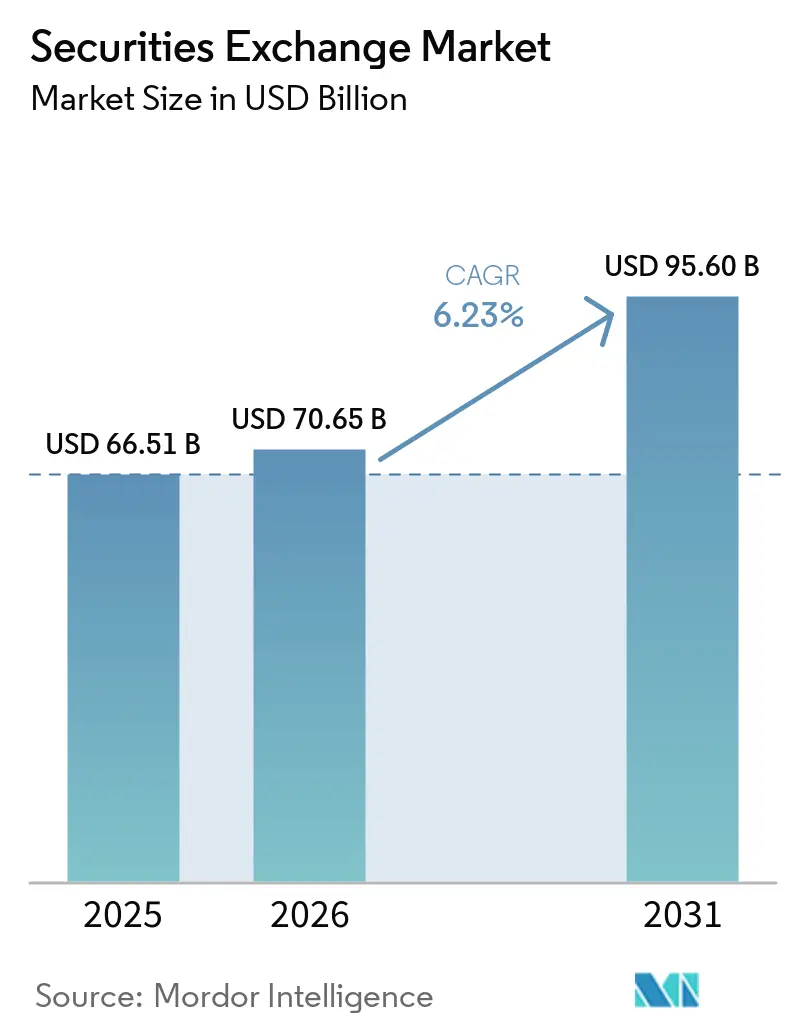
La taille du marché des bourses de valeurs mobilières devrait s'étendre de 66,51 milliards USD en 2025 et 70,65 milliards USD en 2026 à 95,60 milliards USD d'ici 2031, enregistrant un CAGR de 6,23 % entre 2026 et 2031.
Le marché des bourses de valeurs mobilières est soutenu par une utilisation plus large de la mise en correspondance électronique des ordres, des systèmes post-négociation plus robustes et un accès élargi aux services de courtage numérique. L'activité sur les dérivés négociés en bourse reste également importante, le volume mondial atteignant 88,58 milliards de contrats jusqu'en juillet 2026, en hausse de 36,4 % par rapport à la même période de 2025. Les contrats sur actions ont représenté une grande partie de cette augmentation, tandis que les dérivés sur l'énergie ont enregistré une croissance particulièrement rapide. Le marché des bourses de valeurs mobilières bénéficie également du soutien des fonds négociés en bourse, des produits indiciels, des titres tokenisés et des cotations de dette durable. Les grands opérateurs répondent en investissant dans les produits de données, les capacités de compensation et l'infrastructure de tokenisation, tandis que les plateformes alternatives continuent de se disputer les flux d'ordres.
Points clés du rapport
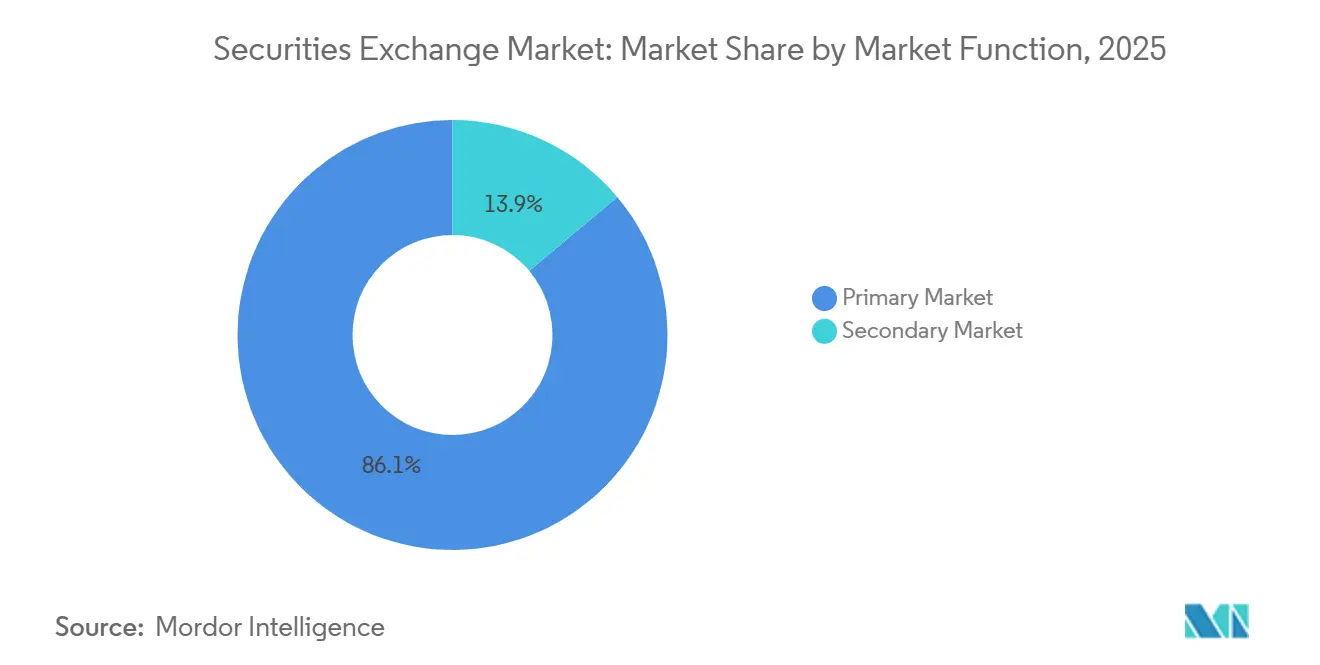
- Par fonction de marché, les marchés secondaires ont capturé 86,1 % de la part du marché des bourses de valeurs mobilières en 2025, tandis que les marchés primaires devraient croître à un CAGR de 7,2 % jusqu'en 2031.
- Par instrument et classe d'actifs, les dérivés ont capturé 37,6 % de la part du marché des bourses de valeurs mobilières en 2025, tandis que les ETF et ETP devraient croître à un CAGR de 9,4 % jusqu'en 2031.
- Par service et flux de revenus, les services de négociation et d'exécution ont capturé 42,3 % de la part du marché des bourses de valeurs mobilières en 2025, tandis que les données de marché, les indices et l'analytique devraient croître à un CAGR de 9,1 % jusqu'en 2031.
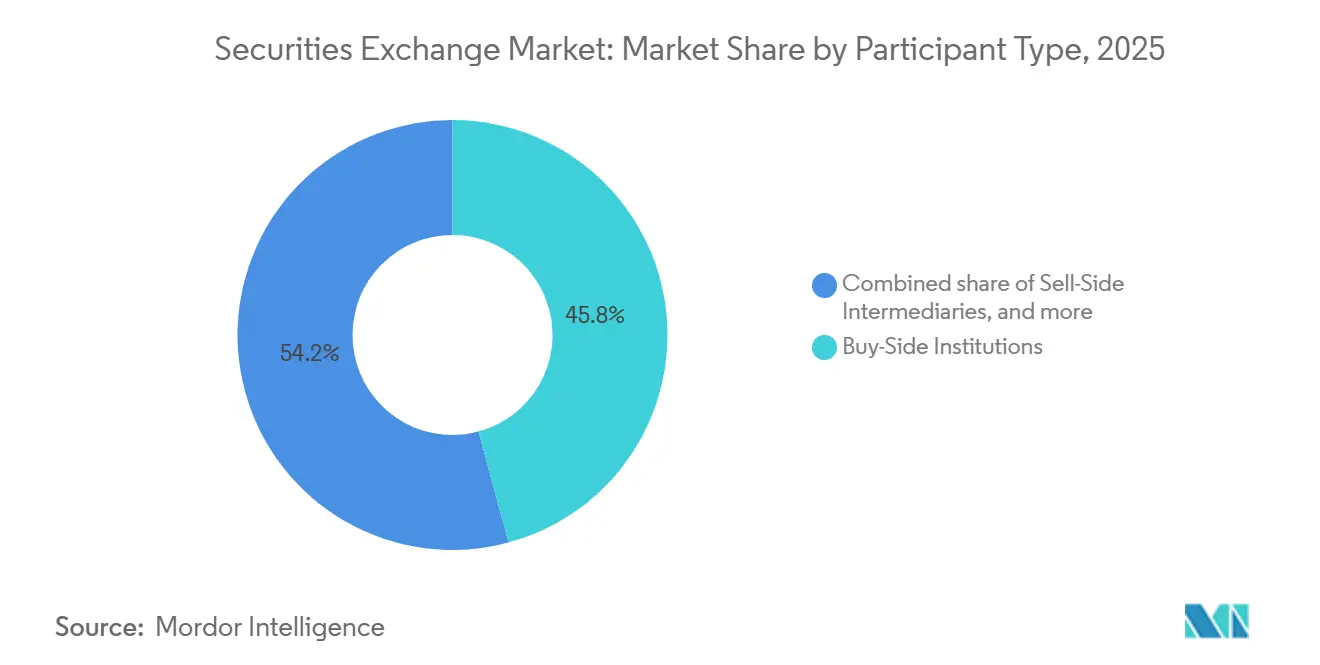
- Par type de participant, les institutions côté achat ont capturé 45,8 % de la part du marché des bourses de valeurs mobilières en 2025, tandis que les investisseurs particuliers devraient croître à un CAGR de 8,3 % jusqu'en 2031.
- Par type de bourse, les groupes de bourses multi-actifs ont capturé 53,2 % de la part du marché des bourses de valeurs mobilières en 2025, tandis que les plateformes de titres numériques et tokenisés devraient croître à un CAGR de 18,2 % jusqu'en 2031.
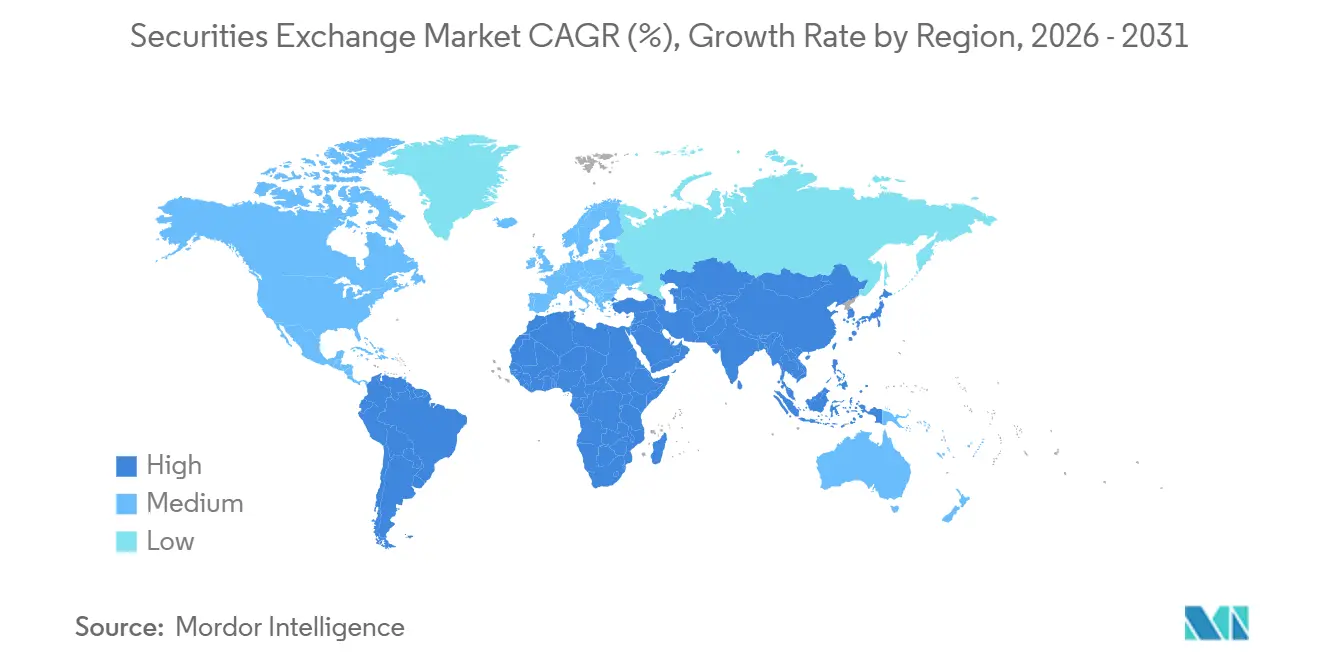
- Par géographie, l'Amérique du Nord a capturé 40,5 % de la part du marché des bourses de valeurs mobilières en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,5 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des bourses de valeurs mobilières
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Accès au courtage numérique et participation des investisseurs particuliers | +1.2% | Mondial : intensité la plus élevée en Amérique du Nord, en Inde et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Investissement transfrontalier et cotations internationales | +0.7% | Mondial ; premiers gains à Hong Kong, Singapour, aux Émirats arabes unis et à Londres | Moyen terme (2 à 4 ans) |
| Adoption des dérivés pour la couverture et la gestion des risques | +1.3% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord et l'Europe | Court à moyen terme |
| Croissance des ETF, de l'indexation et de l'investissement passif | +1.0% | Amérique du Nord en premier lieu ; expansion rapide en Europe et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Négociation en heures étendues et modernisation de l'infrastructure T+1 | +0.5% | Amérique du Nord (achevée) ; Europe (T4 2027) ; Asie-Pacifique (en préparation) | Moyen terme (2 à 4 ans) |
| Titres tokenisés, obligations vertes et marchés d'actifs numériques | +0.8% | Mondial ; activité pionnière aux États-Unis, aux Émirats arabes unis et à Singapour | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accès au courtage numérique et participation des investisseurs particuliers
La participation des investisseurs particuliers est devenue une source continue d'activité de négociation pour le marché des bourses de valeurs mobilières. Charles Schwab a ouvert 1,4 million de comptes de courtage au T2 2026, portant le total de ses comptes clients à 48 millions, tandis que les actifs clients ont augmenté de 22 % en glissement annuel pour atteindre 13,08 billions USD[1]. La Bourse nationale de l'Inde a dépassé 130 millions d'investisseurs uniques en 2026 après avoir ajouté 10 millions d'investisseurs en 7 mois, et 72 millions de nouveaux comptes SIP ont été ouverts au cours de l'exercice 2026. En Chine, le volume quotidien moyen des options négociées en bourse a augmenté de 52,6 % en glissement annuel au premier semestre 2026, principalement en raison de l'activité des investisseurs particuliers sur les options d'ETF d'indices technologiques. Les investisseurs particuliers ont représenté 35 % du volume des actions américaines en avril 2025 dans des conditions volatiles, et leur activité croissante sur les options soutient des volumes de contrats à frais plus élevés pour les opérateurs de bourses.
Croissance des ETF, de l'indexation et de l'investissement passif
La croissance des ETF élargit la gamme de produits négociés et compensés par le marché des bourses de valeurs mobilières. Les actifs mondiaux sous gestion des ETF ont atteint 19,84 billions USD à fin 2025, après une augmentation de 33 % par rapport à 2024. Les entrées nettes record ont atteint 2,1 billions USD en 2025, soit près de 3,5 fois les flux enregistrés par les fonds communs de placement. Les lancements d'ETF actifs ont augmenté de 72 % en 2025, montrant que le format s'étend au-delà du suivi passif d'indices[2]. L'activité de création et de rachat peut ajouter de la liquidité aux marchés sous-jacents des actions au comptant et des titres à revenu fixe, ce qui soutient les revenus des bourses basés sur les transactions. Près de 80 % des répondants à l'enquête PwC s'attendaient à ce que la tokenisation élargisse la portée mondiale des ETF dans un délai de 2 à 3 ans.
Adoption des dérivés pour la couverture et la gestion des risques
La demande de dérivés reste un moteur majeur pour le marché des bourses de valeurs mobilières, car les activités de couverture et de négociation utilisent toutes deux des contrats cotés. Le volume mondial des dérivés négociés en bourse a atteint 88,58 milliards de contrats jusqu'en juillet 2026, avec des contrats sur actions en hausse de 38,4 % et des dérivés sur l'énergie en hausse de 62,3 % par rapport à la même période de 2025[3]. L'Asie-Pacifique a enregistré 59,13 milliards de contrats, représentant 67 % du total mondial depuis le début de l'année. Japan Exchange Group a déclaré une valeur de négociation de dérivés pour l'exercice 2025 de 3 994 billions JPY (26,8 billions USD), et la valeur de mars 2026 a atteint un record de 587 billions JPY (3,9 billions USD). Eurex a déclaré que le volume des dérivés sur actions a augmenté de 18 % et le volume des dérivés sur taux d'intérêt a augmenté de 23 % en juillet 2026 par rapport à juillet 2025. Des volumes plus élevés dans les options à court terme augmentent l'activité intrajournalière et font de la compensation, des marges et des contrôles des risques des éléments centraux des opérations des plateformes.
Titres tokenisés, obligations vertes et marchés d'actifs numériques
Les instruments tokenisés et les produits de finance durable créent de nouvelles opportunités de cotation, de négociation et de post-négociation pour le marché des bourses de valeurs mobilières. La règle 7.39 du NYSE National est entrée en vigueur en mai 2026 et a permis la négociation de titres sous forme tokenisée dans le cadre du programme pilote applicable. La DTCC prévoit de lancer son service de tokenisation DTC en octobre 2026 après avoir traité 4,7 quadrillions USD de transactions sur titres en 2025[4]. L'émission cumulée d'obligations durables labellisées a atteint 7,25 billions USD en mars 2026, et les obligations vertes représentaient 64 % des 270 milliards USD émis au T1 2026. Le soutien politique aux produits cotés et au financement direct peut soutenir la demande d'instruments basés sur les bourses en Chine. Les opérateurs investissant dans l'émission numérique et les systèmes post-négociation peuvent servir à la fois les produits tokenisés et les instruments durables grâce à une infrastructure connectée.
Analyse de l'impact des contraintes*
| Contrainte | % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Complexité réglementaire et coûts de conformité | -1.6% | Mondial ; charge la plus élevée en Amérique du Nord et en Europe | Court à moyen terme |
| Risques liés à la cybersécurité, à la protection des données et à la résilience opérationnelle | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Financement sur les marchés privés comme alternative aux cotations publiques | -1.4% | Amérique du Nord et Europe principalement, avec émergence en Asie-Pacifique | Moyen à long terme |
| Fragmentation post-négociation, intensité des garanties et friction de règlement | -0.7% | Mondial ; les impacts transfrontaliers sont les plus sévères | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Complexité réglementaire et coûts de conformité
Les exigences réglementaires augmentent les coûts d'exploitation pour les plateformes, les courtiers-négociants et les autres participants au marché des bourses de valeurs mobilières. Les nouvelles exigences en matière de réponse aux incidents et de protection des données ajoutent des obligations de mise en œuvre pour les entreprises réglementées. Le budget du plan CAT NMS 2026 était de 156 millions USD, réduit par rapport à 248 millions USD en 2025, mais il montre toujours l'ampleur des dépenses de surveillance des marchés. Le règlement de l'Union européenne 2025/2075 exige un règlement T+1 d'ici le 11 octobre 2027, tandis que l'ESMA a fixé le 7 décembre 2026 comme première échéance pour les allocations électroniques standardisées. Ces obligations favorisent les grands groupes multi-actifs qui peuvent financer la technologie de conformité et l'automatisation à grande échelle. Les plateformes plus petites et spécialisées font face à une charge de coûts relative plus lourde, ce qui peut favoriser la consolidation.
Financement sur les marchés privés comme alternative aux cotations publiques
Le financement sur les marchés privés peut réduire l'offre à court terme de nouvelles cotations pour le marché des bourses de valeurs mobilières. Les coûts de conformité réglementaire pour le statut de société cotée ont augmenté de 18 % par rapport à 2024, créant un parcours plus difficile pour les entreprises valorisées en dessous de 2 milliards USD. Le volume des émissions d'introductions en bourse était inférieur de 37 % aux niveaux de 2024 jusqu'à mi-juillet 2026. Le délai moyen avant introduction en bourse pour une entreprise soutenue par du capital-risque est de 14 ans, tandis que le rachat moyen par capital-investissement est détenu pendant 7 ans, contre 5,5 ans auparavant. Ce schéma retarde les frais de cotation et autres revenus du marché primaire, même lorsque les entreprises finissent par revenir sur les marchés publics. Les bourses ayant des relations établies avec les émetteurs et des capacités sur les marchés de capitaux restent mieux positionnées lorsque les sorties différées arrivent sur le marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction de marché : l'infrastructure secondaire ancre les revenus tandis que les marchés primaires s'accélèrent
Les marchés secondaires ont capturé 86,1 % de la part des revenus des bourses de valeurs mobilières en 2025, car la découverte continue des prix et la mise en correspondance des ordres soutiennent des revenus de transaction récurrents. Les ordres institutionnels en bloc, la tenue de marché algorithmique et les flux des investisseurs particuliers soutiennent l'ampleur du segment. Les plateformes hors bourse se disputent le même flux d'ordres, notamment sur les actions américaines. Même ainsi, l'infrastructure secondaire reste fondamentale pour la liquidité et l'activité de négociation. Sa taille reflète l'utilisation quotidienne des systèmes de bourse par plusieurs groupes d'investisseurs.
Les marchés primaires devraient se développer à un CAGR de 7,2 % jusqu'en 2031, ce qui en fait le segment à la croissance la plus rapide par fonction de marché. Les titres tokenisés et les cotations directes élargissent la formation de capital au-delà des introductions en bourse conventionnelles. L'examen des entreprises en croissance émergente par la Commission des valeurs mobilières des États-Unis peut influencer le parcours de reprise pour les nouveaux émetteurs. Le cadre de l'Union des marchés de capitaux de l'Union européenne affecte également l'environnement pour les émissions publiques. L'émission sur chaîne peut permettre la négociation secondaire dès le point d'émission, réduisant la séparation entre l'activité primaire et secondaire.
Par instrument/classe d'actifs : la domination des dérivés masque un changement structurel des ETF
Les dérivés ont capturé 37,6 % de la part des revenus des bourses de valeurs mobilières en 2025, soutenus par des contrats sur actions, matières premières et taux d'intérêt. Le volume mondial des dérivés jusqu'en juillet 2026 a augmenté de 36,4 % en glissement annuel. Les contrats sur actions ont enregistré la plus grande augmentation absolue, tandis que les dérivés sur l'énergie ont augmenté de 62,3 %. Le segment bénéficie de la demande à la fois pour la couverture et la négociation directionnelle. Sa large gamme de produits donne aux grands opérateurs une exposition à plusieurs classes d'actifs.
Les ETF et ETP devraient croître à un CAGR de 9,4 % jusqu'en 2031. PwC s'attend à ce que les actifs mondiaux sous gestion des ETF atteignent 35 billions USD d'ici juin 2030, contre 19,84 billions USD à fin 2025. Les actions au comptant et les titres à revenu fixe restent des sources importantes de revenus pour les bourses, et l'émission d'obligations GSSS a atteint 270 milliards USD au T1 2026. Les produits structurés et autres titres cotés répondent à la demande spécialisée de protection du capital et de superpositions de volatilité. Les lancements d'ETF actifs montrent la pertinence croissante de la transparence des prix basée sur les bourses pour les émetteurs.
Par service/flux de revenus : la monétisation des données remodèle l'architecture des revenus des bourses
Les services de négociation et d'exécution ont capturé 42,3 % de la part des revenus des bourses de valeurs mobilières en 2025. Ces services restent liés au volume et à la composition de l'activité sur les marchés au comptant et des dérivés. Ils constituent la partie centrale orientée vers les transactions de nombreux modèles d'affaires des bourses. La négociation à volume élevé soutient également la demande connexe de services de connectivité de marché et de compensation. Ce flux de revenus reste important même lorsque les opérateurs diversifient leurs offres.
Les données de marché, les indices et l'analytique devraient croître à un CAGR de 9,1 % jusqu'en 2031, le taux le plus rapide parmi les flux de services. Nasdaq a déclaré 3,3 milliards USD de revenus récurrents annualisés au T2 2026, en hausse de 11 % en glissement annuel, tandis que les revenus récurrents annualisés de la technologie financière ont augmenté de 16 %. LSEG a déclaré une croissance de 7,3 % des revenus de FTSE Russell et une croissance de 8,9 % des revenus des marchés pour 2025. Euronext a déclaré 72,3 millions EUR (78,1 millions USD) de revenus de solutions de données avancées au T2 2026, en hausse de 11 % en glissement annuel. Les services de cotation restent exposés au financement sur les marchés privés, tandis que les services post-négociation et de connectivité bénéficient de l'investissement T+1. Les données et l'analytique sont de plus en plus importantes pour les marges, mais les plateformes technologiques se disputent également les revenus des services d'information.
Par type de participant : l'ampleur du côté achat coexiste avec la dynamique structurelle des investisseurs particuliers
Les institutions côté achat ont capturé 45,8 % de la part des revenus des bourses de valeurs mobilières en 2025. Les fonds de pension, les gestionnaires d'actifs et les fonds spéculatifs dirigent une part substantielle des ordres en bloc et algorithmiques via les systèmes de bourse. Les intermédiaires côté vente et les fournisseurs de liquidité soutiennent la formation des prix et la profondeur du marché. Les émetteurs utilisent des services de cotation et de formation de capital liés aux cycles du marché primaire. Cette combinaison rend l'activité institutionnelle centrale pour les revenus des bourses.
Les investisseurs particuliers devraient croître à un CAGR de 8,3 % jusqu'en 2031, le taux le plus rapide parmi les types de participants. La négociation d'options par les investisseurs particuliers peut produire des volumes à frais plus élevés pour les plateformes américaines, et les données de paiement pour flux d'ordres ont montré que l'activité de négociation des investisseurs particuliers a augmenté de 51 % en glissement annuel au T3 2025. Le SEBI a déclaré que les comptes dématérialisés ont atteint 225 millions au cours de l'exercice 2026. Une plus grande participation des investisseurs particuliers élargit la base de participants sans nécessiter des augmentations équivalentes des coûts d'infrastructure des bourses. Cela s'ajoute également à la demande de produits accessibles et de connexions de courtage numérique.
Par type de bourse : la consolidation multi-actifs se déroule en parallèle avec l'émergence des plateformes numériques
Les groupes de bourses multi-actifs ont capturé 53,2 % de la part des revenus des bourses de valeurs mobilières en 2025. Leurs positions couvrent les actions, les titres à revenu fixe et les dérivés. La vente croisée, les offres groupées de données et les réseaux de compensation soutiennent leurs modèles d'affaires. Les bourses nationales assurent la découverte des prix intérieurs et les services de cotation. Les plateformes régionales et transfrontalières soutiennent les flux de capitaux internationaux, tandis que les bourses spécialisées restent importantes dans les dérivés sur matières premières et l'énergie.
Les plateformes de titres numériques et tokenisés devraient croître à un CAGR de 18,2 % jusqu'en 2031. La taille du marché des bourses de valeurs mobilières pour ce segment est soutenue par des cadres réglementaires et une infrastructure opérationnelle planifiée, et la règle 7.39 du NYSE National et le lancement de service prévu par la DTCC en octobre 2026 fournissent une voie du développement politique à l'utilisation opérationnelle. Les prévisions reflètent les investissements en infrastructure en amont d'une adoption plus large. Les acteurs établis pionniers disposent de capacités de conformité, de compensation et de distribution qui peuvent soutenir leur position. Les plateformes numériques ajoutent néanmoins une pression concurrentielle sur les groupes de bourses traditionnels.
Analyse géographique
L'Amérique du Nord a capturé 40,5 % de la part des revenus des bourses de valeurs mobilières en 2025, reflétant la profondeur des marchés de capitaux aux États-Unis. Les bourses cotées aux États-Unis jouent un rôle central dans l'activité mondiale sur les actions et les options. La négociation hors bourse a dépassé 50 % de l'activité sur les actions américaines à chaque trimestre de 2025, réduisant le volume de négociation continue en bourse à 42,7 % au T3 2025. Les opérateurs répondent par le développement de types d'ordres, la négociation en heures étendues et l'infrastructure de titres tokenisés. TMX Group a investi 800 millions USD dans la combinaison MEMX-BOX, créant une entité d'options cotées aux États-Unis de 2,3 milliards USD dont on s'attend à ce qu'elle détienne 10 % du volume des options cotées.
L'Europe reste importante pour le marché des bourses de valeurs mobilières grâce au réseau d'Euronext et à la franchise Eurex de Deutsche Börse. Les revenus des marchés de capitaux et des solutions de données d'Euronext ont augmenté de 17,2 % en glissement annuel au T2 2026, tandis que ses revenus des marchés primaires étaient de 54,2 millions EUR (58,5 millions USD), en hausse de 16,4 %. Deutsche Börse prévoit un chiffre d'affaires net annuel 2026 de plus de 6,4 milliards EUR (6,9 milliards USD), et la transition T+1 de l'Union européenne nécessite un investissement matériel en automatisation avant le 11 octobre 2027. Le Moyen-Orient et l'Afrique ont également gagné en pertinence, les titres de créance en circulation de Nasdaq Dubaï ayant dépassé 143,9 milliards USD en septembre 2026, dont 27,5 milliards USD en cotations liées aux critères ESG.
L'Asie-Pacifique devrait croître à un CAGR de 7,5 % jusqu'en 2031, le taux géographique le plus rapide du marché des bourses de valeurs mobilières. L'Inde s'est classée première mondiale en volumes d'introductions en bourse en 2025 et a enregistré une capitalisation boursière de 4,4 billions USD en 2026. Les levées de fonds lors d'introductions en bourse sur le marché principal au cours de l'exercice 2026 ont atteint 1,8 lakh crore INR (21,1 milliards USD), avec 366 nouvelles sociétés cotées. Selon les données de 2026, l'Asie représentait 56 % des sociétés cotées dans le monde, bien que les décotes de valorisation restaient une préoccupation. Hong Kong Exchanges and Clearing a proposé un cycle de règlement T+1 pour le marché au comptant au T4 2027, tandis que la valeur des dérivés au Japon en mars 2026 a atteint 587 billions JPY (3,9 billions USD), et 66 % des entreprises interrogées prévoyaient d'étendre leurs activités en Asie-Pacifique au cours des 3 prochaines années.
Paysage concurrentiel
Le marché des bourses de valeurs mobilières regroupe des groupes d'infrastructure mondiaux concentrés aux côtés d'un large éventail de plateformes nationales et spécialisées. ICE, Nasdaq, LSEG, Deutsche Börse et CME opèrent dans les domaines de la négociation, de la compensation et des services de données de marché. Les bourses nationales et spécialisées continuent de se disputer les flux d'ordres domestiques et spécifiques aux actifs, tandis que cette structure permet aux grands groupes de répartir les coûts technologiques et de conformité sur plusieurs activités. Elle laisse également de la place aux plateformes qui servent des marchés régionaux ou des instruments particuliers.
L'acquisition planifiée de MarketAxess par ICE montre comment les grandes entreprises utilisent les acquisitions pour renforcer leur position dans la négociation de titres à revenu fixe. La transaction a une valeur en actions de 6 milliards USD et représente une prime de 33 %. Elle étendrait la position d'ICE sur un marché obligataire mondial estimé à 145,1 billions USD. La transaction MEMX-BOX de TMX Group suit une approche similaire, combinant des plateformes pour créer un opérateur d'options américain avec une part de volume attendue de 10 %. Le marché des bourses de valeurs mobilières continue de favoriser les entreprises capables de connecter la technologie de négociation, la compensation et les services de données.
La technologie est devenue une base clé de la concurrence sur le marché des bourses de valeurs mobilières. ICE a déclaré 794 milliards USD d'actifs d'ETF référencés à ses indices à fin 2025, soit plus de 20 % au-dessus de 2024. Les revenus récurrents annualisés de la technologie financière de Nasdaq ont augmenté de 16 % en glissement annuel au T2 2026. ICE, Nasdaq et la DTCC ont également poursuivi des initiatives d'infrastructure liées à la tokenisation en 2026, tandis que l'accès des investisseurs particuliers aux titres à revenu fixe, l'infrastructure climatique et carbone, et le règlement programmable restent des domaines où les opérateurs établis disposent d'actifs de données mais peuvent avoir besoin d'une distribution plus large orientée vers les consommateurs. Les opérateurs de titres tokenisés et les fournisseurs de technologie post-négociation ajoutent une pression concurrentielle supplémentaire dans ces domaines.
Leaders du secteur des bourses de valeurs mobilières
-
CME Group Inc.
-
Intercontinental Exchange, Inc.
-
London Stock Exchange Group plc
-
Deutsche Börse AG
-
Nasdaq, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Broadridge a lancé DLX, une plateforme d'infrastructure de tokenisation et d'actifs numériques de bout en bout se connectant au service de tokenisation de la DTCC via Canton et d'autres chaînes, traitant plus de 350 milliards USD d'activité quotidienne. DLX offre aux institutions financières une voie accélérée vers les opérations sur chaîne tout en préservant les contrôles et la connectivité existants.
- Septembre 2026 : Nasdaq Dubaï a coté 713 millions USD d'obligations vertes en double devise émises par ICBC dans le cadre d'un thème de coopération en matière d'énergie renouvelable entre la Chine et les États arabes, avec la tranche en USD sursouscrite 3,8 fois. La dette en circulation totale sur Nasdaq Dubaï a dépassé 143,9 milliards USD, dont 27,5 milliards USD en cotations liées aux critères ESG.
- Juillet 2026 : Securitize Corp. est cotée au NYSE sous le symbole SECZ et a simultanément tokenisé ses actions ordinaires sur Avalanche et Solana, devenant la première entreprise à mettre des actions publiques sur chaîne le jour de la cotation. Cela a démontré que les titres tokenisés peuvent être émis en vertu du droit américain existant des valeurs mobilières, établissant un précédent structurel pour les actions numériques cotées en bourse.
- Juillet 2026 : ICE a annoncé un accord définitif pour acquérir MarketAxess pour 6 milliards USD en valeur en actions, une prime de 33 %, créant un écosystème de titres à revenu fixe pour 2 100 clients institutionnels dans plus de 90 pays. Des synergies annualisées de 100 millions USD sont visées dans un délai de 3 ans, avec une clôture attendue au premier semestre 2027.
Portée du rapport mondial sur le marché des bourses de valeurs mobilières
| Marché primaire |
| Marché secondaire |
| Actions au comptant | |
| Titres à revenu fixe | Obligations d'État |
| Obligations d'entreprises | |
| Obligations vertes, sociales, durables et liées à la durabilité | |
| Autres titres à revenu fixe | |
| Dérivés | Dérivés sur actions |
| Dérivés sur matières premières | |
| Autres dérivés | |
| Fonds négociés en bourse et produits négociés en bourse | ETF/ETP sur actions |
| ETF/ETP sur titres à revenu fixe | |
| ETF/ETP sur matières premières | |
| ETF/ETP multi-actifs / thématiques | |
| Produits structurés et autres titres cotés |
| Services de négociation et d'exécution |
| Services de cotation et aux émetteurs |
| Services post-négociation |
| Données de marché, indices et analytique |
| Services de connectivité, d'accès et de technologie |
| Autres services adjacents aux bourses |
| Institutions côté achat |
| Intermédiaires côté vente |
| Fournisseurs de liquidité |
| Émetteurs |
| Investisseurs particuliers |
| Bourses spécialisées / mono-actif |
| Groupes de bourses multi-actifs |
| Bourses nationales |
| Bourses régionales / transfrontalières |
| Plateformes de titres numériques / titres tokenisés |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par fonction de marché | Marché primaire | |
| Marché secondaire | ||
| Par instrument / classe d'actifs | Actions au comptant | |
| Titres à revenu fixe | Obligations d'État | |
| Obligations d'entreprises | ||
| Obligations vertes, sociales, durables et liées à la durabilité | ||
| Autres titres à revenu fixe | ||
| Dérivés | Dérivés sur actions | |
| Dérivés sur matières premières | ||
| Autres dérivés | ||
| Fonds négociés en bourse et produits négociés en bourse | ETF/ETP sur actions | |
| ETF/ETP sur titres à revenu fixe | ||
| ETF/ETP sur matières premières | ||
| ETF/ETP multi-actifs / thématiques | ||
| Produits structurés et autres titres cotés | ||
| Par service et flux de revenus | Services de négociation et d'exécution | |
| Services de cotation et aux émetteurs | ||
| Services post-négociation | ||
| Données de marché, indices et analytique | ||
| Services de connectivité, d'accès et de technologie | ||
| Autres services adjacents aux bourses | ||
| Par type de participant | Institutions côté achat | |
| Intermédiaires côté vente | ||
| Fournisseurs de liquidité | ||
| Émetteurs | ||
| Investisseurs particuliers | ||
| Par type de bourse | Bourses spécialisées / mono-actif | |
| Groupes de bourses multi-actifs | ||
| Bourses nationales | ||
| Bourses régionales / transfrontalières | ||
| Plateformes de titres numériques / titres tokenisés | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quels sont les moteurs de la croissance des bourses de valeurs mobilières ?
La négociation électronique, l'activité sur les dérivés, l'accès au courtage de détail, l'expansion des ETF et les services de données soutiennent la croissance. Le marché des bourses de valeurs mobilières devrait croître à un CAGR de 6,2 % jusqu'en 2031. Les produits tokenisés et les cotations de dette durable créent également des opportunités pour les services de cotation, de négociation et de post-négociation. Les opérateurs investissent dans la technologie, la compensation et les capacités de données pour faire face à ces changements.
Quel instrument présente les meilleures perspectives de croissance ?
Les ETF et ETP affichent le taux de croissance des instruments projeté le plus élevé à 9,4 % de CAGR jusqu'en 2031. Le marché des bourses de valeurs mobilières bénéficie lorsque l'activité de création et de rachat des ETF soutient la liquidité des actions sous-jacentes et des titres à revenu fixe. Les lancements d'ETF actifs se sont également étendus au-delà du suivi passif traditionnel en 2025.
Pourquoi les dérivés sont-ils importants pour les opérateurs de bourses ?
Les dérivés détenaient une part de 37,6 % en 2025 et le volume mondial des contrats cotés a atteint 88,58 milliards jusqu'en juillet 2026. Le marché des bourses de valeurs mobilières tire des revenus de transaction, de compensation et de connectivité de l'activité sur les contrats sur actions, matières premières et taux d'intérêt. La croissance des options à court terme augmente également l'importance des contrôles des risques intrajournaliers.
Quelle région connaît la croissance la plus rapide pour les bourses de valeurs mobilières ?
L'Asie-Pacifique devrait croître à un CAGR de 7,5 % jusqu'en 2031, soutenue par l'Inde, la Chine, Hong Kong et le Japon. Le marché des bourses de valeurs mobilières dans la région bénéficie de levées de fonds record en Inde, d'une activité accrue sur les options en Chine et de la modernisation du règlement à Hong Kong. Le Japon a également déclaré une valeur record des dérivés en mars 2026.
Comment les titres tokenisés affectent-ils les bourses ?
Les plateformes de titres numériques et tokenisés devraient croître à un CAGR de 18,2 % jusqu'en 2031, soutenues par de nouvelles infrastructures réglementaires et post-négociation. Le marché des bourses de valeurs mobilières s'adapte à mesure que les systèmes de négociation, de conservation et de règlement se préparent à prendre en charge les titres sous forme tokenisée. Le NYSE National et la DTCC ont réalisé des progrès connexes en 2026.
Quel est le plus grand flux de revenus de services ?
Les services de négociation et d'exécution détenaient une part de 42,3 % en 2025, tandis que le segment des données de marché, des indices et de l'analytique devrait croître à un CAGR de 9,1 %. Le marché des bourses de valeurs mobilières accroît son attention sur les revenus récurrents des services d'information via la concession de licences d'indices, les abonnements à l'analytique et les produits de données de conformité. Ces services complètent les revenus de l'activité basée sur les transactions. Le marché des bourses de valeurs mobilières s'appuie également sur une technologie résiliente et des liens de distribution fiables entre les participants et l'ensemble des produits négociés.