
Größe und Marktanteil des Wertpapierbörsenmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 70.65 Milliarden US-Dollar |
| Marktgröße (2031) | 95.60 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.23 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Wertpapierbörsenmarktes von Mordor Intelligence
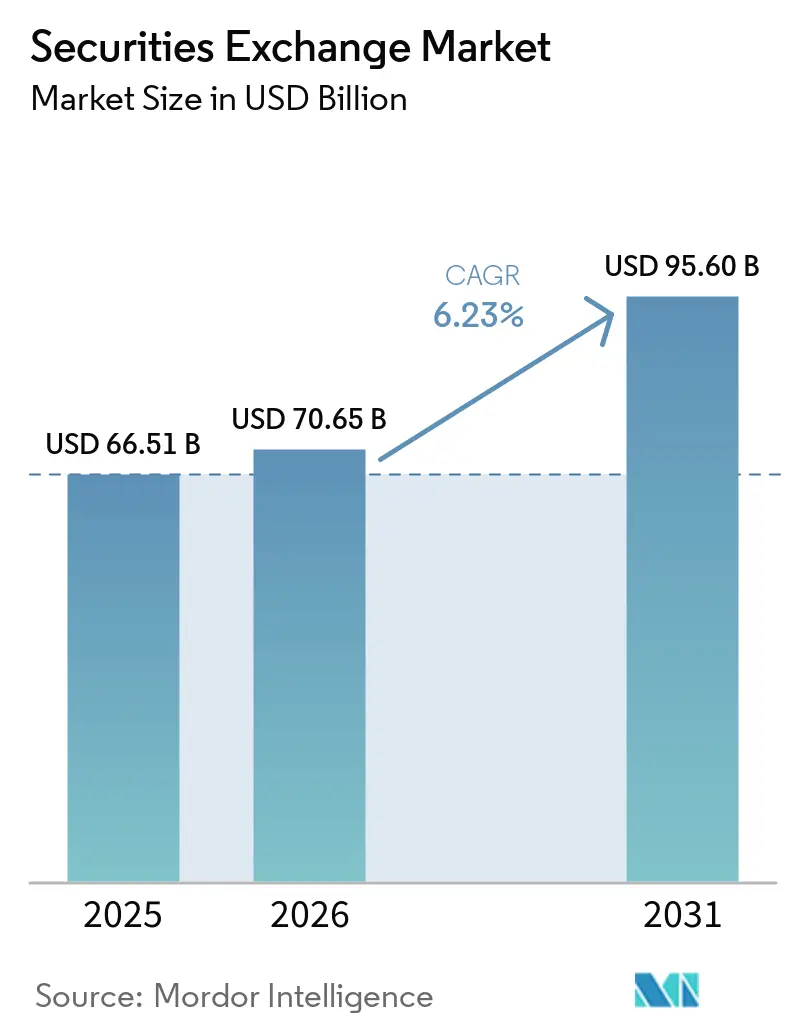
Die Größe des Wertpapierbörsenmarktes soll von 66,51 Milliarden USD im Jahr 2025 und 70,65 Milliarden USD im Jahr 2026 auf 95,60 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 6,23 % verzeichnen.
Der Wertpapierbörsenmarkt wird durch den weiteren Einsatz elektronischer Orderabgleichsysteme, stärkere Post-Trade-Systeme und einen breiteren Zugang zu digitalen Brokerage-Dienstleistungen gestützt. Die Aktivität bei börsengehandelten Derivaten bleibt ebenfalls bedeutsam, wobei das globale Volumen bis Juli 2026 88,58 Milliarden Kontrakte erreichte, was einem Anstieg von 36,4 % gegenüber dem entsprechenden Zeitraum 2025 entspricht. Aktienkontrakte trugen wesentlich zu diesem Anstieg bei, während Energiederivate ein besonders rasantes Wachstum verzeichneten. Der Wertpapierbörsenmarkt erhält zudem Unterstützung durch börsengehandelte Fonds, Indexprodukte, tokenisierte Wertpapiere und nachhaltige Schuldtitelemissionen. Große Betreiber reagieren darauf mit Investitionen in Datenprodukte, Clearingkapazitäten und Tokenisierungsinfrastruktur, während alternative Handelsplätze weiterhin um den Orderfluss konkurrieren.
Wichtigste Erkenntnisse des Berichts
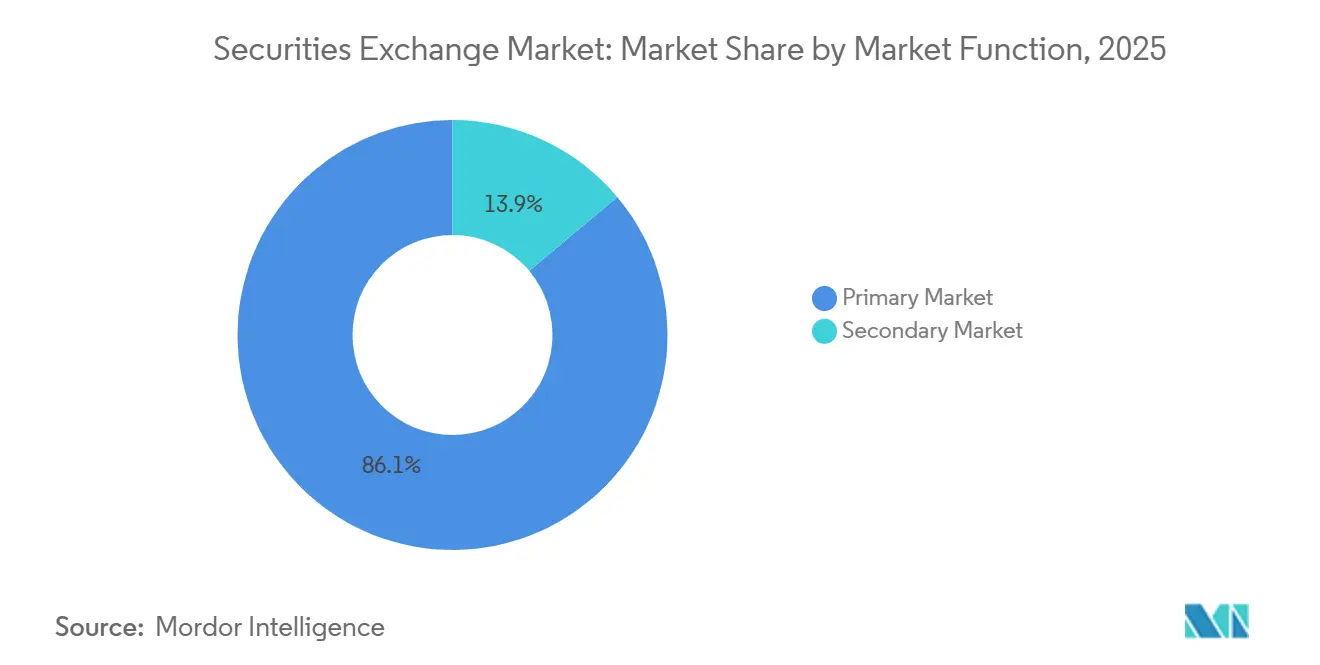
- Nach Marktfunktion entfielen 86,1 % des Marktanteils im Wertpapierbörsenmarkt im Jahr 2025 auf Sekundärmärkte, während Primärmärkte bis 2031 voraussichtlich mit einer CAGR von 7,2 % wachsen werden.
- Nach Instrument und Anlageklasse entfielen 37,6 % des Marktanteils im Wertpapierbörsenmarkt im Jahr 2025 auf Derivate, während ETFs und ETPs bis 2031 voraussichtlich mit einer CAGR von 9,4 % wachsen werden.
- Nach Dienstleistung und Einnahmequelle entfielen 42,3 % des Marktanteils im Wertpapierbörsenmarkt im Jahr 2025 auf Handels- und Ausführungsdienstleistungen, während Marktdaten, Indizes und Analysen bis 2031 voraussichtlich mit einer CAGR von 9,1 % wachsen werden.
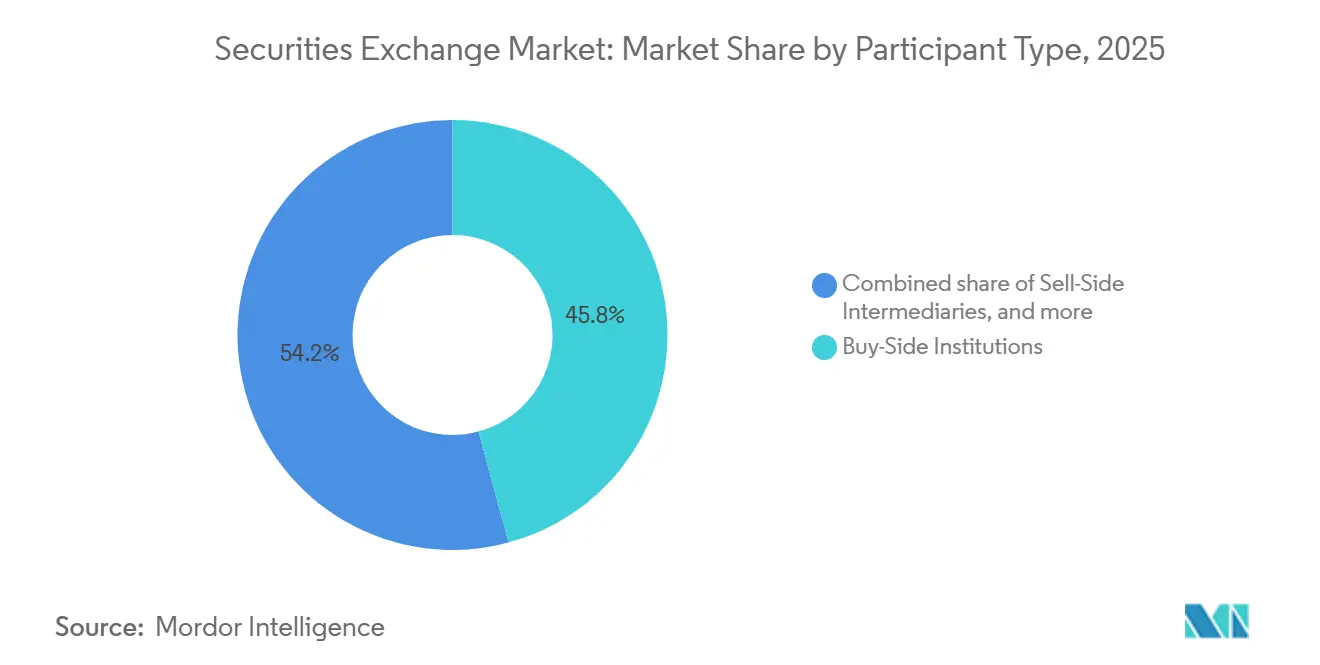
- Nach Teilnehmertyp entfielen 45,8 % des Marktanteils im Wertpapierbörsenmarkt im Jahr 2025 auf Buy-Side-Institutionen, während Privatanleger bis 2031 voraussichtlich mit einer CAGR von 8,3 % wachsen werden.
- Nach Börsentyp entfielen 53,2 % des Marktanteils im Wertpapierbörsenmarkt im Jahr 2025 auf Multi-Asset-Börsengruppen, während digitale und tokenisierte Wertpapierhandelsplätze bis 2031 voraussichtlich mit einer CAGR von 18,2 % wachsen werden.
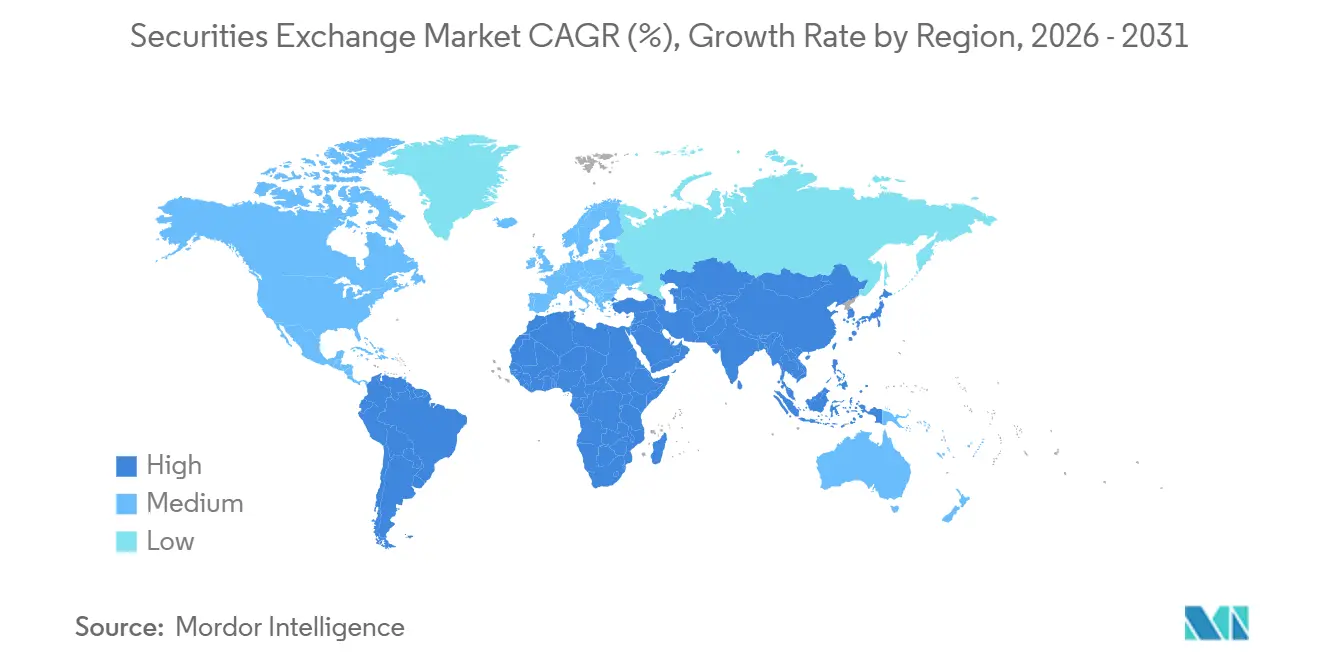
- Nach Geografie entfielen 40,5 % des Marktanteils im Wertpapierbörsenmarkt im Jahr 2025 auf Nordamerika, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 7,5 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Wertpapierbörsenmarkt
Analyse der Treiberwirkung*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zugang zu digitalem Brokerage und Beteiligung von Privatanlegern | +1.2% | Global: höchste Intensität in Nordamerika, Indien und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Grenzüberschreitende Investitionen und internationale Börsenzulassungen | +0.7% | Global; frühe Gewinne in Hongkong, Singapur, den Vereinigten Arabischen Emiraten und London | Mittelfristig (2–4 Jahre) |
| Derivateeinsatz zur Absicherung und zum Risikomanagement | +1.3% | Asiatisch-pazifischer Raum als Kern, Ausstrahlungseffekte auf Nordamerika und Europa | Kurz- bis mittelfristig |
| ETF-, Index- und passives Investmentwachstum | +1.0% | Nordamerika primär; rasante Expansion in Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Ausweitung der Handelszeiten und Modernisierung der T+1-Infrastruktur | +0.5% | Nordamerika (abgeschlossen); Europa (Q4 2027); asiatisch-pazifischer Raum (in Vorbereitung) | Mittelfristig (2–4 Jahre) |
| Tokenisierte Wertpapiere, grüne Anleihen und digitale Anlagemärkte | +0.8% | Global; Pionierarbeit in den Vereinigten Staaten, den Vereinigten Arabischen Emiraten und Singapur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zugang zu digitalem Brokerage und Beteiligung von Privatanlegern
Die Beteiligung von Privatanlegern ist zu einer anhaltenden Quelle von Handelsaktivitäten im Wertpapierbörsenmarkt geworden. Charles Schwab eröffnete im zweiten Quartal 2026 1,4 Millionen Brokerage-Konten und brachte damit die Gesamtzahl der Kundenkonten auf 48 Millionen, während die Kundenvermögen im Jahresvergleich um 22 % auf 13,08 Billionen USD stiegen[1]. Die National Stock Exchange of India überschritt 2026 die Marke von 130 Millionen Einzelanlegern, nachdem innerhalb von 7 Monaten 10 Millionen Anleger hinzugekommen waren, und im Geschäftsjahr 2026 wurden 72 Millionen neue SIP-Konten eröffnet. In China stieg das tägliche Durchschnittsvolumen bei börsennotierten Optionen im ersten Halbjahr 2026 im Jahresvergleich um 52,6 %, hauptsächlich aufgrund der Aktivität von Privatanlegern bei Technologieindex-ETF-Optionen. Privatanleger machten im April 2025 unter volatilen Bedingungen 35 % des US-amerikanischen Aktienvolumens aus, und ihre wachsende Optionsaktivität unterstützt höherpreisige Kontraktvolumina für Börsenbetreiber.
ETF-, Index- und passives Investmentwachstum
Das ETF-Wachstum erweitert das Spektrum der im Wertpapierbörsenmarkt gehandelten und abgewickelten Produkte. Das globale verwaltete Vermögen in ETFs erreichte Ende 2025 19,84 Billionen USD, nachdem es gegenüber 2024 um 33 % gestiegen war. Die Nettomittelzuflüsse erreichten 2025 mit 2,1 Billionen USD einen Rekordwert, was fast dem 3,5-Fachen der von Investmentfonds verzeichneten Zuflüsse entsprach. Die Auflegung aktiver ETFs stieg 2025 um 72 %, was zeigt, dass das Format über das passive Indextracking hinausgeht[2]. Ausgabe- und Rücknahmeaktivitäten können die Liquidität in den zugrunde liegenden Kassenaktien- und Rentenmärkten erhöhen, was transaktionsbasierte Börseneinnahmen unterstützt. Fast 80 % der PwC-Umfrageteilnehmer erwarteten, dass die Tokenisierung die globale Reichweite von ETFs innerhalb von 2 bis 3 Jahren ausweiten wird.
Derivateeinsatz zur Absicherung und zum Risikomanagement
Die Derivatenachfrage bleibt ein wesentlicher Treiber für den Wertpapierbörsenmarkt, da sowohl Absicherungs- als auch Handelsaktivitäten börsennotierte Kontrakte nutzen. Das globale Volumen börsengehandelter Derivate erreichte bis Juli 2026 88,58 Milliarden Kontrakte, wobei Aktienkontrakte um 38,4 % und Energiederivate um 62,3 % gegenüber dem gleichen Zeitraum 2025 stiegen[3]. Der asiatisch-pazifische Raum verzeichnete 59,13 Milliarden Kontrakte, was 67 % des globalen Jahresverlaufstotals entspricht. Die Japan Exchange Group meldete für das Geschäftsjahr 2025 einen Derivatehandelswert von 3.994 Billionen JPY (26,8 Billionen USD), und der Wert im März 2026 erreichte mit 587 Billionen JPY (3,9 Billionen USD) einen Rekord. Eurex meldete, dass das Volumen bei Aktienderivaten im Juli 2026 gegenüber Juli 2025 um 18 % und das Volumen bei Zinsderivaten um 23 % gestiegen ist. Höhere Volumina bei kurzlaufenden Optionen steigern die Intraday-Aktivität und machen Clearing, Margin und Risikokontrollen zu zentralen Elementen des Handelsplatzbetriebs.
Tokenisierte Wertpapiere, grüne Anleihen und digitale Anlagemärkte
Tokenisierte Instrumente und nachhaltige Finanzprodukte schaffen neue Notierungs-, Handels- und Post-Trade-Möglichkeiten für den Wertpapierbörsenmarkt. NYSE National Rule 7.39 trat im Mai 2026 in Kraft und ermöglichte den Handel mit Wertpapieren in tokenisierter Form im Rahmen des entsprechenden Pilotprogramms. DTCC plant, seinen DTC-Tokenisierungsservice im Oktober 2026 zu starten, nachdem im Jahr 2025 Wertpapiertransaktionen im Wert von 4,7 Billiarden USD abgewickelt wurden[4]. Die kumulierten Emissionen gekennzeichneter nachhaltiger Anleihen erreichten bis März 2026 7,25 Billionen USD, und grüne Anleihen machten 64 % der im ersten Quartal 2026 emittierten 270 Milliarden USD aus. Politische Unterstützung für börsennotierte Produkte und Direktfinanzierungen kann die Nachfrage nach börsenbasierten Instrumenten in China aufrechterhalten. Betreiber, die in digitale Emission und Post-Trade-Systeme investieren, können sowohl tokenisierte Produkte als auch nachhaltige Instrumente über eine verbundene Infrastruktur bedienen.
Analyse der Hemmnisse*
| Hemmnis | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Komplexität und Compliance-Kosten | -1.6% | Global; höchste Belastung in Nordamerika und Europa | Kurz- bis mittelfristig |
| Cybersicherheits-, Datenschutz- und operationelle Resilienzrisiken | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Privatmarktfinanzierung als Alternative zu Börsengängen | -1.4% | Nordamerika und Europa primär, mit aufkommenden Entwicklungen im asiatisch-pazifischen Raum | Mittel- bis langfristig |
| Post-Trade-Fragmentierung, Sicherheitenintensität und Abwicklungsreibung | -0.7% | Global; grenzüberschreitende Auswirkungen sind am stärksten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Komplexität und Compliance-Kosten
Regulatorische Anforderungen erhöhen die Betriebskosten für Handelsplätze, Broker-Dealer und andere Teilnehmer am Wertpapierbörsenmarkt. Neue Anforderungen an die Reaktion auf Vorfälle und den Datenschutz schaffen Umsetzungspflichten für regulierte Unternehmen. Das Budget des CAT-NMS-Plans für 2026 betrug 156 Millionen USD, gegenüber 248 Millionen USD im Jahr 2025 reduziert, zeigt aber dennoch den Umfang der Marktüberwachungsausgaben. Die EU-Verordnung 2025/2075 schreibt eine T+1-Abwicklung bis zum 11. Oktober 2027 vor, während die ESMA den 7. Dezember 2026 als erste Frist für standardisierte elektronische Allokationen festgelegt hat. Diese Verpflichtungen begünstigen größere Multi-Asset-Gruppen, die Compliance-Technologie und Automatisierung in großem Maßstab finanzieren können. Kleinere und spezialisierte Handelsplätze tragen eine relativ höhere Kostenlast, was die Konsolidierung fördern kann.
Privatmarktfinanzierung als Alternative zu Börsengängen
Privatmarktfinanzierungen können das kurzfristige Angebot an Neuemissionen für den Wertpapierbörsenmarkt verringern. Die regulatorischen Compliance-Kosten für den Status eines börsennotierten Unternehmens stiegen gegenüber 2024 um 18 %, was für Unternehmen mit einem Wert unter 2 Milliarden USD einen schwierigeren Weg schafft. Das IPO-Emissionsvolumen lag bis Mitte Juli 2026 um 37 % unter dem Niveau von 2024. Die durchschnittliche Zeit bis zum Börsengang für ein venture-finanziertes Unternehmen beträgt 14 Jahre, während der durchschnittliche Private-Equity-Buyout 7 Jahre gehalten wird, gegenüber 5,5 Jahren zuvor. Dieses Muster verzögert Notierungsgebühren und andere Primärmarkteinnahmen, selbst wenn Unternehmen letztendlich an die öffentlichen Märkte zurückkehren. Börsen mit etablierten Emittentenbeziehungen und Kapitalmarktkapazitäten sind besser positioniert, wenn aufgeschobene Exits auf den Markt kommen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Marktfunktion: Sekundärmarktinfrastruktur verankert Einnahmen, während Primärmärkte an Fahrt gewinnen
Sekundärmärkte erzielten 2025 einen Anteil von 86,1 % an den Wertpapierbörseneinnahmen, da kontinuierliche Preisfindung und Orderabgleich wiederkehrende Transaktionseinnahmen unterstützen. Institutionelle Blockorders, algorithmisches Market-Making und Privatanlegerflüsse stützen das Volumen des Segments. Außerbörsliche Handelsplätze konkurrieren um denselben Orderfluss, insbesondere bei US-amerikanischen Aktien. Dennoch bleibt die Sekundärmarktinfrastruktur grundlegend für Liquidität und Handelsaktivität. Ihre Größe spiegelt die tägliche Nutzung von Börsensystemen durch mehrere Anlegergruppen wider.
Primärmärkte sollen bis 2031 mit einer CAGR von 7,2 % expandieren und damit das am schnellsten wachsende Marktfunktionssegment darstellen. Tokenisierte Wertpapiere und Direktnotierungen erweitern die Kapitalbildung über herkömmliche Börsengänge hinaus. Die Überprüfung von Wachstumsunternehmen durch die US-amerikanische Wertpapier- und Börsenaufsichtsbehörde kann den Erholungspfad für neue Emittenten beeinflussen. Der Rahmen der Kapitalmarktunion der Europäischen Union beeinflusst ebenfalls das Umfeld für öffentliche Emissionen. On-Chain-Emissionen können den Sekundärhandel ab dem Zeitpunkt der Emission ermöglichen und damit die Trennung zwischen Primär- und Sekundäraktivität verringern.


Nach Instrument/Anlageklasse: Derivatedominanz verdeckt strukturellen Wandel bei ETFs
Derivate erzielten 2025 einen Anteil von 37,6 % an den Wertpapierbörseneinnahmen, gestützt durch Aktien-, Rohstoff- und Zinskontrakte. Das globale Derivatevolumen bis Juli 2026 stieg im Jahresvergleich um 36,4 %. Aktienkontrakte lieferten den größten absoluten Anstieg, während Energiederivate um 62,3 % zulegten. Das Segment profitiert von der Nachfrage nach Absicherung und direktionalem Handel. Sein breites Produktspektrum gibt großen Betreibern Zugang zu mehreren Anlageklassen.
ETFs und ETPs sollen bis 2031 mit einer CAGR von 9,4 % wachsen. PwC erwartet, dass das globale verwaltete Vermögen in ETFs bis Juni 2030 auf 35 Billionen USD steigen wird, verglichen mit 19,84 Billionen USD Ende 2025. Kassenaktien und festverzinsliche Wertpapiere bleiben bedeutende Einnahmequellen für Börsen, und die GSSS-Anleiheemissionen erreichten im ersten Quartal 2026 270 Milliarden USD. Strukturierte Produkte und andere börsennotierte Wertpapiere bedienen die Spezialnachfrage nach Kapitalschutz und Volatilitätsstrategien. Aktive ETF-Auflegungen zeigen die wachsende Bedeutung börsenbasierter Preistransparenz für Emittenten.
Nach Dienstleistung/Einnahmequelle: Datenmonetarisierung gestaltet die Einnahmestruktur von Börsen neu
Handels- und Ausführungsdienstleistungen erzielten 2025 einen Anteil von 42,3 % an den Wertpapierbörseneinnahmen. Diese Dienstleistungen bleiben an das Volumen und die Zusammensetzung der Aktivitäten in Kassen- und Derivatemärkten gebunden. Sie sind der kerngeschäftliche transaktionsorientierte Teil vieler Börsengeschäftsmodelle. Hochvolumiger Handel unterstützt auch die damit verbundene Nachfrage nach Marktkonnektivität und Clearingdienstleistungen. Dieser Einnahmestrom bleibt wichtig, auch wenn Betreiber ihr Angebot diversifizieren.
Marktdaten, Indizes und Analysen sollen bis 2031 mit einer CAGR von 9,1 % wachsen, der schnellsten Rate unter den Dienstleistungsströmen. Nasdaq meldete im zweiten Quartal 2026 einen annualisierten wiederkehrenden Umsatz von 3,3 Milliarden USD, ein Plus von 11 % im Jahresvergleich, während der annualisierte wiederkehrende Umsatz im Bereich Finanztechnologie um 16 % wuchs. LSEG meldete für 2025 ein Wachstum von 7,3 % bei den FTSE-Russell-Einnahmen und 8,9 % bei den Markteinnahmen. Euronext meldete im zweiten Quartal 2026 Einnahmen aus erweiterten Datenlösungen von 72,3 Millionen EUR (78,1 Millionen USD), ein Plus von 11 % im Jahresvergleich. Notierungsdienstleistungen bleiben dem Privatmarktfinanzierungsrisiko ausgesetzt, während Post-Trade- und Konnektivitätsdienstleistungen von T+1-Investitionen profitieren. Daten und Analysen gewinnen zunehmend an Bedeutung für die Margen, aber Technologieplattformen konkurrieren ebenfalls um Einnahmen aus Informationsdienstleistungen.
Nach Teilnehmertyp: Buy-Side-Volumen koexistiert mit strukturellem Schwung bei Privatanlegern
Buy-Side-Institutionen erzielten 2025 einen Anteil von 45,8 % an den Wertpapierbörseneinnahmen. Pensionsfonds, Vermögensverwalter und Hedgefonds leiten einen erheblichen Anteil von Block- und algorithmischen Orders durch Börsensysteme. Sell-Side-Intermediäre und Liquiditätsanbieter unterstützen die Preisbildung und Markttiefe. Emittenten nutzen Notierungs- und Kapitalbildungsdienstleistungen, die mit Primärmarktzyklen verknüpft sind. Diese Mischung macht institutionelle Aktivitäten zum Kern der Börseneinnahmen.
Privatanleger sollen bis 2031 mit einer CAGR von 8,3 % wachsen, der schnellsten Rate unter den Teilnehmertypen. Der Optionshandel von Privatanlegern kann höherpreisige Volumina für US-amerikanische Handelsplätze erzeugen, und Daten zur Zahlung für Orderfluss zeigten, dass die Handelsaktivität von Privatanlegern im dritten Quartal 2025 im Jahresvergleich um 51 % gestiegen ist. SEBI meldete, dass die Anzahl der Demat-Konten im Geschäftsjahr 2026 225 Millionen erreichte. Ein stärkeres Engagement von Privatanlegern erweitert die Teilnehmerbasis, ohne entsprechende Erhöhungen der Börseninfrastrukturkosten zu erfordern. Es steigert auch die Nachfrage nach zugänglichen Produkten und digitalen Brokerage-Verbindungen.
Nach Börsentyp: Multi-Asset-Konsolidierung verläuft parallel zur Entstehung digitaler Handelsplätze
Multi-Asset-Börsengruppen erzielten 2025 einen Anteil von 53,2 % an den Wertpapierbörseneinnahmen. Ihre Positionen erstrecken sich auf Aktien, festverzinsliche Wertpapiere und Derivate. Cross-Selling, Datenpakete und Clearing-Netzwerke unterstützen ihre Geschäftsmodelle. Nationale Börsen bieten inländische Preisfindung und Notierungsdienstleistungen. Regionale und grenzüberschreitende Handelsplätze unterstützen internationale Kapitalflüsse, während Spezialbörsen im Bereich Rohstoff- und Energiederivate wichtig bleiben.
Digitale und tokenisierte Wertpapierhandelsplätze sollen bis 2031 mit einer CAGR von 18,2 % wachsen. Die Größe des Wertpapierbörsenmarktes für dieses Segment wird durch regulatorische Rahmenbedingungen und geplante Betriebsinfrastruktur gestützt, und NYSE National Rule 7.39 sowie der geplante Servicestart von DTCC im Oktober 2026 bieten einen Weg von der Politikentwicklung zur operativen Nutzung. Die Prognose spiegelt Infrastrukturinvestitionen vor einer breiteren Einführung wider. Früh handelnde etablierte Akteure verfügen über Compliance-, Clearing- und Vertriebskapazitäten, die ihre Position stärken können. Digitale Handelsplätze erhöhen dennoch den Wettbewerbsdruck auf traditionelle Börsengruppen.
Geografische Analyse
Nordamerika erzielte 2025 einen Anteil von 40,5 % an den Wertpapierbörseneinnahmen, was die Tiefe der Kapitalmärkte in den Vereinigten Staaten widerspiegelt. In den Vereinigten Staaten notierte Börsen spielen eine zentrale Rolle bei globalen Aktien- und Optionsaktivitäten. Der außerbörsliche Handel überstieg in jedem Quartal 2025 50 % der US-amerikanischen Aktienaktivität und reduzierte das kontinuierliche On-Exchange-Handelsvolumen im dritten Quartal 2025 auf 42,7 %. Betreiber reagieren durch die Entwicklung neuer Ordertypen, ausgeweitete Handelszeiten und tokenisierte Wertpapierinfrastruktur. TMX Group investierte 800 Millionen USD in die MEMX-BOX-Kombination und schuf damit ein in den Vereinigten Staaten notiertes Optionsunternehmen im Wert von 2,3 Milliarden USD, das voraussichtlich 10 % des börsennotierten Optionsvolumens halten wird.
Europa bleibt durch das Netzwerk von Euronext und die Eurex-Sparte der Deutsche Börse für den Wertpapierbörsenmarkt bedeutsam. Die Einnahmen von Euronext aus Kapitalmärkten und Datenlösungen stiegen im zweiten Quartal 2026 im Jahresvergleich um 17,2 %, während die Einnahmen aus Primärmärkten 54,2 Millionen EUR (58,5 Millionen USD) betrugen, ein Plus von 16,4 %. Deutsche Börse erwartet für das Gesamtjahr 2026 einen Nettoumsatz von mehr als 6,4 Milliarden EUR (6,9 Milliarden USD), und der T+1-Übergang der Europäischen Union erfordert erhebliche Automatisierungsinvestitionen vor dem 11. Oktober 2027. Der Nahe Osten und Afrika gewannen ebenfalls an Bedeutung, da die ausstehenden Schuldtitel von Nasdaq Dubai im September 2026 143,9 Milliarden USD überstiegen, darunter 27,5 Milliarden USD in ESG-bezogenen Notierungen.
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 7,5 % wachsen, der schnellsten geografischen Rate im Wertpapierbörsenmarkt. Indien belegte 2025 weltweit den ersten Platz beim IPO-Volumen und verzeichnete 2026 eine Marktkapitalisierung von 4,4 Billionen USD. Die IPO-Mittelbeschaffung am Hauptmarkt im Geschäftsjahr 2026 erreichte 1,8 Lakh Crore INR (21,1 Milliarden USD), mit 366 neu notierten Unternehmen. Wie 2026 berichtet, entfielen auf Asien 56 % der weltweit börsennotierten Unternehmen, obwohl Bewertungsabschläge ein Anliegen blieben. Hong Kong Exchanges and Clearing schlug einen T+1-Kassamarkt-Abwicklungszyklus für das vierte Quartal 2027 vor, während der Derivatehandelswert in Japan im März 2026 587 Billionen JPY (3,9 Billionen USD) erreichte und 66 % der befragten Unternehmen planten, ihr Geschäft im asiatisch-pazifischen Raum in den folgenden 3 Jahren auszubauen.

Wettbewerbslandschaft
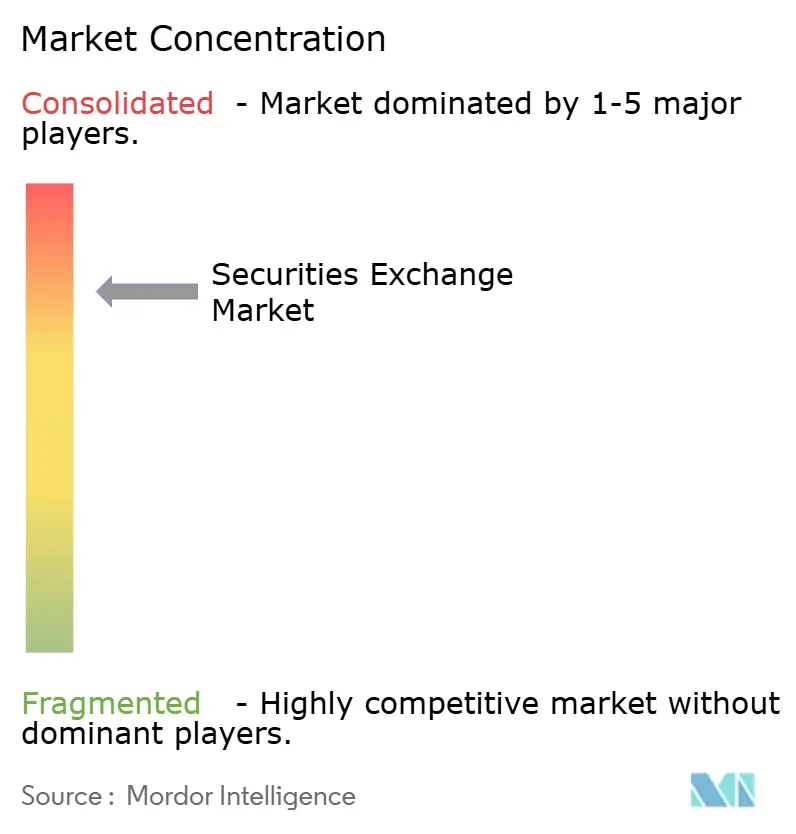
Der Wertpapierbörsenmarkt umfasst konzentrierte globale Infrastrukturgruppen neben einer breiten Palette nationaler und spezialisierter Handelsplätze. ICE, Nasdaq, LSEG, Deutsche Börse und CME sind in den Bereichen Handel, Clearing und Marktdatendienstleistungen tätig. Nationale und spezialisierte Börsen konkurrieren weiterhin um inländischen und anlagespezifischen Orderfluss, während diese Struktur großen Gruppen ermöglicht, Technologie- und Compliance-Kosten auf mehrere Geschäftsbereiche zu verteilen. Sie lässt auch Raum für Handelsplätze, die bestimmte regionale Märkte oder Instrumente bedienen.
Die geplante Übernahme von MarketAxess durch ICE zeigt, wie führende Unternehmen Akquisitionen nutzen, um im Bereich des Rentenhandels Größe aufzubauen. Die Transaktion hat einen Eigenkapitalwert von 6 Milliarden USD und entspricht einem Aufschlag von 33 %. Sie würde die Position von ICE in einem globalen Anleihemarkt ausbauen, der auf 145,1 Billionen USD geschätzt wird. Die MEMX-BOX-Transaktion der TMX Group verfolgt einen ähnlichen Ansatz und kombiniert Handelsplätze, um einen US-amerikanischen Optionsbetreiber mit einem erwarteten Volumenanteil von 10 % aufzubauen. Der Wertpapierbörsenmarkt begünstigt weiterhin Unternehmen, die Handelstechnologie, Clearing und Datendienstleistungen miteinander verbinden können.
Technologie ist zu einem wichtigen Wettbewerbsfaktor im Wertpapierbörsenmarkt geworden. ICE meldete Ende 2025 ETF-Vermögen von 794 Milliarden USD, die an seinen Indizes ausgerichtet sind, mehr als 20 % über dem Wert von 2024. Der annualisierte wiederkehrende Umsatz von Nasdaqs Finanztechnologie stieg im zweiten Quartal 2026 im Jahresvergleich um 16 %. ICE, Nasdaq und DTCC haben im Jahr 2026 auch tokenisierungsbezogene Infrastrukturinitiativen verfolgt, während der Zugang von Privatanlegern zu festverzinslichen Wertpapieren, Klima- und Kohlenstoffinfrastruktur sowie programmierbarer Abwicklung Bereiche bleiben, in denen etablierte Betreiber über Datenvermögen verfügen, aber möglicherweise eine breitere verbraucherorientierte Distribution benötigen. Betreiber tokenisierter Wertpapiere und Anbieter von Post-Trade-Technologie erhöhen den Wettbewerbsdruck in diesen Bereichen weiter.
Marktführer der Wertpapierbörsenbranche
-
CME Group Inc.
-
Intercontinental Exchange, Inc.
-
London Stock Exchange Group plc
-
Deutsche Börse AG
-
Nasdaq, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: Broadridge startete DLX, eine durchgängige Tokenisierungs- und Digitalvermögensinfrastrukturplattform, die über Canton und andere Chains mit dem DTCC-Tokenisierungsservice verbunden ist und täglich mehr als 350 Milliarden USD an Aktivitäten verarbeitet. DLX bietet Finanzinstituten einen beschleunigten Weg zu On-Chain-Operationen unter Beibehaltung bestehender Kontrollen und Konnektivität.
- September 2026: Nasdaq Dubai notierte 713 Millionen USD in zweiwährungigen grünen Anleihen der ICBC im Rahmen eines Themas zur Zusammenarbeit zwischen China und arabischen Staaten im Bereich erneuerbare Energien, wobei die USD-Tranche 3,8-fach überzeichnet war. Die gesamten ausstehenden Schulden auf Nasdaq Dubai überstiegen 143,9 Milliarden USD, darunter 27,5 Milliarden USD in ESG-bezogenen Notierungen.
- Juli 2026: Securitize Corp. wurde unter dem Ticker SECZ an der NYSE notiert und tokenisierte gleichzeitig seine Stammaktien auf Avalanche und Solana, womit es das erste Unternehmen wurde, das am Tag der Notierung öffentliches Eigenkapital On-Chain brachte. Dies demonstrierte, dass tokenisierte Wertpapiere nach bestehendem US-amerikanischen Wertpapierrecht emittiert werden können, und schuf einen strukturellen Präzedenzfall für börsennotiertes digitales Eigenkapital.
- Juli 2026: ICE gab eine endgültige Vereinbarung zur Übernahme von MarketAxess für 6 Milliarden USD Eigenkapitalwert, einem Aufschlag von 33 %, bekannt und schuf damit ein Rentenökosystem für 2.100 institutionelle Kunden in mehr als 90 Ländern. Jährliche Synergien in laufender Rate von 100 Millionen USD werden innerhalb von 3 Jahren angestrebt, mit einem erwarteten Abschluss im ersten Halbjahr 2027.


Berichtsumfang des globalen Wertpapierbörsenmarktes
| Primärmarkt |
| Sekundärmarkt |
| Kassenaktien | |
| Festverzinsliche Wertpapiere | Staatsanleihen |
| Unternehmensanleihen | |
| Grüne, soziale, nachhaltige und nachhaltigkeitsgebundene Anleihen | |
| Sonstige festverzinsliche Wertpapiere | |
| Derivate | Aktienderivate |
| Rohstoffderivate | |
| Sonstige Derivate | |
| Börsengehandelte Fonds und börsengehandelte Produkte | Aktien-ETFs/ETPs |
| Renten-ETFs/ETPs | |
| Rohstoff-ETFs/ETPs | |
| Multi-Asset-/thematische ETFs/ETPs | |
| Strukturierte Produkte und sonstige börsennotierte Wertpapiere |
| Handels- und Ausführungsdienstleistungen |
| Notierungs- und Emittentendienstleistungen |
| Post-Trade-Dienstleistungen |
| Marktdaten, Indizes und Analysen |
| Konnektivitäts-, Zugangs- und Technologiedienstleistungen |
| Sonstige börsennahe Dienstleistungen |
| Buy-Side-Institutionen |
| Sell-Side-Intermediäre |
| Liquiditätsanbieter |
| Emittenten |
| Privatanleger |
| Spezialbörsen / Einzelanlagebörsen |
| Multi-Asset-Börsengruppen |
| Nationale Börsen |
| Regionale / grenzüberschreitende Börsen |
| Handelsplätze für digitale Wertpapiere / tokenisierte Wertpapiere |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Marktfunktion | Primärmarkt | |
| Sekundärmarkt | ||
| Nach Instrument / Anlageklasse | Kassenaktien | |
| Festverzinsliche Wertpapiere | Staatsanleihen | |
| Unternehmensanleihen | ||
| Grüne, soziale, nachhaltige und nachhaltigkeitsgebundene Anleihen | ||
| Sonstige festverzinsliche Wertpapiere | ||
| Derivate | Aktienderivate | |
| Rohstoffderivate | ||
| Sonstige Derivate | ||
| Börsengehandelte Fonds und börsengehandelte Produkte | Aktien-ETFs/ETPs | |
| Renten-ETFs/ETPs | ||
| Rohstoff-ETFs/ETPs | ||
| Multi-Asset-/thematische ETFs/ETPs | ||
| Strukturierte Produkte und sonstige börsennotierte Wertpapiere | ||
| Nach Dienstleistung und Einnahmequelle | Handels- und Ausführungsdienstleistungen | |
| Notierungs- und Emittentendienstleistungen | ||
| Post-Trade-Dienstleistungen | ||
| Marktdaten, Indizes und Analysen | ||
| Konnektivitäts-, Zugangs- und Technologiedienstleistungen | ||
| Sonstige börsennahe Dienstleistungen | ||
| Nach Teilnehmertyp | Buy-Side-Institutionen | |
| Sell-Side-Intermediäre | ||
| Liquiditätsanbieter | ||
| Emittenten | ||
| Privatanleger | ||
| Nach Börsentyp | Spezialbörsen / Einzelanlagebörsen | |
| Multi-Asset-Börsengruppen | ||
| Nationale Börsen | ||
| Regionale / grenzüberschreitende Börsen | ||
| Handelsplätze für digitale Wertpapiere / tokenisierte Wertpapiere | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum an Wertpapierbörsen an?
Elektronischer Handel, Derivateaktivität, Zugang zu Retail-Brokerage, ETF-Expansion und Datendienstleistungen unterstützen das Wachstum. Der Wertpapierbörsenmarkt soll bis 2031 mit einer CAGR von 6,2 % wachsen. Tokenisierte Produkte und nachhaltige Schuldtitelemissionen schaffen ebenfalls Möglichkeiten für Notierungs-, Handels- und Post-Trade-Dienstleistungen. Betreiber investieren in Technologie-, Clearing- und Datenkapazitäten, um diesen Veränderungen zu begegnen.
Welches Instrument hat die höchste Wachstumsprognose?
ETFs und ETPs haben mit einer CAGR von 9,4 % bis 2031 die höchste prognostizierte Instrumentenwachstumsrate. Der Wertpapierbörsenmarkt profitiert, wenn ETF-Ausgabe- und Rücknahmeaktivitäten die Liquidität in den zugrunde liegenden Aktien- und festverzinslichen Wertpapieren unterstützen. Aktive ETF-Auflegungen gingen 2025 auch über das traditionelle passive Tracking hinaus.
Warum sind Derivate für Börsenbetreiber wichtig?
Derivate hielten 2025 einen Anteil von 37,6 % und das globale börsennotierte Kontraktvolumen erreichte bis Juli 2026 88,58 Milliarden. Der Wertpapierbörsenmarkt erzielt Transaktions-, Clearing- und Konnektivitätseinnahmen aus Aktivitäten in Aktien-, Rohstoff- und Zinskontrakten. Das Wachstum bei kurzlaufenden Optionen erhöht auch die Bedeutung von Intraday-Risikokontrollen.
Welche Region wächst am schnellsten bei Wertpapierbörsen?
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 7,5 % wachsen, gestützt durch Indien, China, Hongkong und Japan. Der Wertpapierbörsenmarkt in der Region profitiert von Rekordmittelbeschaffungen in Indien, gesteigerter Optionsaktivität in China und Abwicklungsmodernisierung in Hongkong. Japan meldete im März 2026 ebenfalls einen Rekordderivatehandelswert.
Wie wirken sich tokenisierte Wertpapiere auf Börsen aus?
Digitale und tokenisierte Wertpapierhandelsplätze sollen bis 2031 mit einer CAGR von 18,2 % wachsen, gestützt durch neue regulatorische und Post-Trade-Infrastruktur. Der Wertpapierbörsenmarkt passt sich an, da Handels-, Verwahrungs- und Abwicklungssysteme sich darauf vorbereiten, Wertpapiere in tokenisierter Form zu unterstützen. NYSE National und DTCC machten 2026 entsprechende Fortschritte.
Was ist der größte Dienstleistungseinnahmestrom?
Handels- und Ausführungsdienstleistungen hielten 2025 einen Anteil von 42,3 %, während das Segment Marktdaten, Indizes und Analysen bis 2031 voraussichtlich mit einer CAGR von 9,1 % wachsen wird. Der Wertpapierbörsenmarkt legt zunehmend Wert auf wiederkehrende Einnahmen aus Informationsdienstleistungen durch Indexlizenzierung, Analyseabonnements und Compliance-Datenprodukte. Diese Dienstleistungen ergänzen Einnahmen aus transaktionsbasierter Aktivität. Der Wertpapierbörsenmarkt stützt sich auch auf robuste Technologie und zuverlässige Vertriebsverbindungen zwischen den Teilnehmern und dem gesamten Spektrum gehandelter Produkte.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
