
Tamanho e Participação do Mercado de Lubrificantes da Arábia Saudita
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
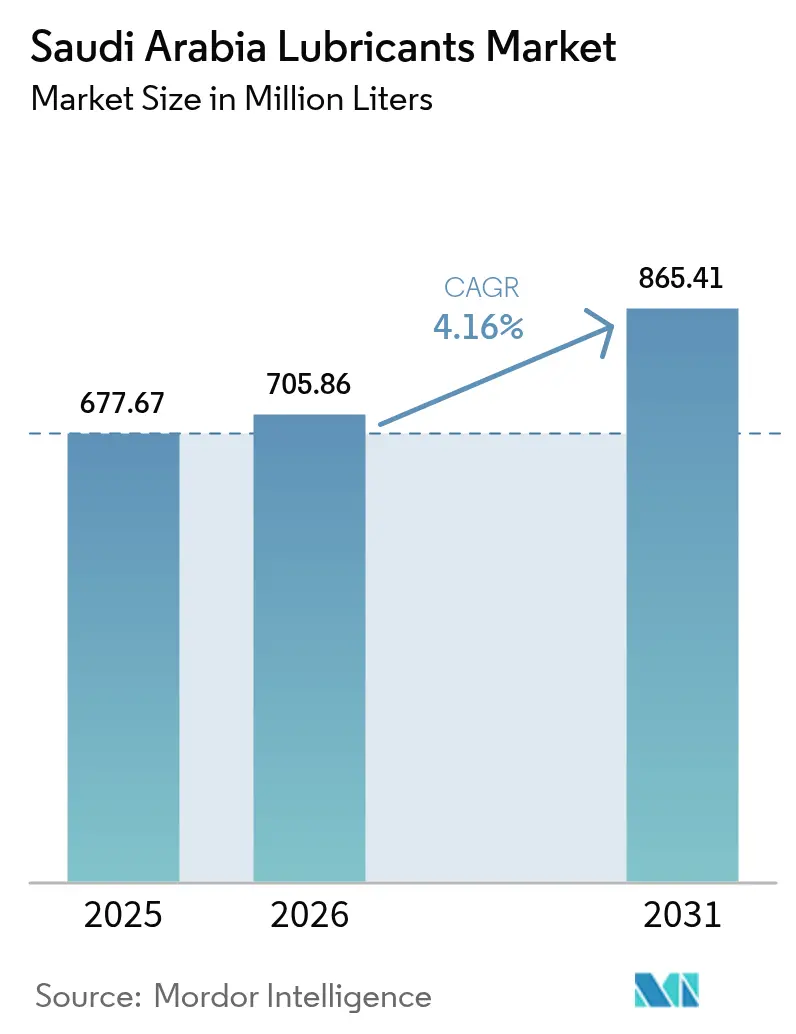
| Tamanho do mercado no ano base (2025) | 677.67 Milhões de litros |
| Volume do Mercado (2026) | 705.86 Milhões de litros |
| Volume do Mercado (2031) | 865.41 Milhões de litros |
| Taxa de crescimento (2026 - 2031) | 4.16 % |
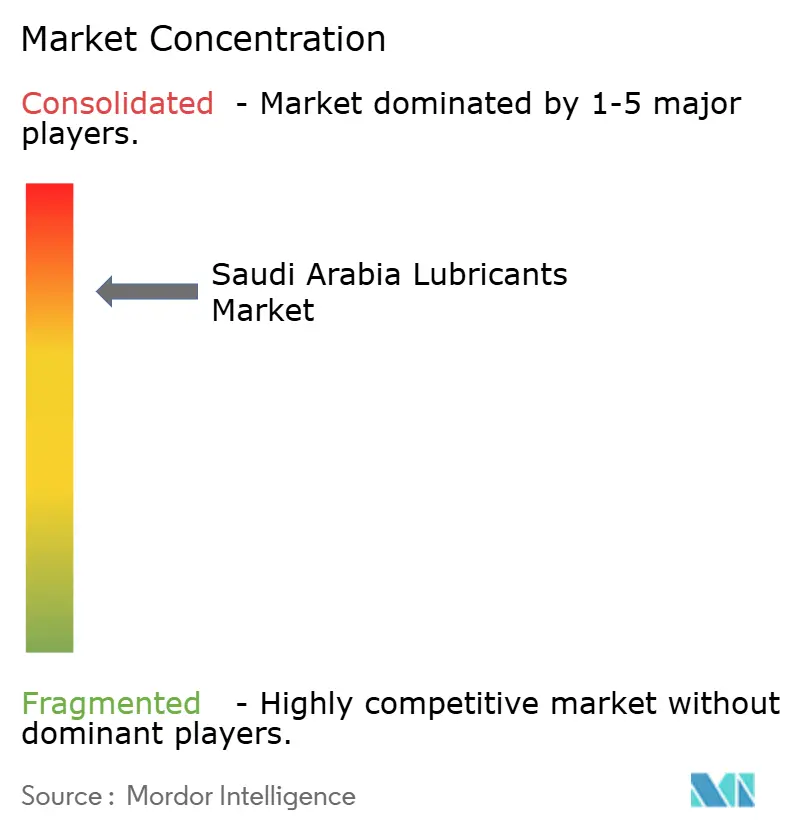
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Lubrificantes da Arábia Saudita por Mordor Intelligence
O Mercado de Lubrificantes da Arábia Saudita foi avaliado em 677,67 Milhões de Litros em 2025 e estima-se que cresça de 705,86 Milhões de Litros em 2026 para atingir 865,41 Milhões de Litros até 2031, a um CAGR de 4,16% durante o período de previsão (2026-2031). A demanda sólida decorre de projetos industriais impulsionados pela Visão 2030, expansão constante da frota de veículos e investimentos em larga escala na geração de energia. Movimentos de consolidação, como a aquisição da Valvoline pela Saudi Aramco e uma possível oferta pela Castrol, agregam profundidade tecnológica enquanto aprofundam a integração da cadeia de valor doméstica. O crescimento também é viabilizado por iniciativas de localização como o LubeHUB da Luberef, que reduz as dependências de importação de óleos de base e aditivos. Enquanto isso, a transição para sintéticos de baixo teor de SAPS, a rápida digitalização da distribuição e o crescente consumo em polos petroquímicos sustentam um momentum positivo de volume, mesmo com a adoção de veículos elétricos (VE) começando a reduzir a demanda de longo prazo por óleos de motor.
Principais Conclusões do Relatório
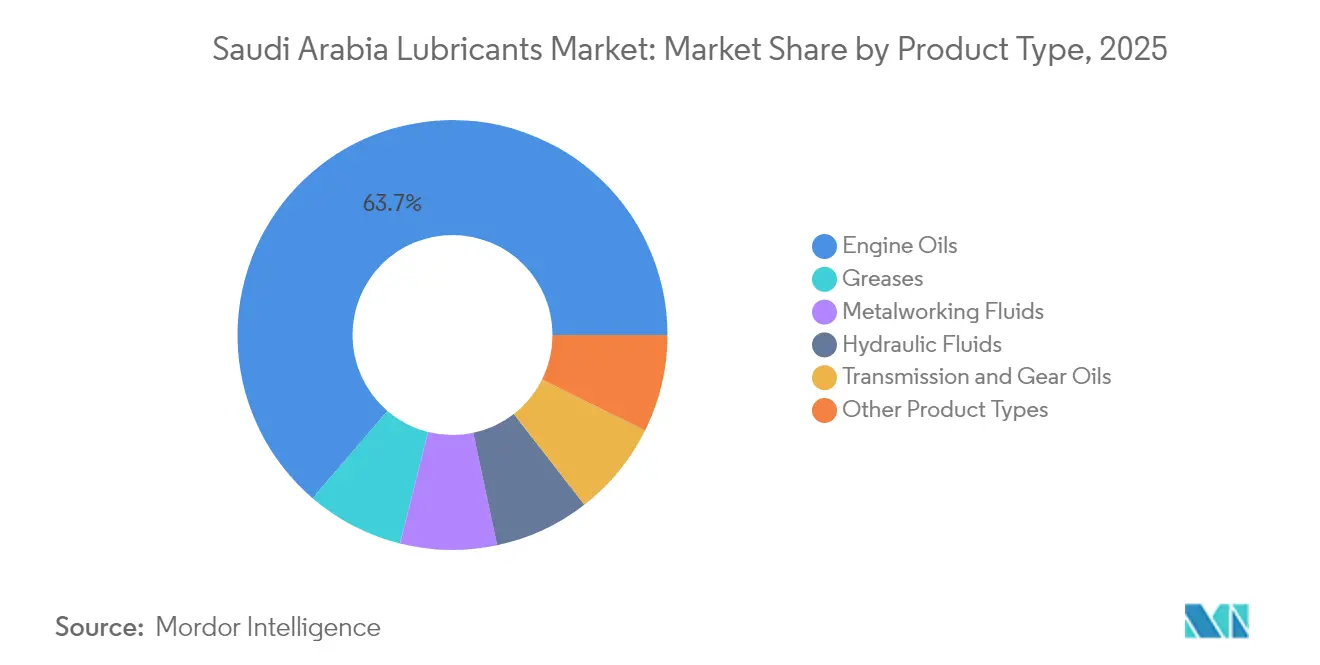
- Por tipo de produto, o óleo de motor liderou com 63,72% da participação no mercado de lubrificantes da Arábia Saudita em 2025; as graxas estão projetadas para registrar o CAGR mais rápido de 4,55% até 2031.
- Por canal de distribuição, distribuidores/varejistas detinham 62,58% do tamanho do mercado de lubrificantes da Arábia Saudita em 2025, enquanto as vendas pelo canal direto avançam a um CAGR de 15,35% até 2031.
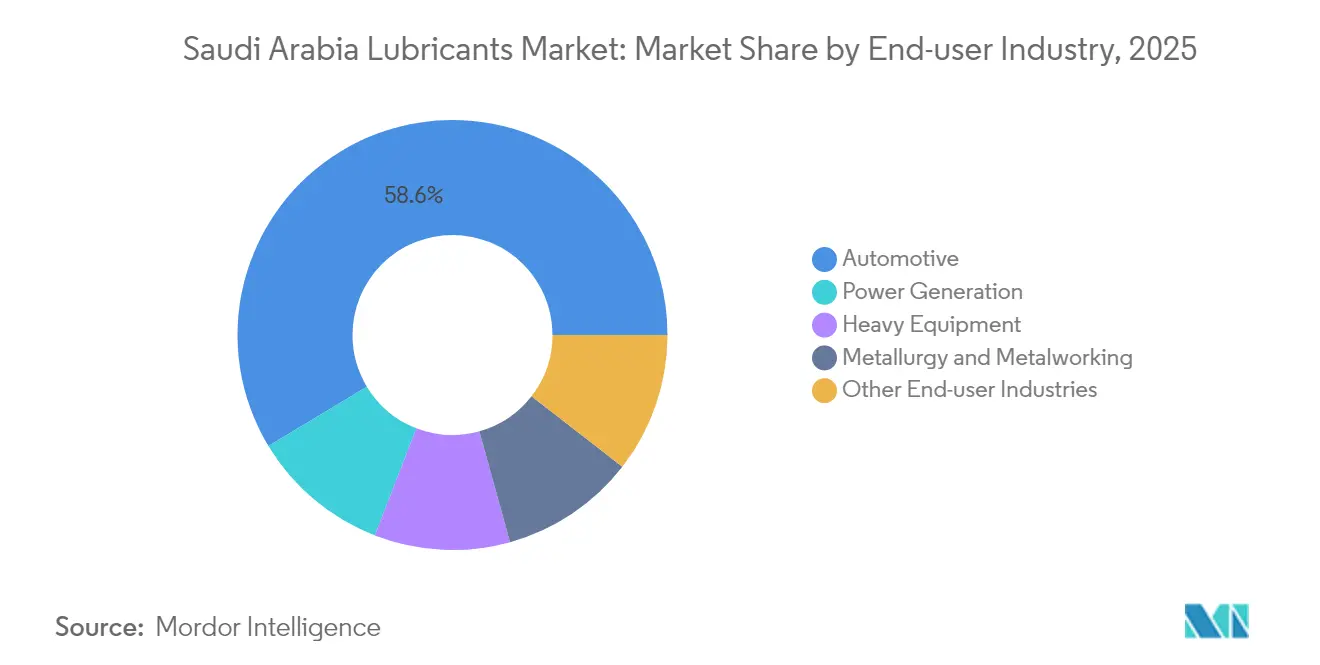
- Por indústria do usuário final, as aplicações automotivas capturaram 58,64% da participação no tamanho do mercado de lubrificantes da Arábia Saudita em 2025, enquanto a demanda por geração de energia cresce a um CAGR de 4,52% ao longo do horizonte de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Lubrificantes da Arábia Saudita
Análise do Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescimento contínuo da frota de veículos da Arábia Saudita | +1.2% | Nacional, concentrado em Riade, Jeddah e Província Oriental | Médio prazo (2-4 anos) |
| Diversificação industrial liderada pela Visão 2030 | +1.5% | Nacional, com a Província Oriental e Yanbu liderando | Longo prazo (≥ 4 anos) |
| Transição para sintéticos de baixo teor de SAPS e premium | +0.8% | Nacional, impulsionada pelos requisitos das montadoras automotivas | Médio prazo (2-4 anos) |
| Localização de fornecimento do LubeHUB da Luberef | +0.6% | Nacional, com Yanbu como polo de produção | Longo prazo (≥ 4 anos) |
| Crescimento dos investimentos no setor de geração de energia | +0.9% | Nacional, com NEOM e projetos a gás liderando | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Contínuo da Frota de Veículos da Arábia Saudita
A crescente frota de veículos da Arábia Saudita mantém os volumes de lubrificantes estáveis. Frotas comerciais que operam em calor extremo e poeira requerem trocas frequentes de fluidos, elevando o consumo por veículo. Programas de manutenção baseados em telemática usados por operadores de frotas estão, no entanto, direcionando a demanda para sintéticos premium de maior durabilidade que reduzem o tempo de inatividade. Serviços específicos para o setor automotivo, incluindo monitoramento de condições e formulações aprovadas pelas montadoras, constituem agora um diferencial fundamental para fornecedores que disputam contratos com frotas nacionais.
Diversificação Industrial Liderada pela Visão 2030
Os incentivos do Programa Nacional de Desenvolvimento Industrial e Logístico (NIDLP) estão reformulando a demanda, com mais de USD 130 bilhões investidos em novas fábricas desde 2016. Complexos petroquímicos da Província Oriental, como Amiral e PlasChem Park, geram pedidos constantes de fluidos hidráulicos, fluidos de usinagem e graxas especiais para equipamentos de precisão. As iniciativas NUSANED da SABIC promovem a produção local de catalisadores e aditivos, pressionando os fornecedores a fornecer formulações de alto desempenho alinhadas com a manufatura da Indústria 4.0. Essas mudanças aprofundam a exposição do mercado de lubrificantes da Arábia Saudita a compradores da indústria pesada, ao mesmo tempo que incentivam a integração vertical da química de aditivos no Reino.
Transição para Sintéticos de Baixo Teor de SAPS e Premium
As normas de emissões de escapamento Euro 6 e as regras de garantia das montadoras estão acelerando a transição para óleos de motor de baixo teor de SAPS e totalmente sintéticos. Os comerciantes locais destacam os ganhos de desempenho, como intervalos de troca prolongados, maior resistência à oxidação e melhor proteção na partida a frio. A linha de óleos sintéticos Mobil da APSCO, por exemplo, é posicionada como uma solução premium para motores de injeção direta de gasolina turboalimentados[1]. A capacidade doméstica de aditivos planejada pela Farabi Petrochemicals e pela Richful sustentará a agilidade de formulação e a alavancagem de preços uma vez que esteja em operação. As margens mais elevadas por litro dos sintéticos também amortecem os produtores contra a volatilidade das matérias-primas.
Localização de Fornecimento do LubeHUB da Luberef
O LubeHUB da Luberef, sediado em Yanbu, fornece óleos de base do Grupo II por meio de dutos dedicados, reduzindo os custos logísticos para misturadores a jusante e estimulando investimentos internos em plantas de lubrificantes acabados. A capacidade de óleo de base situa-se agora em 1,6 milhão de t/a, com a viabilidade do Grupo III em análise. Os incentivos em 13 categorias de produtos especiais, de óleos para transformadores a óleos brancos, consolidam ainda mais a Arábia Saudita como um polo regional de fabricação de lubrificantes. A localização garante preços estáveis de matérias-primas, personalização mais rápida e potencial de exportação para a África e o Sul da Ásia, onde a demanda está crescendo acentuadamente.
Análise do Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Penetração de VE reduzindo os volumes de óleo de motor | -0.8% | Nacional, com centros urbanos liderando a adoção | Longo prazo (≥ 4 anos) |
| Volatilidade do preço do óleo de base vinculada ao petróleo bruto | -0.6% | Nacional, afetando todos os segmentos de mercado | Curto prazo (≤ 2 anos) |
| Lubrificantes falsificados e de importação paralela | -0.4% | Nacional, concentrado em canais do mercado de reposição | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Penetração de VE Reduzindo os Volumes de Óleo de Motor
Os registros de VE triplicaram para cerca de 800 unidades em 2024, e as metas de política preveem 500.000 unidades de produção doméstica anual até 2030. Embora os números absolutos permaneçam baixos, cada veículo elétrico a bateria desloca 4 a 6 litros de consumo de óleo de motor por intervalo de serviço. A expansão da infraestrutura de recarga no âmbito da iniciativa eViq apoiada pelo Estado acelerará a adoção em corredores metropolitanos. Os fornecedores de lubrificantes estão protegendo sua exposição desenvolvendo fluidos para caixas de câmbio de híbridos, refrigerantes dielétricos para pacotes de baterias e graxas especiais para desconectores de recarga, posicionando-se para uma mudança gradual no mix de produtos, em vez de um colapso total do volume.
Lubrificantes Falsificados e de Importação Paralela
As regras de conformidade da SASO exigem certificação SABER e rotulagem em árabe antes do desembaraço aduaneiro, mas importações não conformes ainda chegam aos canais informais. A fiscalização recente resultou no fechamento de 39 postos de combustível por práticas fraudulentas[2]. Os falsificados corroem o valor da marca e aumentam os riscos de reivindicações de garantia. Os comerciantes legítimos respondem com embalagens com evidência de violação, verificação por código QR e programas de educação de revendedores para tranquilizar oficinas profissionais e consumidores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipos de Produtos: Dominância do Óleo de Motor em Meio à Transição para Sintéticos
O óleo de motor gerou 63,72% do volume total de 2025, graças à grande frota de veículos do Reino e ao clima severo que exige trocas frequentes. Espera-se que o tamanho do mercado de lubrificantes da Arábia Saudita para óleo de motor continue avançando, mas em ritmo moderado, à medida que os operadores de frotas prolongam os intervalos de troca por meio de sintéticos. As graxas, embora em uma base menor, registrarão o CAGR mais rápido de 4,55% até 2031, sustentado pelas necessidades de maquinário industrial, rolamentos de energia renovável e equipamentos de construção. A demanda por fluidos hidráulicos acompanha o andamento da infraestrutura, enquanto os fluidos de usinagem se beneficiam das fábricas adicionadas no âmbito do NIDLP. A futura planta doméstica de aditivos aumenta a flexibilidade de formulação, apoiando misturas especializadas para usinagem aeroespacial e farmacêutica.
A digitalização e a adoção de manutenção preditiva na manufatura aumentam o apetite por lubrificantes compatíveis com sensores integrados a plataformas de IoT. Os fornecedores, portanto, estão combinando fluidos com painéis analíticos que sinalizam contaminação ou variações de viscosidade em tempo real. No geral, as categorias de produtos premium que capturam margens mais elevadas ajudam a compensar o crescimento mais lento nas categorias convencionais de óleo mineral.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Canal de Distribuição: Transformação Digital Acelerando as Vendas Diretas
Os distribuidores/varejistas mantiveram uma participação de 62,58% em 2025, sustentada por redes nacionais de oficinas e facilidades de crédito. No entanto, os pedidos diretos crescem a um CAGR de 15,35%, à medida que as frotas conectam a aquisição a painéis de telemática que fazem pedidos automaticamente com base em limites de consumo. Essa evolução incorpora contratos de serviço técnico e melhora a transparência dos dados. Os postos de gasolina permanecem essenciais para proprietários de veículos do tipo faça-você-mesmo, embora os pontos de recarga de VE planejados em grandes áreas de serviço possam gradualmente reduzir o espaço nas prateleiras anteriormente dedicado ao óleo de motor.
Grandes licitações de operadores de logística especificam cada vez mais integração de fatura digital e garantias de desempenho baseadas em KPI, favorecendo fornecedores com portais de comércio eletrônico e conectividade via API. Consequentemente, a concorrência muda do preço puro para métricas de custo total de propriedade validadas por acordos de compartilhamento de dados.
Por Indústria do Usuário Final: Liderança Automotiva Enfrenta Desafio da Geração de Energia
Os usuários do setor automotivo consumiram 58,64% do volume de 2025, ancorados pela densidade de automóveis de passeio em Riade e Jeddah e caminhões pesados transportando materiais de construção em gigaprojetos. As atualizações das frotas para motores diesel Euro 6 elevam a demanda por formulações de baixo teor de cinzas. No entanto, o setor de geração de energia está posicionado para o crescimento mais rápido, com um CAGR de 4,52%, à medida que mais plantas de ciclo combinado, parques eólicos e eletrolisadores de hidrogênio verde entram em operação. Óleos para turbinas de alta temperatura com metas de intervalo de troca de 7.000 horas e fluidos dielétricos para módulos de armazenamento de baterias comandam preços premium.
Os operadores de equipamentos pesados que abrangem desde a mineração até o cimento aproveitam o estímulo da Visão 2030, mantendo a demanda estável por graxas de pressão extrema. Os volumes de metalurgia e usinagem crescem em conjunto com as adições de capacidade local de aço e alumínio. A diversificação dos perfis de uso final protege o mercado de lubrificantes da Arábia Saudita de choques em um único setor.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Análise Geográfica
Os gigantes petroquímicos Aramco, SABIC e Sadara impulsionam a demanda contínua por compressores e fluidos hidráulicos. O LubeHUB de Yanbu consolida ainda mais o status da província como núcleo de matérias-primas. A Região Central lidera o consumo de lubrificantes automotivos devido à maior densidade de veículos de Riade e às frotas governamentais que incorporam sintéticos aprovados pelas montadoras. Os contratos de serviço respaldados por revendedores estimulam ciclos de compra repetida e agendamento de manutenção orientado por dados.
O tráfego logístico do porto do Mar Vermelho da Região Ocidental e os veículos do turismo religioso sustentam a demanda por óleos de motor multigrau. A planta de óleo de base da Luberef em Jeddah garante resiliência de fornecimento localizado. Os territórios do Norte e do Sul permanecem menores, mas em rápido crescimento, à medida que as concessões de mineração e o comércio transfronteiriço expandem os parques de equipamentos pesados que requerem graxas especiais tolerantes à poeira e a altitudes extremas. O gigaprojeto noroeste da NEOM introduz nichos de lubrificantes centrados em energia renovável, óleos para caixas de engrenagens de turbinas de 80 metros e fluidos hidráulicos biodegradáveis para atuadores de rastreadores solares.
A uniformidade da infraestrutura entre as regiões se beneficia dos padrões SASO e das verificações de conformidade digital SABER, garantindo consistência de qualidade. Essa harmonização regulatória incentiva o lançamento nacional de linhas de produtos diferenciadas sem ajustes de fórmula regionais, simplificando as estratégias de estoque e identidade de marca.
Análise da cadeia de valor
A cadeia de valor de lubrificantes da Arábia Saudita é ancorada pela participação integrada, do upstream ao downstream, liderada pela Saudi Aramco, com a produção doméstica de óleo básico centrada na Saudi Aramco Base Oil Company (Luberef). A matéria-prima flui do sistema de refino da Aramco para os óleos básicos produzidos nas instalações da Luberef em Jeddah e Yanbu, seguindo depois para a mistura e embalagem de lubrificantes acabados realizadas por misturadores nacionais e joint ventures, como a Petromin, a Alhamrani-FUCHS Petroleum Saudi Arabia e a Aljomaih and Shell Lubricating Oil Company Limited (JOSLOC). Os aditivos e componentes especiais permanecem mais dependentes de importação do que os óleos básicos, o que mantém as iniciativas de localização de aditivos centrais para a agilidade de formulação e os prazos de entrega.
A distribuição abrange o fornecimento direto a contas industriais e de frotas, além de um amplo mercado de reposição atendido por distribuidores/varejistas, oficinas e postos de combustível. Grandes frotas dependem cada vez mais de serviços técnicos baseados em contrato e de pedidos digitais. Em toda a cadeia, qualidade e conformidade funcionam como etapas de controle, com avaliações de conformidade ligadas à SASO e infraestrutura de testes moldando as aprovações de produtos e a liberação de importação de óleos lubrificantes. Em janeiro de 2026, a Aramco e a Luberef assinaram um memorando de entendimento para avaliar uma planta de óleo básico na Refinaria de Jazan, reforçando o foco no aprofundamento da opcionalidade de matéria-prima doméstica e na resiliência logística para a fabricação de lubrificantes a jusante.
Cenário Competitivo
O mercado de lubrificantes da Arábia Saudita é concentrado em sua natureza. Shell, ExxonMobil, BP-Castrol e Chevron dependem da liderança tecnológica e do valor das marcas internacionais, enquanto a Aramco aproveita a integração de matérias-primas por meio da Luberef e das marcas registradas da Valvoline recentemente adquiridas. Independentes locais como FUCHS e Petromin cultivam confiança em nichos por meio de mistura localizada, laboratórios de serviços técnicos e redes de troca rápida de óleo. As barreiras de entrada no mercado se elevam à medida que a SASO intensifica as avaliações de conformidade e exige fichas de dados de segurança em árabe. No entanto, a planta de aditivos planejada promete democratizar o acesso à química avançada, possivelmente reduzindo os custos de formulação para marcas nacionais e intensificando a concorrência de preços nas categorias de produtos de nível médio.
Líderes do Setor de Lubrificantes da Arábia Saudita
-
BP P.L.C (Castrol)
-
ExxonMobil Corporation (Arabian Petroleum Supply Company (APSCO))
-
Petromin Corporation
-
Saudi Arabian Oil Co. (SAUDI ARAMCO)
-
Shell PLC (Aljomaih and Shell Lubricating oil company Limited (JOSLOC))
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
A localização de matérias-primas e a fabricação especializada em torno de Yanbu estão criando espaço em branco para capacidade de lubrificantes acabados e óleos especiais vinculada aos fluxos domésticos de óleo básico. O modelo LubeHUB Value Park, construído em torno do acesso a óleo básico por dutos, está sendo reforçado por contratos comerciais de offtake: em junho de 2026, a Luberef assinou um acordo estratégico de fornecimento de óleo básico com a APAR Industries Middle East Limited para apoiar a fabricação de óleos especiais em Yanbu, refletindo a demanda de fabricantes internacionais de especialidades que estão se instalando ou ampliando operações locais. Isso se conecta a oportunidades em fluidos hidráulicos industriais, fluidos de usinagem, óleos para turbinas e graxas especiais, onde o crescimento da fabricação ligado ao NIDLP e grandes expansões de geração de energia são fontes-chave de demanda.
Uma segunda linha de oportunidade é a localização química e formulações de maior especificação à medida que os requisitos de confiabilidade de OEMs e da indústria se tornam mais rigorosos. Em fevereiro de 2025, a Farabi Downstream Petrochemical Company e a Xinxiang Richful Lube Additive Co., Ltd. assinaram um memorando de entendimento para estabelecer uma joint venture para uma planta integrada de aditivos para lubrificantes em Yanbu, apontando para ciclos de formulação mais curtos e maior disponibilidade de pacotes de aditivos avançados dentro do Reino. Ações de segurança de matéria-prima também apoiam a continuidade e a utilização de capacidade, incluindo um aviso de acordo sucessor de fornecimento de matéria-prima da Saudi Aramco para a instalação da Luberef em Jeddah, em dezembro de 2025. Para os misturadores locais, isso reduz o risco de interrupção ligado à dependência de óleo básico doméstico, à medida que o mercado avança para sintéticos premium e graus industriais especiais.
Desenvolvimentos recentes do setor
- Junho de 2026: a APAR Industries Middle East Limited assinou um acordo de fornecimento de óleo básico com a Saudi Aramco Base Oil Company (Luberef) para apoiar a fabricação de óleos especiais no parque de lubrificantes LubeHUB, em Yanbu. O acordo reforça o ecossistema de especialidades centrado em Yanbu ao vincular um fabricante internacional nomeado à disponibilidade local de óleo básico. Também apoia o papel da Arábia Saudita como polo de fornecimento e conversão para produtos lubrificantes e óleos especiais de maior valor.
- Março de 2025: a Saudi Aramco confirmou que está avaliando uma proposta de aquisição de 6 a 8 bilhões de USD pela unidade Castrol da BP. A avaliação aponta para um interesse contínuo de consolidação em portfólios de lubrificantes acabados e tecnologias de marca. Também sinaliza ambições de integração além dos óleos básicos, estendendo-se à formulação, à marca e ao acesso a canais globais.
- Março de 2024: o ritmo de adoção de veículos elétricos na Arábia Saudita acelerou a partir de uma base baixa, com registros triplicando para cerca de 800 unidades em 2024, junto com a expansão da infraestrutura de recarga sob a iniciativa estatal eViq. Essa mudança altera a conversa sobre mix de produtos para os comercializadores de lubrificantes ao elevar a demanda por fluidos de gerenciamento térmico, graxas especiais e fluidos para transmissões híbridas. Também aumenta a urgência da premiumização em lubrificantes de combustão interna por meio de intervalos de troca mais longos e formulações aprovadas por OEMs.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Este mercado abrange os lubrificantes consumidos na Arábia Saudita, contabilizados como produtos lubrificantes acabados vendidos para uso automotivo e industrial em demanda de OEM e pós-venda, e medidos em volume para uma comparação consistente ao longo do tempo.
Exclusões de escopo: Combustíveis, óleos base comercializados como matéria-prima e produtos químicos especiais não lubrificantes estão excluídos do dimensionamento deste mercado.
Visão Geral da Segmentação
- Por Tipos de Produtos
- Óleos de Motor
- Graxas
- Fluidos Hidráulicos
- Fluidos de Usinagem
- Óleos de Transmissão e Engrenagem
- Outros Tipos de Produtos
- Por Canal de Distribuição
- Distribuidores/Varejistas
- Postos de Gasolina
- Canal Direto
- Por Indústria do Usuário Final
- Automotivo
- Geração de Energia
- Equipamentos Pesados
- Metalurgia e Usinagem
- Outras Indústrias de Usuários Finais
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer o contexto de demanda da Arábia Saudita e para construir o modelo de volume inicial que posteriormente foi submetido a testes de estresse por meio de entrevistas. Normalmente, iniciamos com indicadores macroeconômicos e setoriais públicos, como publicações da Autoridade Geral de Estatísticas da Arábia Saudita, indicadores do Banco Central Saudita e publicações governamentais sobre energia e indústria.
Para fundamentar os fatores de demanda, também analisamos séries relacionadas a transporte e veículos provenientes de fontes como o Banco Mundial e dados de países da OPEP, seguidos de sinais de comércio e alfândega quando relevantes (por exemplo, UN Comtrade), além de referências técnicas de periódicos revisados por pares sobre lubrificação e tribologia para compreender as mudanças de grau de viscosidade e o comportamento dos intervalos de troca. Relatórios anuais de empresas, apresentações para investidores e publicações de imprensa de reputação são então utilizados para confirmar adições de capacidade, mudanças na estrutura de canais e adoções regulatórias ou de normas relevantes. Quando necessário, também recorremos a assinaturas pagas que auxiliam com dados financeiros de empresas, consultas de patentes e verificações de importação e exportação em nível de remessa. Esses exemplos são meramente ilustrativos, e muitas outras fontes públicas e proprietárias também foram utilizadas para coleta, verificação cruzada e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em transformar o modelo documental em uma visão realista do consumo efetivo de lubrificantes na Arábia Saudita, incluindo mix de produtos, margens de canal e tendências de substituição por parte dos usuários finais. Conversamos com partes interessadas entre misturadores e distribuidores, grandes compradores nos setores de transporte e operações industriais, e ecossistemas de serviços e oficinas, de modo que as premissas sobre movimentação de volume e lógica de precificação pudessem ser verificadas em termos diretos em todo o país.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 26% | CXOs: 16% |
| Nível intermediário: 53% | Líderes funcionais/de unidade: 38% |
| Participantes menores: 21% | Gerentes: 46% |
Dimensionamento e Previsão do Mercado
O dimensionamento central é construído por meio de uma reconstrução de cima para baixo do conjunto de demanda, em que a atividade setorial é convertida em consumo de lubrificantes utilizando fatores de intensidade específicos por país e, em seguida, reconciliada com o volume de mercado reportado. Na prática, traduzimos sinais da frota de veículos e padrões de manutenção, atividade de equipamentos pesados vinculada a ciclos de construção, indicadores de produção industrial e utilização de geração de energia em uso implícito de lubrificantes pelos principais usuários finais.
Uma vez definido esse conjunto de demanda, ele é corroborado por meio de aproximações seletivas de baixo para cima, como volume amostrado por tipo de canal e uma faixa de preço médio de venda razoável por família de produtos, o que nos ajuda a identificar onde os totais podem estar superestimados ou subestimados. Algumas lacunas são esperadas em canais menores e na prestação de serviços informais, de modo que essas parcelas são tratadas com premissas conservadoras de penetração que foram verificadas novamente com o retorno das entrevistas.
Para as previsões, utiliza-se análise de cenários, pois os volumes de lubrificantes se movem com uma combinação de fatores cíclicos e timing de investimentos orientados por políticas. A perspectiva futura é construída em torno das mudanças esperadas no crescimento de veículos e equipamentos, aceleração de projetos industriais, tendências de atualização de lubrificantes para graus de maior desempenho e mudanças esperadas nos intervalos de troca; em seguida, os pesos dos cenários são validados com base no que os respondentes relataram estar observando em suas rotinas de compras e manutenção.
Ciclo de Validação e Atualização de Dados
A validação ocorre em camadas para que os números finais permaneçam rastreáveis a verificações simples. Comparamos os volumes modelados com sinais de demanda independentes, e variações incomuns por tipo de usuário final ou canal são sinalizadas e revisadas antes de serem incorporadas ao conjunto de dados final.
Quando as variações persistem, entramos novamente em contato com respondentes selecionados para confirmar se a mudança é estrutural (por exemplo, uma grande aceleração industrial) ou apenas ruído de timing, e as premissas são ajustadas somente quando há suporte suficiente de múltiplos pontos de vista. Cada relatório é atualizado anualmente, com atualizações intermediárias acionadas por eventos relevantes que possam impactar o consumo de lubrificantes, e uma revisão final do analista é realizada próximo à entrega para que os clientes recebam a visão mais atualizada disponível.
Dimensionamento do Mercado de Lubrificantes da Arábia Saudita pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
É normal observar diferentes tamanhos de mercado para lubrificantes da Arábia Saudita, pois os publicadores nem sempre contabilizam os mesmos produtos, e podem também utilizar diferentes sistemas de unidades, anos-base e conversões de preços.
Pacotes de aditivos vendidos como produtos químicos independentes estão fora do escopo da Mordor Intelligence, o que é uma das razões pelas quais algumas estimativas baseadas em receita ficam muito distantes de uma construção de mercado orientada por volume vinculada a sinais de consumo de lubrificantes e atividade de usuários finais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 677,67 M litros (2025) | |
| Publicação Setorial A | 470,00 milhões de USD (2024) | Utiliza instantâneos de consumo em estilo quilotonelada e converte para USD com uma única premissa de preço, o que pode subestimar sintéticos premium e margens de canal, e pode não estar alinhado a um ano-base consistente. |
| Consultoria Regional B | 1,32 bilhões de USD (2024) | Reportado como um número de receita que provavelmente combina lubrificantes com elementos químicos e de serviços adjacentes, e o total pode ser inflacionado se preços, taxas de câmbio e margens de distribuição forem aplicados de forma desigual entre os segmentos. |
A dispersão nos valores publicados é explicada principalmente pelo que é contabilizado como produto lubrificante, se o mercado é enquadrado em volume ou em receita, e como o timing de preços e câmbio é aplicado. Ao manter o mercado vinculado a fatores de consumo observáveis e, em seguida, verificar o resultado com o retorno de canais e usuários finais, a estimativa permanece mais fácil de replicar e mais fácil de auditar quando as premissas mudam.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de lubrificantes da Arábia Saudita em 2026?
O total é de 705,86 milhões de litros em 2026 e espera-se que cresça a um CAGR de 4,16% para atingir 865,41 milhões de litros até 2031.
Qual produto domina a demanda por lubrificantes no Reino?
O óleo de motor comanda 63,72% do volume de 2025, refletindo a considerável frota de veículos em circulação e as severas condições de operação no deserto.
Qual canal está se expandindo mais rapidamente para vendas de lubrificantes?
As compras pelo canal direto vinculadas a plataformas digitais de gestão de frotas estão aumentando a um CAGR de 15,35% até 2031.
Qual setor de uso final apresenta o crescimento mais rápido?
As aplicações de geração de energia estão projetadas para crescer a um CAGR de 4,52%, impulsionadas por produtores independentes de energia a gás e projetos de energia renovável.
Como a Visão 2030 está influenciando a demanda por lubrificantes?
A diversificação industrial liderada pela Visão 2030 impulsiona o consumo de fluidos hidráulicos, fluidos de usinagem e graxas especiais em novos polos manufatureiros.