
Tamanho e Participação do Mercado de Finanças Islâmicas da Arábia Saudita
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
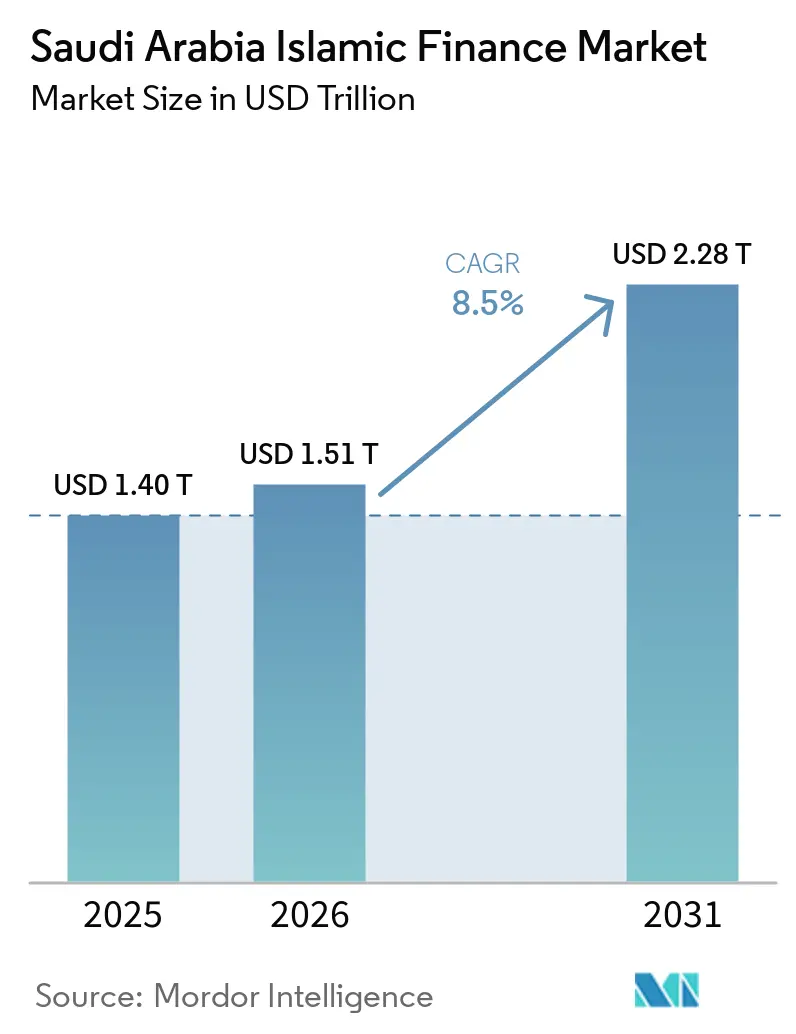
| Tamanho do mercado no ano base (2025) | 1.40 Trilhões de dólares |
| Tamanho do Mercado (2026) | 1.51 Trilhões de dólares |
| Tamanho do Mercado (2031) | 2.28 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.50 % |
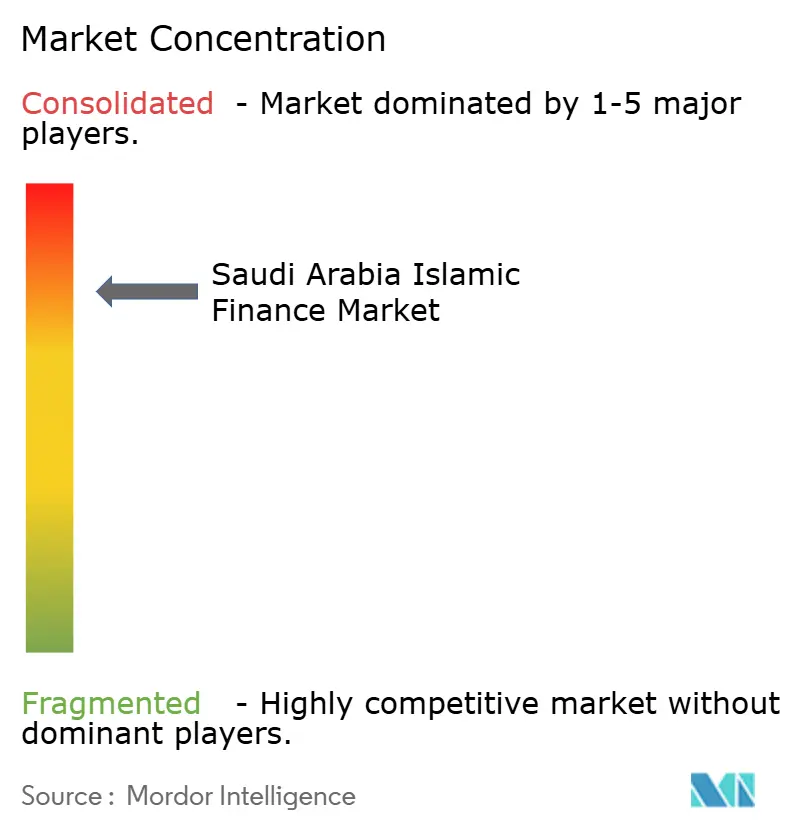
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Finanças Islâmicas da Arábia Saudita por Mordor Intelligence
O tamanho do Mercado de Finanças Islâmicas da Arábia Saudita foi avaliado em 1,40 trilhões de USD em 2025 e estima-se que cresça de 1,51 trilhões de USD em 2026 para atingir 2,28 trilhões de USD até 2031, a um CAGR de 8,5% durante o período de previsão (2026-2031).
O mercado de finanças islâmicas da Arábia Saudita é sustentado pelo uso de estruturas em conformidade com a Sharia em infraestrutura, habitação, finanças corporativas e atividade de investimento. A Visão 2030 insere o desenvolvimento do setor financeiro na agenda de reformas nacionais, o que sustenta a demanda por estruturas de Murabaha, Ijara e Istisna'a em grandes programas de desenvolvimento. O mercado de finanças islâmicas da Arábia Saudita também se beneficia de uma curva doméstica de sukuk mais profunda e de uma gama crescente de produtos de fundos e finanças digitais. Os grandes credores estão ampliando sua atividade no mercado de capitais, enquanto gestores de ativos e provedores de tecnologia financeira estão expandindo o acesso a produtos para clientes de varejo e empresas de menor porte. As condições de liquidez na negociação de sukuk e as diferentes interpretações da Sharia permanecem como restrições importantes, pois ambas podem aumentar os custos de execução e retardar o desenvolvimento de produtos.
Principais Conclusões do Relatório
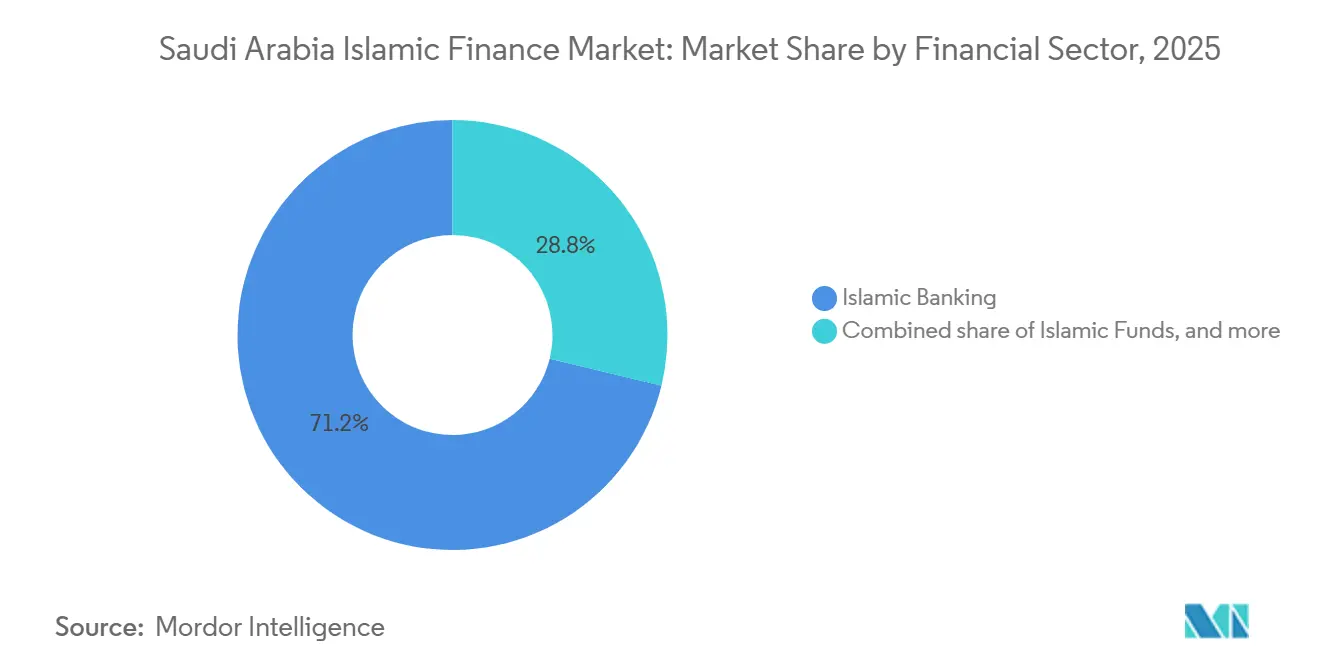
- Por setor financeiro, o banco islâmico capturou 71,2% da participação do mercado de finanças islâmicas da Arábia Saudita em 2025, enquanto os fundos islâmicos devem crescer a um CAGR de 13,9% até 2031.
- Por tipo de cliente, os clientes de varejo e individuais capturaram 40,7% da participação do mercado de finanças islâmicas da Arábia Saudita em 2025, enquanto as MPMEs devem crescer a um CAGR de 11,7% até 2031.
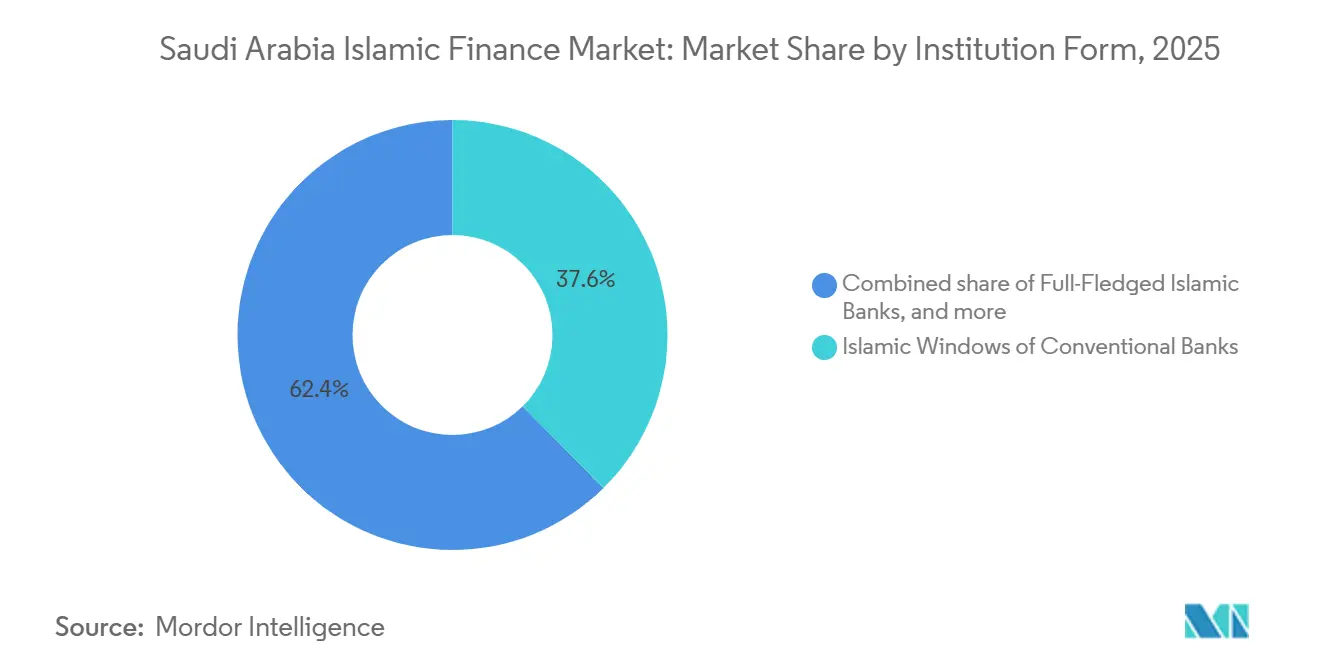
- Por forma institucional, as janelas islâmicas de bancos convencionais capturaram 37,6% da participação do mercado de finanças islâmicas da Arábia Saudita em 2025, enquanto os gestores de fundos islâmicos devem crescer a um CAGR de 13,5% até 2031.
- Por geografia, a região central capturou 44,8% da participação do mercado de finanças islâmicas da Arábia Saudita em 2025, enquanto a região norte deve crescer a um CAGR de 10,8% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Finanças Islâmicas da Arábia Saudita
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda da Visão 2030 por Financiamento em Conformidade com a Sharia | +2.3% | Nacional, com ganhos iniciais em Riade, Jeddah e Tabuk | Médio prazo (2-4 anos) |
| Expansão da Emissão de Sukuk Soberano e Corporativo | +1.7% | Nacional, com repercussão no Conselho de Cooperação do Golfo, Ásia-Pacífico e Europa | Curto prazo (≤ 2 anos) |
| Digitalização dos Serviços Financeiros Islâmicos | +1.5% | Nacional, concentrada em Riade e na região Oriental | Médio prazo (2-4 anos) |
| Crescimento no Financiamento Bancário em Conformidade com a Sharia | +1.1% | Nacional, com concentração em Riade, Jeddah e na Província Oriental | Curto prazo (≤ 2 anos) |
| Financiamento Islâmico Sustentável e Vinculado a ESG | +0.9% | Nacional, com ganhos iniciais em Riade e Jeddah, e participação de investidores internacionais | Longo prazo (≥ 4 anos) |
| Desenvolvimento Regulatório do Mercado de Capitais Islâmico | +0.7% | Nacional, com repercussão no Conselho de Cooperação do Golfo e nos mercados de capitais islâmicos transfronteiriços | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Impulsionada pela Visão 2030 por Financiamento em Conformidade com a Sharia
A Visão 2030 está sustentando a demanda por finanças islâmicas por meio de projetos que requerem financiamento substancial de longo prazo. O Programa de Desenvolvimento do Setor Financeiro identifica um setor financeiro mais eficaz e diversificado como parte da agenda nacional mais ampla[1]. Essa orientação política aumenta o uso de financiamento em conformidade com a Sharia em projetos imobiliários, de infraestrutura, turismo e industriais. O mercado de finanças islâmicas da Arábia Saudita recebe, portanto, demanda de projetos que requerem tanto financiamento bancário doméstico quanto instrumentos do mercado de capitais. Uma linha de crédito rotativo Murabaha de SAR 10 bilhões (USD 2,67 bilhões) para o NEOM demonstrou como os credores islâmicos domésticos podem fornecer grandes estruturas de financiamento de projetos. Essa atividade também acumula experiência em transações que os credores podem aplicar a futuros projetos regionais.
Expansão da Emissão de Sukuk Soberano e Corporativo
A emissão de sukuk soberano tornou-se uma ferramenta consolidada para a gestão do perfil de dívida do Reino. Em julho de 2026, o Centro Nacional de Gestão da Dívida concluiu a recompra antecipada de SAR 17,1 bilhões (USD 4,56 bilhões) em sukuk doméstico e emitiu SAR 17,2 bilhões (USD 4,59 bilhões) em instrumentos substitutos em cinco tranches com vencimento até 2041[2]. A transação estendeu o perfil de vencimento doméstico e forneceu referências de preços ao longo da curva de sukuk. Também substituiu instrumentos com vencimento entre 2026 e 2030 por títulos com vencimentos finais mais longos. Essa forma de gestão de passivos apoia a regularidade de que os investidores necessitam ao avaliar sukuk doméstico em diferentes prazos. Em setembro de 2026, o Centro Nacional de Gestão da Dívida concluiu uma emissão internacional de sukuk Ijarah em duas tranches no valor de USD 3,25 bilhões, com um livro de ordens de USD 16,5 bilhões. Tal emisso amplia a base de investidores para instrumentos sauditas e reforça o mercado de finanças islâmicas da Arábia Saudita como fonte de títulos em conformidade com a Sharia de grau soberano. Emissores corporativos podem usar a mesma infraestrutura de mercado para diversificar o financiamento além do crédito bancário. Uma base de emissores mais ampla daria aos investidores mais oportunidades de alocar recursos em instrumentos soberanos, financeiros e corporativos. Também tornaria o mercado doméstico menos dependente de um conjunto limitado de tomadores e formatos de emissão.
Digitalização dos Serviços Financeiros Islâmicos
A entrega digital está ampliando o acesso a produtos financeiros islâmicos entre consumidores e empresas de menor porte. Os canais digitais podem reduzir o custo de distribuição de financiamento ao consumidor baseado em Murabaha, financiamento coletivo e produtos de gestão de patrimônio. Isso é especialmente relevante onde os modelos baseados em agências não atendem os clientes de forma eficiente. O mercado de finanças islâmicas da Arábia Saudita também está vendo ferramentas digitais sendo utilizadas no processamento de pagamentos, subscrição e integração de produtos. Os modelos de serviço digital podem tornar o acesso a produtos mais conveniente onde os clientes preferem interações remotas. Seu papel é mais significativo quando a velocidade não compromete a revisão necessária do produto e as proteções ao cliente. Os provedores ainda precisam explicar como a transação subjacente funciona e como os pagamentos são estruturados. Esse requisito é particularmente importante em produtos para consumidores e pequenas empresas, onde a entrega simplificada não deve obscurecer os termos contratuais. A adoção mais ampla dependerá de licenciamento, proteção de dados, confiança do cliente e aprovação da Sharia em nível de produto.
Desenvolvimento do Financiamento Islâmico Sustentável e Vinculado a ESG
O sukuk sustentável conecta o financiamento em conformidade com a Sharia a objetivos ambientais e sociais de projetos. A Saudi Electricity Company utilizou sukuk verde para apoiar investimentos em energia renovável e eficiência energética. Seu financiamento de fevereiro de 2025 incluiu uma tranche verde de USD 1,25 bilhão dentro de uma transação de sukuk mais ampla de USD 2,75 bilhões[3]. O mercado de finanças islâmicas da Arábia Saudita pode usar esses instrumentos para atrair investidores que avaliam tanto a conformidade com a Sharia quanto a sustentabilidade no uso dos recursos. O sukuk de três tranches de USD 2,4 bilhões da Saudi Electricity Company de janeiro de 2026 também direcionou os recursos para o fortalecimento da rede elétrica, integração de energia renovável e tecnologias de redes inteligentes[4]. O crescimento contínuo nessa área requer relatórios claros sobre o uso dos recursos e os resultados dos projetos. Os investidores precisam ser capazes de conectar o instrumento de financiamento aos projetos que ele financia. A divulgação consistente também pode ajudar os emissores a demonstrar que os compromissos de financiamento sustentável estão sendo aplicados na prática, e não apenas nos rótulos dos produtos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Liquidez Limitada no Mercado Secundário de Sukuk | -1.2% | Nacional e em todo o Conselho de Cooperação do Golfo, mais aguda para instrumentos abaixo do grau de investimento e de maior duração | Curto a médio prazo (≤ 4 anos) |
| Disponibilidade Limitada de Instrumentos de Gestão de Liquidez em Conformidade com a Sharia | -0.8% | Nacional, concentrada no segmento de gestão de liquidez interbancária e do banco central | Curto a médio prazo (≤ 4 anos) |
| Complexidade de Estruturação Sharia e Padronização de Produtos | -0.7% | Nacional, com repercussão transfronteiriça limitando a internacionalização do sukuk | Longo prazo (≥ 4 anos) |
| Custo e Complexidade da Estruturação de Produtos Financeiros Islâmicos | -0.5% | Nacional, com impacto elevado na estruturação de finanças corporativas e de projetos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Liquidez Limitada no Mercado Secundário de Sukuk
A liquidez no mercado secundário é limitada porque muitos investidores institucionais retêm sukuk até o vencimento. Isso reduz a oferta negociável e pode dificultar a descoberta de preços para emissores corporativos e de menor classificação. A Bolsa de Valores Saudita fornece informações sobre o mercado de renda fixa, destacando a importância de um ambiente de negociação doméstico funcional. Spreads mais amplos entre compra e venda podem aumentar os custos de refinanciamento para tomadores que não conseguem acessar preços de grau soberano. A incerteza geopolítica e a menor atividade de negociação podem reduzir ainda mais a liquidez quando os investidores priorizam a manutenção de posições existentes. O mercado de finanças islâmicas da Arábia Saudita precisa de emissões de referência mais consistentes e da participação ativa de um grupo mais amplo de investidores para melhorar a negociação no mercado secundário. O fornecimento regular pode facilitar a comparação de títulos com vencimentos semelhantes pelos participantes do mercado. Uma base de investidores ativos maior também reduziria a dependência de um pequeno número de detentores que seguem estratégias de compra e manutenção.
Complexidade de Estruturação Sharia e Padronização de Produtos
As instituições sauditas utilizam seus próprios conselhos de Sharia para revisar e aprovar produtos financeiros. Isso preserva a responsabilidade institucional pela governança da Sharia, mas pode gerar diferenças na aceitação de produtos. Uma estrutura aprovada por uma instituição pode exigir revisão adicional em outra instituição. Essas diferenças podem prolongar a documentação e aumentar os custos de transação para finanças de projetos transfronteiriços e produtos estruturados. O mercado de finanças islâmicas da Arábia Saudita é mais afetado quando produtos complexos necessitam de contribuição de contrapartes domésticas e estrangeiras. Um maior alinhamento nas práticas de documentação e governança poderia reduzir o tempo de execução sem alterar os requisitos subjacentes da Sharia. Práticas comuns mais claras seriam valiosas para emissores que precisam coordenar com vários credores, investidores, assessores e conselhos de Sharia. Isso é especialmente relevante quando uma transação envolve várias jurisdições ou uma estrutura complexa de financiamento de ativos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor Financeiro: O Banco Permanece como o Maior Segmento Enquanto os Fundos Crescem Mais Rapidamente
O banco islâmico capturou 71,2% da participação do mercado de finanças islâmicas da Arábia Saudita em 2025, refletindo seu papel nos serviços de depósito, hipotecas e finanças corporativas. Al Rajhi Bank, Alinma Bank, Bank AlBilad e Bank AlJazira estão entre os grandes credores islâmicos plenos que sustentam essa posição. O Al Rajhi Bank reportou ativos totais de SAR 1.055 bilhões (USD 281 bilhões) e lucro líquido de SAR 24,8 bilhões (USD 6,6 bilhões) em 2025. O banco também reportou crescimento de 15% no crédito corporativo e crescimento de 51% ano a ano no financiamento a PMEs. O crédito hipotecário, o financiamento ao consumidor e o financiamento de projetos mantêm o banco no centro do mercado de finanças islâmicas da Arábia Saudita. Essa liderança reflete a capacidade dos bancos de combinar serviços de transações cotidianas com financiamento de longa duração. Também confere aos provedores liderados por bancos um relacionamento direto tanto com famílias quanto com tomadores comerciais. Esse relacionamento permite que os bancos ofereçam financiamento, serviços de pagamento, depósitos e produtos de investimento por meio da mesma plataforma operacional. A amplitude desses relacionamentos ajuda a explicar por que o banco permanece como a maior categoria do setor financeiro. O Takaful e o sukuk continuam a fornecer serviços complementares para cobertura de riscos e financiamento de longo prazo.
Os fundos islâmicos devem crescer a um CAGR de 13,9% até 2031, tornando-os o segmento do setor financeiro de crescimento mais rápido. O crescimento dos fundos reflete a demanda por exposição gerida profissionalmente e em conformidade com a Sharia a ações, sukuk, imóveis e ativos privados. O desenvolvimento de processos mais simples de formação de fundos pode apoiar novos produtos domésticos e a participação internacional. Também pode oferecer a investidores institucionais e de varejo mais opções além de depósitos diretos e financiamento bancário. Mais opções de fundos podem melhorar a alocação de poupanças em diferentes preferências de risco e períodos de investimento. As estruturas de fundos também permitem que os gestores de ativos empacotem estratégias especializadas para investidores que não desejam selecionar títulos individuais. As seguradoras Takaful fornecem outro canal de demanda porque os pools de prêmios podem ser investidos em títulos e fundos em conformidade com a Sharia. Essa combinação apoia um papel mais amplo no mercado de capitais dentro do mercado de finanças islâmicas da Arábia Saudita.


Por Tipo de Cliente: O Varejo Lidera Enquanto as MPMEs Ganham Impulso
Os clientes de varejo e individuais capturaram 40,7% da participação do mercado de finanças islâmicas da Arábia Saudita em 2025. As estruturas de hipoteca islâmica e os produtos de financiamento pessoal sustentam essa posição. O Al Rajhi Bank atendeu mais de 21,7 milhões de clientes por meio de sua franquia de varejo. A demanda de varejo é sustentada pela disponibilidade de estruturas de Murabaha, Tawarruq, Istisna'a e Ijara. Grandes corporações, entidades relacionadas ao governo e instituições financeiras também respondem por atividade significativa, pois requerem serviços de financiamento e gestão de liquidez. Esses grupos de clientes tendem a utilizar um conjunto mais amplo de facilidades, incluindo capital de giro, financiamento de projetos e produtos de investimento. Sua participação vincula a atividade bancária orientada ao varejo às maiores necessidades de financiamento dos programas de desenvolvimento nacional. Em particular, os clientes corporativos e relacionados ao governo requerem estruturas de financiamento que possam corresponder à escala e à duração de suas necessidades operacionais e de projetos. Sua demanda também apoia o uso de sukuk, tesouraria e serviços de gestão de liquidez ao lado de facilidades bancárias convencionais. Os endowments Waqf e as entidades de caridade permanecem como clientes menores, mas podem utilizar produtos islâmicos de gestão de ativos.
As MPMEs devem crescer a um CAGR de 11,7% até 2031. Sua expansão reflete demanda de financiamento não atendida e programas públicos que reduzem o risco do credor. As garantias Kafalah podem cobrir até 80% das facilidades de MPMEs em conformidade com a Sharia qualificadas, ajudando os credores a estender financiamento a empresas sub-atendidas. As empresas menores também se beneficiam quando as plataformas digitais reduzem os encargos de integração e documentação. Um melhor acesso ao financiamento pode ajudar as empresas a gerir o capital de giro e buscar expansão sem depender apenas de financiamento informal. Também pode ampliar a base de tomadores que bancos e outros provedores de financiamento podem atender com produtos padronizados. Uma iniciativa de financiamento de SAR 4 bilhões (USD 1,1 bilhão) lançada pela Tarmeez Capital e pela Monsha'at em novembro de 2025 utilizou estruturas islâmicas de sukuk para o financiamento de PMEs. Esses desenvolvimentos podem tornar as MPMEs uma fonte mais relevante de demanda de financiamento no mercado de finanças islâmicas da Arábia Saudita.
Por Forma Institucional: As Janelas Islâmicas Lideram Enquanto os Gestores de Fundos Crescem Mais Rapidamente
As janelas islâmicas de bancos convencionais capturaram 37,6% da participação do mercado de finanças islâmicas da Arábia Saudita em 2025. Sua escala reflete o uso crescente de produtos em conformidade com a Sharia por bancos que também operam negócios convencionais. Essas janelas atendem clientes de varejo e corporativos por meio de redes de agências estabelecidas, canais digitais e operações de tesouraria. Os bancos islâmicos plenos permanecem importantes devido ao seu posicionamento especializado e às suas grandes franquias de depósitos, hipotecas e finanças corporativas. Seus modelos de negócios oferecem aos clientes uma opção dedicada onde o banco em conformidade com a Sharia é a proposta central. A coexistência de janelas e bancos islâmicos plenos também incentiva as instituições a melhorar produtos e qualidade de serviço. As seguradoras Takaful, os emissores de sukuk e outros provedores compõem a base institucional restante. A distribuição dos tipos de instituições confere ao mercado de finanças islâmicas da Arábia Saudita uma combinação de entrega liderada por bancos e intermediação no mercado de capitais.
Os gestores de fundos islâmicos devem crescer a um CAGR de 13,5% até 2031. Estão posicionados para atender à demanda por carteiras geridas, fundos imobiliários, fundos de sukuk e veículos de financiamento. A expansão da gama de produtos pode atrair mais investidores para fundos em conformidade com a Sharia domiciliados na Arábia Saudita. Novos veículos de fundos podem apoiar diferentes objetivos de retorno, necessidades de liquidez e horizontes de investimento. Os gestores de fundos também se beneficiam quando a distribuição de varejo se torna mais digital e acessível. Uma governança sólida permanece necessária porque os fundos islâmicos requerem supervisão do comitê de Sharia e certificação em nível de produto. Seu crescimento deslocará ainda mais parte do mercado de finanças islâmicas da Arábia Saudita em direção aos serviços de gestão de ativos.
Análise Geográfica
A região Central capturou 44,8% da participação do mercado de finanças islâmicas da Arábia Saudita em 2025. Riade concentra instituições governamentais nacionais, reguladores financeiros, bancos, sedes corporativas e infraestrutura de mercado. Essa concentração apoia a atividade de sukuk soberano, crédito corporativo e gestão de fundos de investimento. O Distrito Financeiro Rei Abdullah fortalece o papel da cidade como centro financeiro. A região Ocidental é a segunda maior área geográfica, sustentada pelo financiamento comercial por meio de Jeddah, serviços vinculados à peregrinação, financiamento de hospitalidade e uma grande base de clientes de varejo. Essas atividades criam demanda por produtos para famílias e financiamento comercial. Também conectam a região a fluxos domésticos e internacionais de bens, visitantes e investimentos.
A região Oriental apoia as finanças islâmicas corporativas vinculadas à energia, petroquímica, negócios industriais e cadeias de suprimentos. Dhahran, Dammam e Al Khobar abrigam instituições que atendem a esses setores. A região Norte deve crescer a um CAGR de 10,8% até 2031, a maior taxa entre os segmentos geográficos. A linha de crédito rotativo Murabaha de SAR 10 bilhões (USD 2,7 bilhões) do NEOM destaca a escala do financiamento em conformidade com a Sharia necessário em Tabuk. A Zona Econômica Especial de Tabuk e o desenvolvimento do turismo no Mar Vermelho podem sustentar a demanda por estruturas de Ijara, Istisna'a e Murabaha. A região Sul permanece menor, mas está ganhando atividade em banco de varejo e financiamento de microempresas. Seu desenvolvimento depende da extensão do acesso prático a serviços financeiros para famílias e pequenas empresas. Isso pode apoiar o objetivo mais amplo de um desenvolvimento regional mais equilibrado. O acesso ao varejo, a capacidade de crédito local e os produtos para empresas menores permanecerão relevantes à medida que a atividade econômica se estender além dos maiores centros financeiros.
O licenciamento do SAMA aplica-se a bancos islâmicos plenos e janelas islâmicas em todo o Reino. Os requisitos nacionais fornecem uma base de conformidade comum para instituições captadoras de depósitos em todas as regiões. Os requisitos de governança do mercado de capitais também moldam a atividade além de Riade, exigindo supervisão da Sharia e certificação de produtos. As diferenças regionais, portanto, refletem a atividade econômica e os pipelines de projetos mais do que diferenças na estrutura regulatória central. A região Central provavelmente permanecerá como o centro operacional do mercado de finanças islâmicas da Arábia Saudita porque possui a maior densidade institucional. O crescimento da região Norte pode trazer mais capacidade bancária e de financiamento de projetos para uma área que historicamente teve menos atividade do setor financeiro.
Cenário Competitivo
O mercado de finanças islâmicas da Arábia Saudita é consolidado. O Al Rajhi Bank tem uma posição de liderança no banco de varejo e PMEs, sustentada por uma grande rede de agências, caixas eletrônicos e pontos de venda. Alinma Bank, Bank AlBilad e Saudi National Bank também são provedores significativos nos negócios corporativos e institucionais. O Al Rajhi Bank emitiu USD 1,5 bilhão em sukuk AT1 sustentável e USD 1 bilhão em sukuk social de Nível 2 em 2025. Essas transações mostram como os grandes credores estão usando os mercados de capitais para apoiar o crescimento do balanço patrimonial e o financiamento sustentável. A concorrência, portanto, centra-se no acesso a financiamento, gama de produtos, entrega digital e governança da Sharia.
Oportunidades permanecem no financiamento de MPMEs e microempresas, Takaful familiar, sukuk tokenizado e serviços digitais islâmicos no mercado de capitais. Empresas menores podem ganhar tração onde seus produtos alcançam clientes que as redes de agências tradicionais atendem com menos eficiência. Os provedores digitais estão usando financiamento ao consumidor, financiamento coletivo e ferramentas de investimento para melhorar a acessibilidade. Essa atividade aumenta a pressão competitiva sobre os credores estabelecidos, mas também pode ampliar a base de clientes endereçável. Um Acordo Mestre de Repo Double Wa'ad padronizado apoiaria uma gestão de liquidez islâmica mais consistente entre os participantes. Um acesso mais amplo a instrumentos em conformidade com a Sharia listados também pode aumentar a gama de investidores que utilizam o mercado de finanças islâmicas da Arábia Saudita.
A concorrência provavelmente permanecerá mais intensa entre os grandes bancos que possuem capital, distribuição e capacidades de conformidade estabelecidos. Os gestores de ativos podem se diferenciar por meio de fundos especializados e acesso digital mais robusto. As seguradoras Takaful podem competir desenvolvendo produtos de proteção de longo prazo que complementem as ofertas bancárias e de investimento. Os novos entrantes ainda precisam atender aos requisitos de licenciamento, governança e certificação de produtos antes de escalar. Os grandes emissores mantêm uma vantagem em atrair a demanda de investidores domésticos e internacionais. Suas capacidades estabelecidas de distribuição e financiamento tornam mais difícil para novos provedores competir em todos os tipos de produtos ao mesmo tempo. Os novos entrantes têm maior probabilidade de se concentrar em lacunas específicas de clientes, canais de entrega ou produtos de investimento. Isso deixa espaço para empresas especializadas, enquanto as instituições estabelecidas continuam a dominar os serviços que requerem grandes balanços patrimoniais, ampla distribuição e extensos recursos de conformidade.
Líderes do Setor de Finanças Islâmicas da Arábia Saudita
-
Al Rajhi Bank
-
Saudi National Bank
-
Alinma Bank
-
Saudi Awwal Bank (SAB)
-
Riyad Bank
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: O Centro Nacional de Gestão da Dívida concluiu uma emissão internacional de sukuk Ijarah em duas tranches no valor de USD 3,25 bilhões ao abrigo do Programa Global de Emissão de Certificados de Confiança do Reino, atraindo um livro de ordens de USD 16,5 bilhões, 5× sobresubscrito, com tranches com vencimento em 2031 e 2036. A emissão marca o segundo sukuk internacional estruturado em Ijarah do Reino, diversificando o formato de sukuk soberano além das estruturas vinculadas ao Murabaha.
- Julho de 2026: O Centro Nacional de Gestão da Dívida concluiu a recompra antecipada de SAR 17,1 bilhões (USD 4,6 bilhões) em sukuk doméstico com vencimento de 2026 a 2030. Simultaneamente, emitiu SAR 17,2 bilhões (USD 4,6 bilhões) em sukuk substitutos em cinco tranches até 2041, estendendo o perfil de vencimento da dívida doméstica em conformidade com a Sharia do Reino.
- Janeiro de 2026: A Saudi Electricity Company concluiu uma emissão de sukuk de três tranches no valor de USD 2,4 bilhões. Os recursos foram alocados para o fortalecimento da rede elétrica, integração de energia renovável e tecnologias de redes inteligentes em apoio às metas energéticas da Visão 2030.
- Novembro de 2025: A Tarmeez Capital e a Monsha'at lançaram uma iniciativa de financiamento de PMEs em conformidade com a Sharia no valor de SAR 4 bilhões (USD 1,1 bilhão). A iniciativa utilizou principalmente estruturas islâmicas de sukuk e teve como alvo o ecossistema de MPMEs do Reino.


Escopo do Relatório do Mercado de Finanças Islâmicas da Arábia Saudita
| Banco Islâmico |
| Takaful / Seguro Islâmico |
| Sukuk |
| Fundos Islâmicos |
| Clientes de Varejo / Individuais |
| MPMEs |
| Grandes Corporações |
| Governo e Entidades Relacionadas ao Governo |
| Instituições Financeiras |
| Outros Tipos de Clientes |
| Bancos Islâmicos Plenos |
| Janelas Islâmicas de Bancos Convencionais |
| Seguradoras Takaful / Cooperativas |
| Gestores de Fundos Islâmicos |
| Emissores de Sukuk |
| Região Central |
| Região Ocidental |
| Região Oriental |
| Região Norte |
| Região Sul |
| Por Setor Financeiro | Banco Islâmico |
| Takaful / Seguro Islâmico | |
| Sukuk | |
| Fundos Islâmicos | |
| Por Tipo de Cliente | Clientes de Varejo / Individuais |
| MPMEs | |
| Grandes Corporações | |
| Governo e Entidades Relacionadas ao Governo | |
| Instituições Financeiras | |
| Outros Tipos de Clientes | |
| Por Forma Institucional | Bancos Islâmicos Plenos |
| Janelas Islâmicas de Bancos Convencionais | |
| Seguradoras Takaful / Cooperativas | |
| Gestores de Fundos Islâmicos | |
| Emissores de Sukuk | |
| Por Região | Região Central |
| Região Ocidental | |
| Região Oriental | |
| Região Norte | |
| Região Sul |


Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para as finanças islâmicas na Arábia Saudita?
O mercado de finanças islâmicas da Arábia Saudita deve crescer a um CAGR de 8,5% de 2026 a 2031 e atingir USD 2,28 trilhões até 2031.
Qual setor financeiro tem a maior participação na Arábia Saudita?
O banco islâmico liderou com uma participação de 71,2% em 2025, sustentado por seu papel em depósitos, hipotecas, financiamento ao consumidor e crédito corporativo.
Qual grupo de clientes crescerá mais rapidamente até 2031?
As MPMEs devem crescer a um CAGR de 11,7% até 2031, à medida que garantias, entrega digital e financiamento baseado em sukuk melhoram o acesso ao financiamento.
Qual região saudita está crescendo mais rapidamente em serviços financeiros em conformidade com a Sharia?
A região Norte deve crescer a um CAGR de 10,8% até 2031, sustentada pelas necessidades de financiamento associadas ao NEOM e às atividades de desenvolvimento relacionadas.
O que está impulsionando a demanda por sukuk sustentável na Arábia Saudita?
A escassa liquidez do mercado secundário de sukuk e as divergências nas aprovações de produtos entre os conselhos da Sharia podem elevar os custos de transação e retardar o desenvolvimento de produtos.
O que limita a expansão dos mercados de capitais em conformidade com a Sharia?
A liquidez escassa no mercado secundário de sukuk e as diferentes aprovações de produtos entre os conselhos de Sharia podem aumentar os custos de transação e retardar o desenvolvimento de produtos.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
