
Tamanho e Participação do Mercado de Finanças Islâmicas da Malásia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
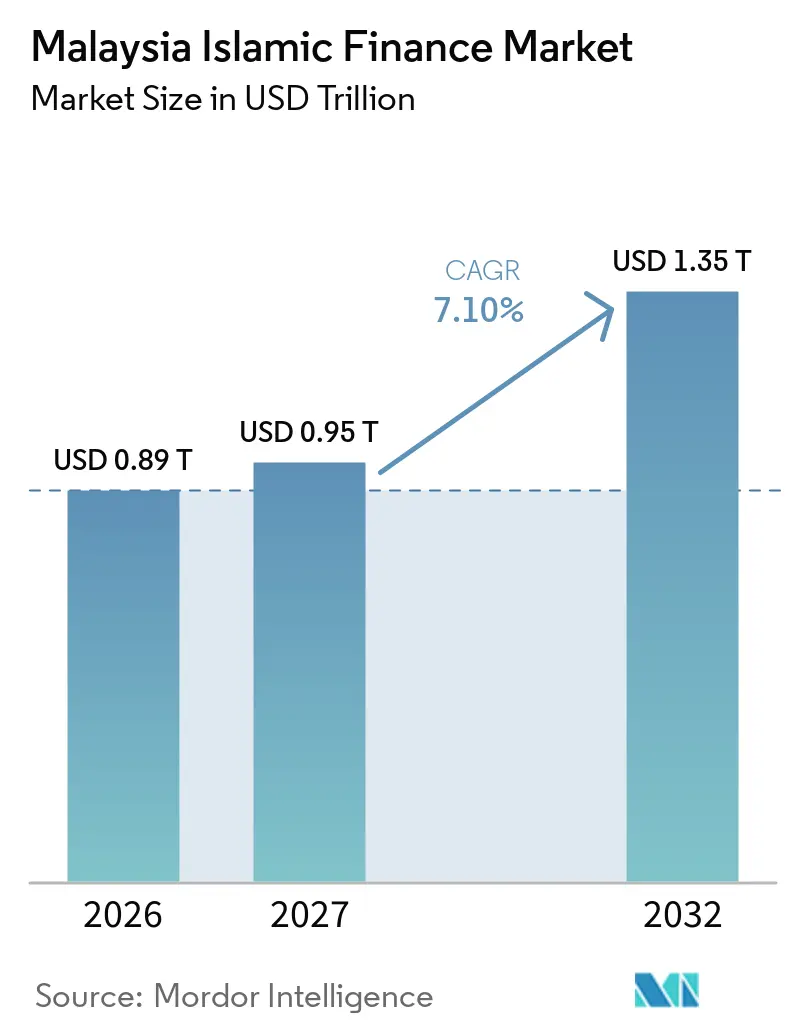
| Tamanho do mercado no ano base (2026) | 0.89 Trilhões de dólares |
| Tamanho do Mercado (2027) | 0.95 Trilhões de dólares |
| Tamanho do Mercado (2032) | 1.35 Trilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.10 % |
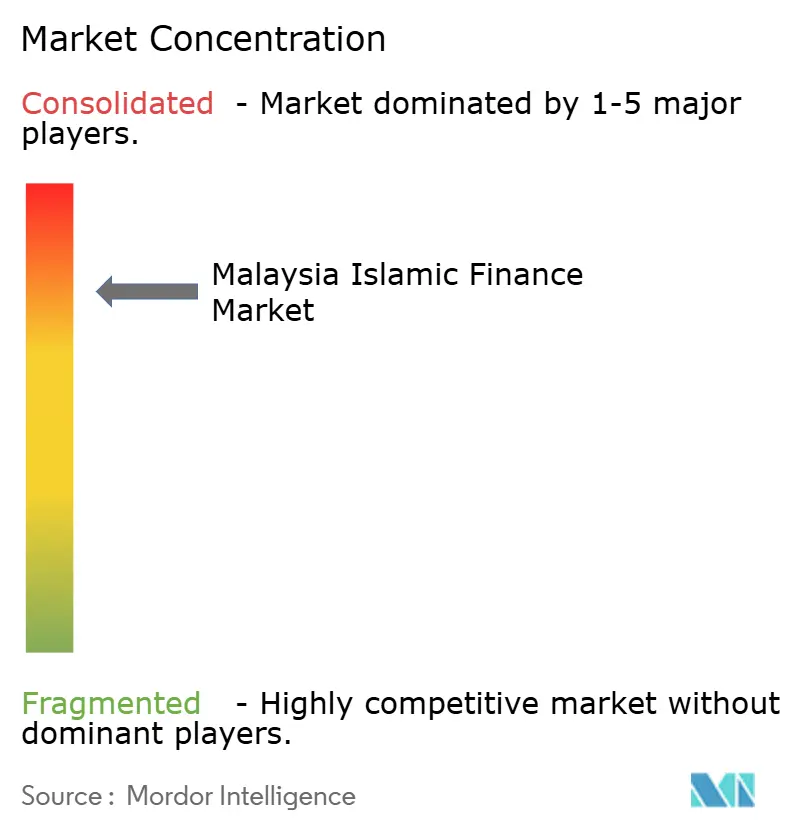
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Finanças Islâmicas da Malásia por Mordor Intelligence
O tamanho do Mercado de Finanças Islâmicas da Malásia deve crescer de 0,89 trilhões de USD em 2026 para 0,95 trilhões de USD em 2027 e está previsto para atingir 1,35 trilhões de USD até 2032 a um CAGR de 7,10% no período 2027-2032.
O financiamento islâmico atingiu 48% do financiamento total em 2025, em comparação com 42% em 2023, o que demonstra que as finanças em conformidade com a Sharia tornaram-se uma parte central do sistema financeiro nacional. O mercado de capitais islâmico situou-se em MYR 2,7 trilhões (USD 601 bilhões) e representou 63% do sistema financeiro da Malásia em 2025. O papel da Malásia em sukuk, desenvolvimento de produtos digitais e intermediação baseada em valor sustenta a profundidade do mercado de finanças islâmicas da Malásia. As medidas de política também estão ampliando o acesso a estruturas de partilha de risco, proteção social e finanças sustentáveis. Essas condições criam espaço para bancos estabelecidos, fornecedores especializados e plataformas digitais para atender diferentes necessidades de financiamento.
Principais Conclusões do Relatório
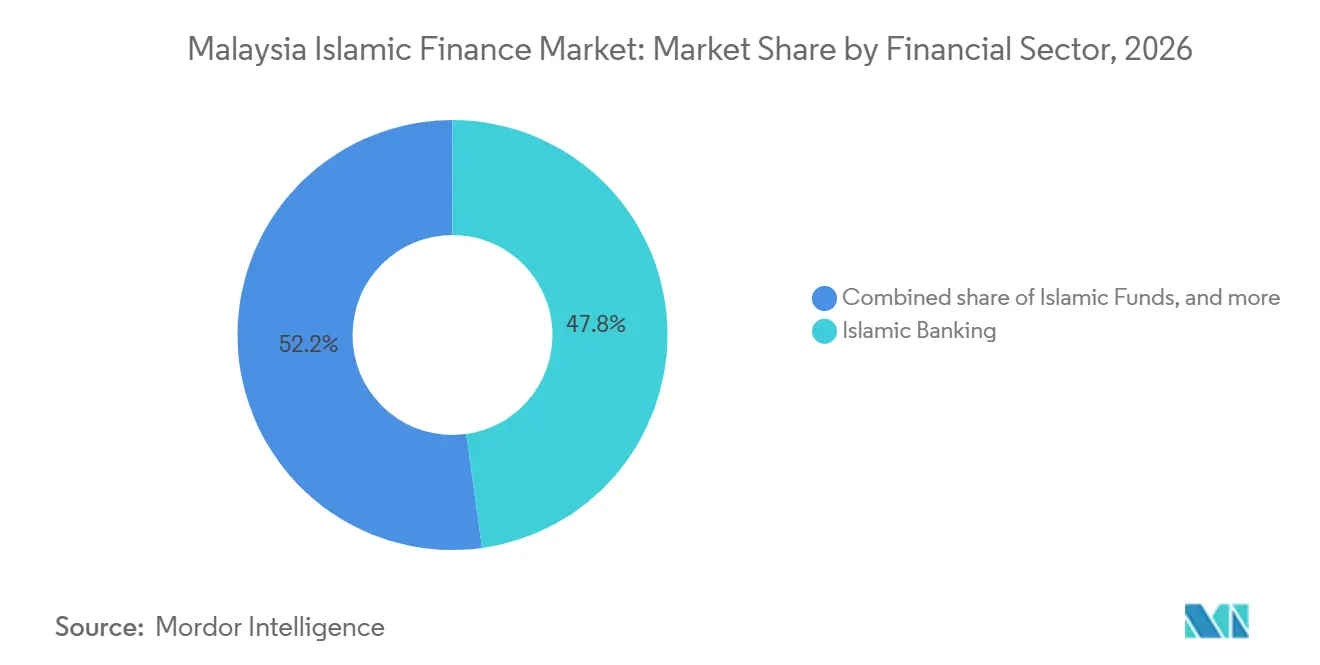
- Por setor financeiro, o banco islâmico capturou 47,8% da participação do mercado de finanças islâmicas da Malásia em 2026, enquanto os fundos islâmicos devem crescer a um CAGR de 9,5% até 2032.
- Por tipo de cliente, os clientes de varejo e individuais detinham 42,4% da participação do mercado de finanças islâmicas da Malásia em 2026, enquanto as MPMEs devem crescer a um CAGR de 9,2% até 2032.
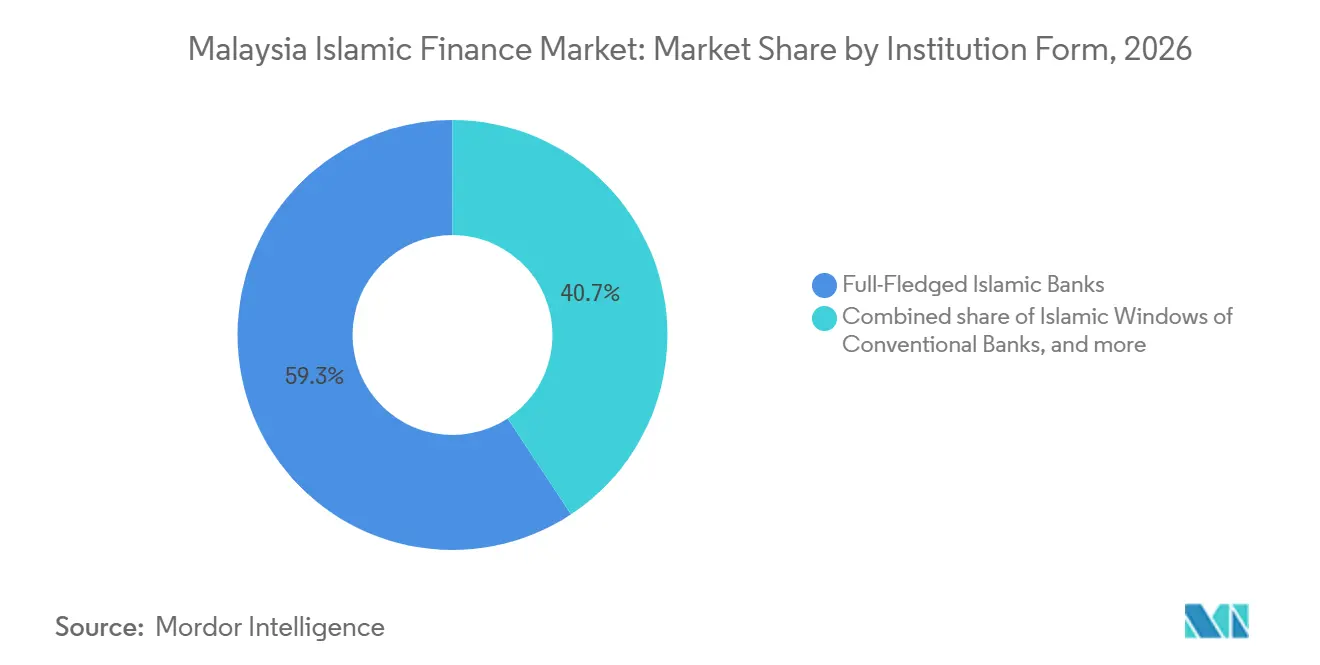
- Por forma institucional, os bancos islâmicos plenos detinham 59,3% da participação do mercado de finanças islâmicas da Malásia em 2026, enquanto as fintech islâmicas e os credores especializados devem crescer a um CAGR de 11,2% até 2032.
- Por geografia, a região central detinha 46,1% da participação do mercado de finanças islâmicas da Malásia em 2026, enquanto a Malásia Oriental deve crescer a um CAGR de 9,0% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Finanças Islâmicas da Malásia
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Penetração do Financiamento Islâmico nos Segmentos de Famílias e MPMEs | +2.2% | Nacional, com ganhos das MPMEs na Malásia Oriental, na Costa Leste e nas regiões Norte | Curto prazo (≤ 2 anos) |
| Aprofundamento do Sukuk e da Infraestrutura do Mercado de Capitais Islâmico | +1.8% | Nacional com alcance global, incluindo o Conselho de Cooperação do Golfo e a Associação das Nações do Sudeste Asiático, atividade transfronteiriça | Médio prazo (2-4 anos) |
| Expansão das Finanças Islâmicas Sustentáveis, Sociais e Alinhadas ao Maqasid | +1.2% | Nacional, com forte relevância na Malásia Oriental e na região Norte | Médio prazo (2-4 anos) |
| Apoio Regulatório para Finanças de Inclusão e Partilha de Risco | +0.9% | Nacional, com foco rural na Malásia Oriental e na Costa Leste | Curto prazo (≤ 2 anos) |
| Transição MYOR-i para Infraestrutura de Precificação e Liquidez | +0.8% | Nacional, com atividade interbancária concentrada na região Central | Médio prazo (2-4 anos) |
| Digitalização dos Serviços Financeiros Islâmicos | +1.1% | Nacional, com relevância acelerada na Malásia Oriental e na Costa Leste rural | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Penetração do Financiamento Islâmico nos Segmentos de Famílias e PMEs da Malásia
O financiamento islâmico representou 48% do financiamento total na Malásia em 2025, acima dos 45,6% em 2023, demonstrando a expansão contínua do banco islâmico dentro do sistema financeiro do país. As instituições financeiras islâmicas também intermediaram MYR 148,6 bilhões (USD 31,6 bilhões) em atividades alinhadas à intermediação baseada em valor em 2024, apoiando áreas que incluem PMEs, financiamento verde e finanças sociais. Em setembro de 2025, o Bank Negara Malaysia lançou o programa de fundo de contrapartida i-CITA de MYR 100 milhões (USD 21,3 milhões) para incentivar contratos de partilha de risco como mudarabah e musyarakah para atividades que incluem segurança alimentar, resiliência climática e novos negócios[1]. O BNM também expandiu a Proteção iTEKAD para fornecer proteção takaful social mais acessível para microempreendedores. Essas iniciativas estão ampliando a aplicação de produtos de financiamento e proteção islâmicos em famílias, microempresas e PMEs, ao mesmo tempo em que apoiam a inclusão financeira e a resiliência econômica.
Aprofundamento do Mercado de Sukuk e da Infraestrutura do Mercado de Capitais Islâmico
A Malásia continuou a manter uma posição de liderança no mercado global de sukuk, respondendo por aproximadamente 37% do sukuk global em circulação, enquanto seu mercado de capitais islâmico atingiu cerca de MYR 2,7 trilhões (USD 600 bilhões) em 2025[2]. O sukuk em circulação situou-se em aproximadamente MYR 1,4 trilhões (USD 311,1 bilhões), representando cerca de 64% do total de títulos domésticos em circulação e 85% das emissões corporativas. O BNM também fortaleceu a infraestrutura do mercado de capitais islâmico por meio de estruturas como wakalah bi al-khadamat e o desenvolvimento contínuo de instrumentos do mercado monetário islâmico. A atividade interbancária islâmica garantida aumentou de MYR 12,6 bilhões (USD 2,8 bilhões) em 2023 para MYR 42,6 bilhões (USD 9,5 bilhões) em 2024, antes de atingir MYR 34,8 bilhões (USD 7,7 bilhões) no primeiro semestre de 2025. O sukuk tokenizado de MYR 100 milhões (USD 22,2 milhões) emitido pela Khazanah em 2026 demonstra ainda mais a expansão da infraestrutura do mercado de capitais em conformidade com a Sharia da Malásia para formatos digitais.
Transição MYOR-i Fortalecendo a Infraestrutura de Precificação e Liquidez Islâmica
A Taxa Overnight Islâmica da Malásia (MYOR-i) é uma referência islâmica baseada em transações projetada para melhorar a descoberta de preços e a gestão de liquidez em todo o sistema financeiro islâmico da Malásia[3]. Lançado em 2022, o MYOR-i é baseado em transações interbancárias overnight não garantidas em conformidade com a Sharia ponderadas por transação e substituiu a Taxa de Referência Islâmica de Kuala Lumpur (KLIRR). O Bank Negara Malaysia planeja tornar o MYOR-i obrigatório para novos produtos financeiros islâmicos a partir de 1 de julho de 2027, apoiando maior padronização da precificação financeira islâmica. Em 2026, o CIMB Islamic e a Cagamas concluíram o primeiro sukuk referenciado ao MYOR-i da Malásia, o Swap de Taxa de Lucro Islâmico e a Transação de Compra de Ativos Islâmicos, demonstrando crescente adoção pelo mercado. A transição está fortalecendo a infraestrutura de referência, precificação e cobertura necessária para o desenvolvimento de produtos de financiamento islâmico e mercado de capitais mais sofisticados.
Digitalização dos Serviços Financeiros Islâmicos e Distribuição Habilitada por Tecnologia
A digitalização está expandindo os canais pelos quais os consumidores e empresas malaios acessam serviços financeiros em conformidade com a Sharia. O Bank Muamalat lançou o ATLAS em junho de 2025 como uma plataforma de banco islâmico digital, enquanto o AEON Bank já havia se tornado o primeiro banco digital islâmico licenciado da Malásia em 2024[4]. Em 2026, a SEDANIA As-Salam Capital implantou sua infraestrutura de negociação de commodities digitais As-Sidq dentro do ATLAS para fortalecer o processamento e a governança de transações em conformidade com a Sharia. A Comissão de Valores Mobiliários da Malásia também estabeleceu o FIKRALab em março de 2026 para apoiar a inovação em produtos do mercado de capitais islâmico, incluindo finanças sociais islâmicas, sustentabilidade e finanças de transição. Esses desenvolvimentos estão fortalecendo a distribuição digital, a infraestrutura de transações e a inovação de produtos em todo o ecossistema de finanças islâmicas da Malásia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade Estrutural e Negociabilidade Limitada no Mercado Secundário de Algumas Estruturas de Sukuk | -0.7% | Nacional, com relevância particular nas transações transfronteiriças offshore de Labuan e do Conselho de Cooperação do Golfo | Médio prazo (2-4 anos) |
| Concorrência do Sistema Financeiro Convencional Estabelecido da Malásia | -0.5% | Nacional, com concentração nas regiões Central e Sul | Médio prazo (2-4 anos) |
| Necessidade de Talentos Multidisciplinares Mais Profundos e Capacidades de Inovação | -0.4% | Nacional, com relevância particular no Norte e na Malásia Oriental | Longo prazo (≥ 4 anos) |
| Necessidade de Ampliar a Base de Investidores Internacionais para Instrumentos Islâmicos Malaios | -0.3% | Nacional, com relevância particular para o desenvolvimento de sukuk em moeda forte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade Estrutural e Considerações sobre a Negociabilidade no Mercado Secundário de Algumas Estruturas de Sukuk
Algumas estruturas de sukuk, particularmente estruturas baseadas em dívida como murabahah, enfrentam considerações de negociabilidade no mercado secundário porque as interpretações da Sharia podem diferir em relação à negociação de instrumentos baseados em dívida. O Bank Negara Malaysia identificou a necessidade de abordar essas considerações estruturais e alinhar as estruturas de sukuk com as interpretações internacionais da Sharia para melhorar a negociabilidade e a acessibilidade ao mercado. Em 2024, o BNM introduziu wakalah bi al-khadamat como uma estrutura alternativa projetada para atender aos critérios de negociabilidade no mercado secundário das autoridades da Sharia domésticas e internacionais. A emissão soberana inaugural usando essa estrutura foi direcionada para 2026, demonstrando os esforços da Malásia para ampliar a gama de instrumentos negociáveis em conformidade com a Sharia. Esses requisitos podem aumentar a complexidade de estruturação e a necessidade de expertise especializada em Sharia e jurídica, particularmente para emissores que visam investidores internacionais.
Pressão Competitiva do Sistema Financeiro Convencional Estabelecido da Malásia
O sistema financeiro islâmico da Malásia opera ao lado de um sistema financeiro convencional estabelecido, dando a famílias, empresas e investidores acesso a produtos tanto convencionais quanto em conformidade com a Sharia. Essa estrutura dual cria pressão competitiva sobre as instituições financeiras islâmicas para permanecerem competitivas em precificação, características dos produtos, qualidade do serviço e experiência do cliente. O financiamento islâmico representou 48% do financiamento total em 2025, demonstrando penetração substancial enquanto o financiamento convencional continuou a representar uma parcela significativa do sistema financeiro. A concorrência é particularmente relevante nos segmentos corporativo e institucional, onde os clientes podem avaliar estruturas de financiamento alternativas e custos de captação. As instituições financeiras islâmicas, portanto, precisam fortalecer a inovação de produtos, a prestação de serviços e a eficiência de captação para expandir sua presença no mercado dentro do sistema financeiro dual maduro da Malásia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor Financeiro: O Banco Islâmico Ancora a Escala, os Fundos Expandem Mais Rapidamente
O banco islâmico respondeu por aproximadamente 48% do financiamento total da Malásia em 2025, com o financiamento crescendo 7,7% para MYR 1,22 trilhões (USD 0,30 trilhões). O setor continuou a atender às necessidades de financiamento de varejo, empresarial e institucional por meio de produtos em conformidade com a Sharia. A participação no takaful atingiu 24,5% em 2025, refletindo o papel crescente do setor no atendimento às necessidades de proteção de famílias e empresas.
O sukuk em circulação totalizou MYR 1,43 trilhões (USD 0,35 trilhões) no final de 2025, representando 63,7% do total de títulos e sukuk em circulação da Malásia. O mercado de capitais islâmico da Malásia atingiu MYR 2,75 trilhões (USD 0,68 trilhões), equivalente a 63,7% do mercado de capitais total do país. Os fundos islâmicos sob gestão aumentaram para MYR 274,01 bilhões (USD 67,61 bilhões) em 2025, acima dos MYR 246,09 bilhões (USD 60,02 bilhões) em 2024, representando aproximadamente 11,3% de crescimento ano a ano. A gestão de ativos islâmicos se beneficia do ecossistema de investimento em conformidade com a Sharia estabelecido da Malásia, das diversas ofertas de fundos e do apoio regulatório para o desenvolvimento de oportunidades de investimento domésticas e internacionais.
Por Tipo de Cliente: A Demanda de Varejo Sustenta a Escala, as MPMEs Expandem Mais Rapidamente
Os clientes de varejo e individuais detinham uma participação de 42,4% em 2026. A demanda neste grupo é apoiada por hipotecas islâmicas, financiamento de automóveis e produtos de financiamento pessoal. Sete grandes bancos islâmicos converteram contratos de cartão de crédito de Ujrah para Tawarruq entre outubro de 2025 e janeiro de 2026. Essa transição padronizou a governança da Sharia nas contas de varejo. A demanda de varejo fornece ao mercado de finanças islâmicas da Malásia uma grande base de clientes e relacionamentos recorrentes com produtos. Também cria oportunidades para oferecer serviços de proteção, poupança e gestão de patrimônio juntamente com o financiamento.
As MPMEs devem registrar um CAGR de 9,2% entre 2027 e 2032. O programa i-CITA fornece MYR 100 milhões (USD 22,7 milhões) para contratos de partilha de risco que podem apoiar empreendimentos elegíveis. A Proteção iTEKAD oferece uma opção de takaful social para microempreendedores. Grandes corporações, entidades governamentais e entidades relacionadas ao governo apoiam a emissão de sukuk e a atividade do mercado de capitais. As instituições financeiras apoiam a liquidez interbancária islâmica, com transações cumulativas do Mercado Monetário Interbancário Islâmico superiores a MYR 1 trilhão (USD 227,3 bilhões) durante os cinco anos até 2025. O mercado de finanças islâmicas da Malásia pode, portanto, expandir-se tanto pela demanda das famílias quanto pelas necessidades de financiamento empresarial.
Por Forma Institucional: Bancos Plenos Lideram, Provedores de fintech Ampliam o Acesso
Os bancos islâmicos plenos detinham 59,3% de participação em 2026. Sua posição é apoiada por governança dedicada da Sharia, ofertas integradas de produtos e sistemas de distribuição estabelecidos. A política revisada de janela bancária islâmica do Bank Negara Malaysia entrou em vigor em janeiro de 2025. Ela impôs requisitos prudenciais autônomos às operações islâmicas dos bancos convencionais, incluindo requisitos de capital, liquidez e exposição a uma única contraparte. Esse arcabouço aumenta a distinção operacional entre bancos dedicados e modelos baseados em janela no mercado de finanças islâmicas da Malásia. Os bancos islâmicos plenos também estão posicionados para originar sindicações em conformidade com a Sharia, venda cruzada de takaful e serviços de gestão de patrimônio islâmico.
As fintech islâmicas e os credores especializados devem crescer a um CAGR de 11,2% entre 2027 e 2032. O tamanho do mercado de finanças islâmicas da Malásia para essa forma institucional é apoiado pela distribuição digital e pela avaliação baseada em tecnologia. A Tazee foi lançada na Malásia em março de 2026 como uma marca de financiamento ao consumidor digital com foco na Sharia. A FINODYN, estabelecida pelo Bank Islam e pela RELDYN Tech em fevereiro de 2025, fornece infraestrutura de banco islâmico como serviço. Os operadores de takaful continuam a desenvolver produtos de proteção, enquanto os gestores de fundos se beneficiam de isenções fiscais até 2027. Essas formas ampliam o acesso ao financiamento enquanto mantêm a estrutura liderada por bancos existente no país.
Análise Geográfica
A região Central respondeu por 46,1% do mercado de finanças islâmicas da Malásia em 2026, refletindo sua posição como o principal hub financeiro e de mercado de capitais islâmico do país. Kuala Lumpur abriga os principais bancos islâmicos, instituições do mercado de capitais e infraestrutura financeira de apoio, que facilitam a originação de financiamentos, a emissão de sukuk, serviços de consultoria da Sharia, negociação e distribuição de investimentos. A Malásia também está fortalecendo sua infraestrutura financeira islâmica por meio da adoção do MYOR-i, novas estruturas de sukuk e iniciativas digitais do mercado de capitais. Em 2026, a Malásia concluiu seu primeiro sukuk tokenizado de MYR 100 milhões (USD 22,2 milhões), enquanto as transações referenciadas ao MYOR-i expandiram a aplicação da referência islâmica em sukuk e produtos de gestão de risco islâmico. A concentração de instituições financeiras, infraestrutura de mercado e expertise especializada apoia a posição de liderança da região Central no mercado de finanças islâmicas da Malásia.
As regiões Norte e Sul oferecem oportunidades de crescimento das finanças islâmicas por meio de manufatura, agricultura, desenvolvimento industrial e investimento em infraestrutura. A região Norte possui uma base substancial de manufatura e agricultura, criando demanda potencial por capital de giro em conformidade com a Sharia, financiamento de investimentos e soluções de financiamento estruturado. A aprovação pelo Bank Negara Malaysia do financiamento agrícola baseado em salam em 2025 expandiu a gama de estruturas em conformidade com a Sharia disponíveis para atividades agrícolas. Na região Sul, a Sime Darby Property estabeleceu um programa de sukuk wakalah de MYR 2,6 bilhões (USD 577,8 milhões) em 2026 para apoiar seu Fundo de Empreendimentos de Nova Economia, incluindo investimentos em centros de dados e ativos industriais e logísticos. Esses desenvolvimentos demonstram como o financiamento islâmico e o sukuk podem apoiar o investimento na economia real em toda a Malásia, além do hub financeiro Central do país.
A Malásia Oriental deve registrar um CAGR de 9,0% até 2032, indicando potencial significativo de expansão dentro do mercado de finanças islâmicas da Malásia. Os setores de agricultura, plantação, microempresa e pequenas empresas da região oferecem oportunidades para maior adoção de financiamento em conformidade com a Sharia e produtos de inclusão financeira. A aprovação pelo Bank Negara Malaysia do financiamento agrícola baseado em salam em 2025 fornece um mecanismo adicional em conformidade com a Sharia que pode ser aplicado a atividades agrícolas e apoia o desenvolvimento de soluções de financiamento para setores produtivos. As iniciativas mais amplas de inclusão financeira e intermediação baseada em valor do BNM, incluindo programas de apoio a microempreendedores e PMEs, podem melhorar ainda mais o acesso a serviços financeiros islâmicos em comunidades carentes. A combinação de atividade econômica, iniciativas de inclusão financeira e opções de financiamento em conformidade com a Sharia em expansão fornece uma base para o crescimento projetado da Malásia Oriental no mercado de finanças islâmicas.
Cenário Competitivo
O mercado de finanças islâmicas da Malásia é consolidado, com os principais grupos bancários islâmicos respondendo por uma parcela substancial de financiamentos, depósitos, investimentos e atividades do mercado de capitais, ao lado de operadores especializados de takaful, gestores de fundos e provedores digitais emergentes. Maybank Islamic, Bank Islam Malaysia, CIMB Islamic e RHB Islamic estão entre os principais provedores de banco islâmico doméstico, enquanto instituições internacionais como Al Rajhi Bank Malaysia e Kuwait Finance House Malaysia competem em segmentos selecionados. O Maybank Islamic também expandiu seu ecossistema por meio do Salaam Market, um marketplace halal business-to-business projetado para conectar empresas com produtos, serviços e oportunidades de financiamento halal. O Bank Muamalat expandiu sua proposta digital por meio do ATLAS, sua plataforma de banco digital. A Malásia também está fortalecendo a inovação do mercado de capitais islâmico, com o sukuk tokenizado de MYR 100 milhões (USD 21,3 milhões) da Khazanah em 2026 representando o primeiro sukuk tokenizado do país e envolvendo o CIMB Islamic como principal instituição de estruturação.
A concorrência se estende além do banco islâmico para takaful, gestão de ativos islâmicos e produtos de investimento sustentável, com provedores se diferenciando por meio de inovação de produtos, redes de distribuição, governança da Sharia e capacidades digitais. O Arcabouço de Sukuk de Investimento Sustentável e Responsável e iniciativas relacionadas da Comissão de Valores Mobiliários da Malásia apoiaram o desenvolvimento de instrumentos do mercado de capitais islâmico com foco em sustentabilidade, enquanto incentivos fiscais para sukuk SRI qualificados estão disponíveis até 2027. A Malásia também continua a promover estruturas de partilha de risco como mudarabah e musyarakah, inclusive por meio do programa de fundo de contrapartida i-CITA de MYR 100 milhões (USD 21,3 milhões) do BNM, embora essas estruturas permaneçam menos prevalentes do que estruturas de financiamento comumente utilizadas como tawarruq. A digitalização está criando oportunidades competitivas adicionais à medida que bancos e provedores de fintech desenvolvem integração digital, processamento de transações e abordagens alternativas para avaliação de clientes. O FIKRALab, estabelecido pela Comissão de Valores Mobiliários da Malásia em 2026, fornece uma plataforma para o desenvolvimento de novas soluções do mercado de capitais islâmico. As finanças islâmicas transfronteiriças, incluindo conexões com os mercados da ASEAN e do Oriente Médio, oferecem oportunidades adicionais para as instituições malaias aproveitarem a infraestrutura estabelecida de finanças islâmicas do país e sua posição no mercado internacional.
A Malásia também permanece um importante hub global para a atividade do mercado de capitais islâmico, com emissores malaios respondendo por uma parcela significativa das emissões globais de sukuk sustentáveis e ESG. O mercado doméstico de sukuk SRI atingiu MYR 52,3 bilhões (USD 11,1 bilhões) no final de 2025, acima de MYR 5,3 bilhões (USD 1,1 bilhão) em 2020, refletindo a expansão de produtos do mercado de capitais islâmico vinculados à sustentabilidade. Esses instrumentos permitem que emissores e instituições financeiras combinem captação em conformidade com a Sharia com objetivos ambientais e sociais, fortalecendo a posição da Malásia nas finanças islâmicas sustentáveis. O cenário competitivo, portanto, abrange grandes bancos islâmicos integrados, instituições financeiras islâmicas especializadas, operadores de takaful, gestores de ativos, bancos internacionais e provedores digitais emergentes. No geral, o mercado é melhor classificado como consolidado, com o posicionamento competitivo determinado principalmente pela escala de financiamento e distribuição, capacidades do mercado de capitais, expertise em Sharia, infraestrutura digital, inovação de produtos e relacionamentos institucionais.
Líderes do Setor de Finanças Islâmicas da Malásia
-
Maybank Islamic Berhad
-
CIMB Islamic Bank Berhad
-
RHB Islamic Bank Berhad
-
Bank Islam Malaysia Berhad
-
Public Islamic Bank Berhad
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Julho de 2026: A New Pantai Expressway Sdn Bhd emitiu um Sukuk Vinculado à Sustentabilidade inicial de MYR 54 milhões (USD 11,5 milhões) para financiar a Extensão da Nova Rodovia Pantai (NPE2), sob seu Programa de Notas de Médio Prazo Islâmico não classificado de até MYR 1,42 bilhões (USD 302 milhões). O sukuk vincula os termos de financiamento a indicadores de desempenho de saúde e segurança ocupacional e infraestrutura verde, demonstrando a aplicação de estruturas vinculadas à sustentabilidade à infraestrutura rodoviária malaia.
- Abril de 2026: A Khazanah Nasional, em colaboração com a Comissão de Valores Mobiliários da Malásia, precificou o primeiro sukuk tokenizado da Malásia a um valor nominal de MYR 100 milhões (USD 21,2 milhões) usando tecnologia de registro distribuído, com o CIMB Islamic como único banco estruturador e o Maybank como principal subscritor.
- Março de 2026: O CIMB Islamic e a Cagamas realizaram as três primeiras transações referenciadas ao MYOR-i da Malásia: um sukuk de MYR 300 milhões (USD 67,2 milhões), um Swap de Taxa de Lucro Islâmico de MYR 100 milhões (USD 22,4 milhões) e uma transação de compra de ativos islâmicos de MYR 250 milhões (USD 56,1 milhões).
- Março de 2026: A Comissão de Valores Mobiliários da Malásia estabeleceu o FIKRALab como uma plataforma de cocriação e pesquisa e desenvolvimento aplicado para o desenvolvimento de produtos do mercado de capitais islâmico guiados pelo Maqasid al-Shariah. O CIMB Group e a Bursa Malaysia atuam como parceiros piloto.
Escopo do Relatório do Mercado de Finanças Islâmicas da Malásia
| Banco Islâmico |
| Takaful / Seguro Islâmico |
| Sukuk |
| Fundos Islâmicos |
| Clientes de Varejo / Individuais |
| MPMEs |
| Grandes Corporações |
| Entidades Governamentais e Relacionadas ao Governo |
| Instituições Financeiras |
| Outros Tipos de Clientes |
| Bancos Islâmicos Plenos |
| Janelas Islâmicas de Bancos Convencionais |
| Operadores de Takaful / Seguradoras Cooperativas |
| Gestores de Fundos Islâmicos |
| fintech Islâmicas e Credores Especializados |
| Central (Selangor, W.P. Kuala Lumpur, W.P. Putrajaya) |
| Norte (Perlis, Kedah, Pulau Pinang, Perak) |
| Sul (Negeri Sembilan, Melaka, Johor) |
| Costa Leste (Pahang, Terengganu, Kelantan) |
| Malásia Oriental (Sabah, Sarawak, W.P. Labuan) |
| Por Setor Financeiro | Banco Islâmico |
| Takaful / Seguro Islâmico | |
| Sukuk | |
| Fundos Islâmicos | |
| Por Tipo de Cliente | Clientes de Varejo / Individuais |
| MPMEs | |
| Grandes Corporações | |
| Entidades Governamentais e Relacionadas ao Governo | |
| Instituições Financeiras | |
| Outros Tipos de Clientes | |
| Por Forma Institucional | Bancos Islâmicos Plenos |
| Janelas Islâmicas de Bancos Convencionais | |
| Operadores de Takaful / Seguradoras Cooperativas | |
| Gestores de Fundos Islâmicos | |
| fintech Islâmicas e Credores Especializados | |
| Por Região | Central (Selangor, W.P. Kuala Lumpur, W.P. Putrajaya) |
| Norte (Perlis, Kedah, Pulau Pinang, Perak) | |
| Sul (Negeri Sembilan, Melaka, Johor) | |
| Costa Leste (Pahang, Terengganu, Kelantan) | |
| Malásia Oriental (Sabah, Sarawak, W.P. Labuan) |
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para as finanças islâmicas na Malásia?
O mercado de finanças islâmicas da Malásia deve crescer a um CAGR de 7,10% de 2027 a 2032, aumentando de USD 955,12 bilhões em 2027 para USD 1.352,32 bilhões até 2032.
Qual setor financeiro detém a maior participação na Malásia?
O Banco Islâmico detém a maior participação de 47,8% em 2026, com USD 312 bilhões em ativos.
Qual grupo de clientes está crescendo mais rapidamente no setor de finanças em conformidade com a Sharia da Malásia?
As MPMEs são o segmento de clientes de crescimento mais rápido, com um CAGR projetado de 9,2% até 2032.
Qual forma institucional deve crescer mais rapidamente?
As fintech Islâmicas e os Credores Especializados devem crescer a um CAGR de 11,2% entre 2027 e 2032.
Qual região malaia lidera a atividade de finanças islâmicas?
A região Central liderou com 46,1% de participação em 2026, apoiada por instituições financeiras, originação de sukuk e infraestrutura do mercado de capitais.
Por que a Malásia Oriental é importante para o crescimento das finanças em conformidade com a Sharia?
A Malásia Oriental deve crescer a um CAGR de 9,0% até 2032, apoiada por programas de inclusão, financiamento de MPMEs, financiamento agrícola e serviços offshore de Labuan.