
Tamanho e Participação do Mercado de Finanças Islâmicas dos EAU
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 401.54 Bilhões de dólares |
| Tamanho do Mercado (2027) | 446.5 Bilhões de dólares |
| Tamanho do Mercado (2032) | 772.90 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.60 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Finanças Islâmicas dos EAU por Mordor Intelligence
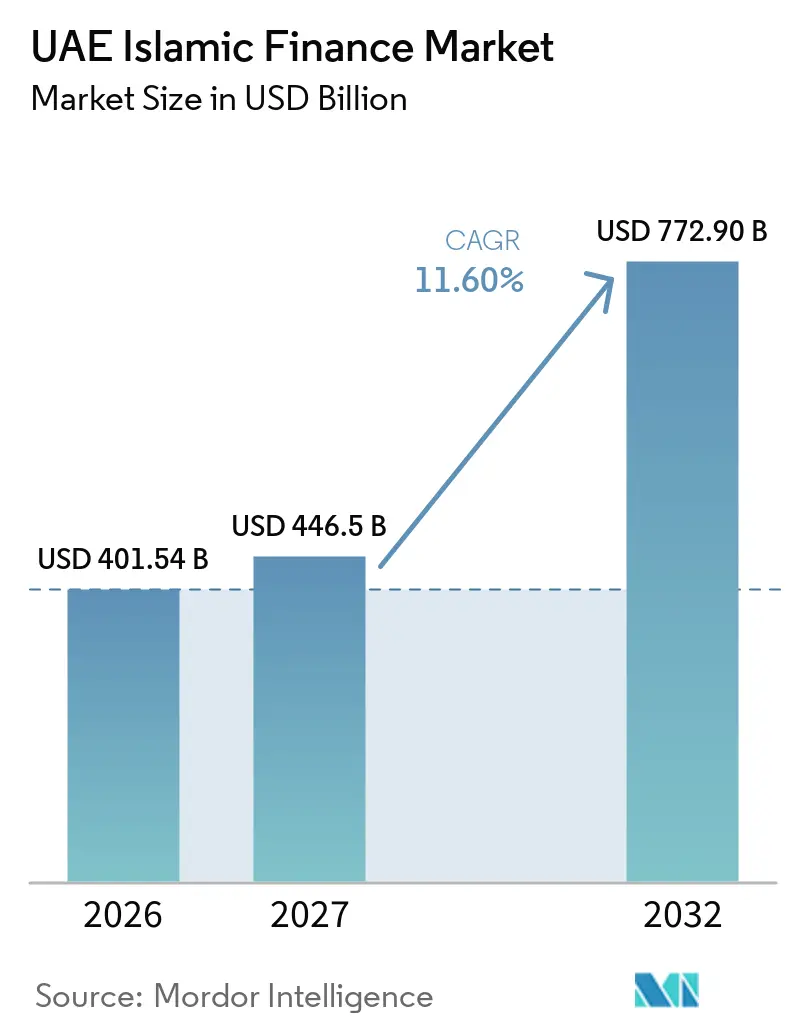
O tamanho do Mercado de Finanças Islâmicas dos EAU tem projeção de expansão de 401,54 bilhões de USD em 2026 e 446,5 bilhões de USD em 2027 para 772,90 bilhões de USD até 2032, registrando um CAGR de 11,60% entre 2027 e 2032.
O Gabinete dos EAU aprovou a Estratégia Nacional para Finanças Islâmicas e Indústria Halal em maio de 2025, inserindo o banco islâmico, o sukuk e os serviços relacionados em um programa de política nacional. A estratégia estabelece metas para ativos de banco islâmico doméstico, sukuk listados localmente e sukuk listados internacionalmente, o que oferece às instituições financeiras um quadro mais claro para investimentos de longo prazo. O Decreto-Lei Federal nº 6 de 2025 também consolidou a regulamentação de serviços bancários, de pagamentos, de seguros e financeiros, ao mesmo tempo em que reconheceu as estruturas de transação utilizadas nas finanças islâmicas. O mercado de finanças islâmicas dos EAU continua a depender fortemente do setor bancário, mas os produtos de riqueza para o varejo, a infraestrutura de sukuk e a distribuição digital estão ampliando a base de serviços. A concorrência é cada vez mais moldada por bancos estabelecidos que estão adicionando capacidades digitais e por instituições mais recentes focadas em produtos com prioridade para dispositivos móveis.
Principais Conclusões do Relatório
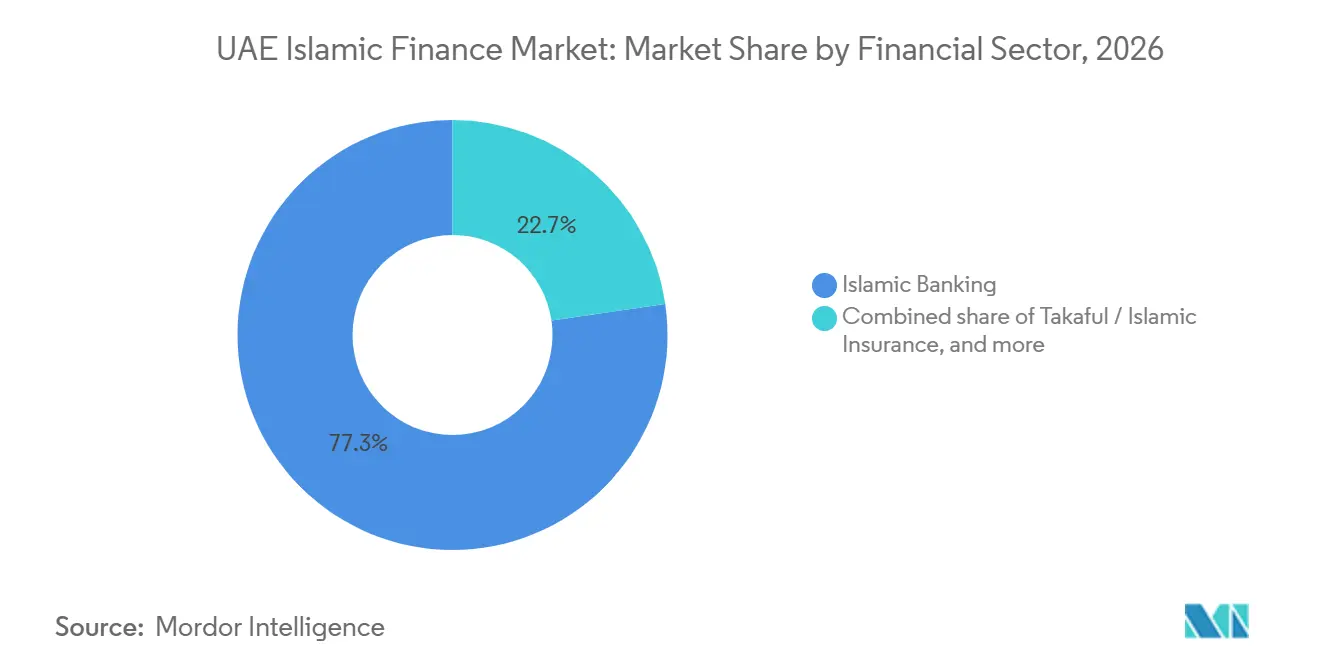
- Por setor financeiro, o banco islâmico capturou 77,3% da participação do mercado de finanças islâmicas dos EAU em 2026, enquanto os fundos islâmicos têm projeção de crescimento a um CAGR de 13,8% até 2032.
- Por tipo de cliente, os clientes de varejo e individuais responderam por 38,6% do mercado de finanças islâmicas dos EAU em 2026, enquanto as PMEs têm projeção de crescimento a um CAGR de 12,6% até 2032.
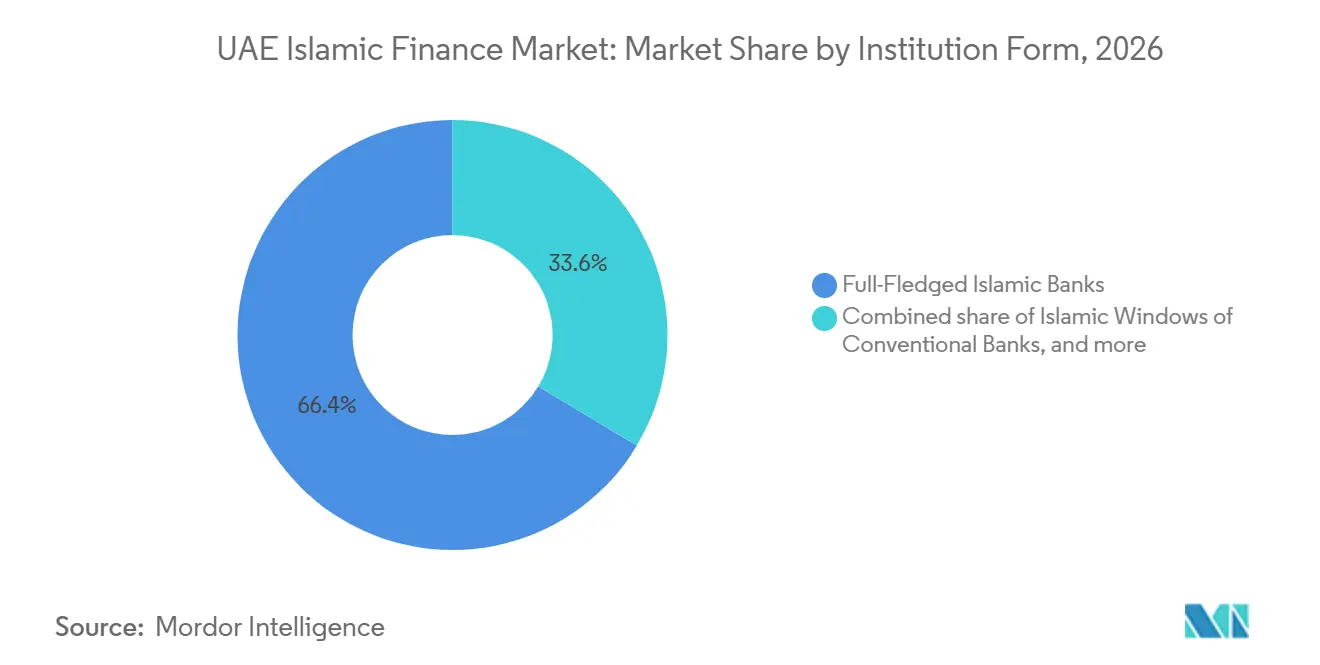
- Por forma institucional, os bancos islâmicos plenos capturaram 66,4% da participação do mercado de finanças islâmicas dos EAU em 2026, enquanto as fintechs islâmicas e os credores especializados têm projeção de crescimento a um CAGR de 14% até 2032.
- Por geografia, Dubai deteve 44,6% do mercado de finanças islâmicas dos EAU em 2026, enquanto os Emirados do Norte têm projeção de crescimento a um CAGR de 12,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Finanças Islâmicas dos EAU
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Estratégia de Finanças Islâmicas Apoiando a Escala Institucional | +3.5% | Nacional, com ganhos iniciais em Dubai e Abu Dhabi | Curto prazo (≤ 2 anos) |
| Expansão do Financiamento Bancário em Conformidade com a Sharia e dos Depósitos | +2.8% | Nacional, em todos os emirados | Médio prazo (2-4 anos) |
| Infraestrutura Doméstica de Sukuk e Mercado Monetário Islâmico | +1.5% | Dubai e Abu Dhabi | Médio prazo (2-4 anos) |
| Finanças Islâmicas Sustentáveis e Sukuk Verde | +1.2% | Abu Dhabi e Dubai, com repercussão nos Emirados do Norte | Longo prazo (≥ 4 anos) |
| Digitalização e Inovação de Produtos em Conformidade com a Sharia | +1.5% | Nacional, liderado por Dubai e Abu Dhabi | Curto prazo (≤ 2 anos) |
| Papel Global nos Mercados de Capitais Islâmicos e como Hub de Investimento | +1% | Nacional, centrado na Nasdaq Dubai e no Abu Dhabi Global Market | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Estratégia de Finanças Islâmicas dos EAU 2025-2031 Acelerando a Escala Institucional
A Estratégia Nacional para Finanças Islâmicas e Indústria Halal, aprovada em maio de 2025, insere o mercado de finanças islâmicas dos EAU na agenda econômica nacional. A estratégia tem como meta AED 2,56 trilhões (697,1 bilhões de USD) em ativos de banco islâmico até 2031, e AED 660 bilhões (179,7 bilhões de USD) em sukuk listados localmente. Também tem como meta AED 395 bilhões (107,6 bilhões de USD) em sukuk listados internacionalmente, em plataformas dos EAU[1]. O governador do Banco Central dos EAU preside o comitê de implementação, que vincula as metas de política à supervisão e ao desenvolvimento do mercado. O Decreto-Lei Federal nº 6 de 2025 apoia o quadro ao reconhecer estruturas islâmicas que exigem transações em imóveis e bens e ao isentar determinadas transações islâmicas de requisitos de registro. A Alta Autoridade da Sharia emitiu mais de 280 normas, resoluções e quadros de governança, oferecendo às instituições uma base mais clara para o design e a revisão de produtos.
Expansão do Financiamento Bancário em Conformidade com a Sharia e da Base de Depósitos
Os balanços bancários continuam sendo a principal base de crescimento do mercado de finanças islâmicas dos EAU. Hipotecas residenciais, financiamento corporativo, atividade comercial e contas correntes e de poupança sustentam tanto o crescimento do financiamento quanto a captação de depósitos. O Emirates Islamic reportou ativos totais de AED 146 bilhões (39,8 bilhões de USD) em 2025, enquanto o financiamento a clientes cresceu 26% para AED 89 bilhões (24,2 bilhões de USD). Os depósitos de clientes aumentaram 33% para AED 102 bilhões (27,8 bilhões de USD), e o lucro antes de impostos cresceu 26% para AED 3,9 bilhões (1,1 bilhão de USD)[2]. O ADIB adicionou quase 283.000 clientes em 2025 e reportou ativos totais de AED 281 bilhões (76,5 bilhões de USD), com um índice de financiamento não produtivo mais baixo. O ADIB também reportou que taxas, câmbio e gestão de patrimônio responderam por 39% da receita operacional em 2025, mostrando que a receita de produtos está se tornando menos dependente das margens de financiamento.
Aprofundamento da Infraestrutura Doméstica de Sukuk e do Mercado Monetário Islâmico
Os EAU estão expandindo seus instrumentos domésticos do mercado monetário islâmico, o que melhora a gestão de liquidez para bancos islâmicos e investidores. Em janeiro de 2026, o Ministério das Finanças registrou AED 5,15 bilhões (1,4 bilhão de USD) em propostas contra uma emissão de AED 1,1 bilhão (299,5 milhões de USD) em seu leilão de T-Sukuk[3]. O leilão foi subscrito em excesso 4,7 vezes, indicando forte demanda institucional por instrumentos soberanos em conformidade com a Sharia. O Ministério lançou o primeiro tranche de T-Sukuk de 7 anos em julho de 2026, criando um instrumento governamental de maior duração para o mercado local. Em setembro de 2026, o Programa Soberano de T-Sukuk para Varejo ofereceu acesso ao varejo com uma subscrição mínima de AED 1.000 (272,3 USD) e uma taxa de lucro de 5,06%. Uma participação mais ampla do varejo pode ampliar a base de investidores e apoiar um mercado secundário mais ativo para o mercado de finanças islâmicas dos EAU.
Institucionalização das Finanças Islâmicas Sustentáveis e do Sukuk Verde
O financiamento vinculado à sustentabilidade está se tornando parte da gama de produtos disponíveis para emissores islâmicos dos EAU. Abu Dhabi emitiu um sukuk verde soberano de 2 bilhões de USD em 2026, direcionando novos recursos para projetos de energia limpa e infraestrutura sustentável. A Tabreed emitiu um sukuk verde inaugural de 700 milhões de USD em março de 2025 sob um quadro alinhado com os Princípios de Títulos Verdes da Associação Internacional do Mercado de Capitais[4]. A emissão proporcionou à Tabreed uma rota de financiamento vinculada às suas atividades de infraestrutura ambiental. A Aldar Investment Properties também emitiu um sukuk verde de 500 milhões de USD que recebeu 3,6 bilhões de USD em ordens. A oferta de sukuk verde pode variar com as condições de mercado, mas os exemplos mostram que os emissores podem usar estruturas em conformidade com a Sharia para acessar capital voltado à sustentabilidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Dependência do Banco Islâmico em Detrimento das Finanças Não Bancárias | -1.2% | Nacional | Médio prazo (2-4 anos) |
| Complexidade da Governança da Sharia e da Aprovação de Produtos | -0.8% | Nacional, concentrado nos produtos do Dubai International Financial Centre e do Abu Dhabi Global Market | Longo prazo (≥ 4 anos) |
| Profundidade Limitada dos Produtos de Takaful e de Investimento Islâmico | -0.9% | Nacional | Médio prazo (2-4 anos) |
| Requisitos Especializados de Talentos em Sharia e Finanças Islâmicas | -0.7% | Nacional, especialmente Abu Dhabi e Dubai | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Dependência do Banco Islâmico em Relação às Finanças Islâmicas Não Bancárias
O banco islâmico deteve 77,3% dos ativos de finanças islâmicas dos EAU em 2025, deixando o mercado de finanças islâmicas dos EAU estreitamente vinculado a uma categoria do setor financeiro. Essa concentração limita a contribuição de seguros, fundos e outros produtos não bancários. O Takaful gerou AED 6,4 bilhões (1,7 bilhão de USD) em contribuições brutas subscritas em 2025, após um aumento de 18,5%. No entanto, o Takaful representou apenas 8,5% do setor de seguros dos EAU, indicando uma posição menor do que a que o banco islâmico ocupa nos serviços financeiros. Uma educação mais ampla do varejo, uma distribuição de produtos mais robusta e uma gama mais profunda de produtos de investimento ajudariam a diversificar a demanda. O progresso provavelmente exigirá múltiplos ciclos de desenvolvimento, pois os clientes corporativos já utilizam canais convencionais estabelecidos de seguros e investimentos.
Governança da Sharia e Requisitos de Aprovação de Produtos Aumentando a Complexidade do Desenvolvimento de Produtos
Os produtos islâmicos exigem revisão por meio de comitês internos da Sharia e conformidade com as normas vinculantes emitidas pela Alta Autoridade da Sharia. Esse processo de múltiplas camadas pode aumentar o tempo e o custo de desenvolvimento em comparação com os produtos financeiros convencionais. A tarefa torna-se mais exigente quando as instituições introduzem instrumentos tokenizados, serviços de ativos digitais, subscrição habilitada por inteligência artificial ou outros produtos sem precedentes estabelecidos na Sharia. A Ruya trabalhou com o DDCAP Group em um serviço digital de Murabaha de Commodities que gerencia a transação desde o início até a liquidação. O Decreto-Lei Federal nº 6 de 2025 tornou as resoluções da Alta Autoridade da Sharia vinculantes para as instituições financeiras islâmicas e estendeu o perímetro de licenciamento do Banco Central às plataformas de fintech relevantes. Esses requisitos fortalecem a confiança dos clientes e a consistência, mas podem retardar o lançamento comercial de novos produtos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor Financeiro: O Banco Islâmico Lidera Enquanto os Fundos Islâmicos Crescem Mais Rapidamente
O banco islâmico deteve 77,3% do mercado de finanças islâmicas dos EAU em 2026 e permaneceu como a maior categoria do setor financeiro. Sua escala reflete a captação de depósitos de varejo de longa data, a capacidade de crédito corporativo e o alcance nacional dos bancos islâmicos plenos. O Emirates Islamic, o ADIB e o DIB registraram cada um crescimento no financiamento a clientes de pelo menos 26% em 2025, sustentado pelo financiamento habitacional, pela atividade comercial e pelo crédito a entidades relacionadas ao governo. O desempenho mostra que o setor bancário continua a fornecer a maior parcela de ativos e capacidade operacional no setor de finanças islâmicas dos EAU. O sukuk respondeu por uma parte significativa da atividade do mercado doméstico de capitais de dívida, enquanto as contribuições do Takaful subiram para AED 6,4 bilhões (1,7 bilhão de USD) em 2025. O Takaful está crescendo a partir de uma base menor e tem penetração mais limitada do que o banco em conformidade com a Sharia.
Os fundos islâmicos têm projeção de crescimento a um CAGR de 13,8% de 2027 a 2032, a taxa mais alta entre as categorias do setor financeiro. O acesso do varejo ao T-sukuk soberano pode ajudar a desenvolver produtos de fundos ao introduzir mais poupadores em instrumentos de renda fixa em conformidade com a Sharia. O programa de varejo de setembro de 2026 estabeleceu uma subscrição mínima de AED 1.000 (272,3 USD) e uma taxa de lucro de 5,06%. A plataforma de riqueza islâmica para varejo da Ruya oferece ações selecionadas pela Sharia, fundos negociados em bolsa, ouro, sukuk e ativos digitais. A gama ilustra como os produtos de riqueza estão sendo combinados com a distribuição digital. Isso pode criar uma rota mais ampla para os fundos islâmicos para clientes que tradicionalmente utilizavam depósitos ou investimento direto em imóveis.
Por Tipo de Cliente: O Varejo Lidera em Escala Enquanto as PMEs se Expandem
Os clientes de varejo e individuais responderam por 38,6% do mercado de finanças islâmicas dos EAU em 2026, tornando-os a maior categoria de clientes. O financiamento habitacional, o financiamento pessoal e as contas correntes e de poupança são centrais para essa posição. O ADIB reportou que sua base de contas correntes e de poupança atingiu 64% do total de depósitos após crescer 14% em 2025. Esse mix de captação apoia depósitos de menor custo e indica um engajamento duradouro dos clientes. Entidades governamentais e relacionadas ao governo formaram a próxima grande base de clientes por meio de financiamento de projetos, sukuk soberano e transações de infraestrutura nacional. Grandes corporações e instituições financeiras também geram demanda por financiamento comercial, sukuk e transações transfronteiriças.
As PMEs têm projeção de crescimento a um CAGR de 12,6% até 2032, a taxa mais alta entre os grupos de clientes. O conteúdo identifica uma lacuna de financiamento para pequenas e médias empresas de 300 bilhões de USD em toda a região do Oriente Médio e Norte da África. O Emirates Islamic lançou o Islamic smartSCF em outubro de 2025 para dar aos fornecedores acesso antecipado a recursos de grandes cadeias de suprimentos corporativas. A Magnati e a Aafaq Islamic Finance combinaram informações de transações em pontos de venda com subscrição em tempo real para financiamento de pequenas empresas. A plataforma pode apoiar o financiamento de faturas, o financiamento de equipamentos e o financiamento de recebíveis por meio de estruturas em conformidade com a Sharia. O ADIB mais do que dobrou sua base de clientes de banco empresarial nos 2 anos até meados de 2026, mostrando que os bancos veem potencial comercial nesse grupo de clientes.
Por Forma Institucional: Bancos Plenos Lideram Enquanto Fintechs e Credores Especializados Ganham Alcance
Os bancos islâmicos plenos detiveram 66,4% do mercado de finanças islâmicas dos EAU em 2026, sustentados por seus grandes balanços, redes de agências e relacionamentos estabelecidos com clientes. O DIB reportou AED 416 bilhões (113,3 bilhões de USD) em ativos totais em 2025. Seu aplicativo alt tinha mais de 1,1 milhão de usuários registrados, e os canais digitais processaram 51% de todas as transações de clientes durante o ano. O DIB reportou que 97% de sua base de clientes utilizou canais digitais e 80% dos novos clientes foram integrados digitalmente. O Sharjah Islamic Bank reportou ativos de AED 94,5 bilhões (25,7 bilhões de USD) até junho de 2026. Aprovou uma emissão de direitos que aumentaria o capital de AED 3,235 bilhões (880,9 milhões de USD) para AED 4,314 bilhões (1,2 bilhão de USD).
As fintechs islâmicas e os credores especializados têm projeção de crescimento a um CAGR de 14% até 2032. As Janelas Islâmicas de bancos convencionais estendem redes de distribuição globais e capital para produtos em conformidade com a Sharia, mas devem atender aos requisitos do Banco Central para instituições que abrigam janelas islâmicas. A Ruya projetou que superaria 160.000 clientes até o final de 2026, em comparação com uma base zero em 2024. A Mal recebeu aprovação de princípio em maio de 2026 para estabelecer um banco digital islâmico nativo de inteligência artificial após levantar 230 milhões de USD em financiamento semente. A Amlak Finance, a Aafaq Islamic Finance e a Mawarid Finance operam em financiamento habitacional, crédito para pequenas empresas e pessoas físicas, e finanças islâmicas corporativas. Seu foco especializado em produtos lhes confere um papel em áreas onde os grandes bancos historicamente alocaram menos atenção.
Análise Geográfica
Dubai deteve 44,6% do mercado de finanças islâmicas dos EAU em 2026, sustentado por seu papel no banco islâmico, nas listagens de sukuk e na atividade de serviços financeiros. O emirado abriga o DIB, o Emirates Islamic, a SALAMA e empresas que operam no ecossistema do Dubai International Financial Centre. A Nasdaq Dubai listou mais sukuk do que títulos convencionais e ações combinados em 2024. Em maio de 2026, o ADIB firmou parceria com a Dubai Holding Real Estate para oferecer financiamento habitacional em conformidade com a Sharia para clientes que adquirem imóveis na planta e concluídos da Nakheel, Meraas e Dubai Properties. Isso vincula a atividade de finanças islâmicas à grande base de desenvolvimento imobiliário do emirado. Dubai também se beneficia quando emissores e investidores internacionais escolhem plataformas dos EAU para atividades no mercado de capitais islâmicos.
Abu Dhabi está centrada no financiamento de entidades relacionadas ao governo, sukuk soberano, finanças sustentáveis e gestão de patrimônio islâmico. O ADIB reportou ativos totais de AED 281 bilhões (76,5 bilhões de USD) em 2025. Havia mobilizado AED 23,3 bilhões (6,3 bilhões de USD) em finanças sustentáveis até o primeiro semestre de 2026, em direção ao seu compromisso de AED 60 bilhões (16,3 bilhões de USD) até 2030. Abu Dhabi emitiu um sukuk verde soberano de 2 bilhões de USD em 2026. O ambiente regulatório do Abu Dhabi Global Market também apoia a atividade institucional em ativos digitais e serviços relacionados a tokens. Essas características conferem a Abu Dhabi um papel distinto no mercado de finanças islâmicas dos EAU, particularmente para transações soberanas, institucionais e orientadas à sustentabilidade.
Os Emirados do Norte têm projeção de crescimento a um CAGR de 12,5% até 2032, a taxa mais rápida entre as categorias geográficas. O Sharjah Islamic Bank reportou uma carteira de financiamento de AED 49,9 bilhões (13,6 bilhões de USD) no primeiro semestre de 2026 após crescimento de 9,4%. O Ajman Bank reportou crescimento de ativos de 44% em 2025 para AED 32,9 bilhões (9 bilhões de USD) e crescimento de financiamento de 41% no primeiro trimestre de 2026. A Ruya tem sede em Ajman, mas recebe 25% de seus clientes de Abu Dhabi, demonstrando que os provedores digitais podem alcançar clientes em todos os emirados. Sharjah, Ajman, Ras Al Khaimah, Fujairah e Umm Al Quwain se beneficiam da demanda local de pequenas empresas e do varejo. O segmento Restante dos EAU é atendido cada vez mais por meio de plataformas digitais que podem alcançar clientes sem uma rede completa de agências.
Cenário Competitivo
O mercado de finanças islâmicas dos EAU é consolidado. O DIB reportou ativos totais de AED 416 bilhões (113,3 bilhões de USD) em 2025, enquanto o ADIB reportou AED 281 bilhões (76,5 bilhões de USD). O Emirates Islamic reportou AED 146 bilhões (39,8 bilhões de USD), e o Sharjah Islamic Bank reportou AED 90,3 bilhões (24,6 bilhões de USD) em 2025. Esses bancos combinam acesso nacional a clientes com capacidades de produtos em atividades de varejo, corporativo, comercial e de patrimônio. As janelas islâmicas de bancos convencionais competem na estruturação de sukuk, no financiamento comercial e em produtos corporativos, utilizando redes internacionais mais amplas. As instituições digitais adicionam pressão no financiamento ao varejo porque podem adquirir e atender clientes sem o custo fixo de uma rede de agências tradicional.
Os bancos líderes adotaram medidas práticas para fortalecer suas posições. O DIB aumentou sua participação acionária na T.O.M Katılım na Turquia para 25% e atuou como parceiro bancário exclusivo no Make it in the Emirates 2026. O ADIB lançou o ADIB Ventures para apoiar parcerias de fintech islâmica e novos serviços focados em tecnologia. O Emirates Islamic introduziu o Islamic smartSCF em outubro de 2025 para fornecer financiamento digital de cadeia de suprimentos para clientes corporativos e seus fornecedores. O ADIB também firmou parceria com a Dubai Holding Real Estate em maio de 2026 para oferecer financiamento habitacional na Nakheel, Meraas e Dubai Properties. Esses movimentos refletem um foco em vínculos transfronteiriços, capacidades digitais e parcerias de distribuição, em vez de apenas expansão de agências.
A demanda não atendida permanece no acesso ao sukuk para o varejo, nos produtos de riqueza em conformidade com a Sharia, no capital de giro para pequenas empresas e no financiamento sustentável. O programa soberano de T-sukuk para varejo aborda o acesso ao varejo ao permitir subscrições mínimas mais baixas, embora a liquidez do mercado secundário ainda esteja em desenvolvimento. A SALAMA restaurou seu índice de solvência após sua reestruturação de abril de 2026, o que pode dar ao provedor de Takaful uma base mais sólida para o crescimento. O banco digital nativo de inteligência artificial proposto pela Mal e a abordagem de banco comunitário da Ruya podem aumentar a pressão competitiva no financiamento ao varejo e a pequenas empresas. O campo competitivo, portanto, inclui grandes bancos islâmicos universais, janelas islâmicas, credores especializados, seguradoras e entrantes com prioridade para dispositivos móveis.
Líderes do Setor de Finanças Islâmicas dos EAU
-
Dubai Islamic Bank P.J.S.C.
-
Abu Dhabi Islamic Bank P.J.S.C.
-
Emirates Islamic Bank P.J.S.C.
-
Sharjah Islamic Bank P.J.S.C.
-
Al Hilal Bank P.J.S.C.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Setembro de 2026: O Ministério das Finanças dos EAU lançou a segunda emissão no âmbito do Programa Soberano de T-Sukuk para Varejo, oferecendo uma taxa de lucro de 5,06% em um prazo de 5 anos, com subscrições abertas de 23 a 28 de setembro de 2026 por meio de canais digitais aprovados, com meta de AED 50 milhões (13,6 milhões de USD), com entrada mínima de AED 1.000 (272,3 USD), ampliando o acesso do varejo à renda fixa soberana em conformidade com a Sharia.
- Julho de 2026: O Ministério das Finanças dos EAU lançou o primeiro tranche de T-Sukuk de prazo de 7 anos do país como parte do Programa de Sukuk do Tesouro Islâmico 2026, atraindo AED 5,88 bilhões em propostas sobre uma emissão de AED 1,1 bilhão (0,30 bilhão de USD), com o tranche de 7 anos listado na Nasdaq Dubai.
- Maio de 2026: O ADIB assinou uma parceria estratégica com a Dubai Holding Real Estate para fornecer financiamento habitacional em conformidade com a Sharia para clientes que adquirem imóveis na planta e concluídos da Nakheel, Meraas e Dubai Properties.
- Abril de 2026: A SALAMA concluiu sua reestruturação de capital convertendo AED 155 milhões (42,2 milhões de USD) em Sukuk Conversíveis Obrigatórios e emitindo novas ações, restaurando seu índice de solvência de 76% no final de 2025 para 159% após a transação.
Escopo do Relatório do Mercado de Finanças Islâmicas dos EAU
| Banco Islâmico |
| Takaful / Seguro Islâmico |
| Sukuk |
| Fundos Islâmicos |
| Clientes de Varejo / Individuais |
| PMEs |
| Grandes Corporações |
| Governo e Entidades Relacionadas ao Governo |
| Instituições Financeiras |
| Outros Tipos de Clientes |
| Bancos Islâmicos Plenos |
| Janelas Islâmicas de Bancos Convencionais |
| Seguradoras Takaful / Cooperativas |
| Gestores de Fundos Islâmicos |
| Fintechs Islâmicas e Credores Especializados |
| Abu Dhabi |
| Dubai |
| Emirados do Norte |
| Restante dos EAU |
| Por Setor Financeiro | Banco Islâmico |
| Takaful / Seguro Islâmico | |
| Sukuk | |
| Fundos Islâmicos | |
| Por Tipo de Cliente | Clientes de Varejo / Individuais |
| PMEs | |
| Grandes Corporações | |
| Governo e Entidades Relacionadas ao Governo | |
| Instituições Financeiras | |
| Outros Tipos de Clientes | |
| Por Forma Institucional | Bancos Islâmicos Plenos |
| Janelas Islâmicas de Bancos Convencionais | |
| Seguradoras Takaful / Cooperativas | |
| Gestores de Fundos Islâmicos | |
| Fintechs Islâmicas e Credores Especializados | |
| Por Geografia | Abu Dhabi |
| Dubai | |
| Emirados do Norte | |
| Restante dos EAU |
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para as finanças islâmicas dos EAU?
O mercado de finanças islâmicas dos EAU tem projeção de crescimento a um CAGR de 11,6% de 2027 a 2032, atingindo 772,9 bilhões de USD.
Qual setor financeiro detém a maior participação nas finanças islâmicas dos EAU?
O Banco Islâmico deteve 77,3% dos ativos de finanças islâmicas dos EAU em 2026, sustentado por depósitos de varejo estabelecidos e capacidade de financiamento corporativo.
Qual grupo de clientes está crescendo mais rapidamente nas finanças islâmicas dos EAU?
As PMEs têm projeção de crescimento a um CAGR de 12,6% até 2032, à medida que os bancos islâmicos expandem produtos de capital de giro e cadeia de suprimentos.
Qual emirado lidera as finanças islâmicas dos EAU?
Dubai deteve 44,6% do mercado de finanças islâmicas dos EAU em 2026 devido à sua base bancária, à atividade de listagem de sukuk e ao ecossistema de serviços financeiros.
O que está impulsionando o crescimento dos Fundos Islâmicos nos EAU?
Os Fundos Islâmicos têm projeção de crescimento a um CAGR de 13,8% até 2032, sustentados por plataformas digitais de riqueza e acesso mais amplo a instrumentos de renda fixa em conformidade com a Sharia.
Como os bancos digitais estão mudando os serviços financeiros islâmicos nos EAU?
Provedores digitais como a Ruya e a plataforma Mal proposta estão ampliando o acesso a produtos de varejo e para pequenas empresas, enquanto os bancos estabelecidos estão aumentando a integração digital e a atividade de transações.