
Tamaño y Participación del Mercado de Finanzas Islámicas de Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 1.40 Billones de dólares |
| Tamaño del Mercado (2026) | 1.51 Billones de dólares |
| Tamaño del Mercado (2031) | 2.28 Billones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.50 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Finanzas Islámicas de Arabia Saudita por Mordor Intelligence
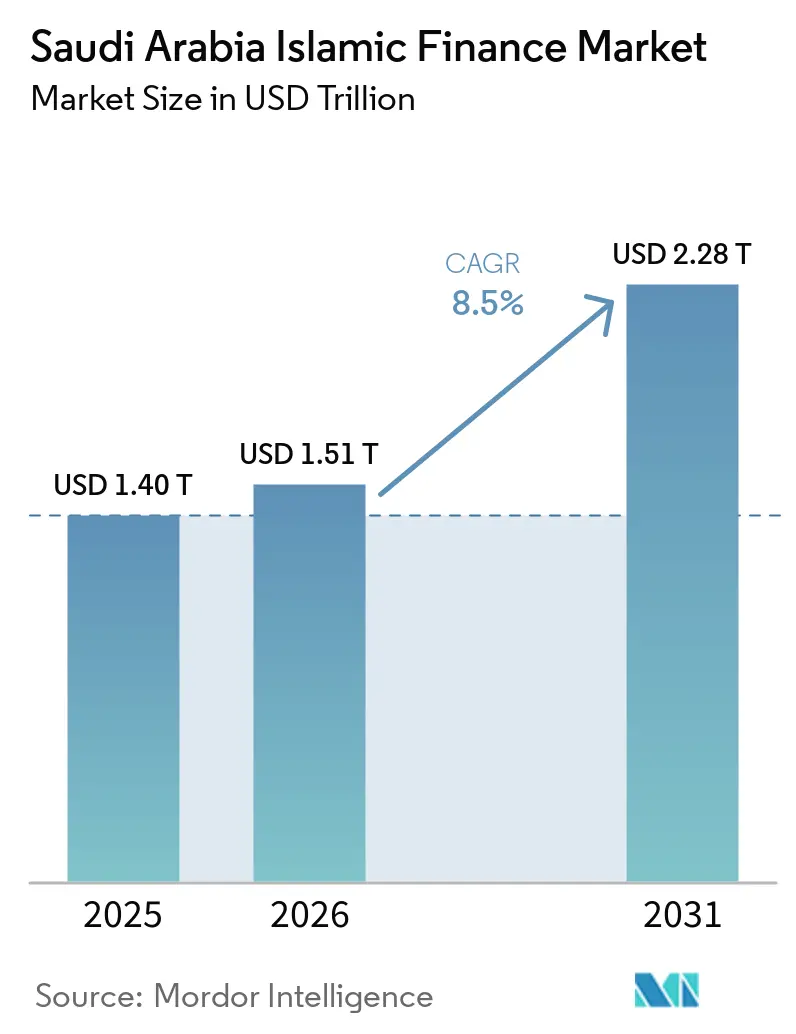
El tamaño del Mercado de Finanzas Islámicas de Arabia Saudita fue valorado en 1,40 billones de USD en 2025 y se estima que crecerá desde 1,51 billones de USD en 2026 hasta alcanzar 2,28 billones de USD en 2031, a una CAGR del 8,5% durante el período de pronóstico (2026-2031).
El mercado de finanzas islámicas de Arabia Saudita está respaldado por el uso de estructuras conformes con la Sharia en infraestructura, vivienda, finanzas corporativas y actividad de inversión. La Visión 2030 sitúa el desarrollo del sector financiero dentro de la agenda de reforma nacional, lo que impulsa la demanda de estructuras Murabaha, Ijara e Istisna'a en grandes programas de desarrollo. El mercado de finanzas islámicas de Arabia Saudita también se beneficia de una curva de sukuk doméstica más profunda y de una gama creciente de productos de fondos y finanzas digitales. Los grandes prestamistas están ampliando su actividad en los mercados de capitales, mientras que los gestores de activos y los proveedores de tecnología financiera están ampliando el acceso a productos para clientes minoristas y pequeñas empresas. Las condiciones de liquidez en la negociación de sukuk y las diferentes interpretaciones de la Sharia siguen siendo restricciones importantes, ya que ambas pueden aumentar los costos de ejecución y ralentizar el desarrollo de productos.
Conclusiones Clave del Informe
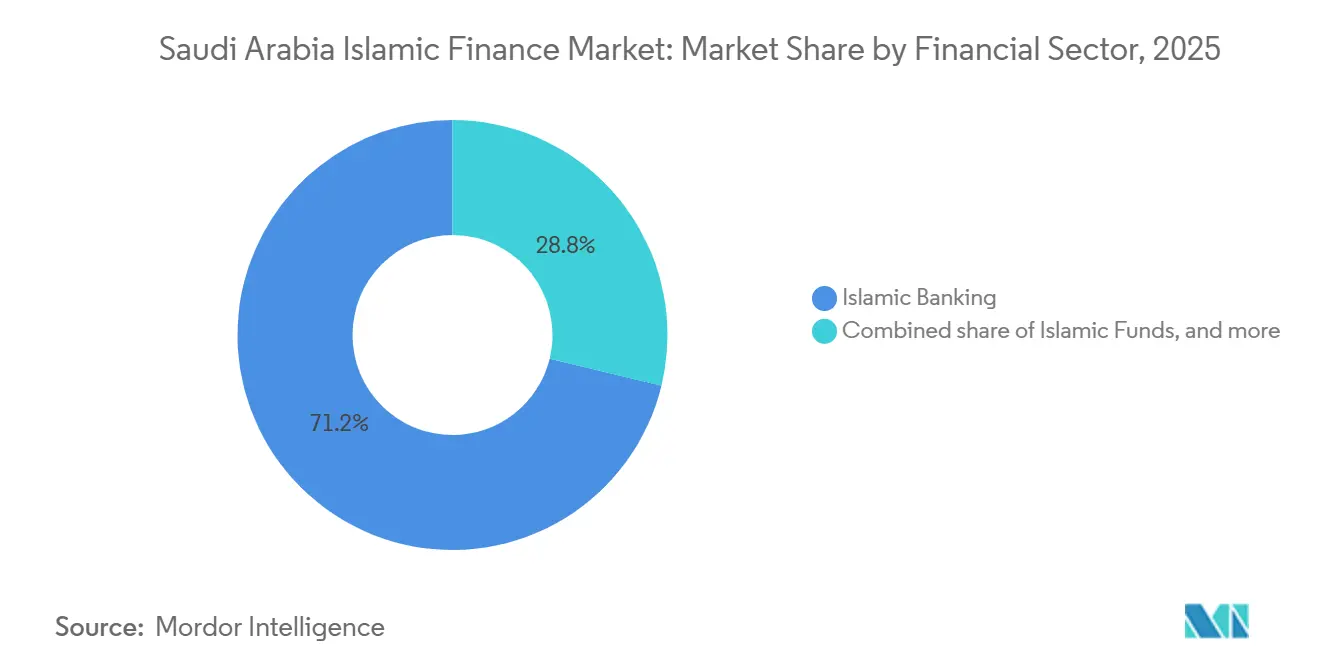
- Por sector financiero, la banca islámica capturó el 71,2% de la participación del mercado de finanzas islámicas de Arabia Saudita en 2025, mientras que se proyecta que los fondos islámicos crezcan a una CAGR del 13,9% hasta 2031.
- Por tipo de cliente, los clientes minoristas e individuales capturaron el 40,7% de la participación del mercado de finanzas islámicas de Arabia Saudita en 2025, mientras que se proyecta que las MIPYME crezcan a una CAGR del 11,7% hasta 2031.
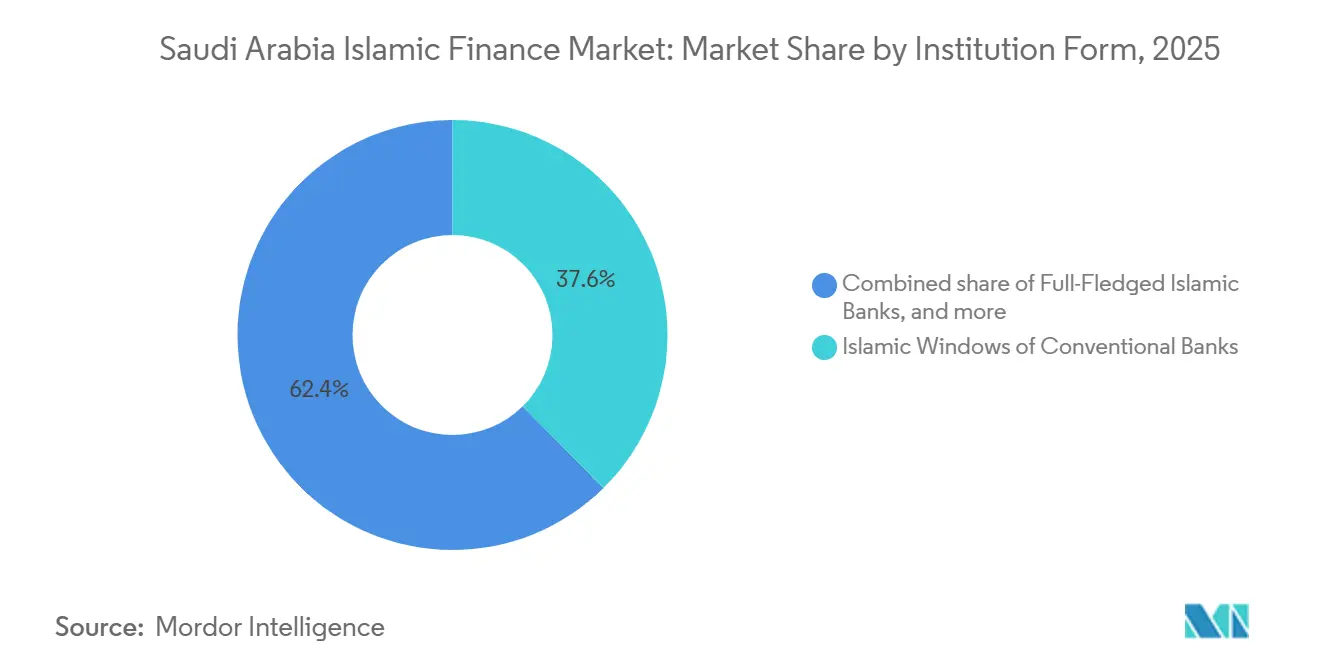
- Por forma institucional, las ventanillas islámicas de los bancos convencionales capturaron el 37,6% de la participación del mercado de finanzas islámicas de Arabia Saudita en 2025, mientras que se proyecta que los gestores de fondos islámicos crezcan a una CAGR del 13,5% hasta 2031.
- Por geografía, la región central capturó el 44,8% de la participación del mercado de finanzas islámicas de Arabia Saudita en 2025, mientras que se proyecta que la región norte crezca a una CAGR del 10,8% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Finanzas Islámicas de Arabia Saudita
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Demanda de Financiamiento Conforme con la Sharia impulsada por la Visión 2030 | +2.3% | Nacional, con ganancias tempranas en Riad, Yeda y Tabuk | Mediano plazo (2-4 años) |
| Expansión de la Emisión de Sukuk Soberanos y Corporativos | +1.7% | Nacional, con efecto en el Consejo de Cooperación del Golfo, Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Digitalización de los Servicios Financieros Islámicos | +1.5% | Nacional, concentrado en Riad y la región oriental | Mediano plazo (2-4 años) |
| Crecimiento en el Financiamiento Bancario Conforme con la Sharia | +1.1% | Nacional, con concentración en Riad, Yeda y la Provincia Oriental | Corto plazo (≤ 2 años) |
| Financiamiento Islámico Sostenible y Vinculado a ESG | +0.9% | Nacional, con ganancias tempranas en Riad y Yeda, y participación de inversores internacionales | Largo plazo (≥ 4 años) |
| Desarrollo Regulatorio del Mercado de Capitales Islámico | +0.7% | Nacional, con efecto en el Consejo de Cooperación del Golfo y los mercados de capitales islámicos transfronterizos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Financiamiento Conforme con la Sharia Impulsada por la Visión 2030
La Visión 2030 está impulsando la demanda de finanzas islámicas a través de proyectos que requieren financiamiento sustancial a largo plazo. El Programa de Desarrollo del Sector Financiero identifica un sector financiero más eficaz y diversificado como parte de la agenda nacional más amplia[1]. Esta orientación política incrementa el uso del financiamiento conforme con la Sharia en proyectos inmobiliarios, de infraestructura, turismo e industriales. El mercado de finanzas islámicas de Arabia Saudita recibe, por tanto, demanda de proyectos que requieren tanto financiamiento bancario doméstico como instrumentos del mercado de capitales. Una línea de crédito renovable Murabaha de 10.000 millones de SAR (2.670 millones de USD) para NEOM demostró cómo los prestamistas islámicos domésticos pueden proporcionar grandes estructuras de financiamiento de proyectos. Esta actividad también genera experiencia transaccional que los prestamistas pueden aplicar a futuros proyectos regionales.
Expansión de la Emisión de Sukuk Soberanos y Corporativos
La emisión de sukuk soberanos se ha convertido en una herramienta consolidada para gestionar el perfil de deuda del Reino. En julio de 2026, el Centro Nacional de Gestión de la Deuda completó una recompra anticipada de 17.100 millones de SAR (4.560 millones de USD) en sukuk domésticos y emitió 17.200 millones de SAR (4.590 millones de USD) en instrumentos de reemplazo en cinco tramos con vencimiento hasta 2041[2]. La transacción extendió el perfil de vencimiento doméstico y respaldó las referencias de precios a lo largo de la curva de sukuk. También reemplazó instrumentos con vencimiento entre 2026 y 2030 por valores con vencimientos finales más largos. Esta forma de gestión de pasivos respalda la regularidad que los inversores necesitan al evaluar sukuk domésticos en diferentes plazos. En septiembre de 2026, el Centro Nacional de Gestión de la Deuda completó una emisión internacional de sukuk Ijarah en dos tramos por 3.250 millones de USD, con un libro de órdenes de 16.500 millones de USD. Dicha emisión amplía la base de inversores para los instrumentos sauditas y refuerza el mercado de finanzas islámicas de Arabia Saudita como fuente de valores conformes con la Sharia de calidad soberana. Los emisores corporativos pueden utilizar la misma infraestructura de mercado para diversificar el financiamiento más allá del crédito bancario. Una base de emisores más amplia daría a los inversores más oportunidades para asignar fondos entre instrumentos soberanos, financieros y corporativos. También haría que el mercado doméstico dependiera menos de un conjunto limitado de prestatarios y formatos de emisión.
Digitalización de los Servicios Financieros Islámicos
La prestación digital está ampliando el acceso a los productos financieros islámicos entre los consumidores y las empresas más pequeñas. Los canales digitales pueden reducir el costo de distribución de las finanzas al consumidor basadas en Murabaha, el financiamiento colectivo y los productos de gestión patrimonial. Esto es especialmente relevante donde los modelos basados en sucursales no atienden a los clientes de manera eficiente. El mercado de finanzas islámicas de Arabia Saudita también está viendo el uso de herramientas digitales en el procesamiento de pagos, la suscripción y la incorporación de productos. Los modelos de servicio digital pueden hacer que el acceso a los productos sea más conveniente donde los clientes prefieren las interacciones remotas. Su papel es más significativo cuando la velocidad no debilita la revisión de productos requerida y las protecciones al cliente. Los proveedores aún necesitan explicar cómo funciona la transacción subyacente y cómo se estructuran los pagos. Este requisito es particularmente importante en los productos para consumidores y pequeñas empresas, donde la entrega simple no debe oscurecer los términos contractuales. Una adopción más amplia dependerá de la concesión de licencias, la protección de datos, la confianza del cliente y la aprobación de la Sharia a nivel de producto.
Desarrollo del Financiamiento Islámico Sostenible y Vinculado a ESG
Los sukuk sostenibles conectan el financiamiento conforme con la Sharia con objetivos de proyectos medioambientales y sociales. Saudi Electricity Company ha utilizado sukuk verdes para respaldar la inversión en energías renovables y eficiencia energética. Su financiamiento de febrero de 2025 incluyó un tramo verde de 1.250 millones de USD dentro de una transacción de sukuk más amplia de 2.750 millones de USD[3]. El mercado de finanzas islámicas de Arabia Saudita puede utilizar estos instrumentos para atraer a inversores que evalúan tanto el cumplimiento de la Sharia como el uso sostenible de los fondos. El sukuk de triple tramo de 2.400 millones de USD de Saudi Electricity Company de enero de 2026 también destinó los fondos al fortalecimiento de la red eléctrica, la integración de energías renovables y las tecnologías de redes inteligentes[4]. El crecimiento continuo en esta área requiere informes claros sobre el uso de los fondos y los resultados de los proyectos. Los inversores necesitan poder conectar el instrumento de financiamiento con los proyectos que financia. La divulgación coherente también puede ayudar a los emisores a demostrar que los compromisos de financiamiento sostenible se están aplicando en la práctica y no solo en las etiquetas de los productos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Liquidez Limitada en el Mercado Secundario de Sukuk | -1.2% | Nacional y en todo el Consejo de Cooperación del Golfo, más aguda para instrumentos de calificación inferior a grado de inversión y de mayor duración | Corto a mediano plazo (≤ 4 años) |
| Disponibilidad Limitada de Instrumentos de Gestión de Liquidez Conformes con la Sharia | -0.8% | Nacional, concentrado en el segmento de gestión de liquidez interbancaria y del banco central | Corto a mediano plazo (≤ 4 años) |
| Complejidad de la Estructuración Sharia y la Estandarización de Productos | -0.7% | Nacional, con efecto transfronterizo que limita la internacionalización del sukuk | Largo plazo (≥ 4 años) |
| Costo y Complejidad de la Estructuración de Productos Financieros Islámicos | -0.5% | Nacional, con mayor impacto en la estructuración de finanzas corporativas y de proyectos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Liquidez Limitada en el Mercado Secundario de Sukuk
La liquidez en el mercado secundario es limitada porque muchos inversores institucionales retienen los sukuk hasta su vencimiento. Esto reduce la oferta negociable y puede dificultar el descubrimiento de precios para los emisores corporativos y de menor calificación. La Bolsa de Valores de Arabia Saudita proporciona información sobre el mercado de renta fija, destacando la importancia de un entorno de negociación doméstico funcional. Los diferenciales de compra y venta más amplios pueden aumentar los costos de refinanciamiento para los prestatarios que no pueden acceder a precios de calidad soberana. La incertidumbre geopolítica y la menor actividad de negociación pueden reducir aún más la liquidez cuando los inversores priorizan mantener las posiciones existentes. El mercado de finanzas islámicas de Arabia Saudita necesita una emisión de referencia más consistente y una participación activa de un grupo más amplio de inversores para mejorar la negociación en el mercado secundario. El suministro regular puede facilitar a los participantes del mercado la comparación de valores con vencimientos similares. Una base de inversores activos más amplia también reduciría la dependencia de un pequeño número de tenedores que siguen estrategias de compra y retención.
Complejidad de la Estructuración Sharia y la Estandarización de Productos
Las instituciones sauditas utilizan sus propios comités de Sharia para revisar y aprobar los productos financieros. Esto preserva la responsabilidad institucional en la gobernanza de la Sharia, pero puede generar diferencias en la aceptación de productos. Una estructura aprobada por una institución puede requerir revisión adicional en otra institución. Estas diferencias pueden prolongar la documentación y aumentar los costos de transacción para las finanzas de proyectos transfronterizos y los productos estructurados. El mercado de finanzas islámicas de Arabia Saudita se ve más afectado cuando los productos complejos necesitan la participación de contrapartes nacionales y extranjeras. Una mayor alineación en las prácticas de documentación y gobernanza podría reducir el tiempo de ejecución sin cambiar los requisitos subyacentes de la Sharia. Unas prácticas comunes más claras serían valiosas para los emisores que necesitan coordinar con varios prestamistas, inversores, asesores y comités de Sharia. Esto es especialmente relevante cuando una transacción utiliza varias jurisdicciones o una estructura compleja de financiamiento de activos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sector Financiero: La Banca Sigue Siendo el Segmento Más Grande Mientras los Fondos se Expanden Más Rápido
La banca islámica capturó el 71,2% de la participación del mercado de finanzas islámicas de Arabia Saudita en 2025, lo que refleja su papel en los servicios de depósito, hipotecas y finanzas corporativas. Al Rajhi Bank, Alinma Bank, Bank AlBilad y Bank AlJazira se encuentran entre los grandes prestamistas islámicos de pleno derecho que respaldan esta posición. Al Rajhi Bank reportó activos totales de 1.055.000 millones de SAR (281.000 millones de USD) e ingresos netos de 24.800 millones de SAR (6.600 millones de USD) en 2025. El banco también reportó un crecimiento del crédito corporativo del 15% y un crecimiento interanual del 51% en el financiamiento a las PYME. Los préstamos hipotecarios, las finanzas al consumidor y las finanzas de proyectos mantienen a la banca en el centro del mercado de finanzas islámicas de Arabia Saudita. Este liderazgo refleja la capacidad de los bancos para combinar los servicios de transacciones cotidianas con el financiamiento a largo plazo. También otorga a los proveedores liderados por bancos una relación directa tanto con los hogares como con los prestatarios comerciales. Esta relación permite a los bancos ofrecer financiamiento, servicios de pago, depósitos y productos de inversión a través de la misma plataforma operativa. La amplitud de estas relaciones ayuda a explicar por qué la banca sigue siendo la categoría de sector financiero más grande. El Takaful y el sukuk continúan proporcionando servicios complementarios para la cobertura de riesgos y el financiamiento a largo plazo.
Se proyecta que los fondos islámicos crezcan a una CAGR del 13,9% hasta 2031, convirtiéndolos en el segmento de sector financiero de más rápido crecimiento. El crecimiento de los fondos refleja la demanda de exposición gestionada profesionalmente y conforme con la Sharia a renta variable, sukuk, bienes raíces y activos privados. El desarrollo de procesos de formación de fondos más simples puede respaldar nuevos productos domésticos y la participación internacional. También puede dar a los inversores institucionales y minoristas más opciones más allá de los depósitos directos y el financiamiento bancario. Más opciones de fondos pueden mejorar la asignación del ahorro entre diferentes preferencias de riesgo y períodos de inversión. Las estructuras de fondos también permiten a los gestores de activos empaquetar estrategias especializadas para inversores que no desean seleccionar valores individuales. Los aseguradores Takaful proporcionan otro canal de demanda porque los fondos de primas pueden invertirse en valores y fondos conformes con la Sharia. Esta combinación respalda un papel más amplio en el mercado de capitales dentro del mercado de finanzas islámicas de Arabia Saudita.


Por Tipo de Cliente: El Segmento Minorista Lidera Mientras las MIPYME Ganan Impulso
Los clientes minoristas e individuales capturaron el 40,7% de la participación del mercado de finanzas islámicas de Arabia Saudita en 2025. Las estructuras de hipotecas islámicas y los productos de financiamiento personal sustentan esta posición. Al Rajhi Bank atendió a más de 21,7 millones de clientes a través de su franquicia minorista. La demanda minorista está respaldada por la disponibilidad de estructuras Murabaha, Tawarruq, Istisna'a e Ijara. Las grandes corporaciones, las entidades relacionadas con el gobierno y las instituciones financieras también representan una actividad significativa porque requieren servicios de financiamiento y gestión de liquidez. Estos grupos de clientes tienden a utilizar un conjunto más amplio de facilidades, incluido el capital de trabajo, el financiamiento de proyectos y los productos de inversión. Su participación vincula la actividad bancaria orientada al sector minorista con las mayores necesidades de financiamiento de los programas de desarrollo nacional. En particular, los clientes corporativos y relacionados con el gobierno requieren estructuras de financiamiento que puedan adaptarse a la escala y duración de sus necesidades operativas y de proyectos. Su demanda también respalda el uso de sukuk, tesorería y servicios de gestión de liquidez junto con las facilidades bancarias convencionales. Los endowments Waqf y las entidades benéficas siguen siendo clientes más pequeños, pero pueden utilizar productos islámicos de gestión de activos.
Se proyecta que las MIPYME crezcan a una CAGR del 11,7% hasta 2031. Su expansión refleja la demanda de financiamiento no satisfecha y los programas públicos que reducen el riesgo del prestamista. Las garantías Kafalah pueden cubrir hasta el 80% de las facilidades MIPYME conformes con la Sharia que califiquen, ayudando a los prestamistas a extender financiamiento a empresas desatendidas. Las empresas más pequeñas también se benefician cuando las plataformas digitales reducen las cargas de incorporación y documentación. Un mejor acceso al financiamiento puede ayudar a las empresas a gestionar el capital de trabajo y buscar la expansión sin depender únicamente del financiamiento informal. También puede ampliar la base de prestatarios a los que los bancos y otros proveedores de financiamiento pueden atender con productos estandarizados. Una iniciativa de financiamiento de 4.000 millones de SAR (1.100 millones de USD) lanzada por Tarmeez Capital y Monsha'at en noviembre de 2025 utilizó estructuras de sukuk islámicos para el financiamiento de las PYME. Estos desarrollos pueden hacer que las MIPYME sean una fuente más significativa de demanda de financiamiento en el mercado de finanzas islámicas de Arabia Saudita.
Por Forma Institucional: Las Ventanillas Islámicas Lideran Mientras los Gestores de Fondos Crecen Más Rápido
Las ventanillas islámicas de los bancos convencionales capturaron el 37,6% de la participación del mercado de finanzas islámicas de Arabia Saudita en 2025. Su escala refleja el creciente uso de productos conformes con la Sharia por parte de bancos que también operan negocios convencionales. Estas ventanillas atienden a clientes minoristas y corporativos a través de redes de sucursales establecidas, canales digitales y operaciones de tesorería. Los bancos islámicos de pleno derecho siguen siendo importantes debido a su posicionamiento especializado y sus grandes franquicias de depósitos, hipotecas y finanzas corporativas. Sus modelos de negocio ofrecen a los clientes una opción dedicada donde la banca conforme con la Sharia es la propuesta central. La coexistencia de ventanillas y bancos de pleno derecho también alienta a las instituciones a mejorar los productos y la calidad del servicio. Los aseguradores Takaful, los emisores de sukuk y otros proveedores conforman la base institucional restante. La distribución de los tipos de instituciones otorga al mercado de finanzas islámicas de Arabia Saudita una combinación de prestación liderada por bancos e intermediación en el mercado de capitales.
Se proyecta que los gestores de fondos islámicos crezcan a una CAGR del 13,5% hasta 2031. Están posicionados para atender la demanda de carteras gestionadas, fondos inmobiliarios, fondos de sukuk y vehículos de financiamiento. La expansión de la gama de productos puede atraer a más inversores hacia fondos conformes con la Sharia domiciliados en Arabia Saudita. Los nuevos vehículos de fondos pueden respaldar diferentes objetivos de rentabilidad, necesidades de liquidez y horizontes de inversión. Los gestores de fondos también se benefician cuando la distribución minorista se vuelve más digital y accesible. Una gobernanza sólida sigue siendo necesaria porque los fondos islámicos requieren supervisión del comité de Sharia y certificación a nivel de producto. Su crecimiento desplazará aún más parte del mercado de finanzas islámicas de Arabia Saudita hacia los servicios de gestión de activos.
Análisis Geográfico
La región central capturó el 44,8% de la participación del mercado de finanzas islámicas de Arabia Saudita en 2025. Riad concentra las instituciones gubernamentales nacionales, los reguladores financieros, los bancos, las sedes corporativas y la infraestructura de mercado. Esta concentración respalda la actividad de sukuk soberanos, los préstamos corporativos y la gestión de fondos de inversión. El Distrito Financiero Rey Abdullah fortalece el papel de la ciudad como centro financiero. La región occidental es la segunda área geográfica más grande, respaldada por el financiamiento del comercio a través de Yeda, los servicios vinculados a la peregrinación, el financiamiento de la hospitalidad y una gran base de clientes minoristas. Estas actividades crean demanda de productos para hogares y financiamiento comercial. También conectan la región con los flujos domésticos e internacionales de bienes, visitantes e inversión.
La región oriental respalda las finanzas islámicas corporativas vinculadas a la energía, los petroquímicos, los negocios industriales y las cadenas de suministro. Dhahran, Dammam y Al Khobar albergan instituciones que atienden a estos sectores. Se proyecta que la región norte crezca a una CAGR del 10,8% hasta 2031, la tasa más alta entre los segmentos geográficos. La línea de crédito renovable Murabaha de 10.000 millones de SAR (2.700 millones de USD) de NEOM destaca la escala del financiamiento conforme con la Sharia necesario en Tabuk. La Zona Económica Especial de Tabuk y el desarrollo del turismo en el Mar Rojo pueden sostener la demanda de estructuras Ijara, Istisna'a y Murabaha. La región sur sigue siendo más pequeña, pero está ganando actividad en banca minorista y financiamiento de microempresas. Su desarrollo depende de ampliar el acceso práctico a los servicios financieros para los hogares y las pequeñas empresas. Esto puede respaldar el objetivo más amplio de un desarrollo regional más equilibrado. El acceso minorista, la capacidad de préstamo local y los productos para empresas más pequeñas seguirán siendo relevantes a medida que la actividad económica se extienda más allá de los principales centros financieros.
La concesión de licencias de SAMA se aplica a los bancos islámicos de pleno derecho y a las ventanillas islámicas en todo el Reino. Los requisitos nacionales proporcionan una base de cumplimiento común para las instituciones que captan depósitos en cada región. Los requisitos de gobernanza del mercado de capitales también dan forma a la actividad más allá de Riad al exigir supervisión de la Sharia y certificación de productos. Las diferencias regionales, por tanto, reflejan la actividad económica y los proyectos en cartera más que las diferencias en la estructura regulatoria central. Es probable que la región central siga siendo el centro operativo del mercado de finanzas islámicas de Arabia Saudita porque tiene la mayor densidad institucional. El crecimiento de la región norte puede aportar más capacidad bancaria y de financiamiento de proyectos a un área que históricamente ha tenido menos actividad en el sector financiero.
Panorama Competitivo
El mercado de finanzas islámicas de Arabia Saudita está consolidado. Al Rajhi Bank tiene una posición de liderazgo en la banca minorista y para PYME, respaldada por una amplia red de sucursales, cajeros automáticos y puntos de venta. Alinma Bank, Bank AlBilad y Saudi National Bank también son proveedores significativos en el negocio corporativo e institucional. Al Rajhi Bank emitió 1.500 millones de USD en sukuk AT1 sostenibles y 1.000 millones de USD en sukuk sociales de Nivel 2 en 2025. Estas transacciones muestran cómo los grandes prestamistas están utilizando los mercados de capitales para respaldar el crecimiento del balance y el financiamiento sostenible. La competencia, por tanto, se centra en el acceso al financiamiento, la gama de productos, la prestación digital y la gobernanza de la Sharia.
Las oportunidades permanecen en el financiamiento de MIPYME y microempresas, el Takaful familiar, el sukuk tokenizado y los servicios digitales del mercado de capitales islámico. Las empresas más pequeñas pueden ganar terreno donde sus productos llegan a clientes a los que las redes de sucursales tradicionales atienden con menos eficiencia. Los proveedores digitales están utilizando las finanzas al consumidor, el financiamiento colectivo y las herramientas de inversión para mejorar la accesibilidad. Esta actividad aumenta la presión competitiva sobre los prestamistas establecidos, pero también puede ampliar la base de clientes potenciales. Un Acuerdo Marco Estandarizado de Recompra Double Wa'ad apoyaría una gestión de liquidez islámica más consistente entre los participantes. Un acceso más amplio a los instrumentos conformes con la Sharia cotizados también puede aumentar el rango de inversores que utilizan el mercado de finanzas islámicas de Arabia Saudita.
Es probable que la competencia siga siendo más intensa entre los grandes bancos que tienen capacidades establecidas de capital, distribución y cumplimiento. Los gestores de activos pueden diferenciarse a través de fondos especializados y un acceso digital más sólido. Los proveedores de Takaful pueden competir desarrollando productos de protección a más largo plazo que complementen las ofertas bancarias y de inversión. Los nuevos participantes aún deben cumplir los requisitos de licencia, gobernanza y certificación de productos antes de escalar. Los grandes emisores conservan una ventaja para atraer la demanda de inversores nacionales e internacionales. Sus capacidades establecidas de distribución y financiamiento hacen más difícil que los nuevos proveedores compitan en todos los tipos de productos a la vez. Es más probable que los nuevos participantes se centren en brechas específicas de clientes, canales de distribución o productos de inversión. Esto deja espacio para las empresas especializadas, mientras que las instituciones establecidas continúan dominando los servicios que requieren grandes balances, amplia distribución y extensos recursos de cumplimiento.
Líderes de la Industria de Finanzas Islámicas de Arabia Saudita
-
Al Rajhi Bank
-
Saudi National Bank
-
Alinma Bank
-
Saudi Awwal Bank (SAB)
-
Riyad Bank
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: El Centro Nacional de Gestión de la Deuda completó una emisión internacional de sukuk Ijarah en dos tramos por 3.250 millones de USD bajo el Programa Global de Emisión de Certificados de Confianza del Reino, atrayendo un libro de órdenes de 16.500 millones de USD, con una sobreasignación de 5 veces, con tramos con vencimiento en 2031 y 2036. La emisión marca el segundo sukuk internacional estructurado bajo Ijarah del Reino, diversificando el formato de sukuk soberano más allá de las estructuras vinculadas a Murabaha.
- Julio de 2026: El Centro Nacional de Gestión de la Deuda completó una recompra anticipada de 17.100 millones de SAR (4.600 millones de USD) en sukuk domésticos con vencimiento entre 2026 y 2030. Simultáneamente, emitió 17.200 millones de SAR (4.600 millones de USD) en sukuk de reemplazo en cinco tramos hasta 2041, extendiendo el perfil de vencimiento de la deuda doméstica conforme con la Sharia del Reino.
- Enero de 2026: Saudi Electricity Company completó una emisión de sukuk de triple tramo por 2.400 millones de USD. Los fondos se destinaron al fortalecimiento de la red eléctrica, la integración de energías renovables y las tecnologías de redes inteligentes en apoyo de los objetivos energéticos de la Visión 2030.
- Noviembre de 2025: Tarmeez Capital y Monsha'at lanzaron una iniciativa de financiamiento MIPYME conforme con la Sharia de 4.000 millones de SAR (1.100 millones de USD). La iniciativa utilizó principalmente estructuras de sukuk islámicos y se dirigió al ecosistema MIPYME del Reino.


Alcance del Informe del Mercado de Finanzas Islámicas de Arabia Saudita
| Banca Islámica |
| Takaful / Seguro Islámico |
| Sukuk |
| Fondos Islámicos |
| Clientes Minoristas / Individuales |
| MIPYME |
| Grandes Corporaciones |
| Entidades Gubernamentales y Relacionadas con el Gobierno |
| Instituciones Financieras |
| Otros Tipos de Clientes |
| Bancos Islámicos de Pleno Derecho |
| Ventanillas Islámicas de Bancos Convencionales |
| Aseguradoras Takaful / Cooperativas |
| Gestores de Fondos Islámicos |
| Emisores de Sukuk |
| Región Central |
| Región Occidental |
| Región Oriental |
| Región Norte |
| Región Sur |
| Por Sector Financiero | Banca Islámica |
| Takaful / Seguro Islámico | |
| Sukuk | |
| Fondos Islámicos | |
| Por Tipo de Cliente | Clientes Minoristas / Individuales |
| MIPYME | |
| Grandes Corporaciones | |
| Entidades Gubernamentales y Relacionadas con el Gobierno | |
| Instituciones Financieras | |
| Otros Tipos de Clientes | |
| Por Forma Institucional | Bancos Islámicos de Pleno Derecho |
| Ventanillas Islámicas de Bancos Convencionales | |
| Aseguradoras Takaful / Cooperativas | |
| Gestores de Fondos Islámicos | |
| Emisores de Sukuk | |
| Por Región | Región Central |
| Región Occidental | |
| Región Oriental | |
| Región Norte | |
| Región Sur |


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para las finanzas islámicas en Arabia Saudita?
Se prevé que el mercado de finanzas islámicas de Arabia Saudita crezca a una CAGR del 8,5% de 2026 a 2031 y alcance 2,28 billones de USD en 2031.
¿Qué sector financiero tiene la mayor participación en Arabia Saudita?
La banca islámica lideró con una participación del 71,2% en 2025, respaldada por su papel en depósitos, hipotecas, finanzas al consumidor y préstamos corporativos.
¿Qué grupo de clientes crecerá más rápido hasta 2031?
Se proyecta que las MIPYME crezcan a una CAGR del 11,7% hasta 2031, a medida que las garantías, la prestación digital y el financiamiento basado en sukuk mejoran el acceso al financiamiento.
¿Qué región de Arabia Saudita crece más rápido en servicios financieros conformes con la Sharia?
Se prevé que la región norte crezca a una CAGR del 10,8% hasta 2031, respaldada por las necesidades de financiamiento asociadas con NEOM y la actividad de desarrollo relacionada.
¿Qué impulsa la demanda de sukuk sostenibles en Arabia Saudita?
La escasa liquidez del mercado secundario de sukuk y las diferencias en las aprobaciones de productos entre los consejos de la Sharia pueden incrementar los costos de transacción y ralentizar el desarrollo de productos.
¿Qué limita la expansión de los mercados de capitales conformes con la Sharia?
La escasa liquidez del sukuk en el mercado secundario y las diferentes aprobaciones de productos entre los comités de Sharia pueden aumentar los costos de transacción y ralentizar el desarrollo de productos.


 Sus datos están seguros y nunca se venden ni se comparten.
