
Marktgröße und Marktanteile des Marktes für islamische Finanzdienstleistungen in Saudi-Arabien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
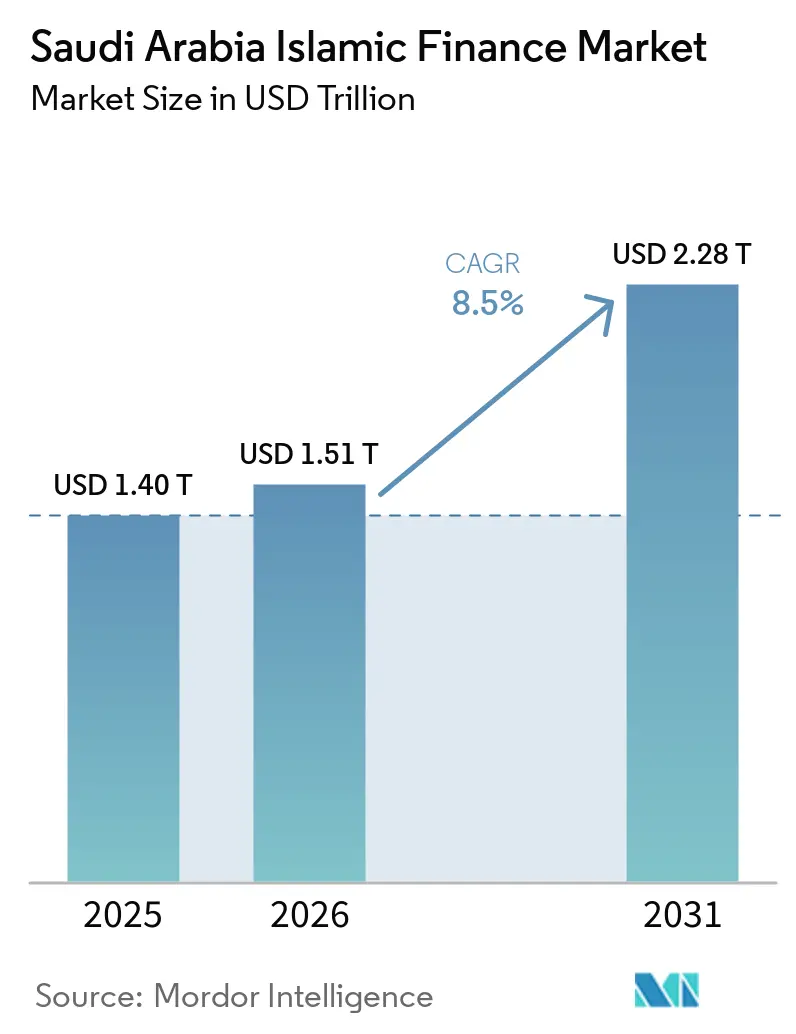
| Marktgröße im Basisjahr (2025) | 1.40 Billionen US-Dollar |
| Marktgröße (2026) | 1.51 Billionen US-Dollar |
| Marktgröße (2031) | 2.28 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.50 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für islamische Finanzdienstleistungen in Saudi-Arabien von Mordor Intelligence
Die Marktgröße des Marktes für islamische Finanzdienstleistungen in Saudi-Arabien wurde im Jahr 2025 auf 1,40 Billionen USD geschätzt und wird voraussichtlich von 1,51 Billionen USD im Jahr 2026 auf 2,28 Billionen USD bis 2031 wachsen, bei einer CAGR von 8,5 % während des Prognosezeitraums (2026–2031).
Der Markt für islamische Finanzdienstleistungen in Saudi-Arabien wird durch den Einsatz Scharia-konformer Strukturen in den Bereichen Infrastruktur, Wohnungsbau, Unternehmensfinanzierung und Investitionstätigkeit gestützt. Vision 2030 verankert die Entwicklung des Finanzsektors in der nationalen Reformagenda, was die Nachfrage nach Murabaha-, Ijara- und Istisna'a-Strukturen in großen Entwicklungsprogrammen fördert. Der Markt für islamische Finanzdienstleistungen in Saudi-Arabien profitiert zudem von einer tieferen inländischen Sukuk-Kurve sowie einem wachsenden Angebot an Fonds- und digitalen Finanzprodukten. Große Kreditgeber weiten ihre Kapitalmarktaktivitäten aus, während Vermögensverwalter und Anbieter von Finanztechnologie den Zugang zu Produkten für Privatkunden und kleinere Unternehmen ausbauen. Die Liquiditätsbedingungen im Sukuk-Handel und unterschiedliche Scharia-Auslegungen bleiben wichtige Einschränkungen, da beide die Ausführungskosten erhöhen und die Produktentwicklung verlangsamen können.
Wichtigste Erkenntnisse des Berichts
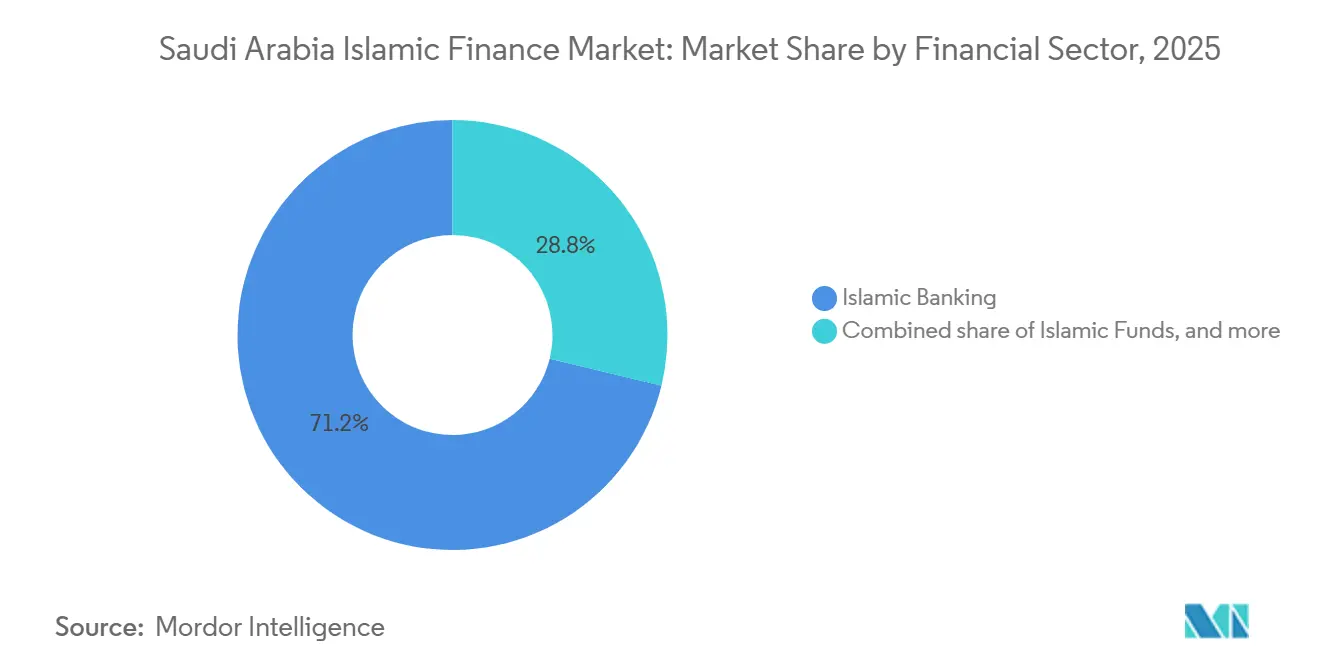
- Nach Finanzsektor entfiel im Jahr 2025 ein Marktanteil von 71,2 % auf das islamische Bankwesen im Markt für islamische Finanzdienstleistungen in Saudi-Arabien, während islamische Fonds bis 2031 voraussichtlich mit einer CAGR von 13,9 % wachsen werden.
- Nach Kundentyp entfiel im Jahr 2025 ein Marktanteil von 40,7 % auf Privat- und Einzelkunden im Markt für islamische Finanzdienstleistungen in Saudi-Arabien, während KMU bis 2031 voraussichtlich mit einer CAGR von 11,7 % wachsen werden.
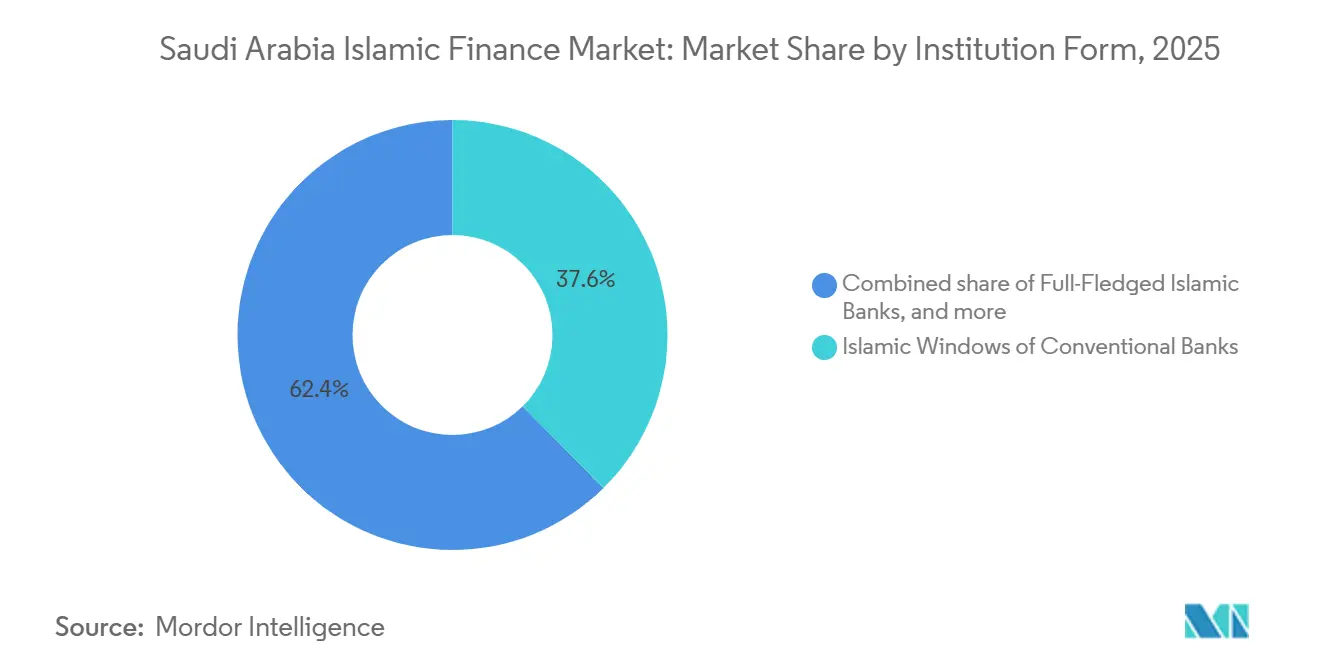
- Nach Institutionsform entfiel im Jahr 2025 ein Marktanteil von 37,6 % auf islamische Fenster konventioneller Banken im Markt für islamische Finanzdienstleistungen in Saudi-Arabien, während islamische Fondsmanager bis 2031 voraussichtlich mit einer CAGR von 13,5 % wachsen werden.
- Nach Geografie entfiel im Jahr 2025 ein Marktanteil von 44,8 % auf die Zentralregion im Markt für islamische Finanzdienstleistungen in Saudi-Arabien, während die Nordregion bis 2031 voraussichtlich mit einer CAGR von 10,8 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des Marktes für islamische Finanzdienstleistungen in Saudi-Arabien
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach Scharia-konformer Finanzierung im Rahmen von Vision 2030 | +2.3% | National, mit frühen Gewinnen in Riad, Dschidda und Tabuk | Mittelfristig (2–4 Jahre) |
| Ausweitung der Emission von Staats- und Unternehmens-Sukuk | +1.7% | National, mit Ausstrahlungseffekten auf den Golf-Kooperationsrat, den asiatisch-pazifischen Raum und Europa | Kurzfristig (≤ 2 Jahre) |
| Digitalisierung islamischer Finanzdienstleistungen | +1.5% | National, konzentriert in Riad und der Ostregion | Mittelfristig (2–4 Jahre) |
| Wachstum im Bereich Scharia-konformer Bankfinanzierung | +1.1% | National, mit Konzentration in Riad, Dschidda und der Ostprovinz | Kurzfristig (≤ 2 Jahre) |
| Nachhaltige und ESG-verknüpfte islamische Finanzierung | +0.9% | National, mit frühen Gewinnen in Riad und Dschidda sowie internationaler Investorenbeteiligung | Langfristig (≥ 4 Jahre) |
| Regulatorische Entwicklung des islamischen Kapitalmarkts | +0.7% | National, mit Ausstrahlungseffekten auf den Golf-Kooperationsrat und grenzüberschreitende islamische Kapitalmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Durch Vision 2030 getriebene Nachfrage nach Scharia-konformer Finanzierung
Vision 2030 fördert die Nachfrage nach islamischer Finanzierung durch Projekte, die eine erhebliche langfristige Finanzierung erfordern. Das Programm zur Entwicklung des Finanzsektors identifiziert einen effektiveren und diversifizierteren Finanzsektor als Teil der übergeordneten nationalen Agenda[1]. Diese politische Ausrichtung erhöht den Einsatz Scharia-konformer Finanzierung in Immobilien-, Infrastruktur-, Tourismus- und Industrieprojekten. Der Markt für islamische Finanzdienstleistungen in Saudi-Arabien erhält daher Nachfrage aus Projekten, die sowohl inländische Bankfinanzierung als auch Kapitalmarktinstrumente erfordern. Eine Murabaha-revolvierende Kreditfazilität in Höhe von 10 Milliarden SAR (2,67 Milliarden USD) für NEOM demonstrierte, wie inländische islamische Kreditgeber große Projektfinanzierungsstrukturen bereitstellen können. Diese Aktivität baut auch Transaktionserfahrung auf, die Kreditgeber auf künftige regionale Projekte anwenden können.
Ausweitung der Emission von Staats- und Unternehmens-Sukuk
Die Emission von Staats-Sukuk hat sich als etabliertes Instrument zur Verwaltung des Schuldenprofils des Königreichs etabliert. Im Juli 2026 schloss das Nationale Schuldenmanagementzentrum einen vorzeitigen Rückkauf von 17,1 Milliarden SAR (4,56 Milliarden USD) an inländischen Sukuk ab und emittierte 17,2 Milliarden SAR (4,59 Milliarden USD) an Ersatzinstrumenten in fünf Tranchen mit Laufzeiten bis 2041[2]. Die Transaktion verlängerte das inländische Fälligkeitsprofil und stützte Preisreferenzen entlang der Sukuk-Kurve. Sie ersetzte auch Instrumente, die im Zeitraum 2026 bis 2030 fällig waren, durch Wertpapiere mit längeren Endfälligkeiten. Diese Form des Verbindlichkeitsmanagements unterstützt die Regelmäßigkeit, die Investoren bei der Bewertung inländischer Sukuk über verschiedene Laufzeiten benötigen. Im September 2026 schloss das Nationale Schuldenmanagementzentrum eine internationale Ijarah-Sukuk-Emission in zwei Tranchen im Gesamtvolumen von 3,25 Milliarden USD mit einem Orderbuch von 16,5 Milliarden USD ab. Solche Emissionen verbreitern die Investorenbasis für saudische Instrumente und stärken den Markt für islamische Finanzdienstleistungen in Saudi-Arabien als Quelle für Scharia-konforme Wertpapiere mit Staatsqualität. Unternehmensemittenten können dieselbe Marktinfrastruktur nutzen, um ihre Finanzierung über Bankkredite hinaus zu diversifizieren. Eine breitere Emittentenbasis würde Investoren mehr Möglichkeiten bieten, Mittel auf staatliche, finanzielle und unternehmerische Instrumente zu verteilen. Sie würde den inländischen Markt auch weniger abhängig von einer begrenzten Anzahl von Kreditnehmern und Emissionsformaten machen.
Digitalisierung islamischer Finanzdienstleistungen
Der digitale Vertrieb erweitert den Zugang zu islamischen Finanzprodukten für Verbraucher und kleinere Unternehmen. Digitale Kanäle können die Kosten für den Vertrieb von Murabaha-basierter Verbraucherfinanzierung, Crowdfunding und Vermögensverwaltungsprodukten senken. Dies ist besonders relevant, wo filialbasierte Modelle Kunden nicht effizient bedienen. Der Markt für islamische Finanzdienstleistungen in Saudi-Arabien erlebt auch den Einsatz digitaler Werkzeuge in der Zahlungsabwicklung, im Underwriting und beim Produkt-Onboarding. Digitale Servicemodelle können den Produktzugang bequemer gestalten, wo Kunden Ferninteraktionen bevorzugen. Ihre Rolle ist am bedeutsamsten, wenn Schnelligkeit die erforderliche Produktprüfung und den Kundenschutz nicht schwächt. Anbieter müssen weiterhin erklären, wie die zugrunde liegende Transaktion funktioniert und wie Zahlungen strukturiert sind. Diese Anforderung ist besonders wichtig bei Verbraucher- und Kleinunternehmensprodukten, wo eine einfache Bereitstellung die Vertragsbedingungen nicht verschleiern sollte. Eine breitere Akzeptanz wird von Lizenzierung, Datenschutz, Kundenvertrauen und produktbezogener Scharia-Genehmigung abhängen.
Entwicklung nachhaltiger und ESG-verknüpfter islamischer Finanzierung
Nachhaltige Sukuk verbinden Scharia-konforme Finanzierung mit ökologischen und sozialen Projektzielen. Saudi Electricity Company hat grüne Sukuk eingesetzt, um Investitionen in erneuerbare Energien und Energieeffizienz zu unterstützen. Ihre Finanzierung vom Februar 2025 umfasste eine grüne Tranche von 1,25 Milliarden USD innerhalb einer breiteren Sukuk-Transaktion von 2,75 Milliarden USD[3]. Der Markt für islamische Finanzdienstleistungen in Saudi-Arabien kann diese Instrumente nutzen, um Investoren anzuziehen, die sowohl Scharia-Konformität als auch die nachhaltige Verwendung der Erlöse bewerten. Der im Januar 2026 emittierte dreitrangige Sukuk der Saudi Electricity Company im Volumen von 2,4 Milliarden USD leitete die Erlöse ebenfalls in Netzstärkung, Integration erneuerbarer Energien und Smart-Grid-Technologien[4]. Weiteres Wachstum in diesem Bereich erfordert klare Berichterstattung über die Verwendung der Erlöse und Projektergebnisse. Investoren müssen in der Lage sein, das Finanzierungsinstrument mit den von ihm finanzierten Projekten zu verknüpfen. Konsistente Offenlegung kann Emittenten auch dabei helfen, nachzuweisen, dass nachhaltige Finanzierungsverpflichtungen in der Praxis und nicht nur in Produktbezeichnungen umgesetzt werden.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Sekundärmarktliquidität für Sukuk | -1.2% | National und im gesamten Golf-Kooperationsrat, am stärksten ausgeprägt bei Instrumenten unterhalb des Investment-Grade und mit längerer Laufzeit | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Begrenzte Verfügbarkeit Scharia-konformer Liquiditätsmanagementinstrumente | -0.8% | National, konzentriert im Interbanken- und Zentralbank-Liquiditätsmanagement-Segment | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Komplexität der Scharia-Strukturierung und Produktstandardisierung | -0.7% | National, mit grenzüberschreitenden Ausstrahlungseffekten, die die Internationalisierung von Sukuk einschränken | Langfristig (≥ 4 Jahre) |
| Kosten und Komplexität der Strukturierung islamischer Finanzprodukte | -0.5% | National, mit verstärkten Auswirkungen auf die Unternehmens- und Projektfinanzierungsstrukturierung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Sekundärmarktliquidität für Sukuk
Die Sekundärmarktliquidität ist begrenzt, da viele institutionelle Investoren Sukuk bis zur Fälligkeit halten. Dies reduziert das handelbare Angebot und kann die Preisfindung für Unternehmens- und niedriger bewertete Emittenten erschweren. Die Saudi Exchange stellt Informationen zum Rentenmarkt bereit und unterstreicht damit die Bedeutung eines funktionierenden inländischen Handelsumfelds. Breitere Geld-Brief-Spannen können die Refinanzierungskosten für Kreditnehmer erhöhen, die keinen Zugang zu Preisen auf Staatsqualitätsniveau haben. Geopolitische Unsicherheit und geringere Handelsaktivität können die Liquidität weiter verringern, wenn Investoren das Halten bestehender Positionen priorisieren. Der Markt für islamische Finanzdienstleistungen in Saudi-Arabien benötigt eine konsistentere Benchmark-Emission und eine aktive Beteiligung einer breiteren Investorengruppe, um den Sekundärhandel zu verbessern. Regelmäßiges Angebot kann es Marktteilnehmern erleichtern, Wertpapiere mit ähnlichen Laufzeiten zu vergleichen. Eine größere aktive Investorenbasis würde auch die Abhängigkeit von einer kleinen Anzahl von Haltern verringern, die Kauf-und-Halte-Strategien verfolgen.
Komplexität der Scharia-Strukturierung und Produktstandardisierung
Saudische Institute nutzen ihre eigenen Scharia-Ausschüsse zur Prüfung und Genehmigung von Finanzprodukten. Dies wahrt die institutionelle Verantwortung für die Scharia-Governance, kann jedoch zu Unterschieden in der Produktakzeptanz führen. Eine von einer Institution genehmigte Struktur kann bei einer anderen Institution eine zusätzliche Prüfung erfordern. Diese Unterschiede können die Dokumentation verlängern und die Transaktionskosten für grenzüberschreitende Projektfinanzierungen und strukturierte Produkte erhöhen. Der Markt für islamische Finanzdienstleistungen in Saudi-Arabien ist am stärksten betroffen, wenn komplexe Produkte Beiträge von inländischen und ausländischen Gegenparteien erfordern. Eine stärkere Angleichung der Dokumentations- und Governance-Praktiken könnte die Ausführungszeit verkürzen, ohne die zugrunde liegenden Scharia-Anforderungen zu ändern. Klarere gemeinsame Praktiken wären wertvoll für Emittenten, die mehrere Kreditgeber, Investoren, Berater und Scharia-Ausschüsse koordinieren müssen. Dies ist besonders relevant, wenn eine Transaktion mehrere Jurisdiktionen oder eine komplexe Vermögensfinanzierungsstruktur umfasst.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Finanzsektor: Bankwesen bleibt das größte Segment, während Fonds schneller wachsen
Das islamische Bankwesen entfiel im Jahr 2025 auf einen Anteil von 71,2 % am Markt für islamische Finanzdienstleistungen in Saudi-Arabien und spiegelt seine Rolle bei Einlagendienstleistungen, Hypotheken und Unternehmensfinanzierungen wider. Al Rajhi Bank, Alinma Bank, Bank AlBilad und Bank AlJazira gehören zu den großen vollständig islamischen Kreditgebern, die diese Position stützen. Al Rajhi Bank meldete für 2025 ein Gesamtvermögen von 1.055 Milliarden SAR (281 Milliarden USD) und einen Nettogewinn von 24,8 Milliarden SAR (6,6 Milliarden USD). Die Bank meldete außerdem ein Wachstum der Unternehmenskredite von 15 % und ein Wachstum der KMU-Finanzierung von 51 % im Jahresvergleich. Hypothekenkredite, Verbraucherfinanzierung und Projektfinanzierung halten das Bankwesen im Mittelpunkt des Marktes für islamische Finanzdienstleistungen in Saudi-Arabien. Diese Führungsposition spiegelt die Fähigkeit der Banken wider, alltägliche Transaktionsdienstleistungen mit langfristiger Finanzierung zu kombinieren. Sie gibt bankgeführten Anbietern auch eine direkte Beziehung sowohl zu Haushalten als auch zu gewerblichen Kreditnehmern. Diese Beziehung ermöglicht es Banken, Finanzierung, Zahlungsdienstleistungen, Einlagen und Anlageprodukte über dieselbe Betriebsplattform anzubieten. Die Breite dieser Beziehungen erklärt, warum das Bankwesen die größte Finanzsektor-Kategorie bleibt. Takaful und Sukuk bieten weiterhin ergänzende Dienstleistungen für Risikoabdeckung und langfristige Finanzierung.
Islamische Fonds werden voraussichtlich bis 2031 mit einer CAGR von 13,9 % wachsen und sind damit das am schnellsten wachsende Finanzsektor-Segment. Das Fondswachstum spiegelt die Nachfrage nach professionell verwalteten Scharia-konformen Engagements in Aktien, Sukuk, Immobilien und privaten Vermögenswerten wider. Die Entwicklung einfacherer Fondsgründungsprozesse kann neue inländische Produkte und internationale Beteiligung unterstützen. Sie kann auch institutionellen und privaten Investoren mehr Wahlmöglichkeiten jenseits direkter Einlagen und Bankfinanzierungen bieten. Mehr Fondsoptionen können die Allokation von Ersparnissen über verschiedene Risikopräferenzen und Anlagezeiträume verbessern. Fondsstrukturen ermöglichen es Vermögensverwaltern auch, Spezialstrategien für Investoren zu bündeln, die keine einzelnen Wertpapiere auswählen möchten. Takaful-Versicherer bieten einen weiteren Nachfragekanal, da Prämienreserven in Scharia-konforme Wertpapiere und Fonds investiert werden können. Diese Kombination unterstützt eine breitere Kapitalmarktrolle innerhalb des Marktes für islamische Finanzdienstleistungen in Saudi-Arabien.


Nach Kundentyp: Privatkundengeschäft führt, während KMU an Dynamik gewinnen
Privat- und Einzelkunden entfielen im Jahr 2025 auf einen Anteil von 40,7 % am Markt für islamische Finanzdienstleistungen in Saudi-Arabien. Islamische Hypothekenstrukturen und Privatfinanzierungsprodukte bilden die Grundlage dieser Position. Al Rajhi Bank bediente mehr als 21,7 Millionen Kunden über ihr Privatkundengeschäft. Die Privatkundennachfrage wird durch die Verfügbarkeit von Murabaha-, Tawarruq-, Istisna'a- und Ijara-Strukturen gestützt. Große Unternehmen, staatlich verbundene Einrichtungen und Finanzinstitute machen ebenfalls einen bedeutenden Anteil der Aktivitäten aus, da sie Finanzierungs- und Liquiditätsmanagementdienstleistungen benötigen. Diese Kundengruppen neigen dazu, ein breiteres Spektrum an Fazilitäten zu nutzen, darunter Betriebskapital, Projektfinanzierung und Anlageprodukte. Ihre Beteiligung verbindet privatkundenorientierte Bankaktivitäten mit dem größeren Finanzierungsbedarf nationaler Entwicklungsprogramme. Insbesondere Unternehmens- und staatlich verbundene Kunden benötigen Finanzierungsstrukturen, die dem Umfang und der Dauer ihrer Betriebs- und Projektanforderungen entsprechen können. Ihre Nachfrage unterstützt auch den Einsatz von Sukuk-, Treasury- und Liquiditätsmanagementdienstleistungen neben konventionellen Bankfazilitäten. Waqf-Stiftungen und gemeinnützige Einrichtungen bleiben kleinere Kunden, können aber islamische Vermögensverwaltungsprodukte nutzen.
KMU werden voraussichtlich bis 2031 mit einer CAGR von 11,7 % wachsen. Ihre Expansion spiegelt ungedeckten Finanzierungsbedarf und öffentliche Programme wider, die das Kreditgeberrisiko reduzieren. Kafalah-Garantien können bis zu 80 % der qualifizierenden Scharia-konformen KMU-Fazilitäten abdecken und Kreditgebern helfen, Finanzierungen an unterversorgte Unternehmen zu vergeben. Kleinere Unternehmen profitieren auch, wenn digitale Plattformen den Onboarding- und Dokumentationsaufwand verringern. Ein besserer Zugang zu Finanzierungen kann Unternehmen helfen, Betriebskapital zu verwalten und Expansion zu verfolgen, ohne sich ausschließlich auf informelle Finanzierung zu verlassen. Es kann auch die Basis der Kreditnehmer erweitern, die Banken und andere Finanzierungsanbieter mit standardisierten Produkten bedienen können. Eine im November 2025 von Tarmeez Capital und Monsha'at gestartete Finanzierungsinitiative in Höhe von 4 Milliarden SAR (1,1 Milliarden USD) nutzte islamische Sukuk-Strukturen für die KMU-Finanzierung. Diese Entwicklungen können KMU zu einer bedeutenderen Quelle der Finanzierungsnachfrage im Markt für islamische Finanzdienstleistungen in Saudi-Arabien machen.
Nach Institutionsform: Islamische Fenster führen, während Fondsmanager schneller wachsen
Islamische Fenster konventioneller Banken entfielen im Jahr 2025 auf einen Anteil von 37,6 % am Markt für islamische Finanzdienstleistungen in Saudi-Arabien. Ihr Umfang spiegelt den wachsenden Einsatz Scharia-konformer Produkte durch Banken wider, die auch konventionelle Geschäfte betreiben. Diese Fenster bedienen Privat- und Unternehmenskunden über etablierte Filialnetze, digitale Kanäle und Treasury-Operationen. Vollständig islamische Banken bleiben wichtig aufgrund ihrer Spezialisierung und ihrer großen Einlagen-, Hypotheken- und Unternehmensfinanzierungsfranchises. Ihre Geschäftsmodelle bieten Kunden eine dedizierte Option, bei der Scharia-konformes Bankwesen das zentrale Angebot ist. Das Nebeneinander von Fenstern und vollständig islamischen Banken ermutigt Institutionen auch, Produkte und Servicequalität zu verbessern. Takaful-Versicherer, Sukuk-Emittenten und andere Anbieter bilden die verbleibende institutionelle Basis. Die Verteilung der Institutionstypen gibt dem Markt für islamische Finanzdienstleistungen in Saudi-Arabien eine Mischung aus bankgeführtem Vertrieb und Kapitalmarktintermediation.
Islamische Fondsmanager werden voraussichtlich bis 2031 mit einer CAGR von 13,5 % wachsen. Sie sind positioniert, um die Nachfrage nach verwalteten Portfolios, Immobilienfonds, Sukuk-Fonds und Finanzierungsvehikeln zu bedienen. Die Erweiterung des Produktangebots kann mehr Investoren in saudisch-domizilierte Scharia-konforme Fonds ziehen. Neue Fondsvehikel können unterschiedliche Renditeziele, Liquiditätsbedürfnisse und Anlagehorizonte unterstützen. Fondsmanager profitieren auch, wenn der Privatkundenvertrieb digitaler und zugänglicher wird. Eine starke Governance bleibt notwendig, da islamische Fonds eine Scharia-Ausschussaufsicht und produktbezogene Zertifizierung erfordern. Ihr Wachstum wird einen Teil des Marktes für islamische Finanzdienstleistungen in Saudi-Arabien weiter in Richtung Vermögensverwaltungsdienstleistungen verschieben.
Geografische Analyse
Die Zentralregion entfiel im Jahr 2025 auf einen Marktanteil von 44,8 % am Markt für islamische Finanzdienstleistungen in Saudi-Arabien. Riad konzentriert nationale Regierungsinstitutionen, Finanzregulatoren, Banken, Unternehmenszentralen und Marktinfrastruktur. Diese Konzentration unterstützt Staats-Sukuk-Aktivitäten, Unternehmenskredite und die Verwaltung von Investmentfonds. Der King Abdullah Financial District stärkt die Rolle der Stadt als Finanzzentrum. Die Westregion ist das zweitgrößte geografische Gebiet, gestützt durch Handelsfinanzierung über Dschidda, pilgrimagegebundene Dienstleistungen, GastgewerbeFinanzierung und eine große Privatkundenbasis. Diese Aktivitäten schaffen Nachfrage nach Haushaltsprodukten und gewerblicher Finanzierung. Sie verbinden die Region auch mit inländischen und internationalen Waren-, Besucher- und Investitionsströmen.
Die Ostregion unterstützt islamische Unternehmensfinanzierung im Zusammenhang mit Energie, Petrochemie, Industrieunternehmen und Lieferketten. Dhahran, Dammam und Al Khobar beherbergen Institutionen, die diese Sektoren bedienen. Die Nordregion wird voraussichtlich bis 2031 mit einer CAGR von 10,8 % wachsen, der höchsten Rate unter den geografischen Segmenten. Die Murabaha-revolvierende Kreditfazilität von NEOM in Höhe von 10 Milliarden SAR (2,7 Milliarden USD) verdeutlicht den Umfang der Scharia-konformen Finanzierung, die in Tabuk benötigt wird. Die breitere Sonderwirtschaftszone Tabuk und die Tourismusentwicklung am Roten Meer können die Nachfrage nach Ijara-, Istisna'a- und Murabaha-Strukturen aufrechterhalten. Die Südregion bleibt kleiner, gewinnt aber an Aktivität im Privatkundenbanking und in der Mikrounternehmensfinanzierung. Ihre Entwicklung hängt davon ab, den praktischen Zugang zu Finanzdienstleistungen für Haushalte und Kleinunternehmen zu erweitern. Dies kann das übergeordnete Ziel einer ausgewogeneren regionalen Entwicklung unterstützen. Privatkundenzugang, lokale Kreditkapazität und Produkte für kleinere Unternehmen werden relevant bleiben, da sich die Wirtschaftsaktivität über die größten Finanzzentren hinaus ausdehnt.
Die SAMA-Lizenzierung gilt für vollständig islamische Banken und islamische Fenster im gesamten Königreich. Nationale Anforderungen bieten eine gemeinsame Compliance-Basis für einlagennehmende Institutionen in jeder Region. Kapitalmarkt-Governance-Anforderungen prägen auch die Aktivitäten außerhalb von Riad, indem sie Scharia-Aufsicht und Produktzertifizierung verlangen. Regionale Unterschiede spiegeln daher eher Wirtschaftsaktivität und Projektpipelines wider als Unterschiede in der grundlegenden Regulierungsstruktur. Die Zentralregion wird wahrscheinlich das operative Zentrum des Marktes für islamische Finanzdienstleistungen in Saudi-Arabien bleiben, da sie die höchste institutionelle Dichte aufweist. Das Wachstum der Nordregion kann mehr Bank- und Projektfinanzierungskapazität in ein Gebiet bringen, das historisch weniger Finanzsektor-Aktivität hatte.
Wettbewerbslandschaft
Der Markt für islamische Finanzdienstleistungen in Saudi-Arabien ist konsolidiert. Al Rajhi Bank hat eine führende Position im Privat- und KMU-Banking, gestützt durch ein großes Filial-, Geldautomaten- und Point-of-Sale-Netzwerk. Alinma Bank, Bank AlBilad und Saudi National Bank sind ebenfalls bedeutende Anbieter im Unternehmens- und institutionellen Geschäft. Al Rajhi Bank emittierte im Jahr 2025 nachhaltige AT1-Sukuk im Volumen von 1,5 Milliarden USD und soziale Tier-2-Sukuk im Volumen von 1 Milliarde USD. Diese Transaktionen zeigen, wie große Kreditgeber Kapitalmärkte nutzen, um Bilanzzwachstum und Nachhaltigkeitsfinanzierung zu unterstützen. Der Wettbewerb konzentriert sich daher auf Finanzierungszugang, Produktpalette, digitalen Vertrieb und Scharia-Governance.
Chancen bestehen weiterhin in der KMU- und Mikrounternehmensfinanzierung, im Familien-Takaful, bei tokenisierten Sukuk und bei digitalen islamischen Kapitalmarktdienstleistungen. Kleinere Unternehmen können dort Fuß fassen, wo ihre Produkte Kunden erreichen, die traditionelle Filialnetze weniger effizient bedienen. Digitale Anbieter nutzen Verbraucherfinanzierung, Crowdfunding und Anlagewerkzeuge, um die Zugänglichkeit zu verbessern. Diese Aktivität erhöht den Wettbewerbsdruck auf etablierte Kreditgeber, kann aber auch die adressierbare Kundenbasis erweitern. Ein standardisiertes Master Double Wa'ad Repo Agreement würde ein konsistenteres islamisches Liquiditätsmanagement unter den Teilnehmern unterstützen. Ein breiterer Zugang zu börsennotierten Scharia-konformen Instrumenten kann auch die Bandbreite der Investoren erhöhen, die den Markt für islamische Finanzdienstleistungen in Saudi-Arabien nutzen.
Der Wettbewerb wird voraussichtlich am stärksten unter großen Banken bleiben, die über etablierte Kapital-, Vertriebs- und Compliance-Kapazitäten verfügen. Vermögensverwalter können sich durch spezialisierte Fonds und einen stärkeren digitalen Zugang differenzieren. Takaful-Anbieter können durch die Entwicklung langfristiger Schutzprodukte konkurrieren, die Bank- und Anlageprodukte ergänzen. Neue Marktteilnehmer müssen weiterhin Lizenzierungs-, Governance- und Produktzertifizierungsanforderungen erfüllen, bevor sie skalieren. Große Emittenten behalten einen Vorteil bei der Gewinnung inländischer und internationaler Investorennachfrage. Ihre etablierten Vertriebs- und Finanzierungskapazitäten erschweren es neuen Anbietern, bei jedem Produkttyp gleichzeitig zu konkurrieren. Neue Marktteilnehmer werden sich eher auf spezifische Kundenlücken, Vertriebskanäle oder Anlageprodukte konzentrieren. Dies lässt Raum für Spezialunternehmen, während etablierte Institutionen weiterhin Dienstleistungen dominieren, die große Bilanzen, breiten Vertrieb und umfangreiche Compliance-Ressourcen erfordern.
Marktführer in der Branche für islamische Finanzdienstleistungen in Saudi-Arabien
-
Al Rajhi Bank
-
Saudi National Bank
-
Alinma Bank
-
Saudi Awwal Bank (SAB)
-
Riyad Bank
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Das Nationale Schuldenmanagementzentrum schloss eine internationale Ijarah-Sukuk-Emission in zwei Tranchen im Gesamtvolumen von 3,25 Milliarden USD im Rahmen des globalen Trust Certificate Issuance Programme des Königreichs ab und zog ein Orderbuch von 16,5 Milliarden USD an, 5-fach überzeichnet, mit Tranchen mit Fälligkeit in 2031 und 2036. Die Emission markiert den zweiten internationalen Ijarah-strukturierten Sukuk des Königreichs und diversifiziert das Staats-Sukuk-Format über Murabaha-verknüpfte Strukturen hinaus.
- Juli 2026: Das Nationale Schuldenmanagementzentrum schloss einen vorzeitigen Rückkauf inländischer Sukuk im Volumen von 17,1 Milliarden SAR (4,6 Milliarden USD) mit Fälligkeit von 2026 bis 2030 ab. Gleichzeitig emittierte es 17,2 Milliarden SAR (4,6 Milliarden USD) an Ersatz-Sukuk in fünf Tranchen bis 2041 und verlängerte damit das Scharia-konforme inländische Schulden-Fälligkeitsprofil des Königreichs.
- Januar 2026: Saudi Electricity Company schloss eine dreitrangige Sukuk-Emission im Volumen von 2,4 Milliarden USD ab. Die Erlöse wurden für Netzstärkung, Integration erneuerbarer Energien und Smart-Grid-Technologien zur Unterstützung der Energieziele von Vision 2030 verwendet.
- November 2025: Tarmeez Capital und Monsha'at starteten eine Scharia-konforme KMU-Finanzierungsinitiative in Höhe von 4 Milliarden SAR (1,1 Milliarden USD). Die Initiative nutzte vorwiegend islamische Sukuk-Strukturen und zielte auf das KMU-Ökosystem des Königreichs ab.


Berichtsumfang des Marktes für islamische Finanzdienstleistungen in Saudi-Arabien
| Islamisches Bankwesen |
| Takaful / Islamische Versicherung |
| Sukuk |
| Islamische Fonds |
| Privat- / Einzelkunden |
| KMU |
| Große Unternehmen |
| Staat und staatlich verbundene Einrichtungen |
| Finanzinstitute |
| Sonstige Kundentypen |
| Vollständig islamische Banken |
| Islamische Fenster konventioneller Banken |
| Takaful- / Kooperative Versicherer |
| Islamische Fondsmanager |
| Sukuk-Emittenten |
| Zentralregion |
| Westregion |
| Ostregion |
| Nordregion |
| Südregion |
| Nach Finanzsektor | Islamisches Bankwesen |
| Takaful / Islamische Versicherung | |
| Sukuk | |
| Islamische Fonds | |
| Nach Kundentyp | Privat- / Einzelkunden |
| KMU | |
| Große Unternehmen | |
| Staat und staatlich verbundene Einrichtungen | |
| Finanzinstitute | |
| Sonstige Kundentypen | |
| Nach Institutionsform | Vollständig islamische Banken |
| Islamische Fenster konventioneller Banken | |
| Takaful- / Kooperative Versicherer | |
| Islamische Fondsmanager | |
| Sukuk-Emittenten | |
| Nach Region | Zentralregion |
| Westregion | |
| Ostregion | |
| Nordregion | |
| Südregion |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für islamische Finanzdienstleistungen in Saudi-Arabien?
Der Markt für islamische Finanzdienstleistungen in Saudi-Arabien wird voraussichtlich mit einer CAGR von 8,5 % von 2026 bis 2031 wachsen und bis 2031 einen Wert von 2,28 Billionen USD erreichen.
Welcher Finanzsektor hat den größten Anteil in Saudi-Arabien?
Das islamische Bankwesen führte im Jahr 2025 mit einem Anteil von 71,2 %, gestützt durch seine Rolle bei Einlagen, Hypotheken, Verbraucherfinanzierung und Unternehmenskrediten.
Welche Kundengruppe wird bis 2031 am schnellsten wachsen?
KMU werden voraussichtlich bis 2031 mit einer CAGR von 11,7 % wachsen, da Garantien, digitaler Vertrieb und Sukuk-basierte Finanzierung den Zugang zu Finanzierungen verbessern.
Welche saudische Region wächst am schnellsten bei Scharia-konformen Finanzdienstleistungen?
Die Nordregion wird voraussichtlich bis 2031 mit einer CAGR von 10,8 % wachsen, gestützt durch den Finanzierungsbedarf im Zusammenhang mit NEOM und damit verbundenen Entwicklungsaktivitäten.
Was treibt die Nachfrage nach nachhaltigen Sukuk in Saudi-Arabien an?
Geringe Sekundärmarktliquidität bei Sukuk und unterschiedliche Produktgenehmigungen zwischen Scharia-Ausschüssen können die Transaktionskosten erhöhen und die Produktentwicklung verlangsamen.
Was begrenzt die Expansion Scharia-konformer Kapitalmärkte?
Geringe Sekundärmarktliquidität für Sukuk und unterschiedliche Produktgenehmigungen zwischen Scharia-Ausschüssen können Transaktionskosten erhöhen und die Produktentwicklung verlangsamen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
