
Taille et part du marché de la finance islamique en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.40 Trillions de dollars américains |
| Taille du Marché (2026) | 1.51 Trillions de dollars américains |
| Taille du Marché (2031) | 2.28 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 8.50 % |
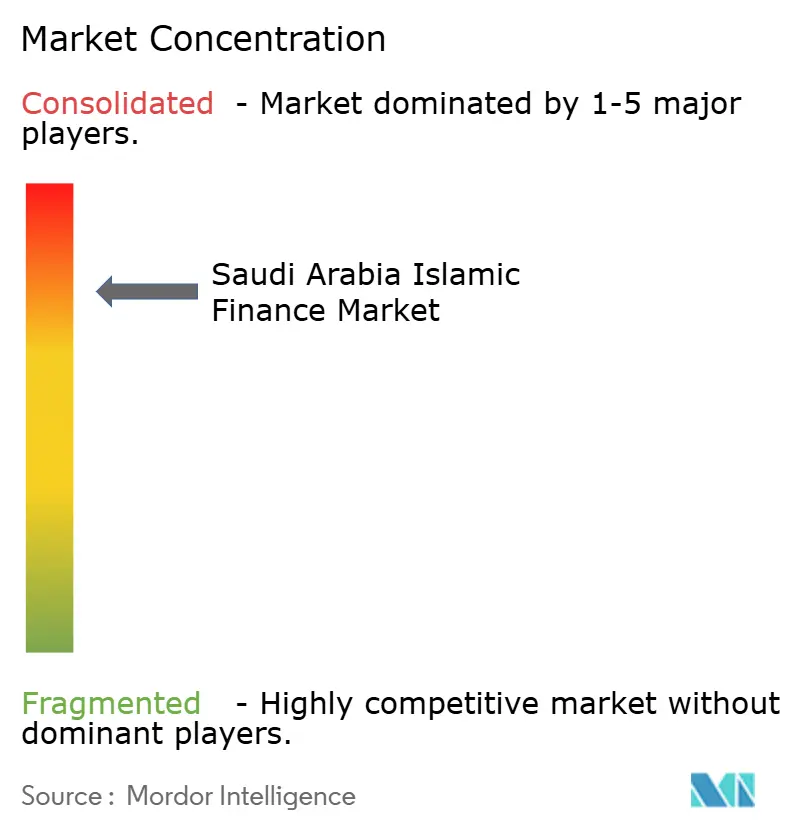
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la finance islamique en Arabie Saoudite par Mordor Intelligence
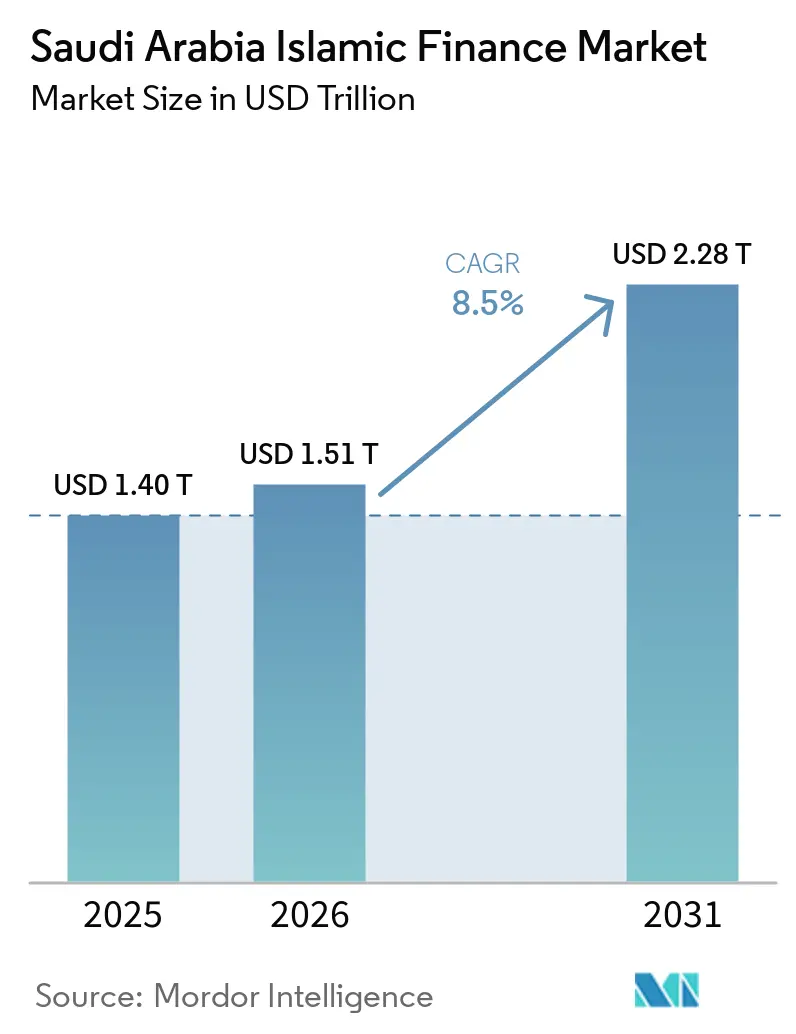
La taille du marché de la finance islamique en Arabie Saoudite était évaluée à 1,40 trillion USD en 2025 et devrait croître de 1,51 trillion USD en 2026 pour atteindre 2,28 trillions USD d'ici 2031, à un CAGR de 8,5 % durant la période de prévision (2026-2031).
Le marché de la finance islamique en Arabie Saoudite est soutenu par le recours à des structures conformes à la Charia dans les domaines de l'infrastructure, du logement, du financement des entreprises et de l'activité d'investissement. Vision 2030 inscrit le développement du secteur financier dans l'agenda national de réforme, ce qui soutient la demande de structures Murabaha, Ijara et Istisna'a dans les grands programmes de développement. Le marché de la finance islamique en Arabie Saoudite bénéficie également d'une courbe des sukuk domestiques plus profonde et d'une gamme croissante de produits de fonds et de finance numérique. Les grands prêteurs étendent leur activité sur les marchés de capitaux, tandis que les gestionnaires d'actifs et les prestataires de technologie financière élargissent l'accès aux produits pour les clients particuliers et les petites entreprises. Les conditions de liquidité dans les échanges de sukuk et les différentes interprétations de la Charia demeurent des contraintes importantes, car elles peuvent augmenter les coûts d'exécution et ralentir le développement des produits.
Points clés du rapport
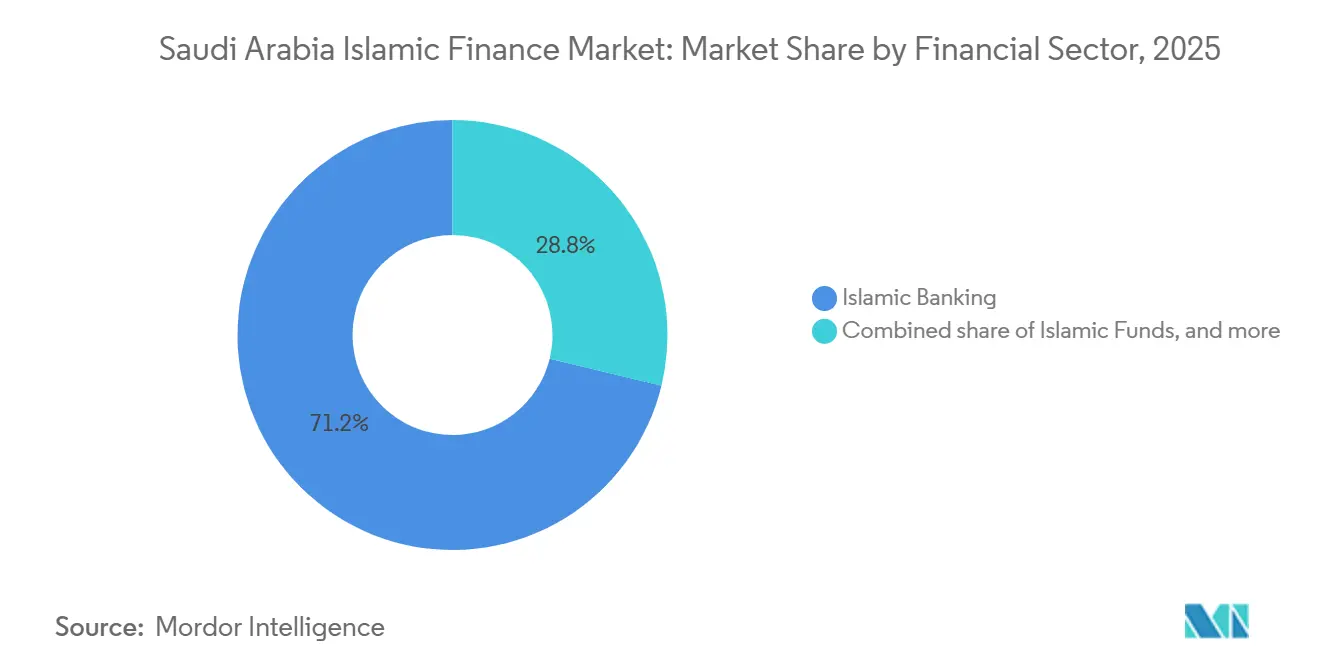
- Par secteur financier, la banque islamique a capté 71,2 % de la part du marché de la finance islamique en Arabie Saoudite en 2025, tandis que les fonds islamiques devraient croître à un CAGR de 13,9 % jusqu'en 2031.
- Par type de client, les clients particuliers et individuels ont capté 40,7 % de la part du marché de la finance islamique en Arabie Saoudite en 2025, tandis que les PME/TPE devraient croître à un CAGR de 11,7 % jusqu'en 2031.
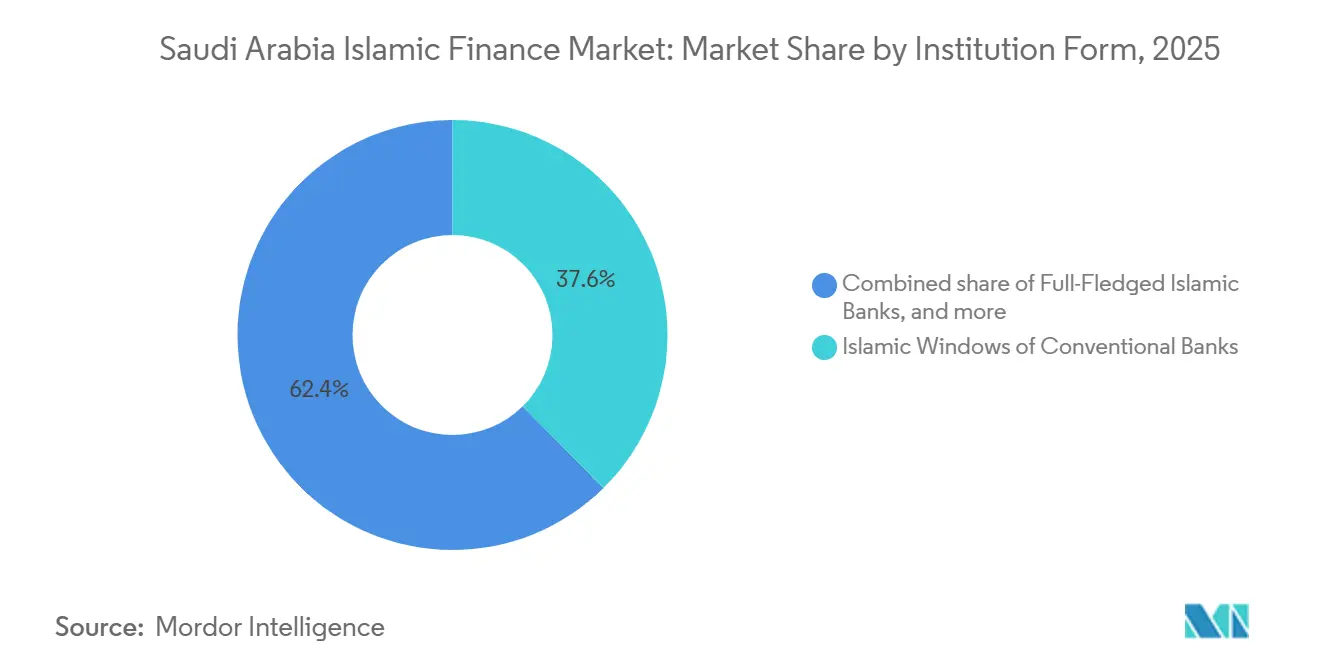
- Par forme d'institution, les fenêtres islamiques des banques conventionnelles ont capté 37,6 % de la part du marché de la finance islamique en Arabie Saoudite en 2025, tandis que les gestionnaires de fonds islamiques devraient croître à un CAGR de 13,5 % jusqu'en 2031.
- Par zone géographique, la région centrale a capté 44,8 % de la part du marché de la finance islamique en Arabie Saoudite en 2025, tandis que la région nord devrait croître à un CAGR de 10,8 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la finance islamique en Arabie Saoudite
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Demande liée à Vision 2030 pour un financement conforme à la Charia | +2.3% | National, avec des gains précoces à Riyad, Djeddah et Tabuk | Moyen terme (2-4 ans) |
| Expansion des émissions de sukuk souverains et d'entreprises | +1.7% | National, avec des retombées vers le Conseil de coopération du Golfe, l'Asie-Pacifique et l'Europe | Court terme (≤ 2 ans) |
| Numérisation des services financiers islamiques | +1.5% | National, concentré à Riyad et dans la région Est | Moyen terme (2-4 ans) |
| Croissance du financement bancaire conforme à la Charia | +1.1% | National, avec une concentration à Riyad, Djeddah et la Province de l'Est | Court terme (≤ 2 ans) |
| Financement islamique durable et lié aux critères ESG | +0.9% | National, avec des gains précoces à Riyad et Djeddah, et la participation d'investisseurs internationaux | Long terme (≥ 4 ans) |
| Développement réglementaire du marché des capitaux islamiques | +0.7% | National, avec des retombées vers le Conseil de coopération du Golfe et les marchés de capitaux islamiques transfrontaliers | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande induite par Vision 2030 pour un financement conforme à la Charia
Vision 2030 soutient la demande de finance islamique à travers des projets nécessitant des financements importants à long terme. Le Programme de développement du secteur financier identifie un secteur financier plus efficace et diversifié comme faisant partie de l'agenda national plus large[1]. Cette orientation politique accroît le recours au financement conforme à la Charia dans l'immobilier, l'infrastructure, le tourisme et les projets industriels. Le marché de la finance islamique en Arabie Saoudite reçoit donc une demande de projets nécessitant à la fois des financements bancaires domestiques et des instruments de marché de capitaux. Une facilité de crédit renouvelable Murabaha de 10 milliards SAR (2,67 milliards USD) pour NEOM a démontré comment les prêteurs islamiques domestiques peuvent fournir de grandes structures de financement de projets. Cette activité renforce également l'expérience transactionnelle que les prêteurs peuvent appliquer à de futurs projets régionaux.
Expansion des émissions de sukuk souverains et d'entreprises
L'émission de sukuk souverains est devenue un outil établi pour gérer le profil d'endettement du Royaume. En juillet 2026, le Centre national de gestion de la dette a procédé au rachat anticipé de 17,1 milliards SAR (4,56 milliards USD) de sukuk domestiques et a émis 17,2 milliards SAR (4,59 milliards USD) d'instruments de remplacement en cinq tranches s'étendant jusqu'en 2041[2]. La transaction a allongé le profil des échéances domestiques et soutenu les références de prix sur l'ensemble de la courbe des sukuk. Elle a également remplacé des instruments arrivant à échéance entre 2026 et 2030 par des titres ayant des maturités finales plus longues. Cette forme de gestion du passif soutient la régularité dont les investisseurs ont besoin pour évaluer les sukuk domestiques sur différentes durées. En septembre 2026, le Centre national de gestion de la dette a réalisé une émission internationale de sukuk Ijarah en deux tranches d'un montant de 3,25 milliards USD, avec un carnet d'ordres de 16,5 milliards USD. De telles émissions élargissent la base d'investisseurs pour les instruments saoudiens et renforcent le marché de la finance islamique en Arabie Saoudite en tant que source de titres souverains conformes à la Charia. Les émetteurs d'entreprises peuvent utiliser la même infrastructure de marché pour diversifier leur financement au-delà du crédit bancaire. Une base d'émetteurs plus large offrirait aux investisseurs davantage d'opportunités d'allouer des fonds entre instruments souverains, financiers et d'entreprises. Elle rendrait également le marché domestique moins dépendant d'un nombre limité d'emprunteurs et de formats d'émission.
Numérisation des services financiers islamiques
La distribution numérique élargit l'accès aux produits financiers islamiques auprès des consommateurs et des petites entreprises. Les canaux numériques peuvent réduire le coût de distribution du financement à la consommation basé sur le Murabaha, du financement participatif et des produits de gestion de patrimoine. Cela est particulièrement pertinent là où les modèles basés sur les agences ne servent pas les clients de manière efficace. Le marché de la finance islamique en Arabie Saoudite voit également des outils numériques utilisés dans le traitement des paiements, la souscription et l'intégration des produits. Les modèles de services numériques peuvent rendre l'accès aux produits plus pratique là où les clients préfèrent les interactions à distance. Leur rôle est le plus significatif lorsque la rapidité ne compromet pas l'examen requis des produits et les protections des clients. Les prestataires doivent toujours expliquer le fonctionnement de la transaction sous-jacente et la structure des paiements. Cette exigence est particulièrement importante dans les produits destinés aux consommateurs et aux petites entreprises, où la simplicité de la distribution ne doit pas occulter les termes contractuels. Une adoption plus large dépendra des licences, de la protection des données, de la confiance des clients et de l'approbation Charia au niveau du produit.
Développement du financement islamique durable et lié aux critères ESG
Les sukuk durables associent le financement conforme à la Charia à des objectifs environnementaux et sociaux. Saudi Electricity Company a eu recours aux sukuk verts pour soutenir les investissements dans les énergies renouvelables et l'efficacité énergétique. Son financement de février 2025 comprenait une tranche verte de 1,25 milliard USD dans le cadre d'une transaction sukuk plus large de 2,75 milliards USD[3]. Le marché de la finance islamique en Arabie Saoudite peut utiliser ces instruments pour attirer des investisseurs qui évaluent à la fois la conformité à la Charia et l'utilisation durable des produits. Le sukuk triple-tranche de 2,4 milliards USD de Saudi Electricity Company de janvier 2026 a également affecté les produits au renforcement du réseau, à l'intégration des énergies renouvelables et aux technologies de réseau intelligent[4]. La poursuite de la croissance dans ce domaine nécessite des rapports clairs sur l'utilisation des produits et les résultats des projets. Les investisseurs doivent être en mesure de relier l'instrument de financement aux projets qu'il finance. Une communication cohérente peut également aider les émetteurs à démontrer que les engagements de financement durable sont appliqués en pratique et pas seulement dans les libellés des produits.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Liquidité limitée du marché secondaire pour les sukuk | -1.2% | National et à l'échelle du Conseil de coopération du Golfe, plus aiguë pour les instruments de notation inférieure à l'investissement et de longue durée | Court à moyen terme (≤ 4 ans) |
| Disponibilité limitée d'instruments de gestion de liquidité conformes à la Charia | -0.8% | National, concentré dans le segment de gestion de liquidité interbancaire et de banque centrale | Court à moyen terme (≤ 4 ans) |
| Complexité de structuration Charia et de standardisation des produits | -0.7% | National, avec des retombées transfrontalières limitant l'internationalisation des sukuk | Long terme (≥ 4 ans) |
| Coût et complexité de la structuration des produits financiers islamiques | -0.5% | National, avec un impact accru sur la structuration des financements d'entreprises et de projets | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Liquidité limitée du marché secondaire pour les sukuk
La liquidité du marché secondaire est limitée car de nombreux investisseurs institutionnels conservent les sukuk jusqu'à leur échéance. Cela réduit l'offre négociable et peut rendre la découverte des prix plus difficile pour les émetteurs d'entreprises et ceux ayant une notation inférieure. La Bourse saoudienne fournit des informations sur le marché des titres à revenu fixe, soulignant l'importance d'un environnement de négociation domestique fonctionnel. Des écarts acheteur-vendeur plus larges peuvent augmenter les coûts de refinancement pour les emprunteurs qui ne peuvent pas accéder aux prix de qualité souveraine. L'incertitude géopolitique et la baisse de l'activité de négociation peuvent réduire davantage la liquidité lorsque les investisseurs privilégient le maintien de leurs positions existantes. Le marché de la finance islamique en Arabie Saoudite a besoin d'émissions de référence plus régulières et d'une participation active d'un groupe plus large d'investisseurs pour améliorer les échanges sur le marché secondaire. Une offre régulière peut faciliter la comparaison de titres ayant des maturités similaires par les participants au marché. Une base d'investisseurs actifs plus large réduirait également la dépendance à l'égard d'un petit nombre de détenteurs qui suivent des stratégies d'achat et de conservation.
Complexité de structuration Charia et de standardisation des produits
Les institutions saoudiennes utilisent leurs propres comités Charia pour examiner et approuver les produits financiers. Cela préserve la responsabilité institutionnelle en matière de gouvernance Charia, mais peut produire des différences dans l'acceptation des produits. Une structure approuvée par une institution peut nécessiter un examen supplémentaire dans une autre institution. Ces différences peuvent allonger la documentation et augmenter les coûts de transaction pour le financement de projets transfrontaliers et les produits structurés. Le marché de la finance islamique en Arabie Saoudite est le plus affecté lorsque des produits complexes nécessitent la contribution de contreparties nationales et étrangères. Une plus grande harmonisation des pratiques de documentation et de gouvernance pourrait réduire le délai d'exécution sans modifier les exigences Charia sous-jacentes. Des pratiques communes plus claires seraient précieuses pour les émetteurs qui doivent coordonner avec plusieurs prêteurs, investisseurs, conseillers et comités Charia. Cela est particulièrement pertinent lorsqu'une transaction implique plusieurs juridictions ou une structure complexe de financement d'actifs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur financier : la banque reste le segment le plus important tandis que les fonds se développent plus rapidement
La banque islamique a capté 71,2 % de la part du marché de la finance islamique en Arabie Saoudite en 2025, reflétant son rôle dans les services de dépôt, les prêts hypothécaires et le financement des entreprises. Al Rajhi Bank, Alinma Bank, Bank AlBilad et Bank AlJazira figurent parmi les grands prêteurs islamiques à part entière qui soutiennent cette position. Al Rajhi Bank a déclaré un total d'actifs de 1 055 milliards SAR (281 milliards USD) et un revenu net de 24,8 milliards SAR (6,6 milliards USD) en 2025. La banque a également déclaré une croissance du crédit aux entreprises de 15 % et une croissance de 51 % en glissement annuel du financement des PME. Le crédit hypothécaire, le financement à la consommation et le financement de projets maintiennent la banque au centre du marché de la finance islamique en Arabie Saoudite. Ce leadership reflète la capacité des banques à combiner des services de transaction quotidiens avec des financements à long terme. Il donne également aux prestataires dirigés par des banques une relation directe avec les ménages et les emprunteurs commerciaux. Cette relation permet aux banques de proposer des financements, des services de paiement, des dépôts et des produits d'investissement via la même plateforme opérationnelle. L'étendue de ces relations contribue à expliquer pourquoi la banque reste la plus grande catégorie du secteur financier. Le Takaful et les sukuk continuent de fournir des services complémentaires pour la couverture des risques et le financement à long terme.
Les fonds islamiques devraient croître à un CAGR de 13,9 % jusqu'en 2031, ce qui en fait le segment du secteur financier à la croissance la plus rapide. La croissance des fonds reflète la demande d'une exposition gérée professionnellement et conforme à la Charia aux actions, aux sukuk, à l'immobilier et aux actifs privés. Le développement de processus de création de fonds plus simples peut soutenir de nouveaux produits domestiques et la participation internationale. Il peut également offrir aux investisseurs institutionnels et particuliers davantage de choix au-delà des dépôts directs et du financement bancaire. Un plus grand nombre d'options de fonds peut améliorer l'allocation de l'épargne selon différentes préférences de risque et périodes d'investissement. Les structures de fonds permettent également aux gestionnaires d'actifs de proposer des stratégies spécialisées aux investisseurs qui ne souhaitent pas sélectionner des titres individuels. Les assureurs Takaful constituent un autre canal de demande car les réserves de primes peuvent être investies dans des titres et des fonds conformes à la Charia. Cette combinaison soutient un rôle plus large sur le marché des capitaux au sein du marché de la finance islamique en Arabie Saoudite.
Par type de client : les particuliers en tête tandis que les PME/TPE prennent de l'élan
Les clients particuliers et individuels ont capté 40,7 % de la part du marché de la finance islamique en Arabie Saoudite en 2025. Les structures de prêts hypothécaires islamiques et les produits de financement personnel sous-tendent cette position. Al Rajhi Bank a servi plus de 21,7 millions de clients via son réseau de clientèle de détail. La demande des particuliers est soutenue par la disponibilité des structures Murabaha, Tawarruq, Istisna'a et Ijara. Les grandes entreprises, les entités liées au gouvernement et les institutions financières représentent également une activité significative car elles nécessitent des services de financement et de gestion de liquidité. Ces groupes de clients ont tendance à utiliser un ensemble plus large de facilités, notamment le fonds de roulement, le financement de projets et les produits d'investissement. Leur participation relie l'activité bancaire orientée vers les particuliers aux besoins de financement plus importants des programmes de développement national. En particulier, les clients d'entreprises et liés au gouvernement nécessitent des structures de financement pouvant correspondre à l'échelle et à la durée de leurs besoins opérationnels et de projets. Leur demande soutient également le recours aux sukuk, aux services de trésorerie et de gestion de liquidité parallèlement aux facilités bancaires conventionnelles. Les dotations Waqf et les entités caritatives restent des clients plus modestes mais peuvent utiliser des produits de gestion d'actifs islamiques.
Les PME/TPE devraient croître à un CAGR de 11,7 % jusqu'en 2031. Leur expansion reflète une demande de financement non satisfaite et des programmes publics qui réduisent le risque pour les prêteurs. Les garanties Kafalah peuvent couvrir jusqu'à 80 % des facilités PME/TPE conformes à la Charia éligibles, aidant les prêteurs à étendre le financement aux entreprises insuffisamment desservies. Les petites entreprises bénéficient également lorsque les plateformes numériques réduisent les charges d'intégration et de documentation. Un meilleur accès au financement peut aider les entreprises à gérer leur fonds de roulement et à poursuivre leur expansion sans dépendre uniquement de financements informels. Il peut également élargir la base d'emprunteurs que les banques et autres prestataires de financement peuvent servir avec des produits standardisés. Une initiative de financement de 4 milliards SAR (1,1 milliard USD) lancée par Tarmeez Capital et Monsha'at en novembre 2025 a utilisé des structures de sukuk islamiques pour le financement des PME. Ces développements peuvent faire des PME/TPE une source plus significative de demande de financement sur le marché de la finance islamique en Arabie Saoudite.
Par forme d'institution : les fenêtres islamiques en tête tandis que les gestionnaires de fonds croissent plus rapidement
Les fenêtres islamiques des banques conventionnelles ont capté 37,6 % de la part du marché de la finance islamique en Arabie Saoudite en 2025. Leur envergure reflète le recours croissant aux produits conformes à la Charia par des banques qui exercent également des activités conventionnelles. Ces fenêtres servent les clients particuliers et les entreprises via des réseaux d'agences établis, des canaux numériques et des opérations de trésorerie. Les banques islamiques à part entière restent importantes en raison de leur positionnement spécialisé et de leurs importants portefeuilles de dépôts, de prêts hypothécaires et de financement d'entreprises. Leurs modèles d'affaires offrent aux clients une option dédiée où la banque conforme à la Charia est la proposition centrale. La coexistence des fenêtres et des banques à part entière encourage également les institutions à améliorer leurs produits et la qualité de leurs services. Les assureurs Takaful, les émetteurs de sukuk et les autres prestataires constituent la base institutionnelle restante. La répartition des types d'institutions confère au marché de la finance islamique en Arabie Saoudite un mélange de distribution bancaire et d'intermédiation sur les marchés de capitaux.
Les gestionnaires de fonds islamiques devraient croître à un CAGR de 13,5 % jusqu'en 2031. Ils sont positionnés pour répondre à la demande de portefeuilles gérés, de fonds immobiliers, de fonds de sukuk et de véhicules de financement. L'élargissement de la gamme de produits peut attirer davantage d'investisseurs vers des fonds conformes à la Charia domiciliés en Arabie Saoudite. De nouveaux véhicules de fonds peuvent soutenir différents objectifs de rendement, besoins de liquidité et horizons d'investissement. Les gestionnaires de fonds bénéficient également lorsque la distribution au détail devient plus numérique et accessible. Une gouvernance solide reste nécessaire car les fonds islamiques requièrent la supervision d'un comité Charia et une certification au niveau du produit. Leur croissance déplacera davantage une partie du marché de la finance islamique en Arabie Saoudite vers les services de gestion d'actifs.
Analyse géographique
La région centrale a capté 44,8 % de la part du marché de la finance islamique en Arabie Saoudite en 2025. Riyad concentre les institutions gouvernementales nationales, les régulateurs financiers, les banques, les sièges sociaux d'entreprises et l'infrastructure de marché. Cette concentration soutient l'activité des sukuk souverains, le crédit aux entreprises et la gestion de fonds d'investissement. Le Quartier financier du roi Abdallah renforce le rôle de la ville en tant que centre financier. La région occidentale est la deuxième zone géographique en importance, soutenue par le financement du commerce via Djeddah, les services liés au pèlerinage, le financement de l'hôtellerie et une large base de clients particuliers. Ces activités créent une demande de produits pour les ménages et de financement commercial. Elles relient également la région aux flux domestiques et internationaux de biens, de visiteurs et d'investissements.
La région orientale soutient la finance islamique des entreprises liée à l'énergie, à la pétrochimie, aux activités industrielles et aux chaînes d'approvisionnement. Dhahran, Dammam et Al Khobar accueillent des institutions au service de ces secteurs. La région nord devrait croître à un CAGR de 10,8 % jusqu'en 2031, le taux le plus élevé parmi les segments géographiques. La facilité de crédit renouvelable Murabaha de 10 milliards SAR (2,7 milliards USD) de NEOM illustre l'ampleur du financement conforme à la Charia nécessaire à Tabuk. La Zone économique spéciale de Tabuk et le développement du tourisme en mer Rouge peuvent soutenir la demande de structures Ijara, Istisna'a et Murabaha. La région sud reste plus modeste mais gagne en activité dans la banque de détail et le financement des micro-entreprises. Son développement dépend de l'extension de l'accès pratique aux services financiers pour les ménages et les petites entreprises. Cela peut soutenir l'objectif plus large d'un développement régional plus équilibré. L'accès au détail, la capacité de prêt locale et les produits pour les petites entreprises resteront pertinents à mesure que l'activité économique s'étend au-delà des plus grands centres financiers.
Les licences de la SAMA s'appliquent aux banques islamiques à part entière et aux fenêtres islamiques dans tout le Royaume. Les exigences nationales fournissent une base de conformité commune pour les institutions collectant des dépôts dans chaque région. Les exigences de gouvernance du marché des capitaux façonnent également l'activité au-delà de Riyad en exigeant une supervision Charia et une certification des produits. Les différences régionales reflètent donc l'activité économique et les pipelines de projets plutôt que des différences dans la structure réglementaire de base. La région centrale devrait rester le centre opérationnel du marché de la finance islamique en Arabie Saoudite car elle présente la plus haute densité institutionnelle. La croissance de la région nord peut apporter davantage de capacités bancaires et de financement de projets dans une zone qui a historiquement eu moins d'activité dans le secteur financier.
Paysage concurrentiel
Le marché de la finance islamique en Arabie Saoudite est consolidé. Al Rajhi Bank occupe une position de leader dans la banque de détail et les PME, soutenue par un large réseau d'agences, de distributeurs automatiques de billets et de points de vente. Alinma Bank, Bank AlBilad et Saudi National Bank sont également des prestataires importants dans les activités d'entreprises et institutionnelles. Al Rajhi Bank a émis 1,5 milliard USD de sukuk AT1 durables et 1 milliard USD de sukuk sociaux de niveau 2 en 2025. Ces transactions montrent comment les grands prêteurs utilisent les marchés de capitaux pour soutenir la croissance de leur bilan et le financement durable. La concurrence se concentre donc sur l'accès au financement, la gamme de produits, la distribution numérique et la gouvernance Charia.
Des opportunités subsistent dans le financement des PME/TPE et des micro-entreprises, le Takaful familial, les sukuk tokenisés et les services numériques de marché des capitaux islamiques. Les petites entreprises peuvent gagner du terrain là où leurs produits atteignent des clients que les réseaux d'agences traditionnels servent moins efficacement. Les prestataires numériques utilisent le financement à la consommation, le financement participatif et les outils d'investissement pour améliorer l'accessibilité. Cette activité accroît la pression concurrentielle sur les prêteurs établis mais peut également élargir la base de clients adressable. Un accord-cadre standardisé de prise en pension Double Wa'ad soutiendrait une gestion de liquidité islamique plus cohérente entre les participants. Un accès plus large aux instruments cotés conformes à la Charia peut également augmenter le nombre d'investisseurs utilisant le marché de la finance islamique en Arabie Saoudite.
La concurrence devrait rester la plus forte parmi les grandes banques qui ont des capacités établies en matière de capital, de distribution et de conformité. Les gestionnaires d'actifs peuvent se différencier grâce à des fonds spécialisés et un meilleur accès numérique. Les prestataires Takaful peuvent concurrencer en développant des produits de protection à plus long terme qui complètent les offres bancaires et d'investissement. Les nouveaux entrants doivent encore satisfaire aux exigences de licence, de gouvernance et de certification des produits avant de se développer. Les grands émetteurs conservent un avantage pour attirer la demande des investisseurs domestiques et internationaux. Leurs capacités de distribution et de financement établies rendent plus difficile pour les nouveaux prestataires de concurrencer sur chaque type de produit à la fois. Les nouveaux entrants sont plus susceptibles de se concentrer sur des lacunes spécifiques de clientèle, des canaux de distribution ou des produits d'investissement. Cela laisse de la place aux entreprises spécialisées tandis que les institutions établies continuent de dominer les services nécessitant de grands bilans, une large distribution et d'importantes ressources de conformité.
Leaders du secteur de la finance islamique en Arabie Saoudite
-
Al Rajhi Bank
-
Saudi National Bank
-
Alinma Bank
-
Saudi Awwal Bank (SAB)
-
Riyad Bank
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Le Centre national de gestion de la dette a réalisé une émission internationale de sukuk Ijarah en deux tranches d'un montant de 3,25 milliards USD dans le cadre du Programme mondial d'émission de certificats de confiance du Royaume, attirant un carnet d'ordres de 16,5 milliards USD, sursouscrit 5 fois, avec des tranches arrivant à échéance en 2031 et 2036. L'émission marque le deuxième sukuk international structuré en Ijarah du Royaume, diversifiant le format des sukuk souverains au-delà des structures liées au Murabaha.
- Juillet 2026 : Le Centre national de gestion de la dette a procédé au rachat anticipé de 17,1 milliards SAR (4,6 milliards USD) de sukuk domestiques arrivant à échéance de 2026 à 2030. Il a simultanément émis 17,2 milliards SAR (4,6 milliards USD) de sukuk de remplacement en cinq tranches jusqu'en 2041, allongeant le profil de maturité de la dette domestique conforme à la Charia du Royaume.
- Janvier 2026 : Saudi Electricity Company a réalisé une émission de sukuk triple-tranche de 2,4 milliards USD. Les produits ont été affectés au renforcement du réseau, à l'intégration des énergies renouvelables et aux technologies de réseau intelligent en soutien aux objectifs énergétiques de Vision 2030.
- Novembre 2025 : Tarmeez Capital et Monsha'at ont lancé une initiative de financement des PME conforme à la Charia de 4 milliards SAR (1,1 milliard USD). L'initiative a principalement utilisé des structures de sukuk islamiques et ciblait l'écosystème des PME/TPE du Royaume.
Périmètre du rapport sur le marché de la finance islamique en Arabie Saoudite
| Banque islamique |
| Takaful / Assurance islamique |
| Sukuk |
| Fonds islamiques |
| Clients particuliers / individuels |
| PME/TPE |
| Grandes entreprises |
| Gouvernement et entités liées au gouvernement |
| Institutions financières |
| Autres types de clients |
| Banques islamiques à part entière |
| Fenêtres islamiques des banques conventionnelles |
| Assureurs Takaful / coopératifs |
| Gestionnaires de fonds islamiques |
| Émetteurs de sukuk |
| Région centrale |
| Région occidentale |
| Région orientale |
| Région nord |
| Région sud |
| Par secteur financier | Banque islamique |
| Takaful / Assurance islamique | |
| Sukuk | |
| Fonds islamiques | |
| Par type de client | Clients particuliers / individuels |
| PME/TPE | |
| Grandes entreprises | |
| Gouvernement et entités liées au gouvernement | |
| Institutions financières | |
| Autres types de clients | |
| Par forme d'institution | Banques islamiques à part entière |
| Fenêtres islamiques des banques conventionnelles | |
| Assureurs Takaful / coopératifs | |
| Gestionnaires de fonds islamiques | |
| Émetteurs de sukuk | |
| Par région | Région centrale |
| Région occidentale | |
| Région orientale | |
| Région nord | |
| Région sud |
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour la finance islamique en Arabie Saoudite ?
Le marché de la finance islamique en Arabie Saoudite devrait croître à un CAGR de 8,5 % de 2026 à 2031 et atteindre 2,28 trillions USD d'ici 2031.
Quel secteur financier détient la plus grande part en Arabie Saoudite ?
La banque islamique était en tête avec une part de 71,2 % en 2025, soutenue par son rôle dans les dépôts, les prêts hypothécaires, le financement à la consommation et le crédit aux entreprises.
Quel groupe de clients connaîtra la croissance la plus rapide jusqu'en 2031 ?
Les PME/TPE devraient croître à un CAGR de 11,7 % jusqu'en 2031, grâce aux garanties, à la distribution numérique et au financement basé sur les sukuk qui améliorent l'accès au financement.
Quelle région saoudienne connaît la croissance la plus rapide pour les services financiers conformes à la Charia ?
La région nord devrait croître à un CAGR de 10,8 % jusqu'en 2031, soutenue par les besoins de financement associés à NEOM et aux activités de développement connexes.
Qu'est-ce qui stimule la demande de sukuk durables en Arabie Saoudite ?
La faible liquidité du marché secondaire des sukuk et les divergences d'approbation de produits entre les conseils de la charia peuvent augmenter les coûts de transaction et ralentir le développement de produits.
Qu'est-ce qui limite l'expansion des marchés de capitaux conformes à la Charia ?
La faible liquidité des sukuk sur le marché secondaire et les différences d'approbation des produits entre les comités Charia peuvent augmenter les coûts de transaction et ralentir le développement des produits.