
サウジアラビア・イスラム金融市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
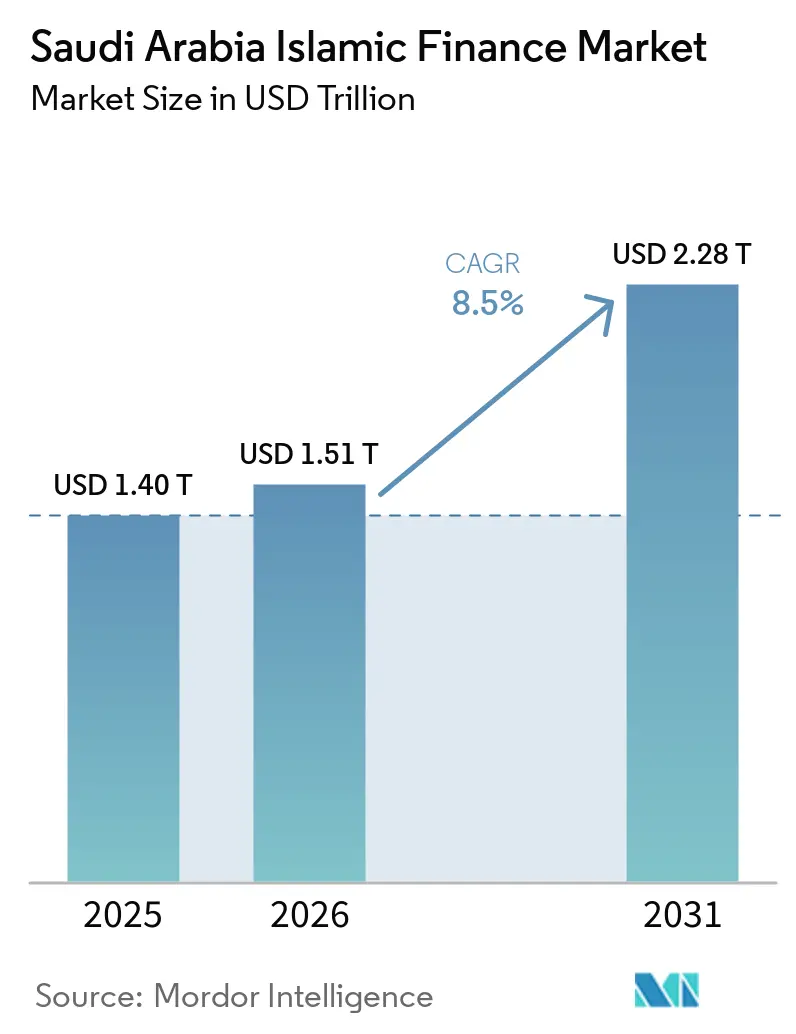
| 基準年の市場規模 (2025) | 1.40 兆米ドル |
| 市場規模 (2026) | 1.51 兆米ドル |
| 市場規模 (2031) | 2.28 兆米ドル |
| 成長率 (2026 - 2031) | 8.50 % |
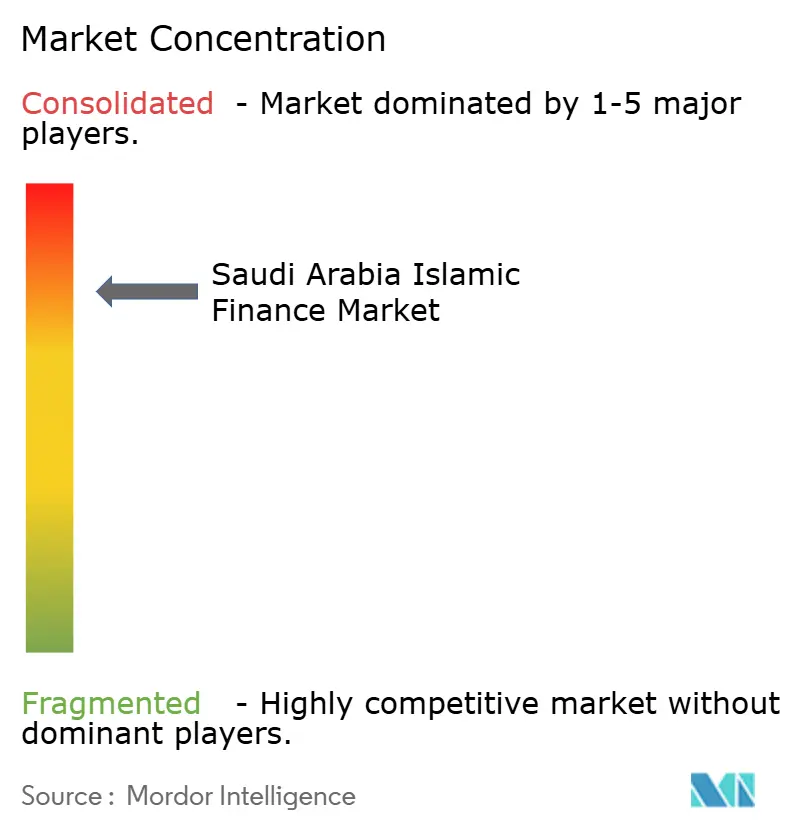
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビア・イスラム金融市場分析
サウジアラビア・イスラム金融市場規模は2025年に1.40 トリリオン 米ドルと評価され、2026年の1.51 トリリオン 米ドルから2031年には2.28 トリリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは8.5%です。
サウジアラビアのイスラム金融市場は、インフラ、住宅、コーポレートファイナンス、投資活動におけるシャリーア適合ストラクチャーの活用によって支えられています。ビジョン2030は金融セクターの発展を国家改革アジェンダに位置づけており、大規模開発プログラムにおけるムラバハ、イジャーラ、イスティスナー構造への需要を支援しています。サウジアラビアのイスラム金融市場はまた、より深みのある国内スクーク・カーブと、ファンドおよびデジタル金融商品の拡大する品揃えからも恩恵を受けています。大手貸し手は資本市場活動を拡大しており、資産運用会社とフィンテックプロバイダーはリテール顧客および中小企業向け商品へのアクセスを広げています。スクーク取引における流動性条件とシャリーア解釈の相違は、いずれも執行コストを高め商品開発を遅らせる可能性があるため、重要な制約として残っています。
主要レポートのポイント
- 金融セクター別では、イスラム銀行が2025年のサウジアラビア・イスラム金融市場シェアの71.2%を占め、イスラムファンドは2031年にかけてCAGR 13.9%で成長すると予測されています。
- 顧客タイプ別では、リテール・個人顧客が2025年のサウジアラビア・イスラム金融市場シェアの40.7%を占め、MSMEは2031年にかけてCAGR 11.7%で成長すると予測されています。
- 機関形態別では、従来型銀行のイスラム窓口が2025年のサウジアラビア・イスラム金融市場シェアの37.6%を占め、イスラムファンドマネージャーは2031年にかけてCAGR 13.5%で成長すると予測されています。
- 地域別では、中央地域が2025年のサウジアラビア・イスラム金融市場シェアの44.8%を占め、北部地域は2031年にかけてCAGR 10.8%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
サウジアラビア・イスラム金融市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| ビジョン 2030によるシャリーア適合ファイナンスへの需要 | +2.3% | 国内全体、 リヤド、ジェッダ、タブークでの早期利益 | 中期 (2〜4年) |
| ソブリンおよびコーポレート・スクーク発行の 拡大 | +1.7% | 国内全体、 湾岸協力会議、アジア太平洋、欧州への波及 | 短期 (2年以内) |
| イスラム金融サービスの デジタル化 | +1.5% | 国内全体、 リヤドおよび東部地域に集中 | 中期 (2〜4年) |
| シャリーア適合バンキングファイナンスの 成長 | +1.1% | 国内全体、 リヤド、ジェッダ、東部州に集中 | 短期 (2年以内) |
| サステナブルおよびESG連動型 イスラムファイナンス | +0.9% | 国内全体、 リヤドおよびジェッダでの早期利益、および国際投資家の 参加 | 長期 (4年以上) |
| イスラム資本市場の 規制整備 | +0.7% | 国内全体、 湾岸協力会議およびクロスボーダー・イスラム 資本市場への波及 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
ビジョン2030主導のシャリーア適合ファイナンスへの需要
ビジョン2030は、多額の長期資金調達を必要とするプロジェクトを通じてイスラム金融への需要を支援しています。金融セクター開発プログラムは、より効果的で多様化した金融セクターを広範な国家アジェンダの一部として位置づけています[1]。この政策方針は、不動産、インフラ、観光、産業プロジェクトにおけるシャリーア適合ファイナンスの活用を促進しています。サウジアラビアのイスラム金融市場は、国内銀行資金と資本市場手段の両方を必要とするプロジェクトからの需要を受けています。NEOMに対するSAR 100億(27億 米ドル)のムラバハ・リボルビング・クレジット・ファシリティは、国内イスラム貸し手が大規模プロジェクトファイナンス構造を提供できることを示しました。この活動はまた、貸し手が将来の地域プロジェクトに応用できる取引経験を積み上げています。
ソブリンおよびコーポレート・スクーク発行の拡大
ソブリン・スクーク発行は、王国の債務プロファイル管理のための確立されたツールとなっています。2026年7月、国家債務管理センターは国内スクークのSAR 171億(45億6,000万 米ドル)の早期買い戻しを完了し、2041年まで延長される5つのトランシェにわたってSAR 172億(45億9,000万 米ドル)の代替証券を発行しました[2]。この取引は国内満期プロファイルを延長し、スクーク・カーブ全体の価格参照を支援しました。また、2026年から2030年にかけて満期を迎える予定だった証券を、より長い最終満期を持つ証券に置き換えました。この形の負債管理は、投資家が異なる期間にわたって国内スクークを評価する際に必要とする規則性を支援します。2026年9月、国家債務管理センターは160億5,000万 米ドルのオーダーブックを集めた32億5,000万 米ドルの2トランシェ国際イジャーラ・スクーク発行を完了しました。このような発行はサウジ証券の投資家基盤を広げ、サウジアラビアのイスラム金融市場をソブリングレードのシャリーア適合証券の供給源として強化します。コーポレート発行体は同じ市場インフラを活用して、銀行信用を超えた資金調達を多様化できます。より広い発行体基盤は、投資家がソブリン、金融、コーポレート証券にわたって資金を配分する機会を増やします。また、国内市場が限られた借り手と発行フォーマットへの依存度を低下させることにもなります。
イスラム金融サービスのデジタル化
デジタル提供は、消費者および中小企業のイスラム金融商品へのアクセスを拡大しています。デジタルチャネルは、ムラバハベースの消費者金融、クラウドファンディング、資産管理商品の配布コストを削減できます。これは、支店ベースのモデルが顧客を効率的にサービスしていない場合に特に関連します。サウジアラビアのイスラム金融市場では、決済処理、引受、商品オンボーディングにもデジタルツールが活用されています。デジタルサービスモデルは、顧客がリモートでのやり取りを好む場合に商品アクセスをより便利にすることができます。その役割は、スピードが必要な商品審査と顧客保護を弱めない場合に最も意味があります。プロバイダーは依然として、基礎となる取引の仕組みと支払いの構造を説明する必要があります。この要件は、シンプルな提供が契約条件を不明瞭にすべきでない消費者および中小企業向け商品において特に重要です。より広い普及は、ライセンス、データ保護、顧客の信頼、商品レベルのシャリーア承認に依存します。
サステナブルおよびESG連動型イスラムファイナンスの発展
サステナブル・スクークは、シャリーア適合資金調達と環境・社会プロジェクト目標を結びつけます。サウジ電力会社は再生可能エネルギーおよびエネルギー効率投資を支援するためにグリーン・スクークを活用しています。2025年2月の資金調達には、より広い27億5,000万 米ドルのスクーク取引の中に12億5,000万 米ドルのグリーン・トランシェが含まれていました[3]。サウジアラビアのイスラム金融市場は、シャリーア適合性とサステナビリティの資金使途の両方を評価する投資家を引き付けるためにこれらの手段を活用できます。2026年1月のサウジ電力会社の24億 米ドルのトリプル・トランシェ・スクークも、送電網強化、再生可能エネルギー統合、スマートグリッド技術に向けて収益を振り向けました[4]。この分野での継続的な成長には、資金使途とプロジェクト成果に関する明確な報告が必要です。投資家は、金融手段とそれが資金を提供するプロジェクトを結びつけられる必要があります。一貫した開示は、サステナブルファイナンスのコミットメントが商品ラベルだけでなく実際に適用されていることを発行体が示すのにも役立ちます。
制約の影響分析*
| 制約 | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| スクークの 流通市場流動性の限界 | -1.2% | 国内および湾岸協力会議全体、 投資適格未満および長期デュレーション証券で最も深刻 | 短期から 中期(4年以内) |
| シャリーア適合 流動性管理手段の入手可能性の限界 | -0.8% | 国内全体、 インターバンクおよび中央銀行流動性管理セグメントに集中 | 短期から 中期(4年以内) |
| シャリーア ストラクチャリングと商品標準化の複雑性 | -0.7% | 国内全体、 スクーク国際化を制限するクロスボーダーへの波及 | 長期 (4年以上) |
| イスラム金融商品の ストラクチャリングのコストと複雑性 | -0.5% | 国内全体、 コーポレートおよびプロジェクトファイナンスのストラクチャリングへの影響が高い | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
スクークの流通市場流動性の限界
多くの機関投資家がスクークを満期まで保有するため、流通市場の流動性は限られています。これにより取引可能な供給量が減少し、コーポレートおよび低格付け発行体の価格発見がより困難になる可能性があります。サウジ証券取引所は固定収益市場情報を提供しており、機能する国内取引環境の重要性を強調しています。ビッド・アスク・スプレッドの拡大は、ソブリングレードの価格にアクセスできない借り手のリファイナンスコストを増加させる可能性があります。地政学的不確実性と取引活動の低下は、投資家が既存ポジションの保有を優先する際に流動性をさらに低下させる可能性があります。サウジアラビアのイスラム金融市場は、流通取引を改善するために、より一貫したベンチマーク発行とより広い投資家グループからの積極的な参加が必要です。定期的な供給は、市場参加者が類似した満期の証券を比較しやすくします。より大きな積極的投資家基盤は、バイ・アンド・ホールド戦略に従う少数の保有者への依存も低下させます。
シャリーア・ストラクチャリンと商品標準化の複雑性
サウジの機関は独自のシャリーア委員会を使用して金融商品を審査・承認しています。これにより、シャリーア・ガバナンスに対する機関の責任は維持されますが、商品受け入れに差異が生じる可能性があります。ある機関で承認された構造が、別の機関では追加審査を必要とする場合があります。これらの差異は、クロスボーダー・プロジェクトファイナンスおよびストラクチャード商品の文書化を長引かせ、取引コストを引き上げる可能性があります。サウジアラビアのイスラム金融市場は、複雑な商品が国内外のカウンターパーティからのインプットを必要とする場合に最も影響を受けます。文書化とガバナンス慣行のより大きな整合は、基礎となるシャリーア要件を変えることなく執行時間を短縮できます。より明確な共通慣行は、複数の貸し手、投資家、アドバイザー、シャリーア委員会と調整する必要がある発行体にとって価値があります。これは、取引が複数の法域または複雑な資産ファイナンス構造を使用する場合に特に関連します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
金融セクター別:銀行が最大セグメントを維持しながらファンドがより速く拡大
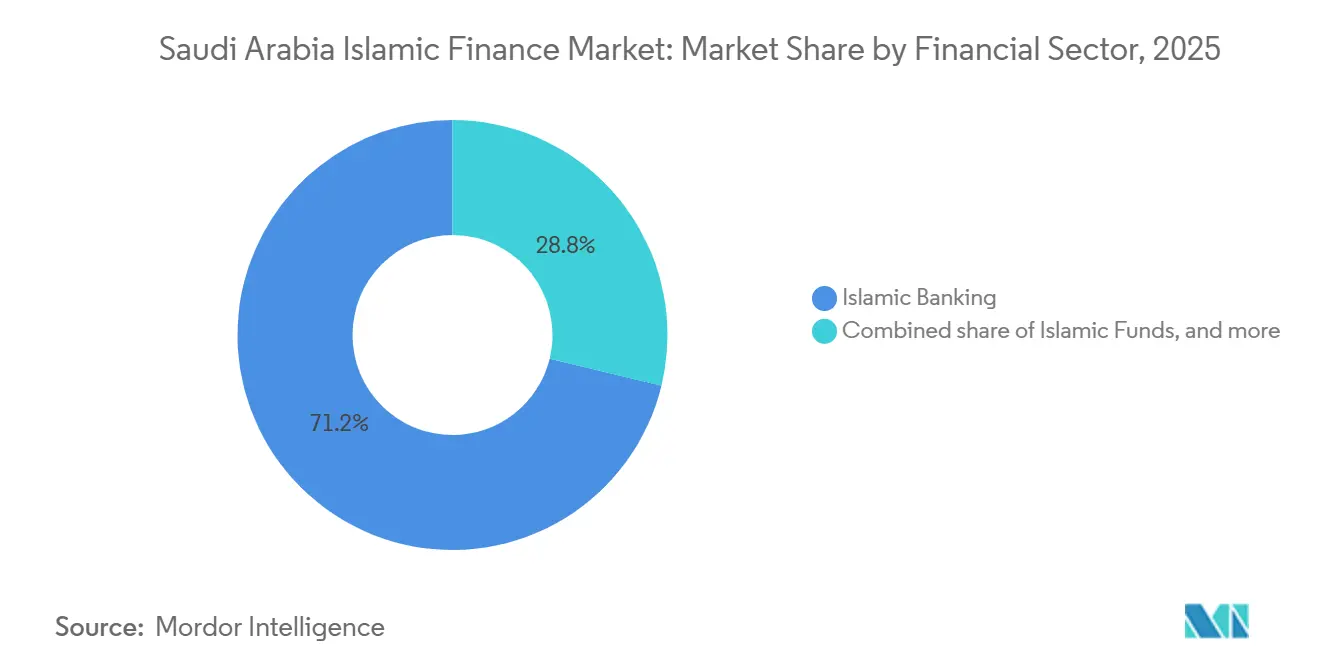
イスラム銀行は2025年のサウジアラビア・イスラム金融市場シェアの71.2%を占め、預金サービス、住宅ローン、コーポレートファイナンスにおけるその役割を反映しています。Al Rajhi Bank、Alinma Bank、Bank AlBilad、Bank AlJaziraは、このポジションを支える大規模な完全イスラム貸し手の一部です。Al Rajhi Bankは2025年にSAR 1兆550億(2,810億 米ドル)の総資産とSAR 248億(66億 米ドル)の純利益を報告しました。同行はまた、コーポレート信用の15%成長とSMEファイナンスの前年比51%成長も報告しました。住宅ローン融資、消費者金融、プロジェクトファイナンスは銀行をサウジアラビア・イスラム金融市場の中心に置き続けています。このリーダーシップは、銀行が日常的な取引サービスと長期ファイナンスを組み合わせる能力を反映しています。また、銀行主導のプロバイダーに家計と商業借り手の両方との直接的な関係をもたらします。この関係により、銀行は同じ運営プラットフォームを通じてファイナンス、決済サービス、預金、投資商品を提供できます。これらの関係の広さは、銀行が最大の金融セクターカテゴリーであり続ける理由を説明するのに役立ちます。タカフルとスクークは、リスクカバレッジと長期資金調達のための補完的サービスを提供し続けています。
イスラムファンドは2031年にかけてCAGR 13.9%で成長すると予測されており、最も成長の速い金融セクターセグメントとなっています。ファンドの成長は、株式、スクーク、不動産、プライベート資産へのシャリーア適合エクスポージャーをプロフェッショナルに管理することへの需要を反映しています。よりシンプルなファンド組成プロセスの開発は、新しい国内商品と国際参加を支援できます。また、機関投資家とリテール投資家に、直接預金と銀行ファイナンスを超えた選択肢を提供することもできます。より多くのファンドオプションは、異なるリスク選好と投資期間にわたる貯蓄の配分を改善できます。ファンド構造はまた、個別証券を選択したくない投資家向けに資産運用会社が専門戦略をパッケージ化することを可能にします。タカフル保険会社は、保険料プールをシャリーア適合証券とファンドに投資できるため、別の需要チャネルを提供します。この組み合わせは、サウジアラビア・イスラム金融市場内でより広い資本市場の役割を支援します。
顧客タイプ別:リテールがリードしながらMSMEが勢いを増す
リテール・個人顧客は2025年のサウジアラビア・イスラム金融市場シェアの40.7%を占めました。イスラム住宅ローン構造と個人金融商品がこのポジションを支えています。Al Rajhi Bankはリテールフランチャイズを通じて2,170万人以上の顧客にサービスを提供しました。リテール需要は、ムラバハ、タワルク、イスティスナー、イジャーラ構造の利用可能性によって支えられています。大企業、政府関連機関、金融機関もファイナンスと流動性管理サービスを必要とするため、意味のある活動を占めています。これらの顧客グループは、運転資本、プロジェクト資金調達、投資商品を含むより広い施設を使用する傾向があります。その参加は、リテール志向の銀行活動を国家開発プログラムのより大きな資金調達ニーズと結びつけます。特に、コーポレートおよび政府関連顧客は、その運営およびプロジェクトニーズの規模と期間に合致できるファイナンス構造を必要とします。その需要はまた、従来の銀行施設と並んでスクーク、財務、流動性管理サービスの活用を支援します。ワクフ基金と慈善団体はより小さな顧客として残りますが、イスラム資産管理商品を活用できます。
MSMEは2031年にかけてCAGR 11.7%で成長すると予測されています。その拡大は、未充足のファイナンス需要と貸し手リスクを軽減する公的プログラムを反映しています。カファラ保証は、適格なシャリーア適合MSMEファシリティの最大80%をカバーでき、貸し手が十分にサービスされていない企業にファイナンスを拡大するのを助けます。デジタルプラットフォームがオンボーディングと文書化の負担を軽減する場合、中小企業も恩恵を受けます。ファイナンスへのより良いアクセスは、企業が非公式な資金調達のみに頼ることなく運転資本を管理し拡大を追求するのに役立ちます。また、銀行やその他の金融プロバイダーが標準化された商品でサービスできる借り手の基盤を広げることもできます。Tarmeez CapitalとMonsha'atが2025年11月に開始したSAR 40億(11億 米ドル)のファイナンスイニシアチブは、SME資金調達にイスラム・スクーク構造を使用しました。これらの発展により、MSMEはサウジアラビア・イスラム金融市場においてより重要なファイナンス需要の源泉となる可能性があります。
機関形態別:イスラム窓口がリードしながらファンドマネージャーがより速く成長
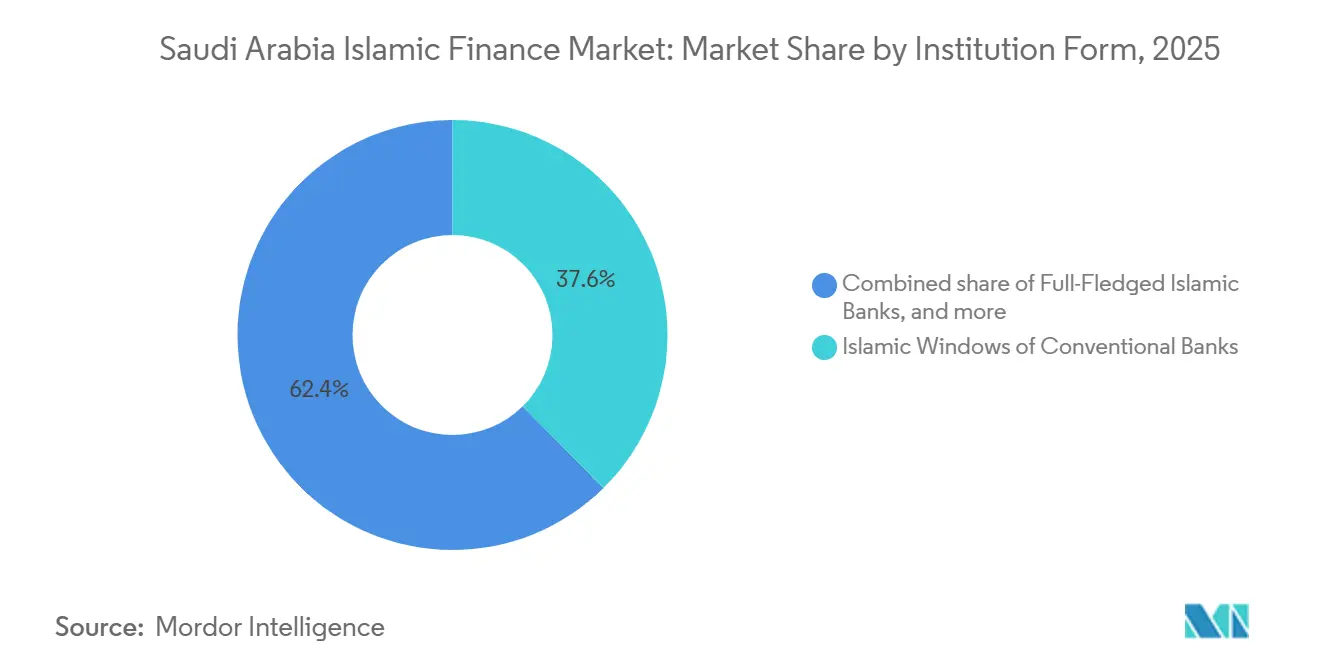
従来型銀行のイスラム窓口は2025年のサウジアラビア・イスラム金融市場シェアの37.6%を占めました。そのスケールは、従来型ビジネスも運営する銀行によるシャリーア適合商品の利用拡大を反映しています。これらの窓口は、確立された支店ネットワーク、デジタルチャネル、財務運営を通じてリテールおよびコーポレート顧客にサービスを提供しています。完全イスラム銀行は、その専門的なポジショニングと大規模な預金、住宅ローン、コーポレートファイナンスのフランチャイズにより引き続き重要です。そのビジネスモデルは、シャリーア適合バンキングが中心的な提案である専用オプションを顧客に提供します。窓口と完全イスラム銀行の共存はまた、機関が商品とサービス品質を改善するよう促します。タカフル保険会社、スクーク発行体、その他のプロバイダーが残りの機関基盤を構成しています。機関タイプの分布は、サウジアラビア・イスラム金融市場に銀行主導の提供と資本市場仲介の組み合わせをもたらします。
イスラムファンドマネージャーは2031年にかけてCAGR 13.5%で成長すると予測されています。管理ポートフォリオ、不動産ファンド、スクークファンド、ファイナンスビークルへの需要に応えるポジションにあります。商品範囲の拡大は、より多くの投資家をサウジ籍のシャリーア適合ファンドに引き込むことができます。新しいファンドビークルは、異なるリターン目標、流動性ニーズ、投資期間をサポートできます。ファンドマネージャーはまた、リテール配布がよりデジタルでアクセスしやすくなる場合にも恩恵を受けます。イスラムファンドはシャリーア委員会の監督と商品レベルの認証を必要とするため、強固なガバナンスが引き続き必要です。その成長は、サウジアラビア・イスラム金融市場の一部をさらに資産管理サービスへとシフトさせます。
地理分析
中央地域は2025年のサウジアラビア・イスラム金融市場シェアの44.8%を占めました。リヤドは国家政府機関、金融規制当局、銀行、企業本社、市場インフラを集中させています。この集中は、ソブリン・スクーク活動、コーポレート融資、投資ファンド管理を支援しています。キング・アブドゥッラー金融地区は、金融センターとしての同市の役割を強化しています。西部地域は第2位の地理的エリアであり、ジェッダを通じた貿易金融、巡礼関連サービス、ホスピタリティファイナンス、大規模なリテール顧客基盤によって支えられています。これらの活動は、家計商品と商業ファイナンスへの需要を生み出します。また、この地域を物品、訪問者、投資の国内外のフローと結びつけます。
東部地域は、エネルギー、石油化学、産業ビジネス、サプライチェーンに関連するコーポレート・イスラムファイナンスを支援しています。ダーラン、ダンマーム、アル・コバールはこれらのセクターにサービスを提供する機関を擁しています。北部地域は2031年にかけてCAGR 10.8%で成長すると予測されており、地理的セグメントの中で最高の成長率です。NEOMのSAR 100億(27億 米ドル)のムラバハ・リボルビング・クレジット・ファシリティは、タブークで必要とされるシャリーア適合ファイナンスの規模を示しています。より広いタブーク経済特区と紅海観光開発は、イジャーラ、イスティスナー、ムラバハ構造への需要を持続させることができます。南部地域は規模が小さいものの、リテールバンキングとマイクロエンタープライズファイナンスで活動が増加しています。その発展は、家計と中小企業への金融サービスへの実際のアクセスを拡大することに依存しています。これは、より均衡のとれた地域発展というより広い目標を支援できます。リテールアクセス、地域融資能力、中小企業向け商品は、経済活動が最大の金融センターを超えて拡大するにつれて引き続き関連性を持ちます。
SAMAのライセンスは、王国全体の完全イスラム銀行とイスラム窓口に適用されます。国内要件は、すべての地域の預金取扱機関に共通のコンプライアンス基盤を提供します。資本市場ガバナンス要件もまた、シャリーア監督と商品認証を要求することで、リヤド以外の活動を形成します。地域差は、したがって、中核的な規制構造の差異よりも経済活動とプロジェクトパイプラインを反映しています。中央地域は、最高の機関密度を持つため、サウジアラビア・イスラム金融市場の運営センターであり続ける可能性が高いです。北部地域の成長は、歴史的に金融セクター活動が少なかった地域に、より多くの銀行とプロジェクトファイナンス能力をもたらすことができます。
競争環境
サウジアラビアのイスラム金融市場は集約されています。Al Rajhi Bankは、大規模な支店、ATM、販売時点管理ネットワークに支えられ、リテールおよびSMEバンキングにおいてリーディングポジションを持っています。Alinma Bank、Bank AlBilad、Saudi National Bankもコーポレートおよび機関ビジネスにおける重要なプロバイダーです。Al Rajhi Bankは2025年に15億 米ドルのサステナブルAT1スクークと10億 米ドルのティア2ソーシャル・スクークを発行しました。これらの取引は、大手貸し手が資本市場を活用してバランスシートの成長とサステナビリティファイナンスを支援する方法を示しています。競争は、したがって、資金調達アクセス、商品範囲、デジタル提供、シャリーア・ガバナンスを中心に展開されます。
MSMEおよびマイクロエンタープライズファイナンス、ファミリー・タカフル、トークン化スクーク、デジタル・イスラム資本市場サービスには機会が残っています。中小企業は、従来の支店ネットワークが効率的にサービスしていない顧客に商品が届く場合に牽引力を得ることができます。デジタルプロバイダーは、消費者金融、クラウドファンディング、投資ツールを使用してアクセシビリティを向上させています。この活動は既存の貸し手への競争圧力を高めますが、対応可能な顧客基盤を拡大することもできます。標準化されたマスター・ダブル・ワアド・レポ契約は、参加者間でより一貫したイスラム流動性管理を支援します。上場シャリーア適合手段へのより広いアクセスはまた、サウジアラビア・イスラム金融市場を利用する投資家の範囲を拡大できます。
競争は、確立された資本、配布、コンプライアンス能力を持つ大手銀行の間で最も激しい状態が続く可能性が高いです。資産運用会社は、専門ファンドとより強力なデジタルアクセスを通じて差別化できます。タカフルプロバイダーは、バンキングと投資提供を補完する長期保護商品を開発することで競争できます。新規参入者は、スケールアップする前にライセンス、ガバナンス、商品認証要件を満たす必要があります。大手発行体は、国内外の投資家需要を引き付ける上で優位性を保持しています。その確立された配布と資金調達能力は、新規プロバイダーがすべての商品タイプで一度に競争することを困難にします。新規参入者は、特定の顧客ギャップ、提供チャネル、または投資商品に焦点を当てる可能性が高いです。これにより、大規模なバランスシート、広範な配布、広範なコンプライアンスリソースを必要とするサービスで既存機関が引き続き支配する一方で、専門企業の余地が残ります。
サウジアラビア・イスラム金融産業のリーダー
-
Al Rajhi Bank
-
Saudi National Bank
-
Alinma Bank
-
Saudi Awwal Bank(SAB)
-
Riyad Bank
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:国家債務管理センターは、王国のグローバル・トラスト・サーティフィケート発行プログラムの下、32億5,000万 米ドルの2トランシェ国際イジャーラ・スクーク発行を完了し、160億5,000万 米ドルのオーダーブックを集め、5倍の超過申込となりました。トランシェは2031年と2036年に満期を迎えます。この発行は、王国の2回目の国際イジャーラ構造スクークであり、ソブリン・スクークのフォーマットをムラバハ連動構造を超えて多様化するものです。
- 2026年7月:国家債務管理センターは、2026年から2030年に満期を迎える国内スクークのSAR 171億(46億 米ドル)の早期買い戻しを完了しました。同時に、2041年まで5つのトランシェにわたってSAR 172億(46億 米ドル)の代替スクークを発行し、王国のシャリーア適合国内債務満期プロファイルを延長しました。
- 2026年1月:サウジ電力会社は24億 米ドルのトリプル・トランシェ・スクーク発行を完了しました。収益は、ビジョン2030のエネルギー目標を支援するための送電網強化、再生可能エネルギー統合、スマートグリッド技術に充当されました。
- 2025年11月:Tarmeez CapitalとMonsha'atは、SAR 40億(11億 米ドル)のシャリーア適合SMEファイナンスイニシアチブを開始しました。このイニシアチブは主にイスラム・スクーク構造を使用し、王国のMSMEエコシステムを対象としました。
サウジアラビア・イスラム金融市場レポートの範囲
| イスラム銀行 |
| タカフル/イスラム保険 |
| スクーク |
| イスラムファンド |
| リテール/個人顧客 |
| MSME |
| 大企業 |
| 政府および政府関連機関 |
| 金融機関 |
| その他の顧客タイプ |
| 完全イスラム銀行 |
| 従来型銀行のイスラム窓口 |
| タカフル/協同保険会社 |
| イスラムファンドマネージャー |
| スクーク発行体 |
| 中央地域 |
| 西部地域 |
| 東部地域 |
| 北部地域 |
| 南部地域 |
| 金融セクター別 | イスラム銀行 |
| タカフル/イスラム保険 | |
| スクーク | |
| イスラムファンド | |
| 顧客タイプ別 | リテール/個人顧客 |
| MSME | |
| 大企業 | |
| 政府および政府関連機関 | |
| 金融機関 | |
| その他の顧客タイプ | |
| 機関形態別 | 完全イスラム銀行 |
| 従来型銀行のイスラム窓口 | |
| タカフル/協同保険会社 | |
| イスラムファンドマネージャー | |
| スクーク発行体 | |
| 地域別 | 中央地域 |
| 西部地域 | |
| 東部地域 | |
| 北部地域 | |
| 南部地域 |
レポートで回答される主要な質問
サウジアラビアのイスラム金融の予測成長率はどのくらいですか?
サウジアラビア・イスラム金融市場は2026年から2031年にかけてCAGR 8.5%で成長し、2031年までに2.28 トリリオン 米ドルに達すると予測されています。
サウジアラビアで最大のシェアを持つ金融セクターはどれですか?
イスラム銀行は2025年に71.2%のシェアでリードしており、預金、住宅ローン、消費者金融、コーポレート融資における役割によって支えられています。
2031年にかけて最も速く成長する顧客グループはどれですか?
MSMEは、保証、デジタル提供、スクークベースのファイナンスが資金調達へのアクセスを改善するにつれて、2031年にかけてCAGR 11.7%で成長すると予測されています。
シャリーア適合金融サービスにおいて最も速く成長しているサウジの地域はどこですか?
北部地域は、NEOMおよび関連開発活動に関連するファイナンスニーズに支えられ、2031年にかけてCAGR 10.8%で成長すると予測されています。
サウジアラビアにおけるサステナブル・スクークへの需要を牽引しているものは何ですか?
シャリーア委員会間のスクーク流通市場の流動性の低さと製品承認の相違が、取引コストを引き上げ、製品開発を遅らせる可能性がある。
シャリーア適合資本市場の拡大を制限するものは何ですか?
スクークの流通市場流動性の薄さとシャリーア委員会間の商品承認の相違は、取引コストを引き上げ商品開発を遅らせる可能性があります。