
Tamanho e Participação do Mercado de Finanças Islâmicas do Kuwait
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 198.60 Bilhões de dólares |
| Tamanho do Mercado (2027) | 211.5 Bilhões de dólares |
| Tamanho do Mercado (2032) | 295.30 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.90 % |
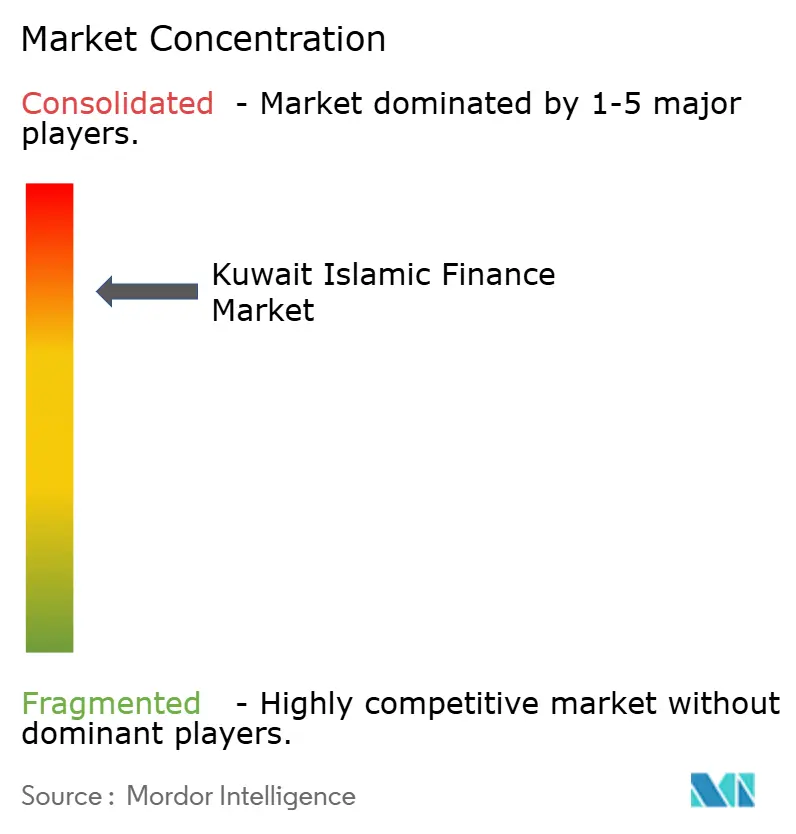
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Finanças Islâmicas do Kuwait por Mordor Intelligence
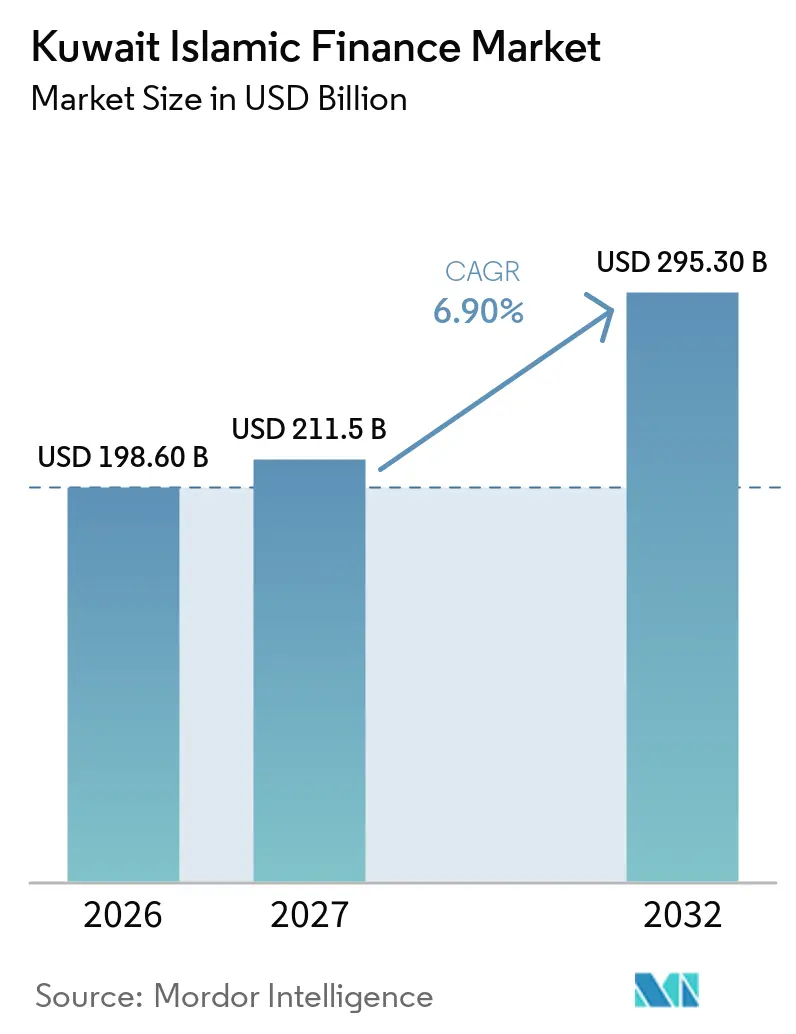
Espera-se que o tamanho do Mercado de Finanças Islâmicas do Kuwait aumente de 198,60 bilhões de USD em 2026 para 211,5 bilhões de USD em 2027 e atinja 295,30 bilhões de USD até 2032, crescendo a um CAGR de 6,90% no período de 2027 a 2032.
Os bancos islâmicos detinham 51% dos ativos bancários domésticos em maio de 2026, confirmando que o setor bancário em conformidade com a Sharia é central para o sistema financeiro do Kuwait, e não uma atividade especializada. O Decreto-Lei nº 60/2025 e o Decreto-Lei nº 90/2026 criaram uma base legal para o endividamento soberano e a emissão de sukuk governamentais, o que pode apoiar um mercado de dívida mais ativo. O seguro de saúde obrigatório para residentes estrangeiros está ampliando a base potencial de clientes para os provedores de takaful. O mercado de Finanças Islâmicas do Kuwait também está sendo moldado pelo banco digital, pelas regras de open banking e por uma proposta de fusão bancária que pode alterar a posição dos principais credores. A limitada negociação secundária de sukuk e a escassez de especialistas com expertise tanto em Sharia quanto em tecnologia continuam sendo restrições ao desenvolvimento do mercado.
Principais Conclusões do Relatório
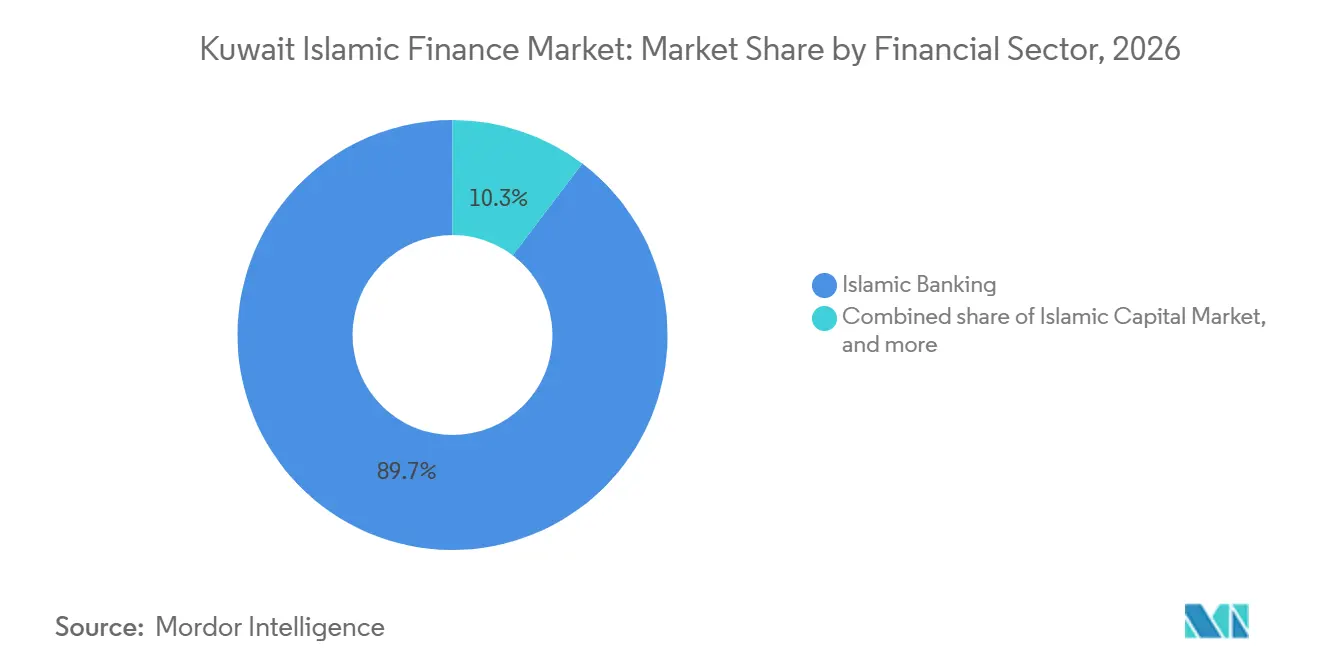
- Por setor financeiro, o banco islmico capturou 89,7% da participação do Mercado de Finanças Islâmicas do Kuwait em 2026, enquanto o mercado de capitais islâmico deve crescer a um CAGR de 9,6% até 2032.
- Por tipo de cliente, as grandes corporações capturaram 31,6% da participação do Mercado de Finanças Islâmicas do Kuwait em 2026, enquanto as MPMEs devem crescer a um CAGR de 8,2% até 2032.
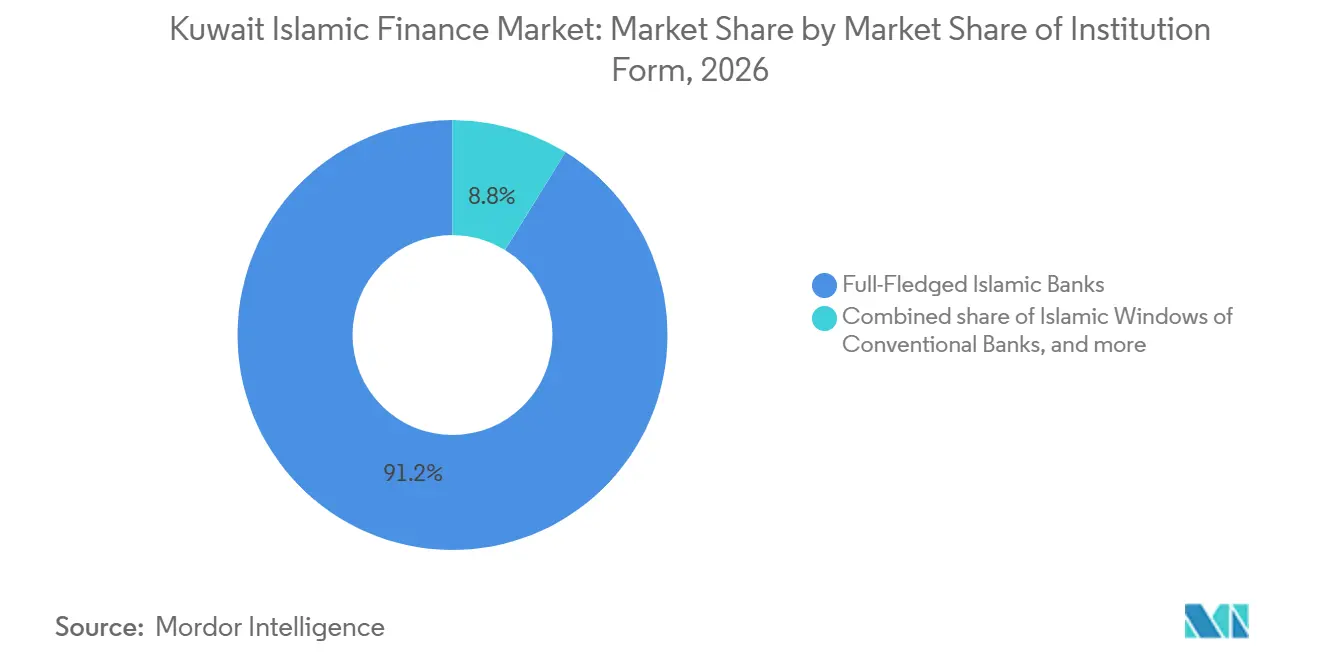
- Por forma institucional, os bancos islâmicos plenos capturaram 91,2% do Mercado de Finanças Islâmicas do Kuwait em 2026, enquanto as instituições não bancárias islâmicas licenciadas devem crescer a um CAGR de 9,2% até 2032.
- Por geografia, Al Asimah (Capital) capturou 66,1% do Mercado de Finanças Islâmicas do Kuwait em 2026, enquanto Al Farwaniya deve crescer a um CAGR de 7,9% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pipeline de Sukuk Soberano Após a Lei de Dívida Pública | +2.0% | Nacional, com maiores ganhos no hub de mercados de capitais de Al Asimah (Capital) | Médio prazo (2 a 4 anos) |
| Participação dos Ativos Bancários Islâmicos Aproximando-se da Metade do Setor Bancário Doméstico | +1.5% | Nacional, particularmente em Al Asimah e Hawalli | Médio prazo (2 a 4 anos) |
| Modernização do Banco Islâmico Digital e do Open Banking | +1.2% | Nacional, com acesso em todas as 6 governadorias por meio de plataformas móveis | Curto prazo (≤2 anos) |
| Cobertura de Saúde Obrigatória Ampliando os Fundos de Takaful | +0.8% | Nacional, com maior relevância em Al Farwaniya e Hawalli | Curto prazo (≤2 anos) |
| Demanda por Sukuk Verde e Sustentável | +0.7% | Global, com relevância doméstica por meio das instituições de Al Asimah | Longo prazo (≥4 anos) |
| Crescente Demanda por Investimento Islâmico e Gestão de Patrimônio | +0.6% | Nacional, com maior relevância em Al Asimah e centros urbanos afluentes | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Pipeline de Sukuk Soberano Após a Lei de Dívida Pública
O Decreto-Lei nº 60/2025 autorizou KWD 30 bilhões (USD 100 bilhões) em empréstimos ao longo de 50 anos após sua promulgação em 26 de março de 2025. O Decreto-Lei nº 90/2026 estabeleceu um arcabouço de 35 artigos para sukuk governamentais em dinares kuwaitianos e moedas estrangeiras, utilizando um veículo de propósito específico de propriedade estatal para gerir os ativos subjacentes. O mercado de capitais de dívida do Kuwait atingiu USD 52 bilhões ao final do primeiro semestre de 2026, com USD 9,2 bilhões em sukuk em circulação, equivalente a 18% do mercado de dívida[1]. O pipeline governamental pode estabelecer uma curva de rendimento de referência para emissores corporativos e relacionados ao governo. Isso pode fornecer ao mercado de Finanças Islâmicas do Kuwait uma base de precificação mais confiável e reduzir a necessidade de os emissores dependerem de benchmarks de transações separadas. A demanda por sukuk verde e sustentável pode acrescentar a essa oportunidade à medida que as instituições desenvolvem projetos e produtos elegíveis.
Participação dos Ativos Bancários Islâmicos Aproximando-se da Metade do Setor Bancário Doméstico
Kuwait Finance House, Boubyan Bank, Kuwait International Bank e Warba Bank detinham KWD 53 bilhões (USD 172 bilhões) em ativos combinados em maio de 2026, equivalente a 51% dos ativos bancários domésticos. Kuwait Finance House reportou KWD 42,8 bilhões (USD 139,1 bilhões) em ativos totais para 2025, após crescimento anual de 16,5%[2]. Seu lucro líquido atingiu KWD 632,1 milhões (USD 2,1 bilhões) em 2025, alta de 5,0% em relação ao ano anterior. O Banco Central do Kuwait aplica requisitos de capital, liquidez, governança e supervisão da Sharia aos bancos islâmicos dentro de seu arcabouço regulatório. Esse arcabouço apoia a concorrência com base em produtos e atendimento ao cliente, e não apenas na expansão de agências. À medida que o Mercado de Finanças Islâmicas do Kuwait amadurece, os bancos estão dando maior peso à entrega digital e a ofertas de financiamento diferenciadas.
Modernização do Banco Islâmico Digital e do Open Banking
O Banco Central do Kuwait emitiu uma proposta de arcabouço regulatório de open banking em junho de 2025. O arcabouço tem como objetivo permitir que bancos e empresas de fintech introduzam serviços de open banking em etapas alinhadas com a Visão Kuwait 2035. O Boubyan Bank atualizou sua plataforma central iMAL em julho de 2025 e reportou uma melhoria de 42% no tempo de resposta de processamento. Mais de 95% das transações dos clientes do Boubyan Bank foram digitais em 2025[3]. O compartilhamento de informações baseado em consentimento pode ajudar os credores a avaliar clientes com histórico de crédito convencional limitado. Isso pode melhorar o acesso ao financiamento para pequenas empresas e trabalhadores independentes no Mercado de Finanças Islâmicas do Kuwait.
Cobertura de Saúde Obrigatória Ampliando os Fundos de Takaful
A Decisão Ministerial nº 306/2025 entrou em vigor em 23 de dezembro de 2025 e fixou a taxa anual de seguro de saúde para a maioria dos residentes estrangeiros em KWD 100 (USD 325)[4]. O requisito também estendeu a cobertura obrigatória aos vistos de visita. O Ministério da Saúde projetou receita anual acima de KWD 200 milhões (USD 650 milhões) com o novo arcabouço. Os provedores de takaful podem se beneficiar de um fundo de seguro compulsório maior, especialmente nas governadorias com populações expatriadas substanciais. Os negócios de takaful afiliados a bancos têm uma vantagem de distribuição porque podem oferecer cobertura por meio dos relacionamentos existentes com clientes. O setor de Finanças Islâmicas do Kuwait pode, portanto, ver maior interesse em negócios de seguros que possam agregar receita de tarifas aos grupos bancários.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Baixa Liquidez no Mercado Secundário Doméstico de Sukuk | -0.8% | Nacional, concentrado no ecossistema de mercados de capitais de Al Asimah | Médio prazo (2 a 4 anos) |
| Custo de Conformidade Regulatória Dupla para Empresas de Investimento Islâmico | -0.6% | Nacional, mais agudo para instituições financeiras islâmicas não bancárias | Médio prazo (2 a 4 anos) |
| Escassez de Talentos Híbridos em Sharia e Tecnologia | -0.4% | Nacional, afetando todas as governadorias | Longo prazo (≥4 anos) |
| Diversificação Limitada de Produtos nos Serviços Financeiros Islâmicos | -0.5% | Nacional, com maior relevância em Al Asimah e nos principais centros financeiros | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Baixa Liquidez no Mercado Secundário Doméstico de Sukuk
Os sukuk em circulação totalizaram USD 9,2 bilhões ao final do primeiro semestre de 2026, representando 18% do mercado de capitais de dívida de USD 52 bilhões do Kuwait. A limitada negociação no mercado secundário reduz a capacidade dos investidores de sair de posições e restringe a formação de preços. Os bancos islâmicos podem, consequentemente, manter sukuk principalmente para gestão de liquidez em vez de negociação. A Resolução nº 101/2025 permitiu a listagem e negociação de títulos, sukuk, fundos negociados em bolsa e derivativos na Boursa Kuwait a partir de 13 de julho de 2025. Essa ação pode melhorar o acesso ao mercado, mas a profundidade da negociação dependerá do desenvolvimento de uma curva de referência soberana. O Mercado de Finanças Islâmicas do Kuwait permanecerá exposto a essa restrição de liquidez até que mais emissores e investidores participem de forma consistente.
Custo de Conformidade Regulatória Dupla para Empresas de Investimento Islâmico
As empresas de investimento islâmico e os gestores de fundos devem atender aos requisitos prudenciais do Banco Central do Kuwait e às obrigações da Autoridade de Mercados de Capitais. Os gestores de fundos islâmicos também requerem um parecer do Conselho da Sharia da Autoridade de Mercados de Capitais para conformidade do fundo. Isso eleva o custo operacional para instituições não bancárias menores em relação aos bancos islâmicos. A pressão é relevante porque sukuk e instrumentos sustentáveis requerem intermediários capacitados para distribuição e gestão de investimentos. A escassez de profissionais com credenciais em Sharia e habilidades tecnológicas acrescenta ao ônus operacional. Esses requisitos podem desacelerar a expansão na parte não bancária do Mercado de Finanças Islâmicas do Kuwait, mesmo com o surgimento de novas oportunidades de emissão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor Financeiro:
O Banco Islâmico Ancora o Mercado enquanto o Crescimento do Mercado de Capitais se AceleraO banco islâmico detém 89,7% do tamanho do Mercado de Finanças Islâmicas do Kuwait em 2026, tornando-o o setor financeiro líder. Kuwait Finance House respondeu por 60% dos ativos bancários islâmicos domésticos em 2026. O Boubyan Bank reportou uma carteira de financiamento de KWD 7,7 bilhões (USD 25,0 bilhões) ao final de 2025 e uma participação de 12,3% no financiamento local. O mercado de capitais islâmico deve crescer a um CAGR de 9,6% até 2032. A emissão de sukuk soberano pode apoiar a precificação de sukuk corporativo e criar novos mandatos para empresas do mercado de capitais. Takaful, previdência e empresas de financiamento permanecem menores, mas podem oferecer aos grupos bancários oportunidades adicionais de receita de tarifas.
O segmento do mercado de capitais islâmico inclui sukuk e fundos islâmicos. Seu crescimento depende do arcabouço legal para sukuk governamentais e do acesso mais amplo a instrumentos listados. Kuwait Finance House Capital liderou e estruturou USD 17,8 bilhões em emissões de sukuk no Conselho de Cooperação do Golfo em 2024. A empresa também participou de 6 transações sustentáveis no valor de USD 3,8 bilhões no Kuwait, no Catar e nos Emirados Árabes Unidos durante 2024 e 2025. As emissões de títulos e sukuk do Kuwait cresceram 515% em 2025, com o arcabouço de dívida pública apoiando o pipeline. O Mercado de Finanças Islâmicas do Kuwait pode reter mais atividade de emissão domesticamente se a negociação de sukuk listados se desenvolver conforme o planejado.
Por Tipo de Cliente:
O Financiamento para MPMEs é o Segmento de Crescimento Mais Rápido, mas com Maior Subpenetração EstruturalAs grandes corporações detêm 31,6% do Mercado de Finanças Islâmicas do Kuwait em 2026. Seu papel reflete a demanda por financiamento estruturado de organizações vinculadas ao governo, empresas imobiliárias e empresas de serviços. As MPMEs devem expandir a um CAGR de 8,2% até 2032. As ferramentas de open banking podem fornecer aos credores mais informações para decisões de crédito envolvendo pequenas empresas. O financiamento de cadeia de suprimentos por murabaha e os arranjos de ijara também podem atender às necessidades operacionais de empresas que dependem de equipamentos ou capital de giro.
A plataforma de banco de transações digital do Boubyan Bank pode apoiar serviços de gestão de caixa e financiamento de comércio para empresas menores. Clientes de varejo, entidades governamentais e relacionadas ao governo e instituições financeiras formam os outros grupos de clientes. O National Bank of Kuwait liderou uma facilidade sindicalizada em conformidade com a Sharia de KWD 1,5 bilhão (USD 4,9 bilhões) para a Kuwait Petroleum Corporation em 2025. As entidades relacionadas ao governo podem ser tanto tomadores de empréstimos quanto emissores de sukuk. A demanda de varejo permanece vinculada ao financiamento ao consumidor e habitacional, onde taxas de financiamento mais baixas podem apoiar a atividade dos clientes.
Por Forma Institucional:
Bancos Islâmicos Plenos Dominam, enquanto as Instituições Não Bancárias Crescem a partir de uma Base BaixaOs bancos islâmicos plenos detêm 91,2% do mercado de Finanças Islâmicas do Kuwait em 2026. O segmento inclui 4 bancos islâmicos domésticos e a filial kuwaitiana do Al Rajhi Bank. Kuwait Finance House tem uma posição de pioneiro por ter sido fundado em 1977. O Banco Central do Kuwait estabelece padrões de adequação de capital, gestão de riscos, governança e liquidez em operações em conformidade com a Sharia. Warba Bank e Gulf Bank propuseram uma fusão que poderia criar o segundo maior grupo bancário islâmico do Kuwait.
As instituições não bancárias islâmicas licenciadas devem crescer a um CAGR de 9,2% até 2032. O grupo inclui empresas de takaful, gestores de fundos em conformidade com a Sharia e empresas de financiamento. A cobertura de saúde obrigatória aumenta a base de demanda por produtos de takaful. Um programa maior de sukuk soberano também pode criar trabalho para intermediários do mercado de capitais islâmico. As janelas islâmicas de bancos convencionais ocupam uma posição entre as duas principais formas institucionais. A conversão planejada do Gulf Bank para conformidade com a Sharia pode fortalecer o papel dos credores islâmicos plenos no mercado de Finanças Islâmicas do Kuwait.
Análise Geográfica
Al Asimah (Capital) detém 66,1% do Mercado de Finanças Islâmicas do Kuwait em 2026. É o centro para sedes de bancos islâmicos, originação de sukuk, gestão de fundos e operações de takaful. Kuwait Finance House reportou KWD 42,8 bilhões (USD 139,1 bilhões) em ativos para 2025. Boubyan Bank reportou KWD 10,2 bilhões (USD 33,2 bilhões) em ativos totais para 2025. O Ministério das Finanças e o Banco Central do Kuwait estão localizados nessa governadoria. Sua localização apoia o papel de Al Asimah na coordenação da futura emissão de sukuk soberano.
Al Farwaniya deve crescer a um CAGR de 7,9% até 2032. Possui uma grande população expatriada, o que aumenta a importância do banco de varejo e da cobertura de takaful compulsória. O requisito de seguro de saúde pode criar uma base mais ampla de empregados do setor privado e trabalhadores domésticos segurados. Hawalli também possui uma população residente profissional e de renda média substancial. Seus distritos comerciais apoiam a demanda por banco islâmico de varejo e takaful. Os canais digitais podem ajudar ambas as governadorias a alcançar clientes sem expandir as redes de agências físicas.
Al Ahmadi apoia a demanda por financiamento corporativo islâmico por meio de infraestrutura de petróleo e energia e entidades relacionadas ao governo. O desenvolvimento de infraestrutura sob a Visão Kuwait 2035 pode criar demanda adicional por financiamento de projetos em conformidade com a Sharia. Al Jahra e Mubarak Al-Kabeer representam áreas menores, mas em expansão, do Mercado de Finanças Islâmicas do Kuwait. Boubyan Bank e Warba Bank têm buscado expansão de varejo doméstico por meio de suas redes de agências. O banco móvel pode reduzir ainda mais as lacunas de acesso entre essas governadorias e Al Asimah. O Reino Unido, os Estados Unidos e a região da Ásia-Pacífico não são segmentos geográficos desta avaliação focada no Kuwait.
Cenário Competitivo
O mercado de Finanças Islâmicas do Kuwait tem uma estrutura bancária concentrada com 4 bancos islâmicos plenos domésticos, 1 filial islâmica estrangeira e mais de 16 operadoras de takaful licenciadas. Kuwait Finance House detinha 60% dos ativos bancários islâmicos em 2026. Os bancos competem por mandatos de financiamento corporativo e para MPMEs, bem como por depósitos e clientes de varejo. Kuwait Finance House utiliza sua rede regional e capacidades de sukuk para sustentar sua posição. Boubyan Bank enfatiza serviços digitais e banco para pequenas empresas. Warba Bank e Kuwait International Bank participaram de atividades de sukuk e financiamento sustentável.
Boubyan Bank concluiu uma facilidade sindicalizada em conformidade com a Sharia de USD 300 milhões em julho de 2025 com HSBC, Bank of China e ICBC. A transação ampliou seu acesso à liquidez islâmica transfronteiriça. Kuwait International Bank emitiu USD 300 milhões em certificados de confiança sustentáveis de Nível 2 em outubro de 2025 sob seu programa de certificados de confiança de USD 1,5 bilhão. Gulf Bank está se preparando para operar em conformidade com os princípios da Sharia após aprovação inicial do Banco Central. Sua proposta de fusão com o Warba Bank poderia torná-lo o segundo maior banco islâmico do país. A transação aumentaria a concentração entre os maiores concorrentes.
O Conselho da Sharia da Autoridade de Mercados de Capitais tem um importante papel de controle para o lançamento de fundos islâmicos. Esse requisito pode proteger os padrões de conformidade, mas também pode elevar os requisitos de entrada para novas empresas. As oportunidades de takaful estão se expandindo por meio da cobertura de saúde obrigatória. O financiamento de cadeia de suprimentos para pequenas empresas também pode oferecer espaço para diferenciação entre os bancos. Os serviços de gestão de patrimônio para kuwaitianos de massa afluente permanecem uma oportunidade para gestores de fundos islâmicos. A posição competitiva do setor de Finanças Islâmicas do Kuwait dependerá de se os bancos e as instituições não bancárias conseguem converter as mudanças regulatórias em produtos que os clientes utilizem.
Líderes do Setor de Finanças Islâmicas do Kuwait
-
Kuwait Finance House K.S.C.P.
-
Boubyan Bank K.S.C.P.
-
Warba Bank K.S.C.P.
-
Kuwait International Bank K.S.C.P.
-
Al Rajhi Banking and Investment Corporation Kuwait
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Finanças Islâmicas do Kuwait Empresas cobertas neste relatório
- Kuwait Finance House K.S.C.P.
- Boubyan Bank K.S.C.P.
- Warba Bank K.S.C.P.
- Kuwait International Bank K.S.C.P.
- Al-Rajhi Bank
- Gulf Bank K.S.C.P.
- A'ayan Leasing & Investment Company K.S.C.P.
- Al-Manar Financing & Leasing Company K.S.C.C.
- Amar Finance and Leasing Company K.S.C.C.
- Al-Masar Leasing & Investment Company K.S.C.C.
- National Leasing & Financing Company K.S.C.P.
- Al-Riyada Financing & Investment Company K.S.C.C.
- Hayat Invest Company K.S.C. (Closed)
- Noor Financial Investment Company K.S.C.P.
- First Takaful Insurance Company K.P.S.C.
- Wethaq Takaful Insurance Company K.P.S.C.
- Kuwait International Takaful Insurance Company K.S.C.C. (KITI)
- Tazur Takaful Insurance Company K.S.C.C.
- Zamzam Takaful Insurance Company K.S.C.C.
- Gulf Insurance Group K.S.C.P. (GIG Kuwait)
Desenvolvimentos industriais recentes em Mercado de Finanças Islâmicas do Kuwait
- Agosto de 2026: Gulf Bank concluiu os requisitos regulatórios e operacionais para sua conversão planejada em banco em conformidade com a Sharia e avançou com o processo de obtenção da aprovação do Banco Central do Kuwait. O banco também continuou progredindo com a proposta de fusão com o Warba Bank, embora a fusão permanecesse sujeita à conclusão da due diligence, ao acordo sobre os termos principais e às aprovações regulatórias e dos acionistas necessárias.
- Fevereiro de 2026: Kuwait International Bank recebeu o prêmio "Negócio Regulatório do Ano 2025" da IFN por seu Sukuk sustentável de Nível 2 de USD 300 milhões, emitido em outubro de 2025. O KIB afirma que a transação foi o primeiro Sukuk sustentável emitido por uma instituição kuwaitiana.
- Janeiro de 2026: KFH reportou KWD 632,1 milhões (USD 2,05 bilhões) em lucro líquido atribuível aos acionistas para o exercício fiscal de 2025, alta de 5,0% em relação ao ano anterior.
- Janeiro de 2026: Boubyan Bank reportou KWD 100,5 milhões (USD 326,6 milhões) em lucro líquido para o exercício fiscal de 2025, alta de 4% em relação ao ano anterior, e a carteira de financiamento aumentou 11% para KWD 7,7 bilhões (USD 25,0 bilhões).
Escopo do Relatório do Mercado de Finanças Islâmicas do Kuwait
Visão geral da segmentação
| Banco Islâmico | |
| Mercado de Capitais Islâmico | Sukuk |
| Fundos Islâmicos | |
| Instituições Financeiras Não Bancárias Islâmicas | Takaful / Seguro Islâmico |
| Outros (Previdência, Empresas de Financiamento, etc.) |
| Clientes de Varejo / Individuais |
| MPMEs |
| Grandes Corporações |
| Entidades Governamentais e Relacionadas ao Governo |
| Instituições Financeiras |
| Outros Tipos de Clientes |
| Bancos Islâmicos Plenos |
| Janelas Islâmicas de Bancos Convencionais |
| Instituições Não Bancárias Islâmicas Licenciadas (Takaful, Gestores de Fundos e Outros Não Bancários Licenciados) |
| Governadoria de Al Asimah (Capital) |
| Governadoria de Hawalli |
| Governadoria de Al Farwaniya |
| Governadoria de Al Ahmadi |
| Governadoria de Al Jahra |
| Governadoria de Mubarak Al-Kabeer |
| Por Setor Financeiro | Banco Islâmico | |
| Mercado de Capitais Islâmico | Sukuk | |
| Fundos Islâmicos | ||
| Instituições Financeiras Não Bancárias Islâmicas | Takaful / Seguro Islâmico | |
| Outros (Previdência, Empresas de Financiamento, etc.) | ||
| Por Tipo de Cliente | Clientes de Varejo / Individuais | |
| MPMEs | ||
| Grandes Corporações | ||
| Entidades Governamentais e Relacionadas ao Governo | ||
| Instituições Financeiras | ||
| Outros Tipos de Clientes | ||
| Por Forma Institucional | Bancos Islâmicos Plenos | |
| Janelas Islâmicas de Bancos Convencionais | ||
| Instituições Não Bancárias Islâmicas Licenciadas (Takaful, Gestores de Fundos e Outros Não Bancários Licenciados) | ||
| Por Geografia | Governadoria de Al Asimah (Capital) | |
| Governadoria de Hawalli | ||
| Governadoria de Al Farwaniya | ||
| Governadoria de Al Ahmadi | ||
| Governadoria de Al Jahra | ||
| Governadoria de Mubarak Al-Kabeer | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de Finanças Islâmicas do Kuwait?
Espera-se que o Mercado de Finanças Islâmicas do Kuwait seja de 198,6 bilhões de USD em 2026 e de 211,5 bilhões de USD em 2027.
Qual é a taxa de crescimento prevista até 2032?
O mercado deve atingir 295,3 bilhões de USD até 2032, crescendo a um CAGR de 6,9% de 2027 a 2032.
Qual setor financeiro lidera as finanças em conformidade com a Sharia no Kuwait?
O Banco Islâmico detém 89,7% de participação em 2026, enquanto o Mercado de Capitais Islâmico deve expandir a um CAGR de 9,6% até 2032.
Por que o sukuk governamental é importante para o Kuwait?
As leis de 2025 e 2026 apoiam a emissão de sukuk soberano, que pode fornecer um benchmark para emissores corporativos e relacionados ao governo.
Qual grupo de clientes está crescendo mais rapidamente?
As MPMEs devem crescer a um CAGR de 8,2% até 2032, apoiadas pela avaliação de crédito digital e estruturas de financiamento de cadeia de suprimentos.
Qual governadoria está crescendo mais rapidamente?
Al Farwaniya deve crescer a um CAGR de 7,9% até 2032, apoiada por sua grande população expatriada e demanda por cobertura de takaful.