
Dimensão e Quota do Mercado de Têxteis para o Lar da Arábia Saudita
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
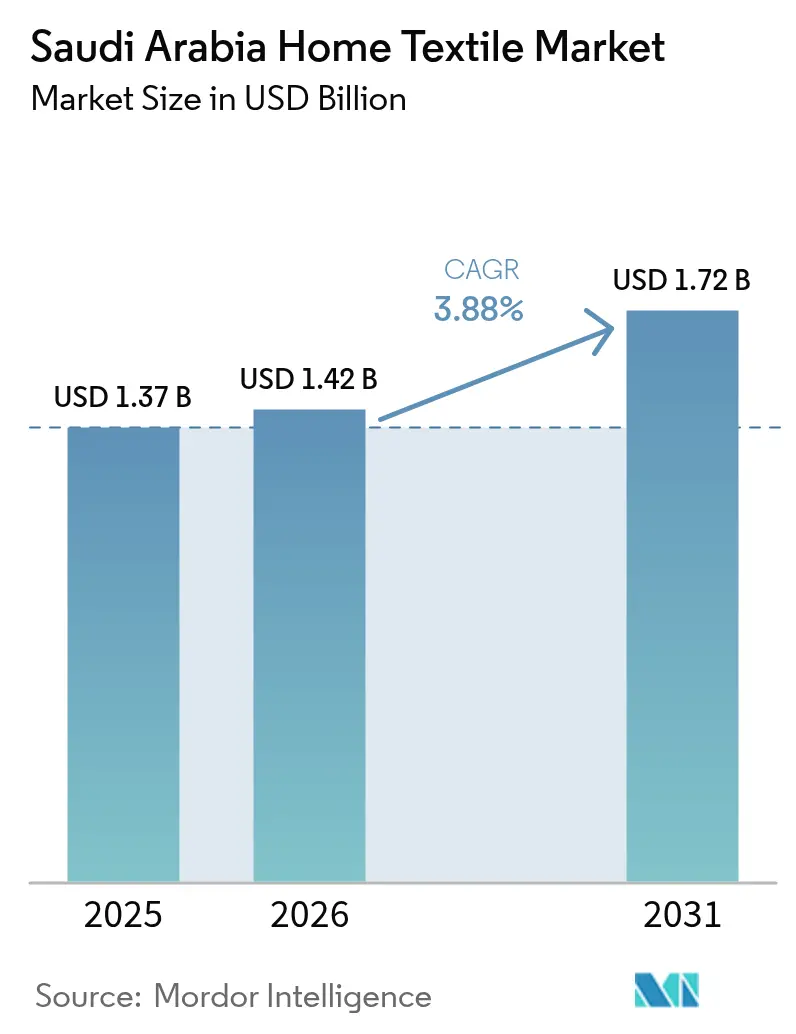
| Tamanho do mercado no ano base (2025) | 1.37 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.42 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.72 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.88 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Têxteis para o Lar da Arábia Saudita pela Mordor Intelligence
A dimensão do mercado de têxteis para o lar da Arábia Saudita em 2026 é estimada em 1,42 mil milhões de USD, crescendo a partir do valor de 2025 de 1,37 mil milhões de USD, com projeções para 2031 a indicar 1,72 mil milhões de USD, crescendo a uma CAGR de 3,88% no período 2026-2031. A robustez do consumo no âmbito da Visão 2030, as conclusões de projetos residenciais em larga escala e os megaprojetos de hotelaria e turismo sustentam o momentum de crescimento. A procura é amplificada pela entrega anual de 115.000 unidades habitacionais pelo Grupo ROSHN, pelos 50 destinos de resort do Projeto do Mar Vermelho e pela modernização do retalho que impulsiona as despesas discricionárias. As estratégias competitivas centram-se em incentivos de localização, retalho digital em primeiro lugar e diferenciação de materiais sustentáveis. Surgem oportunidades a partir de especificações premium de linho em hotéis de luxo, enquanto os riscos decorrem da volatilidade dos preços do algodão e das pressões sobre os custos laborais impulsionadas pela Saudização.
Principais Conclusões do Relatório
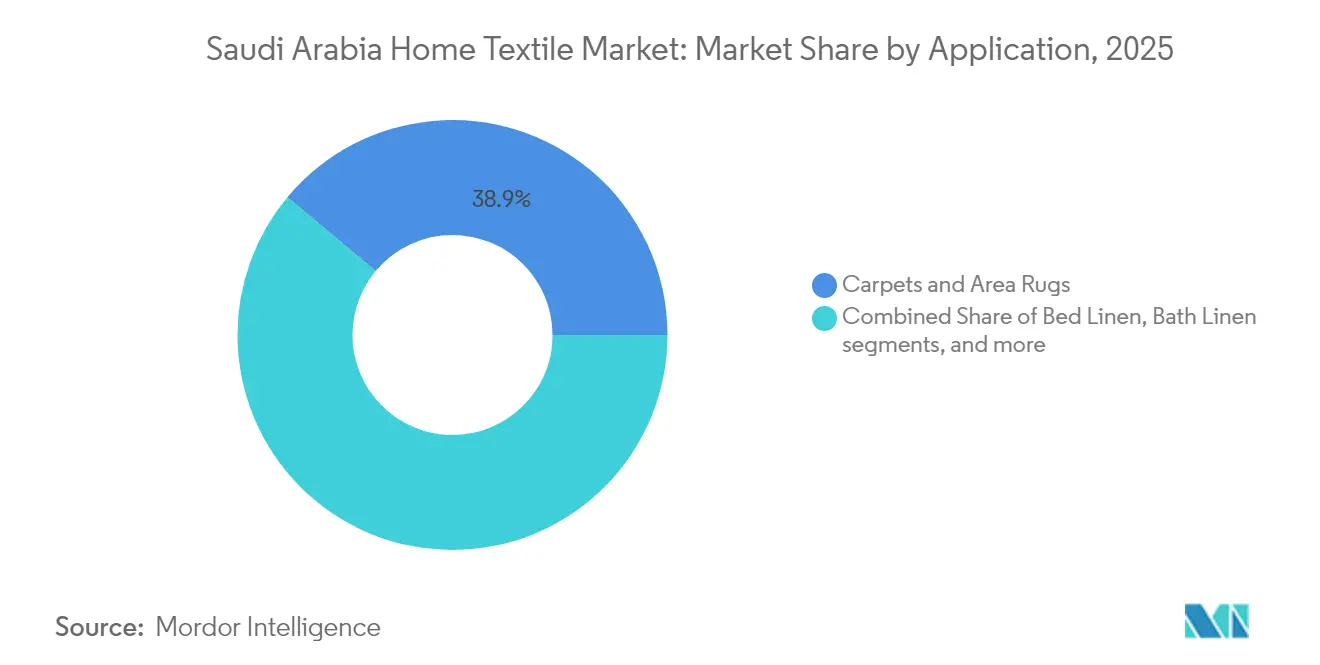
- Por aplicação, os tapetes e carpetes lideraram com uma quota de receitas de 38,94% em 2025; os estofados estão posicionados para a CAGR mais rápida de 6,12% até 2031.
- Por material, as fibras sintéticas representaram 51,05% da dimensão do mercado de têxteis para o lar da Arábia Saudita em 2025, enquanto a lã, o cânhamo e o bambu deverão crescer a uma CAGR de 5,19% até 2031.
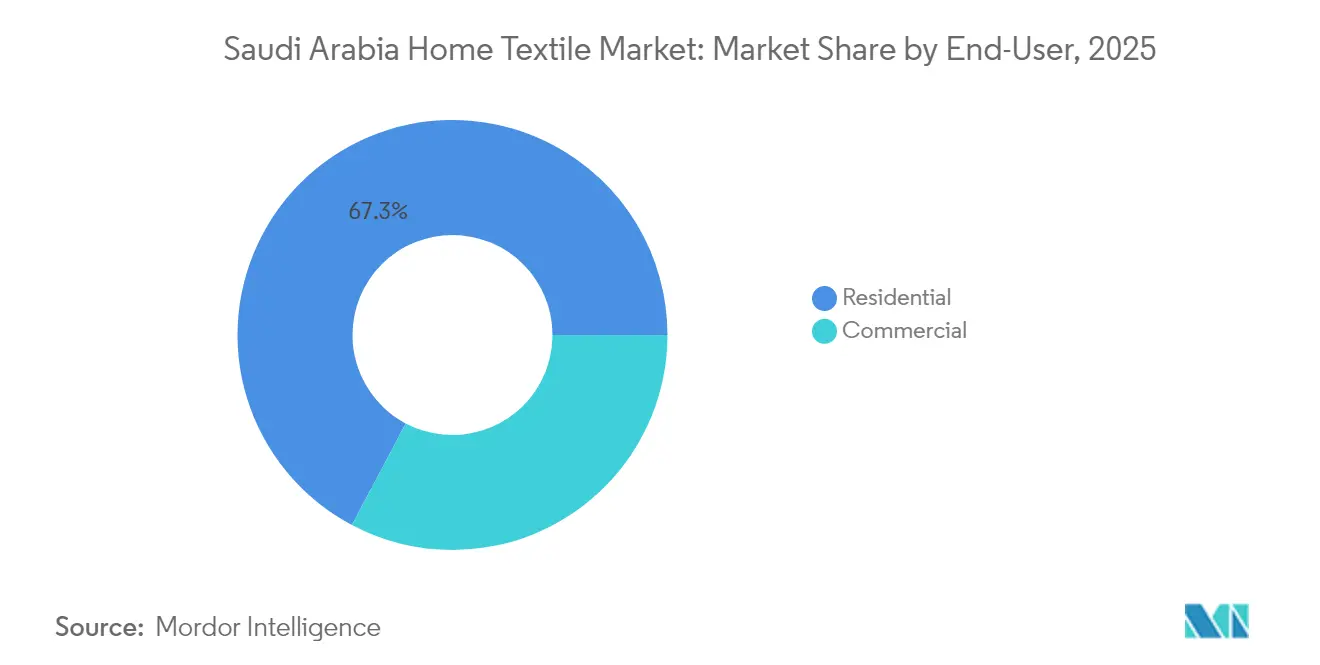
- Por utilizador final, o segmento residencial captou 67,25% da quota do mercado de têxteis para o lar da Arábia Saudita em 2025; o segmento comercial avança a uma CAGR de 5,48% até 2031.
- Por canal de distribuição, os canais de retalho B2C dominam com uma quota de mercado de 75,82% em 2025, e as vendas diretas B2B dos fabricantes demonstram o crescimento mais forte a uma CAGR de 5,39% até 2031.
- Por geografia, a Região Central representou 30,85% das receitas de 2025; a Região Ocidental deverá registar a CAGR mais rápida de 6,74% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Têxteis para o Lar da Arábia Saudita
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aumento das conclusões de projetos imobiliários residenciais e programas governamentais de habitação | +1.2% | Regiões Central e Ocidental, com efeito de propagação para a Oriental | Médio prazo (2-4 anos) |
| Expansão de megaprojetos de hotelaria e turismo impulsionando a procura de linho premium | +0.8% | Regiões Ocidental e Norte, concentradas nos corredores de NEOM e do Mar Vermelho | Longo prazo (≥ 4 anos) |
| Aceleração da adoção do comércio eletrónico e integração do retalho omnicanal | +0.6% | Nacional, com ganhos antecipados em Riade, Jeda e Dammam | Curto prazo (≤ 2 anos) |
| Forte preferência dos consumidores por algodão e fibras naturais em clima árido | +0.4% | Nacional, com preferência mais forte nas regiões Central e Oriental | Médio prazo (2-4 anos) |
| Incentivos de localização e benefícios das Zonas Económicas Especiais que encorajam a fabricação têxtil doméstica | +0.5% | Regiões Oriental e Central, focadas em KAEC e zonas industriais | Longo prazo (≥ 4 anos) |
| Crescimento da procura de têxteis para o lar sustentáveis e certificados OEKO-TEX entre os jovens consumidores | +0.3% | Centros urbanos nas regiões Central e Ocidental | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Conclusões de Projetos Imobiliários Residenciais e Programas Governamentais de Habitação
Iniciativas apoiadas pelo governo, como o pipeline anual de 115.000 unidades do ROSHN, geram ciclos de aquisição previsíveis para tapetes, estofados e conjuntos de roupa de cama PIF.GOV.SA. [1]Zawya, "Aquisição de Algodão BCI pelo Grupo Landmark," zawya.com. As especificações de design padronizadas permitem às fábricas otimizar a produção em série para os requisitos climáticos da Arábia Saudita. Os empreendimentos comunitários integrados combinam habitação, retalho e lazer, expandindo as necessidades têxteis para além do puramente residencial. Os padrões de construção orientados para a qualidade impulsionam a procura de tecidos de alta durabilidade que resistam ao calor intenso e à exposição à areia. Os incentivos de propriedade de habitação do programa Sakani deverão continuar a impulsionar as despesas dos consumidores em renovação de interiores.
Expansão de Megaprojetos de Hotelaria e Turismo Impulsionando a Procura de Linho Premium
Os resorts de luxo de NEOM e o Projeto do Mar Vermelho criam volumes de linho premium sem precedentes, levando os fornecedores a estabelecer linhas de acabamento na Arábia Saudita. Os mandatos de design enfatizam credenciais ambientais, encorajando tecidos de baixo consumo de água e adaptados ao clima. Os operadores hoteleiros procuram padrões personalizados que reflitam o património local, estimulando a procura de tecelagem personalizada. A infraestrutura turística alarga o uso de têxteis a aeroportos, museus e locais de entretenimento. A escala de aquisição proporciona previsibilidade que reduz o risco do investimento de capital na produção localizada.
Aceleração da Adoção do Comércio Eletrónico e Integração do Retalho Omnicanal
As transações online com cartão Mada cresceram 25% em termos homólogos, enquanto 30% dos compradores regionais recorrem à entrega a pedido todas as semanas. A parceria da IKEA com a Tamara elevou a taxa de conversão em 15% e o valor médio de encomenda em 40%. Os canais digitais permitem às marcas contornar os grossistas e capturar margem, com o apoio da Logistiq do Grupo Landmark, que gere 20.000 envios diários. O cumprimento no mesmo dia alarga o alcance às cidades secundárias, aumentando a penetração global do mercado. A integração do comércio social com conteúdo localizado reforça o envolvimento dos compradores em plataformas em língua árabe.
Forte Preferência dos Consumidores por Algodão e Fibras Naturais em Clima Árido
A respirabilidade do algodão é adequada para verões de 45 °C, levando 45% dos consumidores do Médio Oriente a pagar mais por opções ecológicas. As propriedades de absorção de humidade melhoram o conforto interior durante o uso prolongado de ar condicionado. Os sauditas mais jovens associam as fibras naturais ao bem-estar, reforçando as estratégias de posicionamento premium. O acabamento com água suave melhora a sensação ao toque e prolonga a vida útil do produto na lavagem em água dura. Os inibidores de UV específicos para o clima mantêm a solidez da cor dos tecidos apesar da intensa radiação solar.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Volatilidade nos preços globais do algodão e dependência das importações | -0.7% | Nacional, com maior impacto nos fabricantes das regiões Oriental e Central | Curto prazo (≤ 2 anos) |
| Requisitos rigorosos de conformidade SASO e testes laboratoriais que elevam os custos de conformidade | -0.5% | Nacional, afetando todos os importadores e fabricantes | Médio prazo (2-4 anos) |
| Aumento dos custos laborais devido às quotas de Saudização que afetam as margens | -0.4% | Nacional, com impacto concentrado nas instalações de fabricação | Médio prazo (2-4 anos) |
| Regulamentos ambientais impulsionados pela escassez de água sobre instalações de processamento e acabamento | -0.3% | Regiões Oriental e Central, afetando as instalações de processamento têxtil | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços Globais do Algodão e Dependência das Importações
A produção global projetada de 26 milhões de toneladas face a um consumo de 25,7 milhões de toneladas aperta a oferta e eleva o risco de preço para os compradores sauditas. As importações enfrentam oscilações cambiais e de frete que comprimem as margens nas linhas de tapetes mais sensíveis ao preço. Os fabricantes diversificam para misturas e fibras celulósicas artificiais para mitigar a exposição. A cobertura através de mercados de futuros permanece limitada devido à baixa liquidez regional. A transferência de custos é limitada pelos preços promocionais nos hipermercados, comprimindo os lucros dos retalhistas.
Requisitos Rigorosos de Conformidade SASO e Testes Laboratoriais que Elevam os Custos de Conformidade
Os custos de certificação SABER ascendem a 402,50 SAR (108 USD) por envio e devem ser renovados anualmente [2]Fundo de Investimento Público, "Metas Anuais de Entrega Residencial do ROSHN," pif.gov.sa. As PME alocam quotas de receitas mais elevadas para testes do que os seus pares globais, dificultando os ciclos de renovação de produtos. Os estrangulamentos laboratoriais durante o Ramadão e os picos de regresso às aulas prolongam os prazos de entrega. O incumprimento acarreta encargos de sobreestadia portuária e potenciais penalidades de reexportação, aumentando os custos de entrega. O alinhamento com o regulamento REACH da UE facilita as exportações para mercados duplos, mas acrescenta encargos de reporte químico.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação: A Dominância dos Tapetes Impulsiona o Crescimento em Volume
Os tapetes e carpetes geraram 38,94% das receitas de 2025, refletindo as preferências culturais por coberturas de chão e estilos de vida interiores com ar condicionado. Os estofados deverão crescer a uma taxa composta de 6,12% até 2031, à medida que os consumidores sauditas transitam para sofás e poltronas em espaços de planta aberta. Os corredores de hotéis comerciais requerem tapetes tufados de alto tráfego com tratamentos resistentes à sujidade, criando oportunidades de volume. As vendas de roupa de cama acompanham a projeção da dimensão do mercado de têxteis para o lar da Arábia Saudita, suportadas pela entrega de habitação a preços acessíveis. A procura de roupa de cozinha estabiliza à medida que a expansão de restaurantes se modera após a recuperação da pandemia. O mercado de têxteis para o lar da Arábia Saudita mantém-se orientado para o volume nas categorias de tapetes básicos, mas orientado para o valor nos artigos de estofados premium.
A migração dos consumidores de assentos de chão em majlis para sofás seccionais eleva as despesas de têxteis por habitação. Os resorts de NEOM especificam tapetes Wilton ricos em lã com suportes de grau marítimo para combater a humidade costeira. As encomendas a granel suavizam a utilização das fábricas nos clusters regionais de teares mecânicos. As promoções de comércio eletrónico alavancam planeadores de chão em realidade aumentada, aumentando a conversão online nas categorias de tapetes. Os tecelões locais exploram fios de poliéster reciclado para garantir vitórias em concursos públicos de aquisição ecológica.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Material: As Fibras Sintéticas Lideram Apesar do Crescimento Natural
As fibras sintéticas detinham uma quota de 51,05% em 2025, impulsionadas pelo preço e pela resistência a manchas exigida pelas famílias. As alternativas naturais como a lã, o cânhamo e o bambu deverão atingir uma CAGR de 5,19%, superando o mercado total mas a partir de uma base inferior. O algodão permanece o padrão de referência de conforto climático e sustenta a dimensão do mercado de têxteis para o lar da Arábia Saudita nos segmentos de cama e banho. A microfibra de poliéster domina as vendas de edredões económicos nos retalhistas de valor; as misturas de viscose e linho ganham tração nos conceitos aspiracionais de loft.
A adoção de Algodão Melhor pelo Grupo Landmark ancora a sustentabilidade da cadeia de abastecimento, permitindo comunicações de rótulo verde. Os produtores de fibra de filamento artificial em Jubail avaliam a fiação a jusante para localizar a matéria-prima. O poder de termorregulação do linho apela aos compradores de cobertura no Distrito Financeiro Rei Abdullah de Riade, suportando preços premium. A conformidade SASO assegura a utilização de corantes azo sem toxinas em ambos os fluxos naturais e sintéticos, mantendo a confiança do consumidor.
Por Utilizador Final: O Segmento Comercial Acelera o Crescimento
O segmento residencial manteve uma quota de 67,25% em 2025, impulsionado pelos incentivos de propriedade de habitação ao abrigo do programa Sakani. A procura comercial deverá crescer a uma CAGR de 5,48% até 2031, beneficiando dos pipelines hoteleiros e das torres de escritórios de Grau A em Riade, Jeda e NEOM. A infraestrutura de saúde acrescenta requisitos de cortinas antimicrobianas e roupa de cama, alargando o âmbito do produto.
As comunidades de planeamento principal do ROSHN incluem centros comerciais de bairro que especificam cortinados ignífugos, expandindo a quota do mercado de têxteis para o lar da Arábia Saudita para fornecedores de grau contratual. A reconfiguração dos espaços de trabalho empresariais no período pós-pandemia prioriza painéis acústicos macios e tapetes modulares, aprofundando o valor por metro quadrado. As subvenções governamentais em ativos turísticos ao abrigo do Fundo de Desenvolvimento do Turismo aceleram os ciclos de renovação de linho nos resorts de praia.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Canal de Distribuição: A Transformação Digital Remodela o Retalho
O retalho B2C — incluindo hipermercados, lojas especializadas e comércio eletrónico puro — captou 75,82% das receitas em 2025. As vendas diretas B2B das fábricas para cadeias hoteleiras deverão crescer 5,39% ao ano à medida que os fornecedores procuram margens mais elevadas. Os modelos de compra online e levantamento em loja florescem no centro comercial Jawharat Al-Riyadh da Arabian Centres, avaliado em 1,8 mil milhões de SAR, ligando as encomendas online à recolha na loja.
A integração de Compra Agora, Pague Depois da IKEA elevou a conversão, sinalizando a disponibilidade do mercado de têxteis para o lar da Arábia Saudita para pagamentos alternativos. Os vendedores no mercado alavancam os centros Fulfilled-by-Noon para alcançar cidades de Nível 2 na Região Sul. As boutiques especializadas selecionam almofadas com padrões do património para os visitantes do Hajj em Meca, preservando os motivos culturais. Os portais B2B integram carregamentos de documentos eletrónicos SASO para acelerar o desalfandegamento, encurtando os prazos de entrega para as equipas de pré-abertura de hotéis.
Análise Geográfica
A Região Central gerou 30,85% das receitas de 2025, ancorada pelas despesas governamentais de Riade e pelo programa de relocalização de sedes. O distrito misto de luxo do Portão de Diriyah impulsiona a procura de linho para hotéis boutique e apartamentos com serviços. As fases da comunidade SEDRA do ROSHN aumentam os volumes de tapetes à medida que cada tranche é entregue. A modernização do retalho, apoiada pela expansão da Frente de Riade, posiciona a cidade como um centro de distribuição para o mercado mais amplo de têxteis para o lar da Arábia Saudita.
A Região Ocidental deverá registar uma CAGR de 6,74% até 2031, sustentada pelas inaugurações de resorts costeiros do Mar Vermelho e pela logística de importação habilitada pelo porto de Jeda. O eco-lodge Desert Rock de NEOM requer algodão orgânico de alta especificação, catalisando fornecedores de nicho. O tráfego de peregrinos religiosos em Meca exige roupa de cama e de banho de rotatividade rápida em hotéis económicos, elevando os volumes unitários. A requalificação do centro de Jeda inclui promenades comerciais que favorecem montras de têxteis orientadas para o estilo de vida.
As regiões Oriental, Norte e Sul contribuem coletivamente com a quota restante, mas detêm valor estratégico. A base petroquímica de Jubail suporta a matéria-prima de poliéster, promovendo a produção de fibras localizada. O quadro da Zona Económica Especial da Cidade Económica Rei Abdullah atrai investidores em tecelagem e acabamento com incentivos de reexportação isentos de direitos. A Região Norte beneficia do efeito de propagação de NEOM, exigindo roupa de cama para os campos de trabalhadores de 100.000 operários durante o pico da construção. A Região Sul alavanca o comércio transfronteiriço com o Iémen, sustentando as vendas de tecidos tradicionais com padrões.
Panorama regulatório
A regulamentação SASO de têxteis da Arábia Saudita, implementada por meio da plataforma SABER, rege a avaliação de conformidade antes da entrada no mercado e exige rotulagem obrigatória para produtos têxteis como roupas de cama, cortinas, estofados e carpetes. Em março de 2026, a SASO sinalizou uma proposta de emenda em direção a uma avaliação de risco mais forte e requisitos de arquivo técnico mais rigorosos.
Análise da cadeia de valor
O fornecimento de matérias-primas continua a depender fortemente de algodão importado e fibras sintéticas, enquanto os insumos regionais recorrem à base petroquímica na Província Oriental. A cadeia de valor inclui fiação, tecelagem ou malharia, tingimento e acabamento, e fabricação de artigos confeccionados para roupas de cama e banho, cortinas, tecidos para estofados e carpetes. A Visão 2030 e o National Industrial Development and Logistics Program (NIDLP) apoiam a capacidade downstream de fiação e acabamento, incentivando os fornecedores a aumentar o conteúdo local para se qualificarem para aquisições governamentais e de gigaprojetos.
Panorama Competitivo
O mercado de têxteis para o lar da Arábia Saudita é moderadamente fragmentado. O Home Centre do Grupo Landmark opera 61 lojas nacionais e planeia 40 estabelecimentos adicionais até 2028, suportado por um plano de investimento de 1 mil milhão de USD. O Grupo Alsulaiman pretende triplicar as localizações IKEA para 30 e expandir as lojas de conveniência Circle K para 300, aprofundando o alcance omnicanal.
As estratégias de localização ganham tração à medida que a Arabian Home Textiles, sediada em Al-Ahsa, instala uma linha de tinturaria de 2 milhões de metros financiada pelo Fundo Nacional de Desenvolvimento. Os participantes internacionais estabelecem parcerias com distribuidores locais para navegar a conformidade SASO; a Zara Home aproveita a infraestrutura de retalho da Fawaz Alhokair para lançamentos rápidos. A adoção de tecnologia centra-se no rastreamento de inventário por RFID e no planeamento de procura baseado em IA, melhorando a disponibilidade nas prateleiras em 8% para as principais cadeias.
A sustentabilidade está a emergir como um diferenciador chave. A IKEA visa o aprovisionamento de 100% de energia renovável para as suas operações sauditas até 2027, enquanto o Home Centre introduz uma linha de sofás em poliéster reciclado fabricada a partir de 400 milhões de garrafas PET. A intensidade competitiva é ainda mais elevada pelos fornecedores de Compra Agora, Pague Depois que financiam as compras dos consumidores, expandindo efetivamente a procura endereçável sem diluição das margens dos retalhistas.
Líderes da Indústria de Têxteis para o Lar da Arábia Saudita
Al Abdullatif Industrial Investment Co.
IKEA – Ghassan Ahmed Al Sulaiman Furniture Co.
Home Centre (Landmark Group)
Al Sorayai Group
Al Mutlaq Furniture (Homeworks, franquia Ethan Allen)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
As aquisições no setor de hospitalidade e megaempreendimentos continuam sendo um espaço em branco fundamental para têxteis domésticos de especificação mais elevada, particularmente roupas de cama e banho premium e tecidos de estofados de alto desempenho usados em resorts e hotéis conectados ao NEOM e ao corredor do Mar Vermelho. Os programas de conteúdo local criam oportunidades para fornecedores capazes de fabricar, finalizar ou montar no país e cumprir os cronogramas dos incorporadores, onde os projetos compram em escala e priorizam ciclos de reabastecimento mais curtos. A modernização do varejo também expande os canais endereçáveis para têxteis domésticos de marca por meio de novos destinos de estilo de vida e formatos omnichannel. Plataformas de habilitação de pagamentos e cumprimento de pedidos usadas por grandes varejistas de artigos domésticos apoiam uma atualização mais rápida do sortimento e um alcance mais amplo em cidades secundárias, o que beneficia os fornecedores capazes de lidar com giro rápido de SKUs, prontidão para rotulagem em árabe e qualidade consistente tanto na distribuição online quanto na física.
Desenvolvimentos recentes do setor
- Abril de 2026: a IKEA Alsulaiman lançou a campanha em loja Step Buy Step em locais que incluem Jeddah, Madina, Riyadh e Dhahran, vinculando as recompensas do IKEA Family à atividade rastreada dentro da loja. A iniciativa reforçou a execução do varejo voltada para geração de tráfego e visa aumentar a conversão de cesta para categorias de mobiliário doméstico e têxteis domésticos adjacentes por meio de jornadas em loja mais engajadas.
- Março de 2026: a Home Centre (Landmark Group) abriu uma nova loja no Al Rashid Mall na Arábia Saudita, ampliando sua presença física para categorias de artigos para o lar. O espaço adicional melhora a visibilidade do sortimento de artigos de cama, mesa e banho e têxteis e apoia a expansão omnichannel da empresa em um mercado onde o varejo organizado representa a maioria das vendas.
- Novembro de 2024: o Landmark Group anunciou um plano de investimento de USD 1 bilhão ao longo de três anos para abrir 400 novas lojas em suas regiões de operação, incluindo a Arábia Saudita. A implantação de capital anunciada apoia a expansão da distribuição e adiciona pressão competitiva sobre o espaço nas prateleiras e a atenção do consumidor em têxteis domésticos e mobiliário relacionado.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado abrange produtos têxteis domésticos vendidos para uso em mobiliário residencial na Arábia Saudita, medidos em termos de valor entre produtos fabricados localmente e importados vendidos por meio de canais de varejo e diretos.
Exclusões de escopo: têxteis de vestuário, têxteis industriais e acessórios de moda são excluídos quando não são adquiridos para uso em mobiliário doméstico.
Visão geral da segmentação
- Por Aplicação
- Roupa de Cama
- Roupa de Banho
- Roupa de Cozinha
- Estofados
- Tapetes e Carpetes
- Por Material
- Algodão
- Linho
- Fibras Sintéticas
- Outros Materiais (Lã, Cânhamo, Seda, Juta, Bambu)
- Por Utilizador Final
- Residencial
- Comercial
- Por Canal de Distribuição
- B2C/Canais de Retalho
- Grandes Distribuidores (Hipermercados/Supermercados)
- Centros de Habitação
- Lojas Especializadas
- Lojas Locais de Pequena Dimensão
- Online
- Outros Canais de Distribuição
- B2B/Direto dos Fabricantes
- B2C/Canais de Retalho
- Por Região
- Região Central (Riade e Arredores)
- Região Ocidental (Corredor Meca e Jeda)
- Região Oriental (Dammam e Khobar)
- Região Norte
- Região Sul
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com sinais públicos de demanda e comércio que podem ser verificados ano a ano, e esses sinais foram então mapeados de acordo com a forma como os produtos têxteis domésticos são vendidos e precificados na Arábia Saudita. Referenciamos fontes como a General Authority for Statistics (indicadores de gastos e preços domiciliares), comunicados do Saudi Central Bank (contexto macro e de consumo), séries de comércio no estilo UN Comtrade (valores de importação e composição de fornecedores) e publicações relacionadas à Saudi Customs para controles de importação e tratamento de categorias.
Para fundamentar a lógica de oferta e precificação, também revisamos fontes como relatórios anuais de empresas e apresentações a investidores de varejistas e distribuidores relevantes, publicações de associações e eventos ligados ao ecossistema têxtil e de varejo, e cobertura de imprensa confiável sobre expansões de lojas e adoção de comércio eletrônico. Assinaturas pagas selecionadas foram usadas apenas para acelerar a triagem de dados financeiros de empresas, buscas de patentes para materiais têxteis e verificações de importação e exportação em nível de embarque, quando os dados públicos não são suficientemente granulares. As fontes documentais listadas aqui são ilustrativas, e muitos outros documentos e bancos de dados públicos também foram usados para verificações cruzadas e esclarecimentos.
Entrevistas primárias e pesquisas
O trabalho de campo se concentrou em validar o que é realmente comprado e a que pontos de preço típicos, já que os limites das categorias podem parecer diferentes entre varejistas e fornecimento direto. Conversamos com uma combinação de fabricantes, importadores, varejistas, distribuidores e compradores comerciais (como equipes de compras de hospitalidade) em grandes centros de demanda, e depois usamos os dados coletados para confirmar as divisões de categorias, a movimentação do preço médio de venda e as premissas de composição de canais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | Executivos C-level: 19% |
| Nível médio: 53% | Líderes funcionais/de unidade: 22% |
| Empresas menores: 19% | Gerentes: 59% |
Dimensionamento e previsão de mercado
O modelo central de dimensionamento foi construído usando uma abordagem top-down e bottom-up, na qual a capacidade de gastos das famílias, as entregas de moradias, as adições de quartos de hospitalidade e os fluxos comerciais observados foram usados para reconstruir o conjunto de demanda em termos de valor para têxteis domésticos. Esses totais foram então corroborados por meio de verificações bottom-up seletivas, usando pontos de preço amostrados por categoria, margens em nível de canal e divisões de receita de fornecedores e varejistas para manter o número final dentro de faixas operacionais realistas.
As principais entradas usadas no modelo incluíram: preços médios de venda em nível de categoria (roupas de cama, roupas de banho, roupas de cozinha, estofados e carpetes e tapetes), a combinação entre origem importada e local, a penetração online no varejo B2C, a parcela da demanda comercial ligada a projetos de hospitalidade, e a pressão de custos ligada à inflação e ao algodão que influencia os preços. Onde faltavam relatos diretos, as lacunas foram tratadas usando indicadores proxy de grupos de produtos comparáveis, depois retestados com feedback de entrevistas até que os volumes e valores implícitos se alinhassem com o comportamento do mercado.
Para a previsão, usamos análise de cenários apoiada por ajuste de tendência simples sobre os fatores de demanda, e depois ajustamos as perspectivas usando visões primárias sobre a progressão de preços e mudanças de canal. O crescimento não foi projetado como uma linha reta, já que a intensidade promocional, a premiumização na hospitalidade e as movimentações de custo de importação podem alterar a taxa de execução em anos específicos.
Validação de dados e ciclo de atualização
Os resultados foram verificados por meio de múltiplas etapas, começando com verificações de sanidade em relação a sinais independentes, como movimentação do valor de importação, tendências de inflação e indicadores de expansão de varejistas. Se um resultado de categoria ou canal se movesse fora de uma faixa razoável, revisitávamos as premissas, reverificávamos as fontes documentais e recontatávamos especialistas relevantes para entender o que havia mudado.
Antes da aprovação final, o modelo e a narrativa passam por revisão de analistas para consistência interna entre categorias, canais e usuários finais, seguida de verificações de variância em relação à edição anterior. O relatório é atualizado anualmente, com atualizações intermediárias quando um evento material é observado, e uma passagem final antes da entrega é concluída para que os clientes recebam a visão mais recente disponível no momento da compra.
Estimativa de Mercado de Têxteis Domésticos da Arábia Saudita da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os valores de mercado publicados para têxteis domésticos da Arábia Saudita podem diferir, mesmo quando o nome do tema parece semelhante, porque cada editora traça o limite de forma levemente diferente e depois aplica suas próprias convenções de precificação e moeda. Diferenças no que é contabilizado como têxtil doméstico, em como as vendas de varejo versus diretas são tratadas e em como o ano-base é definido geralmente explicam a maior parte da dispersão.
Em nossas verificações, os principais fatores foram o momento de atualização e o momento da conversão de moeda (especialmente quando os níveis de preço se moveram), seguidos por como os preços médios de venda foram progredidos para roupas de cama, banho e carpetes, e se as compras comerciais para hospitalidade foram totalmente contabilizadas ou tratadas como um acréscimo menor. Quando o modelo é revalidado com sinais de comércio e feedback de compradores e depois refechado usando uma janela de taxa de câmbio consistente, isso pode alterar o valor do ano corrente, o que também explica por que uma visão atualizada mais recentemente pode parecer diferente, um padrão refletido na forma como a Mordor Intelligence alinha a lógica de precificação e as verificações de validação ao ano-base declarado.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,37 bilhão de USD (2025) | |
| Publicação Setorial A | 1,55 bilhão de USD (2025) | Usa uma cesta mais ampla que mistura alguns produtos de decoração doméstica com têxteis domésticos, e aplica uma suposição de aumento mais rápido do preço médio de venda para roupas de cama premium, sem verificações consistentes em relação à movimentação do valor de importação. |
| Consultoria Regional B | 1,21 bilhão de USD (2025) | Apoia-se em uma cobertura de canais conservadora, subcontando varejistas e lojas locais menores, e converte a partir da moeda local usando uma janela temporal diferente que reduz o valor declarado em USD. |
Entre os três valores, a diferença é explicada principalmente pelo que é incluído na cesta de têxteis domésticos e por como os preços e a conversão de moeda são tratados no ano-base. Um modelo que vincula a precificação por categoria a faixas de varejo observadas e verifica cruzadamente os totais com sinais de comércio e de compradores tende a chegar a uma faixa intermediária mais fácil de reproduzir e explicar.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de têxteis para o lar da Arábia Saudita?
É de 1,42 mil milhões de USD em 2026.
Qual é o ritmo de crescimento da procura de tapetes e carpetes?
Os tapetes já lideram com uma quota de 38,94% e continuam a registar ganhos de volume constantes com as entregas habitacionais.
Qual é a região que está a expandir mais rapidamente?
A Região Ocidental deverá crescer a uma CAGR de 6,74% até 2031 graças aos megaprojetos de turismo.
Como irão as políticas de localização afetar o aprovisionamento?
Os incentivos das Zonas Económicas Especiais e as quotas de conteúdo local encorajam as fábricas a estabelecer linhas de produção nacionais para maior preferência em concursos.
Qual é o principal obstáculo de conformidade para os importadores?
Todos os artigos têxteis devem obter certificação SABER anual ao abrigo do Regulamento Técnico da SASO, acrescentando taxas de teste e prazo de entrega.
Os consumidores estão dispostos a pagar prémios por tecidos sustentáveis?
Sim; 45% dos compradores do Médio Oriente pagariam mais por produtos ecológicos, impulsionando a adoção de linhas certificadas OEKO-TEX.
Página atualizada pela última vez em:



