
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
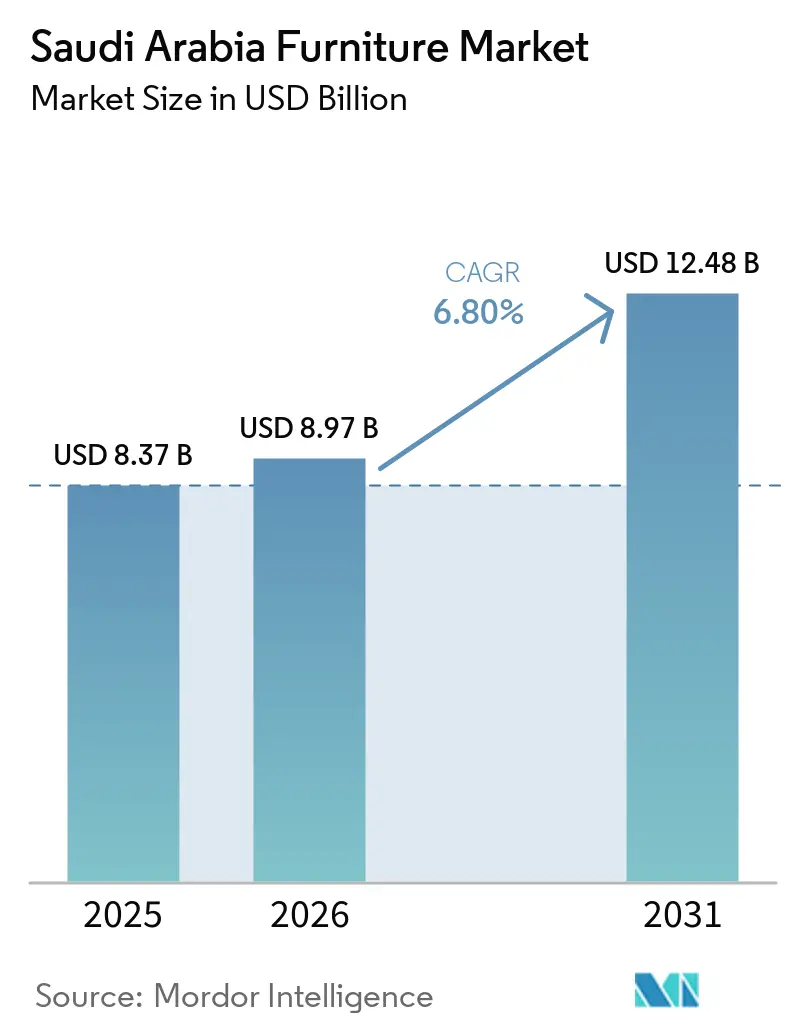
| Tamanho do mercado no ano base (2025) | 8.37 Bilhões de dólares |
| Tamanho do Mercado (2026) | 8.97 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.48 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.80 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Móveis da Arábia Saudita por Mordor Intelligence
O mercado de móveis da Arábia Saudita foi avaliado em 8,37 bilhões de USD em 2025 e estima-se que cresça para 8,97 bilhões de USD em 2026 e 12,48 bilhões de USD até 2031, a um CAGR de 6,8% durante o período de previsão (2026-2031). A demanda por móveis na Arábia Saudita é impulsionada por uma ampla base residencial que gera demanda recorrente de primeira compra e reposição, juntamente com um pipeline de gigaprojetos apoiados pelo Fundo de Investimento Público (FIP) que cria demanda por móveis, acessórios e equipamentos (FF&E) de especificação técnica à medida que os imóveis são inaugurados. A Publicação de Estatísticas Habitacionais de 2025 do GASTAT destaca um estoque habitacional maduro, mas em expansão, com 4,5 milhões de residências ocupadas por sauditas e mais de 118.000 novas unidades habitacionais líquidas adicionadas em 2025[1]. Os gigaprojetos apoiados pelo FIP, incluindo Diriyah, Mar Vermelho, NEOM, Qiddiya e AMAALA, estão gerando demanda por FF&E vinculada à conclusão dos projetos, com os projetos Waldorf Astoria e Four Seasons de Diriyah respondendo por um valor combinado de FF&E de 1,55 bilhões de USD em 2026. Os principais varejistas estão expandindo suas capacidades de distribuição: a IKEA Alsulaiman tem como meta 30 pontos de atendimento ao cliente em todo o país até 2028[2]; Home Centre e Pan Home estão se expandindo para cidades secundárias; a Ashley HomeStore inaugurou sua oitava loja na Arábia Saudita em janeiro de 2026; a Almutlaq combina operações de varejo com fabricação em sua planta em Dammam; e a ABYAT está desenvolvendo um hub logístico de 110.000 metros quadrados no Porto Rei Abdulaziz com um investimento de SAR 100 milhões (26,65 milhões de USD).
Principais Conclusões do Relatório
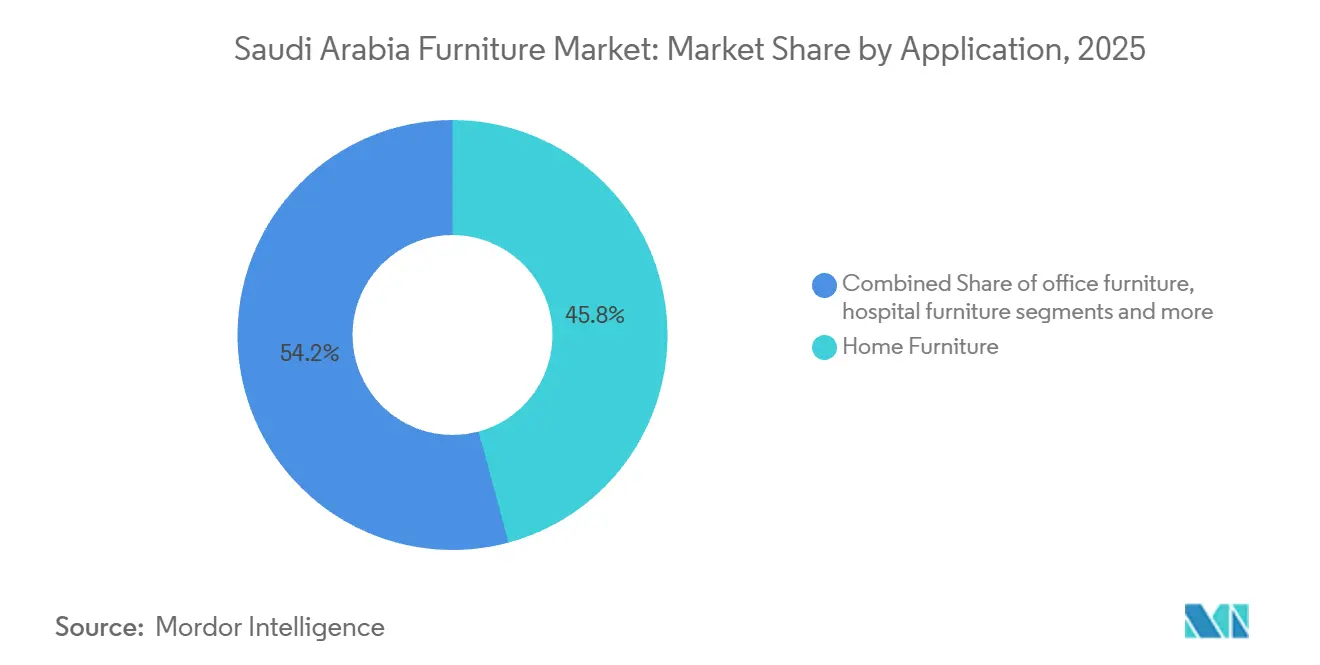
- Por aplicação, os móveis residenciais detinham 45,8% da participação do mercado de móveis da Arábia Saudita em 2025, enquanto os móveis para hotelaria têm previsão de expansão a um CAGR de 9,6% até 2031.
- Por material, a madeira detinha 53,9% da participação do mercado de móveis da Arábia Saudita em 2025, enquanto os móveis de plástico e polímero têm previsão de expansão a um CAGR de 9,0% até 2031.
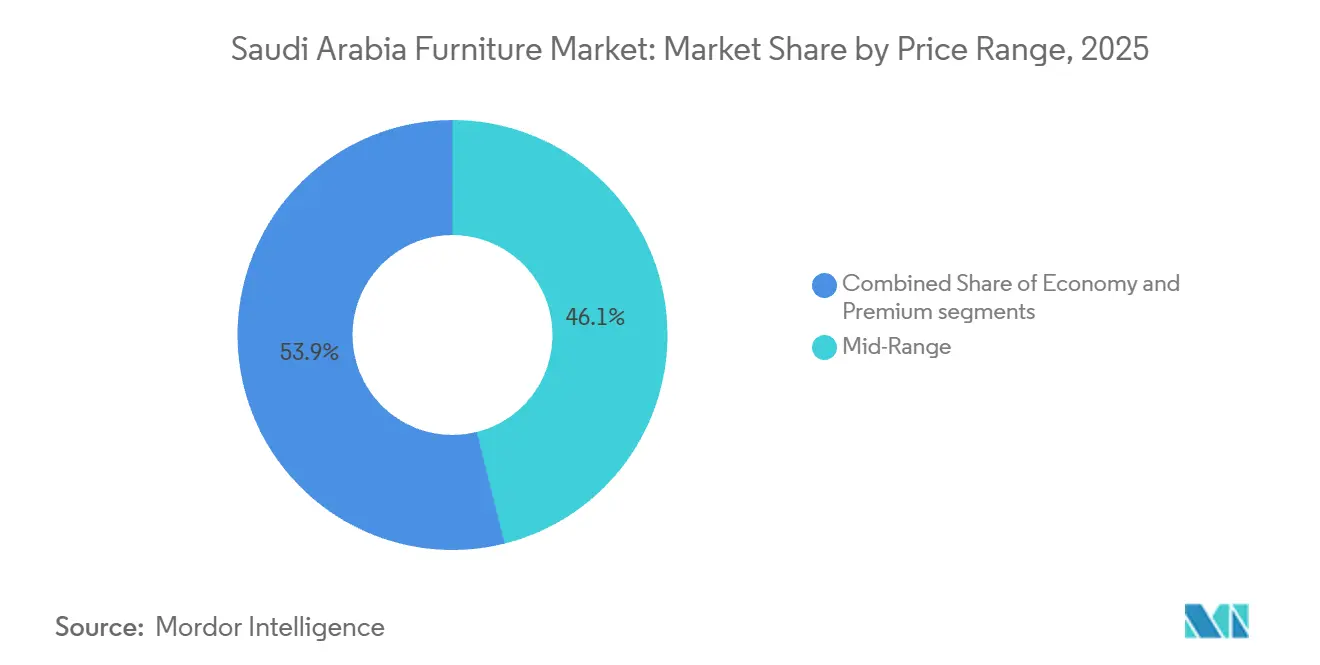
- Por faixa de preço, os móveis intermediários detinham 46,1% da participação de receita em 2025, enquanto os móveis premium têm previsão de expansão a um CAGR de 8,3% até 2031.
- Por canal de distribuição, o B2C e o varejo detinham 62,9% da participação de receita em 2025, enquanto as vendas B2B e de projetos têm previsão de expansão a um CAGR de 7,8% até 2031.
- Por geografia, a Região Central detinha 37,5% da participação de receita em 2025, enquanto a Região Norte tem previsão de expansão a um CAGR de 9,2% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| A Expansão Residencial da Visão 2030 Está Acelerando a Demanda por Móveis Residenciais | +2.0% | Em todo o Reino, com concentração em Riade, Jeddah, Medina e comunidades ROSHN | Médio prazo (2 a 4 anos) |
| Gigaprojetos de Hotelaria Impulsionando os Segmentos de Contrato e Luxo | +1.5% | Litoral ocidental, incluindo NEOM, Mar Vermelho, Diriyah e Qiddiya, com reflexos nos hotéis de luxo de Riade | Médio prazo (2 a 4 anos) |
| Rápida Adoção do Comércio Eletrônico e do BNPL Impulsionando as Vendas Online de Móveis | +0.9% | Nacional, com maior intensidade em Riade, Jeddah e na Área Metropolitana de Dammam | Curto prazo (≤ 2 anos) |
| Licitações Públicas Vinculadas a ESG Favorecendo Móveis de Madeira Certificada | +0.5% | Zonas de projeto NEOM, locais da Red Sea Global e edifícios governamentais com certificação Mostadam | Médio prazo (2 a 4 anos) |
| Saudização Estimulando a Modernização de Móveis Ergonômicos para Escritório | +0.6% | Riade, incluindo KAFD, Al-Malqa e Al-Olaya, com reflexos secundários nos centros comerciais de Jeddah | Curto prazo (≤ 2 anos) |
| Localização de Painéis de Madeira Diante do Risco de Transporte pelo Mar Vermelho | +0.4% | Cidades industriais em Riade, Jeddah e Dammam, com benefícios para a cadeia de suprimentos nacional | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
A Expansão Residencial da Visão 2030 Está Acelerando a Demanda por Móveis Residenciais
O Programa Habitacional da Arábia Saudita avançou de forma constante em direção à sua meta de 70% de taxa de propriedade residencial, adicionando a cada ano um número crescente de novas residências próprias ao mercado. Cada novo domicílio representa um potencial comprador de móveis, tornando os dados anuais de propriedade residencial e entrega de habitações um indicador antecedente fundamental da demanda por móveis. Em 2025, a taxa de propriedade residencial atingiu 66,24%, ante 63,74% em 2023 e 65,40% em 2024[3]. Em 2024, o programa Sakani atendeu 117.000 famílias, incluindo 93.000 famílias que se mudaram para residências concluídas. De acordo com o GASTAT, a Arábia Saudita adicionou mais de 118.000 novas residências líquidas ocupadas por sauditas em 2025. A taxa de propriedade residencial aumentou aproximadamente 2,5 pontos percentuais entre 2023 e 2025. Nesse ritmo anual, atingir os aproximadamente 3,76 pontos percentuais restantes necessários para alcançar a meta de 70% sustentaria cerca de três anos adicionais de demanda contínua por móveis de primeira ocupação. Os novos proprietários geralmente não mobiliam suas residências imediatamente após a entrega. Em uma villa típica em Riade, as compras de móveis geralmente ocorrem 12 a 18 meses depois, após a contratação de acabamentos e a formação de poupança familiar.
Gigaprojetos de Hotelaria Impulsionando os Segmentos de Contrato e Luxo
Diriyah, Mar Vermelho e Qiddiya continuam a adicionar chaves de hotéis operacionais anualmente, com cada propriedade exigindo móveis, acessórios e equipamentos (FF&E) especificados pelo operador antes do início das aquisições. As inaugurações anuais de chaves de hotéis e os contratos de operadores confirmados, em vez do capital expenditure (CapEx) anunciado, convertem os pipelines de gigaprojetos em demanda tangível por móveis. O Portão de Diriyah e o Wadi Safar planejam incluir aproximadamente 18.000 residências, 450 estabelecimentos de varejo e alimentação e bebidas (A&B) e quase 40 hotéis. Como o Bab Samhan já está em operação, a carteira de pedidos inclui tanto demanda de FF&E de primeira ocupação quanto de reposição. O bloco Waldorf Astoria de Hassan Allam–UCC, no valor de 727 milhões de USD, e o projeto Four Seasons da Midad, no valor de 827 milhões de USD, continuam a representar sinais claros de demanda[4]. A Fase 1 do projeto Mar Vermelho inaugurou o The St. Regis Red Sea Resort e o Nujuma, a Ritz-Carlton Reserve, em 2024. Os hotéis nas ilhas restantes estão licitando contratos de FF&E em fases. As especificações para empreendimentos costeiros regenerativos, incluindo requisitos relacionados à exposição ao sal, resistência à umidade e durabilidade ao ar livre, não se transferem diretamente dos manuais de design de luxo patrimonial de Diriyah. As especificações de FF&E dos operadores exigem conformidade com classificações de resistência ao fogo, classificações de umidade e requisitos de cadeia de custódia do Forest Stewardship Council (FSC) e do Programme for the Endorsement of Forest Certification (PEFC) antes do início das negociações de preço.
Rápida Adoção do Comércio Eletrônico, do BNPL e Demanda no Ambiente de Trabalho
Os móveis são uma categoria estruturalmente difícil para o comércio eletrônico devido aos custos logísticos, às taxas de devolução e às necessidades de montagem. Ainda assim, a adoção está se acelerando na Arábia Saudita, com as principais plataformas reportando móveis entre suas categorias de maior tráfego e o checkout via BNPL convertendo compras de alto valor em transações parceladas. A capacidade licenciada de BNPL e a entrega confiável na última milha, e não o volume de tráfego, são o que convertem essa demanda em receita realizada. Produtos volumosos, altos custos de devolução e requisitos de montagem historicamente limitaram o comércio eletrônico de móveis. Isso está mudando: os rankings de tráfego de sites de 2026 colocam o ikea.com em primeiro lugar, o homecentre.com em segundo e o panhomestores.com em terceiro entre os varejistas de móveis na Arábia Saudita. A IKEA Saudi Arabia oferece entrega no mesmo dia a partir de SAR 39 (10,4 USD) e suporta o checkout por meio de quatro provedores licenciados de Compre Agora, Pague Depois (BNPL): Amwal, Tamara, Tabby e Baseeta. O pagamento integral antecipado não é mais o método de compra padrão, permitindo que conjuntos completos de móveis para um cômodo sejam adquiridos sem a necessidade de cartão de crédito. As novas licenças emitidas pelo Banco Central Saudita (SAMA) permitem que provedores de BNPL, como o Tabby, aumentem os limites máximos de transação e estendam os prazos de parcelamento para até doze meses. Isso se aplica a comerciantes que já incluem IKEA, Noon e Almanea, posicionando o segmento de móveis de mercado intermediário como beneficiário direto.
Materiais Certificados e Capacidade Local de Painéis de Madeira Apoiam a Prontidão para Licitações
As aquisições públicas e de gigaprojetos na Arábia Saudita operam por meio de três portais de conformidade: registro no SABER, limites de conteúdo local do LCGPA e certificação de sustentabilidade Mostadam/SBC 1001. Os fornecedores devem atender a todos os requisitos antes da avaliação de preços, pois o não cumprimento de qualquer requisito os desqualifica da consideração para adjudicação. Esse arcabouço favorece fabricantes de móveis certificados e em conformidade local em detrimento de concorrentes que competem apenas por preço. A plataforma SABER da SASO é obrigatória para a maioria dos móveis acabados que entram no Reino. A atualização de 2026 exige códigos SH de 12 dígitos e vincula a emissão de certificados aos registros de IVA da ZATCA; arquivamentos atrasados ou rejeitados podem interromper o desembaraço aduaneiro e a contabilidade do IVA. Os móveis de madeira geralmente exigem arquivos de testes de estabilidade estrutural, revestimento e classe de formaldeído, rotulagem bilíngue em árabe e inglês e documentação fitossanitária para madeira bruta ou semiprocessada. A lista de produtos nacionais do LCGPA inclui um capítulo sobre móveis que abrange 26 categorias de produtos e centenas de fábricas registradas. Os fornecedores precisam de um certificado de conteúdo local auditado, além do registro no SABER, para se qualificar para a preferência na lista.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Altos Custos Logísticos e Tarifas de Importação Estão Comprimindo as Margens | -1.1% | Portos orientais e corredores de distribuição doméstica de longa distância | Curto prazo (≤ 2 anos) |
| Volatilidade dos Preços de Insumos de Madeira e Espuma | -0.9% | Centros de fabricação dependentes de importações em Riade, Jeddah e Dammam | Curto prazo (≤ 2 anos) |
| Atrasos em Licenciamentos Postergando Cronogramas de Acabamento | -0.7% | Zonas de desenvolvimento comercial urbano | Curto prazo (≤ 2 anos) |
| Escassez de Mão de Obra Qualificada em Estofamento e Marcenaria | -0.7% | Clusters de fabricação de móveis industriais em Riade e Jeddah | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Logísticos e Tarifas de Importação Estão Comprimindo as Margens
Os móveis importados incorrem em uma tarifa aduaneira de 15% sobre seu valor de Custo, Seguro e Frete (CIF), seguida de um IVA de 15% sobre o valor incluindo a tarifa, criando uma carga tributária combinada de aproximadamente 32,25% acima do preço de fábrica, antes de armazenagem, entrega na última milha ou margens de varejo. Em 30 de setembro de 2026, a CMA CGM e a Maersk continuam a impor sobretaxas emergenciais de até 3.000 USD por contêiner para remessas de madeira e móveis, além das tarifas de frete base já elevadas. Os custos de desembarque permanecem 15 a 20% mais altos do que os níveis anteriores a 2024, exigindo que os varejistas absorvam o impacto na margem ou aumentem os preços, o que restringe a demanda no segmento Econômico sensível ao preço. Marcas internacionais e distribuidores que adquirem produtos da China, do Sudeste Asiático e da Europa enfrentam a maior compressão de margem porque seus sortimentos de produtos dependem fortemente de importações. Orçamentos fixos de projetos podem tornar cotações de fornecedores inicialmente competitivas inviáveis quando os custos totais de desembarque, incluindo frete, tarifas aduaneiras e IVA, aumentam. Os varejistas em categorias de preços mais baixos não conseguem absorver aumentos de custos sem arriscar perdas de volume, enquanto os varejistas premium podem repassar uma parcela maior desses aumentos porque operam com margens absolutas mais elevadas.
Volatilidade dos Preços de Madeira e Espuma para Estofamento
A volatilidade dos preços da madeira e da espuma para estofamento comprime as margens nas fábricas de móveis domésticas da Arábia Saudita porque a espuma segue o ciclo petroquímico vinculado ao petróleo bruto e seus derivados e é difícil de proteger contra riscos, enquanto a madeira permanece instável devido a restrições de extração nos principais países produtores, à perturbação do frete pelo Mar Vermelho e a penalidades por fornecimento não autorizado. Os fabricantes de segmento intermediário e econômico carecem de poder de precificação para absorver esses picos sem perder volume, e os produtores de estofados enfrentam picos simultâneos de custos de espuma e tecido, que juntos restringem a produção e freiam o crescimento do mercado de móveis da Arábia Saudita. A volatilidade da madeira e da espuma para estofamento comprime as margens em 363 fábricas domésticas. A espuma acompanha o ciclo petroquímico (petróleo bruto e derivados) e é difícil de proteger diretamente. Restrições de extração na Indonésia, Malásia e Brasil; perturbação do Mar Vermelho adicionando frete a preços de commodities já voláteis; e penalidades do Reino da Arábia Saudita de até SAR 30 milhões (8 milhões de USD) por fornecimento não autorizado de madeira. A volatilidade persiste porque as regras de extração nos países de origem, o frete pelo Mar Vermelho, o risco de conformidade de madeira no Reino da Arábia Saudita e o ciclo da espuma vinculado ao petróleo se movem de forma independente da demanda por móveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Móveis Residenciais Lideram Enquanto a Hotelaria Ganha ImpulsoOs móveis residenciais responderam por 45,8% do tamanho do mercado de móveis da Arábia Saudita em 2025. A nova ocupação residencial sustenta a demanda por camas, sofás, conjuntos de jantar, produtos de armazenamento e cozinhas planejadas. Famílias que mobiliam uma primeira residência frequentemente adquirem várias categorias em um curto período. Os varejistas com redes de showrooms, capacidade de entrega e serviços de instalação estão bem posicionados para atender a essas compras. Os móveis para escritório também se beneficiam dos acabamentos comerciais em Riade e em outros centros de negócios. Empregadores que se mudam para novos edifícios precisam de mesas, assentos, armazenamento, sistemas para salas de reunião e produtos para recepção. O setor de móveis da Arábia Saudita se beneficia dessa demanda porque os compradores comerciais frequentemente precisam de produtos consistentes em vários andares ou locais.
Os móveis para hotelaria têm previsão de crescimento a um CAGR de 9,6% até 2031. Hotéis e resorts precisam de móveis para quartos de hóspedes, assentos para saguões, mesas para restaurantes, peças para áreas externas e produtos para áreas de serviço. Os operadores de marcas frequentemente estabelecem padrões detalhados de design e durabilidade para cada pacote. Seu processo de aquisição favorece fornecedores que possam documentar a conformidade e apoiar a instalação. Os móveis para educação e saúde permanecem áreas de aplicação menores, mas podem gerar pedidos recorrentes por meio de aquisições institucionais. As escolas precisam de mesas, assentos, armazenamento e produtos para refeitórios, enquanto as instalações de saúde precisam de mobiliário durável adequado a ambientes clínicos. Essa combinação amplia a demanda além das compras domésticas no mercado de móveis da Arábia Saudita.



Por Material:
A Madeira Mantém a Liderança Enquanto o Uso de Polímeros se ExpandeA madeira detinha 53,9% da receita de móveis na Arábia Saudita em 2025. Madeira maciça, folheados e MDF continuam sendo comuns em produtos residenciais para quartos, salas de estar e salas de jantar. O fornecimento local de painéis de madeira pode apoiar uma produção mais rápida de armários e móveis de caixa. Os compradores também continuam a associar acabamentos em madeira a estilos estabelecidos de decoração residencial. A documentação de materiais está se tornando mais relevante quando os fornecedores buscam licitações de hotelaria ou públicas. Fontes de madeira certificada e registros de produtos podem melhorar a prontidão para licitações. Os produtos de madeira continuam sendo apoiados pelas preferências residenciais e pela capacidade de fabricação local.
Os móveis de plástico e polímero têm previsão de crescimento a um CAGR de 9,0% até 2031. Essa categoria é adequada para locais ao ar livre, cantinas escolares, alojamentos de trabalhadores e locais de hotelaria expostos ao calor e à umidade. Os designs em polímero podem oferecer menor manutenção e fácil limpeza em ambientes de uso intenso. Os móveis de metal continuam a atender escritórios, escolas e instalações industriais onde a durabilidade estrutural é importante. Os materiais reciclados e de engenharia permanecem uma área em desenvolvimento para fornecedores que possam verificar sua composição. Os padrões de aquisição podem dar a esses produtos um papel mais claro onde o conteúdo reciclado é solicitado. O setor de móveis da Arábia Saudita pode, portanto, suportar várias opções de materiais em vez de depender de uma única categoria de insumo.
Por Faixa de Preço:
A Demanda por Móveis Intermediários Permanece Ampla Enquanto as Vendas Premium CrescemOs móveis intermediários responderam por 46,1% do tamanho do mercado de móveis da Arábia Saudita em 2025. Domicílios jovens que mobilam residências recém-ocupadas frequentemente buscam produtos duráveis a um custo total acessível. As opções de pagamento parcelado podem tornar um sofá, conjunto de jantar ou pacote de quarto com melhor especificação mais fácil de adquirir. Isso apoia a migração de produtos de entrada para ofertas intermediárias. Os varejistas também usam promoções em pacotes, entrega e montagem para competir por esses clientes. O segmento permanece importante porque atende a uma ampla gama de orçamentos domésticos. É o principal segmento de volume para grande parte do mercado de móveis da Arábia Saudita.
Os móveis premium têm previsão de crescimento a um CAGR de 8,3% até 2031. Hotéis de luxo, residências de marca e domicílios de renda mais alta buscam designs personalizados, materiais superiores e marcas internacionais estabelecidas. Esses compradores atribuem maior valor à qualidade do acabamento, à origem do produto e à consistência do design. Os fornecedores de contratos podem se beneficiar quando atendem aos padrões exatos nas especificações de hotéis e residências. Os produtos econômicos enfrentam maior pressão dos custos de importação e da concorrência de preços. A IKEA Saudi Arabia lançou seu Serviço de Recompra em setembro de 2026, criando um canal formal para que produtos usados retornem ao uso do consumidor. Esse serviço pode estender a vida útil de alguns móveis de entrada, ao mesmo tempo em que fortalece o engajamento com os clientes.

Por Canal de Distribuição:
O Varejo Lidera Enquanto as Vendas de Projetos se Expandem Mais RapidamenteO B2C e o varejo detinham 62,9% da receita de móveis na Arábia Saudita em 2025. Os showrooms continuam sendo importantes para sofás, camas, conjuntos de jantar e outras compras em que os consumidores desejam inspecionar o conforto, a cor e o acabamento. As lojas especializadas e os centros de melhoria residencial também oferecem orientação de planejamento e entrega local. O varejo online está ampliando o alcance desses formatos ao permitir que os clientes comparem produtos antes de visitar ou fazer pedidos. O atendimento digital está se tornando uma capacidade padrão em vez de um canal separado. A marcenaria personalizada mantém um papel em residências premium e interiores de majlis onde as dimensões padrão não se adequam ao design. Essas opções mantêm o lado varejista do mercado de móveis da Arábia Saudita amplo e competitivo.
As vendas B2B e de projetos têm previsão de crescimento a um CAGR de 7,8% até 2031. Projetos de hotéis, escritórios, educação e governo compram em volumes maiores e frequentemente exigem que um único fornecedor gerencie a entrega e a instalação. Esses clientes esperam conformidade do produto, prazos de entrega definidos e termos de garantia claros. Em setembro de 2026, a ALMUTLAQ Furniture concluiu o projeto da sede regional da EY no Distrito Financeiro Rei Abdullah, utilizando sistemas Haworth em 2 torres. O exemplo mostra como os fornecedores de projetos podem competir por pacotes de alto valor para ambientes de trabalho. Os varejistas sem equipes dedicadas a projetos podem ter acesso limitado a essa rota de crescimento mais acelerado. O setor de móveis da Arábia Saudita está respondendo com a adição de serviços de especificação, aquisição e instalação.
Análise Geográfica
A Região Central detinha 37,5% da receita de móveis na Arábia Saudita em 2025. Riade por si só ancora esse crescimento: o estoque residencial da capital atingiu aproximadamente 1,93 milhão de unidades em 2025, com cerca de 63.000 unidades adicionais programadas para entrega em 2026-2027 por meio da ROSHN, da Companhia Nacional de Habitação e de projetos afiliados ao MoMAH. Simultaneamente, Riade é o epicentro do boom de escritórios impulsionado pelo RHQ, com o estoque de escritórios Grau A projetado para crescer em direção a quase metade do total combinado de 15 milhões de m² da Área Metropolitana (DMA) de Riade/Jeddah/Dammam até 2028, e os aluguéis de escritórios Grau A tendo aumentado 86% de forma acumulada desde 2019. Esse motor duplo, mobilização residencial em massa mais acabamento corporativo premium, confere à Região Central a base de demanda mais diversificada de qualquer região. Al-Qassim contribui com uma base de demanda por móveis menor, mais tradicional e vinculada à economia residencial e agrícola, ao lado da contribuição metropolitana dominante de Riade.
A Região Ocidental é a segunda maior área de demanda porque Meca, Medina e Jeddah combinam compras domésticas com requisitos de hotelaria. Meca e Medina respondem coletivamente por mais de 252.000 quartos de hotel planejados, com projetos incluindo Rua Al Haram, Rua Al Madinah, Knowledge Economic City e Masar Makkah, dos quais 64% serão propriedades de quatro e cinco estrelas com especificações premium de FF&E. A Região Norte tem previsão de crescimento a um CAGR de 9,2% até 2031. A demanda por móveis na Região Norte é predominantemente residencial e governamental/institucional (escolas, instalações de saúde e escritórios administrativos), dada a menor densidade populacional da região e a exposição mais limitada a gigaprojetos de grande escala ou pipelines de hotelaria em relação às regiões Central, Ocidental e Oriental.
A demanda por móveis na Região Oriental é moldada por sua base econômica industrial e do setor de energia, por uma participação comparativamente maior de domicílios de profissionais expatriados e por um patrimônio estabelecido no varejo doméstico de móveis. A Hamad M. Al Rugaib & Sons, um dos varejistas de móveis mais antigos do Reino (fundado em 1958), tem sede em Dhahran e continua a expandir sua presença na Província Oriental, incluindo seu oitavo showroom com a marca Ashley inaugurado em Dammam. A Região Sul está crescendo marginalmente mais rápido, refletindo investimentos incrementais em turismo e infraestrutura (incluindo atividade de desenvolvimento nascente na costa do Mar Vermelho e na região de Asir) sobrepostos a uma base de demanda residencial e institucional de caráter semelhante ao da Região Norte.
Cenário Competitivo
Concentração do Mercado
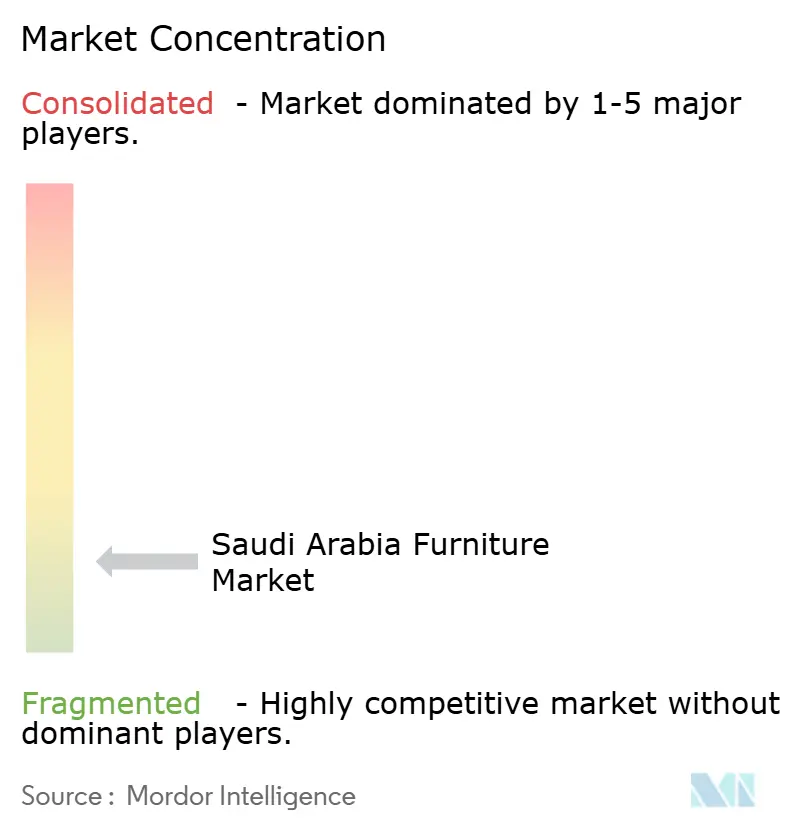
O mercado de móveis da Arábia Saudita é estruturalmente fragmentado. Os seis varejistas organizados nomeados detêm juntos apenas cerca de 20,4% do valor de mercado, enquanto os "Outros Participantes do Mercado" respondem por 79,58%. Trata-se de um setor de baixa concentração: nenhuma empresa se aproxima de uma participação dominante, e a longa cauda de showrooms independentes, oficinas, importadores e fornecedores de contratos ainda define a maior parte do tom competitivo.
A IKEA Saudi Arabia, operada pelo Grupo Alsulaiman, é o principal participante com 8,11%. Essa liderança é significativa em reconhecimento de marca, formato de loja e alcance omnicanal, mas é modesta em termos absolutos. A posição da IKEA reflete escala em móveis prontos para montar e de segmento intermediário, expansão da franquia em direção a mais pontos de atendimento ao cliente e melhorias operacionais como um atendimento mais eficiente. A Abyat segue com 3,61%, competindo como uma plataforma de grande formato para acabamento e decoração residencial, em vez de um especialista em móveis de marca única. A Almutlaq Furniture (2,54%), a Home Centre do Grupo Landmark (2,28%), a Al Rugaib Furniture (2,08%) e a Al-Jedaie Furniture (1,80%) formam um segundo nível de redes organizadas. Combinados, esses cinco concorrentes detêm aproximadamente 12,3%, menos de 1,6 vezes a participação da IKEA. A concorrência entre eles é baseada na amplitude do sortimento, nas redes de showrooms em Riade, Jeddah e na Província Oriental, nas linhas premium de múltiplas marcas, nos programas de fidelidade e cashback e nos crescentes canais digitais, e não no controle oligopolístico da oferta.
A participação residual de 79,58% é a característica definidora da concentração. Ela compreende milhares de pequenos fabricantes e comerciantes, oficinas tradicionais de marcenaria e estofamento, lojas especializadas não organizadas e fornecedores baseados em projetos que atendem a acabamentos habitacionais, de hotelaria e governamentais. Baixas barreiras técnicas de entrada, alta intensidade de importações e gostos localizados mantêm essa cauda grande. A fragmentação tem duas implicações estratégicas. Primeiro, os participantes organizados ainda podem ganhar participação à medida que a habitação, o turismo e os megaprojetos da Visão 2030 aumentam a demanda por produtos padronizados, com garantia e entrega. Segundo, a rivalidade permanece intensa em preço, prazo de entrega e personalização, de modo que a liderança é contestável. Espera-se, portanto, que a concentração aumente apenas gradualmente, por meio da expansão de lojas, da escala omnicanal e da consolidação seletiva, e não por meio de um fechamento repentino do mercado.
Líderes do Setor de Móveis da Arábia Saudita
-
IKEA Saudi Arabia
-
Almutlaq Furniture
-
Al-Rugaib Furniture
-
Home Centre (Landmark Group)
-
ABYAT
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Móveis da Arábia Saudita Empresas cobertas neste relatório
- IKEA Saudi Arabia
- ABYAT
- ALMUTLAQ Furniture
- Home Centre (Landmark Group)
- Al Rugaib Furniture
- Al-Jedaie Furniture
- Al Makateb Co. Ltd
- Midas Furniture
- Ashley
- Modern Woodworks LLC
- Tanatel Furniture
- Foamco
- Gautier
- Habitat Furniture Co. Ltd
- Wefal International Est
- Arabian Furniture & Design Co.
- Aflak Office Furniture
- B Design
- Jeraisy Furniture Factory (JFF)
Desenvolvimentos industriais recentes em Mercado de Móveis da Arábia Saudita
- Setembro de 2026: A IKEA Alsulaiman lançou o Serviço de Recompra na Arábia Saudita por meio da campanha "Reverse Shop", a primeira iniciativa de varejo de economia circular da marca no Reino. O serviço permite que os consumidores vendam móveis IKEA usados de volta à empresa por meio de lojas em Riade, Jeddah, Medina e Dhahran. A campanha posiciona a IKEA como um varejista de grande formato com um programa formal de devolução de móveis na Arábia Saudita.
- Setembro de 2026: A ALMUTLAQ Furniture concluiu o projeto da sede regional da EY no Distrito Financeiro Rei Abdullah em Riade. A empresa entregou móveis para ambiente de trabalho Haworth em 3 fases e 2 torres. O projeto demonstrou sua capacidade de gerenciar especificação, aquisição e instalação para acabamentos de ambientes de trabalho multinacionais.
- Agosto de 2026: A Jeraisy Furniture Factory, em parceria com a Riyadh House Al-Jeraisy, lançou o sistema de estações de trabalho modulares ABTIKAR. O sistema foi projetado e fabricado em Riade e ostenta a designação Saudi Made. Ele tem como alvo o segmento de móveis para escritório de especificação técnica sob os requisitos de Saudização e conteúdo local.
- Junho de 2026: A Al Rugaib Furniture inaugurou seu 8º showroom em Riade, aprofundando sua cobertura de varejo na Região Central antes da absorção contínua de comunidades residenciais na periferia urbana em expansão de Riade.
Escopo do Relatório do Mercado de Móveis da Arábia Saudita
Visão geral da segmentação
Por Aplicação
| Móveis Residenciais | Cadeiras |
| Mesas | |
| Camas | |
| Guarda-roupas | |
| Sofás | |
| Conjuntos de Jantar | |
| Armários de Cozinha | |
| Outros Móveis Residenciais | |
| Móveis para Escritório | Cadeiras |
| Mesas e Estações de Trabalho | |
| Armários de Armazenamento | |
| Assentos Estofados | |
| Mesa | |
| Outros Móveis para Escritório | |
| Móveis para Hotelaria | |
| Móveis para Educação | |
| Móveis para Saúde | |
| Outras Aplicações |
Por Material
| Madeira |
| Metal |
| Plástico e Polímero |
| Outros Materiais |
Por Faixa de Preço
| Econômico |
| Intermediário |
| Premium |
Por Canal de Distribuição
| B2C / Varejo | Centros de Melhoria Residencial |
| Lojas Especializadas em Móveis | |
| Online | |
| Marceneiro Local | |
| Outros Canais de Distribuição | |
| B2B / Projetos |
Por Região
| Região Central (Riade, Al-Qassim) |
| Região Ocidental (Meca, Medina) |
| Região Oriental |
| Região Norte |
| Região Sul |
| Por Aplicação | Móveis Residenciais | Cadeiras |
| Mesas | ||
| Camas | ||
| Guarda-roupas | ||
| Sofás | ||
| Conjuntos de Jantar | ||
| Armários de Cozinha | ||
| Outros Móveis Residenciais | ||
| Móveis para Escritório | Cadeiras | |
| Mesas e Estações de Trabalho | ||
| Armários de Armazenamento | ||
| Assentos Estofados | ||
| Mesa | ||
| Outros Móveis para Escritório | ||
| Móveis para Hotelaria | ||
| Móveis para Educação | ||
| Móveis para Saúde | ||
| Outras Aplicações | ||
| Por Material | Madeira | |
| Metal | ||
| Plástico e Polímero | ||
| Outros Materiais | ||
| Por Faixa de Preço | Econômico | |
| Intermediário | ||
| Premium | ||
| Por Canal de Distribuição | B2C / Varejo | Centros de Melhoria Residencial |
| Lojas Especializadas em Móveis | ||
| Online | ||
| Marceneiro Local | ||
| Outros Canais de Distribuição | ||
| B2B / Projetos | ||
| Por Região | Região Central (Riade, Al-Qassim) | |
| Região Ocidental (Meca, Medina) | ||
| Região Oriental | ||
| Região Norte | ||
| Região Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é a previsão para as vendas de móveis na Arábia Saudita?
O mercado de móveis da Arábia Saudita tem previsão de atingir 12,48 bilhões de USD até 2031, crescendo a um CAGR de 6,8% a partir de 2026.
Qual aplicação de móveis está crescendo mais rapidamente na Arábia Saudita?
Os móveis para hotelaria são a aplicação de crescimento mais rápido, com um CAGR previsto de 9,6% até 2031.
Qual material lidera a demanda por móveis na Arábia Saudita?
A madeira liderou a demanda por material com 53,9% de participação de receita em 2025, apoiada pelas preferências domésticas e pela produção de armários.
Por que as vendas B2B de móveis estão ganhando importância na Arábia Saudita?
Projetos de hotéis, escritórios, educação, saúde e públicos precisam de grandes pedidos, conformidade verificada, coordenação de entrega e serviços de instalação.
Qual região está crescendo mais rapidamente na demanda por móveis?
A Região Norte tem previsão de crescimento a um CAGR de 9,2% até 2031, apoiada pela atividade de projetos em torno de Tabuk.