
サウジアラビアホームテキスタイル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
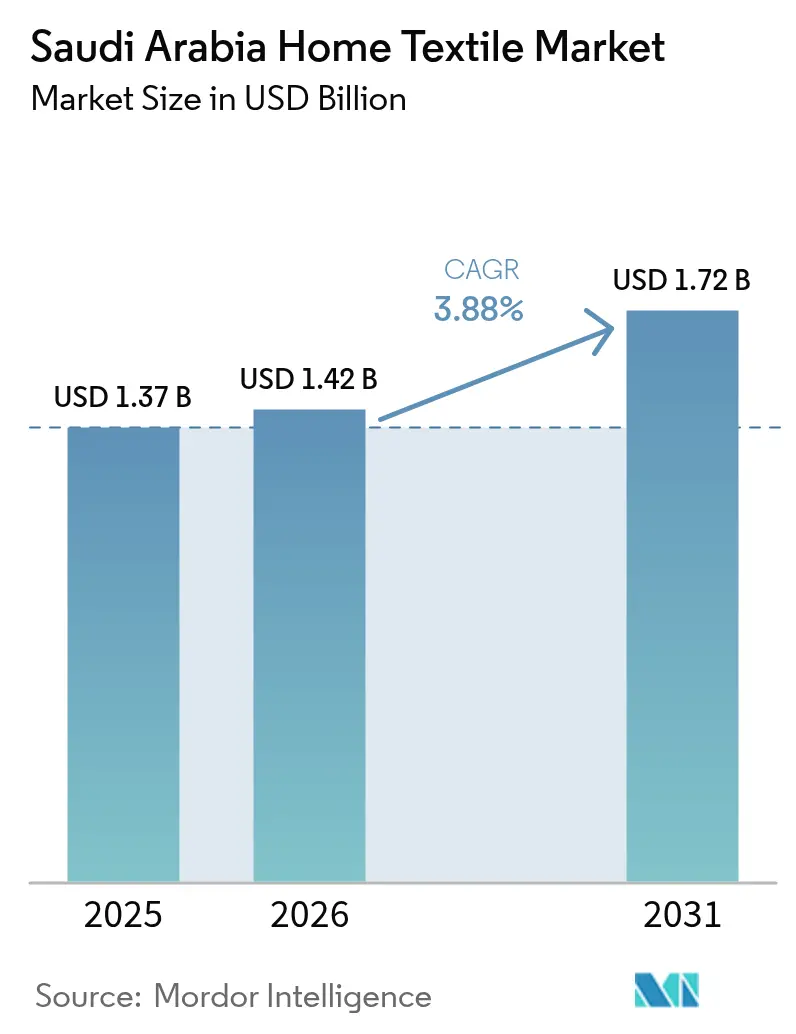
| 基準年の市場規模 (2025) | 1.37 十億米ドル |
| 市場規模 (2026) | 1.42 十億米ドル |
| 市場規模 (2031) | 1.72 十億米ドル |
| Growth Rate (2026 - 2031) | 3.88 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビアホームテキスタイル市場分析
2026年のサウジアラビアホームテキスタイル市場規模は14億2,000万米ドルと推計され、2025年の13億7,000万米ドルから成長を続け、2031年には17億2,000万米ドルに達する見通しで、2026年〜2031年にかけて年平均成長率(CAGR)3.88%で拡大します。ビジョン2030のもとでの堅調な支出、大規模な住宅竣工、ホスピタリティ・ギガプロジェクトが成長の勢いを支えています。ROSHNグループによる年間11万5,000戸の住宅供給、紅海プロジェクトの50のリゾート施設、そして裁量的支出を押し上げる小売近代化により需要が拡大しています。競争戦略は現地化インセンティブ、デジタルファースト小売、持続可能な素材の差別化を中心に展開されています。高級ホテルにおけるプレミアムリネン仕様から機会が生まれる一方、綿価格の変動性とサウジアラビア人雇用義務化(サウジダイゼーション)に伴う人件費上昇がリスク要因となっています。
主要レポートの要点
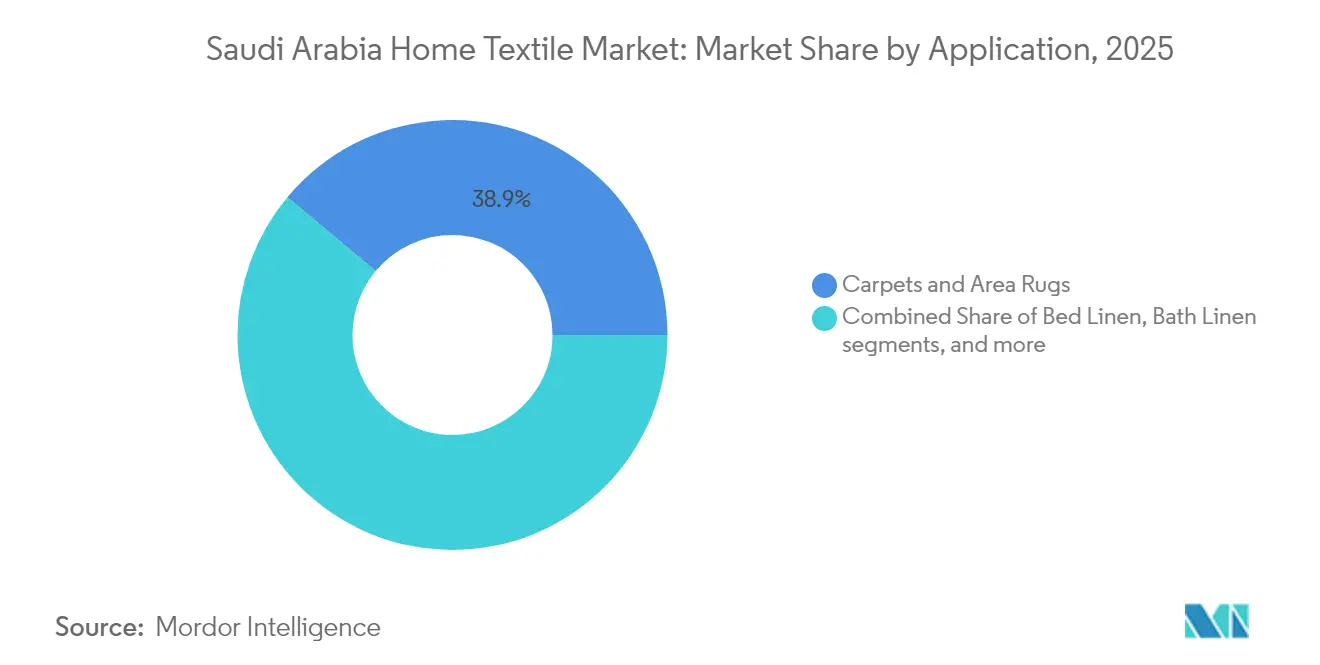
- 用途別では、カーペット&エリアラグが2025年の売上高シェア38.94%をリードし、室内装飾布は2031年にかけてCAGR6.12%で最も高い成長が見込まれます。
- 素材別では、合成繊維が2025年のサウジアラビアホームテキスタイル市場規模において51.05%のシェアを占め、ウール、ヘンプ、バンブーは2031年にかけてCAGR5.19%で成長する見通しです。
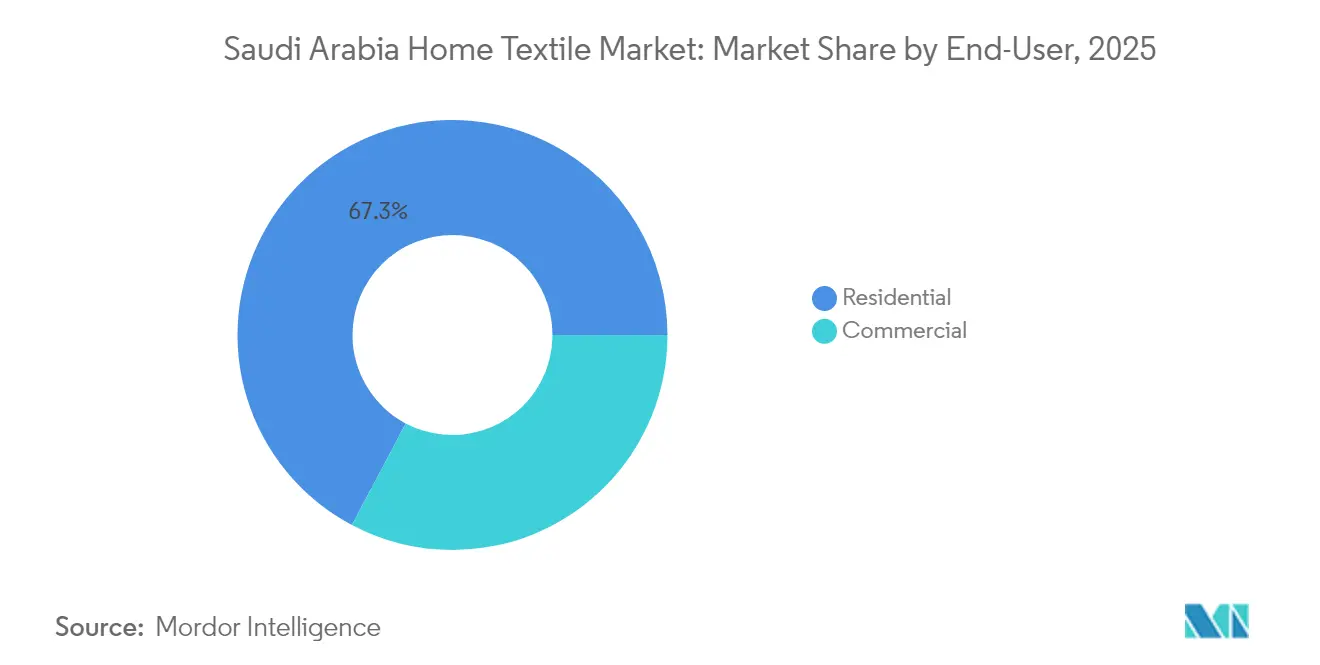
- エンドユーザー別では、住宅用が2025年のサウジアラビアホームテキスタイル市場シェアの67.25%を占め、商業用は2031年にかけてCAGR5.48%で拡大しています。
- 流通チャネル別では、B2C小売チャネルが2025年の市場シェア75.82%を占めて首位を維持し、メーカーからのB2B直販が最もCAGR5.39%で最大の成長を示しています。
- 地域別では、中央部が2025年売上高の30.85%を占め、西部は2031年にかけてCAGR6.74%で最も速い成長を記録する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
サウジアラビアホームテキスタイル市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの(概算)影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 住宅不動産竣工の増加と政府住宅プログラム | +1.2% | 中央部および西部(東部への波及あり) | 中期(2〜4年) |
| ホスピタリティ・観光ギガプロジェクトの拡大によるプレミアムリネン需要の増大 | +0.8% | 西部および北部(NEOMおよび紅海回廊に集中) | 長期(4年以上) |
| Eコマース普及の加速とオムニチャネル小売の統合 | +0.6% | 全国(リヤド、ジッダ、ダンマームでの早期利益) | 短期(2年以内) |
| 乾燥気候における綿および天然繊維の快適性に対する高い消費者嗜好 | +0.4% | 全国(中央部および東部でより強い嗜好) | 中期(2〜4年) |
| 現地化インセンティブとSEZ(経済特区)優遇措置による国内テキスタイル製造の促進 | +0.5% | 東部および中央部(KAECおよび工業ゾーンに集中) | 長期(4年以上) |
| 若年消費者の間での持続可能・OEKO-TEX認証ホームテキスタイルに対する需要の増加 | +0.3% | 中央部および西部の都市中心部 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
住宅不動産竣工の増加と政府住宅プログラム
ROSHNによる年間11万5,000戸のパイプラインなど政府支援施策が、カーペット、室内装飾布、ベッドリネンパッケージの予測可能な調達サイクルを生み出しています(PIF.GOV.SA)。[1]Zawya、「Landmark Group BCIコットン調達」、zawya.com。標準化された設計仕様により、工場はサウジアラビアの気候要件に合わせたバッチ生産を最適化できます。住宅、小売、レジャーを組み合わせた統合型コミュニティ開発により、純粋な住宅用途を超えたテキスタイル需要が拡大しています。品質志向の建設基準が、過酷な熱や砂への暴露に耐える高耐久性素材の需要を押し上げています。サカニ(Sakani)プログラムの持ち家取得インセンティブにより、室内リフォームへの消費者支出がさらに拡大します。
ホスピタリティ・観光ギガプロジェクトの拡大によるプレミアムリネン需要の増大
NEOMの高級リゾートと紅海プロジェクトは前例のないプレミアムリネン需要を創出し、サプライヤーにサウジアラビア国内での仕上げ工程の確立を促しています。設計要件では環境面での認証を重視し、気候適応型・節水型素材が奨励されています。ホテル運営者は地元の伝統を反映した独自パターンを求め、カスタム織物への需要を刺激しています。観光インフラにより、空港、博物館、エンターテインメント施設でのテキスタイル利用が拡大しています。調達規模の大きさが予測可能性を提供し、現地生産への設備投資のリスクを低減しています。
Eコマース普及の加速とオムニチャネル小売の統合
マダ(Mada)カードのオンライン決済は前年比25%拡大し、地域の買い物客の30%が毎週オンデマンド配送を利用しています。IKEAとタマラ(Tamara)の提携によりコンバージョンが15%向上し、平均注文金額が40%増加しました。デジタルチャネルにより、ブランドは卸売業者を介さずに利益を確保でき、Landmark Groupの「ロジスティック(Logistiq)」が1日2万件の出荷を処理することで支援されています。当日配送が二次都市への到達範囲を拡大し、市場全体の浸透率を引き上げています。アラビア語プラットフォームにおけるローカライズされたコンテンツとのソーシャルコマース統合により、消費者エンゲージメントが向上しています。
乾燥気候における綿および天然繊維の快適性に対する高い消費者嗜好
綿の通気性は45℃の夏に適しており、中東の消費者の45%がエコフレンドリーな製品により多くの費用を支払うことをいとわないとされています。吸湿性能が長時間のエアコン使用時の室内快適性を向上させます。若いサウジアラビア人は天然繊維をウェルネスと結びつけ、プレミアムポジショニング戦略を強化しています。ウォーターソフト仕上げにより、硬水での洗濯における肌触りが向上し、製品寿命が延びます。気候特有のUV抑制剤により、強い太陽光下でも生地の色堅牢性が維持されます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの(概算)影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的な綿価格の変動と輸入依存 | -0.7% | 全国(東部および中央部の製造業者への影響が大きい) | 短期(2年以内) |
| SASO(サウジアラビア標準化機構)適合性と試験要件の厳格化による遵守コストの増加 | -0.5% | 全国(すべての輸入業者および製造業者に影響) | 中期(2〜4年) |
| サウジダイゼーション(Saudization)割当による人件費上昇がマージンに影響 | -0.4% | 全国(製造施設への影響が集中) | 中期(2〜4年) |
| 水不足に起因する環境規制が加工・仕上げ工場に影響 | -0.3% | 東部および中央部(テキスタイル加工施設に影響) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界的な綿価格の変動と輸入依存
世界生産量2,600万トンに対し消費量2,570万トンという見通しが需給を逼迫させ、サウジアラビアの購買者の価格リスクを高めています。輸入品は為替と運賃の変動にさらされ、価格敏感なカーペット製品ラインのマージンを圧迫しています。メーカーは混紡品や再生セルロース系素材へ多角化することでリスク軽減を図っています。先物市場によるヘッジは、地域の流動性が低いため依然として限定的です。ハイパーマーケットにおけるプロモーション価格設定によりコスト転嫁が制約され、小売業者の利益を圧迫しています。
SASO(サウジアラビア標準化機構)適合性と試験要件の厳格化による遵守コストの増加
SABER認証のコストは1件の輸送につきSAR402.50(米ドル108ドル)で、毎年更新が必要です。[2]公共投資ファンド(Public Investment Fund)、「ROSHN年間住宅供給目標」、pif.gov.sa。中小企業(SME)はグローバルな競合他社と比較して試験に割り当てる売上比率が高く、製品刷新サイクルが妨げられています。ラマダンや新学期シーズンのピーク時には試験機関でボトルネックが生じ、リードタイムが長期化します。不遵守の場合、港湾での滞留費用や再輸出ペナルティが課される可能性があり、ランデッドコストが上昇します。EU REACH規制への準拠は二重市場への輸出を容易にする一方で、化学物質報告の追加負担をもたらします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:カーペットの優位性が数量成長を牽引
カーペット&エリアラグは2025年売上高の38.94%を占め、床材への文化的嗜好と空調の効いた室内ライフスタイルを反映しています。室内装飾布は、サウジアラビアの消費者がオープンプランのリビングエリアでソファや肘掛け椅子へと移行するにつれて、2031年にかけてCAGR6.12%で成長すると予測されています。商業ホテルの廊下では防汚処理を施した高耐久タフテッドカーペットが必要とされ、数量機会が生まれています。ベッドリネンの販売は、手頃な住宅の引き渡しに支えられたサウジアラビアホームテキスタイル市場規模の見通しと連動しています。パンデミック後の回復が一巡する中でレストランの拡大が落ち着くにつれ、キッチンリネンの需要は安定しています。サウジアラビアホームテキスタイル市場はカーペット部門では数量主導、プレミアム室内装飾布のSKU(最小管理単位)では価値主導が続いています。
マジュリス(majlis)の床座から幅広いセクショナルソファへの消費者移行が、1戸当たりのテキスタイル支出を増加させています。NEOMのリゾートは沿岸部の湿気に対応するため、海洋グレードのバッキングを施したウール混紡のウィルトンカーペットを仕様に採用しています。大量注文が地域のパワールームクラスターの工場稼働率を平滑化します。Eコマースのプロモーションでは拡張現実フロアプランナーを活用し、ラグカテゴリーのオンラインコンバージョンを向上させています。地域の織物工場は、公共部門のグリーン調達案件受注のためにリサイクルポリエステル糸の活用を検討しています。


素材別:合成繊維が天然素材の成長にもかかわらずリード
合成繊維は2025年に51.05%のシェアを保持し、ファミリー世帯が求める価格と汚れ防止性能に支えられています。ウール、ヘンプ、バンブーなどの天然代替品はCAGR5.19%で成長する見通しで、市場全体を上回るペースながら低い基盤からの成長となります。綿は気候快適性の基準として位置づけられており、ベッド・バスセグメントのサウジアラビアホームテキスタイル市場規模を支えています。ポリエステルマイクロファイバーはバリュー系小売店での低価格掛け布団販売で主流を占め、ビスコース・リネンブレンドはアスピレーション層のロフトリビングコンセプトで支持を集めています。
Landmark GroupのBCIコットン(ベタースコットン)の採用はサプライチェーンの持続可能性を支え、グリーンラベルのストーリーテリングを可能にしています。ジュベイル(Jubail)の人工短繊維メーカーは、原料の現地化に向けた下流紡績工程の整備を検討しています。リネンの体温調節機能は、リヤドのキング・アブドゥッラー金融地区(King Abdullah Financial District)のペントハウス購入者に訴求し、プレミアム価格を支えています。SASO(サウジアラビア標準化機構)への適合により、天然・合成両ストリームにわたるアゾ染料の有害物質不含が保証され、消費者の信頼が維持されています。
エンドユーザー別:商業セグメントが成長を加速
住宅用は2025年にシェア67.25%を維持し、サカニ(Sakani)の持ち家取得インセンティブが牽引しました。商業用需要は、リヤド、ジッダ、NEOMのホテルパイプラインやAグレードのオフィスタワーの恩恵を受け、2031年にかけてCAGR5.48%で増加すると予測されています。医療インフラにより抗菌カーテンや寝具の需要が加わり、製品範囲が広がっています。
ROSHNの計画型コミュニティには防炎ドレープを仕様とするネイバーフッドモールが含まれており、コントラクトグレードのサプライヤーにとってのサウジアラビアホームテキスタイル市場シェアが拡大しています。パンデミック後の企業ワークスペースの再設計は、音響吸収ソフトパネルやモジュラーラグを優先し、平方メートル当たりの価値を深化させています。観光開発基金(Tourism Development Fund)のもとでの観光資産への政府助成金が、ビーチリゾートのリネン交換サイクルを加速させています。
流通チャネル別:デジタルトランスフォーメーションが小売を再編
B2C小売(ハイパーマーケット、専門店、純粋なEコマースを含む)が2025年の売上高の75.82%を占めました。工場からホスピタリティチェーンへのB2B直販は、サプライヤーが高いマージンを追求する中で年率5.39%成長する見通しです。クリック・アンド・コレクトモデルは、アラビアン・センターズのSAR18億のジャウハラット・アル・リヤド(Jawharat Al-Riyadh)モールで盛んになり、オンライン注文と店舗でのピックアップを連携させています。
IKEAのBNPL(後払い)統合によりコンバージョンが向上し、サウジアラビアホームテキスタイル市場が代替決済に対応する準備の整っていることが示されました。マーケットプレイスの出品者は、フルフィルド・バイ・ヌーン(Fulfilled-by-Noon)のハブを活用して南部地域の地方都市にリーチしています。メッカ(Makkah)の専門ブティックは、ハッジ(Hajj)の巡礼者向けに伝統柄のクッションをキュレーションし、文化的モチーフを継承しています。B2Bポータルは、SASO電子文書のアップロードを統合することで通関をスピードアップし、ホテル開業前チームのプロジェクトリードタイムを短縮しています。
地域分析
中央部は2025年売上高の30.85%を占め、リヤドの政府支出と本社移転プログラムが支えています。ディリヤ・ゲート(Diriyah Gate)の複合型高級地区がブティックホテルとサービスアパートメントのリネン需要を押し上げています。ROSHNのセドラ(SEDRA)コミュニティの段階的引き渡しが各フェーズごとにカーペット数量を増加させています。リヤド・フロント(Riyadh Front)の拡張に支えられた小売近代化が、サウジアラビアホームテキスタイル市場全体の流通ハブとして同市を位置づけています。
西部は、紅海沿岸リゾートの開業とジッダの港湾を活かした輸入物流に支えられ、2031年にかけてCAGR6.74%を記録する見通しです。NEOMのデザートロック・エコロッジ(Desert Rock eco-lodge)は高仕様のオーガニックコットンを必要とし、ニッチなサプライヤーを触媒としています。メッカ(Makkah)の宗教的な巡礼者の往来は低価格ホテルにおける高回転率の寝具・バスリネンを必要とし、ユニット数量を押し上げています。ジッダ中心部の再開発にはライフスタイル志向のテキスタイル店を優遇する小売プロムナードが含まれています。
東部、北部、南部は残りのシェアを合算して占めていますが、戦略的価値を持っています。ジュベイル(Jubail)の石油化学基盤がポリエステル原料を支援し、現地繊維生産を促進しています。キング・アブドゥッラー経済都市(King Abdullah Economic City)のSEZフレームワークが、免税再輸出インセンティブを持って織物・仕上げ投資家を誘致しています。北部はNEOMの波及効果を受け、建設ピーク時に10万人の労働者向けの作業員宿舎用寝具を必要としています。南部はイエメンとの越境貿易を活用し、伝統柄生地の販売を維持しています。
規制環境
サウジアラビアのSASO繊維規制はSABERプラットフォームを通じて実施され、市場投入前の適合性評価を管理し、ベッドリネン、カーテン、家具用張地、カーペットなどの繊維製品に対して義務的な表示を要求している。2026年3月時点で、SASOはより強固なリスク評価とより厳格な技術文書要件に向けた改正案を示唆している。
バリューチェーン分析
原材料調達は依然として輸入綿および合成繊維に大きく依存しており、地域的な原料については東部州の石油化学基盤が活用されている。バリューチェーンには紡績、織布または編布、染色・仕上げ、そしてベッド・バス用リネン、カーテン、張地用ファブリック、カーペット向けの縫製加工が含まれる。ビジョン2030および国家産業開発・物流プログラム(NIDLP)は下流の紡績および仕上げ能力を支援し、サプライヤーに対し政府調達やギガプロジェクト調達の資格を得るための現地調達率向上を促している。
競争環境
サウジアラビアホームテキスタイル市場は中程度に分散しています。Landmark GroupのHome Centreは国内に61店舗を展開し、10億米ドルの設備投資計画を背景に2028年までにさらに40店舗の追加を計画しています。アルスライマン(Alsulaiman)グループはIKEAの店舗数を30店舗に3倍化し、サークルK(Circle K)コンビニエンスストアを300店舗に拡大することでオムニチャネルリーチを深化させる方針です。
現地化戦略は勢いを増しており、アハサ(Al-Ahsa)を拠点とするアラビアン・ホームテキスタイルズ(Arabian Home Textiles)が国家開発基金の融資で年間200万メートルの染色ラインを設置しています。海外参入企業はSASO準拠を乗り越えるために国内代理店と提携し、Zara Homeはファワズ・アルホカイル(Fawaz Alhokair)の小売インフラを活用した迅速な展開を進めています。技術採用はRFIDによる在庫追跡とAI駆動の需要予測に集中しており、主要チェーンの店頭在庫可用率を8%改善しています。
持続可能性が重要な差別化要因として台頭しています。IKEAは2027年までにサウジアラビア事業への再生可能エネルギー100%調達を目標とし、Home Centreは4億本のPETボトルから作られたリサイクルポリエステルのソファシリーズを投入しています。BNPL(後払い)プロバイダーが消費者購入を促進することで、小売業者のマージン希薄化なしに潜在需要が実質的に拡大し、競争激化がさらに高まっています。
サウジアラビアホームテキスタイル産業リーダー
Al Abdullatif Industrial Investment Co.
IKEA – Ghassan Ahmed Al Sulaiman Furniture Co.
Home Centre (Landmark Group)
Al Sorayai Group
Al Mutlaq Furniture(Homeworks、Ethan Allenフランチャイズ)
- *免責事項:主要選手の並び順不同


市場機会と将来展望
ホスピタリティおよびメガ開発プロジェクトにおける調達は、より高仕様のホームテキスタイル、特にNEOMおよび紅海コリドーに関連するリゾート・ホテル開発向けの高級ベッド・バスリネンおよび高性能張地ファブリックにとって、依然として重要な空白領域である。現地調達プログラムは、国内で製造、仕上げ、または組立が可能で、開発業者のスケジュールに対応できるサプライヤーに機会を創出しており、これらのプロジェクトは大規模購買を行い、より短い補充サイクルを優先する。小売業の近代化も、新しいライフスタイル型商業施設やオムニチャネル形態を通じて、ブランドホームテキスタイルの対応可能なチャネルを拡大している。大手家庭用品リテーラーが利用する決済インフラおよびフルフィルメントプラットフォームは、品揃えの迅速な更新と地方都市への広範な展開を支えており、これは急速なSKU回転、アラビア語表示への対応、オンラインおよび店舗販売双方における一貫した品質を維持できるサプライヤーに有利に働く。
最近の業界動向
- 2026年4月:IKEA Alsulaimanは、ジェッダ、マディーナ、リヤド、ダンマンを含む店舗にて「Step Buy Step」店内キャンペーンを開始し、IKEA Familyの特典を店内での追跡行動と連動させた。この取り組みは来店を促す小売施策を強化し、より積極的な店舗体験を通じて家具およびそれに隣接するホームテキスタイルカテゴリーのバスケット転換率向上を目指すものである。
- 2026年3月:Home Centre(Landmark Group)はサウジアラビアのAl Rashid Mallに新店舗を開設し、ホームリビングカテゴリーにおける実店舗網を拡大した。追加されたスペースはソフトファニシングおよび繊維製品の品揃えの視認性を高め、組織化された小売が売上の大半を占める市場における同社のオムニチャネル展開を支えるものである。
- 2024年11月:Landmark Groupは、サウジアラビアを含む事業地域全体で400の新規店舗を開設するため、3年間で10億米ドルの投資計画を発表した。発表された資本投下は流通拡大を支え、ホームテキスタイルおよび関連家具分野における売場面積および消費者の関心をめぐる競争圧力を高めるものである。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、市場はサウジアラビアにおいて住宅用インテリア用途で販売されるホームテキスタイル製品を対象とし、小売および直接販売チャネルを通じて販売される現地生産品および輸入品を金額ベースで測定している。
対象範囲の除外事項:アパレル用繊維製品、産業用繊維製品、およびファッション関連アクセサリーは、住宅用インテリア目的で購入されない場合は除外される。
セグメンテーション概要
- 用途別
- ベッドリネン
- バスリネン
- キッチンリネン
- 室内装飾布
- カーペット&エリアラグ
- 素材別
- 綿
- リネン
- 合成繊維
- その他素材(ウール、ヘンプ、シルク、ジュート、バンブー)
- エンドユーザー別
- 住宅用
- 商業用
- 流通チャネル別
- B2C/小売チャネル
- マスマーチャンダイザー(ハイパーマーケット/スーパーマーケット)
- ホームセンター
- 専門店
- 地場の中小小売店
- オンライン
- その他流通チャネル
- B2B/メーカー直販
- B2C/小売チャネル
- 地域別
- 中央部(リヤドおよび周辺地域)
- 西部(メッカ(Makkah)&ジッダ回廊)
- 東部(ダンマームおよびホバール)
- 北部
- 南部
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、年ごとに確認可能な公開需要データおよび貿易指標から始め、それらの指標をサウジアラビアにおけるホームテキスタイル製品の販売および価格設定の実態に対応付けた。参照した情報源には、統計総局(家計支出および価格指標)、サウジアラビア中央銀行の発表(マクロ経済および消費に関する状況)、UN Comtrade形式の貿易統計(輸入額およびサプライヤー構成)、および輸入管理やカテゴリー処理に関するサウジ関税関連の刊行物が含まれる。
供給および価格設定に関する論理の裏付けとして、関連するリテーラーおよびディストリビューターの年次報告書や投資家向け資料、繊維・小売業界に関連する業界団体・イベント関連の刊行物、店舗拡大およびeコマース導入に関する信頼性の高い報道も参照した。一部の有料サブスクリプションは、企業財務情報のスクリーニング、繊維材料関連の特許検索、および公開データの粒度が十分でない場合の出荷レベルの輸出入確認を迅速化する目的のみで使用した。ここに記載したデスクリサーチの情報源は例示であり、他多数の公開資料およびデータベースも相互確認および内容の明確化のために使用した。
一次インタビューおよび調査
現地調査は、リテーラーと直接供給とでカテゴリーの境界が異なって見える場合があることを踏まえ、実際に購入されている製品とその一般的な価格帯の検証に重点を置いた。主要な需要拠点にわたり、メーカー、輸入業者、リテーラー、ディストリビューター、および(ホスピタリティ調達チームなどの)商業バイヤーを組み合わせてヒアリングを行い、その意見をもとにカテゴリー区分、平均販売価格の変動、およびチャネル構成の前提を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:28% | 経営幹部(CXO):19% |
| ミドルティア:53% | 機能/事業部門責任者:22% |
| 中小プレイヤー:19% | マネージャー:59% |
市場規模算定と予測
基本となる規模算定モデルはトップダウンおよびボトムアップの両アプローチを用いて構築されており、家計の支出能力、住宅引き渡し件数、ホスピタリティ施設の部屋数増加、および観測された貿易フローを用いて、ホームテキスタイルの需要総量を金額ベースで再構築した。これらの総量は、カテゴリー別の抽出価格、チャネル別の上乗せ率、サプライヤーおよびリテーラーの収益構成を用いた選択的なボトムアップ検証によって裏付けられ、最終数値が現実的な事業範囲内に収まるようにした。
モデルで使用した主要な入力データには、カテゴリー別の平均販売価格(ベッドリネン、バスリネン、キッチンリネン、張地、カーペット・ラグ)、輸入品と現地調達品の比率、B2C小売におけるオンライン浸透率、ホスピタリティ関連プロジェクトに紐づく商業需要の割合、および価格設定に影響を与えるインフレおよび綿花価格連動のコスト圧力が含まれる。直接的な報告データが欠落している場合は、類似製品群の代替指標を用いてギャップを補い、インタビューでのフィードバックと再検証を重ねて、想定される数量および金額が市場動向と整合するようにした。
予測にあたっては、需要要因に対する単純なトレンド分析を組み合わせたシナリオ分析を用い、その上で価格動向およびチャネル変化に関する一次的な見解を踏まえて見通しを調整した。プロモーションの強度、ホスピタリティ分野におけるプレミアム化、輸入コストの変動が特定の年の成長率を変化させる可能性があるため、成長は直線的には予測していない。
データ検証と更新サイクル
算出結果は複数の段階を経て検証され、まず輸入額の変動、インフレ動向、リテーラーの拡大指標といった独立した指標との整合性チェックから開始した。カテゴリーまたはチャネルの結果が合理的な範囲から外れた場合は、前提条件を再検討し、デスクリサーチの情報源を再確認し、関連する専門家に再度連絡を取り、何が変化したのかを把握した。
最終承認の前に、モデルおよび分析内容はカテゴリー、チャネル、エンドユーザー間の内部整合性についてアナリストによる査読を受け、その後、前回版との差異チェックを行う。本レポートは年次で更新され、重大な事象が確認された場合には随時更新を行い、納品前の最終確認を実施することで、購入時点で入手可能な最新の見解をクライアントに提供している。
Mordor Intelligenceによるサウジアラビアのホームテキスタイル市場推定値と他の公表推定値との比較
サウジアラビアのホームテキスタイルに関する公表市場価値は、テーマ名が似ていても異なる場合がある。これは、各発行元が対象範囲をわずかに異なる方法で定義し、独自の価格設定および通貨換算の慣例を適用しているためである。ホームテキスタイルとして何を計上するか、小売販売と直接販売をどのように扱うか、基準年をどのように設定するかの違いが、通常この差の大部分を説明する。
当社の確認では、最大の要因は更新のタイミングと通貨換算のタイミング(特に価格水準が変動した場合)であり、これに続いて、寝具、バス用品、カーペットの平均販売価格がどのように推移したか、およびホスピタリティ向けの商業購買が完全に計上されたか、あるいはより小規模な付加要素として扱われたかが挙げられる。モデルが貿易指標およびバイヤーからのフィードバックにより再検証され、一貫した為替レート期間を用いて再確定されると、当年の値が変動する可能性があり、これが、より最近更新された見解が異なって見える理由でもある。この傾向は、Mordor Intelligenceが価格設定の論理および検証プロセスを明示された基準年に合わせて調整する方法にも反映されている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.37 B (2025) | |
| 業界誌A | USD 1.55 B (2025) | 一部のホームデコア用ソフトグッズをホームテキスタイルと混合したより広範なバスケットを使用し、輸入額の変動との整合的な確認を行わずに、高級寝具に対してより速いASP上昇の前提を適用している。 |
| 地域コンサルティング会社B | USD 1.21 B (2025) | 小規模リテーラーおよび地元店舗を過小に計上する保守的なチャネル網羅性に依拠しており、異なる換算タイミングを用いて現地通貨から換算しているため、公表された米ドル値が抑えられている。 |
3つの数値の差は、主にホームテキスタイルのバスケットに何が含まれているか、および基準年における価格設定と通貨換算の扱い方によって説明される。カテゴリー別の価格を実際の小売価格帯に結び付け、貿易指標およびバイヤーの情報と総量を相互確認するモデルは、再現および説明がしやすい中間的な範囲に収まる傾向がある。


レポートで回答する主要な質問
サウジアラビアホームテキスタイル市場の現在の価値はいくらですか?
2026年時点で14億2,000万米ドルです。
カーペット&エリアラグへの需要はどの程度の速さで成長していますか?
カーペットはすでに38.94%のシェアでリードしており、住宅引き渡しから安定した数量増加が続いています。
最も急速に拡大している地域はどこですか?
西部は観光メガプロジェクトを背景に、2031年にかけてCAGR6.74%で成長すると予測されています。
現地化政策は調達にどのような影響を与えますか?
SEZ(経済特区)インセンティブと地元コンテンツ割当により、工場は入札優位性向上のため国内生産ラインの確立を促されています。
輸入業者にとって主要なコンプライアンス障壁は何ですか?
すべてのテキスタイルSKU(最小管理単位)は、SASO(サウジアラビア標準化機構)の技術規制に基づく年次SABER認証を取得する必要があり、試験費用とリードタイムが発生します。
消費者は持続可能な素材にプレミアムを支払う意向がありますか?
はい。中東の買い物客の45%がエコフレンドリーな製品により多くの費用を支払うとし、OEKO-TEX認証ラインの普及を後押ししています。
最終更新日:



