
Tamanho e Participação do Mercado de Produtos para Banheiros Comerciais dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
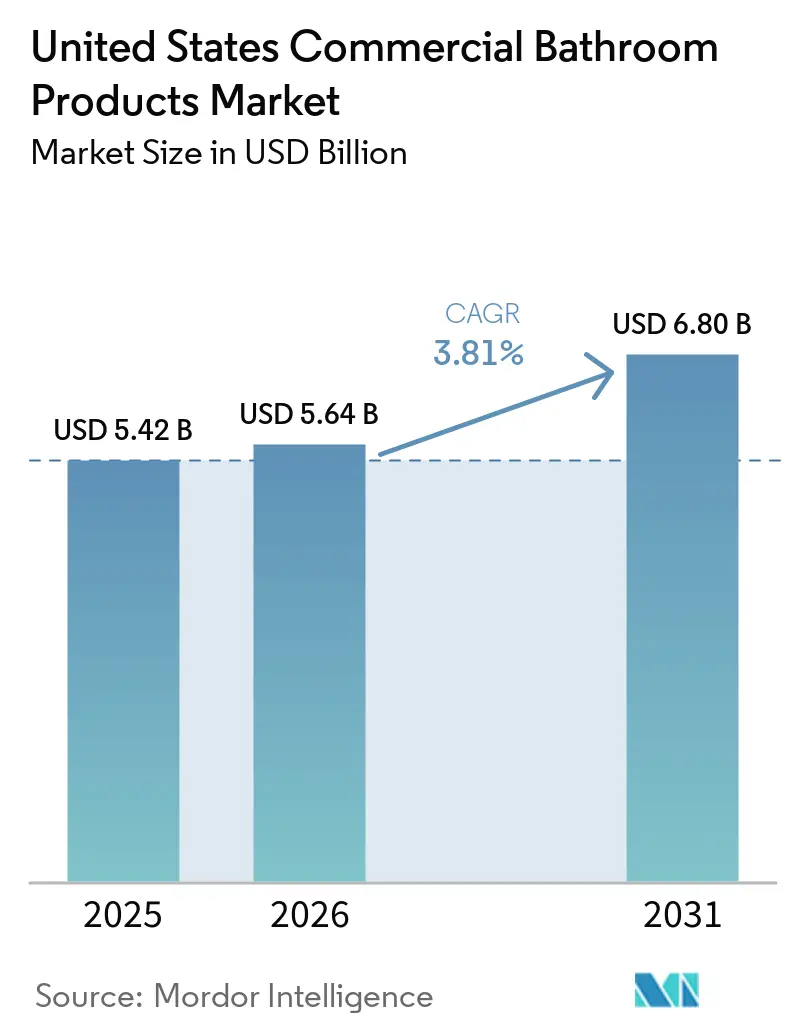
| Tamanho do mercado no ano base (2025) | 5.42 Bilhões de dólares |
| Tamanho do Mercado (2026) | 5.64 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.80 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.81 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Produtos para Banheiros Comerciais dos Estados Unidos pela Mordor Intelligence
O tamanho do mercado de produtos comerciais para banheiros dos Estados Unidos foi avaliado em 5,42 bilhões de USD em 2025 e estima-se que cresça de 5,64 bilhões de USD em 2026 para atingir 6,80 bilhões de USD até 2031, a um CAGR de 3,82% durante o período de previsão (2026-2031). A construção não residencial está se expandindo com base em megaprojetos de data centers e instalações de saúde, o que melhora a visibilidade de aquisição de equipamentos de alta especificação em grandes campi. As expectativas de higiene pós-pandemia, juntamente com o EPA WaterSense Versão 2.0 e o LEED v5, estão elevando os produtos de baixo fluxo e sem toque de melhorias opcionais para especificações padrão em muitos projetos comerciais [1]. Os ciclos de aquisição também estão sendo reformulados pelo monitoramento habilitado por IoT, que reduz os tempos de resposta de manutenção em aeroportos, hospitais e escolas, ao mesmo tempo que permite cronogramas preditivos. Ao mesmo tempo, as tarifas de 50% sobre determinados metais importados, promulgadas em 2025, mantiveram os preços dos insumos voláteis, o que aperta as margens de licitação e exige uma precificação cuidadosa de repasse no mercado de produtos comerciais para banheiros dos Estados Unidos. A persistente escassez de mão de obra cria gargalos de instalação que conferem vantagem à pré-fabricação, às montagens padronizadas e às plataformas de sensores que reduzem a carga de trabalho em campo.
Principais Conclusões do Relatório
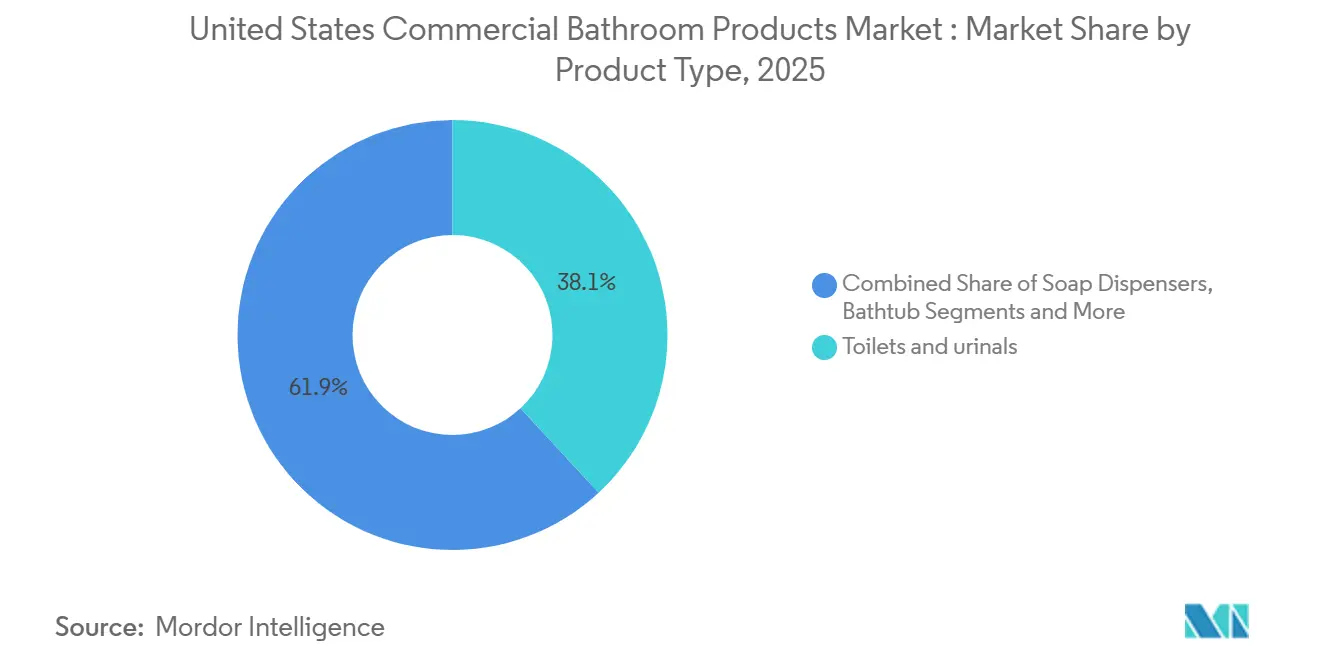
- Por tipo de produto, vasos sanitários e mictórios lideraram com 38,16% de participação na receita em 2025 no mercado de produtos comerciais para banheiros dos Estados Unidos, enquanto os dispensadores de sabo devem registrar o crescimento mais rápido, com um CAGR de 5,0% até 2031.
- Por preço, o segmento padrão ou econômico representou 35,25% em 2025 no mercado de produtos comerciais para banheiros dos Estados Unidos, enquanto os equipamentos premium devem crescer a um CAGR de 5,0% até 2031.
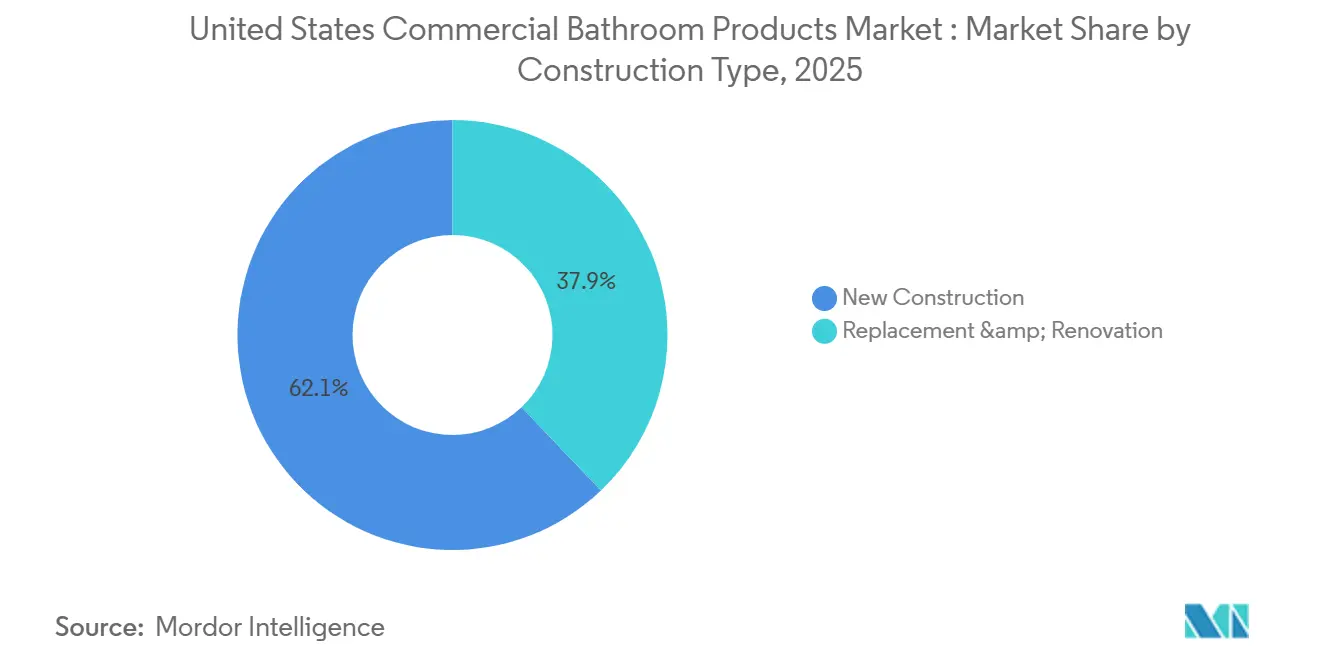
- Por Tipo de Construção, a nova construção comandou 62,13% da demanda em 2025 no mercado de produtos comerciais para banheiros dos Estados Unidos, enquanto a substituição e renovação deve se expandir a um CAGR de 4,8% até 2031.
- Por usuário final, a hospitalidade comandou 24,91% da demanda em 2025 no mercado de produtos comerciais para banheiros dos Estados Unidos, enquanto o varejo deve se expandir a um CAGR de 5,3% até 2031.
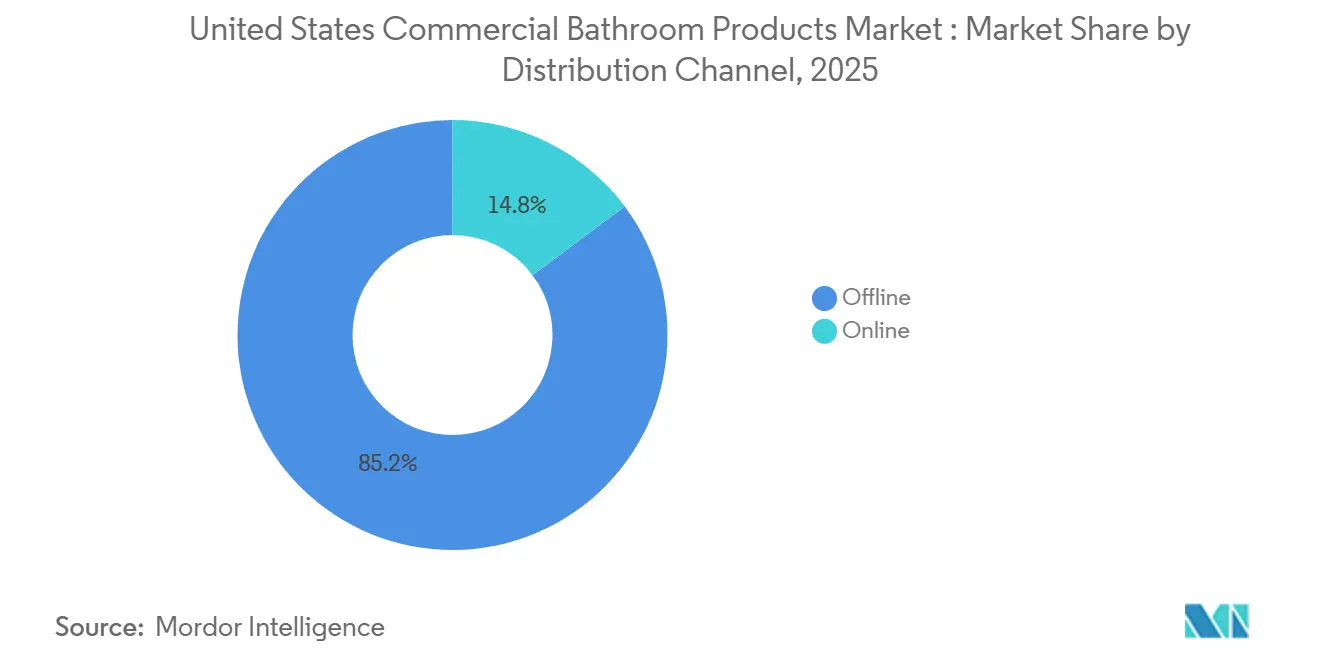
- Por canal de distribuição, as vendas offline detinham 85,21% em 2025 no mercado de produtos comerciais para banheiros dos Estados Unidos, enquanto os canais online estão preparados para um CAGR de 10,2% até 2031.
- Por geografia, o Nordeste representou 32,25% em 2025 no mercado de produtos comerciais para banheiros dos Estados Unidos, e o Sudoeste deve ser a região de crescimento mais rápido, com um CAGR de 4,8% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Produtos para Banheiros Comerciais dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Os gastos com construção em mercados finais não residenciais sustentam a demanda por acessórios | +1.2% | Nacional, com ganhos iniciais em saúde no Sudeste, data centers no Sudoeste e reutilização adaptativa no Nordeste | Médio prazo (2-4 anos) |
| Normas, WaterSense e LEED impulsionam acessórios de baixo fluxo e eficientes em projetos comerciais | +0.9% | Nacional sob a EPA, acelerado na CA, NY, OR, WA | Longo prazo (≥ 4 anos) |
| As expectativas de higiene dos usuários finais impulsionam retrofits de torneiras sem toque, flushômetros e dispensadores | +0.8% | Nacional, com intensidade em aeroportos, saúde e escolas K-12 | Médio prazo (2-4 anos) |
| As metas ESG das instalações e os incentivos de concessionárias aceleram substituições de alta eficiência | +0.6% | Nacional, liderado por portfólios que buscam LEED/WELL em mercados urbanos | Longo prazo (≥ 4 anos) |
| Banheiros inteligentes conectados por IoT permitem manutenção preditiva e reduzem custos do ciclo de vida | +0.4% | Nacional, com adoção mais precoce em instalações de grande porte | Médio prazo (2-4 anos) |
| A conformidade com Legionella e ASHRAE-188 eleva as VMTs, a descarga automatizada e a segurança da água | +0.5% | Nacional em saúde, rigoroso em NY, NJ, CA, MI, IL, VA | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Gastos com Construção em Mercados Finais Não Residenciais
Os inícios de construção não residencial atingiram USD 80,3 bilhões em janeiro de 2026, o maior valor de janeiro já registrado e um aumento de 53,3% em relação ao ano anterior, apoiado por USD 26,3 bilhões em megaprojetos de USD 1 bilhão ou mais. O aumento foi liderado por escritórios que incluem data centers, que atingiram um pico de inícios em um único mês, e por hospitais e clínicas que avançaram junto com a demanda demográfica por cuidados de saúde. As previsões indicam que o investimento em data centers continuará a crescer, enquanto a atividade tradicional de escritórios permanece limitada pela elevada vacância e pela dinâmica do trabalho híbrido até 2027 [2]. Espera-se que a construção de saúde permaneça resiliente, e a ocupação de edifícios ambulatoriais médicos atingiu 92,7% à medida que os proprietários ganharam poder de precificação, o que sustenta os pipelines de licitação para acessórios de grau hospitalar e sistemas de segurança da água. Esses padrões moldam as aquisições no mercado de produtos para banheiros comerciais dos Estados Unidos, pois os data centers favorecem módulos de banheiro padronizados e repetíveis para comprimir cronogramas, enquanto a saúde e a educação priorizam a acessibilidade ADA e a mitigação de riscos de Legionella por meio de válvulas de mistura termostáticas e descarga automatizada [3].
Normas, WaterSense e LEED Impulsionam Acessórios Eficientes
A EPA finalizou a especificação WaterSense Versão 2.0 para torneiras de lavatório privadas em dezembro de 2024, reduzindo o fluxo máximo para 1,2 gpm, com data de vigência cerca de 12 meses após a publicação. Estados como Califórnia, Colorado, Nova York, Oregon, Washington, Havaí e Maine já aplicam 1,2 gpm, cobrindo juntos 24,2% da população dos Estados Unidos, o que codifica uma oportunidade de retrofit em regiões que ainda utilizam produtos de maior fluxo. Para torneiras de lavatório público, o aviso da EPA de junho de 2024 propôs um teto de 0,4 gpm a 0,35 gpm, com base em dados de produtos que mostram uma grande base instalada já operando em baixos fluxos. O LEED v5 transforma as reduções de água de créditos opcionais em requisitos de linha de base, com submedição e rastreamento de desempenho esperados para levar os proprietários a vasos sanitários de 1,28 gpf e torneiras públicas de 0,35–0,4 gpm para satisfazer os limites de conformidade. O framework anterior LEED v4.1 registrou uma redução de 11% no consumo de água em edifícios certificados, e o padrão mais rigoroso v5 eleva o nível de exigência para o mercado de produtos para banheiros comerciais dos Estados Unidos.
As Expectativas de Higiene dos Usuários Finais Aceleram os Retrofits Sem Toque
A operação sem toque passou de preferência a expectativa em ambientes de alto tráfego, como aeroportos, hospitais e escolas, o que acelera os retrofits que substituem torneiras manuais e válvulas de descarga por sensores que reduzem os pontos de contato e o tempo de funcionamento da água. Os gerentes de instalações integram cada vez mais dispensadores de sabão e toalhas com plataformas de monitoramento de banheiros para reduzir a falta de estoque durante o uso e manter níveis de serviço consistentes durante os picos de tráfego. Os sensores de IoT vinculados a um CMMS permitem a limpeza baseada em condições, que concentra a mão de obra onde os limites de uso são excedidos, o que reduz as chamadas de emergência e melhora o tempo de atividade dos banheiros em operações com restrição de mão de obra. As orientações pós-pandemia das autoridades de saúde favorecem a minimização de pontos de contato em espaços de reunião pública, e os materiais em contato com a água em conformidade com a NSF/ANSI 61 permanecem padrão em todas as novas instalações comerciais. Em conjunto, essas mudanças estão impulsionando torneiras equipadas com sensores, flushômetros e dispensadores para as listas de especificações que movimentam o mercado de produtos para banheiros comerciais dos Estados Unidos.
Banheiros Inteligentes Conectados por IoT Reduzem o Custo do Ciclo de Vida
Os sistemas de banheiro IoT monitoram consumíveis, ocupação, temperatura, umidade e vazamentos, e se conectam por meio de gateways LoRaWAN, BLE ou WiFi a plataformas em nuvem que acionam ordens de serviço automatizadas. As instalações que vinculam sensores a um CMMS podem manter mais de 99% de disponibilidade de suprimentos e podem direcionar o trabalho de limpeza para banheiros que ultrapassam alertas de uso ou limite, o que reduz o desperdício e melhora a consistência do serviço. A criação automatizada de ordens de serviço elimina etapas manuais, o que acelera os tempos de resposta e reduz o número de usuários afetados por problemas de serviço durante os períodos de pico. As torneiras e válvulas ECOPOWER da TOTO geram energia micro-hidrelétrica a cada uso e se conectam ao Sistema de Monitoramento Inteligente KOLO, que oferece aos gerentes visibilidade em tempo real de mapas de calor de uso e histórico de manutenção. O sistema AquaSense da Zurn reporta o consumo de água, contagens de ciclos, status da bateria e proporções de descarga para lavagem para avaliar o desempenho do programa de higiene em todas as localidades, o que ressalta uma mudança para operações de banheiro orientadas por dados no mercado de produtos para banheiros comerciais dos Estados Unidos. As instalações que implantam essas plataformas relatam períodos de retorno rápidos, reforçados por menor desperdício de suprimentos, menos intervenções de emergência e maior tempo de atividade dos acessórios.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de mão de obra qualificada e restrições de capacidade dos contratados atrasam as instalações | -1.1% | Nacional, agudo em metrópoles de alto crescimento e grandes programas de data centers | Curto prazo (≤ 2 anos) |
| A volatilidade dos preços das matérias-primas de cobre, latão e aço pressiona as margens | -0.9% | Nacional, amplificado pelas tarifas de importação de 2025 | Curto prazo (≤ 2 anos) |
| Problemas de transporte em drenos de ultrabaixo fluxo aumentam os retornos e a complexidade do projeto | -0.3% | Regiões com grande volume de retrofits e estoque de edifícios mais antigos | Médio prazo (2-4 anos) |
| A fragmentação de normas entre IPC, UPC e emendas locais aumenta os custos | -0.2% | Nacional, com pontos críticos para contratados e distribuidores multiestaduais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra Qualificada e Restrições de Capacidade dos Contratados Atrasam as Instalações
O setor de construção precisa de aproximadamente 349.000 novos trabalhadores líquidos em 2026 para atender à demanda, e esse requisito cresce ainda mais em 2027, o que restringe a capacidade para instalações hidráulicas e mecânicas [4]. Os contratados relatam desafios persistentes de pessoal e atrasos nos cronogramas, e muitas empresas citam a escassez de trabalhadores tanto em seu próprio quadro de funcionários quanto em seus subcontratados. Os trabalhadores nascidos no exterior representam uma parcela significativa da força de trabalho da construção, e as ações de fiscalização podem restringir a disponibilidade local, o que introduz riscos no nível do projeto quando os cronogramas dependem de especialidades específicas. Os prazos estendidos tornaram-se comuns à medida que a disponibilidade de mão de obra se aperta, e os construtores relatam ciclos de construção mais longos à medida que as janelas de licenciamento, aquisição e instalação se ampliam. Essas condições favorecem a pré-fabricação, os módulos de banheiro padronizados e a coordenação digital que reduzem o número de horas em campo por acessório instalado no mercado de produtos para banheiros comerciais dos Estados Unidos.
A Volatilidade dos Preços das Matérias-Primas Pressiona as Margens e a Disciplina de Licitação
O índice de preços ao produtor de materiais e serviços utilizados na construção não residencial aumentou 3,3% de dezembro de 2024 a dezembro de 2025, com perfis de alumínio subindo 30,5%, produtos de aço subindo 17% e perfis de cobre e latão subindo 11,8% na esteira das tarifas de importação de 2025. Os preços de fios e cabos de cobre saltaram 22,3% em relação ao ano anterior em dezembro de 2025, sinalizando amplas pressões inflacionárias sobre os componentes hidráulicos com uso intensivo de cobre. O aumento acumulado nos preços de insumos não residenciais desde 2020 superou o crescimento dos preços de licitação, o que comprime as margens dos contratados e aumenta o risco de estouros de orçamento se os contratos não tiverem cláusulas de reajuste. As tarifas elevadas e a incerteza de preços complicam as licitações futuras e incentivam os proprietários a avaliar alternativas e compensações de custo do ciclo de vida ao especificar acessórios premium de economia de água. Essas pressões reforçaram o argumento a favor de SKUs padronizados e engenharia de valor que preservam o desempenho enquanto reduzem a exposição a ligas de alta volatilidade no mercado de produtos para banheiros comerciais dos Estados Unidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: O Volume de Equipamentos Sustenta a Demanda por Substituição
Vasos sanitários e mictórios detinham 38,2% da participação no mercado de produtos comerciais para banheiros dos Estados Unidos em 2025, tornando-os a maior categoria de produto. Sua posição reflete a extensa base instalada de equipamentos com válvula flushômetro em edifícios comerciais. A Agência de Proteção Ambiental declarou que cerca de 27 milhões de vasos sanitários com válvula flushômetro foram instalados em edifícios comerciais dos EUA, incluindo 7 milhões de unidades que utilizam de 3,0 a 7,0 galões por descarga. A substituição dessas unidades mais antigas por produtos que atendam ao padrão federal de 1,6 galão por descarga poderia economizar 39 bilhões de galões de água anualmente.
Essa necessidade de substituição confere ao mercado de produtos comerciais para banheiros dos Estados Unidos uma fonte recorrente de demanda que é menos dependente de nova construção. Torneiras e pias de lavatório permaneceram como o segundo maior grupo de produtos e são comumente especificadas em conjunto com vasos sanitários. Ao mesmo tempo, sistemas de chuveiro, divisórias, barras de apoio e espelhos foram associados a projetos de hotelaria e saúde. Os dispensadores de sabão devem crescer ao CAGR mais rápido, de 5,0%, de 2026 a 2031, à medida que os compradores migram para modelos ativados por sensor e conectados. Os formatos de recarga a granel coordenaram as especificações de torneiras e dispensadores, e as reformas mais amplas de lavatórios podem sustentar a demanda enquanto ajudam as instalações a atingir metas de sustentabilidade e eficiência hídrica.


Por Faixa de Preço: Produtos Padrão Lideram Enquanto a Demanda Premium Cresce
Os segmentos padrão e econômico detinham 35,3% do mercado de produtos comerciais para banheiros dos Estados Unidos em 2025. Compradores do setor de saúde, educação e governo preferem equipamentos com engenharia de valor, disponibilidade confiável, conformidade com normas e custos de ciclo de vida previsíveis. Os produtos padrão e intermediários fornecem grande parte do volume unitário do mercado em campi de data centers, armazéns e conversões de escritórios multilocatários. Torneiras sem toque de marcas reconhecidas e vasos sanitários de descarga dupla com certificação WaterSense situam-se entre os requisitos orçamentários e as necessidades de eficiência.
Os produtos premium devem crescer ao CAGR mais rápido, de 5,0%, até 2031 no mercado de produtos comerciais para banheiros dos Estados Unidos. As reformas de hotelaria e os conjuntos coordenados de equipamentos em interiores sofisticados estão sustentando a demanda por esse segmento. Os arquitetos especificam cada vez mais torneiras sem toque, dispensadores de sabão e secadores de mãos com acabamentos combinados para saguões de varejo e espaços de recepção corporativa. As reformas de propriedades associadas a refinanciamentos, mudanças de propriedade e atualizações de marca podem favorecer fornecedores que oferecem linhas completas de produtos.
Por Tipo de Construção: Nova Construção Lidera Enquanto a Renovação Ganha Ritmo
A nova construção representou 62,1% da participação no mercado de produtos comerciais para banheiros dos Estados Unidos em 2025. Projetos de saúde, hotelaria e data centers exigiram pacotes completos de banheiros. O Instituto Americano de Arquitetos previu que os gastos com construção comercial cresceriam 4,8% em 2026, liderados por data centers e projetos hoteleiros selecionados. A construção de hotéis foi prevista para aumentar 4,6% em 2026 e 5,2% em 2027, enquanto a construção de instalações de saúde foi projetada para crescer 2,6% e 4,4%, respectivamente.
A substituição e renovação devem crescer ao CAGR mais rápido, de 4,8%, até 2031 no mercado de produtos comerciais para banheiros dos Estados Unidos. Taxas de juros mais altas, incerteza econômica e restrições de mão de obra qualificada estão incentivando os proprietários a melhorar as propriedades existentes, enquanto projetos de reutilização adaptativa exigem mudanças mais amplas na encanamento. Os data centers adicionam volume de aquisição, mas utilizam menos produtos para banheiros por metro quadrado do que os empreendimentos de hotelaria e uso misto. Sistemas de instalação rápida, incluindo produtos de maceração acima do piso e unidades de lavatório modulares pré-montadas, podem ajudar os fornecedores a atender às necessidades de renovação com menos interrupções.
Por Usuário Final: Hospitalidade Lidera Enquanto o Varejo Eleva os Padrões dos Banheiros
A hospitalidade detinha 24,9% da participação no mercado de produtos comerciais para banheiros dos Estados Unidos em 2025, tornando-a a maior categoria de usuário final. As conversões de bandeiras hoteleiras e a atividade de renovação sustentaram a aquisição de equipamentos que atendem aos padrões das marcas e renovam os espaços voltados aos hóspedes. Saúde e educação formaram o segundo maior grupo de compradores, exigindo torneiras com sensor, dispensadores sem toque e barras de apoio em conformidade com as normas. Escritórios, armazéns, estabelecimentos de alimentação e campi de data centers representaram a demanda restante, com a aquisição de banheiros de baixa manutenção concentrada no Norte da Virgínia, Phoenix e no corredor Dallas-Fort Worth.
O varejo deve crescer ao CAGR mais rápido, de 5,3%, de 2026 a 2031 no mercado de produtos comerciais para banheiros dos Estados Unidos. O crescimento vem de reformas de varejo experiencial, e não de nova construção em larga escala. Estúdios de fitness, praças de alimentação, espaços de entretenimento e varejistas de saúde e bem-estar frequentemente exigem equipamentos sem toque, acabamentos premium e mais equipamentos por metro quadrado. O desenvolvimento do varejo em Dallas, Houston, Austin, Phoenix e Las Vegas está alinhado com a posição do Sudoeste como a área regional de crescimento mais rápido no mercado de produtos comerciais para banheiros dos Estados Unidos.
Por Canal de Distribuição: Canais Offline Retêm a Demanda de Grandes Projetos
Os canais offline detinham 85,2% da participação no mercado de produtos comerciais para banheiros dos Estados Unidos em 2025. Os projetos comerciais dependem de empreiteiros mecânicos, distribuidores de encanamento e escritórios de arquitetura para gerenciar especificações, showrooms, relacionamentos com contas e logística. O escalonamento de projetos, a entrega no canteiro de obras, o suporte a especificações e o gerenciamento de devoluções reduzem o risco de aquisição quando erros de produto podem levar a retrabalhos dispendiosos. Esses serviços mantêm os distribuidores offline como peça central em projetos institucionais e de hotelaria.
Os canais online devem registrar o CAGR mais rápido, de 10,2%, até 2031 no mercado de produtos comerciais para banheiros dos Estados Unidos. Pequenos operadores de instalações, proprietários de hotelaria boutique e empreiteiros independentes utilizam canais digitais para pedidos mais rápidos, visibilidade de preços, prazos de entrega mais curtos e informações detalhadas sobre produtos. As compras digitais são mais relevantes para pedidos menores, incluindo os de restaurantes independentes, hotéis boutique e escritórios satélites municipais. Os sistemas de equipamentos conectados poderiam criar um modelo misto no qual o hardware é distribuído por meio de distribuidores, enquanto as assinaturas de monitoramento são vendidas diretamente, afetando a economia dos distribuidores no final do período de previsão.
Análise Geográfica
O Nordeste detinha 32,25% em 2025, apoiado por infraestrutura urbana densa, estoque de edifícios mais antigos e requisitos de segurança da água que impõem testes frequentes e planos documentados de gestão da água. A cidade de Nova York escalará a amostragem de Legionella de trimestral para mensal em maio de 2026, o que incentiva melhorias sistemáticas em torres de resfriamento e controles de água quente doméstica em banheiros adjacentes. Os pipelines de saúde e educação permanecem estáveis nas principais metrópoles, e os padrões de conformidade mais elevados favorecem acessórios sem toque e válvulas de mistura termostáticas que melhoram o controle e a documentação. Os invernos rigorosos e as restrições de drenos legados podem complicar os retrofits de ultrabaixo fluxo, o que leva muitos proprietários a combinar vasos sanitários de alta eficiência com melhorias de pressão assistida e tubulação durante as reformas.
O Sudeste representa uma participação significativa, ancorada pelo crescimento populacional, infraestrutura de turismo e expansões de saúde em mercados como Flórida e Geórgia. Aeroportos, hotéis e parques temáticos buscam retrofits sem toque e monitoramento inteligente de banheiros para melhorar o tempo de atividade durante as temporadas de pico, o que apoia as categorias premium. Os operadores de múltiplos locais se beneficiam do uso mais uniforme do código modelo em muitos estados do Sudeste, o que ajuda a padronizar as especificações e a consolidar os SKUs para distribuição. O crescimento industrial e o trabalho institucional relacionado a instalações militares acrescentam uma demanda B2B constante por acessórios principais, válvulas e acessórios em banheiros de alto tráfego.
O Sudoeste deve ser a região de crescimento mais rápido, com um CAGR de 4,8% de 2026 a 2031, à medida que o desenvolvimento impulsionado por data centers e migração interna expande a base instalada de acessórios conectados de baixo fluxo. A adoção de normas nas principais metrópoles apoia as tecnologias atuais, e os esforços de dimensionamento correto de encanamentos ajudam a alinhar o desempenho de baixo fluxo com os padrões modernos de uso dos edifícios. Na Costa Oeste, o padrão de 1,2 gpm para torneiras privadas da Califórnia e os fortes códigos de eficiência hídrica continuam a impulsionar especificações premium, e os portfólios que buscam o LEED e frameworks similares sustentam o impulso para produtos de baixo fluxo e conectados. Nessas regiões, os padrões de migração e os mercados de alta conformidade moldam um perfil de duas velocidades no mercado de produtos para banheiros comerciais dos Estados Unidos, onde a eficiência hídrica, a higiene e o monitoramento lideram o crescimento.
Cenário Competitivo
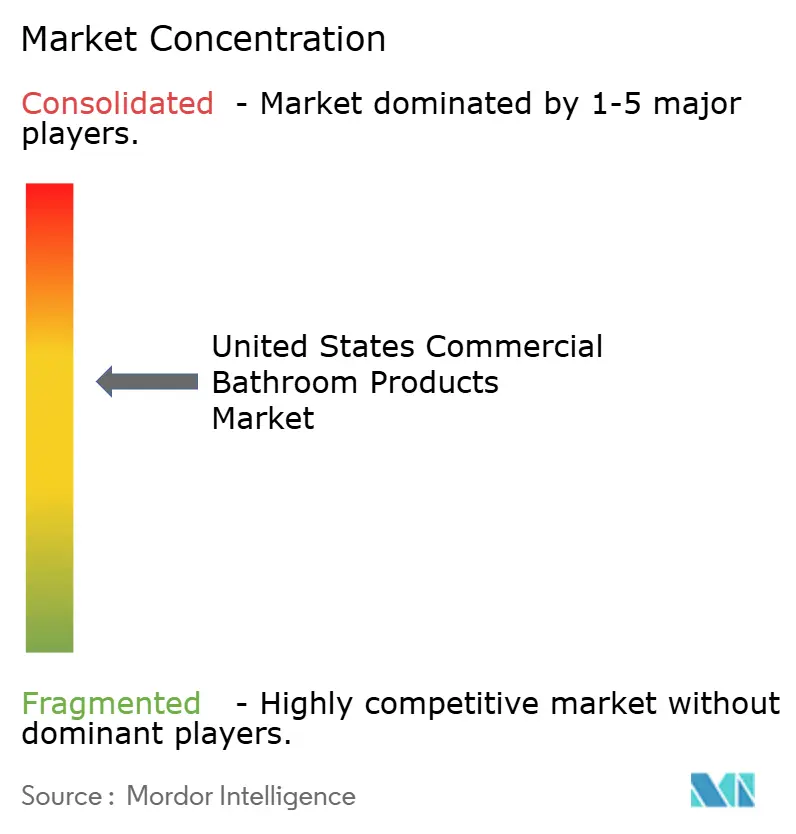
O mercado de produtos para banheiros comerciais dos Estados Unidos é moderadamente concentrado, com os cinco principais fabricantes detendo 60–65% de participação combinada, liderados por Kohler, American Standard, TOTO USA, Sloan Valve e Zurn Elkay. Os portfólios diversificados ajudam as grandes marcas a conquistar especificações únicas em torneiras, vasos sanitários, mictórios, pias e sistemas coordenados. Os especialistas em categorias usam inovação focada em flushômetros, calibração de sensores e sistemas de higiene das mãos para defender a liderança em nichos. As conquistas de especificação ocorrem a montante durante o desenvolvimento do projeto, quando os representantes fornecem conteúdo BIM, dados de submissão e educação credenciada pela AIA que vincula as escolhas de produtos a resultados de normas e certificações. Em um mercado com restrição de mão de obra, os fabricantes que apoiam a pré-fabricação, as montagens padronizadas e o suporte rápido de submissão criam custos de troca que favorecem os titulares.
Dois vetores tecnológicos se destacam. Primeiro, os acessórios conectados que se integram a plataformas de monitoramento de banheiros estão transformando a hidráulica de sistemas exclusivamente mecânicos em sistemas visíveis por software que melhoram as operações e os relatórios. Segundo, as soluções de segurança da água que agrupam mistura termostática, descarga automatizada e monitoramento de temperatura se alinham com os programas informados pela ASHRAE-188 em saúde e ocupações de alto risco. A volatilidade dos preços dos insumos e as tarifas estão comprimindo as margens, o que torna a agilidade da cadeia de suprimentos e a seleção cuidadosa de ligas uma vantagem competitiva para fabricantes e distribuidores de acessórios. Os players que ajudam os proprietários a navegar pelos programas de reembolso e a documentar o desempenho sob o WaterSense e o LEED mantêm uma vantagem consultiva ao longo do ciclo de especificação.
Movimentos recentes reforçam esses temas. A Sloan introduziu um vaso sanitário de pressão assistida de 0,75 gpf projetado para alta eficiência com forte desempenho de transporte em drenos, ampliando as opções para novas instalações comerciais leves. A TOTO conectou as torneiras e válvulas ECOPOWER ao Sistema de Monitoramento Inteligente KOLO para fornecer análises de uso e manutenção sem energia externa, o que reduz o serviço de bateria em locais de alto uso. O conjunto AquaSense da Zurn expõe telemetria sobre consumo de água e indicadores de higiene, tornando o desempenho visível para hospitais e escolas com necessidades de relatórios. A American Standard expandiu um programa de reembolso para encanadores que apoia instalações com certificação WaterSense e fortalece os relacionamentos comerciais, o que alinha os incentivos em todo o canal. Essas etapas estratégicas aprofundam os vínculos com a conformidade de normas, os relatórios ESG e as economias operacionais que estão moldando o mercado de produtos para banheiros comerciais dos Estados Unidos.
Líderes do Setor de Produtos para Banheiros Comerciais dos Estados Unidos
-
Kohler Co.
-
American Standard (LIXIL)
-
Sloan Valve Company
-
Zurn Elkay Water Solutions
-
TOTO USA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Abril de 2026: Topeka, Kansas, adotou as edições de 2024 do Código Hidráulico Uniforme e do Código Mecânico Uniforme, reduzindo as emendas locais necessárias e alinhando a prática municipal com os padrões modelo atuais.
- Novembro de 2025: A marca American Standard da LIXIL anunciou um Programa de Reembolso para Encanadores aprimorado para apoiar instalações de produtos com certificação WaterSense em ambientes comerciais e residenciais.
- Dezembro de 2024: A EPA finalizou o WaterSense Versão 2.0 para torneiras de lavatório privadas, reduzindo o fluxo máximo permitido para 1,2 gpm com data de vigência cerca de 12 meses após a publicação.
- Agosto de 2024: A Sloan Valve Company introduziu um vaso sanitário de pressão assistida de 0,75 gpf utilizando o sistema Flushmate 503UH, alcançando longo desempenho de transporte em drenos para aplicações comerciais leves.


Escopo do Relatório do Mercado de Produtos para Banheiros Comerciais dos Estados Unidos
Os produtos para banheiros são equipamentos de encanamento em cerâmica, como pias, lavatórios ou bacias sanitárias. São elementos essenciais para realçar a beleza do banheiro. Os produtos para banheiros estão disponíveis em diferentes tamanhos e estilos e oferecem diversas características.
O Relatório do Mercado de Produtos Comerciais para Banheiros dos Estados Unidos é Segmentado por Tipo de Produto (Vasos Sanitários e Mictórios, Dispensadores de Sabão, Torneiras e Sistemas de Chuveiro, Pias/Lavatórios, Banheiras e Outros), Faixa de Preço (Padrão/Econômico, Intermediário e Premium), Tipo de Construção (Nova Construção e Substituição e Renovação), Usuário Final (Hospitais, Escritórios, Hospitalidade, Varejo, Institutos Educacionais e Outros (Aeroportos, Espaços Públicos, Locais Esportivos, etc.)), Canal de Distribuição (Online e Offline) e Geografia (Nordeste, Sudeste, Meio-Oeste, Sudoeste, Oeste). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Vasos sanitários e mictórios |
| Dispensadores de sabão |
| Torneiras e sistemas de chuveiro |
| Pias/lavatórios |
| Banheiras |
| Outros |
| Padrão/econômico |
| Premium |
| Luxo/alto padrão |
| Residencial |
| Comercial |
| Canal de Distribuição B2C/Varejo | Lojas Multimarcas |
| Lojas Exclusivas de Marca | |
| Online | |
| Lojas de Materiais de Construção Locais | |
| B2B/Projeto |
| Nordeste |
| Sudeste |
| Centro-Oeste |
| Sudoeste |
| Oeste |
| Por Tipo de Produto | Vasos sanitários e mictórios | |
| Dispensadores de sabão | ||
| Torneiras e sistemas de chuveiro | ||
| Pias/lavatórios | ||
| Banheiras | ||
| Outros | ||
| Por Faixa de Preço/Qualidade | Padrão/econômico | |
| Premium | ||
| Luxo/alto padrão | ||
| Por Usuário Final | Residencial | |
| Comercial | ||
| Por Canal de Distribuição | Canal de Distribuição B2C/Varejo | Lojas Multimarcas |
| Lojas Exclusivas de Marca | ||
| Online | ||
| Lojas de Materiais de Construção Locais | ||
| B2B/Projeto | ||
| Por Geografia | Nordeste | |
| Sudeste | ||
| Centro-Oeste | ||
| Sudoeste | ||
| Oeste | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e as perspectivas de crescimento do mercado de produtos para banheiros comerciais dos Estados Unidos?
O mercado foi avaliado em 5,42 bilhões de USD em 2025 e deve crescer de 5,64 bilhões de USD em 2026 para 6,8 bilhões de USD até 2031, a um CAGR de 3,81%.
Quais categorias de produtos estão liderando e quais estão crescendo mais rapidamente no mercado de produtos para banheiros comerciais dos Estados Unidos?
Vasos sanitários e mictórios lideraram com 38,16% da receita de 2025, enquanto os dispensadores de sabão devem crescer mais rapidamente, com um CAGR de 5,0% até 2031.
Como regulamentações como o WaterSense e o LEED v5 afetam as especificações?
O EPA WaterSense Versão 2.0 reduz os fluxos das torneiras para 1,2 gpm, e o LEED v5 eleva as reduções de água a requisitos de linha de base, o que direciona as especificações para vasos sanitários abaixo de 1,28 gpf e torneiras públicas de 0,35–0,4 gpm.
Quais usuários finais estão impulsionando a demanda no mercado de produtos para banheiros comerciais dos Estados Unidos?
A hospitalidade representou 24,91% da demanda em 2025, impulsionada pela atividade de conversão de bandeiras hoteleiras, pelos ciclos de planos de melhoria de propriedades e pelos padrões de especificação premium do setor para banheiros voltados aos hóspedes.
Quais regiões oferecem as maiores oportunidades à frente?
O Sudoeste é projetado como a região de crescimento mais rápido, com um CAGR de 4,8% até 2031, enquanto o Nordeste detinha a maior participação de 2025, com 32,25%.
Como a IoT e os banheiros inteligentes estão mudando as operações?
Torneiras, válvulas e dispensadores conectados com plataformas de monitoramento de banheiros impulsionam tempos de resposta mais rápidos, melhor disponibilidade de estoque e menores custos de manutenção com retornos rápidos.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
