
Tamanho e Participação do Mercado de Varejo de Taiwan
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 119.26 Bilhões de dólares |
| Tamanho do Mercado (2026) | 123.66 Bilhões de dólares |
| Tamanho do Mercado (2031) | 148.17 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.69 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Varejo de Taiwan por Mordor Intelligence
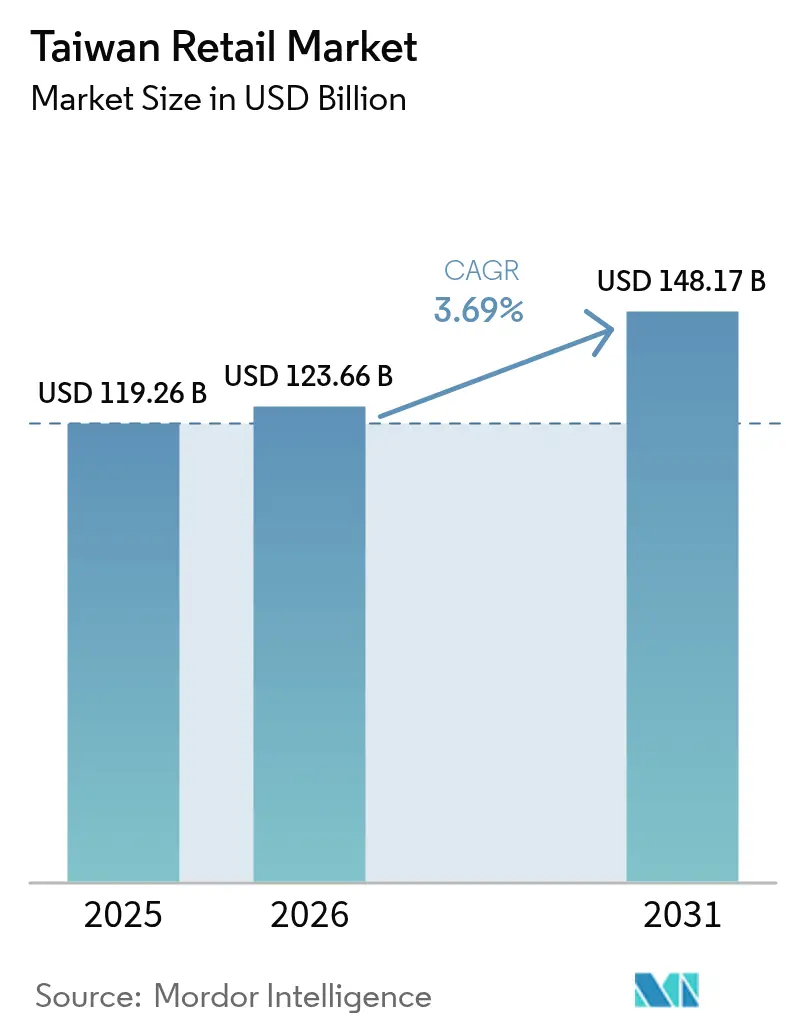
O tamanho do mercado de varejo de Taiwan em 2026 é estimado em USD 123,66 bilhões, crescendo a partir do valor de 2025 de USD 119,26 bilhões, com projeções para 2031 mostrando USD 148,17 bilhões, crescendo a um CAGR de 3,69% no período 2026-2031. O robusto poder de compra, a alta densidade urbana e a rápida digitalização sustentam um crescimento de valor estável, mesmo com a expansão de volume atingindo um platô. Fusões como a aquisição de TWD 11,5 bilhões (USD 358,8 milhões) da RT-Mart pela PX Mart demonstram como a consolidação fortalece o poder de negociação com fornecedores e otimiza a logística de última milha. Densas redes de lojas de conveniência — 6,98 pontos de venda por 10.000 habitantes — atuam como centros de distribuição prontos, criando um formidável ecossistema omnicanal que os players exclusivamente online têm dificuldade em igualar [1]Taiwan News, "Taiwan possui uma loja de conveniência para cada 1.703 pessoas," taipeitimes.com. . O envelhecimento demográfico restringe simultaneamente a oferta de mão de obra, mas expande a demanda por produtos e serviços voltados para a saúde, levando os varejistas a investir em automação de processos impulsionada por IA e em merchandising adequado para idosos. Enquanto isso, a vigilância regulatória — exemplificada pelo bloqueio da Comissão de Comércio Leal à aquisição de USD 950 milhões do Foodpanda pelo Uber — sinaliza que os ganhos futuros de participação de mercado dependerão mais da inovação em serviços do que de aquisições de grande destaque.
Principais Conclusões do Relatório
- Por categoria de produto, alimentos, bebidas e tabaco lideraram com 42,10% da participação do mercado de varejo de Taiwan em 2025; eletrônicos e eletrodomésticos têm previsão de expansão a um CAGR de 8,05% até 2031.
- Por canal de varejo, o comércio moderno deteve 31,05% do tamanho do mercado de varejo de Taiwan em 2025, enquanto o comércio eletrônico e outros segmentos estão projetados para registrar o CAGR mais elevado, de 11,85%, até 2031.
- Por formato, as lojas de conveniência responderam por uma participação de 29,00% do tamanho do mercado de varejo de Taiwan em 2025, e as lojas especializadas avançam a um CAGR de 8,70% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Varejo de Taiwan
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Densidade de lojas de conveniência e ecossistemas O2O | +1.2% | Nacional, concentrado em áreas urbanas | Médio prazo (2-4 anos) |
| Comércio eletrônico com foco em dispositivos móveis e crescimento dos pagamentos digitais | +0.9% | Nacional, maior penetração em áreas metropolitanas | Curto prazo (≤ 2 anos) |
| Envelhecimento da população impulsiona a demanda por varejo voltado para a saúde | +0.7% | Nacional, ganhos iniciais em Taipei, Taichung, Kaohsiung | Longo prazo (≥ 4 anos) |
| Consolidação do varejo reescreve os termos com fornecedores | +0.5% | Nacional | Médio prazo (2-4 anos) |
| Fluxos de comércio transfronteiriço via transmissão ao vivo | +0.4% | Nacional, segmento jovem | Curto prazo (≤ 2 anos) |
| Subsídios para varejo inteligente e implantação de 5G | +0.3% | Nacional, programas-piloto nas principais cidades | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Densidade de Lojas de Conveniência e Ecossistemas O2O
Os líderes em lojas de conveniência de Taiwan, como 7-Eleven e FamilyMart, evoluíram para centros digitais que gerenciam serviços financeiros, coleta de encomendas e alimentos preparados, ao mesmo tempo em que alimentam dados de transações em tempo real em sistemas de gerenciamento de estoque impulsionados por IA. A rede 7-Eleven da President Chain Store operava 6.859 pontos de venda em 2024, com uma média de vendas de TWD 30,1 milhões (USD 940.000) por loja e oferecendo entrega no mesmo dia para quase todos os domicílios urbanos. Projetos-piloto apoiados pela Fujitsu empregam pagamentos em blockchain e monitoramento de prateleiras por visão computacional para minimizar perdas e automatizar o reabastecimento [2]Fujitsu, "Teste de Campo de Tecnologia Digital na Loja Conceito FamilyMart," fujitsu.com. . Essas capacidades reforçam a força omnicanal do mercado de varejo de Taiwan, fundindo a conveniência offline com o alcance online.
Comércio Eletrônico com Foco em Dispositivos Móveis e Crescimento dos Pagamentos Digitais
Carteiras digitais e cartões sem contato processaram TWD 8,3 trilhões (USD 258,96 bilhões) em transações em 2024, um salto de 14,2% à medida que a penetração de smartphones se aproximava de 90% e o comércio via transmissão ao vivo tornava-se popular [3]Cnyes, "Análise do Setor de Pagamentos Móveis de Taiwan em 2025," cnyes.com. . A meta da Comissão de Supervisão Financeira de TWD 10 trilhões (USD 312 bilhões) até 2026 reflete a digitalização sistemática em todos os pontos de contato do varejo. Plataformas com foco em dispositivos móveis aproveitam a penetração de 90% de smartphones em Taiwan para criar experiências de compra fluidas, com o comércio via transmissão ao vivo emergindo como um canal crítico de conversão, no qual 73% dos compradores online se envolvem com conteúdo em vídeo. A Shopee domina com 62% de preferência de transmissão ao vivo, seguida pelo Facebook com 36%, indicando que a integração do comércio social impulsiona vendas incrementais em vez de substituição de canal. Essa abordagem centrada em dispositivos móveis possibilita capacidades de micro-segmentação que os formatos de varejo tradicionais não conseguem igualar, especialmente para compras por impulso durante os horários de pico da noite, entre 20h e 22h.
Envelhecimento da População Impulsiona a Demanda por Varejo Voltado para a Saúde
A transição demográfica de Taiwan acelera a demanda por alimentos funcionais e categorias de varejo voltadas para a saúde, com o mercado de cuidados para idosos atingindo TWD 3,6 trilhões (USD 112,32 bilhões) em 2025. O Prêmio de Alimentos Adequados para Idosos de 2025 atraiu 135 empresas que submeteram 350 produtos, demonstrando uma mudança em toda a indústria em direção a soluções nutricionais adequadas para cada faixa etária. Os principais fabricantes de alimentos estão lançando linhas de produtos especializadas voltadas para idosos com dificuldades de mastigação, com ênfase em alto teor de proteínas e formatos de fácil consumo. Essa mudança demográfica cria vantagens competitivas sustentáveis para os varejistas que estabelecem antecipadamente relações de distribuição com fornecedores especializados, pois os custos de mudança aumentam à medida que os consumidores idosos desenvolvem fidelidade à marca. O requisito do Ministério da Agricultura de 10% de ingredientes agrícolas taiwaneses em produtos adequados para idosos também apoia o desenvolvimento da cadeia de suprimentos doméstica.
Consolidação do Varejo Reescreve os Termos com Fornecedores
A aquisição da RT-Mart pela PX Mart altera fundamentalmente a dinâmica de negociação com fornecedores por meio do poder centralizado de compras, afetando 20% do mercado de Bens de Consumo de Massa (FMCG) de Taiwan [4]FoodNext, "Prêmio de Alimentos Adequados para Idosos destaca Inovação em Nutrição para Idosos," foodnext.net. . A entidade consolidada implementa sistemas de consignação nos quais os fornecedores arcam com o risco de estoque enquanto pagam taxas pós-dedução com base no desempenho de vendas, deslocando as margens de atacado tradicionais em favor dos varejistas. Essa mudança estrutural força os fornecedores a desenvolver capacidades diretas ao consumidor ou aceitar menor lucratividade, acelerando as tendências de integração vertical nas categorias de alimentos e bebidas. Os fornecedores de menor porte enfrentam pressão particular, pois carecem de poder de negociação frente a compradores varejistas consolidados, potencialmente impulsionando a consolidação do setor no nível dos fabricantes. O monitoramento dessas práticas pela Comissão de Comércio Leal sugere que uma intervenção regulatória pode limitar os termos mais agressivos, mas o reequilíbrio fundamental de poder favorece os varejistas de grande formato.
Análise de Impacto das Restrições*
| Restrição | ( ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Risco de canibalização por saturação de lojas | -0.8% | Nacional, agudo em áreas metropolitanas | Médio prazo (2-4 anos) |
| Escassez de mão de obra e aumento do piso salarial | -0.6% | Nacional, concentração no setor de serviços | Curto prazo (≤ 2 anos) |
| Interrupções na cadeia de suprimentos devido a tensões no Estreito de Taiwan | -0.7% | Nacional, especialmente setores dependentes de importações | Curto a Médio prazo (1-3 anos) |
| Envelhecimento da população reduzindo a base de consumidores | -0.5% | Nacional, mais pronunciado em áreas rurais | Médio a Longo prazo (3-5 anos) |
| Fonte: Mordor Intelligence | |||
Risco de Canibalização por Saturação de Lojas
A densidade do varejo em Taiwan aproxima-se dos limites físicos, com o número de lojas de conveniência ultrapassando 13.706 unidades, criando uma loja para cada 1.703 pessoas. Essa saturação desencadeia efeitos de canibalização, nos quais novas aberturas de lojas redistribuem principalmente a demanda existente em vez de gerar crescimento incremental de vendas. A expansão da 7-Eleven para além de 7.000 lojas em 2025 demonstra o crescimento contínuo da rede apesar dos retornos decrescentes em localizações individuais. Os líderes de mercado respondem deslocando o foco da contagem de lojas para a otimização das vendas nas mesmas lojas por meio da implantação de tecnologia, incluindo máquinas de venda automática inteligentes e formatos de lojas não tripuladas que reduzem os custos de mão de obra enquanto mantêm a presença no mercado. O desafio se intensifica nos centros urbanos, onde os custos de aluguel continuam aumentando, enquanto os padrões de tráfego de pedestres se deslocam para shoppings suburbanos e canais online.
Escassez de Mão de Obra e Aumento do Piso Salarial
O setor de varejo de Taiwan enfrenta escassez aguda de mão de obra, com 73% dos empregadores relatando dificuldades de recrutamento, especialmente para funções voltadas ao cliente que exigem habilidades linguísticas e sensibilidade cultural. A expansão do setor de semicondutores agrava esse desafio ao atrair trabalhadores com salários mais elevados, criando pressão ascendente nos pacotes de remuneração do varejo. Os salários do setor de serviços permaneceram congelados para mais de 60% dos trabalhadores por três anos, reduzindo a satisfação no trabalho e aumentando as taxas de rotatividade. Os varejistas respondem por meio de investimentos em automação, com a FamilyMart implementando sistemas de gerenciamento de estoque impulsionados por IA e a 7-Eleven implantando tecnologias de lojas não tripuladas para reduzir a dependência de mão de obra. No entanto, preocupações com a qualidade do atendimento ao cliente limitam a adoção plena da automação, especialmente para transações complexas e segmentos de clientes idosos que preferem a interação humana.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: O Foco na Saúde Reformula os Gastos
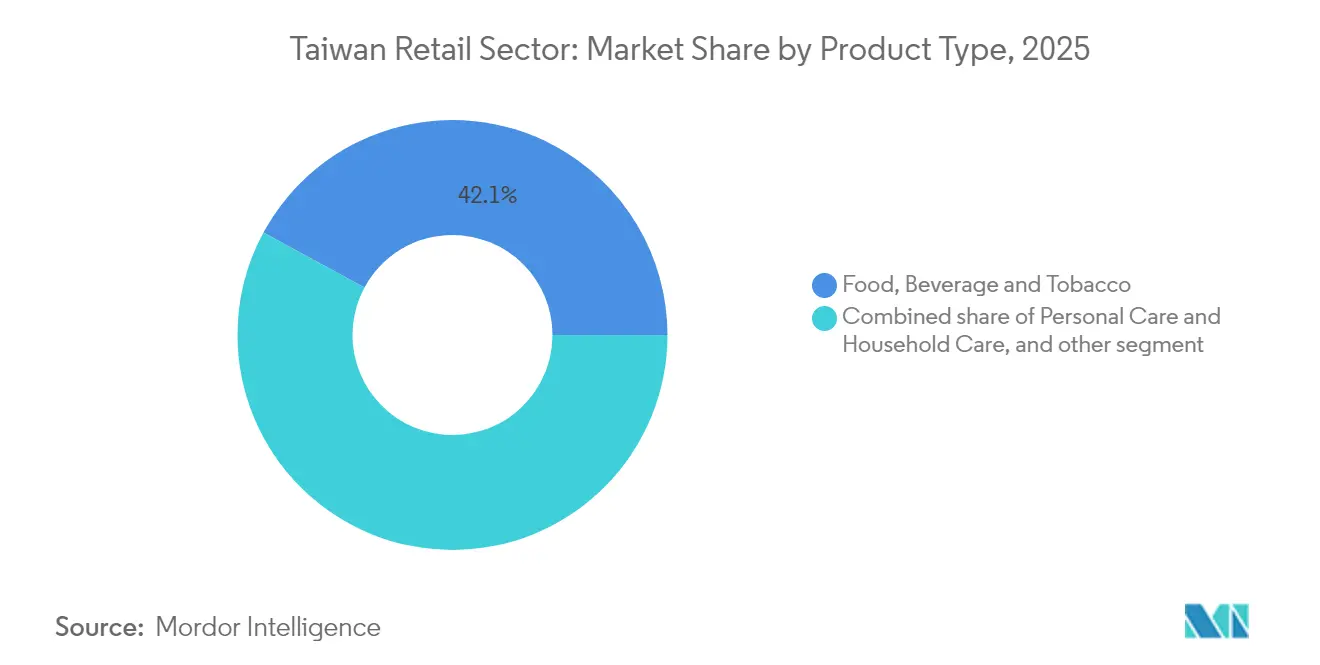
Alimentos, bebidas e tabaco permaneceram como a maior categoria, capturando 42,10% da participação do mercado de varejo de Taiwan em 2025, à medida que os consumidores favoreciam refeições prontas para consumo e ofertas de café premium. Eletrônicos e Eletrodomésticos têm previsão de registrar um CAGR de 8,05% até 2031, o ritmo mais acelerado entre as linhas de produtos. A ascensão de purificadores de ar habilitados por IA e gadgets de culinária inteligentes sustenta essa trajetória, elevando o tamanho do mercado de varejo de Taiwan para o segmento bem acima das médias históricas. Os produtos de Cuidados Pessoais e Domésticos se beneficiam da demografia envelhecida, impulsionando o crescimento em fraldas geriátricas, detergentes hipoalergênicos e suplementos vitamínicos. Enquanto isso, Vestuário, Calçados e Acessórios enfrentam pressão nas margens proveniente da moda rápida transfronteiriça, mas ainda registram crescimento de um dígito médio ao apostar em designers domésticos e fibras sustentáveis. Mobiliário, Brinquedos e Produtos de Hobby ganham com as tendências de renovação urbana, à medida que os moradores das cidades maximizam a vida em espaços reduzidos. As categorias Industrial e Automotivo permanecem estáveis, com seu panorama atrelado à demanda por acessórios para veículos elétricos em vez de manutenção de motores a gasolina.
Nos próximos cinco anos, os varejistas agruparão SKUs de saúde premium adjacentes aos itens essenciais do cotidiano para estimular compras por impulso e maximizar o valor do carrinho. A localização de produtos se acelera à medida que as autoridades impulsionam um mandato de 10% de ingredientes domésticos para alimentos adequados para idosos, auxiliando agricultores locais e encurtando as cadeias de suprimentos. O merchandising omnicanal oferece flexibilidade de compra e retirada, permitindo que os compradores testem conjuntos de eletrônicos domésticos na loja antes de finalizar os pagamentos digitais. As marcas próprias expandem-se para lanches ricos em proteínas e ecodetergentes, mantendo a fidelidade dos consumidores sensíveis ao preço em meio à inflação de custos. Essa diversificação de categorias fortalece a resiliência do mercado de varejo de Taiwan contra choques de demanda isolados, como aumentos tarifários ou desacelerações no turismo.


Por Canal de Varejo: Jornadas Fluidas Superam os Silos de Canal
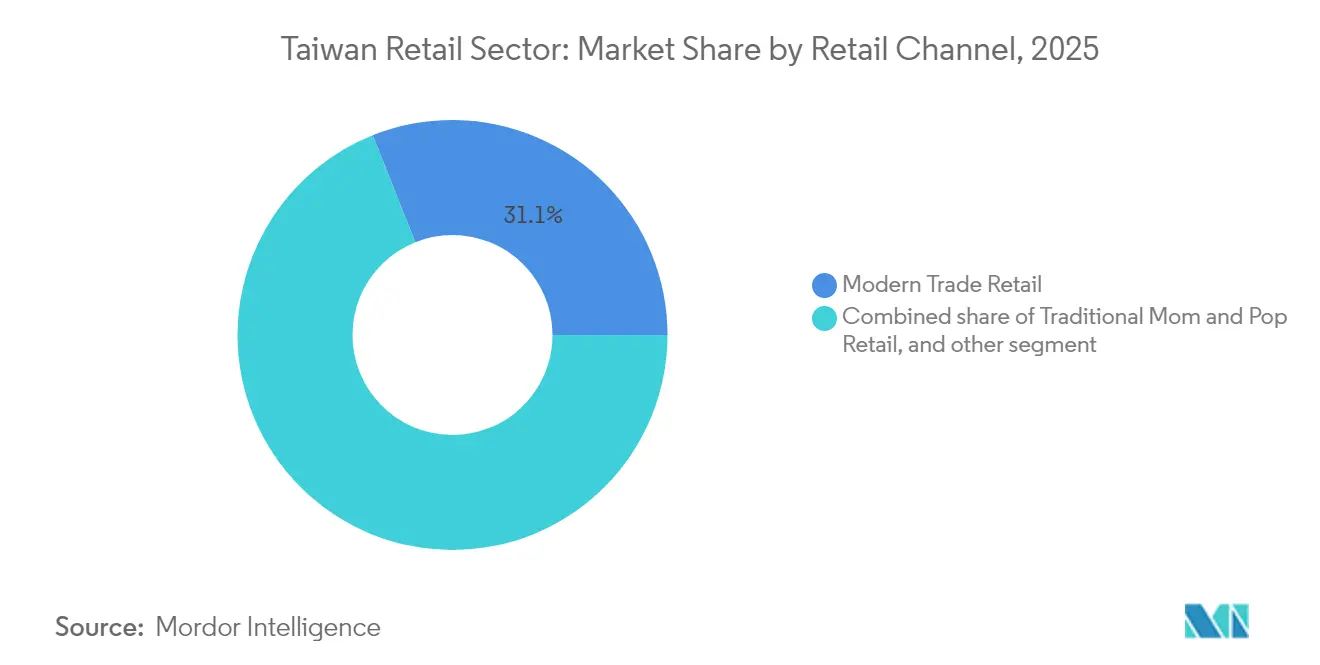
O comércio moderno respondeu por 31,05% do tamanho do mercado de varejo de Taiwan em 2025, graças às suas amplas variedades e agressivos programas de fidelidade. No entanto, o Comércio Eletrônico e Outros segmentos se expandirão a um CAGR de 11,85%, à medida que devoluções sem atritos, entrega de supermercado no mesmo dia e promoções via transmissão ao vivo conquistam os jovens urbanos. A gigante nacional Momo registrou receita recorde de TWD 112,56 bilhões (USD 3,51 bilhões) em 2024, aproveitando a logística proprietária para proteger os índices NPS e resistir aos sites estrangeiros. As lojas tradicionais de pequeno porte perdem participação, mas persistem em distritos rurais onde o relacionamento pessoal supera a velocidade. Modelos híbridos de múltiplos canais surgem: a PX Mart restringe os pagamentos ao seu próprio PX Pay, capturando dados de transações e reduzindo os custos de intercâmbio.
Os compradores omnicanal exibem gastos anuais 30% mais elevados, levando os varejistas a integrar visualizações de estoque e pontos de fidelidade em aplicativos, quiosques e corredores físicos. Os mercados transfronteiriços injetam novidade de produto e tensão de preços, mas os players domésticos respondem com serviço pós-venda mais rigoroso e cobertura de garantia local. À medida que o 5G se torna comum, demonstrações de produtos em realidade aumentada e vídeos de compra integrada apagam ainda mais as fronteiras entre navegar e comprar. A intensidade competitiva, portanto, depende menos de possuir um canal específico e mais de orquestrar as jornadas do comprador em todo o mercado de varejo de Taiwan.
Por Formato: A Conveniência Reina, a Especialização Acelera
As lojas de conveniência detinham uma fatia de 29,00% do mercado de varejo de Taiwan em 2025, com seus horários de funcionamento 24 horas, 7 dias por semana, refeições prontas e quiosques de pagamento de contas integrados ao cotidiano. As Lojas Especializadas estão projetadas para crescer mais rapidamente, a um CAGR de 8,70%, impulsionadas por butiques de beleza, lojas de cuidados para animais de estimação e clínicas de nutrição que oferecem expertise em categorias. Os supermercados mantêm um momentum estável ao curar produtos locais e assinaturas de kits de refeições. Os hipermercados enfrentam os concorrentes de supermercado online implantando baias de retirada na calçada e telas de precificação dinâmica. As lojas de departamento reduzem os espaços de vestuário enquanto expandem as zonas de experiência — cafés com livros, exposições de arte — que prolongam o tempo de permanência.
A análise de prateleiras baseada em IA permite que as redes de conveniência reduzam as instâncias de ruptura de estoque em 20%, elevando as vendas nas mesmas lojas mesmo em distritos saturados. Os varejistas especializados implantam aplicativos de associação que oferecem diagnósticos de saúde ou mistura personalizada de cosméticos, aprofundando a fidelidade. Minilojas não tripuladas e armários inteligentes aparecem em lobbies de escritórios, aproveitando a demanda de micro-comércio durante os intervalos do trajeto diário. Coletivamente, essas mudanças reforçam a transição do mercado de varejo de Taiwan em direção a microformatos orientados por dados em detrimento da expansão bruta de metros quadrados.
Panorama regulatório
O varejo taiwanês opera sob uma estrutura de concorrência e proteção ao consumidor, com a Comissão de Comércio Justo (FTC) aplicando a Lei de Comércio Justo para práticas como manutenção de preço de revenda, tratamento discriminatório e abuso de poder de mercado em diferentes formatos de distribuição (hipermercados, lojas de conveniência e lojas de departamento). O mercado também está sujeito à Administração de Comércio do Ministério de Assuntos Econômicos (AOC), que supervisiona a gestão do mercado varejista e a orientação relacionada às operações comerciais.
Em 2026, os requisitos de conformidade foram reforçados em categorias selecionadas de bens de consumo e em processos transacionais. A Administração de Alimentos e Medicamentos de Taiwan (TFDA, MOHW) implementou a fase final do requisito de Arquivo de Informações do Produto Cosmético (PIF) e o alinhou à conformidade obrigatória com as BPF para fábricas de cosméticos domésticas, aumentando as exigências de documentação e rastreabilidade de fornecedores para varejistas e importadores de cosméticos. Paralelamente, o Ministério das Finanças avançou na alteração das regras de gestão das lojas duty-free para eliminar a exigência de assinatura do cliente nos comprovantes de venda, favorecendo registros de transações mais eletrônicos e sem papel, o que beneficia varejistas que operam no varejo de viagens e em categorias de maior valor.
Análise da cadeia de valor
As cadeias de valor do varejo taiwanês abrangem proprietários de marcas e importadores, fabricantes domésticos (particularmente em alimentos e cuidados pessoais), distribuidores e revendedores, operadores de comércio moderno (hipermercados, supermercados, redes de conveniência) e plataformas de e-commerce com atendimento próprio ou terceirizado. A rede de lojas de conveniência atua tanto como canal de venda quanto como infraestrutura de última milha, por meio de retirada de encomendas, pagamento de contas e serviços O2O cada vez mais presentes, enquanto os grandes grupos de comércio moderno moldam os termos de compra e o acesso ao mix de produtos para fornecedores de bens de consumo de giro rápido.
A capacidade logística e de cadeia fria tornou-se um diferencial central conforme os varejistas migram da expansão do número de lojas para a velocidade de atendimento e a visibilidade de estoque entre canais. A Uni-President ativou o Parque Logístico Tainan Shin-Shi em dezembro de 2025, com zonas multitemperatura para apoiar a distribuição refrigerada e congelada. A expansão da capacidade logística terceirizada, como a adição da instalação OMEGA 2 pela ALP (Ally Logistics Property) em junho de 2025 (atendendo clientes como PX Mart e PChome), reflete um modelo de armazenagem compartilhada mais flexível. O rebranding, em junho de 2026, das lojas Carrefour Taiwan sob a Uni-President reforça ainda mais o papel do abastecimento, da distribuição e das operações de loja integrados no controle de custos e níveis de serviço, desde o suprimento a montante até a entrega de última milha.
Panorama Competitivo
O mercado de varejo de Taiwan é liderado por alguns players dominantes, com as cinco maiores redes detendo uma participação significativa. A expansão da PX Mart por meio de fusões levou a President Chain Store a aprimorar suas ofertas de marcas próprias e colaborar com o formato de clube de depósito da Costco para manter a competitividade de preços. A Carrefour Taiwan está focada em refinar suas linhas de alimentos gourmet para se diferenciar dos concorrentes de desconto agressivo. Cada vez mais, a tecnologia está substituindo o preço como principal vantagem competitiva. Os robôs autônomos da Coretronic, por exemplo, ajudam os principais varejistas a reduzir significativamente o tempo de separação em armazéns.
A inovação no varejo está evoluindo rapidamente, com a 7-Eleven implantando quiosques de visão computacional em todo Taiwan, reduzindo os tempos de atendimento no caixa para apenas 15 segundos e permitindo que os funcionários se concentrem em tarefas mais voltadas ao cliente. As plataformas de comércio eletrônico transfronteiriço dependem de precificação dinâmica algorítmica, mas os varejistas domésticos respondem com ecossistemas de fidelidade integrados. Esses sistemas oferecem valor agregado por meio de recargas de cartão de transporte, microsseguros e pagamentos de contas de utilidades. Isso aprofunda o engajamento do cliente enquanto constrói vantagens baseadas em dados. Enquanto isso, órgãos regulatórios como a Comissão de Comércio Leal continuam desempenhando um papel relevante na formação da dinâmica do mercado.
A regulação proativa tornou as fusões de grande escala mais difíceis, restringindo movimentos que poderiam levar ao controle monopolista. Como resultado, o mercado de varejo de Taiwan permanece competitivo, apesar das pressões de consolidação. Olhando para o futuro, novas áreas de crescimento estão surgindo. Estas incluem o varejo focado em cuidados para idosos, a moda sustentável alinhada com os princípios da economia circular e as cadeias de suprimentos de baixo carbono. Esses setores permanecem relativamente inexplorados tanto pelos players estabelecidos quanto pelos concorrentes estrangeiros, oferecendo novas oportunidades de inovação e investimento.
Líderes do Setor de Varejo de Taiwan
PX Mart (incl. RT-Mart)
President Chain Store (7-Eleven, participação na Carrefour)
Costco Taiwan
FamilyMart Taiwan
Momo.com
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A infraestrutura de varejo omnicanal permanece uma abertura clara tanto para operadores estabelecidos quanto para novos entrantes, já que Taiwan combina uma densidade muito alta de lojas de conveniência com um comportamento de compra mobile-first em rápido crescimento e forte dependência de pagamentos digitais. Programas operacionais já em andamento apoiam essa transição, incluindo o lançamento pelo Ministério de Assuntos Econômicos do Programa de Subsídio para Soluções em Nuvem de 2025 destinado ao varejo e serviços, no âmbito de seu projeto de inovação de compartilhamento de dados, e a aprovação pelo Conselho Executivo do Plano de Promoção das Dez Iniciativas de IA (2025-2028), que inclui disposições para ajudar PMEs a adotar IA nas operações de varejo. Essas iniciativas criam espaço para fornecedores e varejistas padronizarem dados de produtos, melhorarem a previsão de demanda e automatizarem o reabastecimento, especialmente em categorias com curta vida de estoque e necessidades de entrega multitemperatura.
A remodelação de formatos e portfólios também representa uma oportunidade de curto prazo, apoiada por ações corporativas visíveis e realocação de tráfego. A Uni-President vem reestruturando sua presença no varejo, incluindo o rebranding em 2026 das antigas lojas Carrefour Taiwan, e a aprovação do conselho em abril de 2026 para investir na LOPIA Taiwan a fim de expandir as operações de supermercado e as capacidades de fornecimento relacionadas. Marcas novas em Taiwan também estão construindo presença física para complementar a demanda digital, como a Musinsa, que estabeleceu uma subsidiária em Taiwan em julho de 2026 para localizar operações e expandir sua rede de lojas. Isso aumenta a concorrência para formatos especializados e cria oportunidades de parceria em locação de shoppings, entrega de última milha e merchandising localizado.
Desenvolvimentos recentes do setor
- Julho de 2026: A Musinsa estabeleceu uma subsidiária em Taiwan para localizar operações e apoiar um lançamento offline com múltiplas lojas. O movimento sinaliza o interesse contínuo de varejistas especializados transfronteiriços em combinar a captação de demanda online com lojas físicas e parcerias de atendimento local em Taiwan.
- Junho de 2026: A Uni-President Enterprises anunciou que as antigas lojas Carrefour Taiwan seriam rebatizadas, com os hipermercados renomeados Prosperity Plaza e os supermercados renomeados Uni-Prosperity após o término do acordo de licenciamento da marca Carrefour. Isso acelera a transição para bandeiras de liderança doméstica e permite uma integração mais estreita de compras, estratégia de marca própria e logística em toda a rede de lojas.
- Agosto de 2025: A PX Mart concluiu o rebranding das unidades RT-Mart sob a bandeira MEGA PXMART e integrou as operações em uma plataforma unificada de cadeia de suprimentos. A consolidação fortalece o poder de negociação com fornecedores e apoia um atendimento omnicanal mais rápido ao padronizar sistemas, sortimentos e processos de distribuição.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este mercado, dimensionamos o valor das vendas no varejo em Taiwan em canais comuns baseados em loja e sem loja, nos quais bens de consumo são vendidos a clientes finais a preços de varejo, incluindo as margens relacionadas capturadas pelos varejistas.
Exclusões de escopo: excluímos transações exclusivamente de atacado, vendas business-to-business e receitas puramente de serviços de logística ou pagamento que não representem valor de venda no varejo.
Visão geral da segmentação
- Por Tipo de Produto
- Alimentos, Bebidas e Produtos de Tabaco
- Cuidados Pessoais e Cuidados Domésticos
- Vestuário, Calçados e Acessórios
- Mobiliário, Brinquedos e Hobbies
- Industrial e Automotivo
- Eletrônicos e Eletrodomésticos
- Outros Produtos
- Por Canal de Varejo
- Comércio Tradicional de Pequeno Porte
- Comércio Moderno
- Comércio Eletrônico e Outros
- Por Formato
- Hipermercados
- Supermercados
- Lojas de Conveniência
- Lojas de Departamento
- Lojas Especializadas
- Outros (Drogarias, Atacado e Distribuição, Atacadista)
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer a estrutura base do modelo e ancorar os grandes sinais de demanda que o varejo acompanha em Taiwan. Revisamos estatísticas e publicações públicas, como estatísticas econômicas e comerciais do governo de Taiwan, dados alfandegários e comerciais, divulgações do banco central e de inflação, e pesquisas de renda e consumo domiciliar, que ajudam a delinear a direção dos gastos no varejo.
Também utilizamos fontes como publicações de associações comerciais e varejistas, artigos revisados por pares sobre comportamento do consumidor e mudanças de canal, relatórios anuais e apresentações a investidores de empresas listadas, e coberturas jornalísticas confiáveis para captar a expansão de formatos, mudanças na rede de lojas e o impulso do e-commerce. Quando necessário, assinaturas pagas que já utilizamos para dados financeiros de empresas, notícias e finanças, e bancos de dados de patentes foram aplicadas para verificar a escala dos varejistas e os principais ciclos de investimento. As fontes documentais aqui citadas são ilustrativas, não exaustivas, e recorremos a materiais públicos adicionais para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas com varejistas, gerentes de formato, distribuidores e líderes de operações em Taiwan ajudam a testar o giro, o mix de canais, a participação online, os preços, as promoções e a produtividade das lojas. Os entrevistados também esclarecem lacunas em dados públicos atrasados ou agrupados. Comparamos essas opiniões com dados de pesquisa documental, recontatamos os entrevistados após variações materiais e triangulamos as premissas antes da análise final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 25% | CXOs: 15% |
| Nível médio: 55% | Líderes funcionais/de unidade: 30% |
| Empresas menores: 20% | Gerentes: 55% |
Dimensionamento e previsão de mercado
O dimensionamento parte de uma construção top-down, na qual o valor do varejo é reconstruído usando sinais de consumo e de atividade varejista de toda Taiwan, e depois dividido por canal e grupo de produtos com base em padrões de mix observados. Depois disso, aproximações bottom-up seletivas foram usadas como verificação, consolidando receitas amostradas de varejistas, contagens de lojas por formato e vendas por unidade em nível de canal para verificar se os totais permaneciam realistas.
As principais entradas que moldaram o modelo incluem o crescimento do consumo domiciliar, a inflação e a movimentação de preços por categoria, adições e fechamentos na rede de lojas, penetração do e-commerce no varejo, intensidade promocional e mudanças no mix entre categorias alimentares e não alimentares. Quando uma variável não estava consistentemente disponível para um formato menor, o tratamento de lacunas foi feito por meio de indicadores substitutos, como produtividade de formatos comparáveis e faixas de participação validadas por entrevistas.
Para a previsão, recorremos à análise de cenários apoiada por relações multivariadas simples entre valor do varejo, direção dos gastos do consumidor e tendências de preços, ajustando então a trajetória com base no que especialistas esperam para o mix de canais e a expansão de lojas ao longo do período de previsão. As premissas foram mantidas transparentes para que o modelo possa ser replicado e testado sob estresse com indicadores macroeconômicos e de canal atualizados.
Validação de dados e ciclo de atualização
Os resultados foram verificados em relação a sinais independentes, como tendências macroeconômicas relacionadas ao varejo, narrativas de crescimento de canal e mudanças conhecidas de formato, e depois revisados quanto a variações ano a ano que pareçam inconsistentes com as condições de demanda do consumidor. Quando surgia um valor discrepante, os fatores causadores eram rastreados até o insumo exato, e as premissas eram testadas novamente com chamadas adicionais antes de o número ser finalizado.
Seguiu-se uma revisão interna em múltiplas etapas, na qual definições, tratamento de moeda e trajetórias de crescimento foram verificados antes da aprovação final. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando eventos importantes alteram materialmente a demanda do varejo ou a estrutura dos canais. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual, apoiada pelos indicadores mais recentes disponíveis.
Tamanho do mercado de varejo de Taiwan segundo a Mordor Intelligence em comparação com outras estimativas publicadas
É normal observar diferentes tamanhos de mercado publicados para o varejo de Taiwan, mesmo quando todos estão falando do mesmo país. As diferenças geralmente decorrem de como cada publicador define os limites do varejo, de qual ano é tratado como referência e de se os valores são medidos no nível da transação ou como receita do varejista.
As maiores diferenças neste mercado costumam vir de se os gastos de visitantes são incorporados aos totais do varejo, de como o varejo online é contabilizado (valor bruto de mercadorias do marketplace versus valor de vendas no varejo) e de como a inflação é considerada ao longo dos anos de previsão. O momento da conversão cambial e a periodicidade de atualização também importam, pois os valores do varejo podem mudar de forma significativa após revisões de estatísticas anuais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 119,26 bilhões de USD (2025) | |
| Consultoria Regional A | 130,00 bilhões de USD (2024) | Usa um ano de referência diferente e frequentemente incorpora uma cobertura mais ampla de transações de consumo, o que pode incluir gastos que não são captados como valor de vendas no varejo de forma consistente. |
| Editora do Setor B | 112,40 bilhões de USD (2026) | Parte de uma base mais restrita e aplica uma trajetória de crescimento diferente, tratando o mix de canais e a movimentação de preços de forma mais conservadora, o que comprime o valor dimensionado nos primeiros anos de previsão. |
A dispersão reflete principalmente escolhas de contagem, especialmente quanto ao fato de o comércio online ser tratado como valor bruto de mercadorias e se compras vinculadas a visitantes são incluídas. O valor de vendas no varejo só é contabilizado quando corresponde aos canais e cestas de produtos definidos, seguido de verificações de produtividade de loja e verificações macroeconômicas cruzadas, o que é como o modelo permanece consistente para Taiwan ao longo dos anos na Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de varejo de Taiwan em 2026 e qual crescimento é esperado até 2031?
O tamanho do mercado de varejo de Taiwan atingiu USD 123,66 bilhões em 2026 e está projetado para se expandir para USD 148,17 bilhões até 2031 a um CAGR de 3,69%.
Qual categoria de produto contribui com a maior receita?
Alimentos, Bebidas e Tabaco representam 42,10% das vendas, tornando-os o maior contribuinte.
Qual canal de vendas está crescendo mais rapidamente?
O Comércio Eletrônico e Outros segmentos estão previstos para crescer a um CAGR de 11,85% até 2031, à medida que o comércio via transmissão ao vivo e as plataformas transfronteiriças ganham tração.
O que está impulsionando a expansão das lojas especializadas?
A crescente demanda por produtos de beleza selecionados, cuidados para animais de estimação e produtos de saúde está alimentando um CAGR de 8,70% nas Lojas Especializadas.
Como a consolidação afeta os fornecedores?
Grandes redes como a PX Mart empregam sistemas de consignação e estruturas de tarifas orientadas por dados que transferem o risco de estoque e comprimem as margens dos fornecedores.
Quais medidas regulatórias moldam a concorrência?
A Comissão de Comércio Leal impõe limites rigorosos para fusões, ilustrados pelo bloqueio em 2024 da aquisição do Foodpanda pelo Uber, para preservar a concorrência no mercado.
Página atualizada pela última vez em:


