
Tamanho e Participação do Mercado de Captura de Depósito Remoto
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
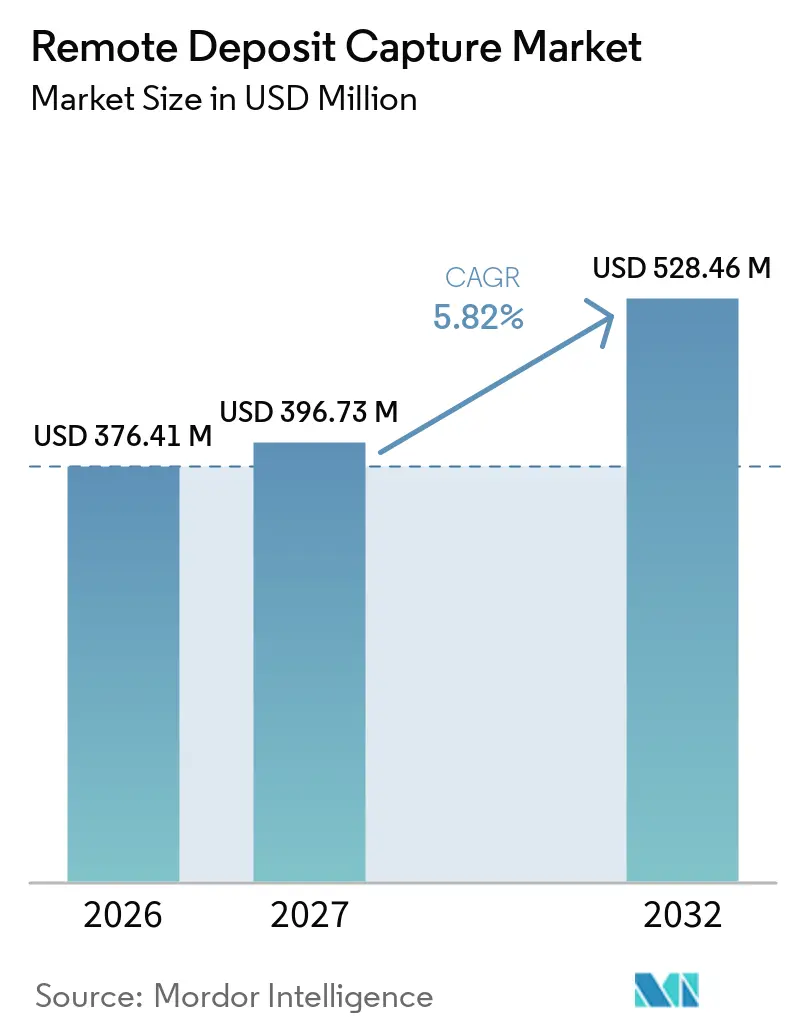
| Tamanho do Mercado (2027) | 396.73 Milhões de dólares |
| Tamanho do Mercado (2032) | 528.46 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.82 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Captura de Depósito Remoto pela Mordor Intelligence
O tamanho do mercado de captura de depósito remoto está projetado para expandir de 376,41 milhões de USD em 2026 e 397,73 milhões de USD em 2027 para 528,46 milhões de USD até 2032, registrando um CAGR de 5,82% entre 2027 e 2032. O mercado de captura de depósito remoto continua a atender a um conjunto menor, porém comercialmente importante, de cheques, onde a disponibilidade mais rápida de fundos, menores custos de manuseio e controles mais robustos permanecem importantes para os bancos e seus clientes empresariais. Os fluxos de trabalho de depósito comercial e os processos de tesouraria estão se tornando cada vez mais importantes porque os pagamentos empresariais de maior valor não fizeram a transição completa para métodos eletrônicos. Os fornecedores estão respondendo ao vincular ferramentas de captura com triagem de fraudes, automação de contas a receber e software bancário, em vez de apresentar a captura remota como um utilitário separado. O mercado de captura de depósito remoto também se beneficia da mudança de depósitos em agências para captura de imagens distribuída, embora o declínio no uso de cheques limite o número de transações que podem ser processadas. A concorrência, portanto, concentra-se na qualidade da integração, na inteligência compartilhada contra fraudes e na capacidade de suportar múltiplos canais de captura em um único ambiente operacional.
Principais Conclusões do Relatório
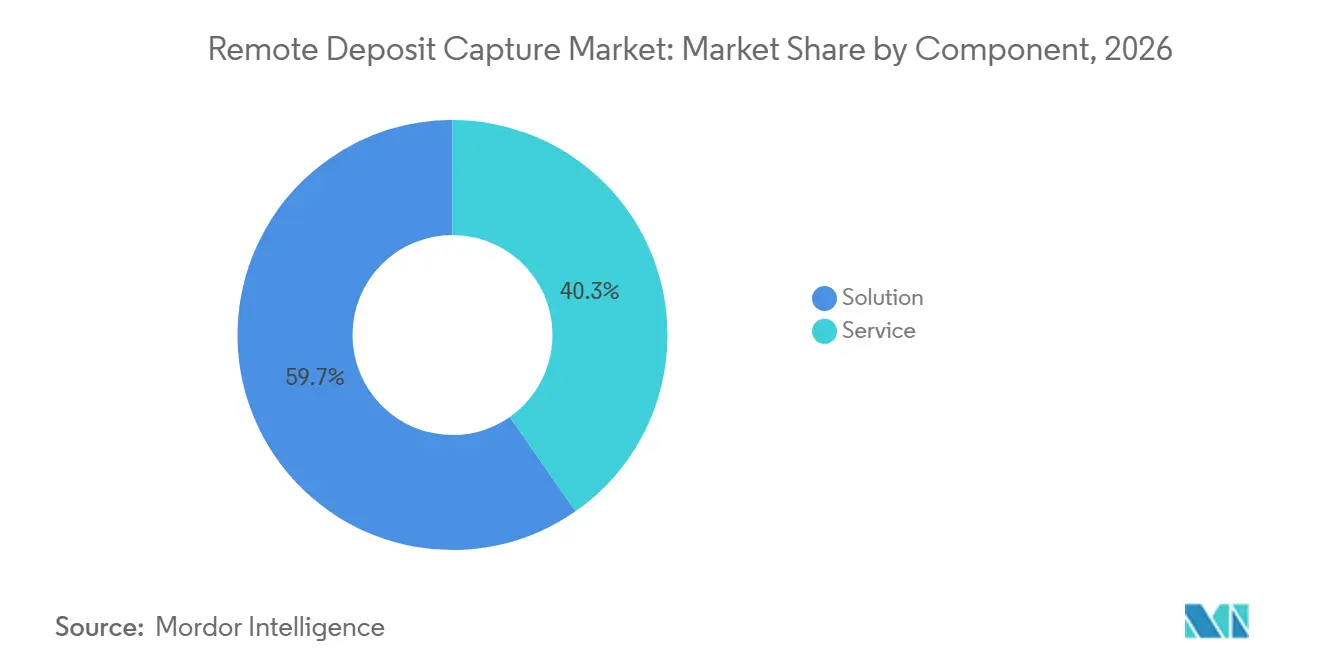
- Por componente, as soluções detinham 59,7% da participação do mercado de captura de depósito remoto em 2026, enquanto os serviços estão projetados para expandir a um CAGR de 7,16% até 2032.
- Por implantação, os sistemas locais responderam por 54,3% da participação do mercado de captura de depósito remoto em 2026, enquanto a implantação baseada em nuvem deve expandir a um CAGR de 8,09% até 2032.
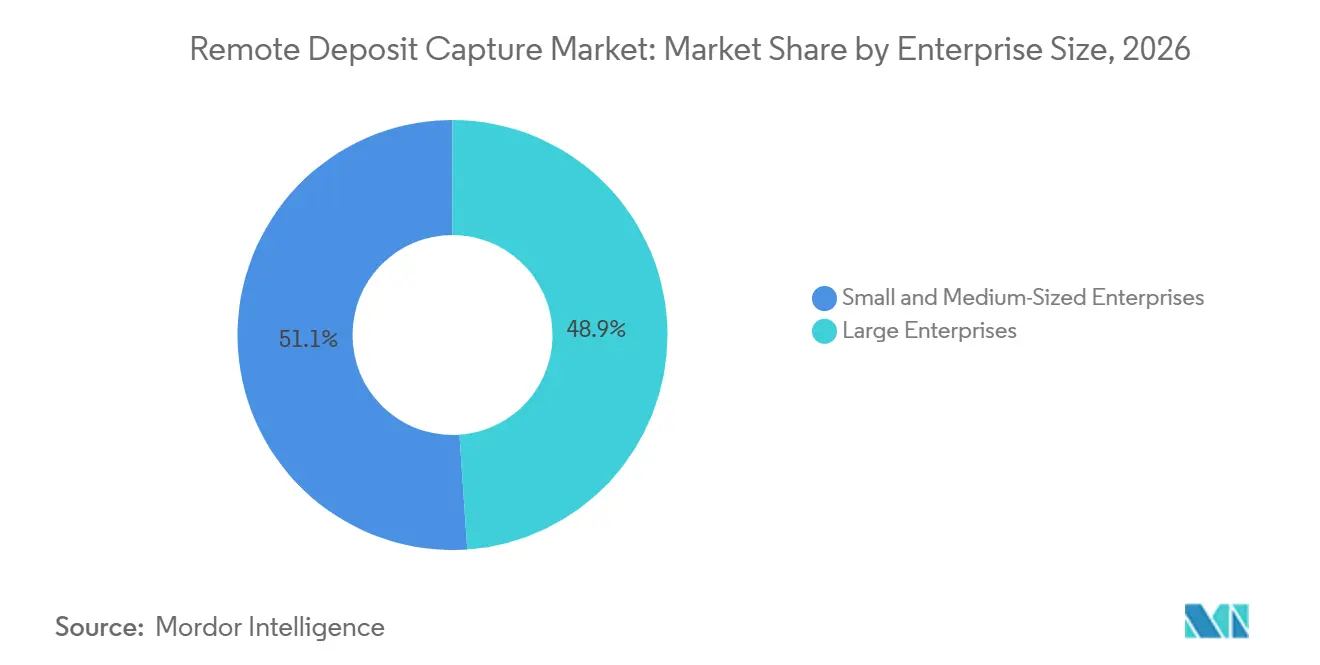
- Por tamanho de empresa, as pequenas e médias empresas detinham 51,1% do mercado em 2026, enquanto as grandes empresas estão projetadas para expandir a um CAGR de 7,26% até 2032.
- Por canal de captura, a captura de depósito remoto por dispositivo móvel respondeu por 43,8% da participação do mercado de captura de depósito remoto em 2026 e está projetada para expandir a um CAGR de 8,77% até 2032.
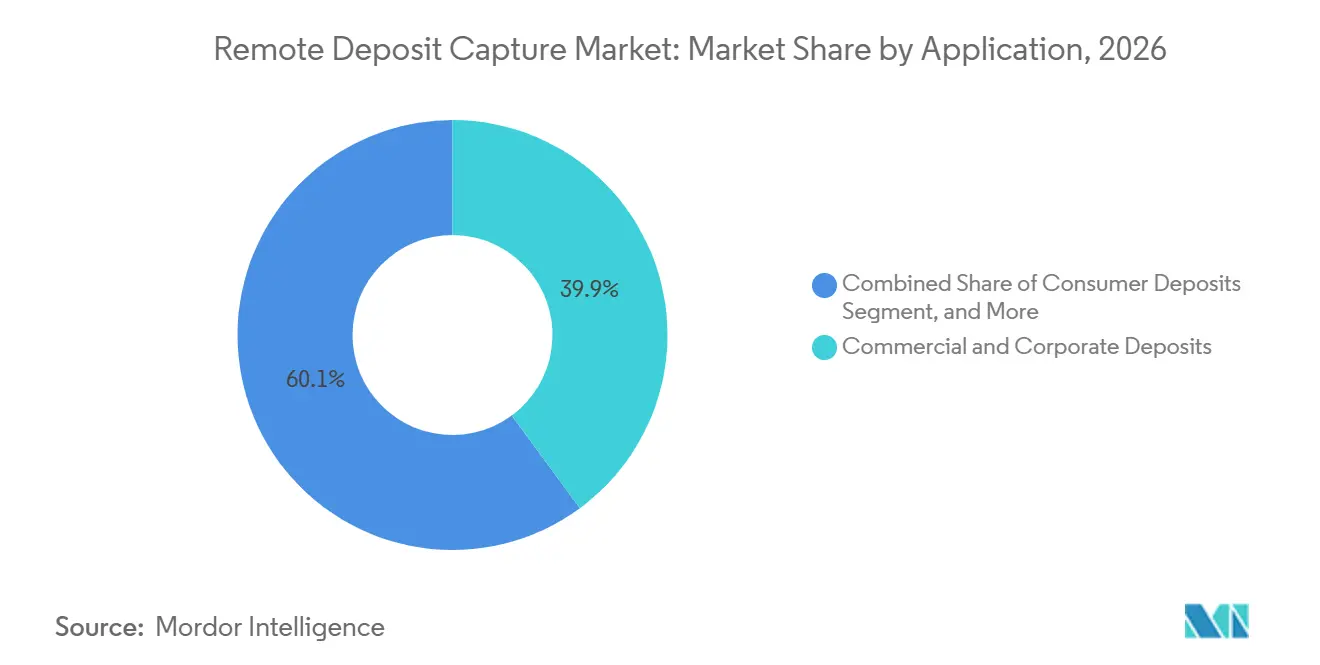
- Por aplicação, os depósitos comerciais e corporativos detinham 39,9% da participação do mercado de captura de depósito remoto em 2026, enquanto a automação de tesouraria e contas a receber deve expandir a um CAGR de 8,49% até 2032.
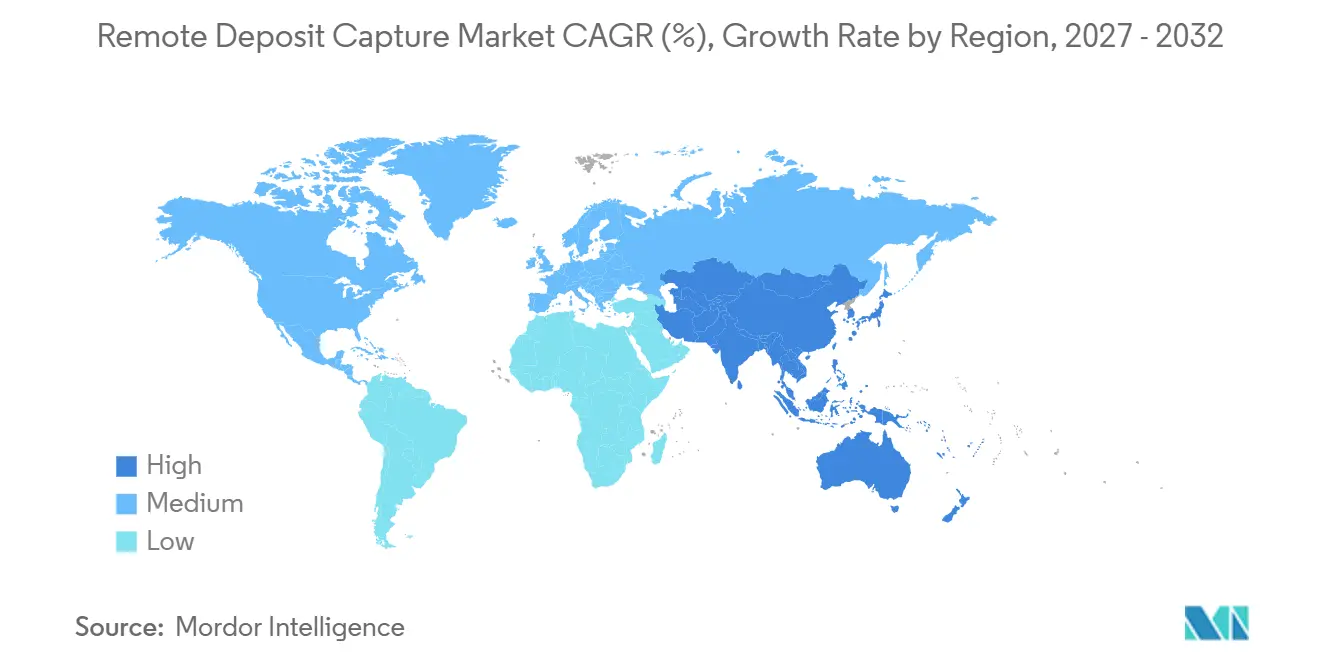
- Por geografia, a América do Norte respondeu por 36,4% do mercado em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 6,91% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Captura de Depósito Remoto
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Adoção Crescente de Serviços Bancários Móveis e Digitais | +2.3% | Global, concentrado nos mercados centrais da América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Demanda Crescente de Pequenas e Médias Empresas por Disponibilidade Mais Rápida de Fundos | +1.5% | América do Norte e Europa, com expansão para Ásia-Pacífico e América do Sul | Médio prazo (2 a 4 anos) |
| Migração de Depósitos em Agências para Captura Distribuída | +1.2% | Global, com ganhos iniciais na América do Norte e no Reino Unido | Médio prazo (2 a 4 anos) |
| Qualidade de Imagem e Decisão sobre Fraudes Habilitadas por IA | +1.0% | Global, com aceleração na América do Norte | Médio prazo (2 a 4 anos) |
| Fluxos de Trabalho de Contas a Receber Empresariais com Uso Intensivo de Cheques | +0.7% | América do Norte, com nichos no Japão e na América do Sul | Longo prazo (≥ 4 anos) |
| Captura de Depósito Remoto Incorporada em Plataformas fintech e de Serviços Bancários como Serviço | +0.5% | América do Norte e Europa, com adoção inicial na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Serviços Bancários Móveis e Digitais
A adoção de serviços bancários móveis permanece como um impulsionador central da demanda para o mercado de captura de depósito remoto, pois desloca a atividade de depósito de uma visita à agência para a interface bancária diária do cliente. As empresas obtêm uma forma prática de enviar cheques a partir de locais onde uma visita à agência interromperia as cobranças ou os horários da equipe. Essa capacidade também cria um engajamento digital mais frequente entre os bancos e os titulares de contas comerciais. A captura por dispositivo móvel não é mais tratada apenas como um recurso de conveniência para o consumidor, uma vez que os usuários empresariais esperam uma ingestão de imagens confiável e um status de depósito claro pelo mesmo canal. Os fornecedores que oferecem feedback imediato sobre a qualidade da imagem, reconhecimento de endosso e verificações de duplicatas entre canais podem tornar o depósito por dispositivo móvel mais fácil de usar sem enfraquecer os controles. Para o mercado de captura de depósito remoto, a expansão mais ampla das funções de serviços bancários móveis torna esse nível de acesso a depósitos uma parte cada vez mais esperada de uma oferta competitiva de serviços bancários empresariais.
Demanda Crescente de Pequenas e Médias Empresas por Disponibilidade Mais Rápida de Fundos
As pequenas e médias empresas frequentemente encaram o prazo de depósito como uma questão de capital de giro, pois atrasos no lançamento podem afetar a folha de pagamento, os pagamentos a fornecedores e outras obrigações rotineiras. A captura de depósito remoto reduz o tempo e o deslocamento associados ao transporte de cheques em papel até uma agência física. Uma pesquisa do U.S. Bank de 2025 com mais de 1.000 proprietários de pequenas empresas constatou que 80% preferiam fornecedores que combinam serviços bancários digitais, pagamentos e ferramentas operacionais. Essa preferência apoia produtos que combinam envio de imagens, atualizações de depósito e ferramentas de conciliação em um único fluxo de trabalho. O mercado de captura de depósito remoto pode, portanto, alcançar empresas menores por meio de uma proposta operacional clara, especialmente quando os fornecedores explicam as regras de lançamento e o tratamento de exceções em termos simples. Essa demanda também apoia os bancos que desejam agrupar capacidades de depósito com serviços digitais mais amplos para clientes empresariais.
Migração de Depósitos em Agências para Captura Distribuída
A migração de depósitos em agências para captura distribuída muda o ponto de entrada dos cheques no processo de compensação e a forma como a equipe bancária os gerencia. Em vez de depender de mensageiros, malotes de agências ou salas de depósito centralizadas, os clientes comerciais podem enviar imagens no ponto em que um pagamento é recebido. Essa abordagem pode reduzir os custos de manuseio e o tempo entre o recebimento e o depósito. A mudança não elimina a complexidade operacional, pois as imagens, as informações de remessa e os registros de exceções ainda precisam se conectar aos sistemas bancários centrais. O mercado de captura de depósito remoto favorece os fornecedores que oferecem conexões pré-construídas com os sistemas centrais mais utilizados e podem reduzir a quantidade de trabalho personalizado necessário durante a implementação. Uma integração confiável também ajuda os clientes a preservar os controles à medida que adicionam mais locais de depósito distribuídos.
Qualidade de Imagem e Decisão sobre Fraudes Habilitadas por IA
A revisão com suporte de IA está aproximando os controles de fraude do momento em que uma imagem de cheque é capturada. Um banco pode usar essa abordagem para identificar baixa qualidade de imagem, possível apresentação duplicada ou atributos incomuns do cheque antes que os fundos sejam disponibilizados. Uma decisão mais antecipada pode reduzir o custo e a perturbação ao cliente associados à resolução de um caso após o lançamento de um depósito. A CSI introduziu uma ferramenta de detecção de fraude em cheques em fevereiro de 2025 que utiliza a inteligência de consórcio da Mitek Systems e avalia 24 atributos do cheque antes das decisões de lançamento. Um estudo revisado por pares de 2025 também relatou 98,72% de precisão e latência de 3,18 milissegundos para uma estrutura de detecção de fraude em cheques baseada em transformadores.[1] Para o mercado de captura de depósito remoto, esses desenvolvimentos tornam a avaliação de imagens em tempo real e a pontuação de fraudes mais relevantes para as instituições que desejam conveniência móvel sem aceitar uma maior exposição a perdas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Declínio nos Volumes de Cheques em Economias com Pagamentos Eletrônicos | -1.6% | Global, mais agudo na Europa Ocidental, no Canadá e nos mercados urbanos dos Estados Unidos | Curto prazo (≤ 2 anos) |
| Risco de Fraude, Apresentação Duplicada e Gravidade de Perdas | -0.6% | Global | Médio prazo (2 a 4 anos) |
| Integração Heterogênea de Sistemas Bancários Centrais e Scanners | -0.4% | Global, mais pronunciado entre bancos comunitários e cooperativas de crédito | Médio prazo (2 a 4 anos) |
| Janelas de Decisão Comprimidas para Disponibilidade de Fundos | -0.2% | América do Norte, com influência regulatória sobre a política institucional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Declínio nos Volumes de Cheques em Economias com Pagamentos Eletrônicos
O declínio nos volumes de cheques é o limite mais claro para o mercado de captura de depósito remoto, pois cada pagamento em papel que migra para o processamento eletrônico remove um item potencial para captura. A NACHA relatou que a Rede ACH processou 35,2 bilhões de pagamentos em 2025, quase 5% a mais do que em 2024, enquanto o volume de ACH entre empresas aumentou 10% para quase 8,1 bilhões de pagamentos.[2] O Federal Reserve projetou um declínio de 5,4% no volume total de cheques à vista para 2025 e indicou que seu Serviço de Cheques Estrangeiros e Canadenses seria encerrado até o final de 2026. Ao mesmo tempo, 87% das empresas norte-americanas utilizaram cheques para pelo menos alguns pagamentos entre empresas em 2025, e os cheques responderam por 24 a 27% do volume de pagamentos entre empresas em média.[3] A base remanescente de cheques está, portanto, concentrada em transações empresariais onde o valor do pagamento e o detalhe da remessa ainda podem justificar ferramentas de captura dedicadas. Esse padrão preserva a importância do serviço enquanto impõe um teto permanente à expansão do volume de itens.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Soluções Lideram a Receita Atual Enquanto os Serviços Ganham Terreno
As soluções detinham 59,7% da participação do mercado de captura de depósito remoto em 2026 porque o software forma o núcleo operacional para ingestão de imagens, revisão, decisão e tratamento de registros. Todo fluxo de trabalho móvel, de desktop, de ATM ou de agência precisa de software para receber a imagem e aplicar as regras de negócio. Essa função instalada sustenta a importância contínua das licenças de software e das assinaturas de plataforma. Os fornecedores também utilizam as capacidades de software para se diferenciar por meio de interfaces de programação de aplicações, configurações de fluxo de trabalho, relatórios e suporte a vários canais. A Alogent afirma que sua plataforma Unify processa mais de 320 milhões de depósitos por ano e oferece uma opção de Serviços de Depósito Móvel que elimina a necessidade de as instituições operarem internamente a infraestrutura de imagens. Esse tipo de oferta mostra por que as instituições podem preservar a capacidade central de captura enquanto mudam quem opera o ambiente subjacente.
Os serviços estão projetados para expandir a um CAGR de 7,16% até 2032, superando a taxa geral, à medida que muitas instituições preferem um modelo de implantação gerenciada. Nesse modelo, um fornecedor gerencia a manutenção de software, as atualizações de conformidade, o monitoramento e as mudanças de versão. A abordagem é particularmente relevante para bancos comunitários e instituições de médio porte que podem não ter volume de processamento suficiente para justificar os custos fixos de infraestrutura interna. Os serviços gerenciados também podem facilitar a adoção de controles de fraude mais recentes, pois as atualizações podem ser aplicadas em toda a base de clientes do fornecedor. Para os fornecedores estabelecidos, a oportunidade é combinar o acesso à plataforma com serviços de implementação, suporte e operação sem fazer os clientes se sentirem presos a um sistema fechado. O setor de captura de depósito remoto está, portanto, deslocando parte de seu valor da compra original de software para o suporte operacional contínuo.


Por Implantação: Sistemas Locais Permanecem Estabelecidos Enquanto o Uso em Nuvem se Expande
Os sistemas locais responderam por 54,3% da participação do mercado de captura de depósito remoto em 2026, refletindo a presença de frotas de scanners existentes e ambientes de tecnologia bancária de longa data. Muitas instituições ainda preferem a implantação local porque possuem práticas estabelecidas de governança de dados e sistemas que foram projetados antes de as interfaces de programação de aplicações modernas serem comuns. Essa base instalada pode tornar uma migração completa custosa e operacionalmente sensível. As configurações locais também permanecem práticas onde grandes fluxos de trabalho de scanners de desktop já estão integrados às operações diárias de depósito comercial. As instituições nesse grupo tendem a fazer mudanças com cautela porque a lógica de disponibilidade de fundos e os arquivos de imagens estão próximos dos processos bancários centrais. O mercado de captura de depósito remoto, portanto, retém uma base substancial de implantação local mesmo com as ofertas em nuvem se tornando mais atraentes.
A implantação baseada em nuvem deve expandir a um CAGR de 8,09% até 2032, à medida que cooperativas de crédito e instituições sem infraestrutura legada adotam arquiteturas mais modernas. A entrega em nuvem pode reduzir a necessidade de manutenção de sistemas locais e pode suportar acesso por meio de interfaces de programação de aplicações. A FIS introduziu sua Plataforma de Serviços Bancários Incorporados em setembro de 2026 para permitir que os bancos ofereçam capacidades de conta e pagamento dentro do software empresarial dos clientes corporativos por meio de interfaces de programação de aplicações. A plataforma reflete um modelo em que a capacidade relacionada a depósitos é tratada como um serviço que pode estar inserido em um fluxo de trabalho empresarial mais amplo. Os ajustes no limite do Regulamento CC que entraram em vigor em julho de 2025 também exigiram mudanças na decisão de disponibilidade de fundos, com o limite para grandes depósitos subindo para 6.725 USD e a disponibilidade no dia seguinte para 275 USD. As implantações em nuvem podem aplicar essas atualizações de forma mais consistente entre os usuários, enquanto os sistemas implantados localmente podem exigir ciclos de correção separados.
Por Tamanho de Empresa: Pequenas e Médias Empresas Fornecem Escala Enquanto as Grandes Empresas Elevam os Requisitos
As pequenas e médias empresas detinham 51,1% do tamanho do mercado de captura de depósito remoto em 2026 porque muitas dependem do acesso a depósitos por dispositivo móvel e desktop como um recurso padrão de serviços bancários empresariais. Essas empresas frequentemente têm equipes reduzidas e não podem alocar tempo para visitas repetidas a agências ou preparação manual de depósitos. Um processo de captura conveniente pode ajudá-las a depositar cheques de clientes mais próximo do momento do recebimento. Os bancos comunitários e as cooperativas de crédito utilizam essas funções para atender às expectativas básicas de serviços bancários comerciais e para reter contas que precisam de ferramentas práticas de fluxo de caixa. Para muitas empresas menores, os recursos mais importantes são uma interface simples, status de depósito visível e suporte claro quando uma imagem ou endosso é rejeitado. A escala do segmento mostra que a captura remota permanece uma ferramenta de trabalho para serviços bancários empresariais comuns, não apenas um produto avançado de tesouraria.
As grandes empresas estão projetadas para expandir a um CAGR de 7,26% até 2032, à medida que centralizam as atividades de tesouraria em múltiplos locais e relacionamentos bancários. Seus requisitos vão além da captura de imagens, pois desejam que as informações dos cheques se movam para os processos de planejamento de recursos empresariais e contas a receber. A Truist lançou uma plataforma de contas a receber habilitada por IA em fevereiro de 2026 para clientes comerciais e corporativos, com o objetivo de conciliar pagamentos em cheques e trilhos eletrônicos e acelerar a aplicação de caixa. Isso apoia uma mudança na decisão de compra da equipe de serviços de tesouraria do banco para os líderes de finanças corporativas que avaliam os resultados de capital de giro. Os fornecedores que atendem a esse segmento precisam demonstrar como a captura pode suportar a conciliação, o gerenciamento de exceções e a aplicação de caixa. Períodos de contrato mais longos e orçamentos de tecnologia maiores tornam as grandes empresas uma área importante para os fornecedores de soluções, apesar de sua menor participação atual.
Por Canal de Captura: A Captura por Dispositivo Móvel Mantém a Liderança Atual e nas Previsões
A captura de depósito remoto por dispositivo móvel detinha 43,8% do mercado em 2026 e está projetada para expandir a um CAGR de 8,77% até 2032. Deter a maior participação e a taxa de expansão mais rápida indica que o uso móvel ainda está se expandindo para novos ambientes de serviços bancários empresariais, em vez de apenas adicionar transações de usuários consumidores existentes. A captura por dispositivo móvel oferece às empresas uma rota direta para enviar cheques sem um scanner de desktop ou visita a um ATM ou agência. É útil para funcionários em campo, locais dispersos e empresas menores que recebem um volume modesto, mas regular, de cheques. O sucesso do canal depende de feedback imediato sobre a qualidade da imagem e de regras claras para endossos, limites e disponibilidade de fundos. Para o mercado de captura de depósito remoto, a capacidade móvel está se tornando uma parte central do serviço, em vez de um complemento opcional.
A captura de depósito remoto por desktop e agência permanece relevante para comerciantes e empresas que processam volumes maiores de cheques por meio de scanners. Esses usuários precisam de leitura confiável de dados de reconhecimento de caracteres de tinta magnética e fluxos de trabalho projetados para lotes de grande volume de itens. A captura por ATM e máquina de atendimento interativo adiciona um caminho separado para clientes que desejam acesso estendido a depósitos, mas preferem não usar um dispositivo móvel para um cheque de alto valor. As plataformas mais robustas coordenam cada vez mais imagens de dispositivos móveis, desktops, ATMs e back-office por meio de um único arquivo e um modelo unificado de fraude. A Alogent recebeu autorização do Federal Reserve em abril de 2026 para trocar diretamente arquivos de imagens de cheques X9 em nome de instituições financeiras clientes, removendo processadores intermediários desse caminho de troca. Esse tipo de conexão direta reforça o valor de uma plataforma coordenada quando as instituições utilizam vários canais de captura.
Por Aplicação: Depósitos Comerciais Lideram Enquanto a Automação de Tesouraria Amplia o Valor
Os depósitos comerciais e corporativos detinham 39,9% do mercado de captura de depósito remoto em 2026, refletindo a concentração de recebimentos baseados em cheques entre clientes bancários de médio porte e grandes corporações. Essas organizações frequentemente coletam pagamentos de maior valor em muitos locais de clientes e precisam de uma forma confiável de mover itens para os sistemas bancários e contábeis. Os usos por consumidores e pequenas empresas permanecem importantes, mas geralmente dão mais peso à experiência da interface móvel e à resolução rápida de exceções de depósito. Os usuários corporativos exigem com mais frequência controles, permissões de usuário, relatórios e integração com registros internos de contas a receber. O segmento de aplicação demonstra por que os cheques em papel retêm valor para alguns fluxos comerciais mesmo com o aumento da adoção de pagamentos eletrônicos. Isso também mantém os bancos focados na construção de ferramentas que funcionem tanto para depósitos simples quanto para fluxos de trabalho empresariais controlados.
A automação de tesouraria e contas a receber está projetada para expandir a um CAGR de 8,49% até 2032, à medida que as equipes financeiras buscam reduzir a conciliação manual de cheques com faturas. Os usuários desejam que as imagens depositadas e os dados de remessa entrem em seus processos de contas a receber sem que a equipe precise redigitar detalhes de uma tela separada. A Monk introduziu o Cash Application 2.0 em julho de 2026 com capacidades de lockbox e upload de cheques projetadas para recuperar informações de remessa que podem ser perdidas nos feeds de dados bancários. Esse caso de uso muda a proposta de valor de depositar um cheque para concluir um processo financeiro. Os fornecedores que conectam a captura de imagens com a conciliação de faturas podem abordar compradores em tesouraria e finanças, não apenas equipes de serviços bancários de varejo ou comerciais. O setor de captura de depósito remoto está, portanto, se aproximando cada vez mais da categoria de automação de contas a receber, preservando seu papel central no processamento de depósitos.

Análise Geográfica
A América do Norte respondeu por 36,4% da participação regional do mercado de captura de depósito remoto em 2026, apoiada pelo ecossistema comercial de cheques estabelecido nos Estados Unidos e pela estrutura de compensação de imagens de longa data. O Check 21 e o Regulamento CC apoiaram a compensação baseada em imagens por mais de 2 décadas, fornecendo as regras e a infraestrutura que tornaram a captura remota prática para as instituições financeiras. O Federal Reserve Bank of Cleveland relatou que 87% das empresas norte-americanas utilizaram cheques para pelo menos algumas transações entre empresas em 2025, com os cheques representando 24 a 27% dos volumes de pagamentos entre empresas em média. Esse uso empresarial contínuo apoia o investimento em captura mesmo com a queda dos volumes totais. O Canadá representa uma oportunidade menor devido ao menor uso histórico de cheques, enquanto o México pode se beneficiar com a expansão do uso de serviços bancários digitais por pequenas empresas. A solicitação de comentários do Federal Reserve de 2025 sobre o futuro de seus serviços de cheques também mostra que os fornecedores precisam se preparar para um cenário de liquidação em mudança.
A Ásia-Pacífico está projetada para expandir a um CAGR de 6,91% até 2032, tornando-a a área regional de crescimento mais rápido no mercado de captura de depósito remoto. A demanda vem de circunstâncias locais variadas, em vez de um único padrão de pagamento regional. Na Índia, a modernização dos pagamentos de varejo está bem estabelecida, mas as empresas de médio porte fora dos principais centros urbanos ainda podem ter contas a receber em papel que se beneficiam da captura de imagens por dispositivo móvel. O Japão retém atividade empresarial de cheques conectada a práticas de pagamento interempresarial doméstico que não migraram completamente para alternativas eletrônicas. Na China, a digitalização da tesouraria corporativa e uma grande base de usuários de internet móvel apoiam a capacidade de captura nativa em nuvem dentro de arranjos de serviços bancários como serviço. Esses diferentes casos de uso exigem que os fornecedores adaptem o design de seus produtos e a abordagem de parceiros à infraestrutura bancária local.
A Europa é mais limitada porque os trilhos de pagamento eletrônico são amplamente utilizados, deixando a captura remota concentrada em usos corporativos selecionados e de contas a receber transfronteiriças. O Reino Unido tem demanda de nicho em ambientes de gestão de tesouraria moldados por requisitos de open banking. A América do Sul ainda está em desenvolvimento, com o Brasil oferecendo a oportunidade de negócios mais clara, apesar do efeito do sistema de pagamento instantâneo Pix sobre o uso de cheques por consumidores e pequenas empresas. Os fluxos de cheques comerciais de alto valor nos principais centros empresariais brasileiros ainda podem justificar ferramentas de captura e conciliação empresarial. No Oriente Médio, os Emirados Árabes Unidos e a Arábia Saudita estão adotando serviços bancários baseados em nuvem em ambientes de serviços bancários como serviço que podem incluir capacidade de captura. A África apresenta uma oportunidade de longo prazo à medida que o uso de smartphones e a inclusão bancária formal se ampliam, particularmente onde os sistemas de dinheiro móvel moldam o caminho para os serviços financeiros digitais.

Cenário Competitivo
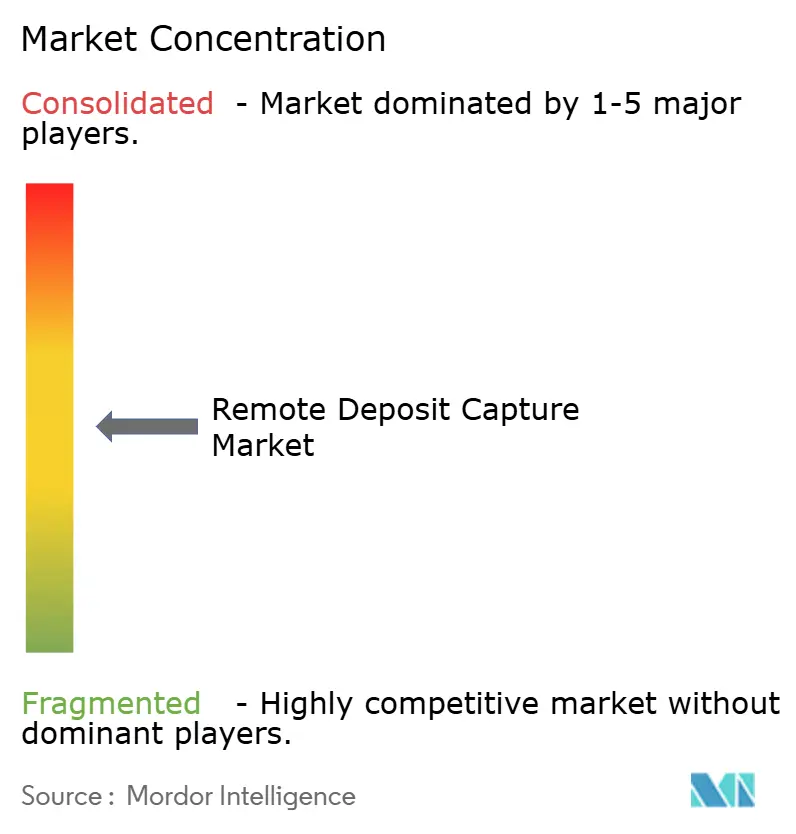
O mercado de captura de depósito remoto é moderadamente concentrado, com fornecedores integrados de tecnologia bancária ocupando posições importantes ao lado de fornecedores especializados em captura, processamento de imagens ou controles de fraude. Não há dados de participação de mercado disponíveis para os principais fornecedores, portanto, a concorrência é melhor compreendida por meio de capacidades e posicionamento de produtos do que por um ranking publicado. Os fornecedores competem com base na qualidade da conexão dos serviços de captura aos sistemas bancários centrais, no número de canais que suportam e na rapidez com que identificam fraudes ou apresentações duplicadas. O mercado está indo além da comparação de recursos, pois uma função de depósito móvel padrão por si só oferece diferenciação limitada. A capacidade de troca direta de imagens, a inteligência compartilhada contra fraudes e as conexões estabelecidas com os sistemas centrais podem encurtar a implementação e fortalecer a posição de um fornecedor junto a bancos comunitários e cooperativas de crédito. Esse padrão competitivo favorece as empresas que podem combinar processamento confiável com trabalho de integração gerenciável.
A FIS demonstrou uma abordagem de ecossistema em setembro de 2026 ao lançar uma Plataforma de Serviços Bancários Incorporados que permite aos bancos fornecer capacidades de conta e pagamento dentro do software empresarial corporativo. A iniciativa apoia um modelo em que a capacidade de depósito pode ser inserida no fluxo de trabalho operacional existente de uma empresa, em vez de ser acessada apenas por meio de um aplicativo bancário separado. A Alogent seguiu um caminho de consolidação de plataforma quando a Centris Federal Credit Union selecionou sua plataforma Unify SaaS em junho de 2026 para reunir o processamento de depósitos de caixa, ATM, dispositivo móvel e back-office em um único ambiente nativo em nuvem. A autorização da Alogent em abril de 2026 para trocar arquivos de imagens de cheques X9 diretamente com o Federal Reserve fornece outro exemplo de investimento em infraestrutura que pode simplificar a cadeia operacional. Essas ações mostram que os fornecedores estão tentando se tornar parceiros de infraestrutura de depósito mais amplos, em vez de permanecerem fornecedores de captura de função única.
Uma oportunidade significativa permanece no segmento de tesouraria de médio porte, onde as empresas precisam de conciliação de cheques com planejamento de recursos empresariais, mas podem não ter acesso aos recursos de tesouraria de grandes bancos. Os serviços bancários como serviço também são um canal relevante porque podem trazer a funcionalidade de captura para plataformas utilizadas por clientes empresariais. A FIS identifica a captura de depósito remoto como parte da capacidade bancária que pode ser entregue por meio de sua oferta de serviços bancários como serviço. Novos fornecedores podem entrar com serviços baseados em interfaces de programação de aplicações para captura de imagens, extração de reconhecimento de caracteres de tinta magnética, verificações de qualidade de imagem e pontuação de fraudes. A atividade de patentes descrita na pesquisa fornecida indica interesse em detecção de campos sem exemplos e análise de modelos de linguagem multimodal para cheques, o que poderia reduzir a quantidade de dados rotulados e regras manuais de exceção necessárias. A Panini permanece relevante no lado dos equipamentos porque seus scanners de cheques e hardware de automação de depósitos suportam ambientes de captura por desktop e agência. O mercado de captura de depósito remoto provavelmente recompensará os fornecedores que puderem combinar capacidades especializadas com padrões claros de implementação e controle.
Líderes do Setor de Captura de Depósito Remoto
-
Fiserv, Inc.
-
Fidelity National Information Services, Inc.
-
Jack Henry & Associates, Inc.
-
Mitek Systems, Inc.
-
NCR Voyix Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A FIS lançou sua Plataforma de Serviços Bancários Incorporados, permitindo que os bancos norte-americanos ofereçam contas e capacidades de pagamento, incluindo serviços de depósito, diretamente dentro do software empresarial dos clientes corporativos. Os bancos piloto incluem Cogent Bank, Commercial Bank of California e M and T Bank, com capacidades completas planejadas para o quarto trimestre de 2026. A iniciativa reposiciona a FIS como uma camada de infraestrutura de finanças incorporadas voltada para fluxos de trabalho de tesouraria e contas a receber que dependem de captura integrada de cheques.
- Julho de 2026: A Monk lançou o Cash Application 2.0 com capacidades de lockbox e upload de cheques, utilizando extração por IA para recuperar detalhes de remessa removidos pelos feeds de dados bancários e elevar as taxas de conciliação automática para clientes comerciais de médio porte.
- Junho de 2026: A Alogent anunciou que a Centris Federal Credit Union, uma instituição de 1,5 bilhão de USD em Omaha, Nebraska, selecionou sua plataforma Unify SaaS para consolidar todas as operações de captura e processamento de depósitos, fluxos de trabalho de caixa, ATM, depósito por dispositivo móvel e back-office, em uma única plataforma nativa em nuvem, migrando de uma arquitetura de depósito com múltiplos fornecedores e múltiplos sistemas.
- Abril de 2026: A Alogent recebeu autorização do Federal Reserve para enviar e receber diretamente arquivos de troca de imagens de cheques X9 em nome de clientes de instituições financeiras, eliminando processadores intermediários. A autorização posiciona a Alogent entre um grupo limitado de fornecedores de tecnologia confiáveis para trocar imagens de cheques diretamente com o Federal Reserve, com uma base para potencial conectividade direta com FedNow, Fedwire e FedACH.


Escopo do Relatório Global do Mercado de Captura de Depósito Remoto
O Mercado de Captura de Depósito Remoto (CDR) refere-se ao mercado de soluções de serviços bancários digitais que permitem a pessoas físicas, empresas e instituições financeiras depositar cheques eletronicamente, capturando imagens dos cheques e transmitindo-as a um banco para processamento, sem a necessidade de apresentar fisicamente os cheques originais em uma agência bancária ou ATM. O mercado inclui software de CDR, dispositivos de imagem de cheques, aplicativos de serviços bancários móveis, scanners e serviços associados que facilitam a captura de imagens, extração de dados, verificação de cheques, detecção de fraudes e processamento eletrônico de depósitos. As soluções de CDR são implantadas por meio de dispositivos móveis, scanners de desktop e sistemas dedicados de digitalização de cheques para melhorar a conveniência do depósito, reduzir os custos de processamento e acelerar a disponibilidade de fundos para clientes de varejo, pequenas e médias empresas e grandes corporações.
O Relatório do Mercado de Captura de Depósito Remoto é Segmentado por Componente (Solução, Serviço), Implantação (Local, Baseado em Nuvem), Tamanho de Empresa (Pequenas e Médias Empresas, Grandes Empresas), Canal de Captura (Captura de Depósito Remoto por Dispositivo Móvel, Captura de Depósito Remoto por Desktop e Agência, Captura de Depósito Remoto por ATM e Máquina de Atendimento Interativo), Aplicação (Depósitos de Consumidores, Depósitos de Pequenas Empresas, Depósitos Comerciais e Corporativos, Automação de Tesouraria e Contas a Receber) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio, África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Solução |
| Serviço |
| Local |
| Baseado em Nuvem |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| Captura de Depósito Remoto por Dispositivo Móvel |
| Captura de Depósito Remoto por Desktop e Agência |
| Captura de Depósito Remoto por ATM e Máquina de Atendimento Interativo |
| Depósitos de Consumidores |
| Depósitos de Pequenas Empresas |
| Depósitos Comerciais e Corporativos |
| Automação de Tesouraria e Contas a Receber |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Israel | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Restante da África |
| Por Componente | Solução | |
| Serviço | ||
| Por Implantação | Local | |
| Baseado em Nuvem | ||
| Por Tamanho de Empresa | Pequenas e Médias Empresas | |
| Grandes Empresas | ||
| Por Canal de Captura | Captura de Depósito Remoto por Dispositivo Móvel | |
| Captura de Depósito Remoto por Desktop e Agência | ||
| Captura de Depósito Remoto por ATM e Máquina de Atendimento Interativo | ||
| Por Aplicação | Depósitos de Consumidores | |
| Depósitos de Pequenas Empresas | ||
| Depósitos Comerciais e Corporativos | ||
| Automação de Tesouraria e Contas a Receber | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Israel | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de captura de depósito remoto?
O tamanho do mercado de captura de depósito remoto está projetado para expandir de 376,40 milhões de USD em 2026 e 397,70 milhões de USD em 2027 para 528,40 milhões de USD até 2032, a um CAGR de 5,82%. O mercado de captura de depósito remoto permanece relevante onde os cheques comerciais precisam de processamento controlado e oportuno.
O que está impulsionando a demanda por captura de depósito remoto?
O uso de serviços bancários móveis, o acesso mais rápido aos fundos depositados, as operações empresariais distribuídas e a demanda por controles de fraude apoiam a adoção. O mercado de captura de depósito remoto também se beneficia quando os bancos vinculam as ferramentas de depósito aos fluxos de trabalho de contas a receber.
Qual modelo de implantação está se expandindo mais rapidamente?
A implantação baseada em nuvem está projetada para expandir a um CAGR de 8,09% até 2032, à medida que as instituições buscam atualizações mais fáceis e acesso por interfaces de programação de aplicações. No mercado de captura de depósito remoto, a entrega em nuvem pode simplificar as atualizações amplas de software e conformidade.
Quais usuários respondem pela maior parcela da demanda?
As pequenas e médias empresas detinham 51,1% da demanda em 2026, apoiadas pela necessidade de depositar cheques sem visitas regulares a agências. O mercado de captura de depósito remoto atende a esses usuários com opções móveis e de desktop que reduzem o trabalho rotineiro de manuseio.
Qual canal de captura é mais amplamente utilizado?
A captura de depósito remoto por dispositivo móvel detinha 43,8% em 2026 e está projetada para expandir a um CAGR de 8,77% até 2032. O mercado de captura de depósito remoto utiliza a capacidade móvel para atender a locais empresariais dispersos e funcionários em campo.
Por que os controles de fraude são importantes para os depósitos remotos?
As instituições precisam de revisão de imagens em tempo real e conciliação entre canais para lidar com apresentações duplicadas, problemas de qualidade de imagem e possíveis fraudes em cheques. Esses controles ajudam os fornecedores a oferecer opções de depósito convenientes enquanto protegem os clientes e as instituições financeiras.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
