
リモートデポジットキャプチャー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
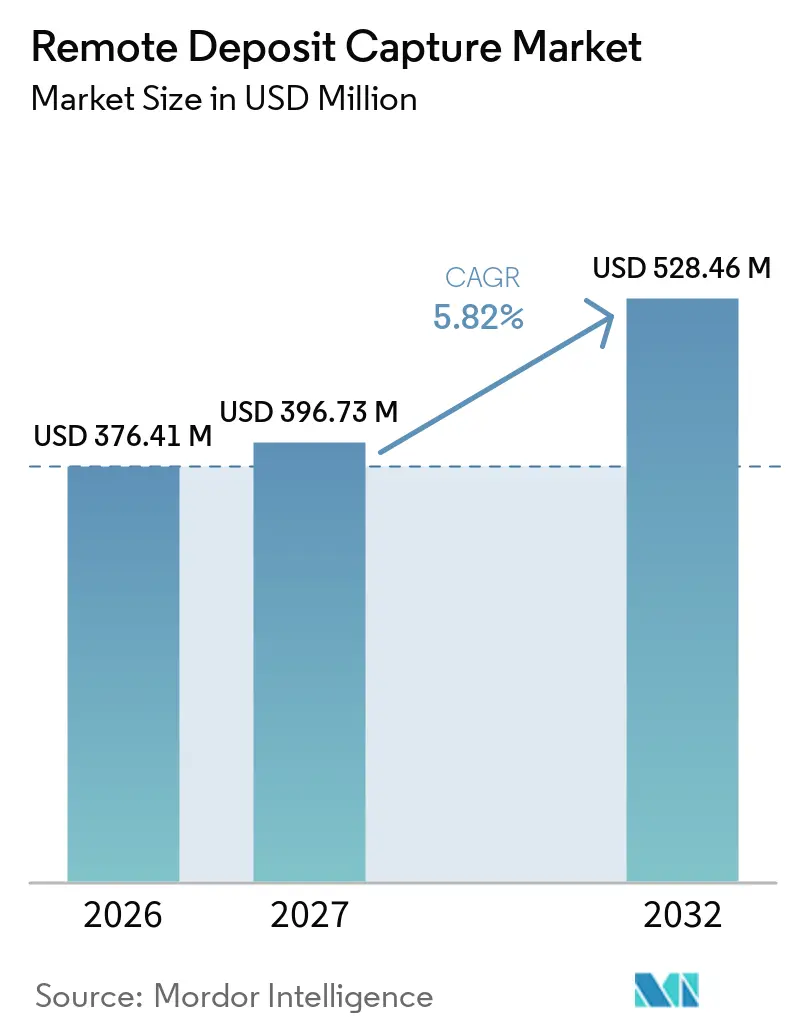
| 市場規模 (2027) | 396.73 百万米ドル |
| 市場規模 (2032) | 528.46 百万米ドル |
| 成長率 (2027 - 2032) | 5.82 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
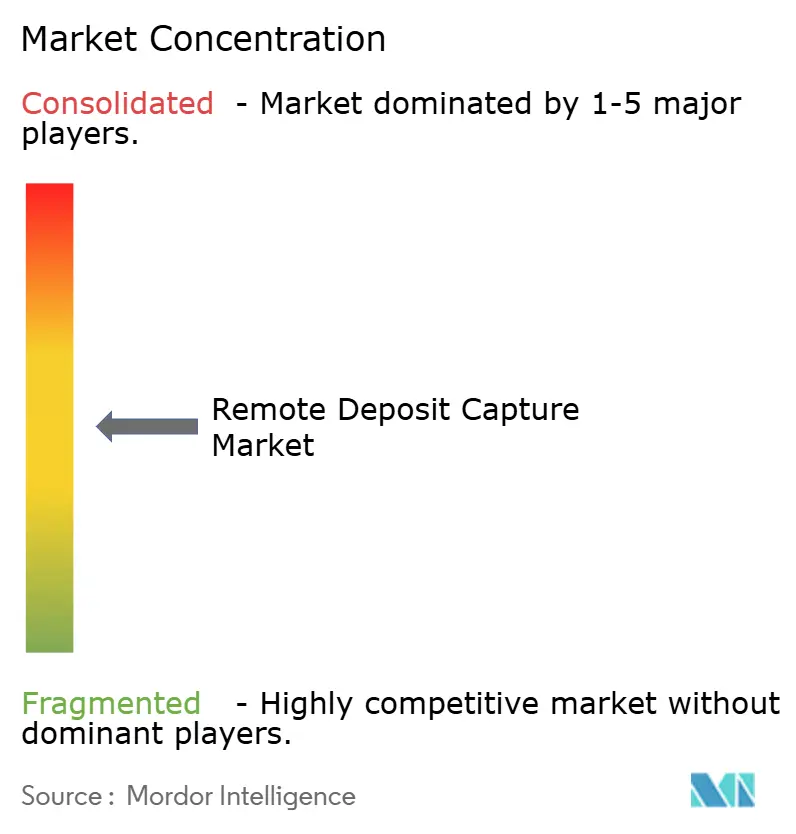
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるリモートデポジットキャプチャー市場分析
リモートデポジットキャプチャー市場規模は、2026年の376.41 ミリオン 米ドル、2027年の397.73 ミリオン 米ドルから、2032年までに528.46 ミリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 5.82%を記録すると予測されています。リモートデポジットキャプチャー市場は、規模は小さいながらも商業的に重要な小切手の取り扱いを継続して担っており、資金の迅速な利用可能性、処理コストの低減、および強固な管理体制が銀行とその法人顧客にとって引き続き重要です。高額の法人決済が電子的手段へ完全に移行していないため、商業預金ワークフローおよびトレジャリープロセスの重要性が高まっています。ベンダーは、リモートキャプチャーを独立したユーティリティとして提供するのではなく、不正審査、売掛金自動化、および銀行ソフトウェアとキャプチャーツールを連携させることで対応しています。リモートデポジットキャプチャー市場はまた、支店預金から分散型イメージキャプチャーへのシフトによる恩恵も受けていますが、小切手利用の減少により対応可能な取引件数は制限されています。したがって、競争は統合品質、共有型不正インテリジェンス、および単一の運用環境内で複数のキャプチャーチャネルをサポートする能力を中心に展開されています。
主要レポートのポイント
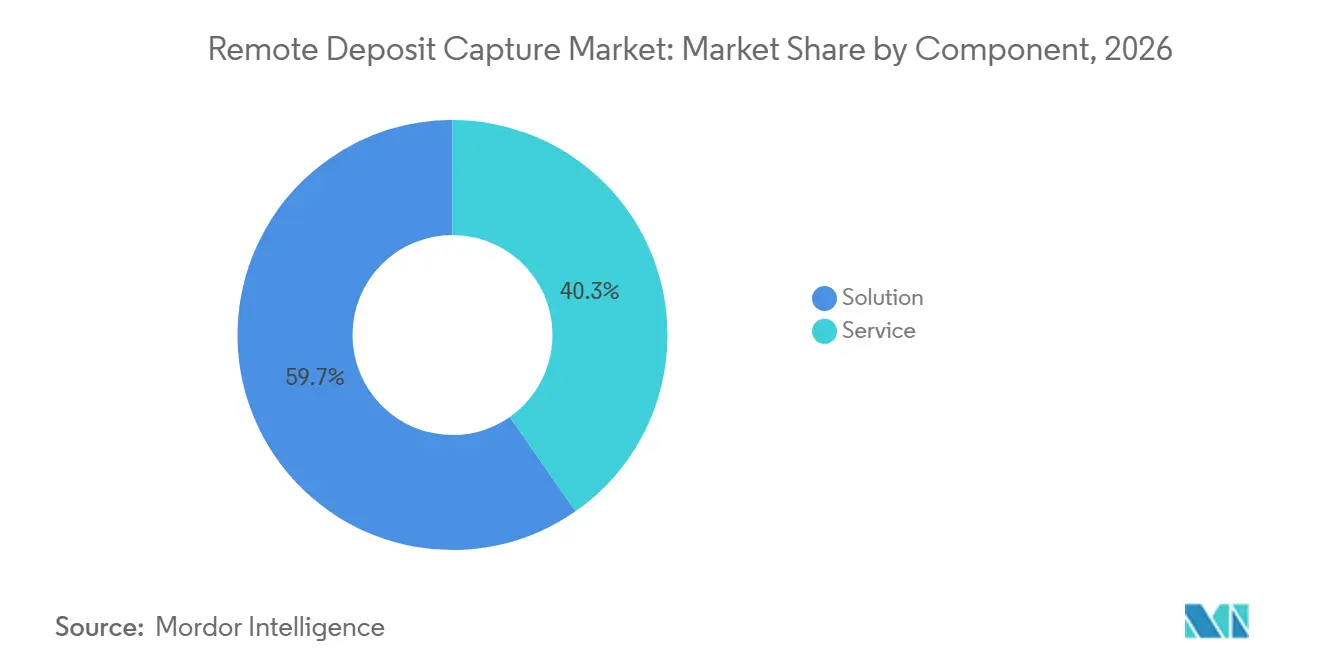
- コンポーネント別では、ソリューションが2026年のリモートデポジットキャプチャー市場シェアの59.7%を占め、サービスは2032年にかけてCAGR 7.16%で拡大する見込みです。
- デプロイメント別では、オンプレミスシステムが2026年のリモートデポジットキャプチャー市場シェアの54.3%を占め、クラウドベースのデプロイメントは2032年にかけてCAGR 8.09%で拡大する見込みです。
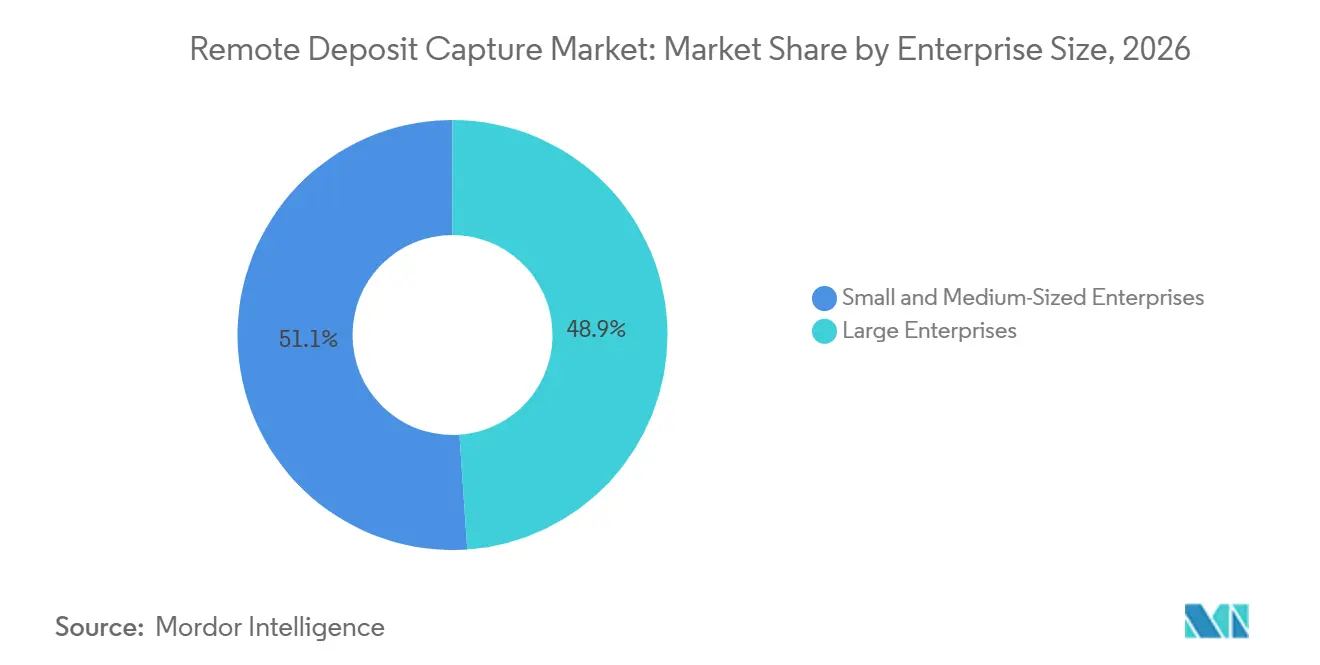
- 企業規模別では、中小企業が2026年の市場の51.1%を占め、大企業は2032年にかけてCAGR 7.26%で拡大する見込みです。
- キャプチャーチャネル別では、モバイルリモートデポジットキャプチャーが2026年のリモートデポジットキャプチャー市場シェアの43.8%を占め、2032年にかけてCAGR 8.77%で拡大する見込みです。
- アプリケーション別では、商業・法人預金が2026年のリモートデポジットキャプチャー市場の39.9%のシェアを占め、トレジャリーおよび売掛金自動化は2032年にかけてCAGR 8.49%で拡大する見込みです。
- 地域別では、北米が2026年の市場の36.4%を占め、アジア太平洋は2032年にかけてCAGR 6.91%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルリモートデポジットキャプチャー市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| モバイルおよびデジタルバンキング採用の拡大 | +2.3% | グローバル、特に北米およびアジア太平洋のコア市場に集中 | 短期(2年以内) |
| 中小企業による資金迅速利用可能性への需要の増大 | +1.5% | 北米および欧州、アジア太平洋および南米への波及あり | 中期(2〜4年) |
| 支店預金から分散型キャプチャーへの移行 | +1.2% | グローバル、北米および英国での早期進展 | 中期(2〜4年) |
| AIによるイメージ品質および不正判定の高度化 | +1.0% | グローバル、北米で加速 | 中期(2〜4年) |
| 小切手依存の企業間売掛金ワークフロー | +0.7% | 北米、日本および南米にニッチな需要 | 長期(4年以上) |
| fintech およびバンキング・アズ・ア・サービスプラットフォームへのリモートデポジットキャプチャーの組み込み | +0.5% | 北米および欧州、アジア太平洋での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
モバイルおよびデジタルバンキング採用の拡大
モバイルバンキングの採用は、リモートデポジットキャプチャー市場における中心的な需要ドライバーであり続けています。これは、預金活動を支店訪問から顧客の日常的なバンキングインターフェースへと移行させるためです。法人顧客は、集金業務や従業員のスケジュールを妨げることなく、小切手を提出する実用的な手段を得ることができます。この機能はまた、銀行と法人口座保有者との間でより頻繁なデジタルエンゲージメントを生み出します。モバイルキャプチャーは、もはや消費者向けの利便性機能としてのみ扱われておらず、法人ユーザーも同じチャネルを通じて信頼性の高いイメージ取り込みと明確な預金状況の確認を期待しています。即時のイメージ品質フィードバック、裏書認識、およびクロスチャネルの重複チェックをサポートするプロバイダーは、管理体制を弱めることなくモバイル預金をより使いやすくすることができます。リモートデポジットキャプチャー市場にとって、モバイルバンキング機能の広範な拡大は、このレベルの預金アクセスを競争力のある法人バンキングサービスにおいてますます期待される要素にしています。
中小企業による資金迅速利用可能性への需要の増大
中小企業は、預金のタイミングを運転資本の問題として捉えることが多く、これは遅延した計上が給与支払い、仕入先への支払い、その他の定常的な義務に影響を与える可能性があるためです。リモートデポジットキャプチャーは、紙の小切手を物理的な支店に持参する際の時間と移動コストを削減します。2025年に実施された米国銀行による1,000人以上の中小企業オーナを対象とした調査では、80%がデジタルバンキング、決済、および業務ツールを組み合わせたプロバイダーを好むと回答しました。この傾向は、イメージ提出、預金更新、および照合ツールを一つのワークフローに統合した製品を支持しています。リモートデポジットキャプチャー市場は、特にプロバイダーが計上ルールや例外処理を平易な言葉で説明する場合、明確な業務上の提案を通じて中小企業にリーチすることができます。この需要はまた、法人顧客向けのより広範なデジタルサービスと預金機能をバンドルしたい銀行を支援します。
支店預金から分散型キャプチャーへの移行
支店預金から分散型キャプチャーへの移行は、小切手が決済プロセスに入る場所と銀行スタッフの管理方法を変えています。クーリエ、支店のドロップバッグ、または集中型預金室に依存する代わりに、法人顧客は支払いを受け取った時点でイメージを提出することができます。このアプローチにより、処理コストを削減し、受領から預金までの時間を短縮することができます。イメージ、送金情報、および例外記録は依然としてコアバンキングシステムと連携する必要があるため、このシフトは業務上の複雑さを排除するものではありません。リモートデポジットキャプチャー市場は、広く使用されているコアシステムへの既製の接続を提供し、導入時に必要なカスタム作業量を削減できるベンダーを優遇します。信頼性の高い統合はまた、顧客が分散型預金拠点を追加する際に管理体制を維持するのに役立ちます。
AIによるイメージ品質および不正判定の高度化
AIを活用したレビューは、小切手イメージがキャプチャーされる瞬間に近い段階で不正管理を行うよう移行しています。銀行はこのアプローチを使用して、資金が利用可能になる前に、イメージ品質の低下、重複提示の可能性、または異常な小切手属性を特定することができます。早期の判定により、預金が計上された後に案件を解決する際のコストと顧客への影響を削減することができます。CSIは2025年2月に、Mitek Systemsのコンソーシアムインテリジェンスを活用し、計上判定前に24の小切手属性を評価する小切手不正ツールを導入しました。また、2025年の査読済み研究では、トランスフォーマーベースの小切手不正フレームワークにおいて98.72%の精度と3.18ミリ秒のレイテンシーが報告されています。[1] リモートデポジットキャプチャー市場にとって、これらの進展は、モバイルの利便性を損失リスクの拡大なしに提供したい金融機関にとって、リアルタイムのイメージ評価と不正スコアリングをより重要なものにしています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電子決済経済における小切手量の減少 | -1.6% | グローバル、特に西欧、カナダ、および米国都市部市場で顕著 | 短期(2年以内) |
| 不正、重複提示、および損失深刻度リスク | -0.6% | グローバル | 中期(2〜4年) |
| 異種コアバンキングおよびスキャナー統合 | -0.4% | グローバル、地域銀行および信用組合で特に顕著 | 中期(2〜4年) |
| 資金利用可能性判定ウィンドウの圧縮 | -0.2% | 北米、規制が機関方針に影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電子決済経済における小切手量の減少
小切手量の減少は、リモートデポジットキャプチャー市場に対する最も明確な制限要因です。電子処理に移行する紙の決済が増えるたびに、キャプチャーの潜在的な対象となる案件が減少するためです。NACHAは、ACHネットワークが2025年に352億件の決済を処理し、2024年比で約5%増加したと報告しており、企業間ACH量は10%増加して約81億件に達しました。[2] 連邦準備制度は2025年の小切手総フォワード量が5.4%減少すると予測し、外国・カナダ小切手サービスが2026年末までに終了することを示しました。同時に、米国企業の87%が2025年に少なくとも一部の企業間決済に小切手を使用しており、小切手は企業間決済量の平均24〜27%を占めていました。[3] 残存する小切手基盤は、決済価値と送金詳細が専用キャプチャーツールを正当化できる法人取引に集中しています。このパターンはサービスの重要性を維持しつつも、案件量の拡大に永続的な上限を設けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ソリューションが現在の収益をリードし、サービスが台頭
ソリューションは2026年のリモートデポジットキャプチャー市場シェアの59.7%を占めました。これは、ソフトウェアがイメージ取り込み、レビュー、判定、および記録処理のための運用コアを形成しているためです。モバイル、デスクトップ、ATM、または支店のすべてのワークフローは、イメージを受信してビジネスルールを適用するためにソフトウェアを必要とします。このインストール済みの役割は、ソリューションライセンスおよびプラットフォームサブスクリプションの継続的な重要性を支えています。プロバイダーはまた、アプリケーションプログラミングインターフェース、ワークフロー設定、レポーティング、および複数チャネルのサポートを通じてソフトウェア機能による差別化を図っています。Alogentは、同社のUnifyプラットフォームが年間3億2,000万件以上の預金を処理し、金融機関がイメージングインフラを内部で運用する必要をなくすモバイルデポジットサービスオプションを提供していると述べています。このタイプのサービスは、金融機関がコアキャプチャー機能を維持しながら基盤となる環境の運用者を変更できる理由を示しています。
サービスは2032年にかけてCAGR 7.16%で拡大し、全体の成長率を上回ると予測されています。多くの金融機関がマネージドデプロイメントモデルを好むためです。このモデルでは、プロバイダーがソフトウアのメンテナンス、コンプライアンス更新、モニタリング、およびバージョン変更を管理します。このアプローチは、内部インフラの固定コストを正当化するのに十分な処理量を持たない可能性がある地域銀行や中堅金融機関に特に関連しています。マネージドサービスはまた、プロバイダーの顧客ベース全体に更新を適用できるため、新しい不正管理の採用を容易にすることができます。既存のベンダーにとっての機会は、顧客がクローズドシステムに縛られていると感じさせることなく、プラットフォームアクセスと導入、サポート、および運用サービスを組み合わせることです。リモートデポジットキャプチャー産業は、したがって、その価値の一部を当初のソフトウェア購入から継続的な運用サポートへとシフトさせています。
デプロイメント別:オンプレミスシステムが確立された地位を維持しながらクラウド利用が拡大
オンプレミスシステムは2026年のリモートデポジットキャプチャーシェアの54.3%を占め、既存のスキャナー群と長年にわたる銀行技術環境の存在を反映しています。多くの金融機関は、確立されたデータガバナンス慣行と、現代のアプリケーションプログラミングインターフェースが普及する前に設計されたシステムを持っているため、ローカルデプロイメントを依然として好んでいます。このインストール済みベースは、完全な移行をコスト的に高く、業務上デリケートなものにする可能性があります。オンプレミス構成はまた、大型デスクトップスキャナーワークフローが日常的な商業預金業務にすでに統合されている場合にも実用的です。このグループの金融機関は、資金利用可能性ロジックとイメージアーカイブがコアバンキングプロセスに近接しているため、変更を慎重に行う傾向があります。リモートデポジットキャプチャー市場は、したがって、クラウドサービスがより魅力的になっても、実質的なローカルデプロイメントベースを維持しています。
クラウドベースのデプロイメントは、レガシーインフラを持たない信用組合や金融機関が新しいアーキテクチャを採用するにつれて、2032年にかけてCAGR 8.09%で拡大する見込みです。クラウド提供は、ローカルシステムのメンテナンスの必要性を減らし、アプリケーションプログラミングインターフェースを通じたアクセスをサポートすることができます。FISは2026年9月に組み込み型バンキングプラットフォームを導入し、銀行がアプリケーションプログラミングインターフェースを通じて法人顧客のビジネスソフトウェア内で口座および決済機能を提供できるようにしました。このプラットフォームは、預金関連機能がより広範なビジネスワークフロー内に位置するサービスとして扱われるモデルを反映しています。2025年7月に発効したレギュレーションCCの閾値調整も、資金利用可能性判定の変更を必要とし、大口預金閾値が6,725米ドルに、翌日利用可能額が275米ドルに引き上げられました。クラウドデプロイメントはこのような更新をユーザー全体により一貫して適用できますが、ローカデプロイメントシステムは個別のパッチ適用サイクルを必要とする場合があります。
企業規模別:中小企業が規模を提供し、大企業が要件を高度化
中小企業は2026年のリモートデポジットキャプチャー市場規模の51.1%を占めました。多くの企業が標準的な法人バンキング機能としてモバイルおよびデスクトップ預金アクセスに依存しているためです。これらの企業はスタッフが限られており、繰り返しの支店訪問や手動での預金準備に時間を割くことができません。便利なキャプチャープロセスにより、受領時に近いタイミングで顧客の小切手を預金することができます。地域銀行や信用組合は、基本的な商業バンキングの期待に応え、実用的なキャッシュフローツールを必要とする口座を維持するためにこれらの機能を使用しています。多くの中小企業にとって、最も重要な機能はシンプルなインターフェース、可視化された預金状況、およびイメージや裏書が拒否された際の明確なサポートです。このセグメントの規模は、リモートキャプチャーが高度なトレジャリー製品だけでなく、通常の法人バンキングのための実用的なツールであり続けることを示しています。
大企業は、複数の拠点および銀行関係にわたってトレジャリー活動を集中化するにつれて、2032年にかけてCAGR 7.26%で拡大する見込みです。大企業の要件はイメージキャプチャーを超えており、小切手情報を基幹業務システムおよび売掛金プロセスに移行させることを求めています。Truistは2026年2月に商業・法人顧客向けのAI対応売掛金プラットフォームを立ち上げ、小切手および電子決済レールにわたる決済照合と現金適用の加速を実現しました。これは、購買決断が銀行のトレジャリーサービス担当者から運転資本の成果を評価する法人財務リーダーへとシフトすることを支援します。このセグメントにサービスを提供するベンダーは、キャプチャーが照合、例外管理、および現金適用をどのようにサポートできるかを示す必要があります。長期の契約期間と大きなテクノロジー予算により、大企業は現在のシェアが低いにもかかわらず、ソリューションプロバイダーにとって重要な領域となっています。
キャプチャーチャネル別:モバイルキャプチャーが現在および予測においてリードを維持
モバイルリモートデポジットキャプチャーは2026年の市場の43.8%を占め、2032年にかけてCAGR 8.77%で拡大する見込みです。最大のシェアと最速の拡大率を維持していることは、モバイル利用が既存の消費者ユーザーからの取引を追加するだけでなく、新しい法人バンキング環境へと移行し続けていることを示しています。モバイルキャプチャーは、デスクトップスキャナーやATM・支店への訪問なしに小切手を提出するための直接的な手段を法人に提供します。これは、フィールドベースの従業員、分散した拠点、および適度だが定期的な量の小切手を受け取る中小企業に有用です。このチャネルの成功は、イメージ品質に関する即時フィードバックと、裏書、限度額、および資金利用可能性に関する明確なルールに依存しています。リモートデポジットキャプチャー市場にとって、モバイル機能はオプションの追加機能ではなく、サービスの中心的な部分になりつつあります。
デスクトップおよび支店リモートデポジットキャプチャーは、スキャナーを通じて大量の小切手を処理する加盟店や企業にとって引き続き重要です。これらのユーザーは、磁気インク文字認識データの信頼性の高い読み取りと、大量案件バッチ向けに設計されたワークフローを必要とします。ATMおよびインタラクティブテラーマシンキャプチャーは、高額の小切手にモバイルデバイスを使用したくないが、預金アクセスの延長を希望する顧客に別の経路を提供します。最も強力なプラットフォームは、モバイル、デスクトップ、ATM、およびバックオフィスのイメージを一つのアーカイブと統合された不正モデルを通じてますます調整しています。Alogentは2026年4月に、クライアント金融機関を代表してX9小切手イメージファイルを連邦準備制度と直接交換する連邦準備制度の認可を受け、その交換経路から仲介プロセッサーを排除しました。このタイプの直接接続は、金融機関が複数のキャプチャーチャネルを使用する場合に、調整されたプラットフォームの価値を強化します。
アプリケーション別:商業預金がリードし、トレジャリー自動化が価値を拡大
商業・法人預金は2026年のリモートデポジットキャプチャー市場の39.9%を占め、中堅および大企業バンキング顧客における小切手ベースの受取の集中を反映しています。これらの組織は多くの顧客拠点にわたって高額の決済を収集することが多く、案件を銀行および会計システムに移行するための信頼性の高い手段を必要としています。消費者および中小企業の利用は引き続き重要ですが、これらは通常、モバイルインターフェースの使用体験と預金例外の迅速な解決をより重視します。法人ユーザーは、管理体制、ユーザー権限、レポーティング、および内部売掛金記録との統合をより頻繁に必要とします。このアプリケーションセグメントは、電子決済の採用が増加しても、一部の商業フローにおいて紙の小切手が価値を保持し続ける理由を示しています。また、銀行がシンプルな預金と管理された企業ワークフローの両方に対応するツールの構築に注力し続けることを促しています。
トレジャリーおよび売掛金自動化は、財務チームが小切手と請求書の手動照合を削減しようとするにつれて、2032年にかけてCAGR 8.49%で拡大する見込みです。ユーザーは、預金されたイメージと送金データが、スタッフが別の画面から詳細を再入力することなく売掛金プロセスに入ることを望んでいます。Monkは2026年7月に、銀行データフィードで失われる可能性のある送金情報を回収し、中堅商業クライアントの自動照合率を向上させるために設計されたロックボックスおよび小切手アップロード機能を備えたキャッシュアプリケーション2.0を導入しました。このユースケースは、価値提案を小切手の預金から財務プロセスの完了へと変化させます。イメージキャプチャーと請求書照合を接続するプロバイダーは、小売または商業バンキングチームだけでなく、トレジャリーおよび財務部門の購買担当者にアプローチすることができます。リモートデポジットキャプチャー産業は、したがって、預金処理におけるコアな役割を維持しながら、売掛金自動化カテゴリーに近づいています。
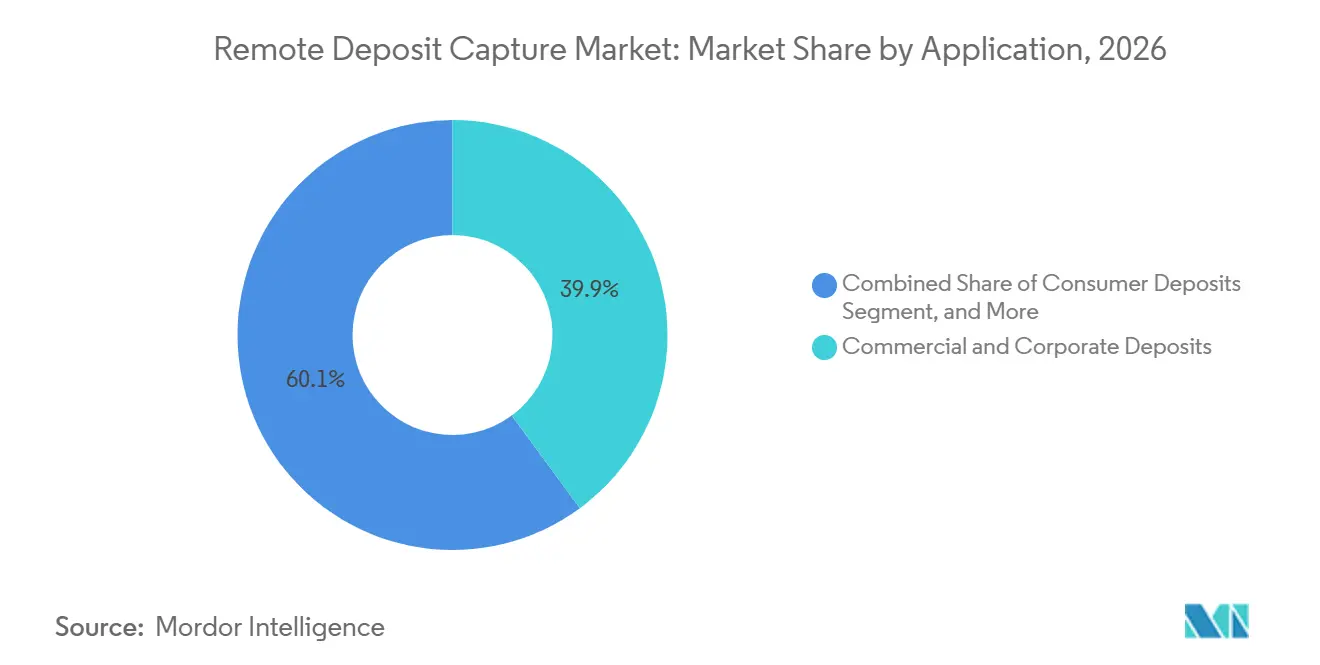
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能です
地域分析
北米は2026年の地域別リモートデポジットキャプチャーシェアの36.4%を占め、米国の確立された商業小切手エコシステムと長年にわたるイメージ決済フレームワークに支えられています。チェック21およびレギュレーションCCは20年以上にわたってイメージベースの決済を支援し、金融機関にとってリモートキャプチャーを実用的なものにするルールとインフラを提供してきました。クリーブランド連邦準備銀行は、米国企業の87%が2025年に少なくとも一部の企業間取引に小切手を使用し、小切手が企業間決済量の平均24〜27%を占めていると報告しました。この継続的な法人利用は、総量が減少しても、キャプチャーへの投資を支援します。カナダは歴史的な小切手利用が低いため、より小さな機会を示しており、メキシコは中小企業のデジタルバンキング利用が拡大するにつれて恩恵を受けることができます。連邦準備制度の2025年の小切手サービスの将来に関するコメント募集は、ベンダーが変化する決済環境に備える必要があることも示しています。
アジア太平洋は2032年にかけてCAGR 6.91%で拡大する見込みであり、リモートデポジットキャプチャー市場において最も成長の速い地域となっています。需要は単一の地域的な決済パターンではなく、多様なローカル事情から生まれています。インドでは、小売決済の近代化は確立されていますが、主要都市圏外の中堅企業は依然としてモバイルイメージキャプチャーから恩恵を受ける紙の売掛金を持つ可能性があります。日本は、電子的な代替手段に完全に移行していない国内企業間決済慣行に関連した企業小切手活動を維持しています。中国では、法人トレジャリーのデジタル化と大規模なモバイルインターネットユーザーベースが、バンキング・アズ・ア・サービスの取り決め内でのクラウドネイティブキャプチャー機能を支援しています。これらの異なるユースケースは、プロバイダーが製品設計とパートナーアプローチをローカルバンキングインフラに適応させることを必要とします。
欧州は電子決済レールが広く使用されているため、より制限されており、リモートキャプチャーは選択された法人およびクロスボーダーの売掛金用途に集中しています。英国は、オープンバンキング要件によって形成されたトレジャリー管理環境内にニッチな需要があります。南米はまだ発展途上であり、ブラジルはPixインスタント決済システムが消費者および中小企業の小切手利用に与える影響にもかかわらず、最も明確なビジネス機会を提供しています。ブラジルの主要ビジネスセンターにおける高額の商業小切手フローは、依然として企業キャプチャーおよび照合ツールを正当化することができます。中東では、アラブ首長国連邦およびサウジアラビアがキャプチャー機能を含むことができるバンキング・アズ・ア・サービス環境内でクラウドベースのバンキングサービスを採用しています。アフリカは、特にモバイルマネーシステムがデジタル金融サービスへの経路を形成している地域において、スマートフォンの利用と正式な銀行口座開設が拡大するにつれて、長期的な機会を提示しています。
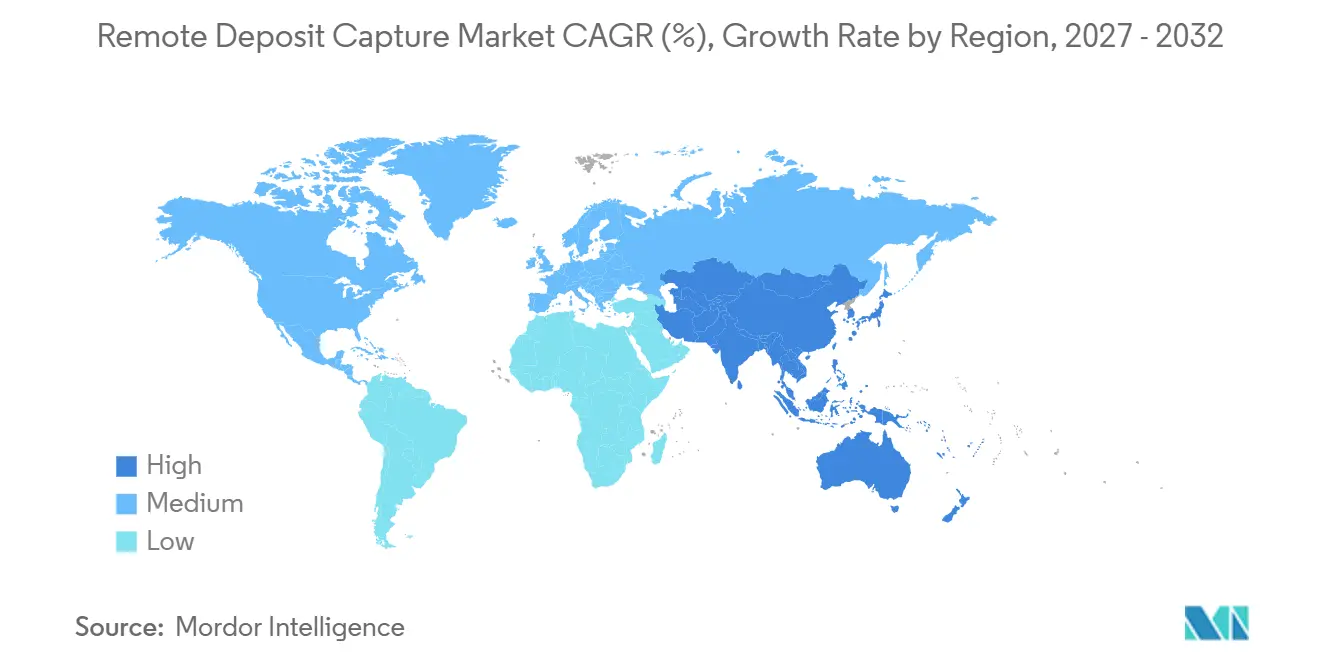
競合環境
リモートデポジットキャプチャー市場は中程度に集中しており、統合型バンキングテクノロジープロバイダーがキャプチャー、イメージ処理、または不正管理に特化した専門プロバイダーと並んで重要なポジションを占めています。主要ベンダーのシェアデータは提供されていないため、競争は公表されたランキングではなく、機能と製品ポジショニングによって最もよく理解されます。プロバイダーは、キャプチャーサービスをコアバンキングシステムにどれだけうまく接続するか、サポートするチャネルの数、および不正や重複提示をどれだけ迅速に特定できるかで競争しています。標準的なモバイル預金機能だけでは差別化が限られるため、市場は機能比較を超えて移行しています。直接イメージ交換機能、共有型不正インテリジェンス、およびコアシステムへの確立された接続は、導入を短縮し、地域銀行や信用組合に対するサプライヤーのポジションを強化することができます。この競争パターンは、信頼性の高い処理と管理可能な統合作業を組み合わせることができる企業を優遇します。
FISは2026年9月に組み込み型バンキングプラットフォームを立ち上げ、銀行が法人ビジネスソフトウェア内で口座および決済機能を提供できるようにすることで、エコシステムアプローチを実証しました。この動きは、預金機能が別個のバンキングアプリケーションを通じてのみアクセスされるのではなく、企業の既存の業務ワークフロー内に配置されるモデルを支援します。Alogentは、Centris Federal Credit Unionが2026年6月にUnify SaaSプラットフォームを選択し、テラー、ATM、モバイル、およびバックオフィスの預金処理を単一のクラウドネイティブ環境に統合したことで、プラットフォーム統合の道を歩みました。Alogentの2026年4月のX9小切手イメージファイルを連邦準備制度と直接交換する認可は、運用チェーンを簡素化できるインフラ投資のもう一つの例です。これらの行動は、ベンダーが単一機能のキャプチャーサプライヤーにとどまるのではなく、より広範な預金インフラパートナーになろうとしていることを示しています。
中堅トレジャリーセグメントには重要な機会が残っており、企業は小切手から基幹業務システムへの照合を必要としているが、大手銀行のトレジャリーリソースにアクセスできない場合があります。バンキング・アズ・ア・サービスも関連するチャネルであり、法人顧客が使用するプラットフォームにキャプチャー機能を組み込むことができます。FISは、リモートデポジットキャプチャーをバンキング・アズ・ア・サービスの提供を通じて提供できるバンキング機能の一部として特定しています。新規プロバイダーは、イメージキャプチャー、磁気インク文字認識抽出、イメージ品質チェック、および不正スコアリングのためのアプリケーションプログラミングインターフェースベースのサービスで参入することができます。提供された調査に記載された特許活動は、小切手に対するゼロショットフィールド検出とマルチモーダル言語モデル分析への関心を示しており、必要なラベル付きデータと手動例外ルールの量を削減できる可能性があります。Paniniは、デスクトップおよび支店キャプチャー環境をサポートする小切手スキャナーおよび預金自動化ハードウェアにより、機器側で引き続き重要な存在です。リモートデポジットキャプチャー市場は、専門的な機能と明確な導入および管理基準を組み合わせることができるプロバイダーを優遇する可能性が高いです。
リモートデポジットキャプチャー産業リーダー
-
Fiserv, Inc.
-
Fidelity National Information Services, Inc.
-
Jack Henry & Associates, Inc.
-
Mitek Systems, Inc.
-
NCR Voyix Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:FISは組み込み型バンキングプラットフォームを立ち上げ、米国の銀行が預金サービスを含む口座および決済機能を法人顧客のビジネスソフトウェア内で直接提供できるようにしました。パイロット銀行にはCogent Bank、Commercial Bank of California、M and T Bankが含まれており、完全な機能は2026年第4四半期に予定されています。この動きは、FISを統合された小切手キャプチャーに依存するトレジャリーおよび売掛金ワークフローをターゲットとする組み込み型ファイナンスインフラ層として再ポジショニングします。
- 2026年7月:MonkはロックボックスおよびAI抽出を使用した小切手アップロード機能を備えたキャッシュアプリケーション2.0を立ち上げ、銀行データフィードで削除された送金詳細を回収し、中堅商業クライアントの自動照合率を向上させました。
- 2026年6月:Alogentは、ネブラスカ州オマハに拠点を置く15億米ドルの金融機関であるCentris Federal Credit Unionが、すべての預金キャプチャーおよび処理業務、テラー、ATM、モバイル預金、およびバックオフィスワークフローを単一のクラウドネイティブプラットフォームに統合するためにUnify SaaSプラットフォームを選択し、マルチベンダー・マルチシステムの預金アーキテクチャから移行したと発表しました。
- 2026年4月:Alogentは、金融機関クライアントを代表してX9小切手イメージ交換ファイルを直接送受信する連邦準備制度の認可を受け、仲介プロセッサーを排除しました。この認可により、Alogentは連邦準備制度と直接小切手イメージを交換することが信頼されたテクノロジープロバイダーの限られたグループに位置づけられ、FedNow、Fedwire、FedACHへの潜在的な直接接続の基盤が整いました。
グローバルリモートデポジットキャプチャー市場レポートの範囲
リモートデポジットキャプチャー(RDC)市場とは、個人、企業、および金融機関が小切手のイメージをキャプチャーして銀行に送信することで、銀行支店やATMに原本の小切手を物理的に提出することなく電子的に小切手を預金できるデジタルバンキングソリューションの市場を指します。この市場には、RDCソフトウェア、小切手イメージングデバイス、モバイルバンキングアプリケーション、スキャナー、およびイメージキャプチャー、データ抽出、小切手検証、不正検出、および電子預金処理を促進する関連サービスが含まれます。RDCソリューションは、モバイルデバイス、デスクトップスキャナー、および専用小切手スキャニングシステムを通じてデプロイされ、小売顧客、中小企業、および大企業の預金の利便性を向上させ、処理コストを削減し、資金利用可能性を加速します。
リモートデポジットキャプチャー市場レポートは、コンポーネント(ソリューション、サービス)、デプロイメント(オンプレミス、クラウドベース)、企業規模(中小企業、大企業)、キャプチャーチャネル(モバイルリモートデポジットキャプチャー、デスクトップおよび支店リモートデポジットキャプチャー、ATMおよびインタラクティブテラーマシンリモートデポジットキャプチャー)、アプリケーション(消費者預金、中小企業預金、商業・法人預金、トレジャリーおよび売掛金自動化)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
| ソリューション |
| サービス |
| オンプレミス |
| クラウドベース |
| 中小企業 |
| 大企業 |
| モバイルRDC |
| デスクトップおよび支店RDC |
| ATMおよびインタラクティブテラーマシンRDC |
| 消費者預金 |
| 中小企業預金 |
| 商業・法人預金 |
| トレジャリーおよび売掛金自動化 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| イスラエル | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| その他のアフリカ |
| コンポーネント別 | ソリューション | |
| サービス | ||
| デプロイメント別 | オンプレミス | |
| クラウドベース | ||
| 企業規模別 | 中小企業 | |
| 大企業 | ||
| キャプチャーチャネル別 | モバイルRDC | |
| デスクトップおよび支店RDC | ||
| ATMおよびインタラクティブテラーマシンRDC | ||
| アプリケーション別 | 消費者預金 | |
| 中小企業預金 | ||
| 商業・法人預金 | ||
| トレジャリーおよび売掛金自動化 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| イスラエル | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
リモートデポジットキャプチャー市場の規模はどのくらいですか?
リモートデポジットキャプチャー市場規模は、2026年の376.40 ミリオン 米ドル、2027年の397.70 ミリオン 米ドルから、2032年までに528.40 ミリオン 米ドルへと、CAGR 5.82%で拡大する見込みです。リモートデポジットキャプチャー市場は、商業小切手が管理された適時の処理を必要とする場所で引き続き重要です。
リモートデポジットキャプチャーの需要を牽引しているものは何ですか?
モバイルバンキングの利用、預金資金へのより迅速なアクセス、分散した法人業務、および不正管理への需要が採用を支援しています。リモートデポジットキャプチャー市場はまた、銀行が預金ツールと売掛金ワークフローを連携させる場合にも恩恵を受けます。
最も急速に拡大しているデプロイメントモデルはどれですか?
クラウドベースのデプロイメントは、金融機関が容易な更新とアプリケーションプログラミングインターフェースアクセスを求めるにつれて、2032年にかけてCAGR 8.09%で拡大する見込みです。リモートデポジットキャプチャー市場では、クラウド提供により広範なソフトウェアおよびコンプライアンス更新を簡素化することができます。
需要の最大シェアを占めるユーザーはどれですか?
中小企業は2026年の需要の51.1%を占め、定期的な支店訪問なしに小切手を預金する必要性に支えられています。リモートデポジットキャプチャー市場は、日常的な処理作業を削減するモバイルおよびデスクトップオプションでこれらのユーザーにサービスを提供しています。
最も広く使用されているキャプチャーチャネルはどれですか?
モバイルリモートデポジットキャプチャーは2026年に43.8%を占め、2032年にかけてCAGR 8.77%で拡大する見込みです。リモートデポジットキャプチャー市場は、モバイル機能を使用して分散した法人拠点とフィールドスタッフにサービスを提供しています。
リモート預金において不正管理が重要な理由は何ですか?
金融機関は、重複提示、イメージ品質の問題、および潜在的な小切手不正に対処するために、リアルタイムのイメージレビューとクロスチャネル照合を必要としています。これらの管理体制は、プロバイダーが顧客と金融機関を保護しながら便利な預金オプションをサポートするのに役立ちます。