
Taille et part du marché de la capture de dépôt à distance
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 396.73 Millions de dollars américains |
| Taille du Marché (2032) | 528.46 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 5.82 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la capture de dépôt à distance par Mordor Intelligence
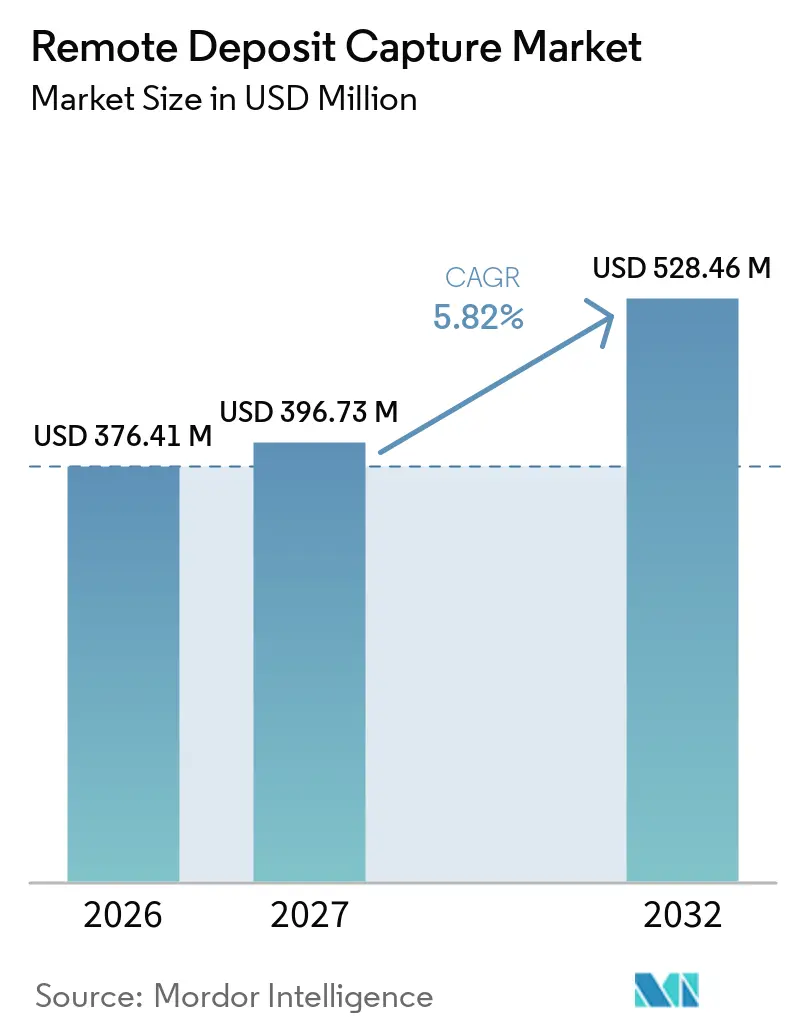
La taille du marché de la capture de dépôt à distance devrait s'étendre de 376,41 millions USD en 2026 et 397,73 millions USD en 2027 à 528,46 millions USD d'ici 2032, enregistrant un CAGR de 5,82 % entre 2027 et 2032. Le marché de la capture de dépôt à distance continue de servir un bassin plus restreint mais commercialement important de chèques, où une disponibilité plus rapide des fonds, des coûts de traitement réduits et des contrôles renforcés restent importants pour les banques et leurs clients professionnels. Les flux de dépôts commerciaux et les processus de trésorerie deviennent de plus en plus importants car les paiements professionnels de valeur élevée n'ont pas entièrement migré vers des méthodes électroniques. Les fournisseurs répondent en reliant les outils de capture à la détection des fraudes, à l'automatisation des créances et aux logiciels bancaires, plutôt qu'en présentant la capture à distance comme un service distinct. Le marché de la capture de dépôt à distance bénéficie également du passage des dépôts en agence à la capture d'images distribuée, bien que la diminution de l'utilisation des chèques limite le nombre de transactions pouvant être traitées. La concurrence se concentre donc sur la qualité de l'intégration, le partage du renseignement sur la fraude et la capacité à prendre en charge plusieurs canaux de capture au sein d'un environnement d'exploitation unique.
Points clés du rapport
- Par composant, les solutions détenaient 59,7 % de la part du marché de la capture de dépôt à distance en 2026, tandis que les services devraient se développer à un CAGR de 7,16 % jusqu'en 2032.
- Par déploiement, les systèmes sur site représentaient 54,3 % de la part du marché de la capture de dépôt à distance en 2026, tandis que le déploiement basé sur le cloud devrait se développer à un CAGR de 8,09 % jusqu'en 2032.
- Par taille d'entreprise, les petites et moyennes entreprises détenaient 51,1 % du marché en 2026, tandis que les grandes entreprises devraient se développer à un CAGR de 7,26 % jusqu'en 2032.
- Par canal de capture, la capture de dépôt à distance mobile représentait 43,8 % de la part du marché de la capture de dépôt à distance en 2026 et devrait se développer à un CAGR de 8,77 % jusqu'en 2032.
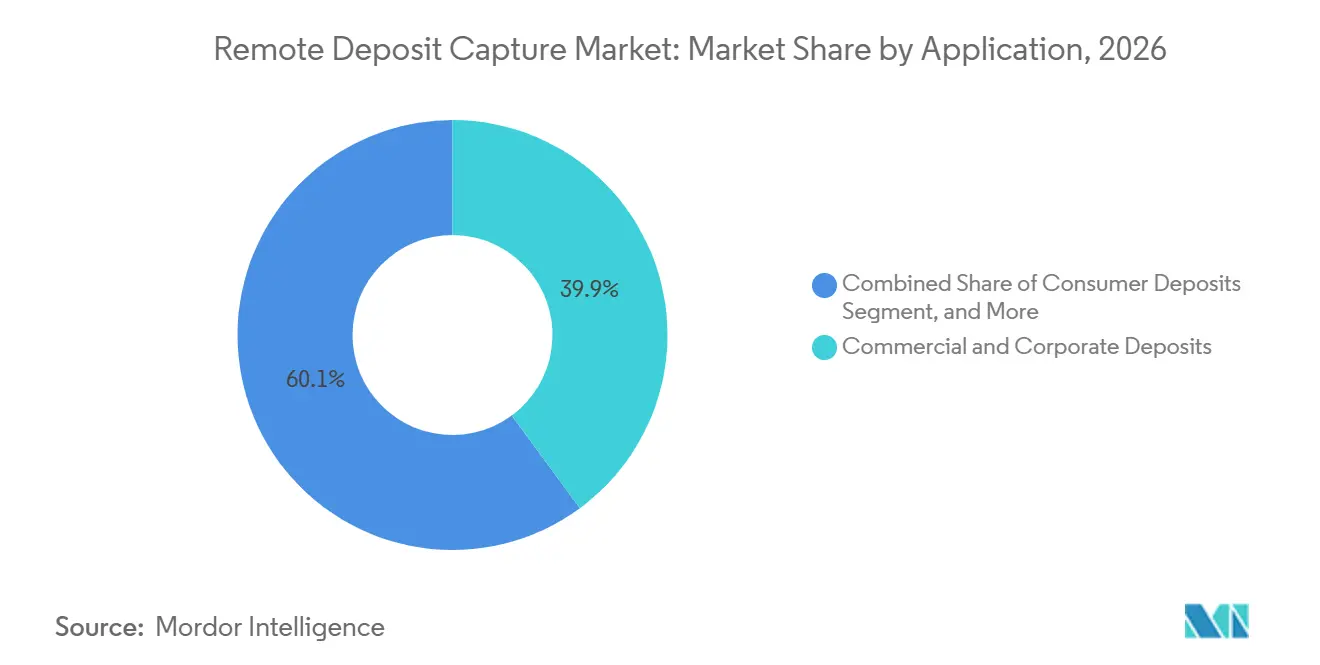
- Par application, les dépôts commerciaux et d'entreprise détenaient 39,9 % de la part du marché de la capture de dépôt à distance en 2026, tandis que la trésorerie et l'automatisation des comptes clients devraient se développer à un CAGR de 8,49 % jusqu'en 2032.
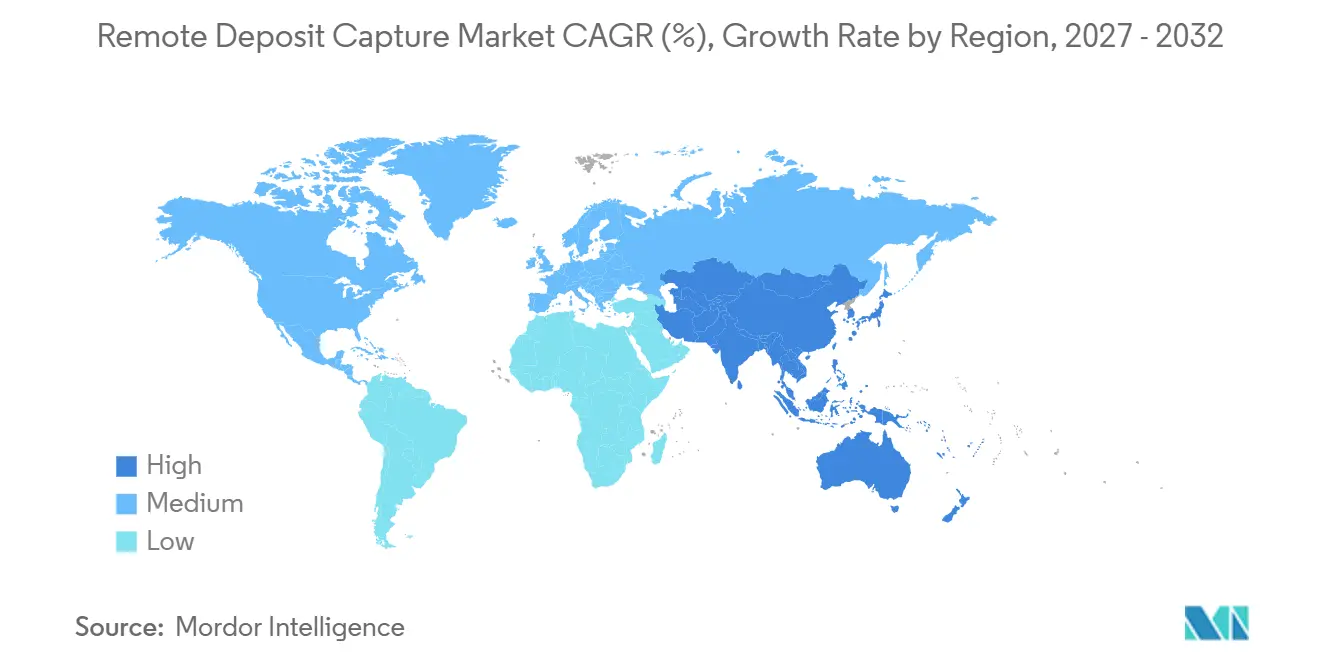
- Par géographie, l'Amérique du Nord représentait 36,4 % du marché en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 6,91 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives mondiales du marché de la capture de dépôt à distance
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption croissante des services bancaires mobiles et numériques | +2.3% | Mondial, concentré dans les marchés clés d'Amérique du Nord et d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande croissante des petites et moyennes entreprises pour une disponibilité plus rapide des fonds | +1.5% | Amérique du Nord et Europe, avec des répercussions en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Migration des dépôts en agence vers la capture distribuée | +1.2% | Mondial, avec des gains précoces en Amérique du Nord et au Royaume-Uni | Moyen terme (2-4 ans) |
| Contrôle de la qualité des images et décision en matière de fraude par l'IA | +1.0% | Mondial, en accélération en Amérique du Nord | Moyen terme (2-4 ans) |
| Flux de créances interentreprises à forte utilisation de chèques | +0.7% | Amérique du Nord, avec des niches au Japon et en Amérique du Sud | Long terme (≥ 4 ans) |
| Capture de dépôt à distance intégrée dans les plateformes fintech et de services bancaires en tant que service | +0.5% | Amérique du Nord et Europe, avec une adoption précoce en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante des services bancaires mobiles et numériques
L'adoption des services bancaires mobiles reste un moteur central de la demande pour le marché de la capture de dépôt à distance, car elle déplace l'activité de dépôt d'une visite en agence vers l'interface bancaire quotidienne du client. Les entreprises disposent ainsi d'un moyen pratique de soumettre des chèques depuis des endroits où une visite en agence interromprait les opérations de recouvrement ou les horaires du personnel. Cette fonctionnalité crée également un engagement numérique plus fréquent entre les banques et les titulaires de comptes professionnels. La capture mobile n'est plus considérée uniquement comme une fonctionnalité de commodité pour les consommateurs, car les utilisateurs professionnels attendent une prise en charge fiable des images et un statut de dépôt clair via le même canal. Les fournisseurs qui prennent en charge le retour immédiat sur la qualité des images, la reconnaissance des endossements et les vérifications des doublons entre canaux peuvent faciliter l'utilisation du dépôt mobile sans affaiblir les contrôles. Pour le marché de la capture de dépôt à distance, l'expansion plus large des fonctions bancaires mobiles fait de ce niveau d'accès aux dépôts une partie de plus en plus attendue d'une offre bancaire professionnelle compétitive.
Demande croissante des petites et moyennes entreprises pour une disponibilité plus rapide des fonds
Les petites et moyennes entreprises considèrent souvent le calendrier des dépôts comme une question de fonds de roulement, car des délais de comptabilisation peuvent affecter la paie, les paiements aux fournisseurs et d'autres obligations courantes. La capture de dépôt à distance réduit le temps et les déplacements associés au dépôt de chèques papier dans une agence physique. Une enquête de U.S. Bank en 2025 auprès de plus de 1 000 propriétaires de petites entreprises a révélé que 80 % préféraient les fournisseurs combinant services bancaires numériques, paiements et outils d'exploitation. Cette préférence soutient les produits qui combinent la soumission d'images, les mises à jour de dépôt et les outils de rapprochement dans un seul flux de travail. Le marché de la capture de dépôt à distance peut donc atteindre les petites entreprises grâce à une proposition opérationnelle claire, notamment lorsque les fournisseurs expliquent les règles de comptabilisation et la gestion des exceptions en termes simples. Cette demande soutient également les banques qui souhaitent regrouper les capacités de dépôt avec des services numériques plus larges pour les clients professionnels.
Migration des dépôts en agence vers la capture distribuée
Le passage des dépôts en agence à la capture distribuée modifie l'endroit où les chèques entrent dans le processus de compensation et la façon dont le personnel bancaire les gère. Au lieu de recourir à des coursiers, à des sacs de dépôt en agence ou à des salles de dépôt centralisées, les clients commerciaux peuvent soumettre des images au point où un paiement est reçu. Cette approche peut réduire les coûts de traitement et le délai entre la réception et le dépôt. Le changement ne supprime pas la complexité opérationnelle, car les images, les informations de remise et les enregistrements d'exceptions doivent toujours être connectés aux systèmes bancaires centraux. Le marché de la capture de dépôt à distance favorise les fournisseurs qui proposent des connexions préconstruites aux systèmes centraux largement utilisés et peuvent réduire la quantité de travail personnalisé requis lors de la mise en œuvre. Une intégration fiable aide également les clients à maintenir les contrôles à mesure qu'ils ajoutent davantage de sites de dépôt distribués.
Contrôle de la qualité des images et décision en matière de fraude par l'IA
L'examen assisté par l'IA rapproche les contrôles de fraude du moment où une image de chèque est capturée. Une banque peut utiliser cette approche pour identifier une mauvaise qualité d'image, une possible présentation en double ou des attributs de chèque inhabituels avant que les fonds ne soient mis à disposition. Une prise de décision plus précoce peut réduire les coûts et les perturbations pour les clients associés à la résolution d'un cas après la comptabilisation d'un dépôt. CSI a introduit un outil de détection de la fraude par chèque en février 2025 qui utilise le renseignement de consortium de Mitek Systems et évalue 24 attributs de chèque avant les décisions de comptabilisation. Une étude évaluée par des pairs en 2025 a également rapporté une précision de 98,72 % et une latence de 3,18 millisecondes pour un cadre de détection de la fraude par chèque basé sur un transformateur.[1] Pour le marché de la capture de dépôt à distance, ces développements rendent l'évaluation des images en temps réel et la notation de la fraude plus pertinentes pour les établissements qui souhaitent la commodité mobile sans accepter une exposition plus importante aux pertes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Diminution des volumes de chèques dans les économies à paiement électronique | -1.6% | Mondial, plus aigu en Europe occidentale, au Canada et dans les marchés urbains des États-Unis | Court terme (≤ 2 ans) |
| Fraude, présentation en double et risque de gravité des pertes | -0.6% | Mondial | Moyen terme (2-4 ans) |
| Intégration hétérogène des systèmes bancaires centraux et des scanners | -0.4% | Mondial, plus prononcé parmi les banques communautaires et les coopératives de crédit | Moyen terme (2-4 ans) |
| Fenêtres de décision compressées sur la disponibilité des fonds | -0.2% | Amérique du Nord, avec une influence réglementaire sur la politique institutionnelle | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Diminution des volumes de chèques dans les économies à paiement électronique
La diminution des volumes de chèques est la limite la plus claire du marché de la capture de dépôt à distance, car chaque paiement papier qui passe au traitement électronique supprime un élément potentiel à capturer. NACHA a rapporté que le réseau ACH a traité 35,2 milliards de paiements en 2025, soit près de 5 % de plus qu'en 2024, tandis que le volume ACH interentreprises a augmenté de 10 % pour atteindre près de 8,1 milliards de paiements.[2] La Réserve fédérale a prévu une baisse de 5,4 % du volume total des chèques à terme pour 2025 et a indiqué que son service de chèques étrangers et canadiens prendrait fin d'ici la clôture de 2026. Dans le même temps, 87 % des entreprises américaines utilisaient des chèques pour au moins certains paiements interentreprises en 2025, et les chèques représentaient en moyenne 24 à 27 % de leur volume de paiements interentreprises.[3] La base de chèques restante est donc concentrée dans les transactions commerciales où la valeur du paiement et le détail de la remise peuvent encore justifier des outils de capture dédiés. Ce schéma préserve l'importance du service tout en imposant un plafond permanent à l'expansion du volume des éléments.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les solutions dominent les revenus actuels tandis que les services progressent
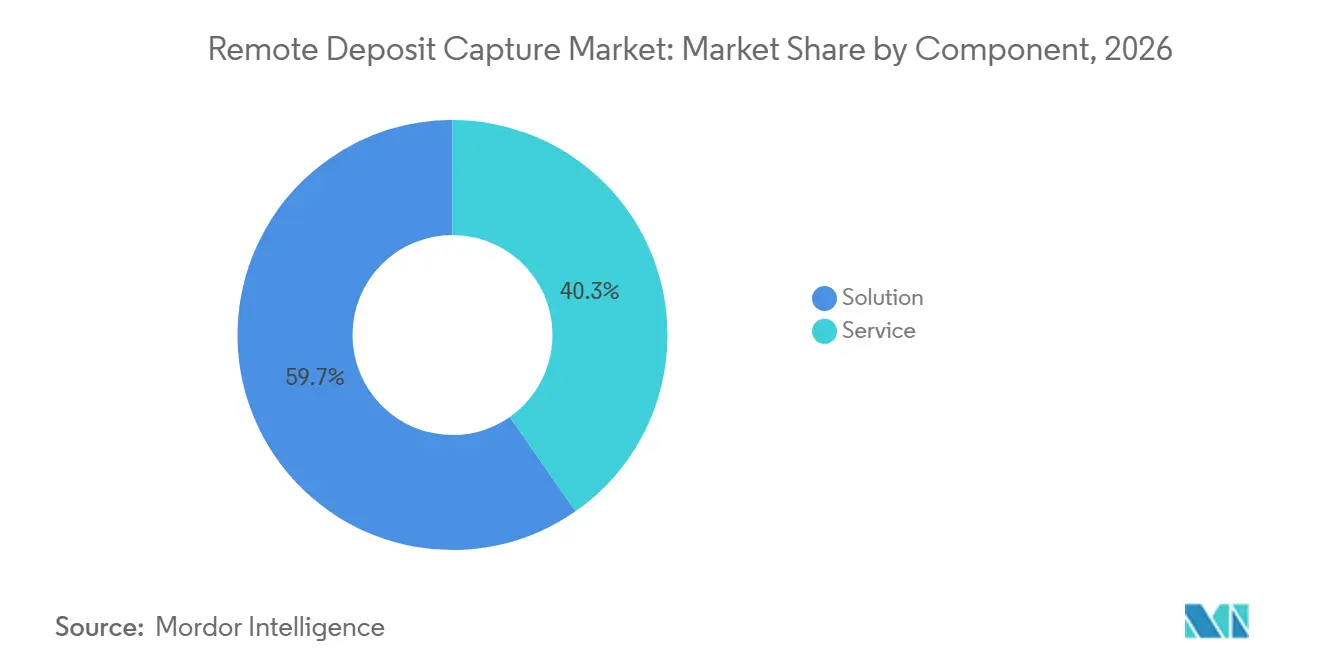
Les solutions détenaient 59,7 % de la part du marché de la capture de dépôt à distance en 2026, car les logiciels constituent le cœur opérationnel pour la prise en charge des images, l'examen, la prise de décision et la gestion des enregistrements. Chaque flux de travail mobile, de bureau, de distributeur automatique ou d'agence nécessite un logiciel pour recevoir l'image et appliquer les règles métier. Ce rôle installé soutient l'importance continue des licences de solutions et des abonnements aux plateformes. Les fournisseurs utilisent également les capacités logicielles pour se différencier grâce aux interfaces de programmation d'applications, aux paramètres de flux de travail, aux rapports et à la prise en charge de plusieurs canaux. Alogent indique que sa plateforme Unify traite plus de 320 millions de dépôts chaque année et propose une option de services de dépôt mobile qui supprime la nécessité pour les établissements d'exploiter une infrastructure d'imagerie en interne. Ce type d'offre montre pourquoi les établissements peuvent préserver la capacité de capture centrale tout en changeant qui exploite l'environnement sous-jacent.
Les services devraient se développer à un CAGR de 7,16 % jusqu'en 2032, dépassant le taux global, car de nombreux établissements préfèrent un modèle de déploiement géré. Dans ce modèle, un fournisseur gère la maintenance des logiciels, les mises à jour de conformité, la surveillance et les changements de version. Cette approche est particulièrement pertinente pour les banques communautaires et les établissements de taille intermédiaire qui peuvent ne pas avoir un volume de traitement suffisant pour justifier les coûts fixes d'une infrastructure interne. Les services gérés peuvent également faciliter l'adoption de nouveaux contrôles de fraude, car les mises à jour peuvent être appliquées à l'ensemble de la clientèle du fournisseur. Pour les fournisseurs établis, l'opportunité est de combiner l'accès à la plateforme avec la mise en œuvre, le support et les services opérationnels sans donner aux clients l'impression d'être enfermés dans un système fermé. Le secteur de la capture de dépôt à distance déplace donc une partie de sa valeur de l'achat initial du logiciel vers le support opérationnel continu.
Par déploiement : les systèmes sur site restent établis tandis que l'utilisation du cloud se développe
Les systèmes sur site représentaient 54,3 % de la part de la capture de dépôt à distance en 2026, reflétant la présence de parcs de scanners existants et d'environnements technologiques bancaires de longue date. De nombreux établissements préfèrent encore le déploiement local car ils ont établi des pratiques de gouvernance des données et des systèmes conçus avant que les interfaces de programmation d'applications modernes ne soient courantes. Cette base installée peut rendre une migration complète coûteuse et opérationnellement sensible. Les configurations sur site restent également pratiques là où de grands flux de travail de scanners de bureau sont déjà intégrés dans les opérations quotidiennes de dépôt commercial. Les établissements de ce groupe ont tendance à effectuer des changements avec prudence car la logique de disponibilité des fonds et les archives d'images sont proches des processus bancaires centraux. Le marché de la capture de dépôt à distance conserve donc une base de déploiement local substantielle même si les offres cloud deviennent plus attractives.
Le déploiement basé sur le cloud devrait se développer à un CAGR de 8,09 % jusqu'en 2032, car les coopératives de crédit et les établissements sans infrastructure héritée adoptent de nouvelles architectures. La livraison cloud peut réduire le besoin de maintenance des systèmes locaux et peut prendre en charge l'accès via des interfaces de programmation d'applications. FIS a introduit sa plateforme bancaire intégrée en septembre 2026 pour permettre aux banques de fournir des capacités de compte et de paiement au sein des logiciels d'entreprise des clients professionnels via des interfaces de programmation d'applications. La plateforme reflète un modèle dans lequel la capacité liée aux dépôts est traitée comme un service pouvant s'intégrer dans un flux de travail professionnel plus large. Les ajustements du seuil de la réglementation CC entrés en vigueur en juillet 2025 ont également nécessité des modifications de la prise de décision sur la disponibilité des fonds, le seuil des dépôts importants passant à 6 725 USD et la disponibilité le lendemain à 275 USD. Les déploiements cloud peuvent appliquer ces mises à jour de manière plus cohérente pour tous les utilisateurs, tandis que les systèmes déployés localement peuvent nécessiter des cycles de correctifs séparés.
Par taille d'entreprise : les petites et moyennes entreprises fournissent l'échelle tandis que les grandes entreprises élèvent les exigences
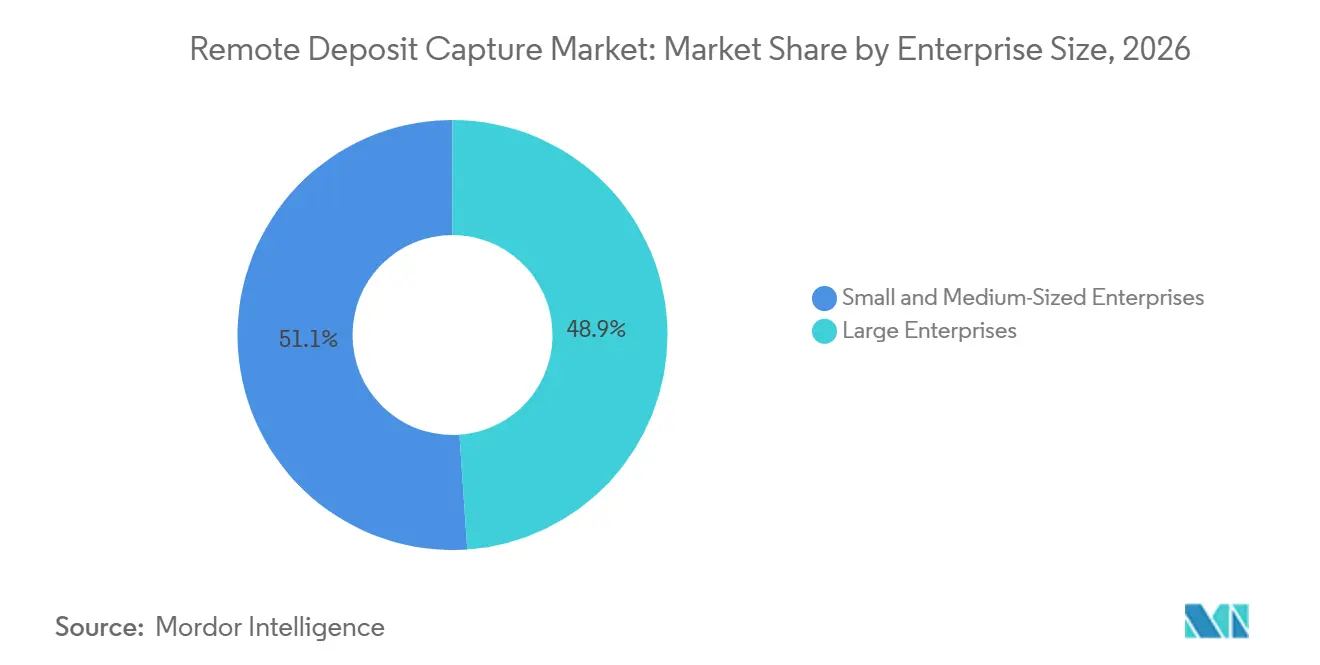
Les petites et moyennes entreprises détenaient 51,1 % de la taille du marché de la capture de dépôt à distance en 2026, car beaucoup s'appuient sur l'accès aux dépôts mobiles et de bureau comme fonctionnalité bancaire professionnelle standard. Ces entreprises ont souvent un personnel limité et ne peuvent pas consacrer du temps à des visites répétées en agence ou à la préparation manuelle des dépôts. Un processus de capture pratique peut les aider à déposer les chèques des clients plus près du moment de la réception. Les banques communautaires et les coopératives de crédit utilisent ces fonctions pour répondre aux attentes bancaires commerciales de base et pour fidéliser les comptes qui ont besoin d'outils pratiques de gestion des flux de trésorerie. Pour de nombreuses petites entreprises, les fonctionnalités les plus importantes sont une interface simple, un statut de dépôt visible et un support clair lorsqu'une image ou un endossement est rejeté. L'échelle du segment montre que la capture à distance reste un outil de travail pour les services bancaires professionnels ordinaires, et pas seulement un produit de trésorerie avancé.
Les grandes entreprises devraient se développer à un CAGR de 7,26 % jusqu'en 2032, car elles centralisent l'activité de trésorerie sur plusieurs sites et relations bancaires. Leurs exigences vont au-delà de la capture d'images, car elles souhaitent que les informations de chèque s'intègrent dans les processus de planification des ressources d'entreprise et de gestion des créances. Truist a lancé une plateforme de gestion des créances assistée par l'IA en février 2026 pour les clients commerciaux et d'entreprise afin de faire correspondre les paiements sur les rails de chèques et électroniques et d'accélérer l'application des encaissements. Cela soutient un changement dans la décision d'achat, passant du personnel des services de trésorerie de la banque aux responsables financiers d'entreprise qui évaluent les résultats en matière de fonds de roulement. Les fournisseurs desservant ce segment doivent montrer comment la capture peut soutenir le rapprochement, la gestion des exceptions et l'application des encaissements. Des périodes de contrat plus longues et des budgets technologiques plus importants font des grandes entreprises un domaine important pour les fournisseurs de solutions malgré leur part actuelle plus faible.
Par canal de capture : la capture mobile détient le leadership actuel et prévisionnel
La capture de dépôt à distance mobile détenait 43,8 % du marché en 2026 et devrait se développer à un CAGR de 8,77 % jusqu'en 2032. Détenir la plus grande part et le taux d'expansion le plus rapide indique que l'utilisation mobile pénètre encore de nouveaux environnements bancaires professionnels plutôt que d'ajouter uniquement des transactions d'utilisateurs consommateurs existants. La capture mobile offre aux entreprises un moyen direct de soumettre des chèques sans scanner de bureau ni visite à un distributeur automatique ou en agence. Elle est utile pour les employés de terrain, les sites dispersés et les petites entreprises qui reçoivent un volume modeste mais régulier de chèques. Le succès du canal dépend d'un retour immédiat sur la qualité des images et de règles claires pour les endossements, les limites et la disponibilité des fonds. Pour le marché de la capture de dépôt à distance, la capacité mobile devient une partie centrale du service plutôt qu'un complément optionnel.
La capture de dépôt à distance de bureau et en agence reste pertinente pour les commerçants et les entreprises qui traitent des volumes plus élevés de chèques via des scanners. Ces utilisateurs ont besoin d'une lecture fiable des données de reconnaissance de caractères à encre magnétique et de flux de travail conçus pour les lots d'éléments importants. La capture par distributeur automatique et par guichet interactif ajoute un chemin distinct pour les clients qui souhaitent un accès étendu aux dépôts mais préfèrent ne pas utiliser un appareil mobile pour un chèque de valeur élevée. Les plateformes les plus performantes coordonnent de plus en plus les images mobiles, de bureau, de distributeur automatique et de back-office via une seule archive et un modèle de fraude unifié. Alogent a reçu l'autorisation de la Réserve fédérale en avril 2026 pour échanger directement des fichiers d'images de chèques X9 pour les institutions financières clientes, supprimant les processeurs intermédiaires de ce chemin d'échange. Ce type de connexion directe renforce la valeur d'une plateforme coordonnée lorsque les établissements utilisent plusieurs canaux de capture.
Par application : les dépôts commerciaux dominent tandis que l'automatisation de la trésorerie élargit la valeur
Les dépôts commerciaux et d'entreprise détenaient 39,9 % du marché de la capture de dépôt à distance en 2026, reflétant la concentration des encaissements basés sur des chèques parmi les clients bancaires des marchés intermédiaires et des grandes entreprises. Ces organisations collectent souvent des paiements de valeur élevée sur de nombreux sites clients et ont besoin d'un moyen fiable de transférer les éléments dans les systèmes bancaires et comptables. Les utilisations des consommateurs et des petites entreprises restent importantes, mais elles accordent généralement plus de poids à l'expérience de l'interface mobile et à la résolution rapide des exceptions de dépôt. Les utilisateurs d'entreprise exigent plus souvent des contrôles, des autorisations d'utilisateurs, des rapports et une intégration avec les enregistrements de créances internes. Le segment d'application démontre pourquoi les chèques papier conservent de la valeur pour certains flux commerciaux même si l'adoption des paiements électroniques augmente. Il maintient également les banques concentrées sur la création d'outils qui fonctionnent à la fois pour les dépôts simples et les flux de travail d'entreprise contrôlés.
La trésorerie et l'automatisation des comptes clients devraient se développer à un CAGR de 8,49 % jusqu'en 2032, car les équipes financières cherchent à réduire le rapprochement manuel des chèques avec les factures. Les utilisateurs souhaitent que les images déposées et les données de remise entrent dans leurs processus de gestion des créances sans que le personnel ne ressaisisse les détails depuis un écran séparé. Monk a introduit Cash Application 2.0 en juillet 2026 avec des capacités de boîte aux lettres et de téléchargement de chèques conçues pour récupérer les informations de remise qui peuvent être perdues dans les flux de données bancaires. Ce cas d'utilisation modifie la proposition de valeur, passant du dépôt d'un chèque à l'achèvement d'un processus financier. Les fournisseurs qui connectent la capture d'images à la correspondance des factures peuvent s'adresser aux acheteurs en trésorerie et en finance, et pas seulement aux équipes bancaires de détail ou commerciales. Le secteur de la capture de dépôt à distance se rapproche donc de la catégorie d'automatisation des comptes clients tout en préservant son rôle central dans le traitement des dépôts.

Analyse géographique
L'Amérique du Nord représentait 36,4 % de la part régionale de la capture de dépôt à distance en 2026, soutenue par l'écosystème de chèques commerciaux établi aux États-Unis et le cadre de compensation par images de longue date. Le Check 21 et la réglementation CC ont soutenu la compensation basée sur les images pendant plus de 2 décennies, fournissant les règles et l'infrastructure qui ont rendu la capture à distance pratique pour les institutions financières. La Banque fédérale de réserve de Cleveland a rapporté que 87 % des entreprises américaines utilisaient des chèques pour au moins certaines transactions interentreprises en 2025, les chèques représentant en moyenne 24 à 27 % des volumes de paiements interentreprises. Cette utilisation commerciale continue soutient l'investissement dans la capture même si les volumes totaux diminuent. Le Canada représente une opportunité plus modeste en raison d'une utilisation historique plus faible des chèques, tandis que le Mexique peut bénéficier de l'expansion de l'utilisation des services bancaires numériques par les petites entreprises. La demande de commentaires de la Réserve fédérale en 2025 sur l'avenir de ses services de chèques montre également que les fournisseurs doivent se préparer à un paysage de règlement en mutation.
L'Asie-Pacifique devrait se développer à un CAGR de 6,91 % jusqu'en 2032, ce qui en fait la zone régionale à la croissance la plus rapide du marché de la capture de dépôt à distance. La demande provient de circonstances locales variées plutôt que d'un schéma de paiement régional unique. En Inde, la modernisation des paiements de détail est bien établie, mais les entreprises des marchés intermédiaires en dehors des grands centres urbains peuvent encore avoir des créances papier qui bénéficient de la capture d'images mobiles. Le Japon conserve une activité de chèques d'entreprise liée aux pratiques de paiement interentreprises nationales qui n'ont pas entièrement migré vers des alternatives électroniques. En Chine, la numérisation de la trésorerie d'entreprise et une large base d'utilisateurs d'internet mobile soutiennent la capacité de capture native du cloud dans le cadre d'arrangements de services bancaires en tant que service. Ces différents cas d'utilisation exigent que les fournisseurs adaptent leur conception de produit et leur approche partenaire à l'infrastructure bancaire locale.
L'Europe est plus limitée car les rails de paiement électronique sont largement utilisés, laissant la capture à distance concentrée dans des utilisations sélectionnées de créances d'entreprise et transfrontalières. Le Royaume-Uni a une demande de niche dans les environnements de gestion de trésorerie façonnés par les exigences de l'open banking. L'Amérique du Sud est encore en développement, le Brésil offrant l'opportunité commerciale la plus claire malgré l'effet du système de paiement instantané Pix sur l'utilisation des chèques par les consommateurs et les petites entreprises. Les flux de chèques commerciaux de valeur élevée dans les principaux centres d'affaires brésiliens peuvent encore justifier des outils de capture et de rapprochement d'entreprise. Au Moyen-Orient, les Émirats arabes unis et l'Arabie saoudite adoptent des services bancaires basés sur le cloud dans des environnements de services bancaires en tant que service qui peuvent inclure la capacité de capture. L'Afrique présente une opportunité à plus long terme à mesure que l'utilisation des smartphones et l'inscription aux services bancaires formels s'élargissent, en particulier là où les systèmes de monnaie mobile façonnent la voie vers les services financiers numériques.
Paysage concurrentiel
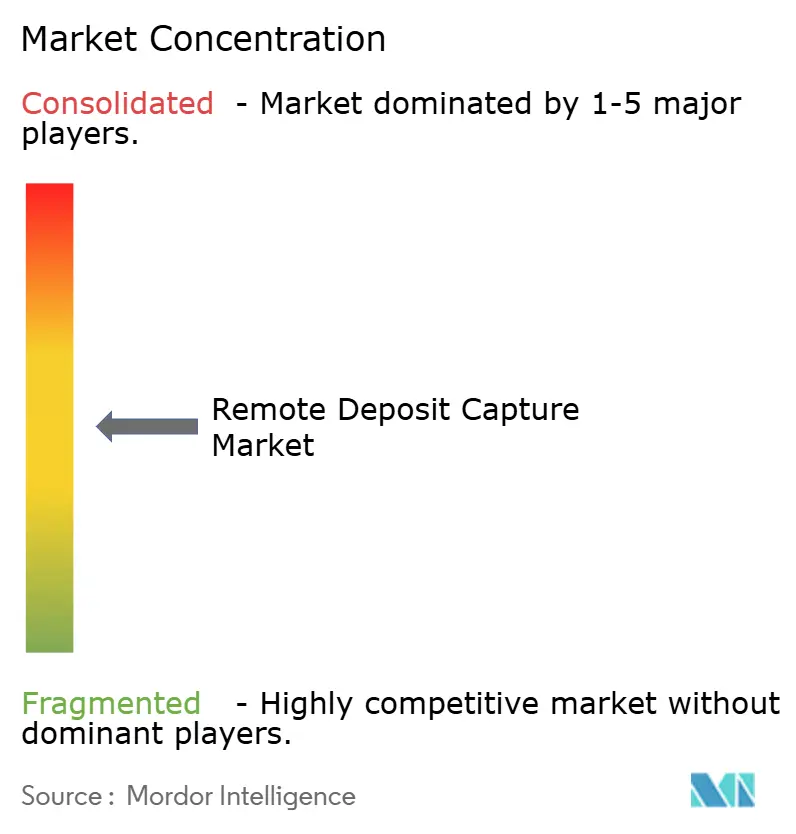
Le marché de la capture de dépôt à distance est modérément concentré, avec des fournisseurs de technologie bancaire intégrée occupant des positions importantes aux côtés de fournisseurs spécialisés dans la capture, le traitement des images ou les contrôles de fraude. Aucune donnée de part de marché n'est fournie pour les principaux fournisseurs, de sorte que la concurrence est mieux comprise à travers les capacités et le positionnement des produits plutôt qu'un classement publié. Les fournisseurs se font concurrence sur la qualité de leur connexion des services de capture aux systèmes bancaires centraux, le nombre de canaux qu'ils prennent en charge et la rapidité avec laquelle ils peuvent identifier la fraude ou la présentation en double. Le marché va au-delà de la comparaison des fonctionnalités car une fonction de dépôt mobile standard seule offre une différenciation limitée. La capacité d'échange direct d'images, le renseignement partagé sur la fraude et les connexions établies aux systèmes centraux peuvent raccourcir la mise en œuvre et renforcer la position d'un fournisseur auprès des banques communautaires et des coopératives de crédit. Ce schéma concurrentiel favorise les entreprises qui peuvent combiner un traitement fiable avec un travail d'intégration gérable.
FIS a démontré une approche écosystémique en septembre 2026 lorsqu'il a lancé une plateforme bancaire intégrée permettant aux banques de fournir des capacités de compte et de paiement au sein des logiciels d'entreprise des clients professionnels. Cette initiative soutient un modèle où la capacité de dépôt peut être intégrée dans le flux de travail opérationnel existant d'une entreprise plutôt que d'être accessible uniquement via une application bancaire distincte. Alogent a suivi une voie de consolidation de plateforme lorsque Centris Federal Credit Union a sélectionné sa plateforme Unify SaaS en juin 2026 pour intégrer le traitement des dépôts de guichet, de distributeur automatique, mobile et de back-office dans un environnement unique natif du cloud. L'autorisation d'Alogent en avril 2026 d'échanger directement des fichiers d'images de chèques X9 avec la Réserve fédérale fournit un autre exemple d'investissement dans l'infrastructure qui peut simplifier la chaîne opérationnelle. Ces actions montrent que les fournisseurs cherchent à devenir des partenaires d'infrastructure de dépôt plus larges plutôt que de rester des fournisseurs de capture à fonction unique.
Une opportunité significative subsiste dans le segment de trésorerie des marchés intermédiaires, où les entreprises ont besoin d'un rapprochement chèque-planification des ressources d'entreprise mais peuvent ne pas avoir accès aux ressources de trésorerie des grandes banques. Les services bancaires en tant que service constituent également un canal pertinent car ils peuvent intégrer la fonctionnalité de capture dans les plateformes utilisées par les clients professionnels. FIS identifie la capture de dépôt à distance comme faisant partie de la capacité bancaire pouvant être fournie via son offre de services bancaires en tant que service. Les nouveaux fournisseurs peuvent entrer avec des services basés sur des interfaces de programmation d'applications pour la capture d'images, l'extraction de reconnaissance de caractères à encre magnétique, les vérifications de qualité des images et la notation de la fraude. L'activité de brevets décrite dans la recherche fournie indique un intérêt pour la détection de champs en zéro-shot et l'analyse par modèle de langage multimodal pour les chèques, ce qui pourrait réduire la quantité de données étiquetées et de règles d'exception manuelles requises. Panini reste pertinent du côté des équipements car ses scanners de chèques et son matériel d'automatisation des dépôts prennent en charge les environnements de capture de bureau et en agence. Le marché de la capture de dépôt à distance est susceptible de récompenser les fournisseurs qui peuvent associer des capacités spécialisées à des normes claires de mise en œuvre et de contrôle.
Leaders du secteur de la capture de dépôt à distance
-
Fiserv, Inc.
-
Fidelity National Information Services, Inc.
-
Jack Henry & Associates, Inc.
-
Mitek Systems, Inc.
-
NCR Voyix Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : FIS a lancé sa plateforme bancaire intégrée, permettant aux banques américaines de proposer des comptes et des capacités de paiement, y compris des services de dépôt, directement au sein des logiciels d'entreprise des clients professionnels. Les banques pilotes comprennent Cogent Bank, Commercial Bank of California et M and T Bank, avec des capacités complètes prévues pour le quatrième trimestre 2026. Cette initiative repositionne FIS en tant que couche d'infrastructure de finance intégrée ciblant les flux de travail de trésorerie et de comptes clients qui reposent sur la capture de chèques intégrée.
- Juillet 2026 : Monk a lancé Cash Application 2.0 avec des capacités de boîte aux lettres et de téléchargement de chèques, utilisant l'extraction par IA pour récupérer les détails de remise supprimés par les flux de données bancaires et améliorer les taux de correspondance automatique pour les clients commerciaux des marchés intermédiaires.
- Juin 2026 : Alogent a annoncé que Centris Federal Credit Union, un établissement de 1,5 milliard USD à Omaha, Nebraska, avait sélectionné sa plateforme Unify SaaS pour consolider toutes les opérations de capture et de traitement des dépôts, de guichet, de distributeur automatique, de dépôt mobile et de back-office, sur une plateforme unique native du cloud, en migrant depuis une architecture de dépôt multi-fournisseurs et multi-systèmes.
- Avril 2026 : Alogent a reçu l'autorisation de la Réserve fédérale pour envoyer et recevoir directement des fichiers d'échange d'images de chèques X9 au nom des clients institutions financières, éliminant les processeurs intermédiaires. L'autorisation positionne Alogent parmi un groupe limité de fournisseurs de technologie de confiance pour échanger des images de chèques directement avec la Réserve fédérale, avec une base pour une connectivité directe potentielle à FedNow, Fedwire et FedACH.
Portée du rapport mondial sur le marché de la capture de dépôt à distance
Le marché de la capture de dépôt à distance (RDC) désigne le marché des solutions bancaires numériques permettant aux particuliers, aux entreprises et aux institutions financières de dposer des chèques par voie électronique en capturant des images de chèques et en les transmettant à une banque pour traitement, sans soumettre physiquement les chèques originaux dans une agence bancaire ou un distributeur automatique. Le marché comprend les logiciels RDC, les dispositifs d'imagerie de chèques, les applications bancaires mobiles, les scanners et les services associés qui facilitent la capture d'images, l'extraction de données, la vérification des chèques, la détection des fraudes et le traitement des dépôts électroniques. Les solutions RDC sont déployées via des appareils mobiles, des scanners de bureau et des systèmes de numérisation de chèques dédiés pour améliorer la commodité des dépôts, réduire les coûts de traitement et accélérer la disponibilité des fonds pour les clients de détail, les petites et moyennes entreprises et les grandes entreprises.
Le rapport sur le marché de la capture de dépôt à distance est segmenté par composant (solution, service), déploiement (sur site, basé sur le cloud), taille d'entreprise (petites et moyennes entreprises, grandes entreprises), canal de capture (capture de dépôt à distance mobile, capture de dépôt à distance de bureau et en agence, capture de dépôt à distance par distributeur automatique et guichet interactif), application (dépôts des consommateurs, dépôts des petites entreprises, dépôts commerciaux et d'entreprise, automatisation de la trésorerie et des comptes clients) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Solution |
| Service |
| Sur site |
| Basé sur le cloud |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Capture de dépôt à distance mobile |
| Capture de dépôt à distance de bureau et en agence |
| Capture de dépôt à distance par distributeur automatique et guichet interactif |
| Dépôts des consommateurs |
| Dépôts des petites entreprises |
| Dépôts commerciaux et d'entreprise |
| Automatisation de la trésorerie et des comptes clients |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Israël | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par composant | Solution | |
| Service | ||
| Par déploiement | Sur site | |
| Basé sur le cloud | ||
| Par taille d'entreprise | Petites et moyennes entreprises | |
| Grandes entreprises | ||
| Par canal de capture | Capture de dépôt à distance mobile | |
| Capture de dépôt à distance de bureau et en agence | ||
| Capture de dépôt à distance par distributeur automatique et guichet interactif | ||
| Par application | Dépôts des consommateurs | |
| Dépôts des petites entreprises | ||
| Dépôts commerciaux et d'entreprise | ||
| Automatisation de la trésorerie et des comptes clients | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Israël | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la capture de dépôt à distance ?
La taille du marché de la capture de dépôt à distance devrait s'étendre de 376,40 millions USD en 2026 et 397,70 millions USD en 2027 à 528,40 millions USD d'ici 2032, à un CAGR de 5,82 %. Le marché de la capture de dépôt à distance reste pertinent là où les chèques commerciaux nécessitent un traitement contrôlé et rapide.
Qu'est-ce qui stimule la demande de capture de dépôt à distance ?
L'utilisation des services bancaires mobiles, un accès plus rapide aux fonds déposés, les opérations commerciales distribuées et la demande de contrôles de fraude soutiennent l'adoption. Le marché de la capture de dépôt à distance bénéficie également lorsque les banques relient les outils de dépôt aux flux de travail de gestion des créances.
Quel modèle de déploiement se développe le plus rapidement ?
Le déploiement basé sur le cloud devrait se développer à un CAGR de 8,09 % jusqu'en 2032, car les établissements recherchent des mises à jour plus faciles et un accès via des interfaces de programmation d'applications. Dans le marché de la capture de dépôt à distance, la livraison cloud peut simplifier les mises à jour logicielles et de conformité à grande échelle.
Quels utilisateurs représentent la plus grande part de la demande ?
Les petites et moyennes entreprises détenaient 51,1 % de la demande en 2026, soutenues par le besoin de déposer des chèques sans visites régulières en agence. Le marché de la capture de dépôt à distance sert ces utilisateurs avec des options mobiles et de bureau qui réduisent le travail de traitement courant.
Quel canal de capture est le plus largement utilisé ?
La capture de dépôt à distance mobile détenait 43,8 % en 2026 et devrait se développer à un CAGR de 8,77 % jusqu'en 2032. Le marché de la capture de dépôt à distance utilise la capacité mobile pour servir les sites d'affaires dispersés et le personnel de terrain.
Pourquoi les contrôles de fraude sont-ils importants pour les dépôts à distance ?
Les établissements ont besoin d'un examen des images en temps réel et d'une correspondance entre canaux pour traiter la présentation en double, les problèmes de qualité des images et la fraude potentielle par chèque. Ces contrôles aident les fournisseurs à proposer des options de dépôt pratiques tout en protégeant les clients et les institutions financières.