
Tamaño y Participación del Mercado de Captura de Depósitos Remotos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
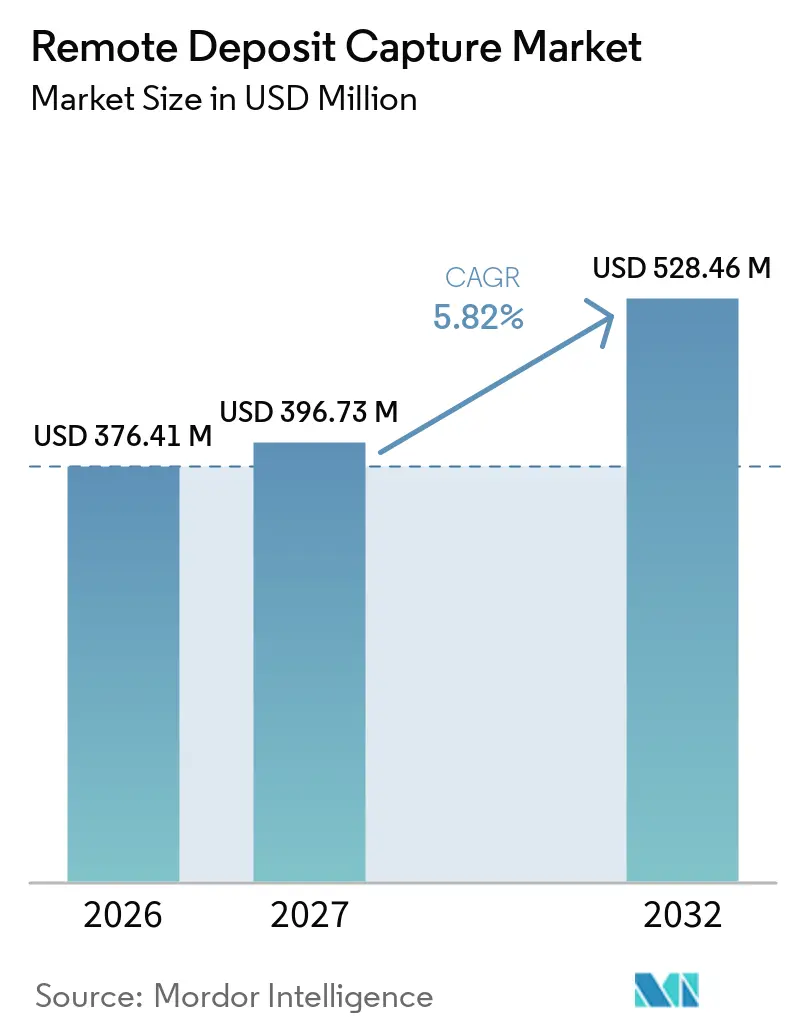
| Tamaño del Mercado (2027) | 396.73 Millones de dólares |
| Tamaño del Mercado (2032) | 528.46 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.82 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Captura de Depósitos Remotos por Mordor Intelligence
Se proyecta que el tamaño del mercado de captura de depósitos remotos se expanda desde 376,41 millones de USD en 2026 y 397,73 millones de USD en 2027 hasta 528,46 millones de USD en 2032, registrando una CAGR del 5,82% entre 2027 y 2032. El mercado de captura de depósitos remotos continúa sirviendo a un grupo más pequeño pero comercialmente importante de cheques, donde la disponibilidad más rápida de fondos, los menores costos de manejo y controles más sólidos siguen siendo importantes para los bancos y sus clientes empresariales. Los flujos de trabajo de depósitos comerciales y los procesos de tesorería son cada vez más importantes porque los pagos empresariales de mayor valor no han realizado una transición completa hacia métodos electrónicos. Los proveedores están respondiendo vinculando las herramientas de captura con la detección de fraudes, la automatización de cuentas por cobrar y el software bancario, en lugar de presentar la captura remota como una utilidad independiente. El mercado de captura de depósitos remotos también se beneficia del cambio de los depósitos en sucursal hacia la captura de imágenes distribuida, aunque la disminución en el uso de cheques limita el número de transacciones que pueden ser atendidas. La competencia, por lo tanto, se centra en la calidad de la integración, la inteligencia compartida contra el fraude y la capacidad de admitir múltiples canales de captura dentro de un único entorno operativo.
Conclusiones Clave del Informe
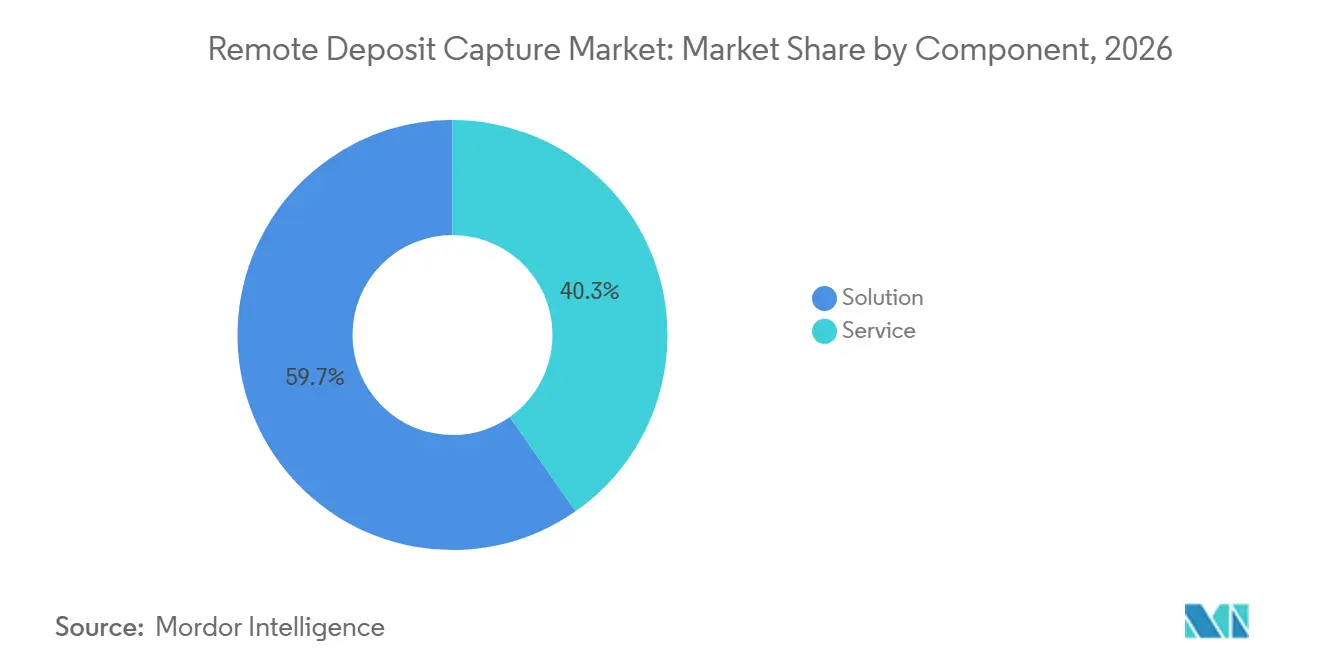
- Por componente, las soluciones representaron el 59,7% de la participación del mercado de captura de depósitos remotos en 2026, mientras que se proyecta que los servicios se expandan a una CAGR del 7,16% hasta 2032.
- Por implementación, los sistemas locales representaron el 54,3% de la participación del mercado de captura de depósitos remotos en 2026, mientras que se espera que la implementación basada en la nube se expanda a una CAGR del 8,09% hasta 2032.
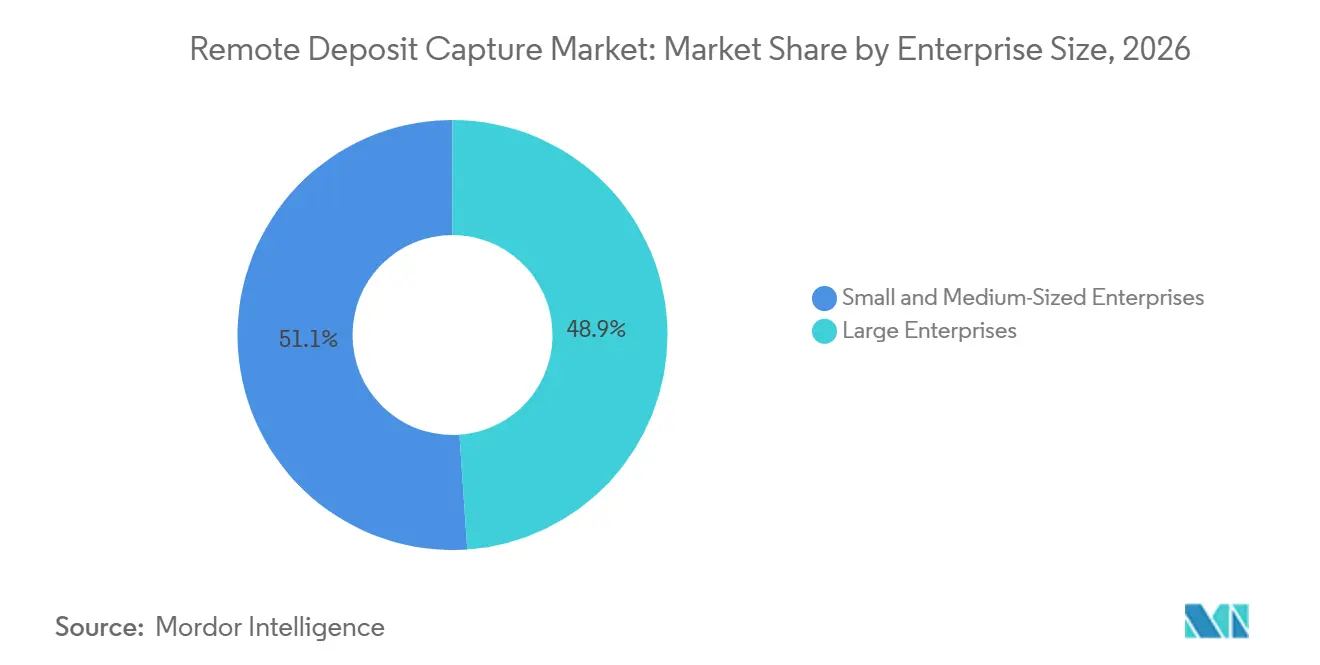
- Por tamaño de empresa, las pequeñas y medianas empresas representaron el 51,1% del mercado en 2026, mientras que se proyecta que las grandes empresas se expandan a una CAGR del 7,26% hasta 2032.
- Por canal de captura, la captura de depósitos remotos móvil representó el 43,8% de la participación del mercado de captura de depósitos remotos en 2026 y se proyecta que se expanda a una CAGR del 8,77% hasta 2032.
- Por aplicación, los depósitos comerciales y corporativos representaron el 39,9% de la participación del mercado de captura de depósitos remotos en 2026, mientras que se espera que la automatización de tesorería y cuentas por cobrar se expanda a una CAGR del 8,49% hasta 2032.
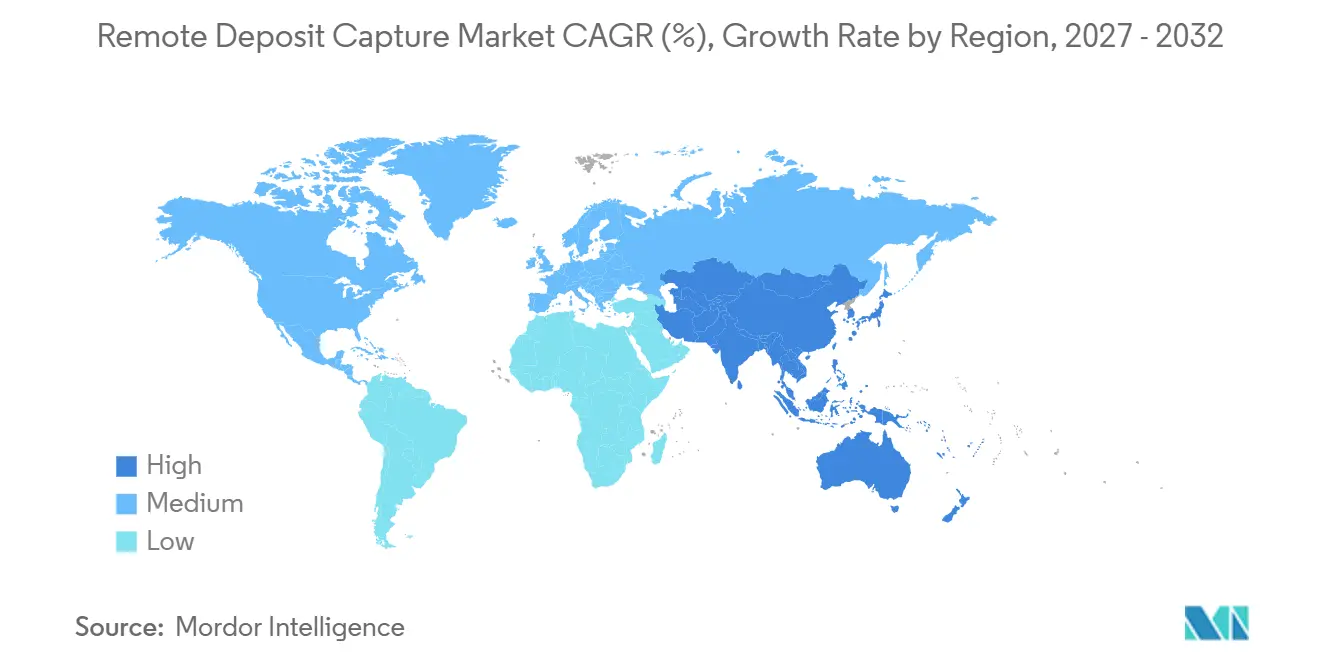
- Por geografía, América del Norte representó el 36,4% del mercado en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 6,91% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Captura de Depósitos Remotos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Adopción de la Banca Móvil y Digital | +2.3% | Global, concentrado en los mercados principales de América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Creciente Demanda de las Pequeñas y Medianas Empresas por una Disponibilidad Más Rápida de Fondos | +1.5% | América del Norte y Europa, con extensión a Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Migración de los Depósitos en Sucursal hacia la Captura Distribuida | +1.2% | Global, con ganancias tempranas en América del Norte y el Reino Unido | Mediano plazo (2-4 años) |
| Decisión de Calidad de Imagen y Detección de Fraudes Habilitada por IA | +1.0% | Global, con aceleración en América del Norte | Mediano plazo (2-4 años) |
| Flujos de Trabajo de Cuentas por Cobrar entre Empresas con Uso Intensivo de Cheques | +0.7% | América del Norte, con nichos en Japón y América del Sur | Largo plazo (≥ 4 años) |
| Captura de Depósitos Remotos Integrada en Plataformas fintech y de Banca como Servicio | +0.5% | América del Norte y Europa, con adopción temprana en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Adopción de la Banca Móvil y Digital
La adopción de la banca móvil sigue siendo un impulsor central de la demanda en el mercado de captura de depósitos remotos porque traslada la actividad de depósito fuera de una visita a la sucursal y hacia la interfaz bancaria diaria del cliente. Las empresas obtienen una forma práctica de enviar cheques desde ubicaciones donde una visita a la sucursal interrumpiría las operaciones de cobro o los horarios del personal. Esta capacidad también genera una mayor interacción digital frecuente entre los bancos y los titulares de cuentas comerciales. La captura móvil ya no se trata únicamente como una función de conveniencia para el consumidor, dado que los usuarios empresariales esperan una recepción de imágenes confiable y un estado de depósito claro a través del mismo canal. Los proveedores que admiten retroalimentación inmediata sobre la calidad de la imagen, el reconocimiento de endosos y las verificaciones de duplicados entre canales pueden facilitar el uso del depósito móvil sin debilitar los controles. Para el mercado de captura de depósitos remotos, la expansión más amplia de las funciones de banca móvil convierte este nivel de acceso a depósitos en una parte cada vez más esperada de una oferta competitiva de banca empresarial.
Creciente Demanda de las Pequeñas y Medianas Empresas por una Disponibilidad Más Rápida de Fondos
Las pequeñas y medianas empresas a menudo consideran el momento del depósito como un problema de capital de trabajo, ya que los retrasos en la acreditación pueden afectar la nómina, los pagos a proveedores y otras obligaciones rutinarias. La captura de depósitos remotos reduce el tiempo y los desplazamientos asociados con llevar cheques en papel a una sucursal física. Una encuesta de U.S. Bank de 2025 realizada a más de 1.000 propietarios de pequeñas empresas encontró que el 80% prefería proveedores que combinan banca digital, pagos y herramientas operativas. Esa preferencia respalda productos que combinan el envío de imágenes, las actualizaciones de depósitos y las herramientas de conciliación en un único flujo de trabajo. El mercado de captura de depósitos remotos puede, por lo tanto, llegar a empresas más pequeñas a través de una propuesta operativa clara, especialmente cuando los proveedores explican las reglas de acreditación y el manejo de excepciones en términos simples. Esta demanda también respalda a los bancos que desean agrupar las capacidades de depósito con servicios digitales más amplios para clientes empresariales.
Migración de los Depósitos en Sucursal hacia la Captura Distribuida
El movimiento de los depósitos en sucursal hacia la captura distribuida cambia el lugar donde los cheques ingresan al proceso de compensación y cómo el personal bancario los gestiona. En lugar de depender de mensajeros, bolsas de depósito en sucursal o salas de depósito centralizadas, los clientes comerciales pueden enviar imágenes en el punto donde se recibe un pago. Ese enfoque puede reducir los costos de manejo y el tiempo entre la recepción y el depósito. El cambio no elimina la complejidad operativa porque las imágenes, la información de remesas y los registros de excepciones aún necesitan conectarse con los sistemas bancarios centrales. El mercado de captura de depósitos remotos favorece a los proveedores que ofrecen conexiones prediseñadas con los sistemas centrales más utilizados y pueden reducir la cantidad de trabajo personalizado requerido durante la implementación. Una integración confiable también ayuda a los clientes a preservar los controles a medida que agregan más ubicaciones de depósito distribuidas.
Decisión de Calidad de Imagen y Detección de Fraudes Habilitada por IA
La revisión asistida por IA está acercando los controles antifraude al momento en que se captura la imagen de un cheque. Un banco puede usar este enfoque para identificar una calidad de imagen deficiente, una posible presentación duplicada o atributos inusuales del cheque antes de que los fondos estén disponibles. Una decisión más temprana puede reducir el costo y la interrupción para el cliente asociados con la resolución de un caso después de que se ha acreditado un depósito. CSI introdujo una herramienta antifraude de cheques en febrero de 2025 que utiliza la inteligencia de consorcio de Mitek Systems y evalúa 24 atributos del cheque antes de las decisiones de acreditación. Un estudio revisado por pares de 2025 también reportó una precisión del 98,72% y una latencia de 3,18 milisegundos para un marco de detección de fraudes en cheques basado en transformadores.[1] Para el mercado de captura de depósitos remotos, estos avances hacen que la evaluación de imágenes en tiempo real y la puntuación antifraude sean más relevantes para las instituciones que desean la comodidad del depósito móvil sin aceptar una mayor exposición a pérdidas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disminución de los Volúmenes de Cheques en Economías con Pagos Electrónicos | -1.6% | Global, más agudo en Europa Occidental, Canadá y los mercados urbanos de Estados Unidos | Corto plazo (≤ 2 años) |
| Riesgo de Fraude, Presentación Duplicada y Severidad de Pérdidas | -0.6% | Global | Mediano plazo (2-4 años) |
| Integración Heterogénea de Sistemas Bancarios Centrales y Escáneres | -0.4% | Global, más pronunciado entre los bancos comunitarios y las cooperativas de crédito | Mediano plazo (2-4 años) |
| Ventanas de Decisión de Disponibilidad de Fondos Comprimidas | -0.2% | América del Norte, con influencia regulatoria en la política institucional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Disminución de los Volúmenes de Cheques en Economías con Pagos Electrónicos
La disminución de los volúmenes de cheques es el límite más claro del mercado de captura de depósitos remotos porque cada pago en papel que se traslada al procesamiento electrónico elimina un elemento potencial para la captura. NACHA informó que la Red ACH procesó 35.200 millones de pagos en 2025, casi un 5% más que en 2024, mientras que el volumen ACH entre empresas aumentó un 10% hasta casi 8.100 millones de pagos.[2] La Reserva Federal proyectó una disminución del 5,4% en el volumen total de cheques directos para 2025 e indicó que su Servicio de Cheques Extranjeros y Canadienses concluiría a finales de 2026. Al mismo tiempo, el 87% de las empresas estadounidenses utilizó cheques para al menos algunos pagos entre empresas en 2025, y los cheques representaron en promedio entre el 24% y el 27% de su volumen de pagos entre empresas.[3] La base de cheques restante está, por lo tanto, concentrada en transacciones empresariales donde el valor del pago y el detalle de la remesa aún pueden justificar herramientas de captura dedicadas. Este patrón preserva la importancia del servicio al tiempo que establece un techo permanente en la expansión del volumen de elementos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: Las Soluciones Lideran los Ingresos Actuales Mientras los Servicios Ganan Terreno
Las soluciones representaron el 59,7% de la participación del mercado de captura de depósitos remotos en 2026 porque el software forma el núcleo operativo para la recepción de imágenes, la revisión, la toma de decisiones y el manejo de registros. Cada flujo de trabajo móvil, de escritorio, de cajero automático o de sucursal necesita software para recibir la imagen y aplicar las reglas de negocio. Este papel instalado respalda la continua importancia de las licencias de soluciones y las suscripciones a plataformas. Los proveedores también utilizan las capacidades del software para diferenciarse a través de interfaces de programación de aplicaciones, configuraciones de flujo de trabajo, informes y soporte para varios canales. Alogent afirma que su plataforma Unify procesa más de 320 millones de depósitos al año y ofrece una opción de Servicios de Depósito Móvil que elimina la necesidad de que las instituciones operen internamente la infraestructura de imágenes. Ese tipo de oferta muestra por qué las instituciones pueden preservar la capacidad de captura central mientras cambian quién opera el entorno subyacente.
Se proyecta que los servicios se expandan a una CAGR del 7,16% hasta 2032, superando la tasa general, ya que muchas instituciones prefieren un modelo de implementación gestionada. Bajo este modelo, un proveedor gestiona el mantenimiento del software, las actualizaciones de cumplimiento, el monitoreo y los cambios de versión. El enfoque es particularmente relevante para los bancos comunitarios e instituciones de nivel medio que pueden no tener suficiente volumen de procesamiento para justificar los costos fijos de la infraestructura interna. Los servicios gestionados también pueden facilitar la adopción de controles antifraude más nuevos porque las actualizaciones pueden aplicarse en toda la base de clientes del proveedor. Para los proveedores establecidos, la oportunidad es combinar el acceso a la plataforma con servicios de implementación, soporte y operación sin hacer que los clientes se sientan atrapados en un sistema cerrado. La industria de captura de depósitos remotos está, por lo tanto, trasladando parte de su valor desde la compra original del software hacia el soporte operativo continuo.


Por Implementación: Los Sistemas Locales Permanecen Establecidos Mientras el Uso en la Nube se Expande
Los sistemas locales representaron el 54,3% de la participación del mercado de captura de depósitos remotos en 2026, lo que refleja la presencia de flotas de escáneres existentes y entornos tecnológicos bancarios de larga data. Muchas instituciones aún prefieren la implementación local porque tienen prácticas de gobernanza de datos establecidas y sistemas que fueron diseñados antes de que las interfaces de programación de aplicaciones modernas fueran comunes. Esta base instalada puede hacer que una migración completa sea costosa y operativamente delicada. Las configuraciones locales también siguen siendo prácticas donde los flujos de trabajo de escáneres de escritorio de gran volumen ya están integrados en las operaciones diarias de depósito comercial. Las instituciones de este grupo tienden a realizar cambios con cuidado porque la lógica de disponibilidad de fondos y los archivos de imágenes están cerca de los procesos bancarios centrales. El mercado de captura de depósitos remotos, por lo tanto, retiene una base sustancial de implementación local incluso cuando las ofertas en la nube se vuelven más atractivas.
Se espera que la implementación basada en la nube se expanda a una CAGR del 8,09% hasta 2032, a medida que las cooperativas de crédito e instituciones sin infraestructura heredada adoptan arquitecturas más nuevas. La entrega en la nube puede reducir la necesidad de mantenimiento del sistema local y puede admitir el acceso a través de interfaces de programación de aplicaciones. FIS introdujo su Plataforma de Banca Integrada en septiembre de 2026 para permitir a los bancos ofrecer capacidades de cuenta y pago dentro del software empresarial de los clientes corporativos a través de interfaces de programación de aplicaciones. La plataforma refleja un modelo en el que la capacidad relacionada con los depósitos se trata como un servicio que puede integrarse en un flujo de trabajo empresarial más amplio. Los ajustes al umbral de la Regulación CC que entraron en vigor en julio de 2025 también requirieron cambios en la toma de decisiones sobre disponibilidad de fondos, con el umbral de depósitos grandes aumentando a 6.725 USD y la disponibilidad al día siguiente a 275 USD. Las implementaciones en la nube pueden aplicar dichas actualizaciones de manera más consistente entre los usuarios, mientras que los sistemas implementados localmente pueden requerir ciclos de parches separados.
Por Tamaño de Empresa: Las Pequeñas y Medianas Empresas Proporcionan Escala Mientras las Grandes Empresas Elevan los Requisitos
Las pequeñas y medianas empresas representaron el 51,1% del tamaño del mercado de captura de depósitos remotos en 2026 porque muchas dependen del acceso a depósitos móviles y de escritorio como una función estándar de banca empresarial. Estas empresas a menudo tienen personal limitado y no pueden dedicar tiempo a visitas repetidas a la sucursal o a la preparación manual de depósitos. Un proceso de captura conveniente puede ayudarlas a depositar cheques de clientes más cerca del momento de la recepción. Los bancos comunitarios y las cooperativas de crédito utilizan estas funciones para cumplir con las expectativas básicas de banca comercial y para retener cuentas que necesitan herramientas prácticas de flujo de caja. Para muchas empresas más pequeñas, las características más importantes son una interfaz simple, el estado visible del depósito y un soporte claro cuando se rechaza una imagen o un endoso. La escala del segmento muestra que la captura remota sigue siendo una herramienta de trabajo para la banca empresarial ordinaria, no solo un producto avanzado de tesorería.
Se proyecta que las grandes empresas se expandan a una CAGR del 7,26% hasta 2032, a medida que centralizan la actividad de tesorería en múltiples ubicaciones y relaciones bancarias. Su requisito va más allá de la captura de imágenes porque desean que la información de los cheques se integre en los procesos de planificación de recursos empresariales y cuentas por cobrar. Truist lanzó una plataforma de cuentas por cobrar habilitada por IA en febrero de 2026 para clientes comerciales y corporativos, con el fin de conciliar pagos a través de cheques y canales electrónicos y acelerar la aplicación de efectivo. Esto respalda un cambio en la decisión de compra del personal de servicios de tesorería del banco hacia los líderes de finanzas corporativas que evalúan los resultados del capital de trabajo. Los proveedores que atienden a este segmento necesitan demostrar cómo la captura puede respaldar la conciliación, la gestión de excepciones y la aplicación de efectivo. Los períodos de contrato más largos y los presupuestos tecnológicos más grandes hacen de las grandes empresas un área importante para los proveedores de soluciones a pesar de su menor participación actual.
Por Canal de Captura: La Captura Móvil Mantiene el Liderazgo Actual y Proyectado
La captura de depósitos remotos móvil representó el 43,8% del mercado en 2026 y se proyecta que se expanda a una CAGR del 8,77% hasta 2032. Mantener la mayor participación y la tasa de expansión más rápida indica que el uso móvil aún se está extendiendo hacia nuevos entornos de banca empresarial, en lugar de solo agregar transacciones de usuarios consumidores existentes. La captura móvil ofrece a las empresas una ruta directa para enviar cheques sin un escáner de escritorio ni una visita a un cajero automático o sucursal. Es útil para empleados en campo, ubicaciones dispersas y empresas más pequeñas que reciben un volumen modesto pero regular de cheques. El éxito del canal depende de la retroalimentación inmediata sobre la calidad de la imagen y de reglas claras para los endosos, los límites y la disponibilidad de fondos. Para el mercado de captura de depósitos remotos, la capacidad móvil se está convirtiendo en una parte central del servicio en lugar de un complemento opcional.
La captura de depósitos remotos en escritorio y sucursal sigue siendo relevante para los comerciantes y empresas que procesan mayores volúmenes de cheques a través de escáneres. Estos usuarios necesitan una lectura confiable de los datos de reconocimiento de caracteres de tinta magnética y flujos de trabajo diseñados para lotes de grandes volúmenes de elementos. La captura en cajeros automáticos y máquinas de cajero interactivo agrega una ruta separada para los clientes que desean acceso extendido a depósitos pero prefieren no usar un dispositivo móvil para un cheque de alto valor. Las plataformas más sólidas coordinan cada vez más las imágenes móviles, de escritorio, de cajero automático y de back-office a través de un único archivo y un modelo de fraude unificado. Alogent recibió autorización de la Reserva Federal en abril de 2026 para intercambiar directamente archivos de imágenes de cheques X9 para instituciones financieras clientes, eliminando los procesadores intermediarios de esa ruta de intercambio. Este tipo de conexión directa refuerza el valor de una plataforma coordinada cuando las instituciones utilizan varios canales de captura.
Por Aplicación: Los Depósitos Comerciales Lideran Mientras la Automatización de Tesorería Amplía el Valor
Los depósitos comerciales y corporativos representaron el 39,9% del mercado de captura de depósitos remotos en 2026, lo que refleja la concentración de recibos basados en cheques entre los clientes bancarios del mercado medio y las grandes corporaciones. Estas organizaciones a menudo cobran pagos de mayor valor en muchas ubicaciones de clientes y necesitan una forma confiable de trasladar los elementos a los sistemas bancarios y contables. Los usos de consumidores y pequeñas empresas siguen siendo importantes, pero típicamente dan más peso a la experiencia de la interfaz móvil y a la resolución rápida de excepciones de depósito. Los usuarios corporativos requieren con mayor frecuencia controles, permisos de usuario, informes e integración con los registros internos de cuentas por cobrar. El segmento de aplicaciones demuestra por qué los cheques en papel retienen valor para algunos flujos comerciales incluso cuando aumenta la adopción de pagos electrónicos. También mantiene a los bancos enfocados en construir herramientas que funcionen tanto para depósitos simples como para flujos de trabajo empresariales controlados.
Se proyecta que la automatización de tesorería y cuentas por cobrar se expanda a una CAGR del 8,49% hasta 2032, a medida que los equipos de finanzas buscan reducir la conciliación manual de cheques con facturas. Los usuarios desean que las imágenes depositadas y los datos de remesas ingresen a sus procesos de cuentas por cobrar sin que el personal vuelva a ingresar detalles desde una pantalla separada. Monk introdujo Cash Application 2.0 en julio de 2026 con capacidades de caja de seguridad y carga de cheques diseñadas para recuperar la información de remesas que puede perderse en los feeds de datos bancarios. Este caso de uso cambia la propuesta de valor de depositar un cheque a completar un proceso financiero. Los proveedores que conectan la captura de imágenes con la conciliación de facturas pueden dirigirse a compradores en tesorería y finanzas, no solo a equipos de banca minorista o comercial. La industria de captura de depósitos remotos se está acercando, por lo tanto, a la categoría de automatización de cuentas por cobrar mientras preserva su papel central en el procesamiento de depósitos.
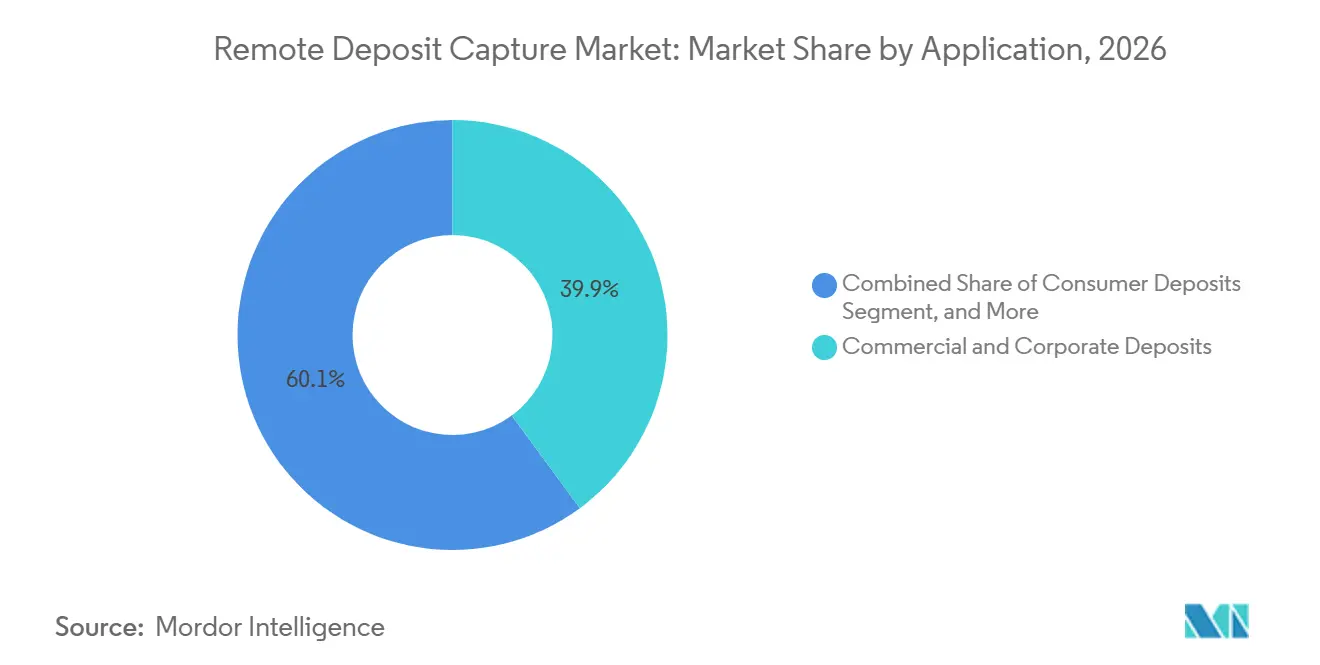
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte representó el 36,4% de la participación regional del mercado de captura de depósitos remotos en 2026, respaldada por el ecosistema de cheques comerciales establecido de Estados Unidos y el marco de compensación de imágenes de larga data. La Ley Check 21 y la Regulación CC han respaldado la compensación basada en imágenes durante más de 2 décadas, proporcionando las reglas e infraestructura que hicieron que la captura remota fuera práctica para las instituciones financieras. El Banco de la Reserva Federal de Cleveland informó que el 87% de las empresas estadounidenses utilizó cheques para al menos algunas transacciones entre empresas en 2025, con cheques que representaron entre el 24% y el 27% de los volúmenes de pagos entre empresas en promedio. Ese uso empresarial continuo respalda la inversión en captura incluso cuando los volúmenes totales disminuyen. Canadá representa una oportunidad menor debido al menor uso histórico de cheques, mientras que México puede beneficiarse a medida que se expande el uso de la banca digital por parte de las pequeñas empresas. La solicitud de comentarios de la Reserva Federal de 2025 sobre el futuro de sus servicios de cheques también muestra que los proveedores necesitan prepararse para un panorama de liquidación cambiante.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 6,91% hasta 2032, convirtiéndola en el área regional de más rápido crecimiento en el mercado de captura de depósitos remotos. La demanda proviene de circunstancias locales variadas en lugar de un único patrón de pago regional. En India, la modernización de los pagos minoristas está bien establecida, pero las empresas del mercado medio fuera de los principales centros urbanos aún pueden tener cuentas por cobrar en papel que se benefician de la captura de imágenes móvil. Japón retiene actividad de cheques empresariales vinculada a prácticas de pago interempresarial doméstico que no han realizado una transición completa hacia alternativas electrónicas. En China, la digitalización de la tesorería corporativa y una gran base de usuarios de internet móvil respaldan la capacidad de captura nativa en la nube dentro de los acuerdos de banca como servicio. Estos diferentes casos de uso requieren que los proveedores adapten su diseño de producto y enfoque de asociación a la infraestructura bancaria local.
Europa es más limitada porque los canales de pago electrónico son ampliamente utilizados, lo que deja la captura remota concentrada en usos corporativos y de cuentas por cobrar transfronterizas seleccionados. El Reino Unido tiene una demanda de nicho dentro de los entornos de gestión de tesorería moldeados por los requisitos de banca abierta. América del Sur aún está en desarrollo, con Brasil ofreciendo la oportunidad de negocio más clara a pesar del efecto del sistema de pago instantáneo Pix en el uso de cheques por parte de consumidores y pequeñas empresas. Los flujos de cheques comerciales de alto valor en los principales centros empresariales brasileños aún pueden justificar herramientas de captura y conciliación empresarial. En Oriente Medio, los Emiratos Árabes Unidos y Arabia Saudita están adoptando servicios bancarios basados en la nube dentro de entornos de banca como servicio que pueden incluir capacidad de captura. África presenta una oportunidad a largo plazo a medida que el uso de teléfonos inteligentes y la inscripción en la banca formal se amplían, particularmente donde los sistemas de dinero móvil dan forma a la ruta hacia los servicios financieros digitales.

Panorama Competitivo
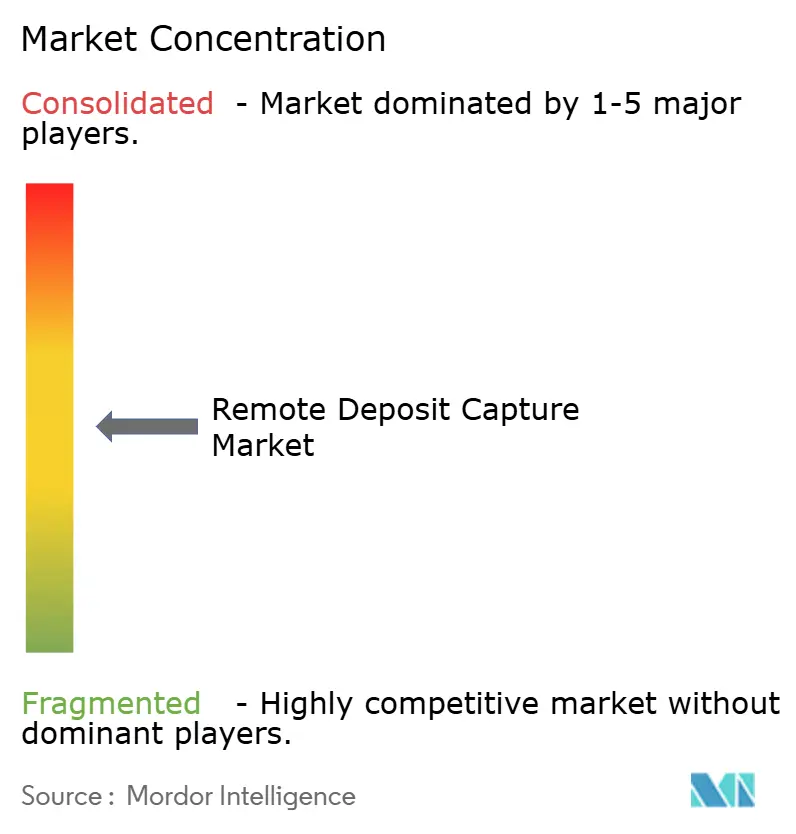
El mercado de captura de depósitos remotos está moderadamente concentrado, con proveedores de tecnología bancaria integrada que ocupan posiciones importantes junto a proveedores especializados en captura, procesamiento de imágenes o controles antifraude. No se proporcionan datos de participación de los principales proveedores, por lo que la competencia se entiende mejor a través del posicionamiento de capacidades y productos en lugar de un ranking publicado. Los proveedores compiten en qué tan bien conectan los servicios de captura con los sistemas bancarios centrales, cuántos canales admiten y con qué rapidez pueden identificar fraudes o presentaciones duplicadas. El mercado está avanzando más allá de la comparación de características porque una función de depósito móvil estándar por sí sola ofrece una diferenciación limitada. La capacidad de intercambio directo de imágenes, la inteligencia compartida contra el fraude y las conexiones establecidas con los sistemas centrales pueden acortar la implementación y fortalecer la posición de un proveedor con los bancos comunitarios y las cooperativas de crédito. Este patrón competitivo favorece a las empresas que pueden combinar un procesamiento confiable con un trabajo de integración manejable.
FIS demostró un enfoque de ecosistema en septiembre de 2026 cuando lanzó una Plataforma de Banca Integrada que permite a los bancos proporcionar capacidades de cuenta y pago dentro del software empresarial corporativo. El movimiento respalda un modelo donde la capacidad de depósito puede colocarse dentro del flujo de trabajo operativo existente de una empresa en lugar de accederse solo a través de una aplicación bancaria separada. Alogent siguió un camino de consolidación de plataforma cuando Centris Federal Credit Union seleccionó su plataforma Unify como Software como Servicio en junio de 2026 para integrar el procesamiento de depósitos de cajero, cajero automático, móvil y back-office en un único entorno nativo en la nube. La autorización de Alogent en abril de 2026 para intercambiar archivos de imágenes de cheques X9 directamente con la Reserva Federal proporciona otro ejemplo de inversión en infraestructura que puede simplificar la cadena operativa. Estas acciones muestran que los proveedores están tratando de convertirse en socios de infraestructura de depósitos más amplios en lugar de seguir siendo proveedores de captura de función única.
Sigue existiendo una oportunidad significativa en el segmento de tesorería del mercado medio, donde las empresas necesitan la conciliación de cheques con la planificación de recursos empresariales pero pueden no tener acceso a los recursos de tesorería de los grandes bancos. La banca como servicio también es un canal relevante porque puede incorporar la funcionalidad de captura en plataformas utilizadas por clientes empresariales. FIS identifica la captura de depósitos remotos como parte de la capacidad bancaria que puede entregarse a través de su oferta de banca como servicio. Los nuevos proveedores pueden ingresar con servicios basados en interfaces de programación de aplicaciones para la captura de imágenes, la extracción de reconocimiento de caracteres de tinta magnética, las verificaciones de calidad de imagen y la puntuación antifraude. La actividad de patentes descrita en la investigación suministrada indica interés en la detección de campos de disparo cero y el análisis de modelos de lenguaje multimodal para cheques, lo que podría reducir la cantidad de datos etiquetados y reglas de excepción manual requeridas. Panini sigue siendo relevante en el lado del equipamiento porque sus escáneres de cheques y hardware de automatización de depósitos respaldan los entornos de captura en escritorio y sucursal. El mercado de captura de depósitos remotos probablemente recompensará a los proveedores que puedan combinar capacidades especializadas con estándares claros de implementación y control.
Líderes de la Industria de Captura de Depósitos Remotos
-
Fiserv, Inc.
-
Fidelity National Information Services, Inc.
-
Jack Henry & Associates, Inc.
-
Mitek Systems, Inc.
-
NCR Voyix Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: FIS lanzó su Plataforma de Banca Integrada, permitiendo a los bancos estadounidenses ofrecer cuentas y capacidades de pago, incluidos los servicios de depósito, directamente dentro del software empresarial de los clientes corporativos. Los bancos piloto incluyen Cogent Bank, Commercial Bank of California y M and T Bank, con capacidades completas planificadas para el cuarto trimestre de 2026. El movimiento reposiciona a FIS como una capa de infraestructura de finanzas integradas dirigida a los flujos de trabajo de tesorería y cuentas por cobrar que dependen de la captura de cheques integrada.
- Julio de 2026: Monk lanzó Cash Application 2.0 con capacidades de caja de seguridad y carga de cheques, utilizando extracción de IA para recuperar el detalle de remesas eliminado por los feeds de datos bancarios y elevar las tasas de conciliación automática para clientes comerciales del mercado medio.
- Junio de 2026: Alogent anunció que Centris Federal Credit Union, una institución de 1.500 millones de USD en Omaha, Nebraska, seleccionó su plataforma Unify como Software como Servicio para consolidar todas las operaciones de captura y procesamiento de depósitos, flujos de trabajo de cajero, cajero automático, depósito móvil y back-office, en una única plataforma nativa en la nube, migrando desde una arquitectura de depósito de múltiples proveedores y múltiples sistemas.
- Abril de 2026: Alogent recibió autorización de la Reserva Federal para enviar y recibir directamente archivos de intercambio de imágenes de cheques X9 en nombre de clientes de instituciones financieras, eliminando los procesadores intermediarios. La autorización posiciona a Alogent entre un grupo limitado de proveedores de tecnología de confianza para intercambiar imágenes de cheques directamente con la Reserva Federal, con una base para una posible conectividad directa con FedNow, Fedwire y FedACH.


Alcance del Informe Global del Mercado de Captura de Depósitos Remotos
El Mercado de Captura de Depósitos Remotos se refiere al mercado de soluciones de banca digital que permiten a personas, empresas e instituciones financieras depositar cheques electrónicamente capturando imágenes de los cheques y transmitiéndolas a un banco para su procesamiento, sin presentar físicamente los cheques originales en una sucursal bancaria o cajero automático. El mercado incluye software de captura de depósitos remotos, dispositivos de imágenes de cheques, aplicaciones de banca móvil, escáneres y servicios asociados que facilitan la captura de imágenes, la extracción de datos, la verificación de cheques, la detección de fraudes y el procesamiento de depósitos electrónicos. Las soluciones de captura de depósitos remotos se implementan a través de dispositivos móviles, escáneres de escritorio y sistemas dedicados de escaneo de cheques para mejorar la comodidad del depósito, reducir los costos de procesamiento y acelerar la disponibilidad de fondos para clientes minoristas, pequeñas y medianas empresas y grandes corporaciones.
El Informe del Mercado de Captura de Depósitos Remotos está segmentado por Componente (Solución, Servicio), Implementación (Local, Basado en la Nube), Tamaño de Empresa (Pequeñas y Medianas Empresas, Grandes Empresas), Canal de Captura (Captura de Depósitos Remotos Móvil, Captura de Depósitos Remotos en Escritorio y Sucursal, Captura de Depósitos Remotos en Cajero Automático y Máquina de Cajero Interactivo), Aplicación (Depósitos de Consumidores, Depósitos de Pequeñas Empresas, Depósitos Comerciales y Corporativos, Automatización de Tesorería y Cuentas por Cobrar) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio, África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Solución |
| Servicio |
| Local |
| Basado en la Nube |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Captura de Depósitos Remotos Móvil |
| Captura de Depósitos Remotos en Escritorio y Sucursal |
| Captura de Depósitos Remotos en Cajero Automático y Máquina de Cajero Interactivo |
| Depósitos de Consumidores |
| Depósitos de Pequeñas Empresas |
| Depósitos Comerciales y Corporativos |
| Automatización de Tesorería y Cuentas por Cobrar |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Israel | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por Componente | Solución | |
| Servicio | ||
| Por Implementación | Local | |
| Basado en la Nube | ||
| Por Tamaño de Empresa | Pequeñas y Medianas Empresas | |
| Grandes Empresas | ||
| Por Canal de Captura | Captura de Depósitos Remotos Móvil | |
| Captura de Depósitos Remotos en Escritorio y Sucursal | ||
| Captura de Depósitos Remotos en Cajero Automático y Máquina de Cajero Interactivo | ||
| Por Aplicación | Depósitos de Consumidores | |
| Depósitos de Pequeñas Empresas | ||
| Depósitos Comerciales y Corporativos | ||
| Automatización de Tesorería y Cuentas por Cobrar | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Israel | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de captura de depósitos remotos?
Se proyecta que el tamaño del mercado de captura de depósitos remotos se expanda desde 376,40 millones de USD en 2026 y 397,70 millones de USD en 2027 hasta 528,40 millones de USD en 2032, a una CAGR del 5,82%. El mercado de captura de depósitos remotos sigue siendo relevante donde los cheques comerciales necesitan un procesamiento controlado y oportuno.
¿Qué está impulsando la demanda de captura de depósitos remotos?
El uso de la banca móvil, el acceso más rápido a los fondos depositados, las operaciones empresariales distribuidas y la demanda de controles antifraude respaldan la adopción. El mercado de captura de depósitos remotos también se beneficia cuando los bancos vinculan las herramientas de depósito con los flujos de trabajo de cuentas por cobrar.
¿Qué modelo de implementación se expande más rápido?
Se proyecta que la implementación basada en la nube se expanda a una CAGR del 8,09% hasta 2032, a medida que las instituciones buscan actualizaciones más sencillas y acceso a través de interfaces de programación de aplicaciones. En el mercado de captura de depósitos remotos, la entrega en la nube puede simplificar las actualizaciones amplias de software y cumplimiento.
¿Qué usuarios representan la mayor parte de la demanda?
Las pequeñas y medianas empresas representaron el 51,1% de la demanda en 2026, respaldadas por la necesidad de depositar cheques sin visitas regulares a la sucursal. El mercado de captura de depósitos remotos atiende a estos usuarios con opciones móviles y de escritorio que reducen el trabajo de manejo rutinario.
¿Qué canal de captura se utiliza más ampliamente?
La captura de depósitos remotos móvil representó el 43,8% en 2026 y se proyecta que se expanda a una CAGR del 8,77% hasta 2032. El mercado de captura de depósitos remotos utiliza la capacidad móvil para atender ubicaciones empresariales dispersas y personal en campo.
¿Por qué son importantes los controles antifraude para los depósitos remotos?
Las instituciones necesitan revisión de imágenes en tiempo real y conciliación entre canales para abordar la presentación duplicada, los problemas de calidad de imagen y el posible fraude con cheques. Estos controles ayudan a los proveedores a respaldar opciones de depósito convenientes mientras protegen a los clientes y a las instituciones financieras.


 Sus datos están seguros y nunca se venden ni se comparten.
