
Größe und Marktanteil des Remote-Deposit-Capture-Marktes
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
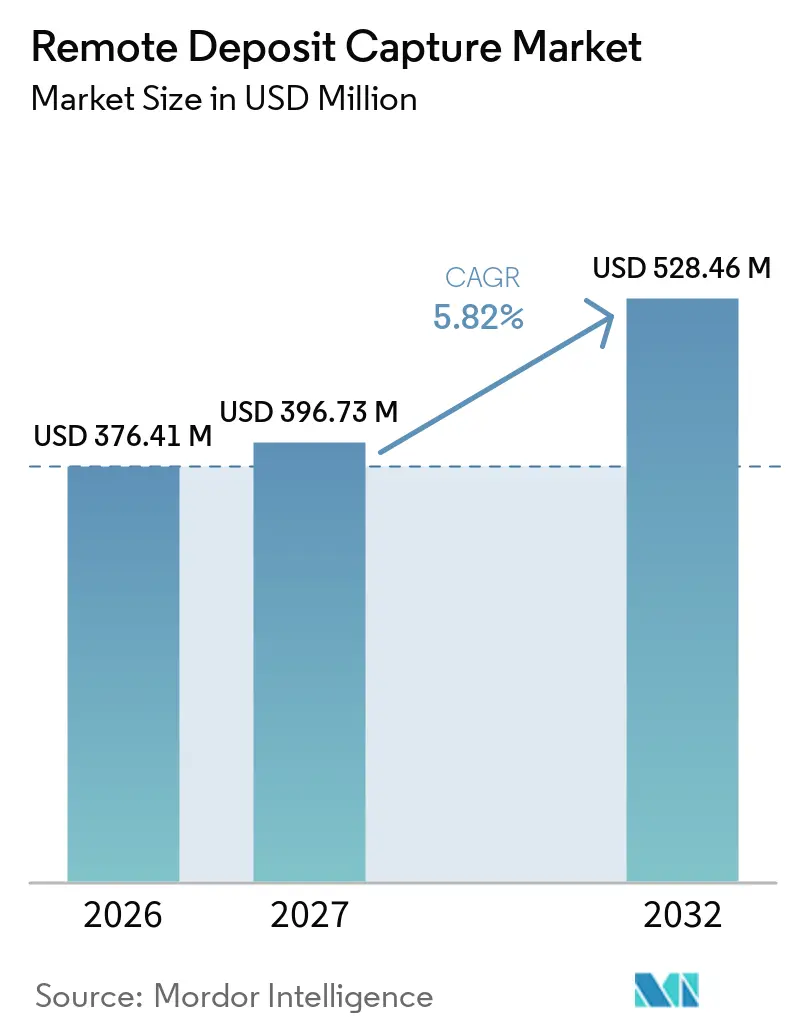
| Marktgröße (2027) | 396.73 Millionen US-Dollar |
| Marktgröße (2032) | 528.46 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.82 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Remote-Deposit-Capture-Marktes von Mordor Intelligence
Die Größe des Remote-Deposit-Capture-Marktes wird voraussichtlich von 376,41 Millionen USD im Jahr 2026 und 397,73 Millionen USD im Jahr 2027 auf 528,46 Millionen USD bis 2032 anwachsen, mit einer CAGR von 5,82 % zwischen 2027 und 2032. Der Remote-Deposit-Capture-Markt bedient weiterhin einen kleineren, aber kommerziell bedeutsamen Pool von Schecks, bei dem eine schnellere Verfügbarkeit von Mitteln, niedrigere Bearbeitungskosten und stärkere Kontrollen für Banken und ihre Geschäftskunden wichtig bleiben. Kommerzielle Einlagen-Workflows und Treasury-Prozesse gewinnen zunehmend an Bedeutung, da hochwertige Geschäftszahlungen noch nicht vollständig auf elektronische Methoden umgestellt wurden. Anbieter reagieren darauf, indem sie Erfassungstools mit Betrugsprüfung, Forderungsautomatisierung und Bankensoftware verknüpfen, anstatt Remote Capture als separates Hilfsmittel darzustellen. Der Remote-Deposit-Capture-Markt profitiert auch vom Übergang von Filialeinlagen zur verteilten Bilderfassung, obwohl der rückläufige Scheckgebrauch die Anzahl der adressierbaren Transaktionen begrenzt. Der Wettbewerb konzentriert sich daher auf Integrationsqualität, gemeinsame Betrugsintelligenz und die Fähigkeit, mehrere Erfassungskanäle innerhalb einer einzigen Betriebsumgebung zu unterstützen.
Wichtigste Erkenntnisse des Berichts
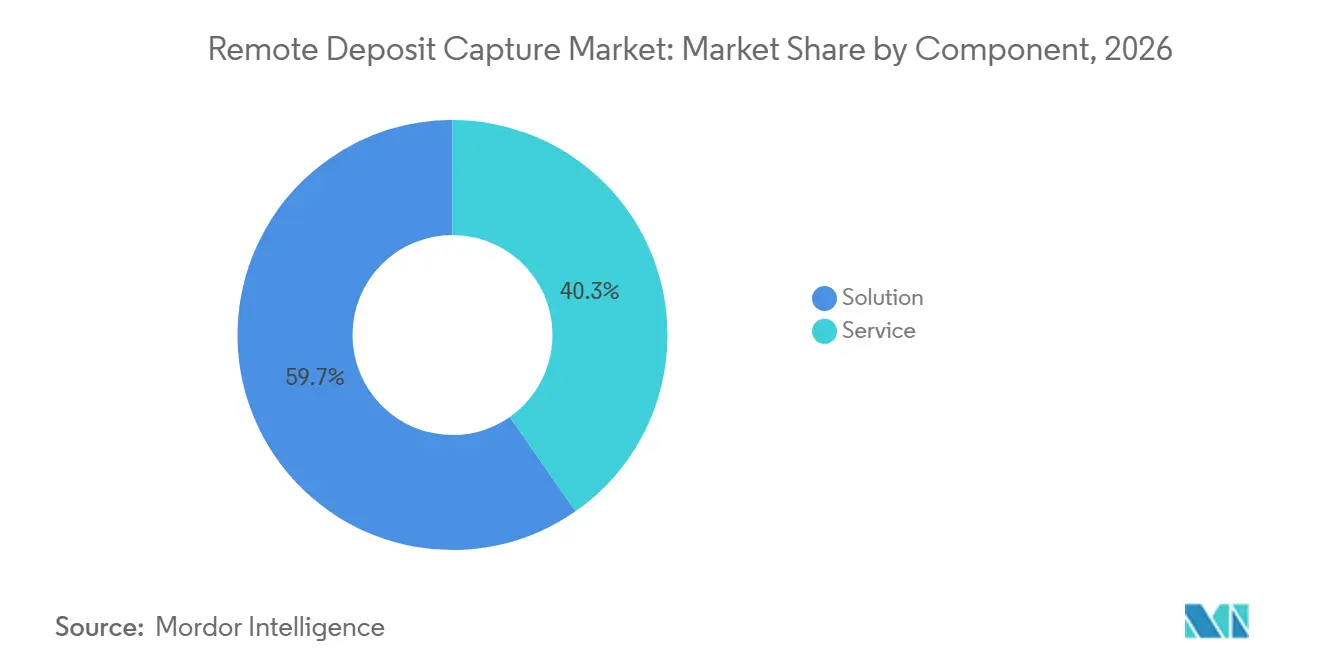
- Nach Komponente hielten Lösungen im Jahr 2026 einen Marktanteil von 59,7 % am Remote-Deposit-Capture-Markt, während Services bis 2032 voraussichtlich mit einer CAGR von 7,16 % wachsen werden.
- Nach Bereitstellung entfielen On-Premises-Systeme im Jahr 2026 auf 54,3 % des Marktanteils am Remote-Deposit-Capture-Markt, während die Cloud-basierte Bereitstellung bis 2032 voraussichtlich mit einer CAGR von 8,09 % wachsen wird.
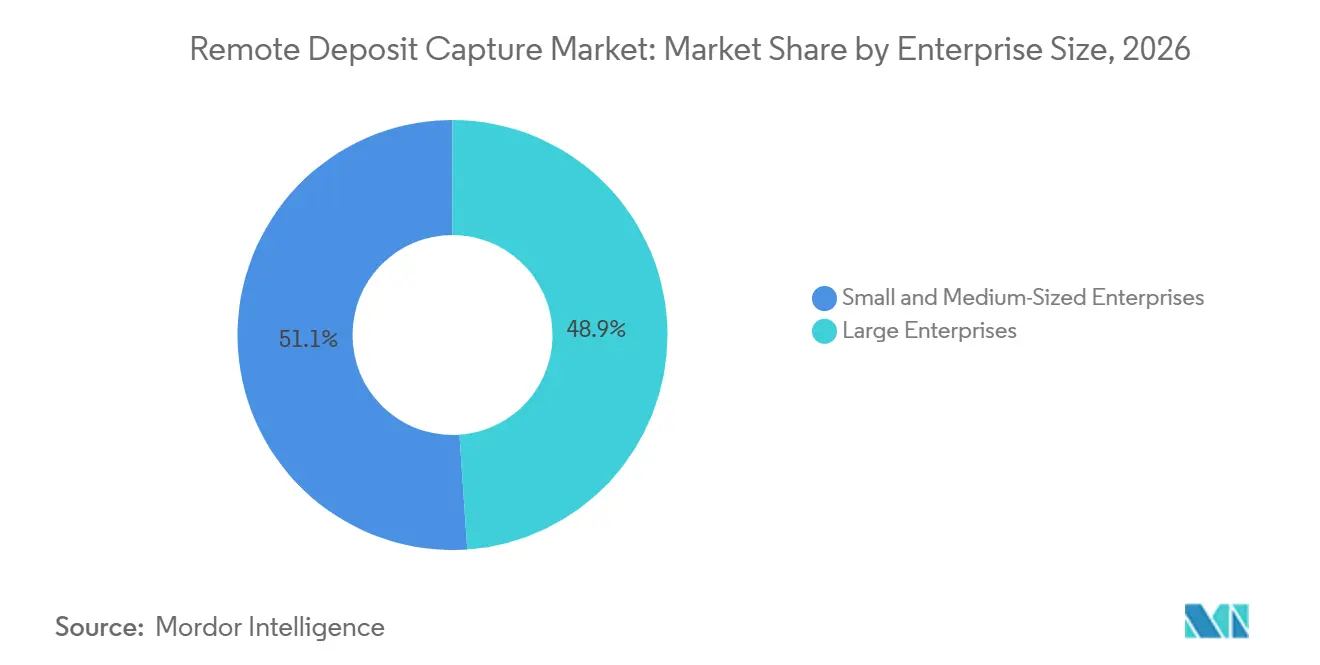
- Nach Unternehmensgröße hielten kleine und mittlere Unternehmen im Jahr 2026 einen Marktanteil von 51,1 %, während Großunternehmen bis 2032 voraussichtlich mit einer CAGR von 7,26 % wachsen werden.
- Nach Erfassungskanal entfiel Mobile Remote Deposit Capture im Jahr 2026 auf 43,8 % des Marktanteils am Remote-Deposit-Capture-Markt und wird bis 2032 voraussichtlich mit einer CAGR von 8,77 % wachsen.
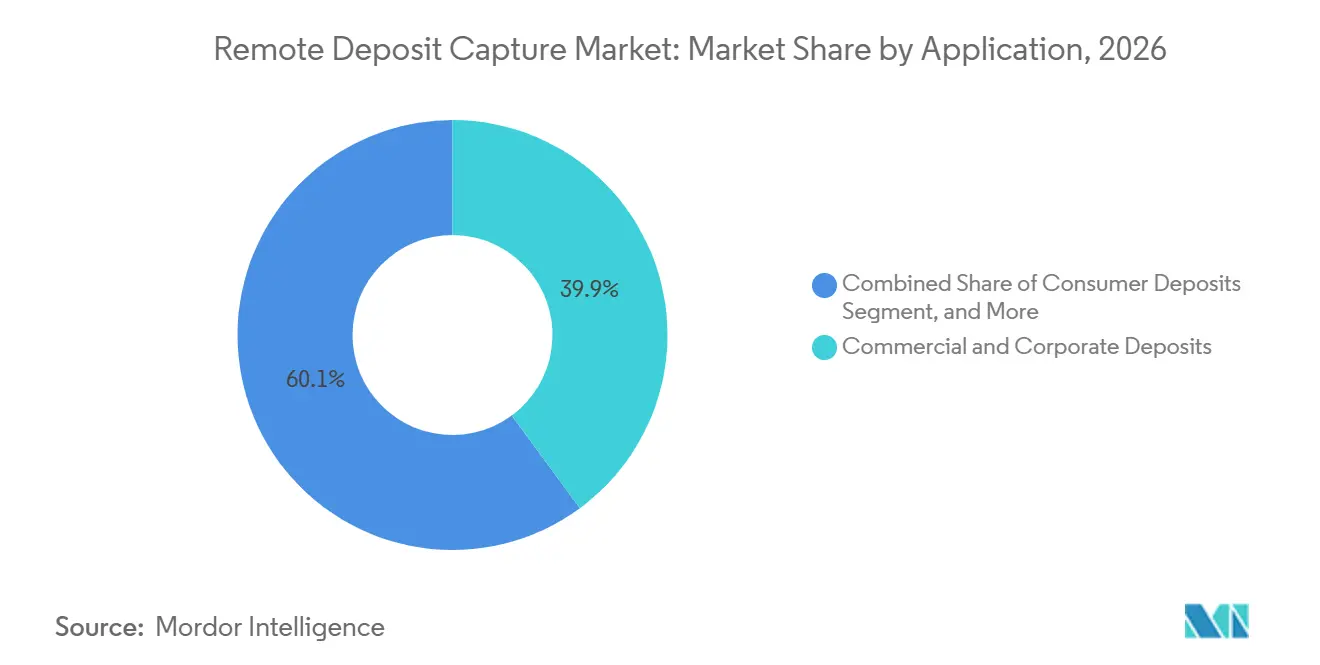
- Nach Anwendung hielten kommerzielle und unternehmensweite Einlagen im Jahr 2026 einen Anteil von 39,9 % am Remote-Deposit-Capture-Markt, während Treasury- und Debitorenbuchhaltungsautomatisierung bis 2032 voraussichtlich mit einer CAGR von 8,49 % wachsen wird.
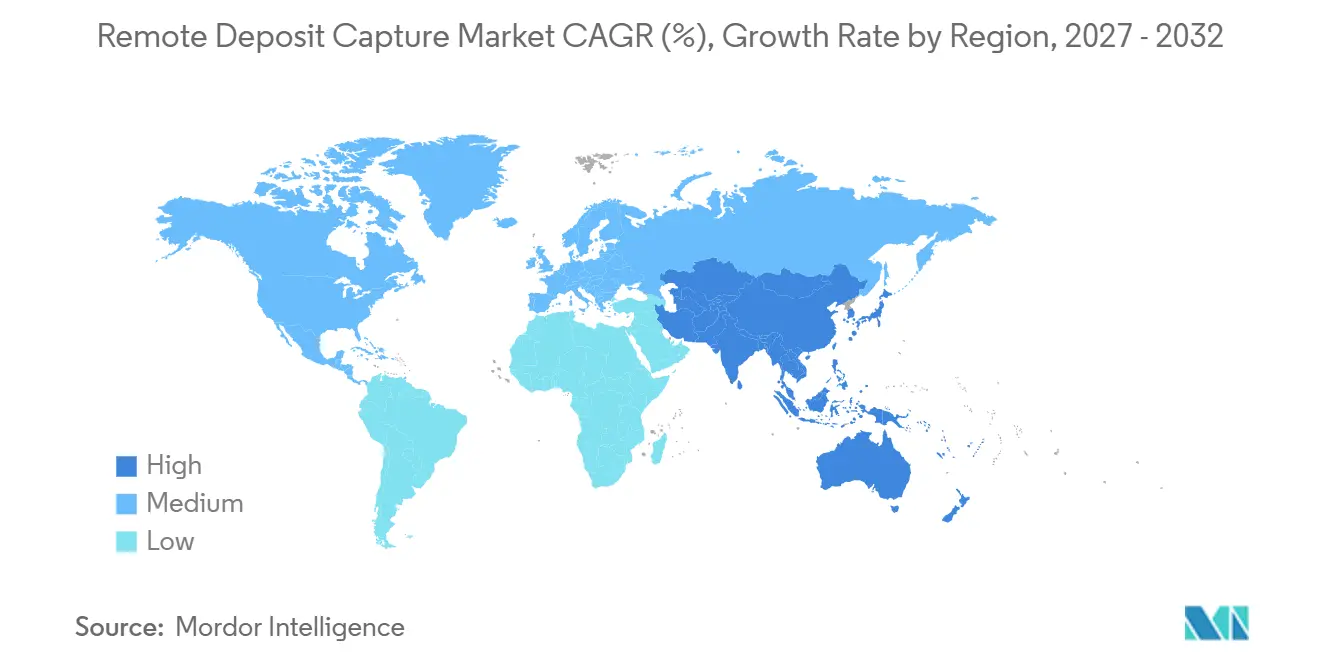
- Nach Geografie entfiel Nordamerika im Jahr 2026 auf 36,4 % des Marktes, während der Asien-Pazifik-Raum bis 2032 voraussichtlich mit einer CAGR von 6,91 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Remote-Deposit-Capture-Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Nutzung von Mobile- und Digital-Banking | +2.3% | Global, konzentriert auf Nordamerika und die Kernmärkte im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage kleiner und mittlerer Unternehmen nach schnellerer Mittelbereitstellung | +1.5% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den Asien-Pazifik-Raum und Südamerika | Mittelfristig (2–4 Jahre) |
| Migration von Filialeinlagen zur verteilten Erfassung | +1.2% | Global, mit frühen Gewinnen in Nordamerika und dem Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| KI-gestützte Bildqualität und Betrugsentscheidung | +1.0% | Global, mit Beschleunigung in Nordamerika | Mittelfristig (2–4 Jahre) |
| Scheckintensive Geschäfts-zu-Geschäft-Forderungsworkflows | +0.7% | Nordamerika, mit Nischenbereichen in Japan und Südamerika | Langfristig (≥ 4 Jahre) |
| Eingebettetes Remote Deposit Capture in fintech- und Banking-as-a-Service-Plattformen | +0.5% | Nordamerika und Europa, mit früher Einführung im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Nutzung von Mobile- und Digital-Banking
Die Nutzung von Mobile-Banking bleibt ein zentraler Nachfragetreiber für den Remote-Deposit-Capture-Markt, da sie die Einlagenaktivität von einem Filialbesuch weg und in die tägliche Banking-Oberfläche des Kunden verlagert. Unternehmen erhalten eine praktische Möglichkeit, Schecks von Standorten aus einzureichen, an denen ein Filialbesuch den Inkassoprozess oder die Mitarbeiterpläne unterbrechen würde. Diese Funktion schafft auch häufigere digitale Interaktionen zwischen Banken und gewerblichen Kontoinhabern. Mobile Capture wird nicht mehr nur als Komfortfunktion für Verbraucher betrachtet, da Geschäftskunden eine zuverlässige Bildaufnahme und einen klaren Einlagenstatus über denselben Kanal erwarten. Anbieter, die sofortiges Feedback zur Bildqualität, Indossamentserkennung und kanalübergreifende Duplikatsprüfungen unterstützen, können die mobile Einlage einfacher nutzbar machen, ohne die Kontrollen zu schwächen. Für den Remote-Deposit-Capture-Markt macht die breitere Ausweitung der Mobile-Banking-Funktionen dieses Niveau des Einlagenzugangs zu einem zunehmend erwarteten Bestandteil eines wettbewerbsfähigen Geschäftsbankinggebots.
Wachsende Nachfrage kleiner und mittlerer Unternehmen nach schnellerer Mittelbereitstellung
Kleine und mittlere Unternehmen betrachten den Einlagenzeitpunkt häufig als eine Frage des Betriebskapitals, da verzögerte Buchungen Auswirkungen auf Gehaltsabrechnungen, Lieferantenzahlungen und andere routinemäßige Verpflichtungen haben können. Remote Deposit Capture reduziert den Zeit- und Reiseaufwand, der mit dem Einreichen von Papierschecks bei einer physischen Filiale verbunden ist. Eine Umfrage der U.S. Bank aus dem Jahr 2025 unter mehr als 1.000 Inhabern kleiner Unternehmen ergab, dass 80 % Anbieter bevorzugen, die digitales Banking, Zahlungen und Betriebstools kombinieren. Diese Präferenz unterstützt Produkte, die Bildeinreichung, Einlagenaktualisierungen und Abstimmungstools in einem einzigen Workflow kombinieren. Der Remote-Deposit-Capture-Markt kann daher kleinere Unternehmen durch ein klares betriebliches Angebot erreichen, insbesondere wenn Anbieter Buchungsregeln und die Behandlung von Ausnahmen in einfachen Worten erläutern. Diese Nachfrage unterstützt auch Banken, die Einlagenfunktionen mit umfassenderen digitalen Diensten für Geschäftskunden bündeln möchten.
Migration von Filialeinlagen zur verteilten Erfassung
Die Verlagerung von Filialeinlagen zur verteilten Erfassung verändert, wo Schecks in den Clearing-Prozess eintreten und wie Bankmitarbeiter sie verwalten. Anstatt sich auf Kuriere, Filial-Einwurftaschen oder zentralisierte Einlagenräume zu verlassen, können Geschäftskunden Bilder an dem Punkt einreichen, an dem eine Zahlung empfangen wird. Dieser Ansatz kann die Bearbeitungskosten senken und die Zeit zwischen Empfang und Einlage verkürzen. Die Verlagerung beseitigt keine betriebliche Komplexität, da Bilder, Überweisungsinformationen und Ausnahmedatensätze weiterhin mit den Kernbankensystemen verbunden werden müssen. Der Remote-Deposit-Capture-Markt bevorzugt Anbieter, die vorgefertigte Verbindungen zu weit verbreiteten Kernsystemen anbieten und den Umfang der bei der Implementierung erforderlichen Anpassungsarbeiten reduzieren können. Eine zuverlässige Integration hilft Kunden auch dabei, Kontrollen aufrechtzuerhalten, wenn sie weitere verteilte Einlagenstandorte hinzufügen.
KI-gestützte Bildqualität und Betrugsentscheidung
KI-gestützte Überprüfung verlagert Betrugskontrollen näher an den Moment, in dem ein Scheckbild erfasst wird. Eine Bank kann diesen Ansatz nutzen, um schlechte Bildqualität, mögliche doppelte Vorlage oder ungewöhnliche Scheckmerkmale zu identifizieren, bevor Mittel bereitgestellt werden. Eine frühere Entscheidungsfindung kann die Kosten und die Kundenbeeinträchtigung reduzieren, die mit der Lösung eines Falls nach der Buchung einer Einlage verbunden sind. CSI führte im Februar 2025 ein Scheckbetrugs-Tool ein, das die Konsortiumsintelligenz von Mitek Systems nutzt und 24 Scheckmerkmale vor Buchungsentscheidungen bewertet. Eine im Jahr 2025 veröffentlichte, von Fachleuten begutachtete Studie berichtete außerdem von einer Genauigkeit von 98,72 % und einer Latenz von 3,18 Millisekunden für ein transformatorbasiertes Scheckbetrugs-Framework.[1] Für den Remote-Deposit-Capture-Markt machen diese Entwicklungen die Echtzeit-Bildbewertung und Betrugsbewertung für Institute relevanter, die mobilen Komfort bieten möchten, ohne ein größeres Verlustrisiko einzugehen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rückläufige Scheckvolumina in Volkswirtschaften mit elektronischen Zahlungen | -1.6% | Global, am stärksten ausgeprägt in Westeuropa, Kanada und städtischen US-amerikanischen Märkten | Kurzfristig (≤ 2 Jahre) |
| Betrug, doppelte Vorlage und Risiko hoher Verlustschwere | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Heterogene Kernbanken- und Scanner-Integration | -0.4% | Global, am stärksten ausgeprägt bei Gemeinschaftsbanken und Kreditgenossenschaften | Mittelfristig (2–4 Jahre) |
| Verkürzte Entscheidungsfenster für die Mittelbereitstellung | -0.2% | Nordamerika, mit regulatorischem Einfluss auf die institutionelle Politik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rückläufige Scheckvolumina in Volkswirtschaften mit elektronischen Zahlungen
Rückläufige Scheckvolumina sind die deutlichste Begrenzung des Remote-Deposit-Capture-Marktes, da jede Papierzahlung, die auf elektronische Verarbeitung umgestellt wird, einen potenziellen Erfassungsposten entfernt. NACHA berichtete, dass das ACH-Netzwerk im Jahr 2025 35,2 Milliarden Zahlungen verarbeitete, fast 5 % mehr als im Jahr 2024, während das Geschäfts-zu-Geschäft-ACH-Volumen um 10 % auf fast 8,1 Milliarden Zahlungen stieg.[2] Die Federal Reserve prognostizierte für 2025 einen Rückgang des gesamten Forward-Scheckvolumens um 5,4 % und gab an, dass ihr Auslands- und Kanadischer Scheckservice bis Ende 2026 eingestellt werden würde. Gleichzeitig nutzten 87 % der US-amerikanischen Unternehmen im Jahr 2025 Schecks für mindestens einige Geschäfts-zu-Geschäft-Zahlungen, und Schecks machten durchschnittlich 24–27 % ihres Geschäfts-zu-Geschäft-Zahlungsvolumens aus.[3] Die verbleibende Scheckbasis ist daher auf Geschäftstransaktionen konzentriert, bei denen Zahlungswert und Überweisungsdetails weiterhin dedizierte Erfassungstools rechtfertigen können. Dieses Muster bewahrt die Bedeutung des Dienstes, setzt jedoch eine dauerhafte Obergrenze für die Ausweitung des Transaktionsvolumens.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Lösungen führen beim aktuellen Umsatz, während Services aufholen
Lösungen hielten im Jahr 2026 einen Marktanteil von 59,7 % am Remote-Deposit-Capture-Markt, da Software den Betriebskern für Bildaufnahme, Überprüfung, Entscheidungsfindung und Datensatzverwaltung bildet. Jeder Mobile-, Desktop-, Geldautomaten- oder Filial-Workflow benötigt Software, um das Bild zu empfangen und Geschäftsregeln anzuwenden. Diese installierte Rolle unterstützt die anhaltende Bedeutung von Lösungslizenzen und Plattformabonnements. Anbieter nutzen auch Softwarefunktionen zur Differenzierung durch Programmierschnittstellen, Workflow-Einstellungen, Berichterstattung und Unterstützung mehrerer Kanäle. Alogent gibt an, dass seine Unify-Plattform jährlich mehr als 320 Millionen Einlagen verarbeitet und eine Mobile-Deposit-Services-Option anbietet, die es Instituten ermöglicht, keine Bildgebungsinfrastruktur intern zu betreiben. Diese Art von Angebot zeigt, warum Institute die Kernerfassungsfähigkeit beibehalten können, während sie ändern, wer die zugrunde liegende Umgebung betreibt.
Services werden bis 2032 voraussichtlich mit einer CAGR von 7,16 % wachsen und damit die breitere Rate übertreffen, da viele Institute ein verwaltetes Bereitstellungsmodell bevorzugen. Bei diesem Modell verwaltet ein Anbieter Software-Wartung, Compliance-Updates, Überwachung und Versionsänderungen. Der Ansatz ist besonders relevant für Gemeinschaftsbanken und mittelgroße Institute, die möglicherweise nicht über ausreichendes Verarbeitungsvolumen verfügen, um die Fixkosten einer internen Infrastruktur zu rechtfertigen. Verwaltete Services können auch die Einführung neuerer Betrugskontrollen erleichtern, da Updates über die Kundenbasis des Anbieters hinweg angewendet werden können. Für etablierte Anbieter besteht die Möglichkeit, Plattformzugang mit Implementierungs-, Support- und Betriebsservices zu kombinieren, ohne dass Kunden das Gefühl haben, in einem geschlossenen System gefangen zu sein. Die Remote-Deposit-Capture-Branche verlagert daher einen Teil ihres Wertes vom ursprünglichen Softwarekauf hin zu fortlaufendem Betriebssupport.


Nach Bereitstellung: On-Premises-Systeme bleiben etabliert, während die Cloud-Nutzung zunimmt
On-Premises-Systeme entfielen im Jahr 2026 auf 54,3 % des Remote-Deposit-Capture-Marktanteils, was das Vorhandensein bestehender Scanner-Flotten und langjähriger Banktechnologieumgebungen widerspiegelt. Viele Institute bevorzugen weiterhin die lokale Bereitstellung, da sie etablierte Datenverwaltungspraktiken und Systeme haben, die vor der Verbreitung moderner Programmierschnittstellen konzipiert wurden. Diese installierte Basis kann eine vollständige Migration kostspielig und betrieblich heikel machen. On-Premises-Konfigurationen bleiben auch dort praktisch, wo große Desktop-Scanner-Workflows bereits in den täglichen kommerziellen Einlagenbetrieb integriert sind. Institute in dieser Gruppe nehmen Änderungen sorgfältig vor, da die Logik der Mittelbereitstellung und Bildarchive nahe an den Kernbankenprozessen liegen. Der Remote-Deposit-Capture-Markt behält daher eine erhebliche lokale Bereitstellungsbasis, auch wenn Cloud-Angebote attraktiver werden.
Die Cloud-basierte Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 8,09 % wachsen, da Kreditgenossenschaften und Institute ohne Legacy-Infrastruktur neuere Architekturen einführen. Cloud-Bereitstellung kann den Bedarf an lokaler Systemwartung reduzieren und den Zugang über Programmierschnittstellen unterstützen. FIS führte im September 2026 seine Embedded-Banking-Plattform ein, um Banken zu ermöglichen, Konto- und Zahlungsfunktionen innerhalb der Geschäftssoftware von Unternehmenskunden über Programmierschnittstellen bereitzustellen. Die Plattform spiegelt ein Modell wider, bei dem einlagenbezogene Funktionen als Service behandelt werden, der in einen breiteren Geschäfts-Workflow eingebettet werden kann. Anpassungen des Regulation-CC-Schwellenwerts, die im Juli 2025 in Kraft traten, erforderten auch Änderungen an der Entscheidungsfindung zur Mittelbereitstellung, wobei der Schwellenwert für große Einlagen auf 6.725 USD und die Verfügbarkeit am nächsten Tag auf 275 USD stieg. Cloud-Bereitstellungen können solche Updates konsistenter über Nutzer hinweg anwenden, während lokal bereitgestellte Systeme möglicherweise separate Patch-Zyklen erfordern.
Nach Unternehmensgröße: Kleine und mittlere Unternehmen liefern Skalierung, während Großunternehmen die Anforderungen erhöhen
Kleine und mittlere Unternehmen hielten im Jahr 2026 einen Marktanteil von 51,1 % am Remote-Deposit-Capture-Markt, da viele den mobilen und Desktop-Einlagenzugang als standardmäßige Geschäftsbankingfunktion nutzen. Diese Unternehmen haben oft begrenztes Personal und können keine Zeit für wiederholte Filialbesuche oder manuelle Einlagenvorbereitung aufwenden. Ein bequemer Erfassungsprozess kann ihnen helfen, Kundenschecks näher am Zeitpunkt des Empfangs einzuzahlen. Gemeinschaftsbanken und Kreditgenossenschaften nutzen diese Funktionen, um grundlegende Erwartungen an das kommerzielle Banking zu erfüllen und Konten zu halten, die praktische Cashflow-Tools benötigen. Für viele kleinere Unternehmen sind die wichtigsten Funktionen eine einfache Benutzeroberfläche, ein sichtbarer Einlagenstatus und klarer Support, wenn ein Bild oder Indossament abgelehnt wird. Die Skalierung des Segments zeigt, dass Remote Capture ein funktionierendes Tool für das gewöhnliche Geschäftsbanking bleibt und nicht nur ein fortgeschrittenes Treasury-Produkt.
Großunternehmen werden bis 2032 voraussichtlich mit einer CAGR von 7,26 % wachsen, da sie Treasury-Aktivitäten über mehrere Standorte und Bankbeziehungen hinweg zentralisieren. Ihre Anforderungen gehen über die Bilderfassung hinaus, da sie möchten, dass Scheckdaten in Enterprise-Resource-Planning- und Forderungsprozesse einfließen. Truist lancierte im Februar 2026 eine KI-gestützte Forderungsplattform für kommerzielle und Unternehmenskunden, um Zahlungen über Scheck- und elektronische Zahlungsschienen abzugleichen und die Kassenanwendung zu beschleunigen. Dies unterstützt eine Verlagerung der Kaufentscheidung vom Treasury-Service-Personal der Bank hin zu Unternehmensfinanzleitern, die Betriebskapitalergebnisse bewerten. Anbieter, die dieses Segment bedienen, müssen zeigen, wie Capture Abstimmung, Ausnahmemanagement und Kassenanwendung unterstützen kann. Längere Vertragslaufzeiten und größere Technologiebudgets machen Großunternehmen trotz ihres derzeit geringeren Anteils zu einem wichtigen Bereich für Lösungsanbieter.
Nach Erfassungskanal: Mobile Capture hält aktuelle und prognostizierte Führungsposition
Mobile Remote Deposit Capture hielt im Jahr 2026 einen Marktanteil von 43,8 % und wird bis 2032 voraussichtlich mit einer CAGR von 8,77 % wachsen. Der größte Marktanteil und die schnellste Wachstumsrate zeigen, dass die mobile Nutzung noch in neue Geschäftsbankingumgebungen vordringt, anstatt nur Transaktionen von bestehenden Verbrauchern hinzuzufügen. Mobile Capture bietet Unternehmen einen direkten Weg zur Einreichung von Schecks ohne Desktop-Scanner oder Besuch eines Geldautomaten oder einer Filiale. Es ist nützlich für außendienstbasierte Mitarbeiter, verteilte Standorte und kleinere Unternehmen, die ein bescheidenes, aber regelmäßiges Scheckvolumen erhalten. Der Erfolg des Kanals hängt von sofortigem Feedback zur Bildqualität und klaren Regeln für Indossamente, Limits und Mittelbereitstellung ab. Für den Remote-Deposit-Capture-Markt wird die mobile Funktion zu einem zentralen Bestandteil des Dienstes und nicht mehr zu einem optionalen Zusatz.
Desktop- und Filial-Remote-Deposit-Capture bleiben für Händler und Unternehmen relevant, die höhere Scheckvolumina über Scanner verarbeiten. Diese Nutzer benötigen eine zuverlässige Erkennung von Magnetzeichen-Erkennungsdaten und Workflows, die für große Posten-Batches ausgelegt sind. Geldautomaten- und interaktive Kassierermaschinen-Capture bieten einen separaten Weg für Kunden, die einen erweiterten Einlagenzugang wünschen, aber kein mobiles Gerät für einen hochwertigen Scheck verwenden möchten. Die stärksten Plattformen koordinieren zunehmend mobile, Desktop-, Geldautomaten- und Back-Office-Bilder über ein einziges Archiv und ein einheitliches Betrugsmodell. Alogent erhielt im April 2026 die Genehmigung der Federal Reserve, X9-Scheckbilddateien direkt für Kunden-Finanzinstitute auszutauschen, wodurch Zwischenprozessoren aus diesem Austauschpfad entfernt wurden. Diese Art von Direktverbindung stärkt den Wert einer koordinierten Plattform, wenn Institute mehrere Erfassungskanäle nutzen.
Nach Anwendung: Kommerzielle Einlagen führen, während Treasury-Automatisierung den Wert erweitert
Kommerzielle und unternehmensweite Einlagen hielten im Jahr 2026 einen Anteil von 39,9 % am Remote-Deposit-Capture-Markt, was die Konzentration scheckbasierter Einnahmen bei mittelgroßen und großen Unternehmensbankkunden widerspiegelt. Diese Organisationen erheben häufig höherwertige Zahlungen über viele Kundenstandorte hinweg und benötigen eine zuverlässige Möglichkeit, Posten in Bank- und Buchhaltungssysteme zu übertragen. Verbraucher- und Kleinunternehmensnutzungen bleiben wichtig, legen aber typischerweise mehr Gewicht auf die Erfahrung der mobilen Benutzeroberfläche und auf die schnelle Lösung von Einlagenausnahmen. Unternehmensnutzer benötigen häufiger Kontrollen, Benutzerberechtigungen, Berichterstattung und Integration mit internen Forderungsaufzeichnungen. Das Anwendungssegment zeigt, warum Papierschecks für einige kommerzielle Abläufe weiterhin wertvoll sind, auch wenn die Einführung elektronischer Zahlungen zunimmt. Es hält Banken auch dazu an, Tools zu entwickeln, die sowohl für einfache Einlagen als auch für kontrollierte Unternehmens-Workflows funktionieren.
Treasury- und Debitorenbuchhaltungsautomatisierung wird bis 2032 voraussichtlich mit einer CAGR von 8,49 % wachsen, da Finanzteams den manuellen Abgleich von Schecks mit Rechnungen reduzieren möchten. Nutzer möchten, dass eingezahlte Bilder und Überweisungsdaten in ihre Forderungsprozesse einfließen, ohne dass Mitarbeiter Details von einem separaten Bildschirm erneut eingeben müssen. Monk führte im Juli 2026 Cash Application 2.0 mit Lockbox- und Scheck-Upload-Funktionen ein, die darauf ausgelegt sind, Überweisungsinformationen wiederherzustellen, die in Bank-Datenfeeds verloren gehen können. Dieser Anwendungsfall verändert das Wertversprechen vom Einzahlen eines Schecks hin zur Vervollständigung eines Finanzprozesses. Anbieter, die Bilderfassung mit Rechnungsabgleich verbinden, können Käufer in Treasury und Finanzen ansprechen, nicht nur Retail- oder kommerzielle Bankingteams. Die Remote-Deposit-Capture-Branche nähert sich daher der Kategorie der Debitorenbuchhaltungsautomatisierung an, während sie ihre Kernrolle bei der Einlagenverarbeitung beibehält.

Geografische Analyse
Nordamerika entfiel im Jahr 2026 auf 36,4 % des regionalen Remote-Deposit-Capture-Marktanteils, unterstützt durch das etablierte kommerzielle Scheckökosystem der Vereinigten Staaten und den langjährigen Bildverrechnungsrahmen. Check 21 und Regulation CC haben die bildbasierte Verrechnung seit mehr als 2 Jahrzehnten unterstützt und die Regeln und Infrastruktur bereitgestellt, die Remote Capture für Finanzinstitute praktikabel gemacht haben. Die Federal Reserve Bank of Cleveland berichtete, dass 87 % der US-amerikanischen Unternehmen im Jahr 2025 Schecks für mindestens einige Geschäfts-zu-Geschäft-Transaktionen nutzten, wobei Schecks durchschnittlich 24–27 % der Geschäfts-zu-Geschäft-Zahlungsvolumina ausmachten. Diese anhaltende Geschäftsnutzung unterstützt Investitionen in Capture, auch wenn die Gesamtvolumina sinken. Kanada stellt eine kleinere Chance dar, da die historische Schecknutzung geringer ist, während Mexiko davon profitieren kann, wenn die Nutzung von digitalem Banking durch kleine Unternehmen zunimmt. Die Anfrage der Federal Reserve aus dem Jahr 2025 zu Kommentaren über die Zukunft ihrer Scheckdienste zeigt auch, dass Anbieter sich auf eine sich verändernde Abrechnungslandschaft vorbereiten müssen.
Der Asien-Pazifik-Raum wird bis 2032 voraussichtlich mit einer CAGR von 6,91 % wachsen und ist damit das am schnellsten wachsende regionale Gebiet im Remote-Deposit-Capture-Markt. Die Nachfrage kommt aus unterschiedlichen lokalen Gegebenheiten und nicht aus einem einzigen regionalen Zahlungsmuster. In Indien ist die Modernisierung des Einzelhandelszahlungsverkehrs gut etabliert, aber mittelgroße Unternehmen außerhalb großer städtischer Zentren können noch Papiereinnahmen haben, die von der mobilen Bilderfassung profitieren. Japan behält Unternehmensscheckaktivitäten bei, die mit inländischen konzerninternen Zahlungspraktiken verbunden sind, die noch nicht vollständig auf elektronische Alternativen umgestellt wurden. In China unterstützen die Digitalisierung des Unternehmens-Treasurys und eine große mobile Internetnutzerbasis cloud-native Erfassungsfähigkeiten innerhalb von Banking-as-a-Service-Arrangements. Diese unterschiedlichen Anwendungsfälle erfordern von Anbietern, ihr Produktdesign und ihren Partneransatz an die lokale Bankinfrastruktur anzupassen.
Europa ist stärker begrenzt, da elektronische Zahlungsschienen weit verbreitet sind, sodass Remote Capture auf ausgewählte unternehmensweite und grenzüberschreitende Forderungsnutzungen konzentriert ist. Das Vereinigte Königreich hat eine Nischennachfrage in Treasury-Management-Umgebungen, die durch Open-Banking-Anforderungen geprägt sind. Südamerika befindet sich noch in der Entwicklung, wobei Brasilien trotz der Auswirkungen des Pix-Sofortzahlungssystems auf Verbraucher- und Kleinunternehmensschecknutzung die deutlichste Geschäftsmöglichkeit bietet. Hochwertige kommerzielle Scheckabläufe in großen brasilianischen Geschäftszentren können weiterhin Unternehmenserfassungs- und Abstimmungstools rechtfertigen. Im Nahen Osten übernehmen die Vereinigten Arabischen Emirate und Saudi-Arabien Cloud-basierte Bankdienstleistungen innerhalb von Banking-as-a-Service-Umgebungen, die Erfassungsfähigkeiten umfassen können. Afrika bietet eine längerfristige Chance, da die Smartphone-Nutzung und die formelle Bankenregistrierung zunehmen, insbesondere dort, wo Mobile-Money-Systeme den Weg in digitale Finanzdienstleistungen prägen.

Wettbewerbslandschaft
Der Remote-Deposit-Capture-Markt ist mäßig konzentriert, wobei integrierte Banktechnologieanbieter wichtige Positionen neben spezialisierten Anbietern halten, die sich auf Capture, Bildverarbeitung oder Betrugskontrollen spezialisiert haben. Für die führenden Anbieter werden keine Teilnehmerdaten bereitgestellt, sodass der Wettbewerb am besten durch Fähigkeiten und Produktpositionierung und nicht durch ein veröffentlichtes Ranking verstanden wird. Anbieter konkurrieren darin, wie gut sie Capture-Dienste mit Kernbankensystemen verbinden, wie viele Kanäle sie unterstützen und wie schnell sie Betrug oder doppelte Vorlage identifizieren können. Der Markt geht über den Funktionsvergleich hinaus, da eine standardmäßige mobile Einlagenfunktion allein eine begrenzte Differenzierung bietet. Direkte Bildaustauschfähigkeit, gemeinsame Betrugsintelligenz und etablierte Verbindungen zu Kernsystemen können die Implementierung verkürzen und die Position eines Lieferanten bei Gemeinschaftsbanken und Kreditgenossenschaften stärken. Dieses Wettbewerbsmuster begünstigt Unternehmen, die zuverlässige Verarbeitung mit überschaubarer Integrationsarbeit kombinieren können.
FIS demonstrierte im September 2026 einen Ökosystemansatz, als es eine Embedded-Banking-Plattform lancierte, die es Banken ermöglicht, Konto- und Zahlungsfähigkeiten innerhalb der Unternehmenssoftware von Geschäftskunden bereitzustellen. Der Schritt unterstützt ein Modell, bei dem Einlagenfähigkeit in den bestehenden Betriebsworkflow eines Unternehmens eingebettet werden kann, anstatt nur über eine separate Banking-Anwendung zugänglich zu sein. Alogent verfolgte einen Plattformkonsolidierungsweg, als Centris Federal Credit Union im Juni 2026 seine Unify-SaaS-Plattform auswählte, um Kassierer-, Geldautomaten-, Mobile- und Back-Office-Einlagenverarbeitung in einer einzigen cloud-nativen Umgebung zusammenzuführen. Alogents Genehmigung vom April 2026 zum direkten Austausch von X9-Scheckbilddateien mit der Federal Reserve ist ein weiteres Beispiel für Infrastrukturinvestitionen, die die Betriebskette vereinfachen können. Diese Maßnahmen zeigen, dass Anbieter versuchen, breitere Einlageninfrastrukturpartner zu werden, anstatt als Einzelfunktions-Capture-Lieferanten zu verbleiben.
Im mittleren Marktsegment für Treasury besteht eine bedeutende Chance, wo Unternehmen eine Scheck-zu-Enterprise-Resource-Planning-Abstimmung benötigen, aber möglicherweise keinen Zugang zu Treasury-Ressourcen großer Banken haben. Banking-as-a-Service ist auch ein relevanter Kanal, da er Capture-Funktionalität in Plattformen einbringen kann, die von Geschäftskunden genutzt werden. FIS identifiziert Remote Deposit Capture als Teil der Bankingfähigkeit, die über sein Banking-as-a-Service-Angebot bereitgestellt werden kann. Neuere Anbieter können mit programmierschnittstellen-basierten Diensten für Bilderfassung, Magnetzeichen-Erkennungsextraktion, Bildqualitätsprüfungen und Betrugsbewertung eintreten. Patentaktivitäten, die in der bereitgestellten Forschung beschrieben werden, zeigen Interesse an Zero-Shot-Felderkennung und multimodaler Sprachmodellanalyse für Schecks, was den Bedarf an beschrifteten Daten und manuellen Ausnahmeregeln reduzieren könnte. Panini bleibt auf der Geräteseite relevant, da seine Scheckscanner und Einlagenautomatisierungshardware Desktop- und Filialerfassungsumgebungen unterstützen. Der Remote-Deposit-Capture-Markt wird voraussichtlich Anbieter belohnen, die spezialisierte Fähigkeiten mit klaren Implementierungs- und Kontrollstandards verbinden können.
Marktführer der Remote-Deposit-Capture-Branche
-
Fiserv, Inc.
-
Fidelity National Information Services, Inc.
-
Jack Henry & Associates, Inc.
-
Mitek Systems, Inc.
-
NCR Voyix Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: FIS lancierte seine Embedded-Banking-Plattform, die es US-amerikanischen Banken ermöglicht, Konten und Zahlungsfähigkeiten, einschließlich Einlagendienste, direkt innerhalb der Geschäftssoftware von Unternehmenskunden anzubieten. Zu den Pilotbanken gehören Cogent Bank, Commercial Bank of California und M and T Bank, mit vollständigen Funktionen, die für Q4 2026 geplant sind. Der Schritt positioniert FIS als Embedded-Finance-Infrastrukturschicht, die auf Treasury- und Debitorenbuchhaltungs-Workflows abzielt, die auf integrierte Scheckerfassung angewiesen sind.
- Juli 2026: Monk lancierte Cash Application 2.0 mit Lockbox- und Scheck-Upload-Funktionen, die KI-Extraktion nutzen, um Überweisungsdetails wiederherzustellen, die durch Bank-Datenfeeds entfernt wurden, und die automatischen Abgleichsraten für mittelgroße kommerzielle Kunden zu verbessern.
- Juni 2026: Alogent gab bekannt, dass Centris Federal Credit Union, ein Institut mit 1,5 Milliarden USD in Omaha, Nebraska, seine Unify-SaaS-Plattform ausgewählt hat, um alle Einlagenerfassungs- und Verarbeitungsoperationen, Kassierer-, Geldautomaten-, Mobile-Einlagen- und Back-Office-Workflows, auf einer einzigen cloud-nativen Plattform zu konsolidieren und von einer Multi-Anbieter-, Multi-System-Einlagenarchitektur zu migrieren.
- April 2026: Alogent erhielt die Genehmigung der Federal Reserve, X9-Scheckbildaustauschdateien im Namen von Kunden-Finanzinstituten direkt zu senden und zu empfangen, wodurch Zwischenprozessoren eliminiert wurden. Die Genehmigung positioniert Alogent unter einer begrenzten Gruppe von Technologieanbietern, denen vertraut wird, Scheckbilder direkt mit der Federal Reserve auszutauschen, mit einer Grundlage für potenzielle direkte Konnektivität zu FedNow, Fedwire und FedACH.


Globaler Berichtsumfang des Remote-Deposit-Capture-Marktes
Der Remote-Deposit-Capture-Markt (RDC) bezieht sich auf den Markt für digitale Banking-Lösungen, die es Einzelpersonen, Unternehmen und Finanzinstituten ermöglichen, Schecks elektronisch einzuzahlen, indem sie Bilder von Schecks erfassen und zur Verarbeitung an eine Bank übermitteln, ohne die Originalschecks physisch bei einer Bankfiliale oder einem Geldautomaten einzureichen. Der Markt umfasst RDC-Software, Scheckbildgebungsgeräte, Mobile-Banking-Anwendungen, Scanner und zugehörige Dienste, die Bilderfassung, Datenextraktion, Scheckverifizierung, Betrugserkennung und elektronische Einlagenverarbeitung erleichtern. RDC-Lösungen werden über mobile Geräte, Desktop-Scanner und dedizierte Scheckscansysteme bereitgestellt, um den Einlagenkomfort zu verbessern, Verarbeitungskosten zu senken und die Mittelbereitstellung für Privatkunden, kleine und mittlere Unternehmen sowie Großkonzerne zu beschleunigen.
Der Remote-Deposit-Capture-Marktbericht ist segmentiert nach Komponente (Lösung, Service), Bereitstellung (On-Premises, Cloud-basiert), Unternehmensgröße (Kleine und mittlere Unternehmen, Großunternehmen), Erfassungskanal (Mobile Remote Deposit Capture, Desktop- und Filial-Remote-Deposit-Capture, Geldautomaten- und interaktive Kassierermaschinen-Remote-Deposit-Capture), Anwendung (Verbrauchereinlagen, Kleinunternehmenseinlagen, Kommerzielle und unternehmensweite Einlagen, Treasury- und Debitorenbuchhaltungsautomatisierung) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten, Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Lösung |
| Service |
| On-Premises |
| Cloud-basiert |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Mobile Remote Deposit Capture |
| Desktop- und Filial-Remote-Deposit-Capture |
| Geldautomaten- und interaktive Kassierermaschinen-Remote-Deposit-Capture |
| Verbrauchereinlagen |
| Kleinunternehmenseinlagen |
| Kommerzielle und unternehmensweite Einlagen |
| Treasury- und Debitorenbuchhaltungsautomatisierung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Israel | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Komponente | Lösung | |
| Service | ||
| Nach Bereitstellung | On-Premises | |
| Cloud-basiert | ||
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen | |
| Großunternehmen | ||
| Nach Erfassungskanal | Mobile Remote Deposit Capture | |
| Desktop- und Filial-Remote-Deposit-Capture | ||
| Geldautomaten- und interaktive Kassierermaschinen-Remote-Deposit-Capture | ||
| Nach Anwendung | Verbrauchereinlagen | |
| Kleinunternehmenseinlagen | ||
| Kommerzielle und unternehmensweite Einlagen | ||
| Treasury- und Debitorenbuchhaltungsautomatisierung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Israel | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Remote-Deposit-Capture-Markt?
Die Größe des Remote-Deposit-Capture-Marktes wird voraussichtlich von 376,40 Millionen USD im Jahr 2026 und 397,70 Millionen USD im Jahr 2027 auf 528,40 Millionen USD bis 2032 anwachsen, mit einer CAGR von 5,82 %. Der Remote-Deposit-Capture-Markt bleibt dort relevant, wo kommerzielle Schecks eine kontrollierte und zeitnahe Verarbeitung benötigen.
Was treibt die Nachfrage nach Remote Deposit Capture an?
Mobile-Banking-Nutzung, schnellerer Zugang zu eingezahlten Mitteln, verteilte Geschäftsabläufe und Nachfrage nach Betrugskontrollen unterstützen die Einführung. Der Remote-Deposit-Capture-Markt profitiert auch, wenn Banken Einlagentools mit Forderungsworkflows verknüpfen.
Welches Bereitstellungsmodell wächst am schnellsten?
Die Cloud-basierte Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 8,09 % wachsen, da Institute einfachere Updates und Programmierschnittstellen-Zugang anstreben. Im Remote-Deposit-Capture-Markt kann die Cloud-Bereitstellung umfassende Software- und Compliance-Updates vereinfachen.
Welche Nutzer machen den größten Nachfrageanteil aus?
Kleine und mittlere Unternehmen hielten im Jahr 2026 einen Nachfrageanteil von 51,1 %, unterstützt durch den Bedarf, Schecks ohne regelmäßige Filialbesuche einzuzahlen. Der Remote-Deposit-Capture-Markt bedient diese Nutzer mit mobilen und Desktop-Optionen, die routinemäßige Bearbeitungsarbeit reduzieren.
Welcher Erfassungskanal wird am häufigsten genutzt?
Mobile Remote Deposit Capture hielt im Jahr 2026 einen Anteil von 43,8 % und wird bis 2032 voraussichtlich mit einer CAGR von 8,77 % wachsen. Der Remote-Deposit-Capture-Markt nutzt mobile Fähigkeiten, um verteilte Geschäftsstandorte und Außendienstmitarbeiter zu bedienen.
Warum sind Betrugskontrollen für Remote-Einlagen wichtig?
Institute benötigen Echtzeit-Bildüberprüfung und kanalübergreifenden Abgleich, um doppelte Vorlage, Bildqualitätsprobleme und potenziellen Scheckbetrug zu bekämpfen. Diese Kontrollen helfen Anbietern, bequeme Einlagenoptionen zu unterstützen und gleichzeitig Kunden und Finanzinstitute zu schützen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
