
Tamanho e Participação do Mercado Imobiliário do Catar
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 14.58 Bilhões de dólares |
| Tamanho do Mercado (2026) | 15.32 Bilhões de dólares |
| Tamanho do Mercado (2031) | 19.64 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.09 % |
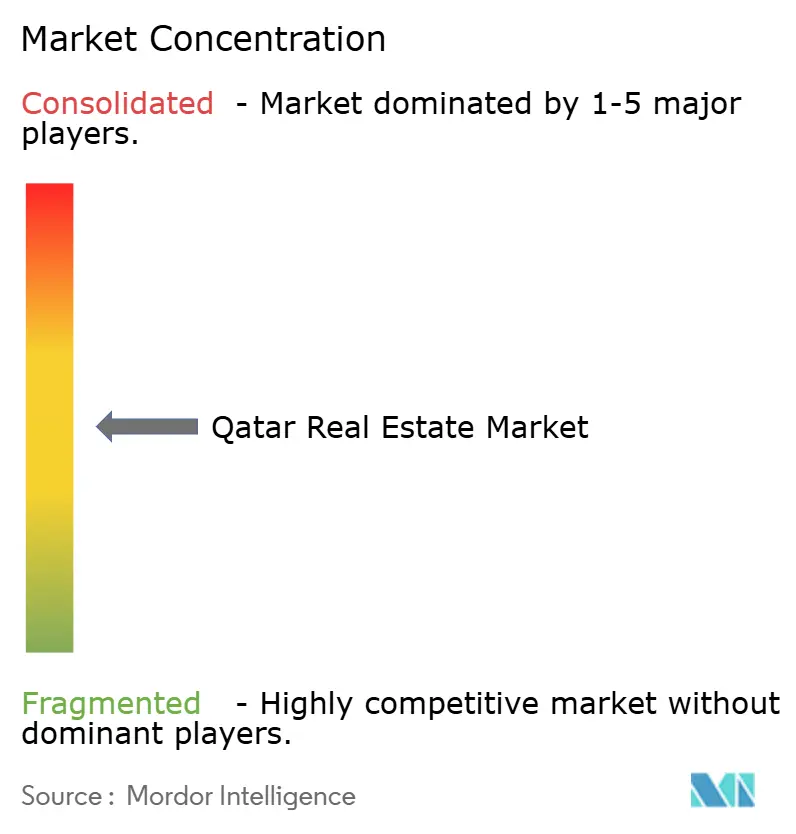
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Imobiliário do Catar por Mordor Intelligence
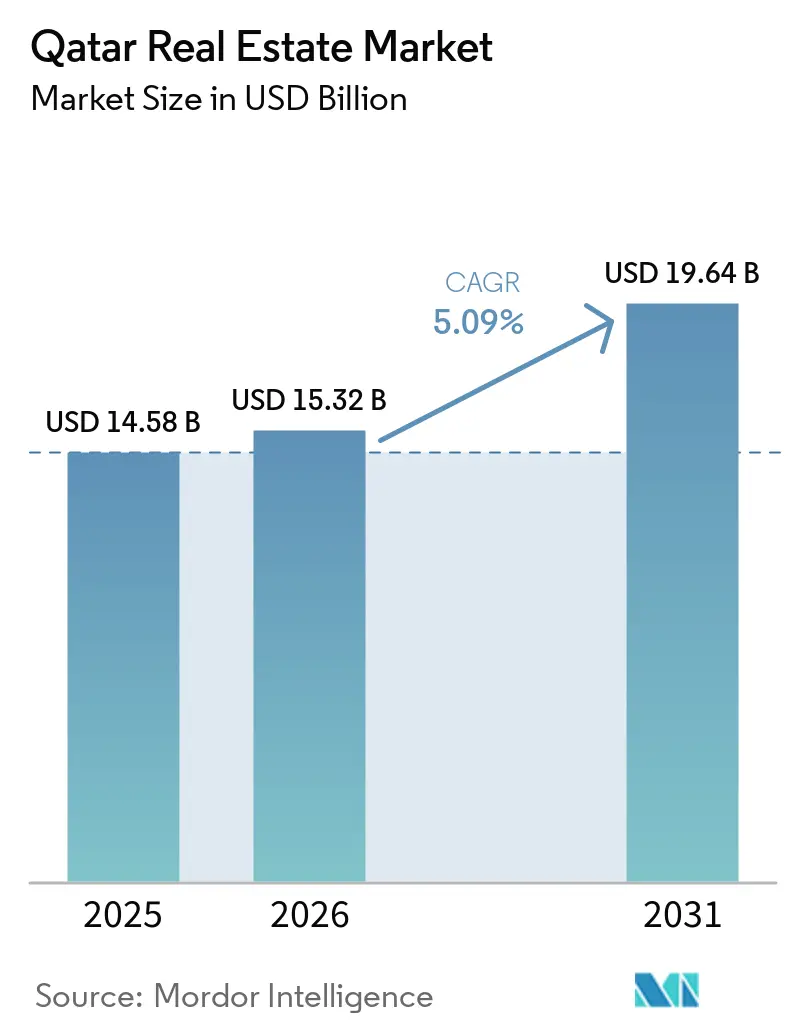
O tamanho do Mercado Imobiliário do Catar deve crescer de 14,58 bilhões de USD em 2025 para 15,32 bilhões de USD em 2026 e tem previsão de atingir 19,64 bilhões de USD até 2031, a um CAGR de 5,09% no período de 2026 a 2031.
O mercado imobiliário do Catar está superando o ajuste de oferta que se seguiu à Copa do Mundo FIFA de 2022, com a demanda cada vez mais vinculada à diversificação econômica, ao crescimento populacional e ao acesso mais amplo para compradores internacionais. A Visão Nacional do Catar 2030 continua a apoiar o investimento em distritos de negócios, instalações turísticas, conexões de transporte e comunidades de uso misto. Os incorporadores estão respondendo com planos de pagamento, isenções de taxas e projetos que combinam habitação, varejo, escritórios e usos de hospitalidade. Os distritos premium conseguem sustentar uma demanda mais forte porque oferecem serviços estabelecidos e acesso a transporte, enquanto os locais periféricos mais novos enfrentam maior concorrência do estoque disponível. O mercado imobiliário do Catar, portanto, oferece oportunidades de crescimento em comunidades conectadas e espaços comerciais de maior qualidade, embora as condições de oferta e a incerteza regional permaneçam como restrições importantes.
Principais Conclusões do Relatório
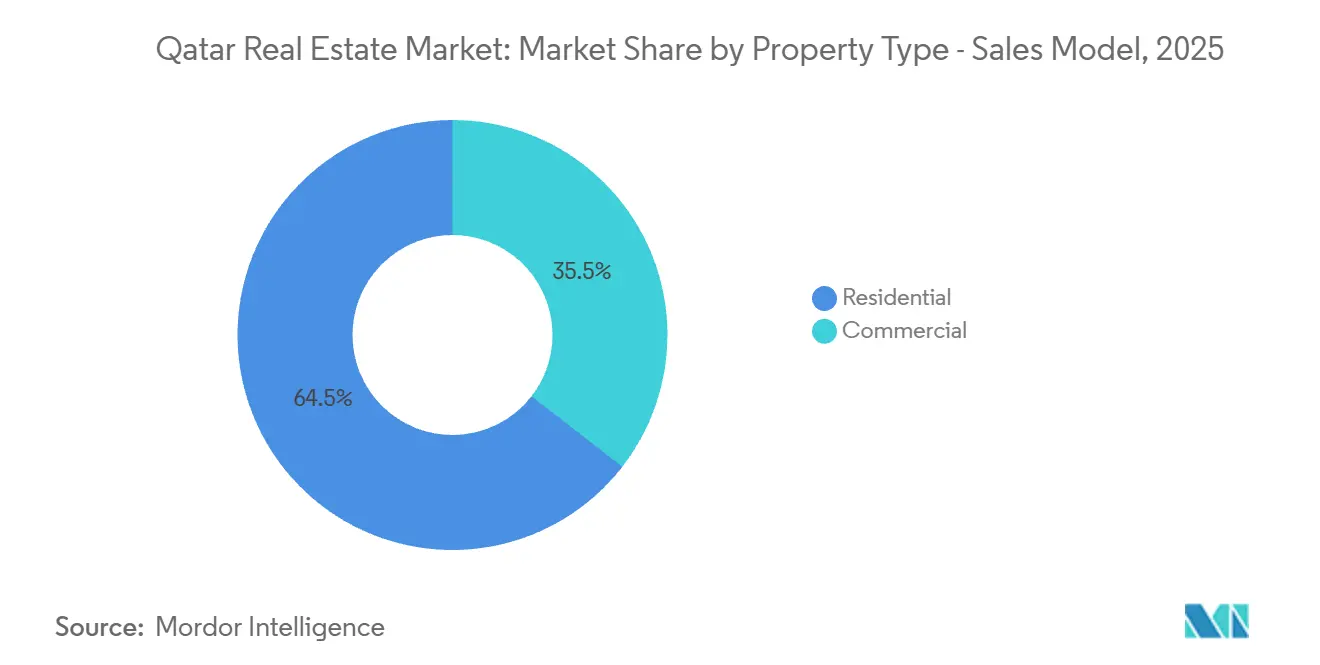
- Por tipo de propriedade no modelo de vendas, a propriedade residencial detinha 64,5% da participação do mercado imobiliário do Catar em 2025, enquanto a propriedade residencial também era o segmento de crescimento mais rápido, com um CAGR de 5,71% até 2031.
- Por principais cidades no modelo de vendas, Doha detinha 42,5% da participação do mercado imobiliário do Catar em 2025, enquanto Al Wakrah registrou o maior CAGR previsto de 5,97% até 2031.
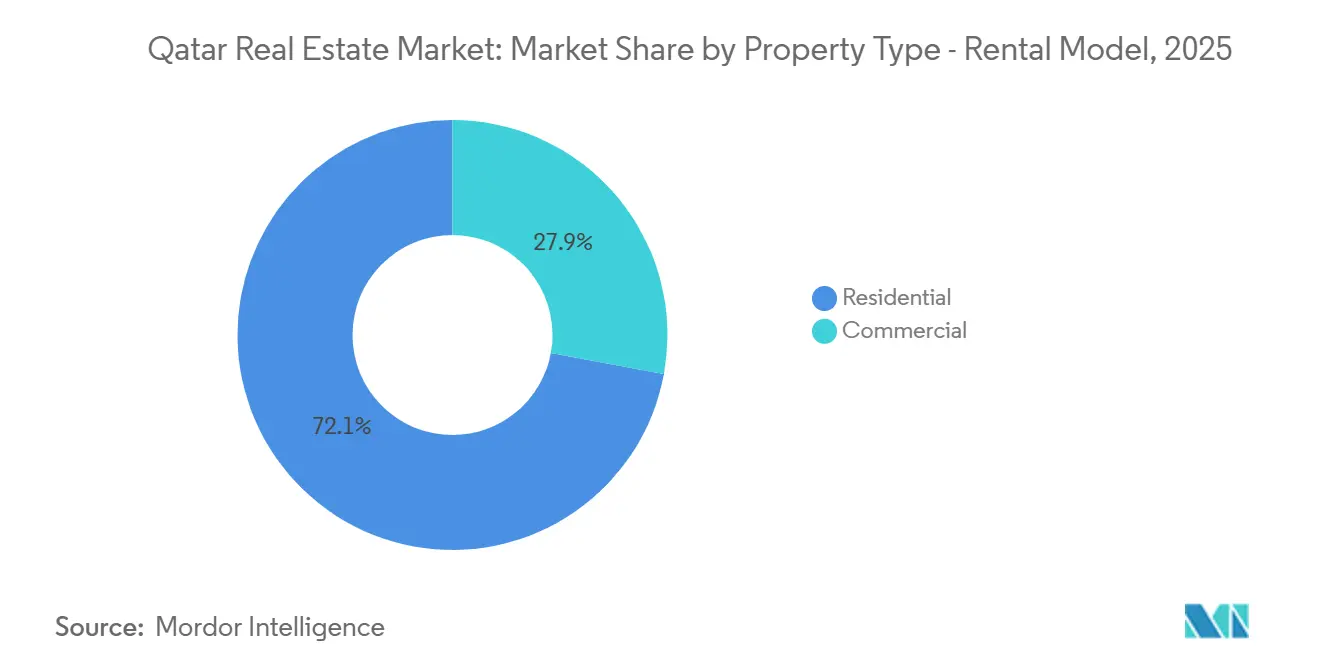
- Por tipo de propriedade no modelo de aluguel, a propriedade residencial representava 72,1% do tamanho do mercado imobiliário do Catar em 2025, enquanto a propriedade comercial tinha previsão de crescer a um CAGR de 6,03% até 2031.
- Por principais cidades no modelo de aluguel, Doha representava 53,4% do tamanho do mercado imobiliário do Catar em 2025, enquanto Al Wakrah tinha previsão de expandir a um CAGR de 6,21% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Imobiliário do Catar
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Acesso Mais Amplo à Propriedade por Estrangeiros | +1.2% | Em todo o Catar, com atividade concentrada em Doha, Lusail, The Pearl e zonas costeiras | Médio prazo (2 a 4 anos) |
| Crescimento Populacional e da Força de Trabalho Expatriada | +1.0% | Em todo o Catar, com maior absorção em Doha, Al Rayyan e corredores suburbanos emergentes | Longo prazo (≥ 4 anos) |
| Pipeline de Desenvolvimento de Uso Misto | +0.8% | Lusail e Doha, com transbordamento para Al Wakrah e zonas costeiras | Médio prazo (2 a 4 anos) |
| Diversificação do Turismo | +0.7% | Doha, Lusail e o corredor costeiro de Simaisma | Longo prazo (≥ 4 anos) |
| Demanda por Escritórios Classe A | +0.5% | West Bay, Distrito Marina de Lusail e Msheireb Downtown | Curto prazo (≤ 2 anos) |
| Desenvolvimento Orientado pelo Transporte | +0.4% | Lusail, Al Wakrah, Al Rayyan e áreas suburbanas próximas às redes de metrô e vias orbitais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Expansão das Regulamentações de Propriedade por Estrangeiros Amplia a Composição de Compradores
O quadro de acesso à propriedade do Catar alterou o conjunto de potenciais compradores no mercado imobiliário do Catar. Cidadãos estrangeiros podem adquirir propriedade em regime de plena propriedade em 9 áreas designadas e deter direitos de usufruto por até 99 anos em 16 áreas adicionais, conforme o quadro legal estabelecido. Um investimento de 200.000 USD pode qualificar um comprador para uma autorização de residência renovável de 5 anos, enquanto 1 milhão de USD pode qualificar o comprador para benefícios de residência permanente. Essas regras vinculam a propriedade à residência de longo prazo e podem atrair profissionais, empreendedores e famílias que também podem utilizar o setor de aluguel. A Decisão do Conselho de Ministros n.º 21 de 2026 adicionou o Projeto de Resort e Praia de Simaisma às áreas de propriedade permitidas, ampliando o acesso a um empreendimento turístico costeiro[1].
O Crescimento Populacional e da Força de Trabalho Expatriada Sustenta a Absorção Residencial
O crescimento populacional e da força de trabalho sustenta a necessidade habitacional subjacente em todo o mercado imobiliário do Catar. A pesquisa fornecida identificou uma demanda mais forte em comunidades estabelecidas que possuem acesso a transporte, serviços e conexões de emprego. Esse padrão favorece as áreas concluídas em Doha e Al Rayyan em detrimento de locais onde novas habitações ainda estão sendo absorvidas. As transações de vendas residenciais atingiram 7.846 em 2025, refletindo o efeito combinado do crescimento da demanda e do acesso mais amplo à propriedade[2]. A demanda resultante não é uniforme, pois habitações em locais menos conectados podem levar mais tempo para serem arrendadas ou vendidas.
Lusail e os Empreendimentos de Uso Misto Sustentam o Pipeline de Desenvolvimento
Lusail continua sendo o maior pipeline de desenvolvimento concentrado no mercado imobiliário do Catar. A cidade abrange 38 quilômetros quadrados, inclui 19 distritos e 4 ilhas, e combina escritórios, habitações, varejo, hospitalidade e infraestrutura pública. Seu formato de uso misto oferece a residentes e empregadores uma alternativa aos distritos centrais mais antigos. Em julho de 2026, a Parsons recebeu um contrato de 3 anos de gestão de programas, gestão de construção e supervisão de construção para o Programa de Infraestrutura da Cidade de Lusail[3]. A relocalização do Centro Financeiro do Catar para o Lusail Boulevard em 2025 também fortaleceu a posição da cidade como local de negócios.
A Diversificação do Turismo Apoia o Investimento em Hospitalidade e Lazer
A diversificação do turismo oferece ao mercado imobiliário do Catar outra fonte de demanda além de habitação e escritórios. As chegadas de turistas atingiram 5,09 milhões em 2025, em comparação com 4,91 milhões em 2024, de acordo com a pesquisa fornecida. Essa atividade apoia hotéis, resorts, varejo e locais de uso misto que atendem a visitantes e residentes. A Qatari Diar e a Dar Global assinaram um acordo em abril de 2025 para desenvolver o Trump International Golf Club e vilas com a marca Trump dentro do plano diretor de Simaisma. A atividade hoteleira em Lusail e Simaisma também pode apoiar a demanda por ativos residenciais e de lazer nas proximidades.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pressão de Oferta Residencial | -0.8% | Lusail, Al Waab e The Pearl, com menor pressão no centro de Doha e em Al Wakrah | Curto prazo (≤ 2 anos) |
| Incentivos de Aluguel e Concorrência entre Proprietários | -0.6% | Corredores de aluguel suburbanos de médio padrão em Doha e no exterior de Al Rayyan | Curto prazo (≤ 2 anos) |
| Incerteza Geopolítica Regional | -0.5% | Em todo o Catar, com maior exposição em habitações orientadas a investimentos discricionários | Curto prazo (≤ 2 anos) |
| Fraqueza da Demanda por Escritórios Secundários | -0.4% | Anel Viário C/D, a antiga periferia de West Bay e clusters de escritórios secundários de Doha | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
As Conclusões de Empreendimentos Residenciais Criam Desequilíbrio Localizado de Oferta
Os altos volumes de entrega em distritos específicos estão pressionando os aluguéis e os períodos de locação no mercado imobiliário do Catar. O estoque residencial atingiu 404.612 unidades no final de 2025, e a pesquisa fornecida situou grande parte do pipeline do final de 2025 em Lusail, Al Waab e The Pearl. Essa concentração significa que a oferta disponível pode superar a demanda imediata em locais selecionados. Os incorporadores utilizaram planos de pagamento mais longos e isenções de taxas de registro para manter a atividade de transações. Essas medidas podem ajudar os compradores a concluir as aquisições, mas também podem reduzir os rendimentos de aluguel para proprietários em submercados com excesso de oferta.
Incentivos aos Proprietários e Concessões de Aluguel Comprimem os Rendimentos Líquidos Efetivos
Os incentivos de aluguel estão limitando o aumento da renda efetiva para alguns proprietários no mercado imobiliário do Catar. A pesquisa fornecida relatou períodos sem aluguel e contribuições para obras de adaptação em Doha suburbana e no exterior de Al Rayyan. Essas concessões ajudam os proprietários a reter inquilinos quando edifícios próximos oferecem espaço semelhante. Elas também ampliam a diferença entre os aluguéis nominais e a renda efetivamente recebida pelo proprietário. A fraca demanda por escritórios secundários agrava esse problema, pois edifícios mais antigos precisam competir com o novo estoque Classe A em Lusail e nos distritos centrais de negócios.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Propriedade no Modelo de Vendas: A Propriedade Residencial Lidera a Atividade de Transações
A propriedade residencial detinha 64,5% do modelo de vendas em 2025, tornando-a a maior parte do mercado imobiliário do Catar. Tem previsão de crescer a um CAGR de 5,71% até 2031, apoiada pelo crescimento populacional, elegibilidade de propriedade e incentivos aos compradores. As transações de apartamentos aumentaram 74% entre 2023 e 2025, de acordo com a pesquisa fornecida. As vendas de vilas e casas em terrenos também aumentaram no mesmo período. Essas mudanças demonstram o contínuo interesse dos compradores em diferentes formatos residenciais. Mais compradores estão adquirindo habitações em comunidades que oferecem serviços concluídos e acesso mais fácil a centros de emprego. Planos de pagamento e isenções de taxas ajudam a trazer compradores de primeira viagem e de atualização para o processo de vendas. O setor imobiliário do Catar ainda depende de se a nova oferta é absorvida em um ritmo que proteja os preços e os retornos dos proprietários.
A propriedade comercial é menor do que a propriedade residencial no modelo de vendas. Ainda assim, permanece importante para o mercado imobiliário do Catar porque inclui escritórios, espaços de varejo, ativos logísticos e imóveis vinculados à hospitalidade. Os destinos premium podem alcançar aluguéis mais elevados onde combinam fluxo de inquilinos, acesso a transporte e comodidades estabelecidas. O Lusail Boulevard é um exemplo de local que se beneficia desse padrão. A propriedade logística próxima ao Porto de Hamad também atende à demanda vinculada à distribuição de comércio eletrônico e à entrega de última milha. A transferência do Centro Financeiro do Catar para o Lusail Boulevard em 2025 reforçou o apelo de escritórios e varejo da área. Os investidores comerciais ainda precisam distinguir entre o estoque Classe A bem localizado e os espaços secundários mais antigos. Essa diferença é cada vez mais importante à medida que os inquilinos avaliam a qualidade, a eficiência e a proximidade dos serviços dos edifícios. Este segmento permanece vinculado à expansão dos negócios, à atividade turística e ao ritmo de ocupação nos novos distritos de uso misto.


Por Principais Cidades no Modelo de Vendas: Doha Mantém Escala Enquanto Al Wakrah Cresce Mais Rapidamente
Doha representou 42,5% da atividade do modelo de vendas em 2025 e permaneceu como a maior cidade no mercado imobiliário do Catar. Seu papel reflete sua concentração de habitações premium, espaços de escritórios Classe A, comunidades estabelecidas e densas conexões de transporte. Doha registrou 564 transações de vendas residenciais avaliadas em 2,4 bilhões de QAR no quarto trimestre de 2025, de acordo com a pesquisa fornecida. A cidade atrai compradores que buscam liquidez, localizações centrais e serviços estabelecidos. Áreas premium como The Pearl, Al Dafna e West Bay continuam a ancorar a atividade de maior valor. Doha também se beneficia do crédito hipotecário e da participação de usuários finais e compradores de maior patrimônio líquido. Esses pontos fortes tornam a cidade um ponto de referência central para preços e demanda. A concorrência de Lusail, no entanto, significa que os edifícios de escritórios mais antigos precisam manter a qualidade e o apelo aos inquilinos.
Al Wakrah tem previsão de ser a cidade de vendas de crescimento mais rápido, com um CAGR de 5,97% até 2031. As transações de vendas aumentaram de 317 em 2024 para 1.090 em 2025, de acordo com a pesquisa fornecida. Os preços competitivos de terrenos, os incentivos dos incorporadores e a proximidade ao Estádio Al Janoub apoiam o apelo da cidade. O Ezdan Holding Group abriu vendas em regime de plena propriedade em Hayat Al Wakra 2 e Al Nokhba Villas em outubro de 2025 para cidadãos, residentes e investidores estrangeiros. Al Rayyan continua a atrair famílias que buscam vilas e habitações maiores. Lusail atrai investimentos por meio de grandes atividades de desenvolvimento vinculadas ao Estado. O restante do Catar, incluindo Al Khor, oferece terrenos mais acessíveis e se beneficia das contínuas extensões de infraestrutura. Essas cidades oferecem alternativas para compradores cujas necessidades não são totalmente atendidas no centro de Doha.
Por Tipo de Propriedade no Modelo de Aluguel: A Escala Residencial Coexiste com um Crescimento Comercial Mais Rápido
A propriedade residencial detinha 72,1% do modelo de aluguel em 2025, refletindo a importância da acomodação arrendada para muitas famílias expatriadas. O total de contratos de aluguel atingiu 89.341 durante os primeiros 9 meses de 2025, de acordo com a pesquisa fornecida. Os contratos residenciais representaram 76% desse total. Essa escala torna as habitações a principal fonte de atividade no modelo de aluguel. A demanda varia de unidades suburbanas acessíveis a residências premium à beira-mar. A renda familiar, o tamanho da família e a localização do local de trabalho moldam a escolha da comunidade. Isso cria condições diferentes para os proprietários em distritos premium e de médio padrão. O setor imobiliário do Catar deve, portanto, atender a uma ampla gama de orçamentos de ocupantes e necessidades habitacionais.
A propriedade comercial tem previsão de crescer a um CAGR de 6,03% até 2031, mais rapidamente do que o segmento de aluguel residencial. A demanda por escritórios Classe A está concentrada em Lusail e West Bay, onde inquilinos maiores buscam edifícios modernos. A ocupação relacionada ao governo e as relocalizações corporativas ajudam a apoiar o estoque mais novo e de maior especificação. Espera-se também que a demanda de inquilinos de tecnologia da informação e comunicação, dados e governança eletrônica favoreça escritórios eficientes. Os edifícios mais antigos enfrentam um ambiente diferente porque os inquilinos têm mais alternativas. A lacuna de desempenho entre escritórios Classe A e secundários pode se ampliar quando nova oferta entra no mercado. Espaços de varejo, logística e hospitalidade adicionam diversidade à demanda de aluguel comercial. O segmento comercial pode, portanto, crescer mesmo enquanto submercados de escritórios individuais experimentam condições diferentes de vacância e aluguel.
Análise Geográfica
Doha detinha 42,5% da atividade de vendas e 53,4% da atividade de aluguel em 2025, tornando-a a maior geografia no mercado imobiliário do Catar. A cidade ancora a demanda residencial e de escritórios premium por meio de locais como The Pearl, Al Dafna e West Bay. Suas comunidades estabelecidas atraem famílias que valorizam serviços, acesso ao emprego e centralidade. Doha também permanece importante para aquisições com financiamento hipotecário e transações de maior valor. Os principais inquilinos estão transferindo parte da demanda por escritórios para espaços mais novos em Lusail. Esse movimento pode fortalecer os aluguéis em edifícios de alta qualidade em Lusail, ao mesmo tempo que aumenta a concorrência para propriedades mais antigas em West Bay.
Al Wakrah registrou o maior crescimento previsto em ambos os modelos, com 5,97% em vendas e 6,21% em aluguéis até 2031. Sua contagem de transações aumentou para 1.090 em 2025, apoiada por preços competitivos, atividade de desenvolvimento e melhoria das conexões. A cidade oferece uma opção de menor custo para compradores e inquilinos que ainda precisam de acesso a Doha. Os lançamentos de plena propriedade da Ezdan em 2025 demonstram o interesse dos incorporadores neste local. Al Rayyan continua a atrair demanda por vilas e habitações familiares de maior valor. Juntas, Al Wakrah e Al Rayyan ampliam a geografia da demanda além do centro de Doha.
Lusail está passando de uma fase orientada pela construção para um mercado de ocupação mais ativo no mercado imobiliário do Catar. Seu design de uso misto conecta atividades residenciais, de escritórios, varejo e hospitalidade em uma única área urbana. O programa de infraestrutura da cidade continua por meio do contrato da Parsons de 2026. Novos escritórios e conexões de transporte apoiam seu papel como distrito de negócios emergente. O restante do Catar, incluindo Al Khor, permanece relevante para habitação acessível e projetos vinculados a extensões de infraestrutura. A aprovada conexão ferroviária entre a Arábia Saudita e o Catar poderia apoiar a mobilidade e a demanda ao longo do corredor norte, embora seu efeito dependa da implementação.
Cenário Competitivo
O mercado imobiliário do Catar é moderadamente concentrado porque incorporadores vinculados ao Estado controlam grandes bancos de terrenos e pipelines premium de uso misto. Qatari Diar Real Estate Investment Company, Barwa Real Estate, Msheireb Properties e United Development Company são participantes importantes. Seus papéis vão além da construção, pois podem atuar como planejadores mestres, proprietários de ativos e operadores de longo prazo. Isso cria uma vantagem em grandes projetos que necessitam de capital paciente e infraestrutura coordenada. Incorporadores e corretores privados permanecem ativos nos segmentos de médio mercado e varejo. Sua posição é mais fragmentada e frequentemente depende da execução de projetos locais e redes de vendas.
A concorrência é cada vez mais moldada pela capacidade de entregar projetos que atendam aos requisitos de compradores, inquilinos e reguladores. A Lei n.º 6 de 2014 exige arranjos de depósito em garantia e registro de incorporadores licenciados, o que apoia os operadores estabelecidos com recursos para cumprir as obrigações de conformidade. A Msheireb Properties está expandindo seu modelo de desenvolvimento urbano por meio de uma parceria de descarbonização com a Cundall e uma plataforma de operações urbanas habilitada por inteligência artificial desenvolvida com a Ooredoo Qatar e a Honeywell. A Qatar Investment Authority adquiriu uma participação de 49% na Msheireb Properties em junho de 2025, enquanto a Qatar Foundation reteve 51%. Essas ações mostram como os principais participantes estão combinando apoio de capital, operações de edifícios e tecnologia em grandes distritos urbanos.
Novas formas de investimento também podem ampliar a concorrência no mercado imobiliário do Catar. A HMK Capital registrou o Fundo de Investimento Imobiliário Salwa na Autoridade Reguladora do Centro Financeiro do Catar em maio de 2026, descrito na pesquisa fornecida como o primeiro fundo de investimento imobiliário do Catar. O fundo posteriormente montou uma carteira inicial por meio de aquisições de propriedades em Mseimeer, Al Rayyan, Al Dafna e West Bay. Habitações acessíveis para expatriados de renda média e ativos logísticos próximos ao Porto de Hamad permanecem áreas com espaço para maior desenvolvimento. O acordo de Simaisma da Qatari Diar com a Dar Global fornece outro exemplo de um grande incorporador usando um projeto de lazer com marca para atrair investimentos. A estrutura competitiva favorece empresas que conseguem combinar terrenos, financiamento, conformidade e gestão de ativos de longo prazo.
Líderes do Setor Imobiliário do Catar
-
Barwa Real Estate
-
Ezdan Holding Group
-
United Development Company
-
Qatari Diar Real Estate Investment Company
-
Msheireb Properties
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: O Primeiro-Ministro do Catar, no Fórum Econômico do Catar promovido pela Bloomberg, anunciou o lançamento da plataforma "Doha Investment", prevendo 38,5 bilhões de USD em novos projetos de infraestrutura e 22,5 bilhões de USD em investimentos privados em imóveis e hospitalidade nos próximos 5 anos, com processos imediatos de licitação iniciando para projetos de parceria público-privada.
- Junho de 2026: A Parsons Corporation recebeu um contrato de 3 anos de gestão de programas, gestão de construção e supervisão de construção da Lusail Real Estate Development Company para o Programa de Infraestrutura da Cidade de Lusail, continuando uma parceria com a Qatari Diar em 19 distritos de uso misto abrangendo 38 quilômetros quadrados.


Escopo do Relatório do Mercado Imobiliário do Catar
| Residencial | Apartamentos e Condomínios |
| Vilas e Casas em Terrenos | |
| Comercial | Escritórios |
| Varejo | |
| Logística | |
| Outras Propriedades Comerciais, Incluindo Industrial e Hospitalidade |
| Doha |
| Al Rayyan |
| Al Wakrah |
| Lusail |
| Restante do Catar |
| Por Tipo de Propriedade | Residencial | Apartamentos e Condomínios |
| Vilas e Casas em Terrenos | ||
| Comercial | Escritórios | |
| Varejo | ||
| Logística | ||
| Outras Propriedades Comerciais, Incluindo Industrial e Hospitalidade | ||
| Por Principais Cidades | Doha | |
| Al Rayyan | ||
| Al Wakrah | ||
| Lusail | ||
| Restante do Catar | ||


Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para o setor imobiliário do Catar até 2031?
O mercado imobiliário do Catar tem previsão de crescer a um CAGR de 5,09% de 2026 a 2031, atingindo 19,6 bilhões de USD.
Qual tipo de propriedade tem a maior base de vendas no Catar?
A propriedade residencial liderou o modelo de vendas com 64,5% de participação em 2025 e tem previsão de crescer a um CAGR de 5,71% até 2031.
Qual cidade tem expectativa de crescer mais rapidamente nas vendas de propriedades?
Al Wakrah tem previsão de registrar o maior CAGR de vendas de 6,03% até 2031.
O que está impulsionando a demanda por aluguel comercial no Catar?
A demanda está se concentrando em locais de escritórios Classe A, especialmente Lusail e West Bay, à medida que os inquilinos buscam espaços modernos e bem conectados.
Investidores estrangeiros podem comprar propriedades no Catar?
Compradores estrangeiros podem acessar direitos de plena propriedade e usufruto em áreas designadas sob o quadro de propriedade do Catar.
Quais empresas são participantes significativos no setor imobiliário do Catar?
Os principais participantes vinculados ao Estado incluem Qatari Diar, Barwa Real Estate, Msheireb Properties e United Development Company.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
