
カタール不動産市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 14.58 十億米ドル |
| 市場規模 (2026) | 15.32 十億米ドル |
| 市場規模 (2031) | 19.64 十億米ドル |
| 成長率 (2026 - 2031) | 5.09 % |
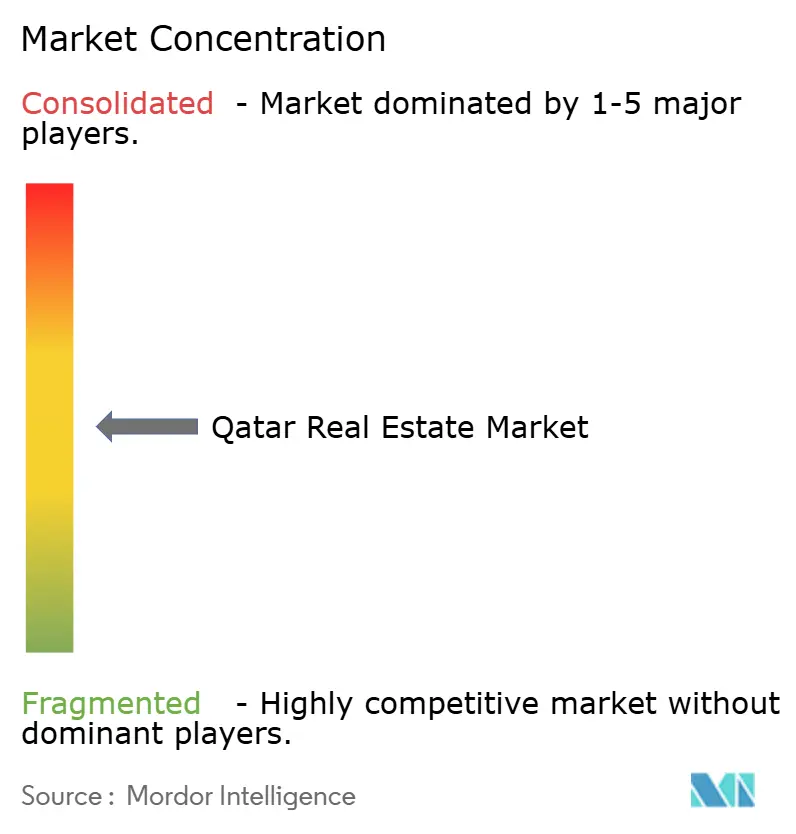
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカタール不動産市場分析
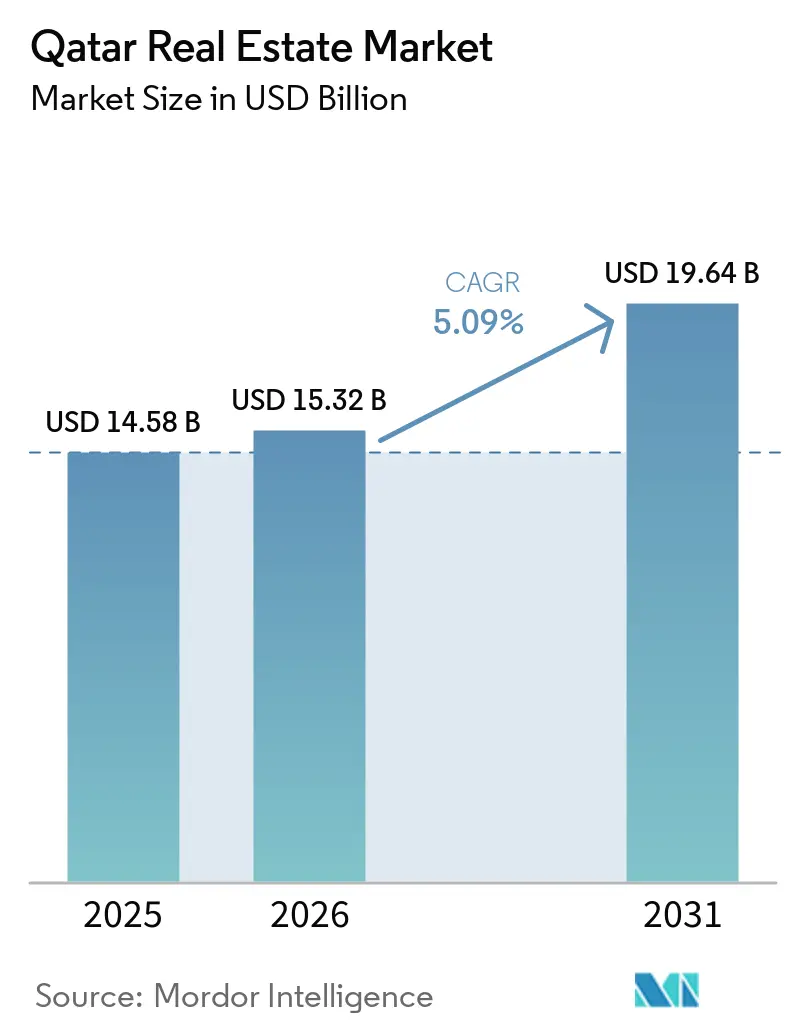
カタール不動産市場規模は、2025年の14.58 ビリオン 米ドルから2026年には15.32 ビリオン 米ドルに成長し、2026年から2031年にかけてCAGR 5.09%で2031年までに19.64 ビリオン 米ドルに達すると予測されています。
カタール不動産市場は、2022年FIFAワールドカップ後の供給調整局面を脱しつつあり、需要は経済多角化、人口増加、および海外バイヤーへのアクセス拡大と密接に結びついています。カタール国家ビジョン2030は、ビジネス地区、観光施設、交通インフラ、複合用途コミュニティへの投資を引き続き支援しています。デベロッパーは、住宅・小売・オフィス・ホスピタリティ用途を組み合わせた分割払いプラン、手数料免除、プロジェクトで対応しています。プライムエリアは確立されたサービスと交通アクセスを提供しているため、より強い需要を維持できる一方、新興の郊外エリアは既存在庫との競争が激化しています。したがって、カタール不動産市場は、交通利便性の高いコミュニティや高品質な商業スペースにおける成長機会を提供していますが、供給状況と地域的な不確実性は依然として重要な制約要因となっています。
レポートの主要ポイント
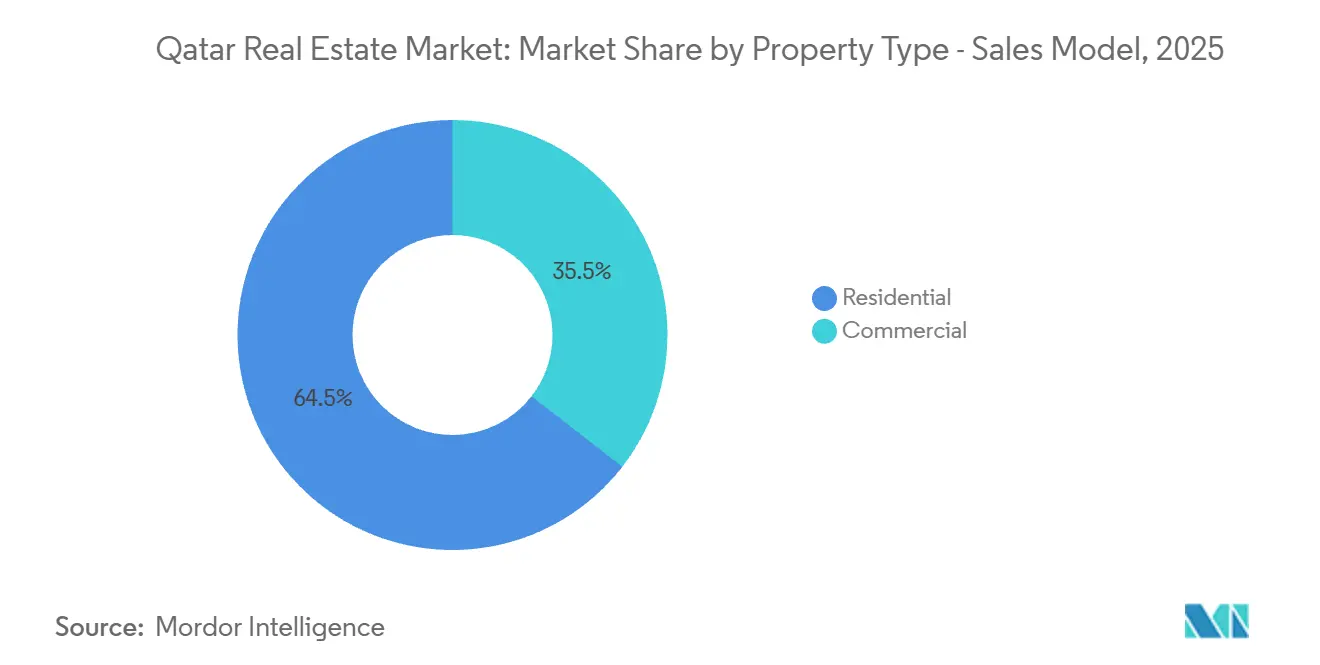
- 販売モデルにおける物タイプ別では、住宅物件が2025年のカタール不動産市場シェアの64.5%を占め、また住宅物件は2031年までのCAGR 5.71%で最も成長の速いセグメントでもありました。
- 販売モデルにおける主要都市別では、ドーハが2025年のカタール不動産市場シェアの42.5%を占め、アル・ワクラが2031年までの予測CAGRで5.97%と最高値を記録しました。
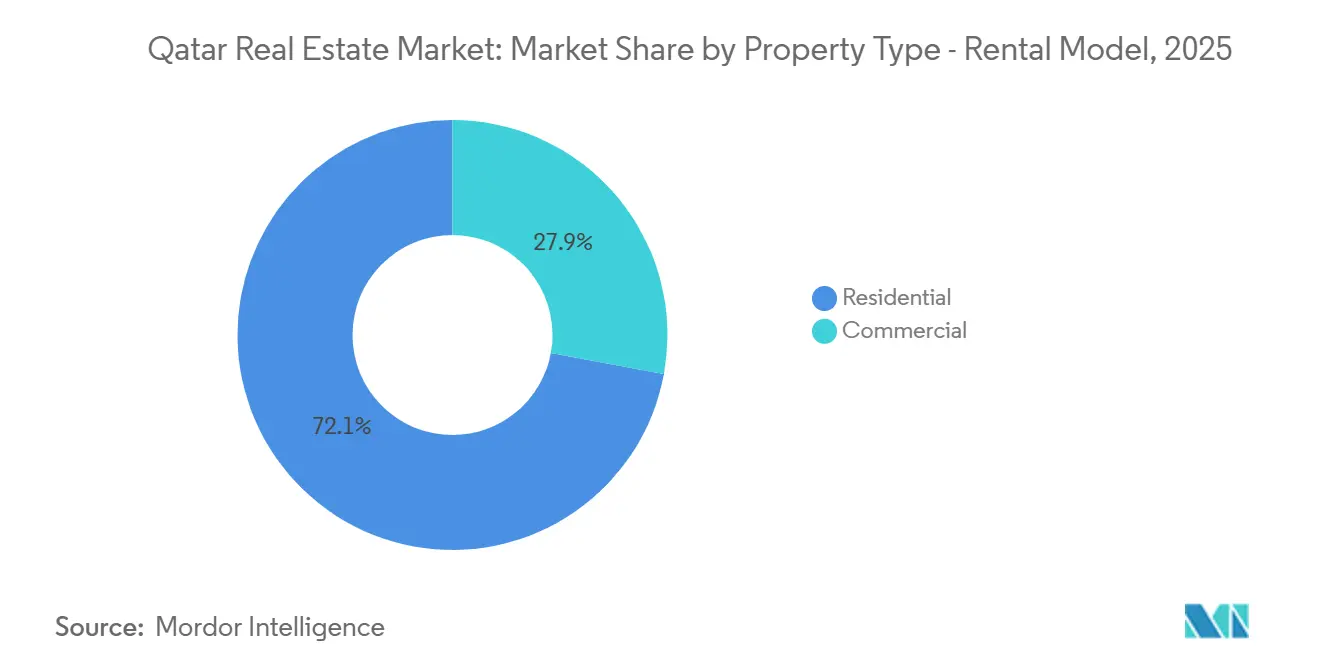
- 賃貸モデルにおける物件タイプ別では、住宅物件が2025年のカタール不動産市場規模の72.1%を占め、商業物件は2031年までCAGR 6.03%で成長すると予測されています。
- 賃貸モデルにおける主要都市別では、ドーハが2025年のカタール不動産市場規模の53.4%を占め、アル・ワクラは2031年までCAGR 6.21%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
カタール不動産市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 外国人所有権アクセスの拡大 | +1.2% | カタール全土、特にドーハ、ルサイル、ザ・パール、沿岸地域に活動が集中 | 中期(2〜4年) |
| 人口および外国人労働者の増加 | +1.0% | カタール全土、特にドーハ、アル・ライヤン、新興郊外回廊での吸収力が強い | 長期(4年以上) |
| 複合用途開発パイプライン | +0.8% | ルサイルおよびドーハ、アル・ワクラおよび沿岸地域への波及効果あり | 中期(2〜4年) |
| 観光多角化 | +0.7% | ドーハ、ルサイル、シマイスマ沿岸回廊 | 長期(4年以上) |
| グレードAオフィス需要 | +0.5% | ウェスト・ベイ、ルサイル・マリーナ地区、ムシェイレブ・ダウンタウン | 短期(2年以内) |
| 交通主導型開発 | +0.4% | ルサイル、アル・ワクラ、アル・ライヤン、地下鉄および環状道路ネットワーク近郊の郊外エリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
外国人所有権規制の拡大によるバイヤー層の多様化
カタールの不動産アクセス制度は、カタール不動産市場における潜在的なバイヤー層を変化させました。外国人は、定められた法的枠組みのもと、9つの指定エリアでフリーホールド物件を取得し、さらに16の追加エリアで最長99年の用益権を保有することができます。20万米ドルの投資により、バイヤーは更新可能な5年間の居住許可証を取得でき、100万米ドルの投資により永住権に相当する特典を得ることができます。これらの規則は所有権と長期居住を結びつけており、賃貸セクターを利用する可能性のある専門家、起業家、世帯を引き付けることができます。2026年の閣議決定第21号により、シマイスマ・リゾート・アンド・ビーチ・プロジェクトが許可された所有エリアに追加され、沿岸観光開発へのアクセスが拡大されました[1]。
人口および外国人労働者の増加が住宅吸収を支える
人口および労働力の増加は、カタール不動産市場全体における住宅需要の基盤を支えています。提供された調査では、交通アクセス、サービス、雇用との接続性を備えた既成コミュニティにおいて需要が強いことが確認されました。このパターンは、新築住宅がまだ吸収されつつある地域よりも、ドーハやアル・ライヤンの完成済みエリアを優位にしています。住宅販売取引件数は2025年に7,846件に達し、需要増加と所有権アクセスの拡大が相まった結果を反映しています[2]。交通利便性の低い場所ある住宅は賃貸や売却に時間がかかる場合があるため、需要は均一ではありません。
ルサイルと複合用途開発が開発パイプラインを支える
ルサイルは、カタール不動産市場において最大規模の集中的な開発パイプラインを維持しています。同都市は38平方キロメートルにわたり、19の地区と4つの島を含み、オフィス、住宅、小売、ホスピタリティ、公共インフラを組み合わせています。その複合用途フォーマットは、居住者と雇用主に旧来の中心地区に代わる選択肢を提供しています。2026年7月、パーソンズはルサイル・シティ・インフラストラクチャー・プログラムに関する3年間のプログラム管理・建設管理・建設監督契約を受注しました[3]。また、2025年のカタール・フィナンシャル・センターのルサイル・ブールバードへの移転も、同都市のビジネス拠点としての地位を強化しました。
観光多角化がホスピタリティおよびレジャー投資を支援
観光の多角化は、カタール不動産市場に住宅やオフィス以外の需要源をもたらしています。提供された調査によると、観光客到着数は2024年の491万人に対し、2025年には509万人に達しました。この活動は、訪問者と居住者にサービスを提供するホテル、リゾート、小売、複合用途施設の需要を支えています。Qatari DiarとDar Globalは2025年4月、シマイスマのマスタープラン内にトランプ・インターナショナル・ゴルフクラブとトランプブランドのヴィラを開発する協定に署名しました。ルサイルとシマイスマにおけるホテル活動は、周辺の住宅・レジャー資産への需要も支援することができます。
制約要因の影響分析*
| 制約要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 住宅供給圧力 | -0.8% | ルサイル、アル・ーブ、ザ・パール、プライムドーハおよびアル・ワクラでは圧力が低い | 短期(2年以内) |
| 賃貸インセンティブと家主間競争 | -0.6% | ドーハおよびアル・ライヤン外縁部の中間層郊外賃貸回廊 | 短期(2年以内) |
| 地域の地政学的不確実性 | -0.5% | カタール全土、裁量的投資主導型住宅においてより大きなエクスポージャー | 短期(2年以内) |
| 二次オフィス需要の低迷 | -0.4% | C/Dリングロード、旧ウェスト・ベイ周辺部、ドーハの二次オフィスクラスター | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
住宅竣工が局所的な供給不均衡を生む
特定地区における高い引き渡し量が、カタール不動産市場における賃料と入居期間に圧力をかけています。住宅ストックは2025年末に404,612戸に達し、提供された調査では2025年後半のパイプラインの多くがルサイル、アル・ワーブ、ザ・パールに集中していることが示されました。この集中により、特定の場所では利用可能な供給が即時需要を上回る可能性があります。デベロッパーは、取引活動を維持するために長期分割払いプランや登録手数料免除を活用しています。これらの措置はバイヤーの購入了を支援できますが、供給過多のサブマーケットにおけるオーナーの賃貸利回りを低下させる可能性もあります。
家主インセンティブと賃貸譲歩が実質純利回りを圧縮
賃貸インセンティブは、カタール不動産市場における一部のオーナーの実質収入増加を制限しています。提供された調査では、ドーハ郊外およびアル・ライヤン外縁部においてフリーレント期間とフィットアウト費用負担が報告されました。これらの譲歩は、近隣の建物が同様のスペースを提供している場合に家主がテナントを維持するのに役立ちます。また、表面賃料とオーナーが実際に受け取る収入との差を拡大させます。二次オフィス需要の低迷もこの問題を悪化させており、旧来の建物はルサイルや中央ビジネス地区の新しいグレードA物件と競争しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
販売モデルにおける物件タイプ別:住宅物件が取引活動をリード
住宅物件は2025年の販売モデルの64.5%を占め、カタール不動産市場の最大セグメントとなっています。人口増加、所有権資格、バイヤーインセンティブに支えら、2031年までCAGR 5.71%で成長すると予測されています。提供された調査によると、アパート取引件数は2023年ら2025年の間に74%増加しました。ヴィラおよび一戸建て住宅の販売も同期間に増加しました。これらの変化は、異なる住宅フォーマットにわたるバイヤーの継続的な関心を示しています。より多くのバイヤーが、完成したサービスと雇用センターへのアクセスが容易なコミュニティに住宅を購入しています。分割払いプランと手数料免除は、初回購入者やアップグレード購入者を販売プロセスに引き込むのに役立ちます。カタール不動産業界は、新規供給が価格とオーナーリターンを保護するペースで吸収されるかどうかに依然として依存しています。
商業物件は販売モデル内で住宅物件より規模が小さいです。それでも、オフィス、小売スペース、物流資産、ホスピタリティ関連不動産を含むため、カタール不動産市場にとって引き続き重要です。プレミアム施設は、テナントの集客力、交通アクセス、確立されたアメニティを組み合わせた場所でより強い賃料を達成できます。ルサイル・ブールバードは、このパターンから恩恵を受ける立地の一例です。ハマド港近くの物流物件は、eコマース配送ラストマイル配達に関連した需要にも対応しています。2025年のカタール・フィナンシャル・センターのルサイル・ブールバードへの移転は、同エリアのオフィスおよび小売としての魅力を強化しました。商業投資家は、立地の良いグレードA物件と旧来の二次スペースを区別する必要があります。テナントが建物の品質、効率性、サービスへの近接性を評価するにつれ、その差はますます重要になっています。このセグメントは、事業拡大、観光活動、新しい複合用途地区における入居ペースと密接に結びついています。
販売モデルにおける主要都市別:ドーハが規模を維持しながらアル・ワクラが急成長
ドーハは2025年の販売モデル活動の42.5%を占め、カタール不動産市場で最大の都市であり続けました。その役割は、プレミアム住宅、グレードAオフィス、確立されたコミュニティ、および密な交通ネットワークの集積を反映しています。提供された調査によると、ドーハは2025年第4四半期に24億カタール・リヤル相当の564件の住宅販売取引を記録しました。同都市は、流動性、中心的な立地、確立されたサービスを求めるバイヤーを引き付けています。ザ・パール、アル・ダフナ、ウェスト・ベイなどのプレミアムエリアは、引き続き高額取引の中心となっています。ドーハはまた、住宅ローン融資やエンドユーザーおよび高純資産バイヤーの参加からも恩恵を受けています。これらの強みにより、同都市は価格と需要の中心的な参照点となっています。ただし、ルサイルとの競争により、旧来のオフィスビルは品質とテナント魅力を維持する必要に迫られています。
アル・ワクラは、2031年までのCAGR 5.97%で最も成長の速い販売都市になると予測されています。提供された調査によると、販売取引件数は2024年の317件から2025年には1,090件に増加しました。競争力のある土地価格、デベロッパーインセンティブ、アル・ジャヌーブ・スタジアムへの近接性が同都市の魅力を支えています。Ezdan Holding Groupは2025年10月、市民、居住者、外国人投資家向けにハヤット・アル・ワクラ2とアル・ノクバ・ヴィラスのフリーホールド販売を開始しました。アル・ライヤンは、ヴィラや広い住宅を求める世帯を引き続き引き付けています。ルサイルは、大規模な国家関連開発活動を通じて投資を集めています。アル・コールを含むカタールその他の地域は、より手頃な土地を提供し、継続的なインフラ拡張から恩恵を受けています。これらの都市は、中心部のドーハでニーズが完全に満たされないバイヤーに代替選択肢を提供しています。
賃貸モデルにおける物件タイプ別:住宅の規模と商業の急成長が共存
住宅物件は2025年の賃貸モデルの72.1%を占め、多くの外国人世帯にとって賃貸住宅の重要性を反映しています。提供された調査によると、2025年最初の9ヶ月間に賃貸契約件数は89,341件に達しました。住宅契約はその総数の76%を占めました。この規模により、住宅は賃貸モデルにおける活動の主要源となっています。需要は手頃な郊外ユニットからプレミアムウォーターフロント住宅まで多岐にわたります。世帯収入、家族規模、職場の立地がコミュニティ選択を形成しています。これにより、プライムエリアと中間層エリアの家主に異なる条件が生まれています。したがって、カタール不動産業界は幅広い入居者の予算と住宅ニーズに対応しなければなりません。
商業物件は、住宅賃貸セグメントより速い速度で、2031年までCAGR 6.03%で成長すると予測されています。グレードAオフィスへの需要は、大規模テナントが現代的な建物を求めるルサイルとウェスト・ベイに集中しています。政府関連の入居と企業の移転が、新しい高仕様物件の需要を支えています。情報通信技術、データ、電子ガバナンスのテナントからの需要も、効率的なオフィスを優先すると予想されています。テナントがより多くの代替選択肢を持つため、旧来の建物は異なる環境に直面しています。新規供給が市場に参入すると、グレードAと二次オフィスのパフォーマンス格差が拡大する可能性があります。小売、物流、ホスピタリティスペースは商業賃貸需要に多様性を加えています。したがって、商業セグメントは、個々のオフィスサブマーケットが異なる空室率と賃料状況を経験している間でも成長することができます。
地理的分析
ドーハは2025年に販売活動の42.5%、賃貸活動の53.4%を占め、カタール不動産市場で最大の地域となっています。同都市は、ザ・パール、アル・ダフナ、ウェスト・ベイなどの立地を通じて、プレミアム住宅およびオフィス需要の中心となっています。その確立されたコミュニティは、サービス、雇用アクセス、中心性を重視する世帯に魅力的です。ドーハはまた、住宅ローン担保購入や高額取引においても引き続き重要です。主要テナントは一部のオフィス需要をルサイルの新しいスペースへシフトしています。この動きは、高品質なルサイルの建物の賃料を強化する一方、旧来のウェスト・ベイ物件の競争を激化させる可能性があります。
アル・ワクラは両モデルで最高の予測成長率を示し、2031年までの販売で5.97%、賃貸で6.21%となっています。取引件数は2025年に1,090件に増加し、競争力のある価格、開発活動、接続性の向上に支えられています。同都市は、ドーハへのアクセスを必要とするバイヤーとテナントに低コストの選択肢を提供しています。Ezdanの2025年フリーホールド販売開始は、この立地へのデベロッパーの関心を示しています。アル・ライヤンはヴィラや高額ファミリー住宅への需要を引き続き集めています。アル・ワクラとアル・ライヤンを合わせることで、需要の地理的範囲が中心部のドーハを超えて広がります。
ルサイルは、カタール不動産市場において建設主導の段階からより活発な入居市場へと移行しています。その複合用途設計は、住宅、オフィス、小売、ホスピタリティ活動を一つの都市エリアに結びつけています。同都市のインフラプログラムは2026年のパーソンズ契約を通じて継続しています。新しいオフィスと交通インフラが、新興ビジネス地区としての役割を支えています。アル・コールを含むカタールその他の地域は、手頃な住宅とインフラ拡張に関連したプロジェクトにとって引き続き重要です。承認されたサウジアラビア・カタール間の鉄道接続は、北部回廊に沿った移動性と需要を支援する可能性がありますが、その効果は実施状況に依存します。
競合環境
カタール不動産市場は、国家関連デベロッパーが主要な土地バンクとプレミアム複合用途パイプラインを支配しているため、適度に集中しています。Qatari Diar Real Estate Investment Company、Barwa Real Estate、Msheireb Properties、United Development Companyが主要参加者です。彼らの役割は建設にとどまらず、マスタープランナー、資産オーナー、長期オペレーターとして機能することができます。これにより、忍耐強い資本と協調的なインフラを必要とする大規模プロジェクトにおいて優位性が生まれます。民間デベロッパーとブローカーは、中間市場と小売セグメントで引き続き活動しています。彼らの立場はより分散しており、多くの場合、地域のプロジェクト実行と販売ネットワークに依存しています。
競争は、バイヤー、テナント、規制要件を満たすプロジェクトを提供する能力によってますます形成されています。2014年法律第6号は、エスクロー手配と認可デベロッパー登録を義務付けており、コンプライアンス義務を果たすリソースを持つ確立されたオペレーターを支援しています。Msheireb Propertiesは、Cundallとの脱炭素化パートナーシップと、Ooredoo QatarおよびHoneywellと共同開発した人工知能対応都市運営プラットフォームを通じて、都市開発モデルを拡大しています。カタール投資庁は2025年6月にMsheireb Propertiesの49%の株式を取得し、カタール財団が51%を保持しています。これらの行動は、主要参加者が主要都市地区において資本支援、建物運営、テクノロジーを組み合わせている方法を示しています。
新しい形態の投資もカタール不動産市場における競争を広げる可能性があります。HMK Capitalは2026年5月にカタール・フィナンシャル・センター規制局にサルワ不動産投資信託ファンドを登録し、提供された調査ではカタール初の不動産投資信託として説明されています。同ファンドはその後、ムセイメール、アル・ライヤン、アル・ダフナ、ウェスト・ベイでの不動産取得を通じて初期ポートフォリオを構築しました。中間所得層の外国人向け手頃な住宅とハマド港近くの物流資産は、さらなる開発の余地がある分野です。Qatari DiarのDar Globalとのシマイスマ協定は、大手デベロッパーがブランド付きレジャープロジェクトを活用して投資を誘致する別の例を提供しています。競争構造は、土地、資金調達、コンプライアンス、長期資産管理を組み合わせることができる企業に有利です。
カタール不動産業界リーダー
-
Barwa Real Estate
-
Ezdan Holding Group
-
United Development Company
-
Qatari Diar Real Estate Investment Company
-
Msheireb Properties
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:カタールの首相は、ブルームバーグが主催するカタール経済フォーラムにおいて、「ドーハ投資」プラットフォームの立ち上げを発表し、今後5年間で385億米ドルの新規インフラプロジェクトと225億米ドルの民間不動産・ホスピタリティ投資を予測し、官民パートナーシッププロジェクトの入札プロセスを即時開始すると述べました。
- 2026年6月:パーソンズ・コーポレーションは、ルサイル不動産開発会社からルサイル・シィ・インフラストラクチャー・プログラムに関する3年間のプログラム管理・建設管理・建設監督契約を受注し、38平方キロメートルにわたる19の複合用途地区においてQatari Diarとのパートナーシップを継続しています。
カタール不動産市場レポートの範囲
| 住宅 | アパートおよびコンドミニアム |
| ヴィラおよび一戸建て住宅 | |
| 商業 | オフィス |
| 小売 | |
| 物流 | |
| その他商業物件(工業・ホスピタリティを含む) |
| ドーハ |
| アル・ライヤン |
| アル・ワクラ |
| ルサイル |
| カタールその他 |
| 物件タイプ別 | 住宅 | アパートおよびコンドミニアム |
| ヴィラおよび一戸建て住宅 | ||
| 商業 | オフィス | |
| 小売 | ||
| 物流 | ||
| その他商業物件(工業・ホスピタリティを含む) | ||
| 主要都市別 | ドーハ | |
| アル・ライヤン | ||
| アル・ワクラ | ||
| ルサイル | ||
| カタールその他 | ||
レポートで回答される主要な質問
2031年までのカタール不動産の予測成長率は?
カタール不動産市場は2026年から2031年にかけてCAGR 5.09%で成長し、196億米ドルに達すると予測されています。
カタールで最大の販売基盤を持つ物件タイプは?
住宅物件は2025年に64.5%のシェアで販売モデルをリードし、2031年までCAGR 5.71%で成長すると予測されています。
不動産販売で最も成長が速いと予想される都市は?
アル・ワクラは2031年までの販売CAGRが6.03%と最高値を記録すると予測されています。
カタールにおける商業賃貸需要を牽引しているものは?
テナントが現代的で交通利便性の高いスペースを求めるため、需要は特にルサイルとウェスト・ベイのグレードAオフィス立地に集中しています。
外国人投資家はカタールで不動産を購入できますか?
外国人バイヤーは、カタールの所有権制度のもと、指定エリアでフリーホールドおよび用益権にアクセスできます。
カタールの不動産において重要な参加者はどの企業ですか?
主要な国家関連参加者には、Qatari Diar、Barwa Real Estate、Msheireb Properties、United Development Companyが含まれます。