
Tamanho e Participação do Mercado Imobiliário dos Emirados Árabes Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
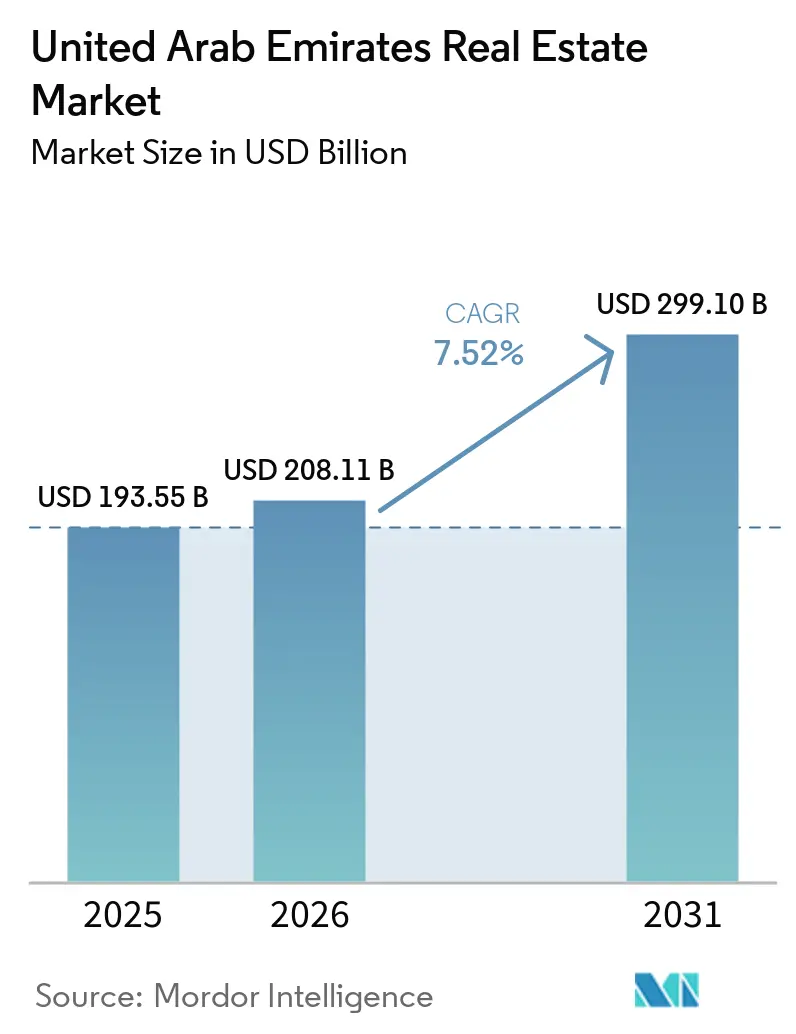
| Tamanho do mercado no ano base (2025) | 193.55 Bilhões de dólares |
| Tamanho do Mercado (2026) | 208.11 Bilhões de dólares |
| Tamanho do Mercado (2031) | 299.10 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.52 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Imobiliário dos Emirados Árabes Unidos por Mordor Intelligence
O tamanho do Mercado Imobiliário dos Emirados Árabes Unidos está projetado em 193,55 bilhões de USD em 2025, 208,11 bilhões de USD em 2026, e deverá atingir 299,10 bilhões de USD até 2031, crescendo a um CAGR de 7,52% de 2026 a 2031.
A diversificação econômica, o crescimento populacional e as mudanças de política que apoiam a residência e a propriedade continuam a sustentar a demanda. O mercado imobiliário dos Emirados Árabes Unidos também se beneficia do investimento público que melhora as ligações de transporte e cria novas áreas de desenvolvimento. A demanda está se expandindo além do centro de Dubai, à medida que os compradores avaliam oportunidades em Abu Dhabi, Ras Al Khaimah, Sharjah e outros emirados. Os incorporadores estão respondendo por meio de projetos de planejamento mestre de maior escala, residências com marca e parcerias com proprietários de terras vinculados ao governo. O mercado imobiliário dos Emirados Árabes Unidos enfrenta, no entanto, uma perspectiva de oferta mais desigual, pois as comunidades com predominância de apartamentos têm entregas programadas muito maiores do que as localidades de vilas e casas geminadas.
Principais Conclusões do Relatório
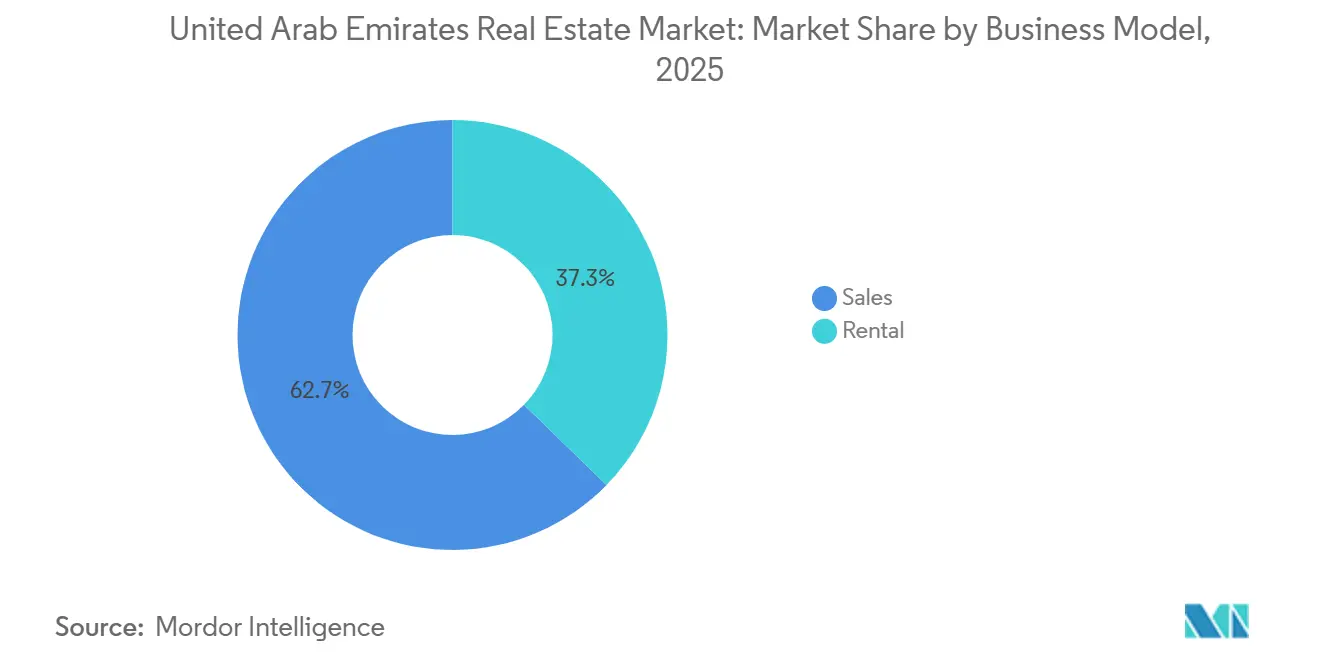
- Por modelo de negócio, as vendas representaram 62,7% da participação do mercado imobiliário dos Emirados Árabes Unidos em 2025, representando a maior parcela do valor de mercado, enquanto o aluguel está projetado para ser o segmento de crescimento mais rápido, com um CAGR de 8,15% até 2031.
- Por tipo de propriedade, o imóvel residencial representou 68,8% da participação do mercado imobiliário dos Emirados Árabes Unidos em 2025 e está previsto para crescer a um CAGR de 8,71% até 2031.
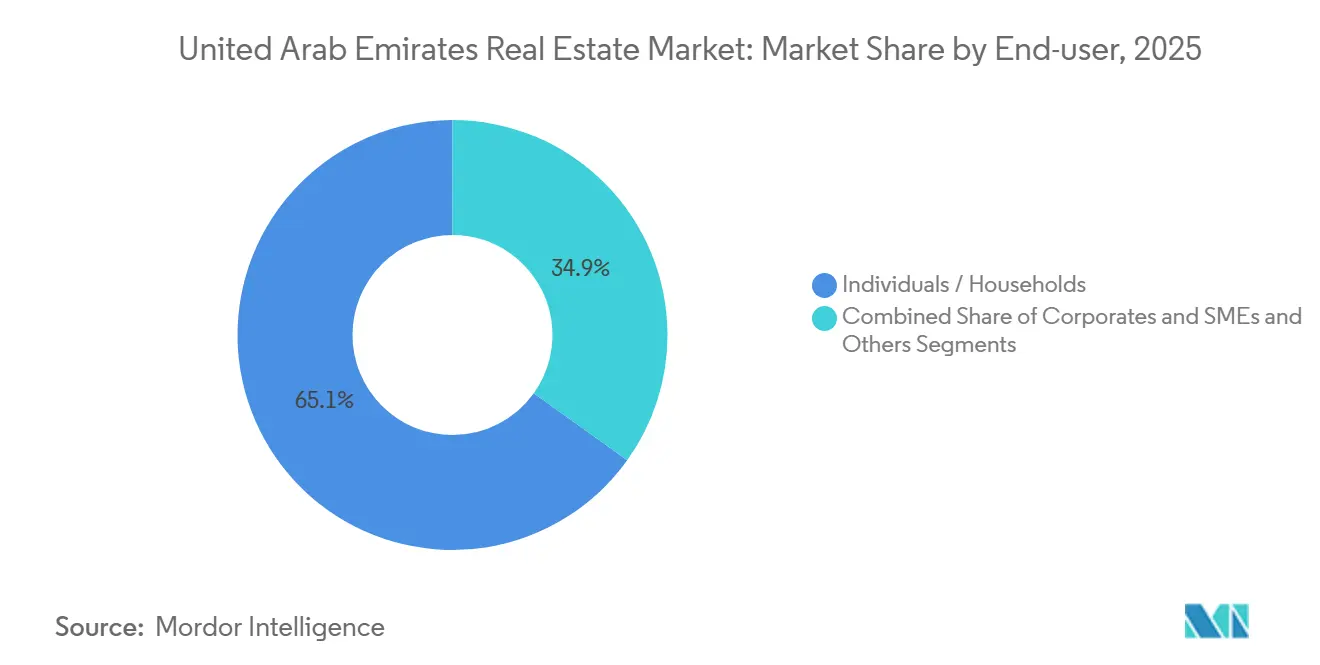
- Por usuário final, indivíduos/domicílios representaram 65,1% da participação do mercado imobiliário dos Emirados Árabes Unidos em 2025, tornando-os o maior segmento de usuários finais, enquanto as corporações e pequenas e médias empresas estão projetadas para crescer ao CAGR mais rápido de 8,22% até 2031.
- Por emirado, Dubai deteve 51,5% da participação do mercado imobiliário dos Emirados Árabes Unidos em 2025, enquanto Ras Al Khaimah registrou o maior CAGR projetado de 9,15% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Imobiliário dos Emirados Árabes Unidos
Análise de Impacto dos Fatores Impulsionadores*
| Fatores Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Reformas do Visto Dourado, Visto de Aposentadoria e Propriedade por Estrangeiros Impulsionam a Demanda por Imóveis | +2.0% | Global, com foco em Dubai e Abu Dhabi | Curto prazo (≤ 2 anos) |
| Crescimento Populacional e Migração de Expatriados de Alto Patrimônio Líquido Aumentam a Demanda por Habitação | +1.8% | Dubai, Abu Dhabi e Sharjah | Curto prazo (≤ 2 anos) |
| Turismo, Hospitalidade e Realocação Corporativa Apoiam o Crescimento Imobiliário | +1.3% | Dubai, Abu Dhabi e Ras Al Khaimah | Médio prazo (2-4 anos) |
| Investimento em Infraestrutura e Diversificação Econômica Impulsionam o Desenvolvimento Imobiliário | +1.2% | Em todo os EAU, com foco em Abu Dhabi e Dubai | Longo prazo (≥ 4 anos) |
| Adoção de Casas Inteligentes e Requisitos do Dubai 2040 Apoiam a Demanda por Imóveis Modernos | +0.5% | Dubai, com Abu Dhabi em segundo plano | Médio prazo (2-4 anos) |
| Centros Logísticos de Comércio Eletrônico e Corredores Periféricos Expandem o Desenvolvimento Imobiliário | +0.5% | Dubai South, Zonas Econômicas de Khalifa, Abu Dhabi e corredores dos Emirados do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Reformas do Visto Dourado, Visto de Aposentadoria e Propriedade por Estrangeiros Impulsionam a Demanda por Imóveis
Uma alteração de fevereiro de 2026 permite que uma compra na planta seja contabilizada para o limite de 0,5 milhão de USD do Visto Dourado a partir do registro no Oqood, o sistema de Dubai para registrar vendas de imóveis na planta. A regra elimina o requisito anterior de 50% de participação acionária na planta e amplia o conjunto de compradores elegíveis. Dubai também removeu o requisito de valor mínimo de propriedade para seu Visto de Propriedade padrão e introduziu um programa para compradores de primeira habitação em 2026[1]Khaleej Times, "Crescimento Populacional e Reformas de Visto para Impulsionar o Mercado Imobiliário de Dubai no 2º Semestre de 2026," Khaleej Times, khaleejtimes.com.. Essas medidas oferecem aos compradores estrangeiros um caminho mais claro para a residência de longo prazo por meio da propriedade imobiliária. Os incorporadores podem alinhar os lançamentos na planta com compradores que buscam tanto uma residência quanto a elegibilidade para o visto.
Crescimento Populacional e Migração de Expatriados de Alto Patrimônio Líquido Aumentam a Demanda por Habitação
Dubai ultrapassou 4 milhões de residentes em 2025 e adicionou mais de 208.000 residentes durante o ano. Os Emirados Árabes Unidos também receberam um fluxo líquido de 9.800 milionários em 2025, fortalecendo a demanda por imóveis premium[2]Forbes Middle East, "Migração Recorde de Milionários Remodela a Economia dos EAU," Forbes Middle East, forbesmiddleeast.com.. Expatriados residentes e compradores estrangeiros não residentes representaram 62% das vendas de unidades residenciais em Abu Dhabi em 2025[3]Centro Imobiliário de Abu Dhabi, "Centro Imobiliário de Abu Dhabi Divulga Registros Imobiliários de 2025," Centro Imobiliário de Abu Dhabi, adrec.gov.ae.. Compradores estrangeiros residentes responderam por 69% do crescimento nas vendas residenciais de Abu Dhabi de 2022 a 2025. Essa base de compradores sustenta a demanda de domicílios que tomam decisões de residência de longo prazo.
Turismo, Hospitalidade e Realocação Corporativa Apoiam o Crescimento Imobiliário
Dubai recebeu 19,6 milhões de visitantes em 2025, 5% a mais do que em 2024. Os estabelecimentos hoteleiros dos Emirados Árabes Unidos hospedaram 23,3 milhões de hóspedes nos primeiros 9 meses de 2025, e a ocupação média atingiu 79,2%. A Câmara de Comércio de Dubai registrou 53.000 novas empresas nos primeiros 9 meses de 2025. A realocação corporativa pode adicionar demanda por habitação para funcionários, acomodação familiar, espaço de escritório e serviços relacionados. O turismo também apoia residências de férias e propriedades que combinam usos residenciais e de hospitalidade.
Investimento em Infraestrutura e Diversificação Econômica Impulsionam o Desenvolvimento Imobiliário
Abu Dhabi está avançando com 57 bilhões de USD em investimentos em infraestrutura em 500 projetos. Dubai aprovou o projeto de metrô Linha Dourada de 9 bilhões de USD em abril de 2026, com conclusão prevista para 2032. As agências de Abu Dhabi também anunciaram 15 bilhões de USD em projetos de parceria público-privada para entrega em 2026 e 2027. A Estratégia Nacional de Investimento 2031 busca elevar o investimento estrangeiro direto para 65,3 bilhões de USD até 2031, a partir de 30,5 bilhões de USD em 2023. Novas conexões ferroviárias, aeroportuárias e de metrô podem aumentar a atratividade de terrenos em corredores periféricos.
Análise de Impacto dos Fatores Restritivos*
| Fatores Restritivos | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Taxas de Hipoteca e Pressões de Acessibilidade Limitam a Demanda dos Compradores | -1.2% | Em todo os EAU, com maior efeito nas áreas de mercado intermediário de Dubai | Curto prazo (≤ 2 anos) |
| Riscos de Excesso de Oferta em Apartamentos de Alto Padrão e Mercado Intermediário Pressionam a Absorção | -1.0% | Dubai e Abu Dhabi | Médio prazo (2-4 anos) |
| Diferenças Regulatórias e de Transação entre Emirados Aumentam a Complexidade do Mercado | -0.5% | Em todo os EAU, especialmente os Emirados do Norte | Médio prazo (2-4 anos) |
| Atrasos na Escritura de Propriedade e na Documentação Final Retardam as Transações Imobiliárias | -0.3% | Projetos na planta em Dubai e Abu Dhabi | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Taxas de Hipoteca e Pressões de Acessibilidade Limitam a Demanda dos Compradores
A taxa básica do Banco Central dos Emirados Árabes Unidos permaneceu em 3,7% até abril de 2026. A taxa interbancária de oferta dos Emirados (Emirates Interbank Offered Rate) de 3 meses foi de 3,9% em junho de 2026. As taxas de hipoteca fixas variaram de 3,8% para produtos de 1 ano a 5% para prazos fixos mais longos. Os compradores estrangeiros enfrentaram taxas de 4,5% a 5,5% e limites de relação empréstimo-valor de 50%. Custos de financiamento mais elevados podem redirecionar a demanda sensível à acessibilidade para comunidades com preços mais baixos.
Riscos de Excesso de Oferta em Apartamentos de Alto Padrão e Mercado Intermediário Pressionam a Absorção
Dubai tinha mais de 110.500 unidades residenciais programadas para entrega em 2026. Isso se compara a uma média anual de 10 anos de 27.000 unidades. Estúdios e apartamentos de 1 quarto representaram 66% do pipeline planejado. Cinco distritos de Dubai detinham 45% do estoque em construção. A concentração aponta para pressão de oferta local, em vez de uma correção uniforme em todo o país.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Propriedade: O Segmento Residencial Lidera a Participação de Mercado e Registra Crescimento Mais Rápido
O modelo de vendas deteve 62,7% da participação do mercado imobiliário dos Emirados Árabes Unidos em 2025. O resultado refletiu uma forte preferência entre investidores e residentes pela propriedade, incluindo a propriedade na planta. As transações na planta representaram 73% dos negócios residenciais em Dubai em 2025. Os imóveis na planta representaram 89% do valor das vendas residenciais de Abu Dhabi no primeiro semestre de 2026. O modelo de aluguel é o modelo de negócio de crescimento mais rápido, com um CAGR previsto de 8,15% até 2031. Esse crescimento reflete o estoque crescente de residências concluídas de propriedade de investidores que podem ser oferecidas a inquilinos.
Mais de 271.000 contratos de locação foram registrados em Dubai durante o primeiro semestre de 2026. Os rendimentos brutos médios de aluguel atingiram 6,6% durante o período. À medida que os projetos com entrega prevista de 2026 a 2028 forem concluídos, parte do estoque na planta entrará no pool de aluguel. Isso pode melhorar a escolha dos inquilinos em comunidades de apartamentos com grande pipeline. Também pode moderar a pressão sobre os rendimentos de aluguel nessas localidades. A habitação de aluguel de propósito específico permanece limitada, deixando uma lacuna para incorporadores que possam oferecer comunidades gerenciadas profissionalmente para inquilinos corporativos.


Por Tipo de Propriedade: A Demanda Residencial Permanece o Núcleo da Atividade
O imóvel residencial deteve 68,8% do tamanho do mercado imobiliário dos Emirados Árabes Unidos em 2025. É também a categoria de propriedade de crescimento mais rápido, com um CAGR previsto de 8,71% até 2031. A demanda por vilas e casas geminadas demonstrou maior resiliência do que a demanda por apartamentos, pois a nova oferta é mais restrita. Os aluguéis de apartamentos em Dubai caíram 4% no segundo trimestre de 2026, enquanto os aluguéis de vilas recuaram 2% com a entrada de residências adicionais no mercado. Os preços de vilas premium permaneceram mais estáveis porque a demanda orientada para famílias continuou a superar a oferta disponível. Esse contraste molda o planejamento de produtos em todo o mercado imobiliário dos Emirados Árabes Unidos.
O imobiliário comercial continua a enfrentar oferta limitada em determinadas localidades prime. Os aluguéis de escritórios prime em Dubai subiram 16% em termos anuais até o segundo trimestre de 2026, enquanto a ocupação foi de 94%. Os aluguéis de armazéns logísticos Grau A em Dubai atingiram 134 USD por metro quadrado em 2025, após um aumento anual de 17%, enquanto a vacância prime permaneceu abaixo de 1%. O volume de transações de residências com marca aumentou 26% nos primeiros 9 meses de 2025, e o valor das transações subiu 51%. Os compradores pagaram um prêmio médio de 64% por residências com marca em comparação com propriedades comparáveis sem marca. Esses formatos conectam a demanda residencial, de hospitalidade, logística e comercial dentro da base imobiliária mais ampla.
Por Usuário Final: Indivíduos/Domicílios Lideram enquanto a Ocupação Corporativa e de Pequenas e Médias Empresas se Expande
Indivíduos e domicílios representaram 65,1% da participação do mercado imobiliário dos Emirados Árabes Unidos em 2025. Nacionais dos Emirados Árabes Unidos e expatriados residentes apoiaram essa base de propriedade. Compradores de mais de 100 nacionalidades participaram das vendas residenciais de Abu Dhabi em 2025. Os residentes dos Emirados Árabes Unidos representaram 75,5% da base de compradores da Engel & Völkers em 2025, enquanto os não residentes representaram 24,5%. O maior interesse de não residentes veio do Reino Unido, Alemanha, Índia e França. Essa amplitude reduz a dependência de um único grupo de compradores estrangeiros.
As corporações e pequenas e médias empresas estão previstas para crescer a um CAGR de 8,22% até 2031. Os ocupantes corporativos nos Emirados Árabes Unidos devem expandir sua área de piso, com muitos buscando escritórios com comodidades e de propósito específico. A ocupação de escritórios prime em Dubai foi de 95% no início de 2026. Entidades governamentais e fundos institucionais também apoiam projetos de codesenvolvimento. A parceria entre Aldar e Dubai Holding gerou 5,9 bilhões de USD em vendas desde 2023. A demanda de locação corporativa pode, portanto, sustentar o imobiliário comercial mesmo com a expansão da propriedade residencial.
Análise Geográfica
Dubai deteve 51,5% da participação do mercado imobiliário dos Emirados Árabes Unidos em 2025. Registrou 61,7 bilhões de USD em vendas residenciais durante o primeiro semestre de 2026. O Plano Diretor Urbano Dubai 2040 direciona o desenvolvimento para corredores de crescimento designados e apoia áreas de uso misto e caminháveis. A ocupação de escritórios foi de 94% no segundo trimestre de 2026, enquanto os aluguéis prime foram 16% mais altos em termos anuais. Abu Dhabi registrou 31,9 bilhões de USD em transações imobiliárias durante o primeiro semestre de 2026. Seu pipeline de infraestrutura de 57 bilhões de USD e uma base maior de investidores estrangeiros oferecem suporte adicional.
Ras Al Khaimah está prevista para crescer a um CAGR de 9,15% até 2031. Seu índice de preços subiu 13,8% no primeiro semestre de 2025, com vilas aumentando 15% e apartamentos aumentando 13,2%. O emirado oferece custos de terreno mais baixos do que Dubai e um pipeline crescente de residências com marca. Wynn Al Marjan Island é um empreendimento de 5,1 bilhões de USD programado para 2027 e deve adicionar infraestrutura de hospitalidade e empregos. A Zona Econômica de Ras Al Khaimah também oferece ao emirado uma base de inquilinos industriais e de manufatura. Essas condições ampliam o mercado imobiliário dos Emirados Árabes Unidos além da demanda de frente marítima liderada por investimentos.
Sharjah registrou 5 bilhões de USD em valor de transações durante o primeiro trimestre de 2026, um aumento de 40,7% em relação ao primeiro trimestre de 2025. Sua proximidade com Dubai e preços de habitação mais competitivos sustentam a demanda de usuários finais. As transações de 2,94 bilhões de USD de Ajman no primeiro semestre de 2026 também mostram uma participação mais ampla fora dos dois maiores centros. As ligações ferroviárias de passageiros entre Fujairah e Abu Dhabi podem melhorar o acesso a localidades menos desenvolvidas. Fujairah, Umm Al Quwain e Al Ain estão atraindo o interesse de incorporadores que buscam pontos de entrada com custos de terreno mais baixos. Uma melhor conectividade pode ajudar essas localidades a ganhar atividade residencial e logística ao longo do tempo.
Cenário Competitivo
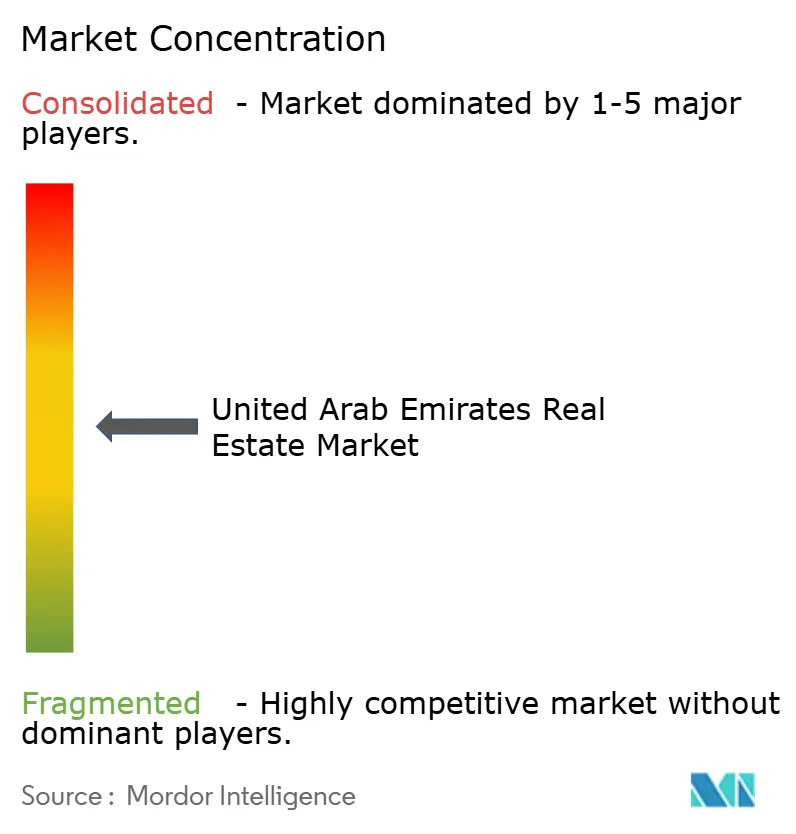
O mercado imobiliário dos Emirados Árabes Unidos é moderadamente concentrado, com incorporadores mestres vinculados ao governo detendo posições de mercado significativas. Em contraste, incorporadores de médio porte e boutique contribuem para um cenário competitivo mais fragmentado. Emaar Properties e Aldar Properties têm escala, histórico de entrega estabelecido e acesso a grandes bancos de terrenos. Essas características podem tornar os grandes empreendimentos de planejamento mestre mais difíceis de replicar por concorrentes menores. A Emaar Development reportou 6,1 bilhões de USD em vendas de imóveis e 1,8 bilhão de USD em lucro líquido durante o primeiro semestre de 2026. Seu backlog de pré-vendas de 34,8 bilhões de USD oferece visibilidade ao longo dos períodos futuros de entrega.
Aldar Properties PJSC e Dubai Holding expandiram sua joint venture em fevereiro de 2026. A parceria adicionou terrenos para 14.000 residências com um valor bruto de desenvolvimento superior a 10,4 bilhões de USD. O arranjo combina acesso a terrenos, capacidade de desenvolvimento e marca. Dubai Holding também adquiriu uma participação de 22,27% na Emaar Properties em maio de 2026. Sua participação total na Emaar atingiu 29,73% após a transação.
As parcerias tecnológicas e de marca estão se tornando mais visíveis em todo o mercado imobiliário dos Emirados Árabes Unidos. Os incorporadores estão usando plataformas digitais de locação, tokenização de propriedades e funções de casa inteligente como características do produto. O Departamento de Terras de Dubai registrou 1,2 bilhão de USD em transações imobiliárias tokenizadas em maio de 2026. A habitação de aluguel de propósito específico permanece limitada apesar da demanda corporativa por comunidades gerenciadas profissionalmente. Arada Developments, Binghatti Developers e RAK Properties estão buscando demanda além das localidades premium estabelecidas de Dubai.
Líderes do Setor Imobiliário dos Emirados Árabes Unidos
Emaar Properties PJSC
Aldar Properties PJSC
DAMAC Properties
Nakheel
Azizi Developments
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Emaar Development PJSC reportou AED 22,4 bilhões (6,1 bilhões de USD) em vendas de imóveis e um aumento de 43% no lucro líquido para AED 6,7 bilhões (1,8 bilhão de USD) no primeiro semestre de 2026, apoiado por um backlog de pré-vendas de AED 127,7 bilhões (34,8 bilhões de USD) e mais de 84.000 unidades residenciais entregues desde 2002, conforme comunicado oficial da empresa. Os resultados demonstram forte resiliência da demanda e sugerem que a empresa está bem posicionada para absorver a volatilidade do ciclo de oferta de curto prazo.
- Junho de 2026: A Emaar Properties anunciou o Dubai Estate, um megaprojeto de AED 200 bilhões (55 bilhões de USD) no sudeste de Dubai, projetado para abrigar aproximadamente 150.000 pessoas em torres residenciais, vilas e ativos comerciais, desenvolvido em conjunto com a Meraas no âmbito da joint venture Dubai Hills. O projeto está entre os maiores compromissos de plano mestre único na história dos Emirados Árabes Unidos.
- Maio de 2026: A Binghatti Developers lançou o Tilal Binghatti, sua primeira comunidade horizontal de planejamento mestre abrangendo 13 milhões de pés quadrados em Al Rowaiyah, Dubailand, registrando 4.430 reservas de unidades em 3 horas após o lançamento, conforme comunicação oficial da Binghatti Developers. O projeto reflete forte capacidade de absorção de investidores para formatos de vida comunitária de mercado intermediário fora do centro de Dubai.


Escopo do Relatório do Mercado Imobiliário dos Emirados Árabes Unidos
| Residencial | Apartamentos e Condomínios |
| Vilas e Casas com Terreno | |
| Comercial | Escritório |
| Varejo | |
| Logística | |
| Outros (Industrial, Hospitalidade, etc.) |
| Indivíduos / Domicílios |
| Corporações e Pequenas e Médias Empresas |
| Outros |
| Dubai |
| Abu Dhabi |
| Sharjah |
| Ras Al Khaimah |
| Restante dos Emirados Árabes Unidos |
| Por Tipo de Propriedade | Residencial | Apartamentos e Condomínios |
| Vilas e Casas com Terreno | ||
| Comercial | Escritório | |
| Varejo | ||
| Logística | ||
| Outros (Industrial, Hospitalidade, etc.) | ||
| Por Usuário Final | Indivíduos / Domicílios | |
| Corporações e Pequenas e Médias Empresas | ||
| Outros | ||
| Por Emirado | Dubai | |
| Abu Dhabi | ||
| Sharjah | ||
| Ras Al Khaimah | ||
| Restante dos Emirados Árabes Unidos | ||


Principais Questões Respondidas no Relatório
Qual é a previsão do mercado imobiliário dos Emirados Árabes Unidos até 2031?
O mercado imobiliário dos Emirados Árabes Unidos está projetado para atingir 299,1 bilhões de USD até 2031, crescendo a um CAGR de 7,52% a partir de 2026. A perspectiva reflete a demanda residencial contínua, os gastos em infraestrutura, as reformas de visto e a atividade tanto nas maiores cidades quanto nos emirados emergentes. Dubai permanece a maior localidade, mas o crescimento está se tornando menos concentrado em um único emirado.
Qual tipo de propriedade está crescendo mais rapidamente nos Emirados Árabes Unidos?
O imóvel residencial está previsto para crescer a um CAGR de 8,71% até 2031 e deteve 68,8% do valor em 2025. Vilas e casas com terreno demonstraram maior resiliência do que apartamentos porque a demanda familiar permanece firme e o pipeline de nova oferta é mais restrito. Escritórios e espaços logísticos também têm suporte de baixa vacância em determinadas localidades.
Qual emirado está crescendo mais rapidamente para investimento imobiliário?
Ras Al Khaimah está projetada para crescer a um CAGR de 9,15% até 2031. Sua perspectiva é apoiada por custos de terreno mais baixos, projetos residenciais de frente marítima e com marca, a abertura planejada do Wynn Al Marjan Island em 2027 e uma base turística e industrial em expansão. Sharjah e Ajman também reportaram maior atividade de transações durante 2026.
O que está impulsionando a demanda por habitação nos Emirados Árabes Unidos?
Reformas de visto, crescimento populacional, participação de compradores estrangeiros, turismo, realocação corporativa e investimento em infraestrutura sustentam a demanda. Esses fatores afetam tanto a propriedade quanto a locação, ao mesmo tempo em que deslocam a atenção para comunidades próximas a escolas, centros de emprego, transporte e destinos de hospitalidade. As vendas na planta se beneficiam onde os compradores podem associar a propriedade imobiliária à elegibilidade para residência de longo prazo.
Quais são os principais riscos para os incorporadores imobiliários dos Emirados Árabes Unidos?
Custos de hipoteca mais elevados e o grande pipeline de apartamentos de mercado intermediário podem retardar a absorção em determinadas comunidades de Dubai. O risco está concentrado em distritos com entregas substanciais de estúdios e apartamentos de 1 quarto, enquanto as localidades de vilas e casas geminadas com menor oferta apresentam um equilíbrio diferente entre demanda e oferta. Os incorporadores devem considerar localização, mix de unidades, precificação e a provável concorrência de aluguel.
Página atualizada pela última vez em:



