
Taille et part du marché immobilier du Qatar
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 14.58 Milliards de dollars |
| Taille du Marché (2026) | 15.32 Milliards de dollars |
| Taille du Marché (2031) | 19.64 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.09 % |
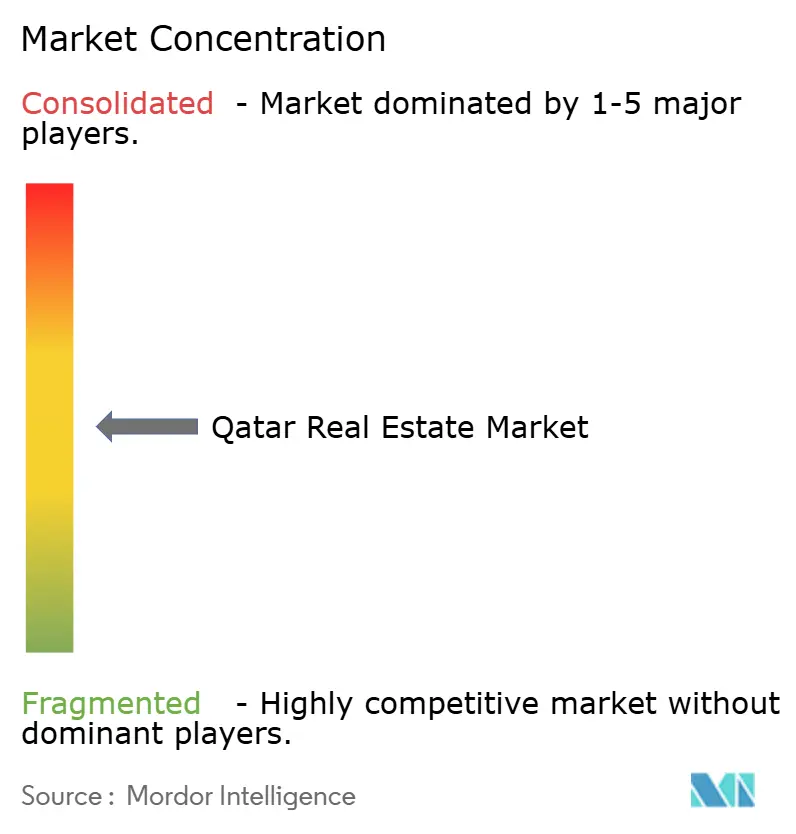
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché immobilier du Qatar par Mordor Intelligence
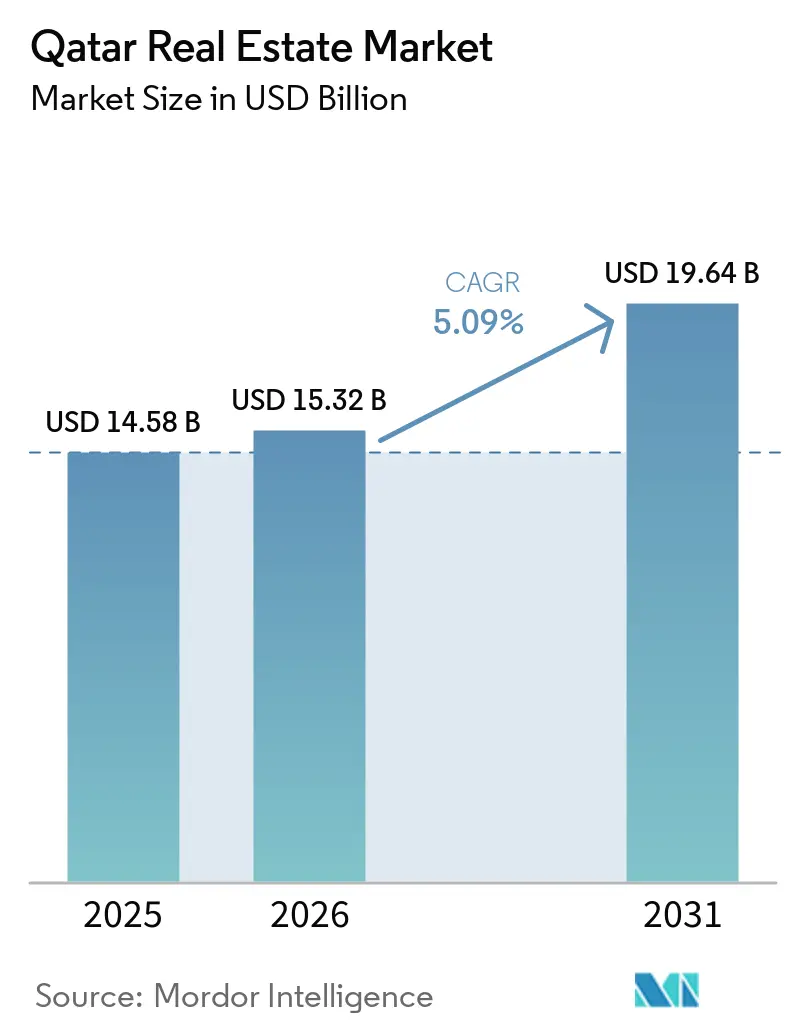
La taille du marché immobilier du Qatar devrait passer de 14,58 milliards USD en 2025 à 15,32 milliards USD en 2026, et atteindre 19,64 milliards USD d'ici 2031, à un CAGR de 5,09 % sur la période 2026-2031.
Le marché immobilier du Qatar dépasse la phase d'ajustement de l'offre qui a suivi la Coupe du Monde FIFA 2022, la demande étant de plus en plus liée à la diversification économique, à la croissance démographique et à un accès élargi pour les acheteurs internationaux. La Vision nationale du Qatar 2030 continue de soutenir l'investissement dans les quartiers d'affaires, les équipements touristiques, les liaisons de transport et les communautés à usage mixte. Les promoteurs répondent par des plans de paiement, des exonérations de frais et des projets combinant logements, commerces, bureaux et activités hôtelières. Les quartiers de premier plan peuvent soutenir une demande plus forte grâce à leurs services établis et à leur accessibilité aux transports, tandis que les nouvelles zones périphériques font face à une concurrence accrue du stock disponible. Le marché immobilier du Qatar offre donc des opportunités de croissance dans les communautés bien connectées et les espaces commerciaux de qualité supérieure, même si les conditions d'offre et l'incertitude régionale demeurent des contraintes importantes.
Principaux enseignements du rapport
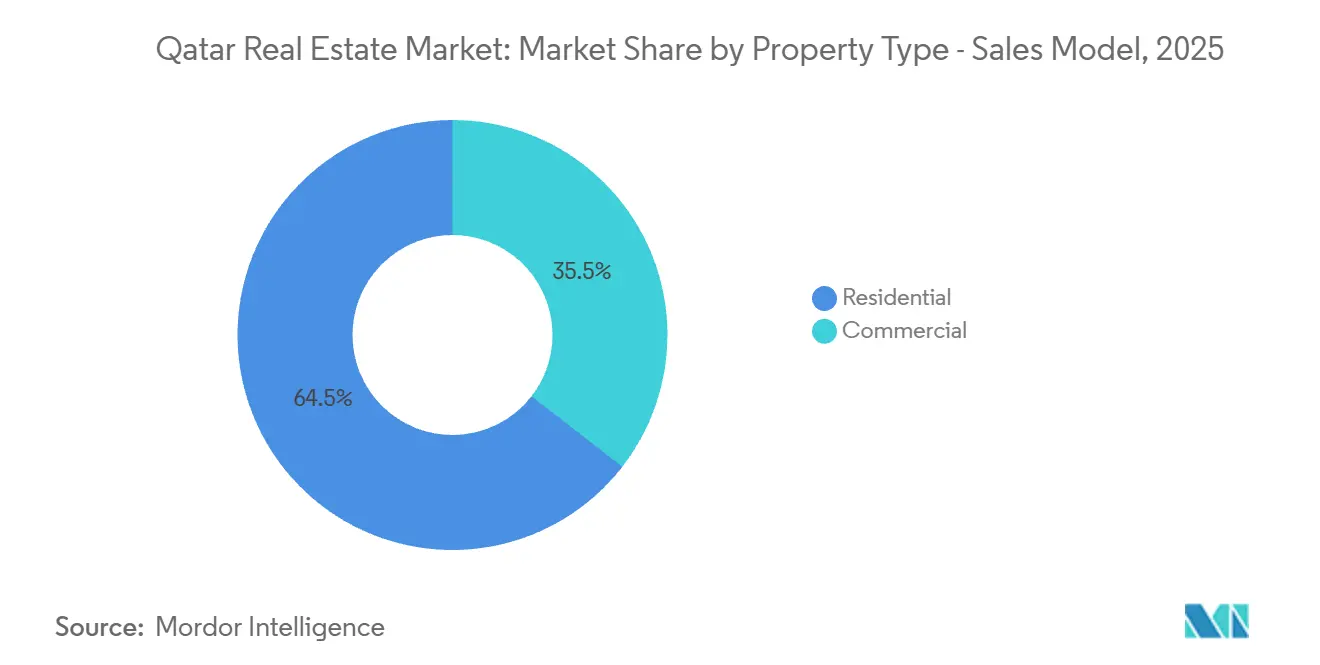
- Par type de bien dans le modèle de vente, l'immobilier résidentiel détenait 64,5 % de la part du marché immobilier du Qatar en 2025, et constituait également le segment à la croissance la plus rapide avec un CAGR de 5,71 % jusqu'en 2031.
- Par villes clés dans le modèle de vente, Doha détenait 42,5 % de la part du marché immobilier du Qatar en 2025, tandis qu'Al Wakrah enregistrait le CAGR prévisionnel le plus élevé à 5,97 % jusqu'en 2031.
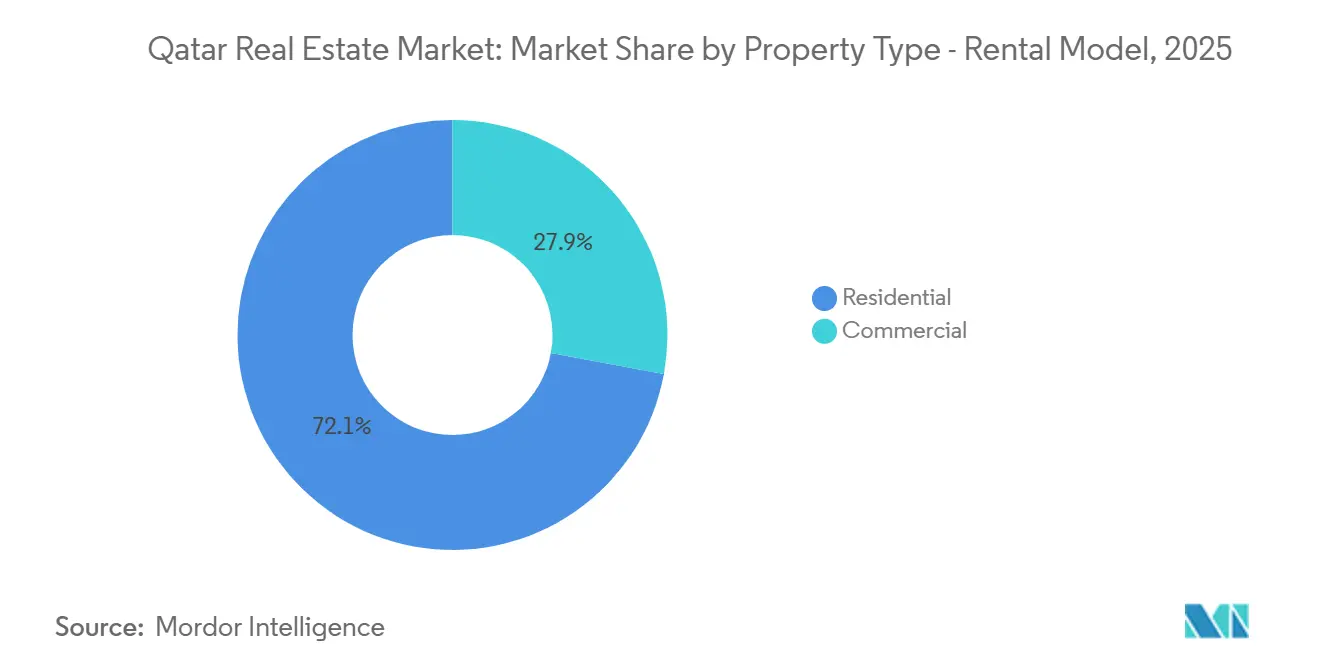
- Par type de bien dans le modèle locatif, l'immobilier résidentiel représentait 72,1 % de la taille du marché immobilier du Qatar en 2025, tandis que l'immobilier commercial était prévu de croître à un CAGR de 6,03 % jusqu'en 2031.
- Par villes clés dans le modèle locatif, Doha représentait 53,4 % de la taille du marché immobilier du Qatar en 2025, tandis qu'Al Wakrah était prévu de se développer à un CAGR de 6,21 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché immobilier du Qatar
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Élargissement de l'accès à la propriété étrangère | +1.2% | À l'échelle du Qatar, avec une activité concentrée à Doha, Lusail, The Pearl et les zones côtières | Moyen terme (2-4 ans) |
| Croissance de la population et de la main-d'œuvre expatriée | +1.0% | À l'échelle du Qatar, avec une absorption plus forte à Doha, Al Rayyan et les nouveaux corridors suburbains émergents | Long terme (≥ 4 ans) |
| Pipeline de développements à usage mixte | +0.8% | Lusail et Doha, avec des retombées vers Al Wakrah et les zones côtières | Moyen terme (2-4 ans) |
| Diversification du tourisme | +0.7% | Doha, Lusail et le corridor côtier de Simaisma | Long terme (≥ 4 ans) |
| Demande de bureaux de catégorie A | +0.5% | West Bay, le quartier de la marina de Lusail et Msheireb Downtown | Court terme (≤ 2 ans) |
| Développement axé sur les transports | +0.4% | Lusail, Al Wakrah, Al Rayyan et les zones suburbaines proches des réseaux de métro et de routes périphériques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'élargissement des réglementations sur la propriété étrangère diversifie la composition des acheteurs
Le cadre d'accès à la propriété du Qatar a modifié le vivier d'acheteurs potentiels sur le marché immobilier du Qatar. Les ressortissants étrangers peuvent acquérir des biens en pleine propriété dans 9 zones désignées et détenir des droits d'usufruit jusqu'à 99 ans dans 16 zones supplémentaires, conformément au cadre juridique en vigueur. Un investissement de 200 000 USD peut qualifier un acheteur pour un permis de résidence renouvelable de 5 ans, tandis qu'un investissement d'1 million USD peut lui ouvrir droit aux avantages de la résidence permanente. Ces règles associent la propriété à une résidence à long terme et peuvent attirer des professionnels, des entrepreneurs et des ménages susceptibles d'utiliser également le secteur locatif. La décision du Conseil des ministres n° 21 de 2026 a ajouté le projet de station balnéaire et de plage de Simaisma aux zones de propriété autorisées, étendant l'accès à un développement touristique côtier[1].
La croissance de la population et de la main-d'œuvre expatriée soutient l'absorption résidentielle
La croissance de la population et de la main-d'œuvre soutient le besoin fondamental en logements sur l'ensemble du marché immobilier du Qatar. La recherche fournie a identifié une demande plus forte dans les communautés établies disposant d'un accès aux transports, de services et de connexions avec les pôles d'emploi. Ce schéma favorise les zones achevées de Doha et d'Al Rayyan par rapport aux emplacements où de nouveaux logements sont encore en cours d'absorption. Les transactions de ventes résidentielles ont atteint 7 846 en 2025, reflétant l'effet combiné de la croissance de la demande et de l'élargissement de l'accès à la propriété[2]. La demande qui en résulte n'est pas uniforme, car les logements dans des emplacements moins bien desservis peuvent prendre plus de temps à être loués ou vendus.
Lusail et les développements à usage mixte soutiennent le pipeline de développement
Lusail demeure le plus grand pipeline de développement concentré sur le marché immobilier du Qatar. La ville s'étend sur 38 kilomètres carrés, comprend 19 quartiers et 4 îles, et combine bureaux, logements, commerces, hôtellerie et infrastructures publiques. Son format à usage mixte offre aux résidents et aux employeurs une alternative aux anciens quartiers centraux. En juillet 2026, Parsons a reçu un contrat de gestion de programme, de gestion de la construction et de supervision de la construction d'une durée de 3 ans pour le programme d'infrastructure de la ville de Lusail[3]. La relocalisation du Centre financier du Qatar sur le boulevard de Lusail en 2025 a également renforcé la position de la ville en tant que pôle d'affaires.
La diversification du tourisme soutient l'investissement dans l'hôtellerie et les loisirs
La diversification du tourisme offre au marché immobilier du Qatar une source de demande supplémentaire au-delà du logement et des bureaux. Les arrivées touristiques ont atteint 5,09 millions en 2025, contre 4,91 millions en 2024, selon la recherche fournie. Cette activité soutient les hôtels, les stations balnéaires, les commerces et les emplacements à usage mixte qui servent les visiteurs et les résidents. Qatari Diar et Dar Global ont signé un accord en avril 2025 pour développer le Trump International Golf Club et des villas de marque Trump dans le cadre du plan directeur de Simaisma. L'activité hôtelière à Lusail et à Simaisma peut également soutenir la demande d'actifs résidentiels et de loisirs à proximité.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pression de l'offre résidentielle | -0.8% | Lusail, Al Waab et The Pearl, avec une pression moindre dans le centre de Doha et à Al Wakrah | Court terme (≤ 2 ans) |
| Incitations locatives et concurrence entre propriétaires | -0.6% | Corridors locatifs suburbains de milieu de gamme à Doha et dans la périphérie d'Al Rayyan | Court terme (≤ 2 ans) |
| Incertitude géopolitique régionale | -0.5% | À l'échelle du Qatar, avec une exposition plus grande dans l'immobilier d'investissement discrétionnaire | Court terme (≤ 2 ans) |
| Faiblesse de la demande de bureaux secondaires | -0.4% | Route C/D Ring Road, la frange ancienne de West Bay et les pôles de bureaux secondaires de Doha | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les livraisons résidentielles créent un déséquilibre localisé de l'offre
Des volumes de livraison élevés dans des quartiers spécifiques exercent une pression sur les loyers et les délais de commercialisation sur le marché immobilier du Qatar. Le parc résidentiel a atteint 404 612 unités à fin 2025, et la recherche fournie a situé une grande partie du pipeline de fin 2025 à Lusail, Al Waab et The Pearl. Cette concentration signifie que l'offre disponible peut dépasser la demande immédiate dans certains emplacements. Les promoteurs ont eu recours à des plans de paiement plus longs et à des exonérations de frais d'enregistrement pour maintenir l'activité transactionnelle. Ces mesures peuvent aider les acheteurs à finaliser leurs acquisitions, mais elles peuvent également réduire les rendements locatifs pour les propriétaires dans les sous-marchés à forte offre.
Les incitations aux propriétaires et les concessions locatives compriment les rendements effectifs nets
Les incitations locatives limitent la hausse des revenus effectifs pour certains propriétaires sur le marché immobilier du Qatar. La recherche fournie a signalé des périodes de franchise de loyer et des contributions à l'aménagement dans les zones suburbaines de Doha et dans la périphérie d'Al Rayyan. Ces concessions aident les propriétaires à fidéliser leurs locataires lorsque les immeubles voisins proposent des espaces similaires. Elles élargissent également l'écart entre les loyers faciaux et les revenus effectivement perçus par le propriétaire. La faiblesse de la demande de bureaux secondaires aggrave ce problème, car les anciens immeubles doivent rivaliser avec les nouveaux actifs de catégorie A à Lusail et dans les quartiers d'affaires centraux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de bien dans le modèle de vente : l'immobilier résidentiel domine l'activité transactionnelle
L'immobilier résidentiel représentait 64,5 % du modèle de vente en 2025, constituant la plus grande partie du marché immobilier du Qatar. Il est prévu de croître à un CAGR de 5,71 % jusqu'en 2031, soutenu par la croissance démographique, l'éligibilité à la propriété et les incitations aux acheteurs. Les transactions d'appartements ont augmenté de 74 % entre 2023 et 2025 selon la recherche fournie. Les ventes de villas et de maisons individuelles ont également progressé sur la même période. Ces évolutions témoignent de l'intérêt continu des acheteurs pour différents formats résidentiels. De plus en plus d'acheteurs acquièrent des logements dans des communautés offrant des services achevés et un accès facilité aux pôles d'emploi. Les plans de paiement et les exonérations de frais permettent d'attirer les primo-accédants et les acheteurs en quête d'amélioration dans le processus de vente. Le secteur immobilier du Qatar dépend encore de la capacité à absorber la nouvelle offre à un rythme qui protège les prix et les rendements des propriétaires.
L'immobilier commercial est plus modeste que l'immobilier résidentiel dans le modèle de vente. Il reste néanmoins important pour le marché immobilier du Qatar car il comprend des bureaux, des espaces commerciaux, des actifs logistiques et de l'immobilier lié à l'hôtellerie. Les destinations premium peuvent atteindre des loyers plus élevés lorsqu'elles combinent trafic de locataires, accès aux transports et équipements établis. Le boulevard de Lusail est un exemple d'emplacement qui bénéficie de ce schéma. L'immobilier logistique près du port de Hamad répond également à la demande liée à la distribution du commerce électronique et à la livraison du dernier kilomètre. Le transfert du Centre financier du Qatar vers le boulevard de Lusail en 2025 a renforcé l'attrait de la zone pour les bureaux et le commerce. Les investisseurs commerciaux doivent encore distinguer les actifs de catégorie A bien situés des espaces secondaires plus anciens. Cette différence est de plus en plus importante à mesure que les locataires évaluent la qualité des bâtiments, leur efficacité et leur proximité des services. Ce segment reste lié à l'expansion des entreprises, à l'activité touristique et au rythme d'occupation dans les nouveaux quartiers à usage mixte.
Par villes clés dans le modèle de vente : Doha conserve son envergure tandis qu'Al Wakrah croît plus rapidement
Doha représentait 42,5 % de l'activité du modèle de vente en 2025 et demeurait la plus grande ville du marché immobilier du Qatar. Son rôle reflète sa concentration de logements haut de gamme, de bureaux de catégorie A, de communautés établies et de liaisons de transport denses. Doha a enregistré 564 transactions de ventes résidentielles d'une valeur de 2,4 milliards QAR au quatrième trimestre 2025, selon la recherche fournie. La ville attire des acheteurs en quête de liquidité, d'emplacements centraux et de services établis. Les zones premium telles que The Pearl, Al Dafna et West Bay continuent d'ancrer l'activité à plus haute valeur. Doha bénéficie également du crédit hypothcaire et de la participation d'utilisateurs finaux et d'acheteurs à patrimoine élevé. Ces atouts font de la ville un point de référence central pour les prix et la demande. La concurrence de Lusail signifie toutefois que les anciens immeubles de bureaux doivent maintenir leur qualité et leur attrait pour les locataires.
Al Wakrah est prévu d'être la ville de vente à la croissance la plus rapide, avec un CAGR de 5,97 % jusqu'en 2031. Les transactions de vente sont passées de 317 en 2024 à 1 090 en 2025, selon la recherche fournie. La compétitivité des prix fonciers, les incitations des promoteurs et la proximité du stade Al Janoub soutiennent l'attrait de la ville. Ezdan Holding Group a ouvert les ventes en pleine propriété à Hayat Al Wakra 2 et aux villas Al Nokhba en octobre 2025 pour les citoyens, les résidents et les investisseurs étrangers. Al Rayyan continue d'attirer les ménages à la recherche de villas et de logements plus spacieux. Lusail attire les investissements grâce à une importante activité de développement liée à l'État. Le reste du Qatar, notamment Al Khor, offre des terrains plus abordables et bénéficie des extensions continues d'infrastructures. Ces villes offrent des alternatives aux acheteurs dont les besoins ne sont pas entièrement satisfaits dans le centre de Doha.
Par type de bien dans le modèle locatif : l'envergure résidentielle coexiste avec une croissance commerciale plus rapide
L'immobilier résidentiel représentait 72,1 % du modèle locatif en 2025, reflétant l'importance du logement locatif pour de nombreux ménages expatriés. Le nombre total de contrats de location a atteint 89 341 au cours des 9 premiers mois de 2025, selon la recherche fournie. Les contrats résidentiels représentaient 76 % de ce total. Cette envergure fait des logements la principale source d'activité dans le modèle locatif. La demande va des unités suburbaines abordables aux résidences premium en bord de mer. Le revenu du ménage, la taille de la famille et le lieu de travail déterminent le choix de la communauté. Cela crée des conditions différentes pour les propriétaires dans les quartiers premium et de milieu de gamme. Le secteur immobilier du Qatar doit donc répondre à une large gamme de budgets d'occupants et de besoins en logement.
L'immobilier commercial est prévu de croître à un CAGR de 6,03 % jusqu'en 2031, plus rapidement que le segment locatif résidentiel. La demande de bureaux de catégorie A est concentrée à Lusail et West Bay, où les grands locataires recherchent des immeubles modernes. L'occupation liée au gouvernement et les relocalisations d'entreprises contribuent à soutenir les actifs neufs à spécifications élevées. La demande des locataires des technologies de l'information et de la communication, du numérique et de l'e-gouvernance devrait également favoriser les bureaux efficaces. Les immeubles plus anciens font face à un environnement différent car les locataires disposent de davantage d'alternatives. L'écart de performance entre les bureaux de catégorie A et les bureaux secondaires peut se creuser lorsque de nouvelles offres entrent sur le marché. Les espaces commerciaux, logistiques et hôteliers ajoutent de la diversité à la demande locative commerciale. Le segment commercial peut donc croître même si les sous-marchés de bureaux individuels connaissent des conditions de vacance et de loyer différentes.
Analyse géographique
Doha détenait 42,5 % de l'activité de vente et 53,4 % de l'activité locative en 2025, ce qui en fait la plus grande zone géographique du marché immobilier du Qatar. La ville ancre la demande résidentielle et de bureaux haut de gamme à travers des emplacements tels que The Pearl, Al Dafna et West Bay. Ses communautés établies séduisent les ménages qui accordent de la valeur aux services, à l'accès à l'emploi et à la centralité. Doha reste également importante pour les acquisitions adossées à des prêts hypothécaires et les transactions à plus haute valeur. Les grands locataires déplacent une partie de la demande de bureaux vers les nouveaux espaces de Lusail. Ce mouvement peut renforcer les loyers dans les immeubles de haute qualité de Lusail tout en intensifiant la concurrence pour les propriétés plus anciennes de West Bay.
Al Wakrah affichait la croissance prévisionnelle la plus élevée dans les deux modèles, à 5,97 % pour les ventes et 6,21 % pour les locations jusqu'en 2031. Son nombre de transactions a atteint 1 090 en 2025, soutenu par des prix compétitifs, l'activité de développement et l'amélioration des connexions. La ville offre une option à moindre coût pour les acheteurs et les locataires qui ont encore besoin d'accéder à Doha. Les lancements en pleine propriété d'Ezdan en 2025 témoignent de l'intérêt des promoteurs pour cet emplacement. Al Rayyan continue d'attirer la demande de villas et de logements familiaux haut de gamme. Ensemble, Al Wakrah et Al Rayyan élargissent la géographie de la demande au-delà du centre de Doha.
Lusail passe d'une phase dominée par la construction à un marché d'occupation plus actif sur le marché immobilier du Qatar. Sa conception à usage mixte relie l'activité résidentielle, de bureaux, commerciale et hôtelière dans une seule zone urbaine. Le programme d'infrastructure de la ville se poursuit dans le cadre du contrat Parsons de 2026. Les nouveaux bureaux et les liaisons de transport soutiennent son rôle de quartier d'affaires émergent. Le reste du Qatar, notamment Al Khor, reste pertinent pour le logement abordable et les projets liés aux extensions d'infrastructures. La liaison ferroviaire approuvée entre l'Arabie Saoudite et le Qatar pourrait soutenir la mobilité et la demande le long du corridor nord, bien que son effet dépende de la mise en œuvre.
Paysage concurrentiel
Le marché immobilier du Qatar est modérément concentré car les promoteurs liés à l'État contrôlent d'importants portefeuilles fonciers et les principaux pipelines à usage mixte haut de gamme. Qatari Diar Real Estate Investment Company, Barwa Real Estate, Msheireb Properties et United Development Company sont des acteurs majeurs. Leurs rôles vont au-delà de la construction car ils peuvent agir en tant qu'aménageurs, propriétaires d'actifs et opérateurs à long terme. Cela crée un avantage dans les grands projets nécessitant des capitaux patients et une infrastructure coordonnée. Les promoteurs privés et les courtiers restent actifs dans les segments de milieu de gamme et de détail. Leur position est plus fragmentée et dépend souvent de l'exécution de projets locaux et des réseaux de vente.
La concurrence est de plus en plus déterminée par la capacité à livrer des projets répondant aux exigences des acheteurs, des locataires et de la réglementation. La loi n° 6 de 2014 impose des dispositifs de séquestre et l'enregistrement des promoteurs agréés, ce qui favorise les opérateurs établis disposant des ressources nécessaires pour satisfaire aux obligations de conformité. Msheireb Properties étend son modèle de développement urbain grâce à un partenariat de décarbonation avec Cundall et une plateforme de gestion urbaine basée sur l'intelligence artificielle développée avec Ooredoo Qatar et Honeywell. La Qatar Investment Authority a acquis une participation de 49 % dans Msheireb Properties en juin 2025, tandis que la Qatar Foundation a conservé 51 %. Ces actions montrent comment les principaux acteurs combinent soutien en capital, gestion des bâtiments et technologie dans les grands quartiers urbains.
De nouvelles formes d'investissement pourraient également élargir la concurrence sur le marché immobilier du Qatar. HMK Capital a enregistré le Fonds de placement immobilier Salwa auprès de l'Autorité de régulation du Centre financier du Qatar en mai 2026, décrit dans la recherche fournie comme la première fiducie de placement immobilier du Qatar. Le fonds a ensuite constitué un portefeuille initial par des acquisitions immobilières à Mseimeer, Al Rayyan, Al Dafna et West Bay. Les logements abordables pour les expatriés à revenus moyens et les actifs logistiques près du port de Hamad restent des domaines offrant des possibilités de développement supplémentaires. L'accord de Qatari Diar à Simaisma avec Dar Global fournit un autre exemple d'un grand promoteur utilisant un projet de loisirs de marque pour attirer des investissements. La structure concurrentielle favorise les entreprises capables de combiner foncier, financement, conformité et gestion d'actifs à long terme.
Leaders du secteur immobilier du Qatar
-
Barwa Real Estate
-
Ezdan Holding Group
-
United Development Company
-
Qatari Diar Real Estate Investment Company
-
Msheireb Properties
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Septembre 2026 : Le Premier ministre du Qatar, lors du Forum économique du Qatar animé par Bloomberg, a annoncé le lancement de la plateforme « Doha Investment », prévoyant 38,5 milliards USD de nouveaux projets d'infrastructure et 22,5 milliards USD d'investissements privés dans l'immobilier et l'hôtellerie sur les 5 prochaines années, avec le lancement immédiat des processus d'appel d'offres pour les projets de partenariat public-privé.
- Juin 2026 : Parsons Corporation s'est vu attribuer par Lusail Real Estate Development Company un contrat de 3 ans portant sur la gestion de programme, la gestion de la construction et la supervision de la construction dans le cadre du programme d'infrastructure de la ville de Lusail, poursuivant ainsi un partenariat avec Qatari Diar sur 19 quartiers à usage mixte couvrant 38 kilomètres carrés.
Périmètre du rapport sur le marché immobilier du Qatar
| Résidentiel | Appartements et copropriétés |
| Villas et maisons individuelles | |
| Commercial | Bureaux |
| Commerce de détail | |
| Logistique | |
| Autres biens commerciaux, y compris industriels et hôteliers |
| Doha |
| Al Rayyan |
| Al Wakrah |
| Lusail |
| Reste du Qatar |
| Par type de bien | Résidentiel | Appartements et copropriétés |
| Villas et maisons individuelles | ||
| Commercial | Bureaux | |
| Commerce de détail | ||
| Logistique | ||
| Autres biens commerciaux, y compris industriels et hôteliers | ||
| Par villes clés | Doha | |
| Al Rayyan | ||
| Al Wakrah | ||
| Lusail | ||
| Reste du Qatar | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévisionnel de l'immobilier au Qatar jusqu'en 2031 ?
Le marché immobilier du Qatar devrait croître à un CAGR de 5,09 % de 2026 à 2031, pour atteindre 19,6 milliards USD.
Quel type de bien affiche la plus grande base de ventes au Qatar ?
L'immobilier résidentiel a dominé le modèle de vente avec une part de 64,5 % en 2025 et devrait croître à un CAGR de 5,71 % jusqu'en 2031.
Quelle ville devrait connaître la croissance la plus rapide en matière de ventes immobilières ?
Al Wakrah devrait enregistrer le CAGR de ventes le plus élevé à 6,03 % jusqu'en 2031.
Qu'est-ce qui stimule la demande locative commerciale au Qatar ?
La demande se concentre sur les emplacements de bureaux de catégorie A, notamment Lusail et West Bay, où les locataires recherchent des espaces modernes et bien connectés.
Les investisseurs étrangers peuvent-ils acheter des biens immobiliers au Qatar ?
Les acheteurs étrangers peuvent accéder à la pleine propriété et aux droits d'usufruit dans des zones désignées dans le cadre du régime de propriété du Qatar.
Quelles entreprises sont des acteurs significatifs dans l'immobilier au Qatar ?
Les principaux acteurs liés à l'État comprennent Qatari Diar, Barwa Real Estate, Msheireb Properties et United Development Company.