
Tamaño y Participación del Mercado Inmobiliario de Catar
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
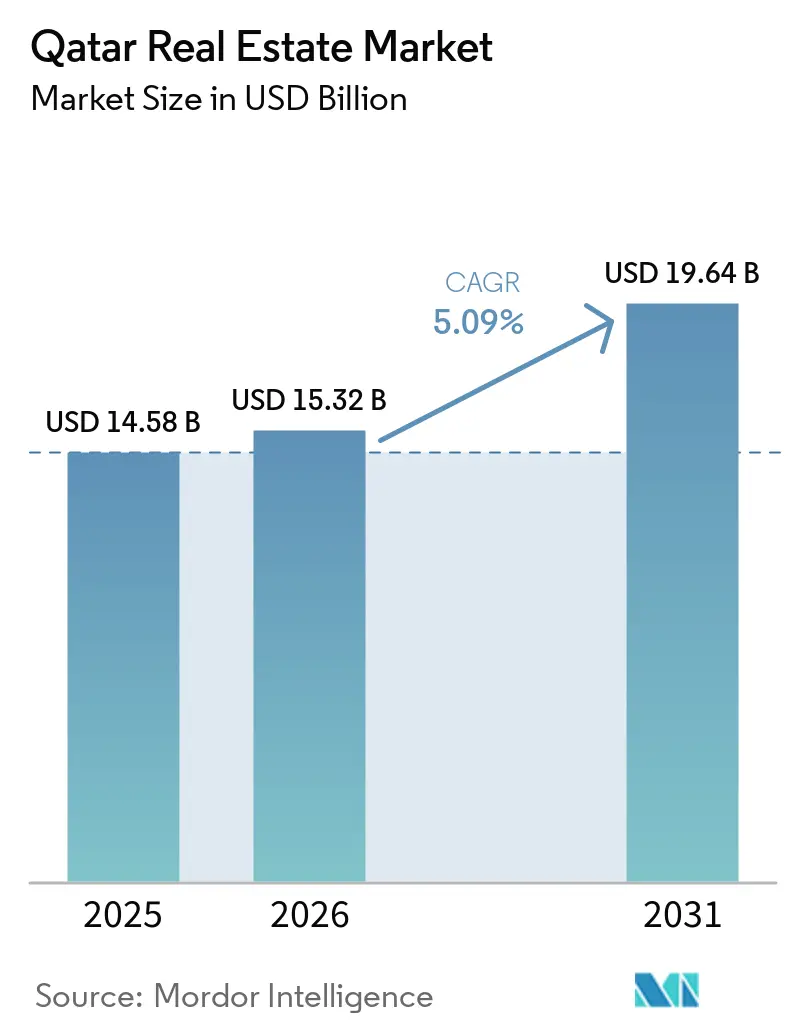
| Tamaño del mercado en el año base (2025) | 14.58 Mil millones de dólares |
| Tamaño del Mercado (2026) | 15.32 Mil millones de dólares |
| Tamaño del Mercado (2031) | 19.64 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.09 % |
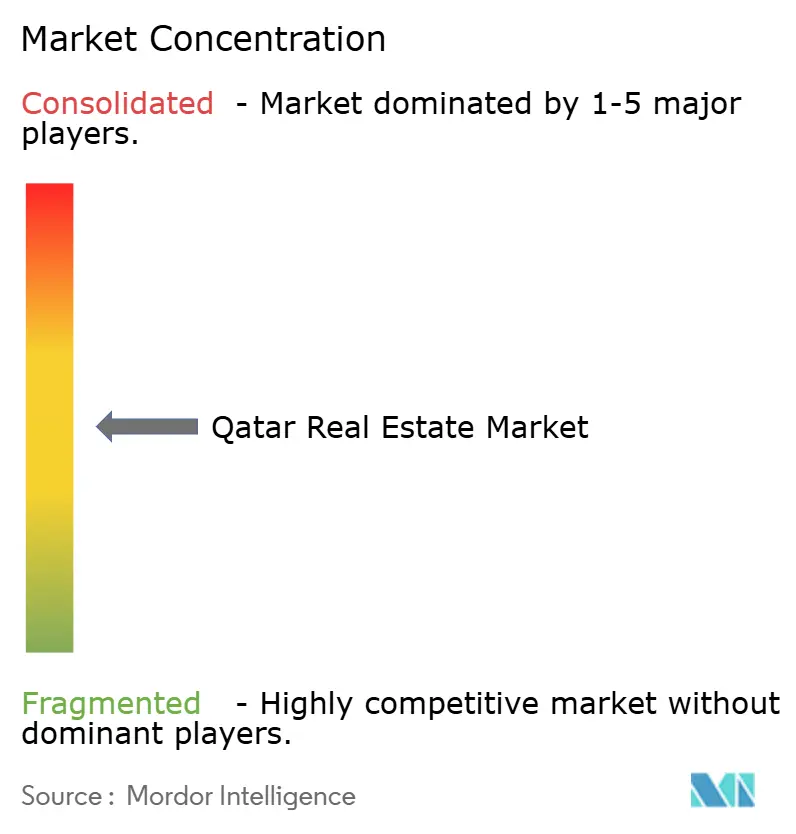
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Inmobiliario de Catar por Mordor Intelligence
Se espera que el tamaño del Mercado Inmobiliario de Catar crezca de 14,58 mil millones de USD en 2025 a 15,32 mil millones de USD en 2026 y se prevé que alcance los 19,64 mil millones de USD en 2031 a una CAGR del 5,09% durante 2026-2031.
El mercado inmobiliario de Catar está superando el ajuste de oferta que siguió a la Copa Mundial de la FIFA 2022, con una demanda cada vez más vinculada a la diversificación económica, el crecimiento poblacional y un mayor acceso para compradores internacionales. La Visión Nacional de Catar 2030 continúa respaldando la inversión en distritos de negocios, instalaciones turísticas, conexiones de transporte y comunidades de uso mixto. Los promotores están respondiendo con planes de pago, exenciones de tasas y proyectos que combinan usos residenciales, comerciales, de oficinas y de hostelería. Los distritos prime pueden sostener una demanda más sólida porque ofrecen servicios consolidados y acceso al transporte, mientras que las ubicaciones periféricas más nuevas enfrentan mayor competencia del stock disponible. El mercado inmobiliario de Catar, por tanto, ofrece oportunidades de crecimiento en comunidades bien conectadas y espacios comerciales de mayor calidad, aunque las condiciones de oferta y la incertidumbre regional siguen siendo restricciones importantes.
Conclusiones Clave del Informe
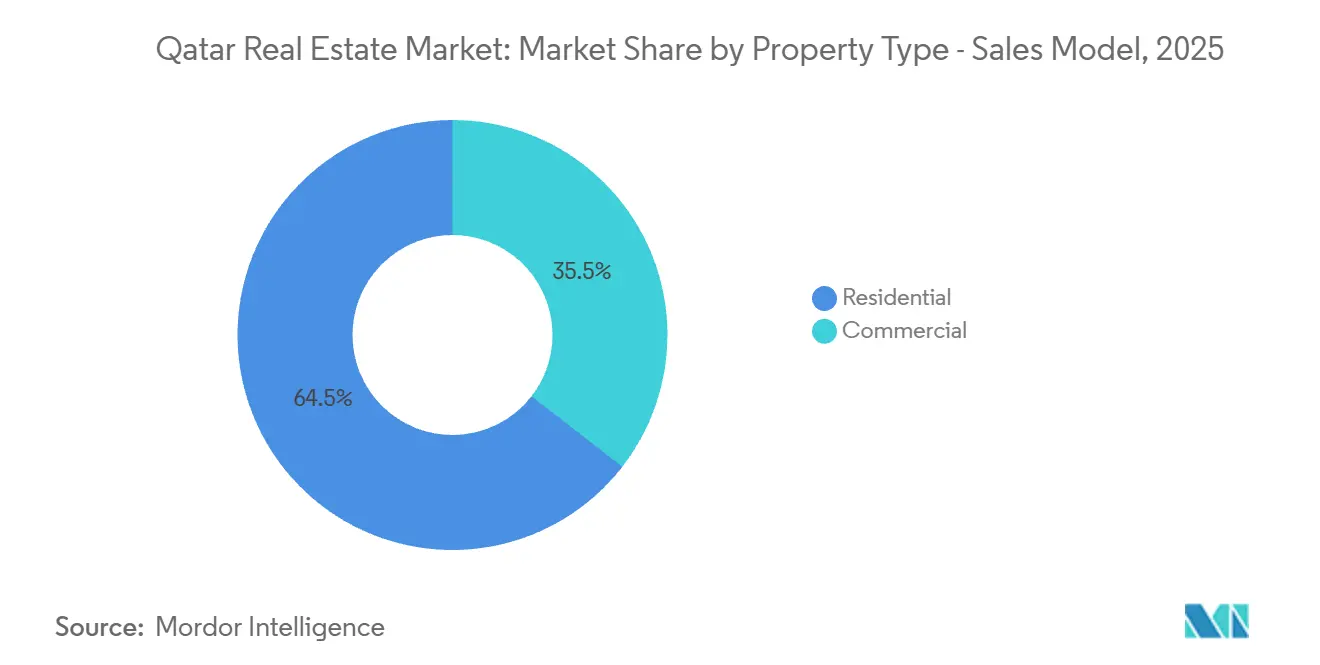
- Por tipo de propiedad en el modelo de ventas, la propiedad residencial representó el 64,5% de la participación del mercado inmobiliario de Catar en 2025, mientras que la propiedad residencial fue también el segmento de mayor crecimiento con una CAGR del 5,71% hasta 2031.
- Por ciudades clave en el modelo de ventas, Doha representó el 42,5% de la participación del mercado inmobiliario de Catar en 2025, mientras que Al Wakrah registró la CAGR prevista más alta del 5,97% hasta 2031.
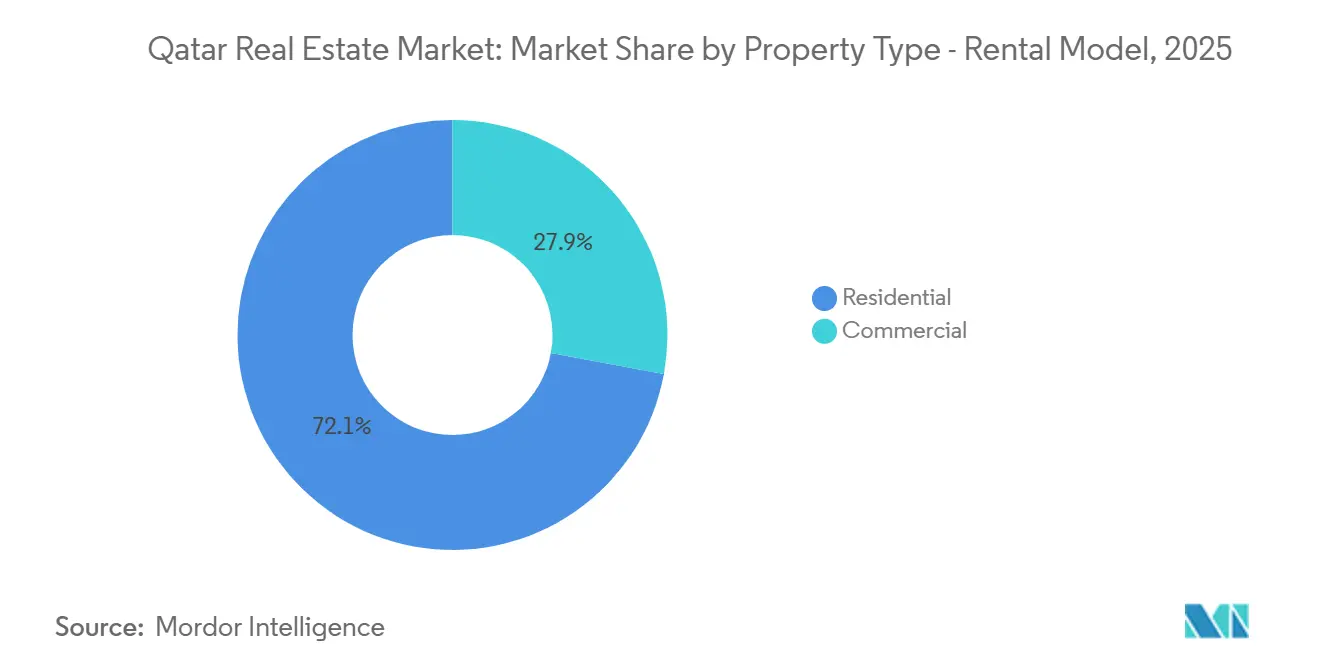
- Por tipo de propiedad en el modelo de alquiler, la propiedad residencial representó el 72,1% del tamaño del mercado inmobiliario de Catar en 2025, mientras que se prevé que la propiedad comercial crezca a una CAGR del 6,03% hasta 2031.
- Por ciudades clave en el modelo de alquiler, Doha representó el 53,4% del tamaño del mercado inmobiliario de Catar en 2025, mientras que se prevé que Al Wakrah se expanda a una CAGR del 6,21% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Inmobiliario de Catar
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor Acceso a la Propiedad Extranjera | +1.2% | A nivel nacional en Catar, con actividad concentrada en Doha, Lusail, The Pearl y zonas costeras | Mediano plazo (2-4 años) |
| Crecimiento Poblacional y de la Fuerza Laboral Expatriada | +1.0% | A nivel nacional en Catar, con mayor absorción en Doha, Al Rayyan y corredores suburbanos emergentes | Largo plazo (≥ 4 años) |
| Cartera de Desarrollos de Uso Mixto | +0.8% | Lusail y Doha, con expansión hacia Al Wakrah y zonas costeras | Mediano plazo (2-4 años) |
| Diversificación del Turismo | +0.7% | Doha, Lusail y el corredor costero de Simaisma | Largo plazo (≥ 4 años) |
| Demanda de Oficinas Clase A | +0.5% | West Bay, Distrito Marina de Lusail y Msheireb Downtown | Corto plazo (≤ 2 años) |
| Desarrollo Impulsado por el Transporte | +0.4% | Lusail, Al Wakrah, Al Rayyan y áreas suburbanas cercanas a redes de metro y vías orbitales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Ampliación de las Regulaciones de Propiedad Extranjera Amplía la Composición de Compradores
El marco de acceso a la propiedad de Catar ha cambiado el conjunto de compradores potenciales en el mercado inmobiliario de Catar. Los ciudadanos extranjeros pueden adquirir propiedades en plena propiedad en 9 áreas designadas y mantener derechos de usufructo por hasta 99 años en 16 áreas adicionales bajo el marco legal establecido. Una inversión de 200.000 USD puede calificar a un comprador para un permiso de residencia renovable de 5 años, mientras que 1 millón de USD puede calificar al comprador para beneficios de residencia permanente. Estas normas vinculan la propiedad con la residencia a largo plazo y pueden atraer a profesionales, empresarios y hogares que también pueden utilizar el sector del alquiler. La Decisión del Gabinete N.° 21 de 2026 añadió el Proyecto de Resort y Playa de Simaisma a las áreas de propiedad permitidas, extendiendo el acceso a un desarrollo turístico costero[1].
El Crecimiento Poblacional y de la Fuerza Laboral Expatriada Sostiene la Absorción Residencial
El crecimiento poblacional y de la fuerza laboral respalda la necesidad habitacional subyacente en todo el mercado inmobiliario de Catar. La investigación suministrada identificó una demanda más sólida en comunidades consolidadas que cuentan con acceso al transporte, servicios y conexiones de empleo. Este patrón favorece a las áreas completadas en Doha y Al Rayyan frente a ubicaciones donde las nuevas viviendas aún están siendo absorbidas. Las transacciones de ventas residenciales alcanzaron 7.846 en 2025, reflejando el efecto combinado del crecimiento de la demanda y el mayor acceso a la propiedad[2]. La demanda resultante no es uniforme porque las viviendas en ubicaciones menos conectadas pueden tardar más en arrendarse o venderse.
Lusail y los Desarrollos de Uso Mixto Sustentan la Cartera de Proyectos
Lusail sigue siendo la mayor cartera de desarrollo concentrada en el mercado inmobiliario de Catar. La ciudad abarca 38 kilómetros cuadrados, incluye 19 distritos y 4 islas, y combina oficinas, viviendas, comercio minorista, hostelería e infraestructura pública. Su formato de uso mixto ofrece a residentes y empleadores una alternativa a los distritos centrales más antiguos. En julio de 2026, Parsons recibió un contrato de gestión de programas, gestión de la construcción y supervisión de la construcción por 3 años para el Programa de Infraestructura de la Ciudad de Lusail[3]. La reubicación del Centro Financiero de Catar en el Bulevar de Lusail en 2025 también reforzó la posición de la ciudad como destino empresarial.
La Diversificación del Turismo Respalda la Inversión en Hostelería y Ocio
La diversificación del turismo proporciona al mercado inmobiliario de Catar otra fuente de demanda más allá de la vivienda y las oficinas. Las llegadas de turistas alcanzaron 5,09 millones en 2025, frente a 4,91 millones en 2024, según la investigación suministrada. Esta actividad respalda hoteles, resorts, comercio minorista y ubicaciones de uso mixto que sirven a visitantes y residentes. Qatari Diar y Dar Global firmaron un acuerdo en abril de 2025 para desarrollar el Trump International Golf Club y villas de la marca Trump dentro del plan maestro de Simaisma. La actividad hotelera en Lusail y Simaisma también puede respaldar la demanda de activos residenciales y de ocio cercanos.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Presión de Oferta Residencial | -0.8% | Lusail, Al Waab y The Pearl, con menor presión en el prime de Doha y Al Wakrah | Corto plazo (≤ 2 años) |
| Incentivos de Alquiler y Competencia entre Propietarios | -0.6% | Corredores de alquiler suburbanos de nivel medio en Doha y el exterior de Al Rayyan | Corto plazo (≤ 2 años) |
| Incertidumbre Geopolítica Regional | -0.5% | A nivel nacional en Catar, con mayor exposición en la vivienda impulsada por inversión discrecional | Corto plazo (≤ 2 años) |
| Debilidad en la Demanda de Oficinas Secundarias | -0.4% | Carretera de Circunvalación C/D, la antigua periferia de West Bay y los clusters de oficinas secundarias de Doha | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Las Entregas Residenciales Crean un Desequilibrio de Oferta Localizado
Los altos volúmenes de entrega en distritos específicos están ejerciendo presión sobre los alquileres y los períodos de arrendamiento en el mercado inmobiliario de Catar. El stock residencial alcanzó 404.612 unidades a finales de 2025, y la investigación suministrada situó gran parte de la cartera de finales de 2025 en Lusail, Al Waab y The Pearl. Esta concentración significa que la oferta disponible puede superar la demanda inmediata en ubicaciones seleccionadas. Los promotores han utilizado planes de pago más largos y exenciones de tasas de registro para mantener la actividad transaccional. Estas medidas pueden ayudar a los compradores a completar las adquisiciones, pero también pueden reducir los rendimientos del alquiler para los propietarios en submercados con exceso de oferta.
Los Incentivos a los Propietarios y las Concesiones de Alquiler Comprimen los Rendimientos Netos Efectivos
Los incentivos de alquiler están limitando el incremento de los ingresos efectivos para algunos propietarios en el mercado inmobiliario de Catar. La investigación suministrada reportó períodos libres de alquiler y contribuciones para acondicionamiento en el suburbano de Doha y el exterior de Al Rayyan. Estas concesiones ayudan a los propietarios a retener inquilinos cuando los edificios cercanos ofrecen espacios similares. También amplían la diferencia entre los alquileres nominales y los ingresos realmente percibidos por el propietario. La débil demanda de oficinas secundarias agrava este problema porque los edificios más antiguos deben competir con el nuevo stock de Clase A en Lusail y los distritos de negocios centrales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Propiedad en el Modelo de Ventas: La Propiedad Residencial Lidera la Actividad Transaccional
La propiedad residencial representó el 64,5% del modelo de ventas en 2025, convirtiéndola en la mayor parte del mercado inmobiliario de Catar. Se prevé que crezca a una CAGR del 5,71% hasta 2031, respaldada por el crecimiento poblacional, la elegibilidad para la propiedad y los incentivos para compradores. Las transacciones de apartamentos aumentaron un 74% entre 2023 y 2025 según la investigación suministrada. Las ventas de villas y casas unifamiliares también aumentaron durante el mismo período. Estos cambios muestran el continuo interés de los compradores en diferentes formatos residenciales. Más compradores están adquiriendo viviendas en comunidades que ofrecen servicios completados y un acceso más fácil a los centros de empleo. Los planes de pago y las exenciones de tasas ayudan a incorporar al proceso de ventas a compradores por primera vez y a quienes buscan mejorar su vivienda. La industria inmobiliaria de Catar sigue dependiendo de si la nueva oferta se absorbe a un ritmo que proteja los precios y los rendimientos de los propietarios.
La propiedad comercial es menor que la residencial dentro del modelo de ventas. Sin embargo, sigue siendo importante para el mercado inmobiliario de Catar porque incluye oficinas, espacios comerciales, activos logísticos e inmuebles vinculados a la hostelería. Los destinos premium pueden lograr alquileres más sólidos cuando combinan afluencia de inquilinos, acceso al transporte y servicios consolidados. El Bulevar de Lusail es un ejemplo de ubicación que se beneficia de este patrón. La propiedad logística cerca del Puerto de Hamad también atiende la demanda vinculada a la distribución de comercio electrónico y la entrega de última milla. El traslado del Centro Financiero de Catar al Bulevar de Lusail en 2025 reforzó el atractivo de la zona para oficinas y comercio minorista. Los inversores comerciales deben distinguir entre el stock de Clase A bien ubicado y los espacios secundarios más antiguos. Esa diferencia es cada vez más importante a medida que los inquilinos evalúan la calidad del edificio, la eficiencia y la proximidad a los servicios. Este segmento sigue vinculado a la expansión empresarial, la actividad turística y el ritmo de ocupación en los nuevos distritos de uso mixto.


Por Ciudades Clave en el Modelo de Ventas: Doha Mantiene su Escala mientras Al Wakrah Crece más Rápido
Doha representó el 42,5% de la actividad del modelo de ventas en 2025 y se mantuvo como la ciudad más grande del mercado inmobiliario de Catar. Su papel refleja su concentración de viviendas premium, espacios de oficinas Clase A, comunidades consolidadas y densas conexiones de transporte. Doha registró 564 transacciones de ventas residenciales valoradas en 2,4 mil millones de QAR en el cuarto trimestre de 2025, según la investigación suministrada. La ciudad atrae a compradores que buscan liquidez, ubicaciones céntricas y servicios consolidados. Áreas premium como The Pearl, Al Dafna y West Bay continúan siendo el ancla de la actividad de mayor valor. Doha también se beneficia de los préstamos hipotecarios y la participación de usuarios finales y compradores de alto patrimonio neto. Estas fortalezas convierten a la ciudad en un punto de referencia central para los precios y la demanda. Sin embargo, la competencia de Lusail significa que los edificios de oficinas más antiguos necesitan mantener la calidad y el atractivo para los inquilinos.
Se prevé que Al Wakrah sea la ciudad de ventas de mayor crecimiento, con una CAGR del 5,97% hasta 2031. Las transacciones de ventas aumentaron de 317 en 2024 a 1.090 en 2025, según la investigación suministrada. Los precios competitivos del suelo, los incentivos de los promotores y la proximidad al Estadio Al Janoub respaldan el atractivo de la ciudad. Ezdan Holding Group abrió ventas en plena propiedad en Hayat Al Wakra 2 y Al Nokhba Villas en octubre de 2025 para ciudadanos, residentes e inversores extranjeros. Al Rayyan continúa atrayendo a hogares que buscan villas y viviendas más grandes. Lusail atrae inversión a través de la importante actividad de desarrollo vinculada al Estado. El resto de Catar, incluido Al Khor, ofrece suelo más asequible y se beneficia de las continuas extensiones de infraestructura. Estas ciudades ofrecen alternativas para compradores cuyas necesidades no están completamente satisfechas en el centro de Doha.
Por Tipo de Propiedad en el Modelo de Alquiler: La Escala Residencial Coexiste con un Crecimiento Comercial más Rápido
La propiedad residencial representó el 72,1% del modelo de alquiler en 2025, reflejando la importancia del alojamiento en alquiler para muchos hogares expatriados. Los contratos de alquiler totales alcanzaron 89.341 durante los primeros 9 meses de 2025, según la investigación suministrada. Los contratos residenciales representaron el 76% de ese total. Esta escala convierte a las viviendas en la principal fuente de actividad en el modelo de alquiler. La demanda abarca desde unidades suburbanas asequibles hasta residencias premium frente al mar. Los ingresos del hogar, el tamaño de la familia y la ubicación del lugar de trabajo determinan la elección de la comunidad. Esto crea condiciones diferentes para los propietarios en distritos prime y de nivel medio. La industria inmobiliaria de Catar debe, por tanto, atender una amplia gama de presupuestos de ocupantes y necesidades habitacionales.
Se prevé que la propiedad comercial crezca a una CAGR del 6,03% hasta 2031, más rápido que el segmento de alquiler residencial. La demanda de oficinas Clase A se concentra en Lusail y West Bay, donde los grandes inquilinos buscan edificios modernos. La ocupación relacionada con el gobierno y las reubicaciones corporativas ayudan a respaldar el stock más nuevo de mayor especificación. También se espera que la demanda de inquilinos de tecnología de la información y las comunicaciones, datos y gobernanza electrónica favorezca las oficinas eficientes. Los edificios más antiguos enfrentan un entorno diferente porque los inquilinos tienen más alternativas. La brecha de rendimiento entre las oficinas Clase A y las secundarias puede ampliarse cuando nueva oferta entra al mercado. Los espacios comerciales, logísticos y de hostelería añaden diversidad a la demanda de alquiler comercial. El segmento comercial puede, por tanto, crecer incluso mientras los submercados de oficinas individuales experimentan condiciones de vacancia y alquiler diferentes.
Análisis Geográfico
Doha representó el 42,5% de la actividad de ventas y el 53,4% de la actividad de alquiler en 2025, convirtiéndola en la mayor geografía del mercado inmobiliario de Catar. La ciudad ancla la demanda residencial y de oficinas premium a través de ubicaciones como The Pearl, Al Dafna y West Bay. Sus comunidades consolidadas atraen a hogares que valoran los servicios, el acceso al empleo y la centralidad. Doha también sigue siendo importante para las compras respaldadas por hipotecas y las transacciones de mayor valor. Los grandes inquilinos están trasladando parte de la demanda de oficinas hacia nuevos espacios en Lusail. Este movimiento puede fortalecer los alquileres en los edificios de alta calidad de Lusail mientras aumenta la competencia por las propiedades más antiguas de West Bay.
Al Wakrah registró el mayor crecimiento previsto en ambos modelos, con un 5,97% en ventas y un 6,21% en alquileres hasta 2031. Su número de transacciones aumentó a 1.090 en 2025, respaldado por precios competitivos, actividad de desarrollo y mejores conexiones. La ciudad ofrece una opción de menor costo para compradores e inquilinos que aún necesitan acceso a Doha. Los lanzamientos de plena propiedad de Ezdan en 2025 demuestran el interés de los promotores en esta ubicación. Al Rayyan continúa atrayendo demanda de villas y viviendas familiares de mayor valor. En conjunto, Al Wakrah y Al Rayyan amplían la geografía de la demanda más allá del centro de Doha.
Lusail está pasando de una fase impulsada por la construcción hacia un mercado de ocupación más activo en el mercado inmobiliario de Catar. Su diseño de uso mixto conecta la actividad residencial, de oficinas, comercial y de hostelería en una sola área urbana. El programa de infraestructura de la ciudad continúa a través del contrato de Parsons de 2026. Las nuevas oficinas y conexiones de transporte respaldan su papel como distrito empresarial emergente. El resto de Catar, incluido Al Khor, sigue siendo relevante para la vivienda asequible y los proyectos vinculados a extensiones de infraestructura. La aprobada conexión ferroviaria entre Arabia Saudita y Catar podría respaldar la movilidad y la demanda a lo largo del corredor norte, aunque su efecto dependerá de la implementación.
Panorama Competitivo
El mercado inmobiliario de Catar está moderadamente concentrado porque los promotores vinculados al Estado controlan importantes reservas de suelo y carteras premium de uso mixto. Qatari Diar Real Estate Investment Company, Barwa Real Estate, Msheireb Properties y United Development Company son participantes principales. Sus roles van más allá de la construcción porque pueden actuar como planificadores maestros, propietarios de activos y operadores a largo plazo. Esto crea una ventaja en grandes proyectos que necesitan capital paciente e infraestructura coordinada. Los promotores privados y los agentes inmobiliarios siguen activos en los segmentos de mercado medio y minorista. Su posición es más fragmentada y a menudo depende de la ejecución de proyectos locales y las redes de ventas.
La competencia está siendo moldeada cada vez más por la capacidad de entregar proyectos que cumplan con los requisitos de compradores, inquilinos y reguladores. La Ley N.° 6 de 2014 exige acuerdos de depósito en garantía y registro de promotores con licencia, lo que favorece a los operadores establecidos con los recursos para cumplir las obligaciones de cumplimiento normativo. Msheireb Properties está ampliando su modelo de desarrollo urbano a través de una asociación de descarbonización con Cundall y una plataforma de operaciones urbanas habilitada por inteligencia artificial desarrollada con Ooredoo Qatar y Honeywell. La Autoridad de Inversión de Catar adquirió una participación del 49% en Msheireb Properties en junio de 2025, mientras que la Fundación de Catar retuvo el 51%. Estas acciones muestran cómo los principales participantes están combinando apoyo de capital, operaciones de edificios y tecnología en los principales distritos urbanos.
Las nuevas formas de inversión también pueden ampliar la competencia en el mercado inmobiliario de Catar. HMK Capital registró el Fondo de Inversión Inmobiliaria Salwa ante la Autoridad Reguladora del Centro Financiero de Catar en mayo de 2026, descrito en la investigación suministrada como el primer fondo de inversión inmobiliaria de Catar. El fondo posteriormente reunió una cartera inicial a través de adquisiciones de propiedades en Mseimeer, Al Rayyan, Al Dafna y West Bay. Las viviendas asequibles para expatriados de ingresos medios y los activos logísticos cerca del Puerto de Hamad siguen siendo áreas con margen para un mayor desarrollo. El acuerdo de Simaisma de Qatari Diar con Dar Global proporciona otro ejemplo de un gran promotor que utiliza un proyecto de ocio de marca para atraer inversión. La estructura competitiva favorece a las empresas que pueden combinar suelo, financiación, cumplimiento normativo y gestión de activos a largo plazo.
Líderes de la Industria Inmobiliaria de Catar
-
Barwa Real Estate
-
Ezdan Holding Group
-
United Development Company
-
Qatari Diar Real Estate Investment Company
-
Msheireb Properties
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: El Primer Ministro de Catar, en el Foro Económico de Catar impulsado por Bloomberg, anunció el lanzamiento de la plataforma "Doha Investment", pronosticando 38,5 mil millones de USD en nuevos proyectos de infraestructura y 22,5 mil millones de USD en inversión privada en inmuebles y hostelería durante los próximos 5 años, con procesos de licitación inmediatos que comenzarán para proyectos de asociación público-privada.
- Junio de 2026: Parsons Corporation recibió un contrato de gestión de programas, gestión de la construcción y supervisión de la construcción por 3 años de Lusail Real Estate Development Company para el Programa de Infraestructura de la Ciudad de Lusail, continuando una asociación con Qatari Diar en 19 distritos de uso mixto que abarcan 38 kilómetros cuadrados.


Alcance del Informe del Mercado Inmobiliario de Catar
| Residencial | Apartamentos y Condominios |
| Villas y Casas Unifamiliares | |
| Comercial | Oficinas |
| Comercio Minorista | |
| Logística | |
| Otras Propiedades Comerciales, Incluidas Industrial y Hostelería |
| Doha |
| Al Rayyan |
| Al Wakrah |
| Lusail |
| Resto de Catar |
| Por Tipo de Propiedad | Residencial | Apartamentos y Condominios |
| Villas y Casas Unifamiliares | ||
| Comercial | Oficinas | |
| Comercio Minorista | ||
| Logística | ||
| Otras Propiedades Comerciales, Incluidas Industrial y Hostelería | ||
| Por Ciudades Clave | Doha | |
| Al Rayyan | ||
| Al Wakrah | ||
| Lusail | ||
| Resto de Catar | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el sector inmobiliario de Catar hasta 2031?
Se prevé que el mercado inmobiliario de Catar crezca a una CAGR del 5,09% de 2026 a 2031, alcanzando los 19,6 mil millones de USD.
¿Qué tipo de propiedad tiene la mayor base de ventas en Catar?
La propiedad residencial lideró el modelo de ventas con una participación del 64,5% en 2025 y se prevé que crezca a una CAGR del 5,71% hasta 2031.
¿Qué ciudad se espera que crezca más rápido en ventas de propiedades?
Se prevé que Al Wakrah registre la CAGR de ventas más alta del 6,03% hasta 2031.
¿Qué está impulsando la demanda de alquiler comercial en Catar?
La demanda se está concentrando en ubicaciones de oficinas Clase A, especialmente Lusail y West Bay, a medida que los inquilinos buscan espacios modernos y bien conectados.
¿Pueden los inversores extranjeros comprar propiedades en Catar?
Los compradores extranjeros pueden acceder a derechos de plena propiedad y usufructo en áreas designadas bajo el marco de propiedad de Catar.
¿Qué empresas son participantes significativos en el sector inmobiliario de Catar?
Los principales participantes vinculados al Estado incluyen Qatari Diar, Barwa Real Estate, Msheireb Properties y United Development Company.


 Sus datos están seguros y nunca se venden ni se comparten.
