
Größe und Marktanteil des Immobilienmarkts Katar
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 14.58 Milliarden US-Dollar |
| Marktgröße (2026) | 15.32 Milliarden US-Dollar |
| Marktgröße (2031) | 19.64 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.09 % |
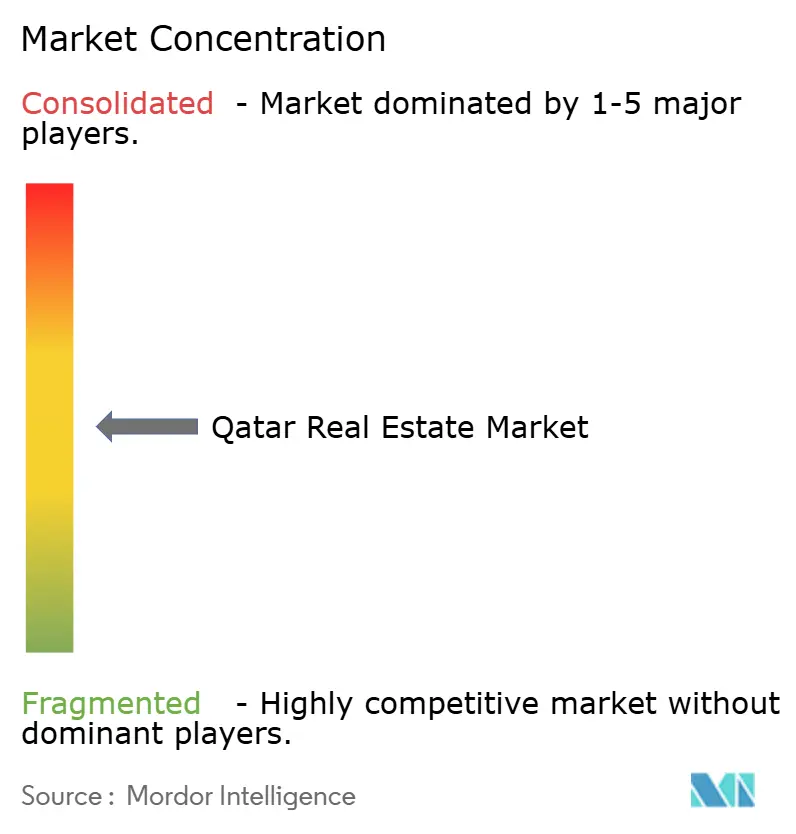
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Immobilienmarkts Katar von Mordor Intelligence
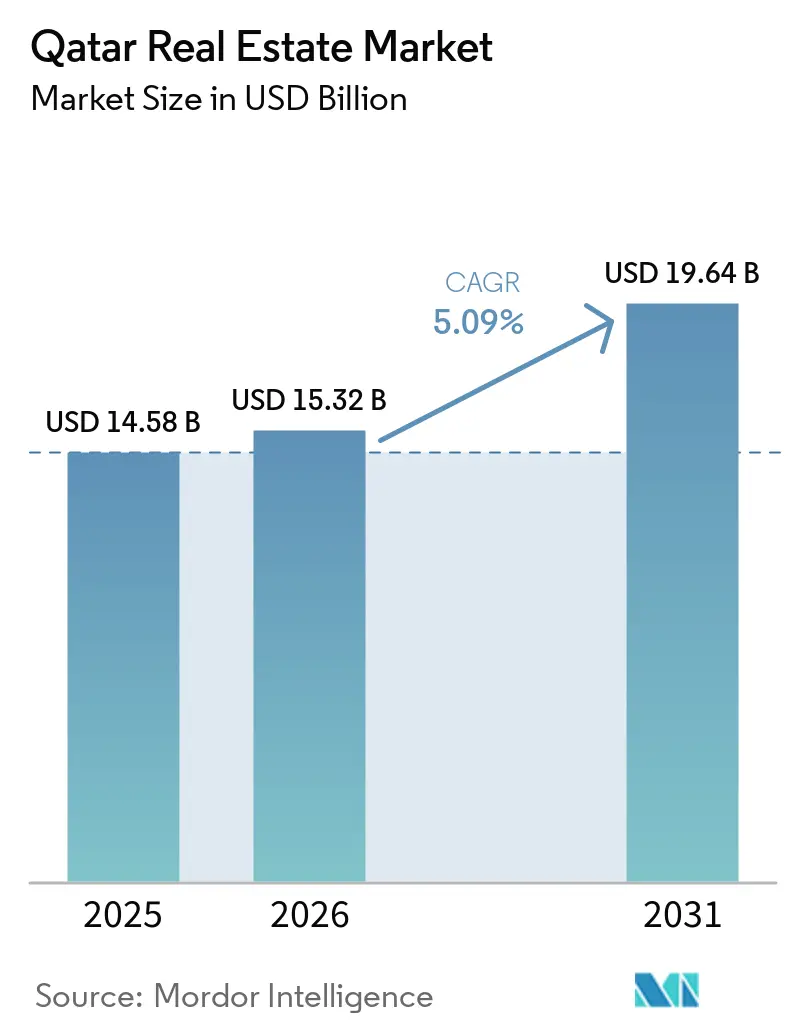
Die Größe des katarischen Immobilienmarkts wird voraussichtlich von 14,58 Milliarden USD im Jahr 2025 auf 15,32 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 5,09 % über 2026–2031 einen Wert von 19,64 Milliarden USD erreichen.
Der katarische Immobilienmarkt bewegt sich über die Angebotsanpassung hinaus, die auf die FIFA-Weltmeisterschaft 2022 folgte, wobei die Nachfrage zunehmend mit wirtschaftlicher Diversifizierung, Bevölkerungswachstum und einem breiteren Zugang für internationale Käufer verbunden ist. Die Nationale Vision Katars 2030 unterstützt weiterhin Investitionen in Geschäftsviertel, Tourismuseinrichtungen, Verkehrsverbindungen und gemischt genutzte Gemeinschaften. Entwickler reagieren mit Zahlungsplänen, Gebührenerlässen und Projekten, die Wohnen, Einzelhandel, Büros und Gastgewerbe kombinieren. Erstklassige Stadtteile können eine stärkere Nachfrage aufrechterhalten, da sie etablierte Dienstleistungen und Verkehrsanbindungen bieten, während neuere Randlagen einem stärkeren Wettbewerb durch verfügbares Angebot ausgesetzt sind. Der katarische Immobilienmarkt bietet daher Wachstumschancen in vernetzten Gemeinschaften und hochwertigeren Gewerbeflächen, obwohl Angebotsbedingungen und regionale Unsicherheiten weiterhin wichtige Einschränkungen darstellen.
Wichtigste Erkenntnisse des Berichts
- Nach Immobilientyp im Verkaufsmodell hielt Wohnimmobilien im Jahr 2025 einen Marktanteil von 64,5 % am katarischen Immobilienmarkt, während Wohnimmobilien mit einem CAGR von 5,71 % bis 2031 auch das am schnellsten wachsende Segment darstellten.
- Nach Schlüsselstädten im Verkaufsmodell hielt Doha im Jahr 2025 einen Marktanteil von 42,5 % am katarischen Immobilienmarkt, während Al Wakrah mit einem CAGR von 5,97 % bis 2031 den höchsten prognostizierten CAGR verzeichnete.
- Nach Immobilientyp im Mietmodell entfielen im Jahr 2025 72,1 % der Marktgröße des katarischen Immobilienmarkts auf Wohnimmobilien, während für Gewerbeimmobilien ein CAGR von 6,03 % bis 2031 prognostiziert wurde.
- Nach Schlüsselstädten im Mietmodell entfielen im Jahr 2025 53,4 % der Marktgröße des katarischen Immobilienmarkts auf Doha, während für Al Wakrah ein CAGR von 6,21 % bis 2031 prognostiziert wurde.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des Immobilienmarkts Katar
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erweiterter Zugang für ausländische Eigentümer | +1.2% | Katarweit, mit Schwerpunkt auf Doha, Lusail, The Pearl und Küstenzonen | Mittelfristig (2–4 Jahre) |
| Bevölkerungs- und Expatriate-Arbeitskräftewachstum | +1.0% | Katarweit, mit stärkerer Absorption in Doha, Al Rayyan und aufstrebenden Vorstadtkorridoren | Langfristig (≥ 4 Jahre) |
| Pipeline gemischt genutzter Entwicklungen | +0.8% | Lusail und Doha, mit Ausstrahlungseffekten auf Al Wakrah und Küstenzonen | Mittelfristig (2–4 Jahre) |
| Tourismusdiversifizierung | +0.7% | Doha, Lusail und der Küstenkorridor Simaisma | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Büroflächen der Klasse A | +0.5% | West Bay, Lusail Marina District und Msheireb Downtown | Kurzfristig (≤ 2 Jahre) |
| Infrastrukturgeführte Entwicklung | +0.4% | Lusail, Al Wakrah, Al Rayyan und Vorstadtgebiete in der Nähe von Metro- und Ringstraßennetzen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erweiterte Regelungen zur ausländischen Eigentümerschaft verbreitern die Käuferzusammensetzung
Katars Rahmenwerk für den Immobilienzugang hat den Pool potenzieller Käufer im katarischen Immobilienmarkt verändert. Ausländische Staatsangehörige können in 9 ausgewiesenen Gebieten Volleigentum erwerben und in 16 weiteren Gebieten Nießbrauchrechte für bis zu 99 Jahre halten, wie im geltenden Rechtsrahmen festgelegt. Eine Investition von 200.000 USD kann einem Käufer eine verlängerbare 5-Jahres-Aufenthaltsgenehmigung einbringen, während 1 Million USD den Käufer für dauerhafte Aufenthaltsvorteile qualifizieren kann. Diese Regelungen verknüpfen Eigentümerschaft mit längerem Aufenthalt und können Fachkräfte, Unternehmer und Haushalte anziehen, die möglicherweise auch den Mietsektor nutzen. Kabinettsbeschluss Nr. 21 von 2026 fügte das Simaisma Resort and Beach Project zu den genehmigten Eigentumsgebieten hinzu und erweiterte damit den Zugang zu einer touristischen Küstenentwicklung[1].
Bevölkerungs- und Expatriate-Arbeitskräftewachstum stützt die Absorption von Wohnimmobilien
Bevölkerungs- und Arbeitskräftewachstum unterstützen den grundlegenden Wohnbedarf im gesamten katarischen Immobilienmarkt. Die bereitgestellte Forschung identifizierte eine stärkere Nachfrage in etablierten Gemeinschaften mit Verkehrsanbindung, Dienstleistungen und Beschäftigungsverbindungen. Dieses Muster begünstigt fertiggestellte Gebiete in Doha und Al Rayyan gegenüber Standorten, an denen neue Wohnungen noch absorbiert werden. Wohnimmobilientransaktionen erreichten im Jahr 2025 7.846, was den kombinierten Effekt von Nachfragewachstum und erweitertem Eigentumszugang widerspiegelt[2]. Die daraus resultierende Nachfrage ist nicht einheitlich, da Wohnungen an weniger gut angebundenen Standorten länger brauchen können, um vermietet oder verkauft zu werden.
Lusail und gemischt genutzte Entwicklungen stützen die Entwicklungspipeline
Lusail bleibt die größte konzentrierte Entwicklungspipeline im katarischen Immobilienmarkt. Die Stadt umfasst 38 Quadratkilometer, beinhaltet 19 Stadtteile und 4 Inseln und kombiniert Büros, Wohnungen, Einzelhandel, Gastgewerbe und öffentliche Infrastruktur. Ihr gemischt genutztes Format bietet Bewohnern und Arbeitgebern eine Alternative zu älteren zentralen Stadtteilen. Im Juli 2026 erhielt Parsons einen 3-Jahres-Vertrag für Programmmanagement, Baumanagement und Bauaufsicht für das Lusail City Infrastructure Program[3]. Die Verlagerung des Qatar Financial Centre an den Lusail Boulevard im Jahr 2025 stärkte auch die Position der Stadt als Wirtschaftsstandort.
Tourismusdiversifizierung unterstützt Investitionen in Gastgewerbe und Freizeitimmobilien
Die Tourismusdiversifizierung verschafft dem katarischen Immobilienmarkt eine weitere Nachfragequelle jenseits von Wohnimmobilien und Büros. Die Touristenankünfte erreichten laut der bereitgestellten Forschung im Jahr 2025 5,09 Millionen, verglichen mit 4,91 Millionen im Jahr 2024. Diese Aktivität unterstützt Hotels, Resorts, Einzelhandel und gemischt genutzte Standorte, die Besucher und Bewohner bedienen. Qatari Diar und Dar Global unterzeichneten im April 2025 eine Vereinbarung zur Entwicklung des Trump International Golf Club und von Trump-Markenvillen innerhalb des Simaisma-Masterplans. Die Hotelaktivität in Lusail und Simaisma kann auch die Nachfrage nach nahegelegenen Wohn- und Freizeitimmobilien unterstützen.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Wachstumshemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Angebotsdruck bei Wohnimmobilien | -0.8% | Lusail, Al Waab und The Pearl, mit geringerem Druck in erstklassigen Lagen in Doha und Al Wakrah | Kurzfristig (≤ 2 Jahre) |
| Mietanreize und Vermieterkonkurrenz | -0.6% | Mittelklassige Vorstadtmietkorridore in Doha und dem äußeren Al Rayyan | Kurzfristig (≤ 2 Jahre) |
| Regionale geopolitische Unsicherheit | -0.5% | Katarweit, mit stärkerer Exposition bei investitionsgetriebenem Wohnungsbau nach eigenem Ermessen | Kurzfristig (≤ 2 Jahre) |
| Schwache Nachfrage nach Sekundärbüroflächen | -0.4% | C/D Ring Road, der ältere West Bay-Rand und sekundäre Doha-Bürostandorte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fertigstellungen von Wohnimmobilien schaffen lokalisiertes Angebotsungleichgewicht
Hohe Liefervolumina in bestimmten Stadtteilen üben Druck auf Mieten und Vermietungszeiträume im katarischen Immobilienmarkt aus. Der Wohnimmobilienbestand erreichte Ende 2025 404.612 Einheiten, und die bereitgestellte Forschung verortete einen Großteil der späteren Pipeline von 2025 in Lusail, Al Waab und The Pearl. Diese Konzentration bedeutet, dass das verfügbare Angebot in ausgewählten Lagen die unmittelbare Nachfrage übersteigen kann. Entwickler haben längere Zahlungspläne und Befreiungen von Registrierungsgebühren eingesetzt, um die Transaktionsaktivität aufrechtzuerhalten. Diese Maßnahmen können Käufern helfen, Käufe abzuschließen, können aber auch die Mietrenditen für Eigentümer in angebotsstarken Teilmärkten senken.
Vermieteranreize und Mietkonzessionen komprimieren die effektiven Nettorenditen
Mietanreize begrenzen den Anstieg der effektiven Einnahmen für einige Eigentümer im katarischen Immobilienmarkt. Die bereitgestellte Forschung berichtete über mietfreie Zeiträume und Ausbaukostenbeiträge in den Vorstädten von Doha und dem äußeren Al Rayyan. Diese Zugeständnisse helfen Vermietern, Mieter zu halten, wenn nahegelegene Gebäude ähnliche Flächen anbieten. Sie vergrößern auch den Unterschied zwischen Nominalmieten und den tatsächlich vom Eigentümer erzielten Einnahmen. Die schwache Nachfrage nach Sekundärbüroflächen verschärft dieses Problem, da ältere Gebäude mit neueren Büroflächen der Klasse A in Lusail und zentralen Geschäftsvierteln konkurrieren müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp im Verkaufsmodell: Wohnimmobilien führen die Transaktionsaktivität an
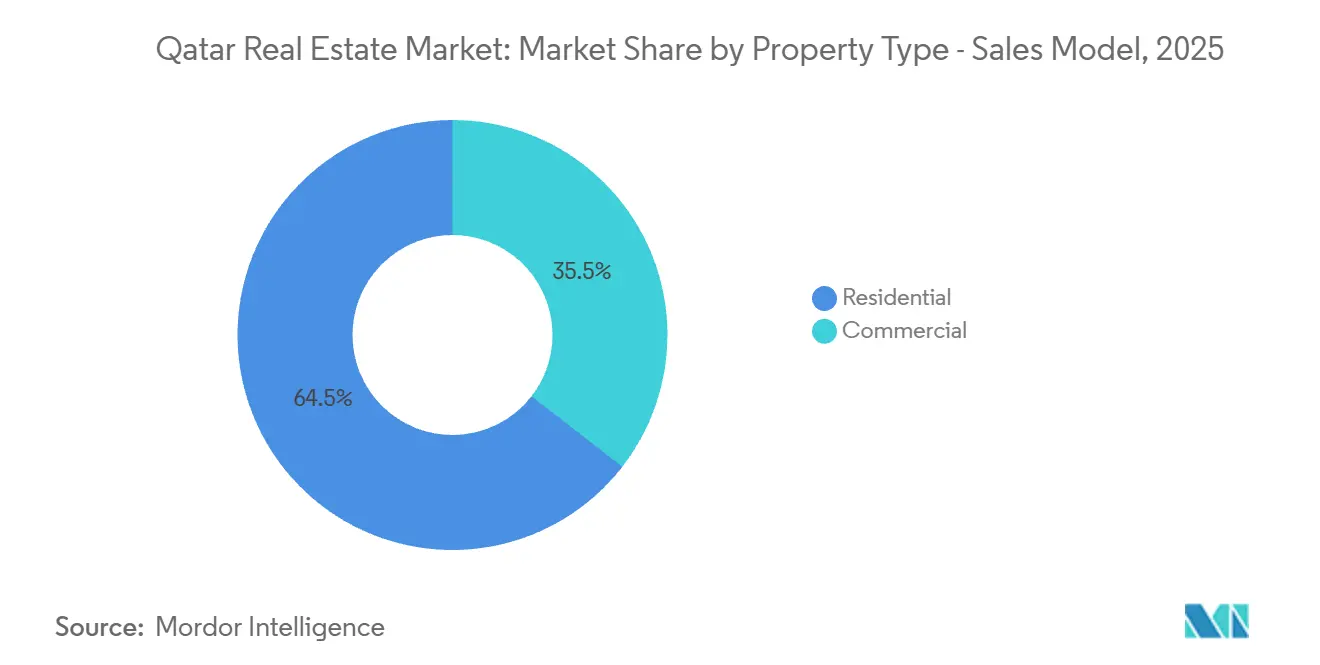
Wohnimmobilien hielten im Jahr 2025 einen Anteil von 64,5 % am Verkaufsmodell und waren damit der größte Teil des katarischen Immobilienmarkts. Es wird prognostiziert, dass sie bis 2031 mit einem CAGR von 5,71 % wachsen, unterstützt durch Bevölkerungswachstum, Eigentumsberechtigung und Käuferanreize. Wohnungstransaktionen stiegen laut der bereitgestellten Forschung zwischen 2023 und 2025 um 74 %. Auch Villa- und Einfamilienhausverkäufe stiegen im gleichen Zeitraum. Diese Veränderungen zeigen das anhaltende Käuferinteresse an verschiedenen Wohnimmobilienformaten. Immer mehr Käufer erwerben Wohnungen in Gemeinschaften, die fertiggestellte Dienstleistungen und einen einfacheren Zugang zu Beschäftigungszentren bieten. Zahlungspläne und Gebührenerlässe helfen, Erstkäufer und Aufsteiger in den Verkaufsprozess einzubeziehen. Die katarische Immobilienbranche hängt weiterhin davon ab, ob neues Angebot in einem Tempo absorbiert wird, das Preise und Eigentümerrenditen schützt.
Gewerbeimmobilien sind kleiner als Wohnimmobilien im Verkaufsmodell. Sie bleiben jedoch für den katarischen Immobilienmarkt wichtig, da sie Büros, Einzelhandelsflächen, Logistikimmobilien und gastgewerblich verbundene Immobilien umfassen. Erstklassige Standorte können stärkere Mieten erzielen, wenn sie Mieterverkehr, Verkehrsanbindung und etablierte Annehmlichkeiten kombinieren. Der Lusail Boulevard ist ein Beispiel für einen Standort, der von diesem Muster profitiert. Logistikimmobilien in der Nähe des Hamad-Hafens bedienen auch die Nachfrage im Zusammenhang mit der E-Commerce-Distribution und der Zustellung auf der letzten Meile. Die Verlagerung des Qatar Financial Centre an den Lusail Boulevard im Jahr 2025 stärkte die Büro- und Einzelhandelsattraktivität des Gebiets. Gewerbliche Investoren müssen weiterhin zwischen gut gelegenem Angebot der Klasse A und älteren Sekundärflächen unterscheiden. Dieser Unterschied wird zunehmend wichtiger, da Mieter Gebäudequalität, Effizienz und Nähe zu Dienstleistungen bewerten. Dieses Segment bleibt an Geschäftsexpansion, Tourismusaktivität und das Tempo der Belegung in neuen gemischt genutzten Stadtteilen gebunden.


Nach Schlüsselstädten im Verkaufsmodell: Doha behält seine Größe, während Al Wakrah schneller wächst
Doha machte im Jahr 2025 42,5 % der Verkaufsmodellaktivität aus und blieb die größte Stadt im katarischen Immobilienmarkt. Seine Rolle spiegelt die Konzentration von Premiumwohnungen, Büroflächen der Klasse A, etablierten Gemeinschaften und dichten Verkehrsverbindungen wider. Doha verzeichnete laut der bereitgestellten Forschung im vierten Quartal 2025 564 Wohnimmobilientransaktionen im Wert von 2,4 Milliarden QAR. Die Stadt zieht Käufer an, die Liquidität, zentrale Lagen und etablierte Dienstleistungen suchen. Erstklassige Gebiete wie The Pearl, Al Dafna und West Bay verankern weiterhin Aktivitäten mit höherem Wert. Doha profitiert auch von Hypothekenkrediten und der Beteiligung von Endnutzern und vermögenderen Käufern. Diese Stärken machen die Stadt zu einem zentralen Referenzpunkt für Preisgestaltung und Nachfrage. Der Wettbewerb durch Lusail bedeutet jedoch, dass ältere Bürogebäude die Qualität und die Attraktivität für Mieter aufrechterhalten müssen.
Al Wakrah wird voraussichtlich die am schnellsten wachsende Verkaufsstadt mit einem CAGR von 5,97 % bis 2031 sein. Die Verkaufstransaktionen stiegen laut der bereitgestellten Forschung von 317 im Jahr 2024 auf 1.090 im Jahr 2025. Wettbewerbsfähige Grundstückspreise, Entwickleranreize und die Nähe zum Al Janoub Stadium unterstützen die Attraktivität der Stadt. Ezdan Holding Group eröffnete im Oktober 2025 Volleigentumsverkäufe bei Hayat Al Wakra 2 und Al Nokhba Villas für Bürger, Einwohner und ausländische Investoren. Al Rayyan zieht weiterhin Haushalte an, die Villen und größere Wohnungen suchen. Lusail zieht Investitionen durch große staatlich verbundene Entwicklungsaktivitäten an. Der Rest von Katar, einschließlich Al Khor, bietet erschwinglicheres Land und profitiert von fortlaufenden Infrastrukturerweiterungen. Diese Städte bieten Alternativen für Käufer, deren Bedürfnisse in der Innenstadt von Doha nicht vollständig erfüllt werden.
Nach Immobilientyp im Mietmodell: Wohnimmobiliengröße koexistiert mit schnellerem Gewerbeimmobilienwachstum
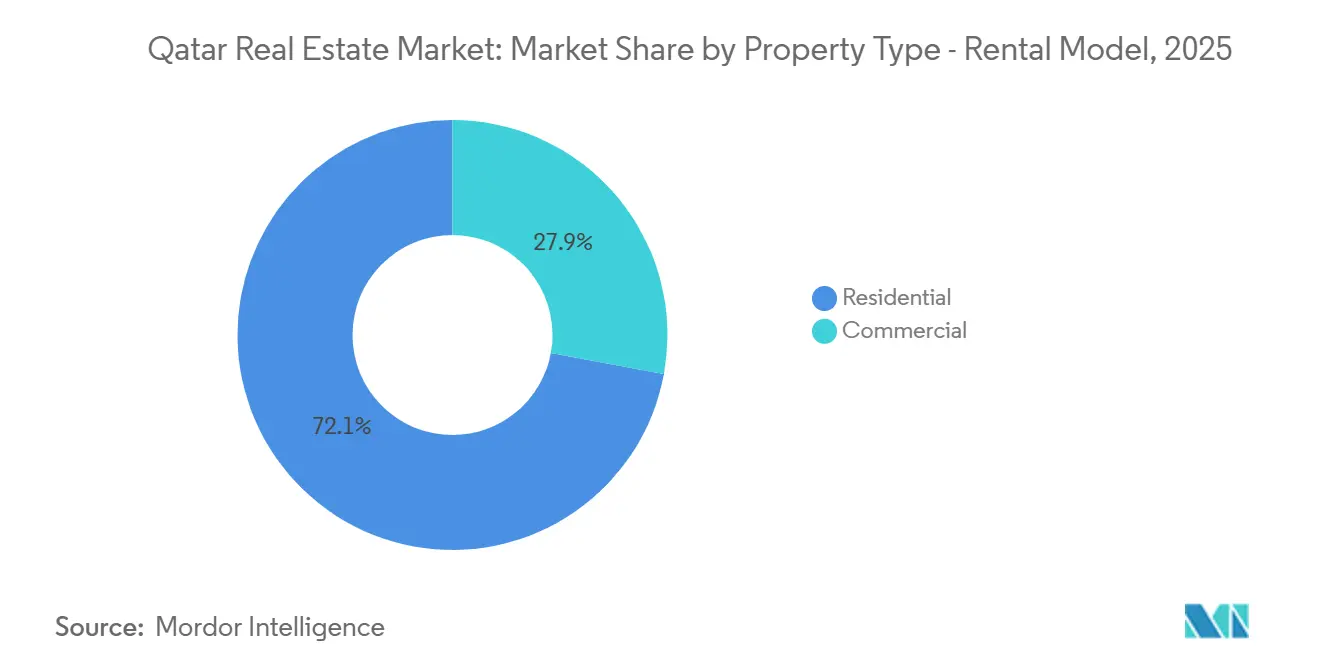
Wohnimmobilien hielten im Jahr 2025 einen Anteil von 72,1 % am Mietmodell, was die Bedeutung von Mietwohnungen für viele Expatriate-Haushalte widerspiegelt. Die gesamten Mietverträge erreichten laut der bereitgestellten Forschung in den ersten 9 Monaten des Jahres 2025 89.341. Wohnmietverträge machten 76 % dieser Gesamtzahl aus. Diese Größe macht Wohnimmobilien zur Hauptquelle der Aktivität im Mietmodell. Die Nachfrage reicht von erschwinglichen Vorstadteinheiten bis hin zu Premium-Wasserfront-Residenzen. Haushaltseinkommen, Familiengröße und Arbeitsplatzlage bestimmen die Wahl der Gemeinschaft. Dies schafft unterschiedliche Bedingungen für Vermieter in erstklassigen und mittelklassigen Stadtteilen. Die katarische Immobilienbranche muss daher ein breites Spektrum an Mieterbudgets und Wohnbedürfnissen bedienen.
Für Gewerbeimmobilien wird bis 2031 ein CAGR von 6,03 % prognostiziert, was schneller ist als das Wohnmietmarktsegment. Die Nachfrage nach Büroflächen der Klasse A konzentriert sich auf Lusail und West Bay, wo größere Mieter moderne Gebäude suchen. Staatlich verbundene Belegung und Unternehmensumzüge helfen, neuere, höher spezifizierte Bestände zu unterstützen. Es wird auch erwartet, dass die Nachfrage von Mietern aus den Bereichen Informations- und Kommunikationstechnologie, Daten und E-Governance effiziente Büros bevorzugt. Ältere Gebäude sehen sich einem anderen Umfeld gegenüber, da Mieter mehr Alternativen haben. Die Leistungslücke zwischen Büroflächen der Klasse A und Sekundärbüros kann sich vergrößern, wenn neues Angebot auf den Markt kommt. Einzelhandels-, Logistik- und Gastgewerbeflächen fügen der gewerblichen Mietnachfrage Vielfalt hinzu. Das Gewerbesegment kann daher wachsen, auch wenn einzelne Büroteilmärkte unterschiedliche Leerstand- und Mietbedingungen erfahren.
Geografische Analyse
Doha hielt im Jahr 2025 42,5 % der Verkaufsaktivität und 53,4 % der Mietaktivität und war damit die größte geografische Region im katarischen Immobilienmarkt. Die Stadt verankert die Premium-Wohn- und Büronachfrage durch Standorte wie The Pearl, Al Dafna und West Bay. Ihre etablierten Gemeinschaften sprechen Haushalte an, die Wert auf Dienstleistungen, Beschäftigungszugang und Zentralität legen. Doha bleibt auch für hypothekengestützte Käufe und Transaktionen mit höherem Wert wichtig. Große Mieter verlagern einen Teil der Büronachfrage auf neuere Flächen in Lusail. Diese Bewegung kann die Mieten in hochwertigen Lusail-Gebäuden stärken, während sie den Wettbewerb für ältere West Bay-Immobilien erhöht.
Al Wakrah verzeichnete in beiden Modellen das höchste prognostizierte Wachstum, mit 5,97 % im Verkauf und 6,21 % in der Miete bis 2031. Die Transaktionszahl stieg 2025 auf 1.090, unterstützt durch wettbewerbsfähige Preise, Entwicklungsaktivitäten und verbesserte Verbindungen. Die Stadt bietet eine kostengünstigere Option für Käufer und Mieter, die dennoch Zugang zu Doha benötigen. Ezdans Volleigentumseinführungen im Jahr 2025 zeigen das Entwicklerinteresse an diesem Standort. Al Rayyan zieht weiterhin Nachfrage nach Villen und hochwertigem Familienhaus an. Zusammen erweitern Al Wakrah und Al Rayyan die geografische Nachfrage über das Zentrum von Doha hinaus.
Lusail bewegt sich im katarischen Immobilienmarkt von einer bauleitenden Phase hin zu einem aktiveren Belegungsmarkt. Sein gemischt genutztes Design verbindet Wohn-, Büro-, Einzelhandels- und Gastgewerbeaktivitäten in einem städtischen Gebiet. Das Infrastrukturprogramm der Stadt wird durch den Parsons-Vertrag von 2026 fortgesetzt. Neue Büros und Verkehrsverbindungen unterstützen seine Rolle als aufstrebendes Geschäftsviertel. Der Rest von Katar, einschließlich Al Khor, bleibt für erschwinglichen Wohnungsbau und Projekte im Zusammenhang mit Infrastrukturerweiterungen relevant. Die genehmigte Eisenbahnverbindung zwischen Saudi-Arabien und Katar könnte die Mobilität und Nachfrage entlang des nördlichen Korridors unterstützen, obwohl ihre Wirkung von der Umsetzung abhängen wird.
Wettbewerbslandschaft
Der katarische Immobilienmarkt ist mäßig konzentriert, da staatlich verbundene Entwickler wichtige Grundstücksbanken und Premium-Pipelines für gemischt genutzte Projekte kontrollieren. Qatari Diar Real Estate Investment Company, Barwa Real Estate, Msheireb Properties und United Development Company sind wichtige Teilnehmer. Ihre Rollen gehen über den Bau hinaus, da sie als Masterplaner, Vermögenseigentümer und langfristige Betreiber fungieren können. Dies schafft einen Vorteil bei großen Projekten, die geduldiges Kapital und koordinierte Infrastruktur benötigen. Private Entwickler und Makler bleiben im mittleren Marktsegment und im Einzelhandelssegment aktiv. Ihre Position ist stärker fragmentiert und hängt oft von der lokalen Projektdurchführung und Verkaufsnetzwerken ab.
Der Wettbewerb wird zunehmend durch die Fähigkeit geprägt, Projekte zu liefern, die den Anforderungen von Käufern, Mietern und Regulierungsbehörden entsprechen. Gesetz Nr. 6 von 2014 schreibt Treuhandvereinbarungen und die Registrierung lizenzierter Entwickler vor, was etablierte Betreiber mit den Ressourcen zur Erfüllung von Compliance-Verpflichtungen unterstützt. Msheireb Properties erweitert sein Stadtentwicklungsmodell durch eine Dekarbonisierungspartnerschaft mit Cundall und eine mit künstlicher Intelligenz ausgestattete Stadtbetriebsplattform, die mit Ooredoo Qatar und Honeywell entwickelt wurde. Die Qatar Investment Authority erwarb im Juni 2025 einen Anteil von 49 % an Msheireb Properties, während die Qatar Foundation 51 % behielt. Diese Maßnahmen zeigen, wie führende Teilnehmer Kapitalunterstützung, Gebäudebetrieb und Technologie in wichtigen Stadtvierteln kombinieren.
Neue Investitionsformen könnten auch den Wettbewerb im katarischen Immobilienmarkt ausweiten. HMK Capital registrierte den Salwa Real Estate Investment Trust Fund bei der Qatar Financial Centre Regulatory Authority im Mai 2026, der in der bereitgestellten Forschung als erster Immobilien-Investmentfonds Katars beschrieben wird. Der Fonds stellte anschließend ein erstes Portfolio durch Immobilienakquisitionen in Mseimeer, Al Rayyan, Al Dafna und West Bay zusammen. Erschwingliche Wohnungen für Expatriates mit mittlerem Einkommen und Logistikimmobilien in der Nähe des Hamad-Hafens bleiben Bereiche mit Raum für weitere Entwicklung. Qatari Diars Simaisma-Vereinbarung mit Dar Global ist ein weiteres Beispiel für einen großen Entwickler, der ein markenbezogenes Freizeitprojekt nutzt, um Investitionen anzuziehen. Die Wettbewerbsstruktur begünstigt Unternehmen, die Grundstücke, Finanzierung, Compliance und langfristiges Vermögensmanagement kombinieren können.
Branchenführer im Immobilienmarkt Katar
-
Barwa Real Estate
-
Ezdan Holding Group
-
United Development Company
-
Qatari Diar Real Estate Investment Company
-
Msheireb Properties
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Katars Premierminister kündigte beim Qatar Economic Forum, unterstützt von Bloomberg, den Start der Plattform „Doha Investment” an und prognostizierte 38,5 Milliarden USD an neuen Infrastrukturprojekten und 22,5 Milliarden USD an privaten Immobilien- und Gastgewerbeinvestitionen über die nächsten 5 Jahre, wobei sofortige Ausschreibungsverfahren für öffentlich-private Partnerschaftsprojekte beginnen.
- Juni 2026: Parsons Corporation erhielt von der Lusail Real Estate Development Company einen 3-Jahres-Vertrag für Programmmanagement, Baumanagement und Bauaufsicht für das Lusail City Infrastructure Program, womit eine Partnerschaft mit Qatari Diar über 19 gemischt genutzte Stadtteile auf 38 Quadratkilometern fortgesetzt wird.


Berichtsumfang des Immobilienmarkts Katar
| Wohnimmobilien | Wohnungen und Eigentumswohnungen |
| Villen und Einfamilienhäuser | |
| Gewerbeimmobilien | Büro |
| Einzelhandel | |
| Logistik | |
| Sonstige Gewerbeimmobilien, einschließlich Industrie und Gastgewerbe |
| Doha |
| Al Rayyan |
| Al Wakrah |
| Lusail |
| Rest von Katar |
| Nach Immobilientyp | Wohnimmobilien | Wohnungen und Eigentumswohnungen |
| Villen und Einfamilienhäuser | ||
| Gewerbeimmobilien | Büro | |
| Einzelhandel | ||
| Logistik | ||
| Sonstige Gewerbeimmobilien, einschließlich Industrie und Gastgewerbe | ||
| Nach Schlüsselstädten | Doha | |
| Al Rayyan | ||
| Al Wakrah | ||
| Lusail | ||
| Rest von Katar | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des katarischen Immobilienmarkts bis 2031?
Für den katarischen Immobilienmarkt wird ein CAGR von 5,09 % von 2026 bis 2031 prognostiziert, mit einem Erreichen von 19,6 Milliarden USD.
Welcher Immobilientyp hat die größte Verkaufsbasis in Katar?
Wohnimmobilien führten das Verkaufsmodell mit einem Anteil von 64,5 % im Jahr 2025 an und sollen bis 2031 mit einem CAGR von 5,71 % wachsen.
Welche Stadt wird voraussichtlich das schnellste Wachstum bei Immobilienverkäufen verzeichnen?
Al Wakrah wird voraussichtlich den höchsten Verkaufs-CAGR von 6,03 % bis 2031 verzeichnen.
Was treibt die gewerbliche Mietnachfrage in Katar an?
Die Nachfrage konzentriert sich auf Bürostandorte der Klasse A, insbesondere Lusail und West Bay, da Mieter moderne und gut angebundene Flächen suchen.
Können ausländische Investoren Immobilien in Katar kaufen?
Ausländische Käufer können im Rahmen des katarischen Eigentumsrahmens in ausgewiesenen Gebieten Voll- und Nießbrauchrechte erwerben.
Welche Unternehmen sind bedeutende Teilnehmer im katarischen Immobilienmarkt?
Zu den wichtigsten staatlich verbundenen Teilnehmern gehören Qatari Diar, Barwa Real Estate, Msheireb Properties und United Development Company.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
