
Tamanho e Participação do Mercado Imobiliário do Kuwait
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 11.64 Bilhões de dólares |
| Tamanho do Mercado (2026) | 12.23 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.65 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.05 % |
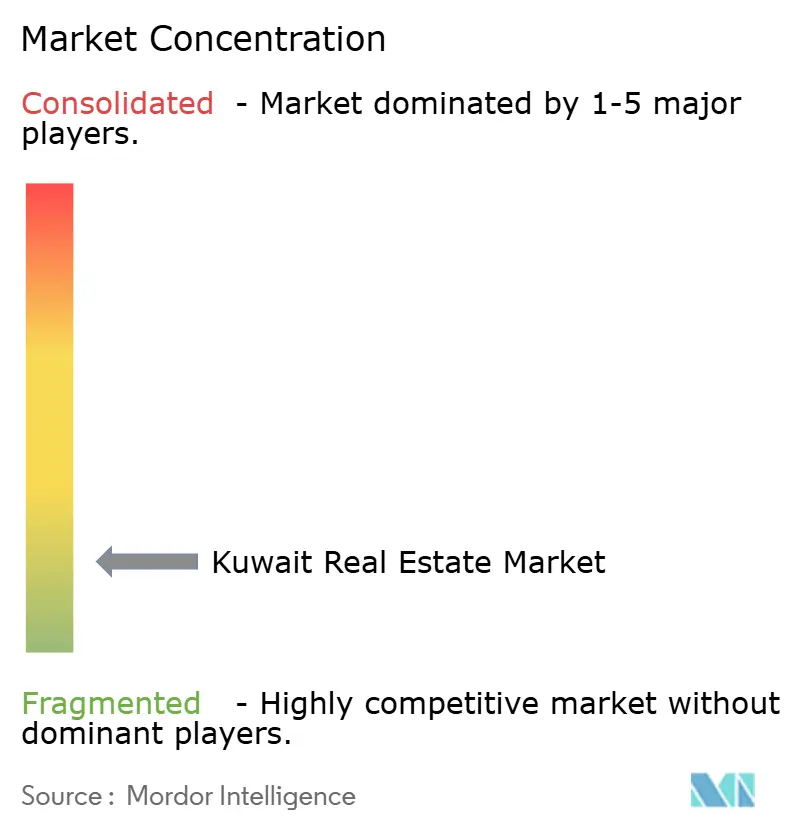
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Imobiliário do Kuwait por Mordor Intelligence
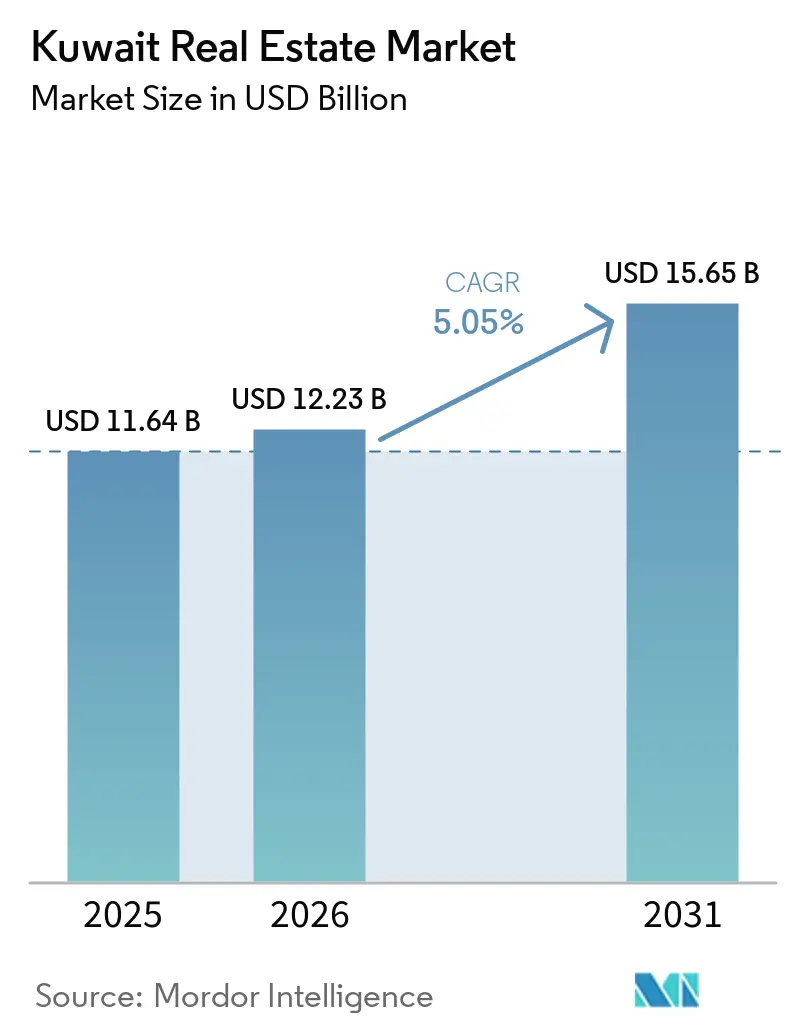
O tamanho do Mercado Imobiliário do Kuwait está projetado em 11,64 bilhões de USD em 2025, 12,23 bilhões de USD em 2026, e deverá atingir 15,65 bilhões de USD até 2031, crescendo a um CAGR de 5,05% de 2026 a 2031.
O mercado imobiliário do Kuwait iniciou 2026 após vendas recordes em 2025, impulsionado pela atividade em imóveis de investimento e transações de lotes residenciais. Novas regras sobre a participação de incorporadores, uso do solo e investimento estrangeiro estão alterando os tipos de capital que podem ingressar no mercado imobiliário do Kuwait. A reforma hipotecária planejada poderá ampliar o acesso ao financiamento habitacional, embora o efeito dependa de novos imóveis chegarem ao mercado ao mesmo tempo. Os gastos em infraestrutura e a participação privada em novas cidades podem direcionar mais desenvolvimento para as áreas sul e periféricas. A escassez de terrenos nos distritos centrais, a restrição à propriedade estrangeira individual e a demanda desigual por espaços de escritório continuam a moldar o risco em todo o mercado imobiliário do Kuwait.
Principais Conclusões do Relatório
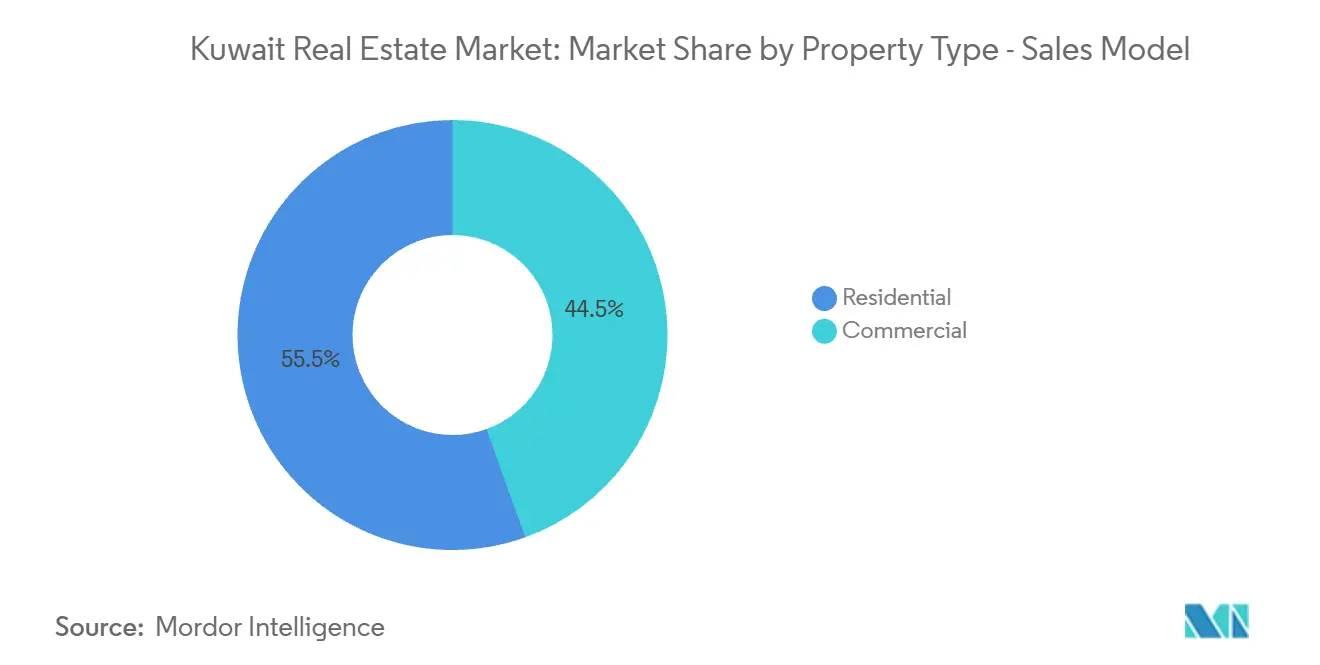
- Por tipo de propriedade no modelo de vendas, o segmento residencial detinha 55,5% da participação do mercado imobiliário do Kuwait em 2025, enquanto o comercial tem previsão de crescer a um CAGR de 5,73% até 2031.
- Por governadoria no modelo de vendas, a Cidade do Kuwait detinha 46,7% da participação do mercado imobiliário do Kuwait em 2025, enquanto Al Ahmadi tem previsão de crescer a um CAGR de 5,89% até 2031.
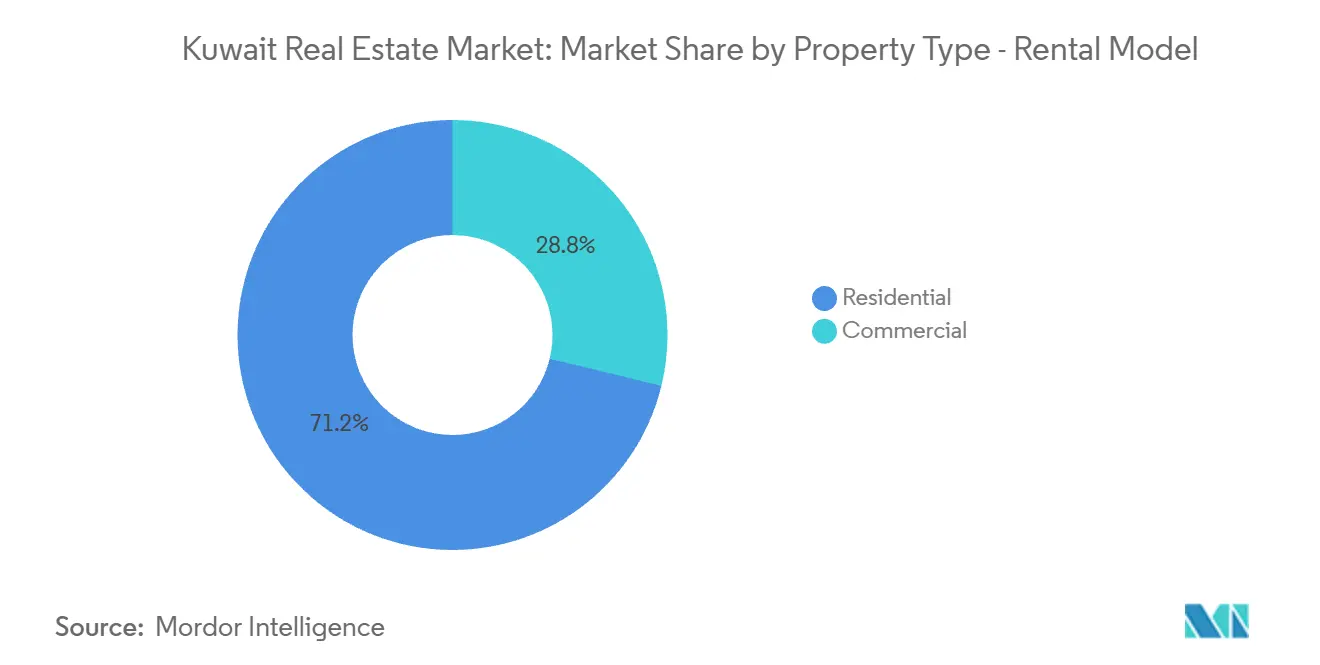
- Por tipo de propriedade no modelo de aluguel, o segmento residencial detinha 71,2% do tamanho do mercado imobiliário do Kuwait em 2025, enquanto o comercial tem previsão de crescer a um CAGR de 6,03% até 2031.
- Por governadoria no modelo de aluguel, a Cidade do Kuwait detinha 35,6% do tamanho do mercado imobiliário do Kuwait em 2025, enquanto Mubarak Al-Kabeer tem previsão de crescer a um CAGR de 6,09% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Imobiliário do Kuwait
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Investimento Governamental em Habitação e Infraestrutura | +1.3% | Nacional, com ênfase em Al Ahmadi, novas cidades e corredores norte | Médio prazo (2-4 anos) |
| Crescimento Populacional e Formação de Domicílios de Expatriados | +1.0% | Nacional, com demanda de aluguel concentrada em Hawalli, Farwaniya e Cidade do Kuwait | Curto prazo (≤ 2 anos) |
| Recuperação em Imóveis de Investimento e Transações Comerciais | +0.9% | Cidade do Kuwait e Hawalli | Curto prazo (≤ 2 anos) |
| Reforma Hipotecária e de Financiamento Habitacional | +0.8% | Nacional, com atividade inicial em Cidade do Kuwait, Al Ahmadi e Farwaniya | Médio prazo (2-4 anos) |
| Desenvolvimento Integrado de Uso Misto e Destinos | +0.5% | Al Ahmadi, Cidade Jaber Al-Ahmad e Mubarak Al-Kabeer | Longo prazo (≥ 4 anos) |
| Digitalização da Descoberta, Corretagem e Gestão de Imóveis | +0.4% | Nacional, liderado por áreas urbanas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Investimento Governamental em Habitação e Infraestrutura
Os projetos apoiados pelo governo continuam sendo uma fonte central de demanda por construção no mercado imobiliário do Kuwait. A Lei nº 60 de 2025 estabeleceu um teto de dívida pública de 97,6 bilhões de USD, criando uma base para o financiamento de programas de infraestrutura plurianuais. O Kuwait abriu licitação internacional em setembro de 2025 para contratos de parceria público-privada de 30 anos para Al Khiran, Nawaf Al-Ahmad e Al-Sabriyah. Os 3 projetos cobrem mais de 300 hectares e têm como meta 170.000 residências, o que poderia expandir o pipeline de desenvolvimento além da entrega liderada pelo Estado[1]. A escala desses projetos oferece aos incorporadores oportunidades em habitação, varejo, serviços e infraestrutura de apoio. Seu cronograma de entrega determinará com que rapidez a oferta adicional afetará o mercado imobiliário do Kuwait.
Crescimento Populacional e Formação de Domicílios de Expatriados
A formação de domicílios continua a sustentar a demanda por aluguel no mercado imobiliário do Kuwait. A população do Kuwait superou 5 milhões em meados de 2025, e os expatriados representavam 70% dos residentes. Muitos domicílios de expatriados alugam apartamentos em Hawalli, Farwaniya e nos distritos de investimento da Cidade do Kuwait. A retomada de vistos familiares e as mudanças no acesso a vistos de trabalho desde 2024 ampliaram a base potencial de locatários. Um estudo da London School of Economics vinculou um aumento de 6.134 candidatos na lista de espera da Autoridade Pública para o Bem-Estar Habitacional a um aumento de 2,7% nos preços residenciais[2]. A entrega de habitação continuará, portanto, sendo importante para evitar que a demanda por aluguel e propriedade exerça mais pressão sobre a acessibilidade.
Recuperação em Imóveis de Investimento e Transações Comerciais
A atividade em imóveis de investimento fortaleceu o mercado imobiliário do Kuwait durante 2025. O segmento de investimento atingiu o maior nível de vendas em 11 anos no segundo trimestre de 2025, e o valor das transações aumentou 82% no primeiro semestre[3]. A demanda foi mais forte em edifícios de apartamentos geradores de renda e em localizações urbanas consolidadas. Kuwait Finance House reportou que a demanda por imóveis comerciais quase dobrou em relação ao ano anterior no quarto trimestre de 2025. As principais áreas administrativas e comerciais da Cidade do Kuwait ainda atraem inquilinos porque a oferta é limitada. Uma atividade mais elevada pode ampliar o interesse dos investidores em ativos de logística e uso misto fora do núcleo urbano, mas a qualidade da demanda dos inquilinos permanece desigual entre as localizações.
Reforma Hipotecária e de Financiamento Habitacional
A reforma hipotecária poderá alterar a forma como os cidadãos participam do mercado imobiliário do Kuwait. O projeto de lei submetido ao Gabinete em setembro de 2025 propôs empréstimos bancários de até 649.000 USD com prazo de pagamento de 25 anos, substituindo a dependência atual do credor habitacional estatal. A proposta poderia dar aos domicílios qualificados acesso a financiamento de longo prazo. Também poderá aumentar a atividade de construção se a demanda for acompanhada por nova oferta residencial. O arcabouço precisaria de limites de crédito claros, regras de garantia e padrões de elegibilidade para gerir o risco dos mutuários. Se o crédito se expandir antes da oferta, a mesma reforma poderá elevar os preços dos imóveis no curto prazo.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Pressão de Acessibilidade e Escassez de Oferta Residencial | -0.9% | Nacional, especialmente na Cidade do Kuwait, Hawalli e Farwaniya | Curto prazo (≤ 2 anos) |
| Restrição à Propriedade Estrangeira e Acesso à Habitação Privada | -0.6% | Nacional, com maior efeito nas áreas de habitação privada | Médio prazo (2-4 anos) |
| Taxa de Juros, Rendimento de Depósitos e Concorrência por Liquidez | -0.5% | Nacional, com maior exposição na Cidade do Kuwait e Hawalli | Curto prazo (≤ 2 anos) |
| Concentração da Demanda por Escritórios e Varejo Prime nos Distritos Centrais | -0.4% | Cidade do Kuwait e governadorias secundárias | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Pressão de Acessibilidade e Escassez de Oferta Residencial
A acessibilidade continua sendo uma restrição material ao mercado imobiliário do Kuwait. Os preços residenciais superaram 22 vezes a renda familiar anual média na avaliação da London School of Economics. A entrega de habitação pública não absorveu totalmente a lista de espera, e a Reuters reportou em 2025 que ela poderia atingir 197.000 candidatos até 2035 se o problema não for resolvido. Os custos de construção mais elevados também tornam mais difícil entregar habitação privada a preços acessíveis. A lei de terrenos residenciais vagos, em vigor desde janeiro de 2026, poderá incentivar o desenvolvimento de lotes ociosos. Sua eficácia dependerá de se os terrenos liberados resultarem em imóveis que correspondam à capacidade de compra dos domicílios.
Restrição à Propriedade Estrangeira e Acesso à Habitação Privada
As restrições à propriedade estrangeira individual limitam a base de compradores para habitação privada. O Decreto-Lei nº 7 de 2025 ampliou os direitos de propriedade para empresas listadas com acionistas não kuwaitianos, fundos imobiliários licenciados, carteiras de investimento e entidades de investimento autorizadas. Ele não permitiu que indivíduos não kuwaitianos adquirissem terrenos residenciais privados. Essa distinção permite a participação estrangeira indireta por meio de veículos elegíveis, mantendo um limite à demanda direta por residências privadas. A regra pode restringir os incorporadores que buscam um mercado mais amplo para habitação premium. Também mantém o mercado imobiliário do Kuwait mais dependente da demanda dos cidadãos e das estruturas de investimento locais, enquanto mudanças legislativas adicionais seriam necessárias para ampliar a propriedade residencial estrangeira direta.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Propriedade no Modelo de Vendas: Residencial Detém a Maior Posição
O segmento residencial representou 55,5% do valor de vendas em 2025, tornando-o a maior parte do setor imobiliário do Kuwait no modelo de vendas. A demanda dos cidadãos por vilas e residências em terrenos próprios sustentou essa posição. Apartamentos e condomínios também permaneceram importantes nos distritos de investimento com demanda ativa de aluguel. O imóvel comercial tem previsão de registrar o crescimento de vendas mais rápido, a um CAGR de 5,73% de 2026 a 2031. Logística, varejo, escritório e ativos de hospitalidade são os principais componentes desta categoria. O crescimento das vendas comerciais é sustentado por projetos vinculados a novas cidades e ao desenvolvimento logístico.
O crescimento comercial não será uniforme entre os tipos de propriedade ou localizações. Os ativos de escritório e varejo prime na Cidade do Kuwait têm demanda mais forte do que o estoque secundário. O desenvolvimento de novas áreas urbanas poderá criar demanda por varejo de bairro, serviços e armazéns. Espera-se que a cidade logística do Porto de Shuwaikh adicione atividade relacionada à logística à medida que avança em direção à sua conclusão planejada para 2028. O arcabouço hipotecário proposto poderá apoiar as transações residenciais quando os bancos começarem a oferecer empréstimos qualificados. O desempenho das vendas no setor imobiliário do Kuwait refletirá, portanto, tanto o financiamento habitacional quanto o ritmo de absorção dos inquilinos comerciais.


Por Governadoria no Modelo de Vendas: Cidade do Kuwait Lidera Enquanto Al Ahmadi Cresce Mais Rápido
A Cidade do Kuwait detinha 46,7% do valor de vendas em 2025, refletindo sua concentração de atividades financeiras, administrativas e comerciais. Seus distritos de investimento consolidados e o acesso a serviços essenciais sustentam os valores dos imóveis. Al Ahmadi tem previsão de ser a geografia de vendas de crescimento mais rápido, a um CAGR de 5,89% até 2031. O desenvolvimento de cidades residenciais, a atividade relacionada à energia e o investimento em logística sustentam essa perspectiva. Hawalli e Farwaniya continuam a gerar transações devido às suas comunidades densas e grandes populações de locatários. A atividade de vendas permanece centrada na Cidade do Kuwait, mesmo com o desenvolvimento se deslocando para as governadorias periféricas.
O crescimento de Al Ahmadi está vinculado tanto ao uso habitacional quanto ao comercial. South Saad Al Abdullah havia superado 39% de conclusão em seu contrato de estradas até junho de 2025. Farwaniya tem um papel em imóveis relacionados à logística e ao comércio devido à sua localização e ligações de transporte. Hawalli continua a atrair investimentos em edifícios de apartamentos que atendem a locatários expatriados. O Restante do Kuwait, incluindo Jahra e as áreas norte, tem menor atividade de transações, mas permanece relevante para o planejamento público de longo prazo. O mercado imobiliário do Kuwait está, portanto, tornando-se menos dependente de um único centro urbano, enquanto a Cidade do Kuwait mantém a maior base de vendas.
Por Tipo de Propriedade no Modelo de Aluguel: Residencial Gera o Maior Valor de Aluguel
O segmento residencial representou 71,2% do valor de aluguel em 2025, a maior participação em todo o modelo de aluguel do mercado imobiliário do Kuwait. Apartamentos e condomínios respondem por grande parte dessa demanda em Hawalli e Farwaniya. A grande população expatriada do Kuwait sustenta a demanda recorrente por habitação alugada. O imóvel comercial tem previsão de crescer mais rapidamente, a um CAGR de 6,03% de 2026 a 2031. Essa taxa sugere que os proprietários podem preferir manter ativos comerciais geradores de renda em vez de vendê-los. O imóvel residencial para aluguel permanece dominante porque o arrendamento por domicílios tem uma base maior.
O crescimento do aluguel comercial está vinculado à logística, hospitalidade e espaços de escritório de qualidade. Os escritórios prime podem manter a demanda, enquanto os escritórios secundários enfrentam risco de vacância. A Kuwait Real Estate Company declarou que seu projeto Sabhan Labor Housing atingiu 95% de conclusão no início de 2026. O projeto adiciona acomodação institucional para trabalhadores, o que poderá apoiar os contratantes que trabalham em grandes programas de desenvolvimento. A documentação digital de aluguel também poderá melhorar a consistência na administração de contratos de arrendamento. O desempenho do aluguel no mercado imobiliário do Kuwait dependerá da criação de empregos, da demanda dos domicílios de expatriados e da entrega de destinos comerciais.
Análise Geográfica
A Cidade do Kuwait detinha 46,7% do valor de vendas e 35,6% do valor de aluguel em 2025, conferindo-lhe a maior posição em ambos os modelos de transação. As funções bancárias, governamentais, diplomáticas e comerciais de Grau A da cidade sustentam esse papel. As vendas de imóveis de investimento atingiram o maior nível em 11 anos no segundo trimestre de 2025, com a atividade em Hawalli e Sharq contribuindo para o impulso. A United Real Estate Company venceu uma licitação em março de 2026 para a modernização, desenvolvimento, gestão e operação do Souq Sharq Fase 3. Isso reforça o interesse privado em ativos comerciais centrais. A escassez de lotes e os altos custos de terrenos continuam sendo limitações para novos projetos na capital.
Al Ahmadi tem previsão de crescer a um CAGR de 5,89% em vendas de 2026 a 2031, a maior taxa de vendas entre as governadorias. Sua perspectiva combina a construção de cidades residenciais com demanda industrial, logística e vinculada à energia. Mubarak Al-Kabeer tem previsão de crescer a um CAGR de 6,09% em aluguéis, a taxa mais rápida entre os 2 modelos. Grandes destinos costeiros e localizações de menor custo podem atrair domicílios e inquilinos comerciais que se deslocam para além dos distritos centrais. A atividade nessas governadorias dependerá da entrega de projetos, ligações rodoviárias, serviços públicos e serviços locais. As parcerias público-privadas de novas cidades têm como objetivo expandir a capacidade em áreas que historicamente não tinham a base de desenvolvimento da Cidade do Kuwait.
Hawalli e Farwaniya continuam sendo localizações centrais para aluguéis de apartamentos e transações de imóveis de investimento. Sua proximidade com a capital e a infraestrutura de varejo consolidada sustentam a demanda dos domicílios de expatriados. Farwaniya também se beneficia da atividade de transporte e comércio. O Restante do Kuwait inclui Jahra e as áreas norte, que têm menor atividade atual, mas recebem atenção no planejamento de desenvolvimento de longo prazo. A reforma hipotecária poderá afetar a demanda em todas as governadorias quando as regras de elegibilidade e garantia forem definidas. O mercado imobiliário do Kuwait continuará a apresentar diferentes padrões de crescimento porque cada área tem uma combinação distinta de demanda domiciliar, atividade comercial e terrenos disponíveis.
Cenário Competitivo
O mercado imobiliário do Kuwait é moderadamente fragmentado, com incorporadores listados detendo grandes pipelines de projetos e operadores menores de propriedade familiar ativos em imóveis de investimento secundários. As empresas maiores concentram-se em destinos de uso misto, parcerias público-privadas e ativos com renda recorrente de arrendamento. A Mabanee reportou um pipeline de projetos de 7,8 bilhões de USD no Kuwait e na Arábia Saudita em sua apresentação para investidores do segundo trimestre de 2026. O projeto Aventura na Cidade Jaber Al-Ahmad e o projeto Souk Sabah na Cidade Sabah Al-Ahmad demonstram a importância dos desenvolvimentos de longo prazo com planejamento mestre. A empresa também assinou um acordo preliminar de compra em maio de 2026 para uma carteira de ativos imobiliários kuwaitianos, indicando interesse contínuo em consolidação.
A United Real Estate Company está expandindo sua posição em ativos premium e de destino. Seu prêmio do Souq Sharq Fase 3 em março de 2026 reforça sua presença na área comercial à beira-mar da Cidade do Kuwait. A colaboração da empresa com a Nobu Hospitality também adiciona um elemento residencial e de hospitalidade com marca ao Hessah Plaza. A Kuwait Real Estate Company reportou receita de 128,3 milhões de USD no exercício de 2025, alta de 13,1% em relação ao ano anterior, e identificou a diversificação internacional como parte importante de sua estratégia. Esses movimentos mostram que os incorporadores estabelecidos estão equilibrando projetos domésticos com exposição regional. Sua escala lhes confere acesso mais forte a financiamento e oportunidades de parceria do que os operadores menores.
A capacidade digital está se tornando outro ponto de competição no mercado imobiliário do Kuwait. A Tamdeen Real Estate Company adquiriu uma participação majoritária na empresa controladora da 4Sale International em junho de 2026 para expandir sua presença no comércio digital. A Zain Kuwait e a United Real Estate Company também firmaram uma parceria em junho de 2026 para integrar infraestrutura de 5G, fibra óptica e cidade inteligente em projetos urbanos. Corretores menores podem competir por meio de conhecimento local e redes de transações, mas têm menos recursos para grandes projetos. Nenhuma participação combinada para os principais incorporadores foi fornecida, portanto a participação das empresas não pode ser usada para classificar a concentração com precisão. O mercado imobiliário do Kuwait permanece aberto a operadores de nicho em habitação para aluguel, serviços imobiliários e projetos comerciais localizados.
Líderes do Setor Imobiliário do Kuwait
-
Mabanee Company K.P.S.C.
-
United Real Estate Company K.S.C.P.
-
Kuwait Real Estate Company K.P.S.C. (AQARAT)
-
Salhia Real Estate Company K.S.C.P.
-
Tamdeen Real Estate Company K.P.S.C.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: Uma subsidiária saudita da Mabanee Company assinou um acordo para adquirir um lote de 17.477 m² em Riade por 30,1 milhões de USD, a ser desenvolvido como imóvel de investimento, ampliando o pipeline regional da Mabanee além do Kuwait como parte de uma carteira de projetos de 7,8 bilhões de USD.
- Junho de 2026: A Tamdeen Real Estate Company, por meio de uma subsidiária, adquiriu uma participação majoritária na empresa controladora da 4Sale International para expandir sua presença no comércio digital ao lado de seu portfólio de imóveis físicos, reforçando a convergência entre PropTech e o mercado imobiliário tradicional.
- Março de 2026: A URC venceu a licitação da KAPP para a modernização, desenvolvimento, manutenção principal, gestão e operação do Souq Sharq Fase 3 na Cidade do Kuwait, um emblemático destino comercial à beira-mar, sinalizando o compromisso institucional contínuo com ativos comerciais prime na capital.


Escopo do Relatório do Mercado Imobiliário do Kuwait
| Residencial | Apartamentos e Condomínios |
| Vilas e Residências em Terrenos Próprios | |
| Comercial | Escritório |
| Varejo | |
| Logística | |
| Outros Imóveis Comerciais, Incluindo Industrial e Hospitalidade |
| Cidade do Kuwait |
| Al Ahmadi |
| Hawalli |
| Farwaniya |
| Restante do Kuwait |
| Por Tipo de Propriedade | Residencial | Apartamentos e Condomínios |
| Vilas e Residências em Terrenos Próprios | ||
| Comercial | Escritório | |
| Varejo | ||
| Logística | ||
| Outros Imóveis Comerciais, Incluindo Industrial e Hospitalidade | ||
| Por Governadoria | Cidade do Kuwait | |
| Al Ahmadi | ||
| Hawalli | ||
| Farwaniya | ||
| Restante do Kuwait | ||


Principais Questões Respondidas no Relatório
Qual é a perspectiva do mercado imobiliário do Kuwait até 2031?
O setor tem previsão de crescer de 12,23 bilhões de USD em 2026 para 15,65 bilhões de USD até 2031, a um CAGR de 5,05%.
Qual tipo de propriedade lidera as vendas no Kuwait?
O segmento residencial liderou as vendas com uma participação de 55,5% em 2025, enquanto as vendas comerciais têm expectativa de crescer mais rapidamente, a um CAGR de 5,73%.
Qual categoria de imóvel para aluguel está crescendo mais rapidamente no Kuwait?
O aluguel comercial tem previsão de crescer a um CAGR de 6,03% até 2031, enquanto o segmento residencial detinha 71,2% do valor de aluguel em 2025.
Qual governadoria tem o crescimento de aluguel mais rápido?
Mubarak Al-Kabeer tem previsão de registrar um CAGR de 6,09% no valor de aluguel de 2026 a 2031.
Como a reforma hipotecária poderá afetar a demanda por imóveis no Kuwait?
O projeto de proposta permitiria financiamento bancário de longo prazo para compradores qualificados, mas a entrega de oferta moldará seu efeito sobre a acessibilidade.
O mercado imobiliário do Kuwait é concentrado?
O setor é moderadamente fragmentado, com incorporadores listados e muitos participantes menores de propriedade familiar ativos em diferentes categorias de imóveis.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
