
Tamanho e Participação do Mercado de Pirrolidona
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
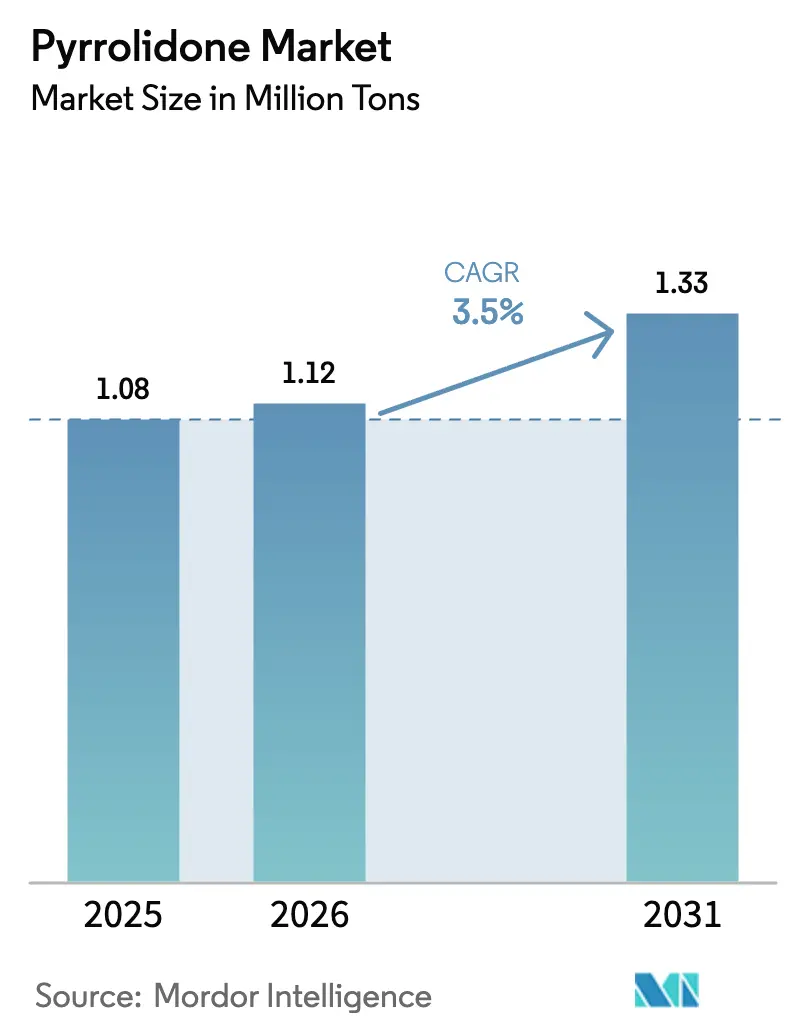
| Volume do Mercado (2026) | 1.12 Milhões de toneladas |
| Volume do Mercado (2031) | 1.33 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 3.50 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
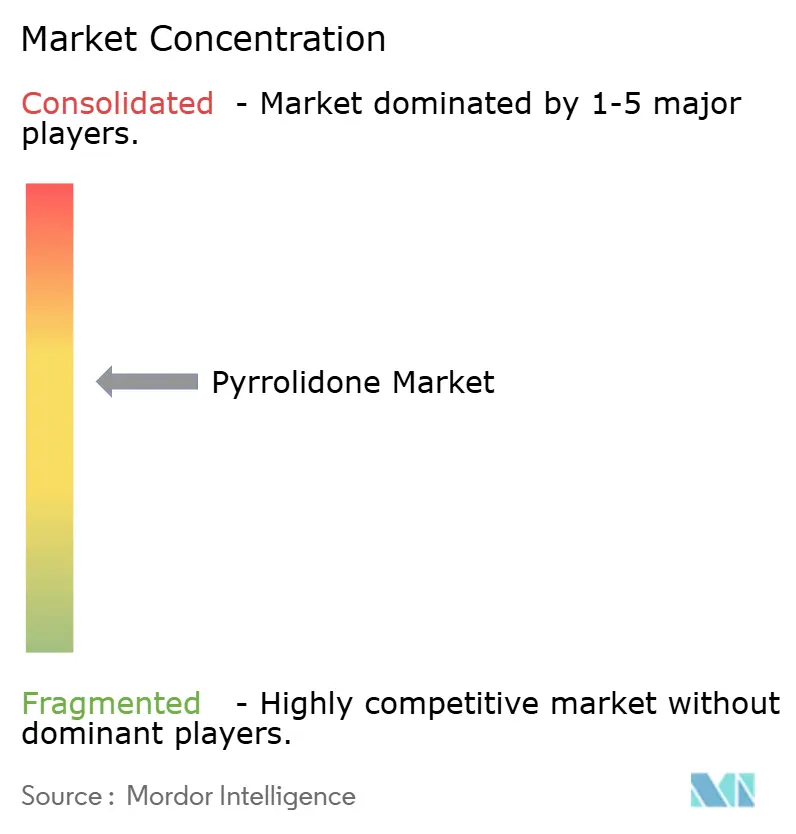
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pirrolidona por Mordor Intelligence
O tamanho do Mercado de Pirrolidona está projetado em 1,08 milhão de toneladas em 2025, 1,12 milhão de toneladas em 2026, e deverá atingir 1,33 milhão de toneladas até 2031, crescendo a um CAGR de 3,5% de 2026 a 2031. O crescimento global estável oculta uma mudança estrutural em direção à pureza de grau semicondutor e grau de bateria, ambas as quais exigem circuitos de recuperação com teor ultrabaixo de metais e impulsionam ciclos de despesas de capital na maioria das instalações incumbentes. Os produtores também enfrentam limiares de toxicidade mais rigorosos na União Europeia e nos Estados Unidos, o que cria um mercado a duas velocidades: os fornecedores asiáticos correm para adicionar capacidade de grau eletrónico, enquanto os formuladores europeus pivotam para misturas de base biológica que ficam abaixo do limite de 0,3% em peso estabelecido pelo Anexo XVII do REACH. Ao mesmo tempo, a expansão das baterias de iões de lítio mantém a procura de solventes na Ásia-Pacífico em crescimento, mesmo com a redução do consumo por célula graças às unidades de recuperação em circuito fechado. A pressão competitiva está a intensificar-se porque os novos participantes chineses conseguem reduzir o custo de entrega em percentagens de dois dígitos, forçando os incumbentes ocidentais a diferenciar-se através de pureza, eficiência de recuperação e credenciais ESG.
Principais Conclusões do Relatório
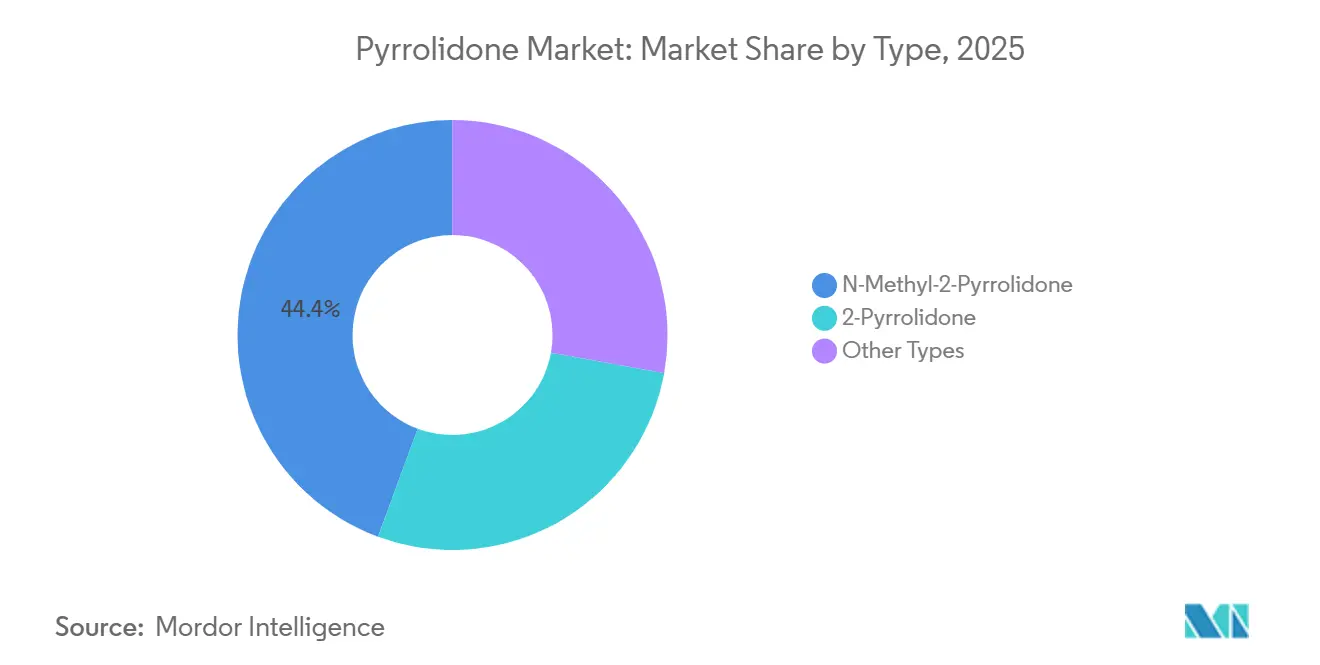
- Por tipo, o N-Metil-2-Pirrolidona detinha 44,36% da participação do mercado de pirrolidona em 2025, enquanto a 2-Pirrolidona registou o crescimento mais rápido, com um CAGR de 4,18% até 2031.
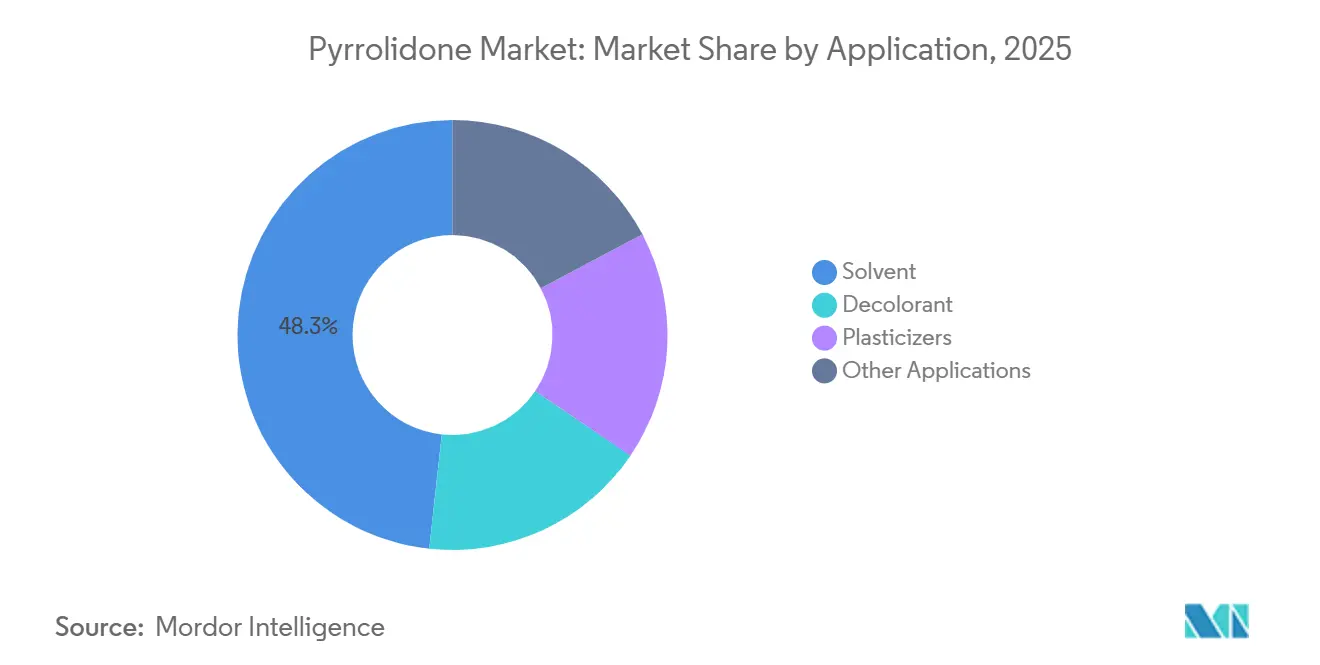
- Por aplicação, o solvente representou 48,27% do tamanho do mercado de pirrolidona em 2025, mas os plastificantes estão previstos para expandir a um CAGR de 4,24% até 2031.
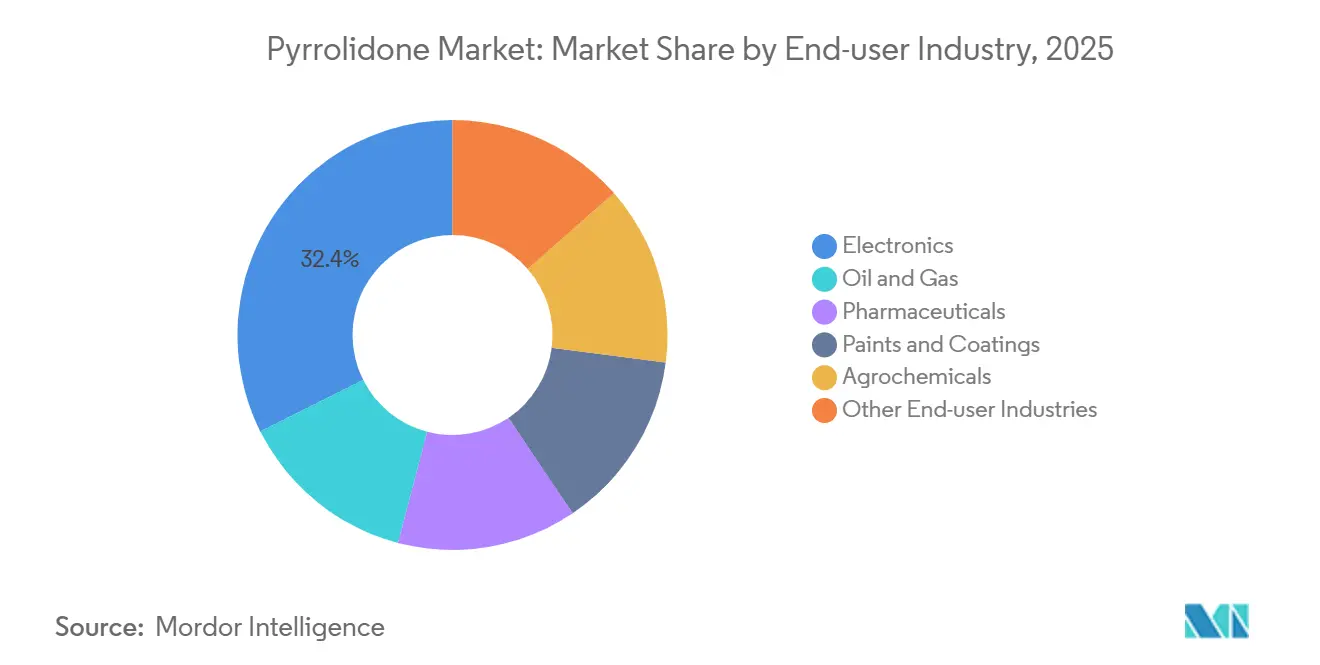
- Por indústria do utilizador final, a eletrónica liderou com uma participação de 32,41% do tamanho do mercado de pirrolidona em 2025 e está a avançar a um CAGR de 4,31% até 2031.
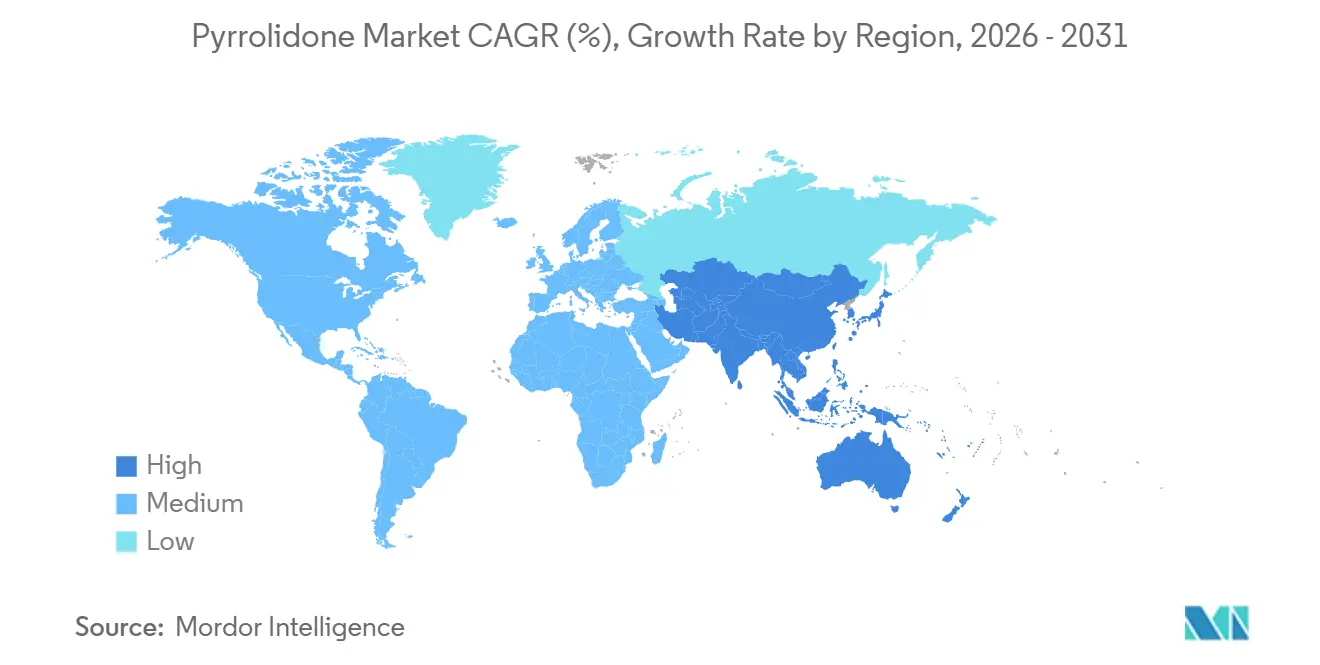
- Por geografia, a Ásia-Pacífico controlou 48,89% do volume em 2025 e está projetada para expandir a um CAGR de 3,92% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado Global de Pirrolidona
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Procura crescente para a fabricação de cátodos de baterias de iões de lítio | +1.4% | Núcleo na Ásia-Pacífico, com expansão para a América do Norte e Europa | Médio prazo (2-4 anos) |
| Uso crescente como solvente de decapagem de alta pureza em fábricas de semicondutores | +0.9% | Ásia-Pacífico (Coreia do Sul, Taiwan, Japão), América do Norte (Arizona, Texas) | Longo prazo (≥ 4 anos) |
| Forte adoção na síntese farmacêutica de derivados de 2-P | +0.6% | América do Norte, Europa, Índia | Médio prazo (2-4 anos) |
| Comercialização de NMP de base biológica a ganhar tração regulatória | +0.3% | Europa, América do Norte | Longo prazo (≥ 4 anos) |
| Preços premium para graus com teor ultrabaixo de metais (inferior a 10 ppb) | +0.4% | Global, concentrado em centros de eletrónica | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Procura Crescente para a Fabricação de Cátodos de Baterias de Iões de Lítio
As linhas de baterias de iões de lítio consumiram 180.000 toneladas de NMP em 2025, e as construções de gigafábricas continuam apesar da queda na intensidade de solvente por célula. As instalações de células chinesas, sul-coreanas e japonesas estão a co-localizar unidades de destilação que recuperam 95%–98% do solvente, reduzindo o consumo por quilowatt-hora de 1,2 kg para 0,05 kg. Os preços à vista estáveis em 2025, apesar de um aumento de 22% na produção de cátodos, mostram que a recuperação, e não a procura de produto virgem, absorve grande parte do crescimento. As despesas de capital para sistemas de circuito fechado situam-se agora em aproximadamente 8 milhões de USD–12 milhões de USD por instalação de 50 GWh, mas o menor custo de energia por quilograma — reduzido de 3,5 kWh para abaixo de 2 kWh — melhora tanto as margens como as pontuações ESG. Estas dinâmicas mantêm os produtores de baterias ligados ao mercado de pirrolidona, mesmo com o aumento da pressão regulatória noutros setores.
Uso Crescente como Solvente de Decapagem de Alta Pureza em Fábricas de Semicondutores
As fábricas de nós avançados necessitam de NMP que cumpra a pureza de Grau 4 da norma SEMI C33-0213, limitando cada elemento metálico a 100 ppt. Atingir este limiar requer destilação em múltiplos estágios, polimento por troca iónica e monitorização em linha por ICP-MS, aumentando o custo de produção em até 60%, mas permitindo preços de venda 15%–20% mais elevados. O revelador de fotorresiste EUV da Fujifilm em 2024 demonstra como os fornecedores de materiais integram a purificação de solventes em misturas de valor acrescentado que melhoram o rendimento das bolachas. As fábricas recentemente inauguradas no Arizona e no Texas já especificam NMP de grau eletrónico, sinalizando que a procura norte-americana se alinhará com os padrões de pureza asiáticos em dois anos. O resultado é um corredor de rentabilidade que recompensa os fornecedores capazes de garantir níveis de impureza abaixo de 10 ppb.
Forte Adoção na Síntese Farmacêutica de Derivados de 2-P
A atualização de excipientes da FDA dos EUA em 2024 categorizou as pirrolidonas como seguras para uso tópico até 10% em peso, abrindo caminho para uma adoção mais ampla em adesivos transdérmicos[1]Administração de Alimentos e Medicamentos dos EUA, "Atualização da Base de Dados de Ingredientes Inativos 2024," fda.gov . O Pharmasolve NMP da Ashland aparece agora em uma dúzia de registos na FDA para adesivos de substituição de nicotina, substituição hormonal e analgésicos, cada um dos quais paga um prémio de 60%–80% sobre o solvente de grau industrial. Os lotes farmacêuticos são pequenos, pelo que os produtores podem dedicar reatores e circuitos de purificação sem imobilizar capacidade. O aumento de margem mantém o mercado de pirrolidona atrativo para empresas de química especializada, mesmo com o abrandamento da procura de commodities em revestimentos.
Comercialização de NMP de Base Biológica a Ganhar Tração Regulatória
O NMP de balanço de biomassa da BASF, lançado em maio de 2024, utiliza γ-butirolactona renovável para reduzir as emissões de carbono de Âmbito 3 em até 35% para os fabricantes europeus de baterias. Embora o material de base biológica acrescente um prémio de preço de 25%–35%, os regulamentos europeus sobre baterias e os cartões de pontuação de sustentabilidade dos fabricantes de automóveis favorecem materiais de baixo carbono. A capacidade piloto situa-se em 15.000 toneladas por ano, mas os acordos de compra plurianuais sugerem uma expansão para 50.000 toneladas até 2028. A divergência entre os compradores asiáticos sensíveis ao custo e os clientes europeus premium está a criar uma cadeia de abastecimento bifurcada dentro da indústria de pirrolidona.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Restrições de toxicidade do REACH e da EPA dos EUA sobre o NMP | -0.8% | Europa, América do Norte | Curto prazo (≤ 2 anos) |
| Volatilidade do preço da matéria-prima γ-butirolactona | -0.4% | Global | Médio prazo (2-4 anos) |
| Filtros ESG de investidores sobre unidades de recuperação com elevada emissão de COV | -0.2% | Europa, América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Toxicidade do REACH e da EPA dos EUA sobre o NMP
O Anexo XVII do REACH proíbe misturas com ≥0,3% de NMP, e a regra da EPA dos EUA de junho de 2024 propõe limites semelhantes para os removedores de tinta de consumo[2]Agência Europeia de Produtos Químicos, "Entrada 71 do Anexo XVII do REACH," echa.europa.eu . Aproximadamente 35.000 toneladas de procura anual desapareceram das tintas europeias entre 2020 e 2025, à medida que os formuladores mudaram para carbonato de propileno e dimetilsulfóxido. Os utilizadores industriais permanecem, mas os custos de conformidade — incluindo manuseamento em sistema fechado e fichas de dados de segurança revistas — favorecem os produtores verticalmente integrados, como a BASF e a Ashland. Os misturadores de menor dimensão, particularmente no Sul da Europa, saíram inteiramente do mercado de pirrolidona, consolidando a oferta e aumentando modestamente as margens para os incumbentes sobreviventes.
Volatilidade do Preço da Matéria-Prima γ-Butirolactona
Os preços à vista do GBL subiram 45% em 2024 após as inspeções chinesas terem reduzido a produção de 1,4-butanodiol, comprimindo as margens do NMP em 15–20 pontos percentuais. Os clientes de baterias frequentemente fixam contratos anuais, limitando a flexibilidade de repercussão de custos, pelo que os fornecedores ocidentais estão a integrar-se verticalmente no GBL para estabilizar os custos. A patente da BASF sobre a produção de NMP por destilação reativa sublinha a intensidade de capital necessária para resistir às oscilações das matérias-primas. As instalações chinesas próximas dos centros de BDO de Shandong mantêm uma vantagem de custo, alargando os diferenciais de preço regionais dentro do mercado de pirrolidona.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: O NMP Ancora o Volume, a 2-Pirrolidona Captura o Crescimento Farmacêutico
O N-Metil-2-Pirrolidona comandou 44,36% do volume em 2025, refletindo a sua indispensabilidade nas pastas de baterias e na decapagem de fotorresiste. Embora o NMP mantenha a dominância, a 2-Pirrolidona está a expandir-se a um CAGR de 4,18%, à medida que os formuladores exploram o seu perfil de toxicidade mais baixo em adesivos transdérmicos. O Pharmasolve 2-Pirrolidona da Ashland oferece aos fabricantes de adesivos um potenciador de penetração isento de rotulagem de risco reprodutivo, suportando preços premium. Outras variantes — N-etil-2-pirrolidona e N-vinil-2-pirrolidona — permanecem de nicho, principalmente para a síntese de polímeros especiais.
A estratificação por pureza é agora a principal alavanca competitiva. O produto de grau semicondutor comanda 4.500 USD–5.200 USD por tonelada, contra 2.800 USD–3.200 USD para grau de bateria e 2.200 USD–2.800 USD para solvente industrial. A cromatografia iónica em linha e o ICP-MS acrescentam 0,15 USD–0,25 USD por quilograma, mas protegem as margens. Como resultado, os produtores diferenciam-se menos pela molécula e mais pela profundidade de purificação, uma dinâmica que remodela os preços no mercado de pirrolidona.


Por Aplicação: A Dominância do Solvente Mascara a Mudança Estrutural dos Plastificantes
O solvente detinha 48,27% do volume em 2025, liderado pela eletrónica e pelos petroquímicos. A Ásia-Pacífico representa a maior parte do crescimento do solvente, a crescer a um CAGR de 4,1% à medida que a capacidade de baterias e semicondutores se expande. A Europa move-se na direção oposta porque as restrições do REACH removem o NMP das tintas de consumo. Os plastificantes estão a crescer a um CAGR de 4,24% até 2031, à medida que os compostos integram poliamidas contendo pirrolidona em TPU retardante de chama. A patente da BASF de 2024 mostra que uma carga de 8%–12% de pirrolidona-PA atinge classificações UL 94 V-0 sem halogénios. A dispersão de margens é evidente: os solventes para eletrónica proporcionam 18%–22% de EBITDA, enquanto as vendas de descolorante em petroquímicos rondam os 8%–12%, confirmando uma hierarquia de rentabilidade distinta no mercado de pirrolidona.
Por Indústria do Utilizador Final: A Eletrónica Avança na Pureza, os Produtos Farmacêuticos Pivotam para a 2-P
A eletrónica absorveu 32,41% do volume em 2025 e está a avançar a um CAGR de 4,31% até 2031, o mais rápido de qualquer segmento. A procura de baterias por si só poderá subir ainda mais até 2031, à medida que a penetração dos veículos elétricos se acelera. As fábricas de semicondutores aumentaram a procura em 2025, com cada nó avançado a exigir mais solvente de decapagem por bolacha. Os produtos farmacêuticos beneficiam principalmente dos potenciadores de penetração de 2-Pirrolidona que evitam os rótulos de perigo do REACH. O petróleo e o gás mantêm-se estáveis mas de nicho, enquanto as tintas e revestimentos diminuem na Europa mas crescem na Ásia. Os agroquímicos permanecem condicionados pela pressão de substituição de solventes. A integração vertical em circuitos de recuperação e purificação é agora comum entre os principais fabricantes de eletrónica, alterando os padrões de aquisição dentro do mercado de pirrolidona.
Análise Geográfica
A Ásia-Pacífico controlou 48,89% do volume em 2025 e crescerá a um CAGR de 3,92% até 2031, ancorada pela instalação de grau eletrónico de 60.000 toneladas da MYJ Chemical em Henan e pelas gigafábricas sul-coreanas operadas pela LG Energy Solution, Samsung SDI e SK On. A China beneficia da γ-butirolactona de baixo custo em Shandong, subcotando os fornecedores ocidentais em até 20% no custo de entrega. O Japão continua a ser um bastião de alta pureza, mas o volume total é estável porque os fabricantes de automóveis externalizam a produção de baterias. Os setores de agroquímicos e revestimentos da Índia acrescentam 8.000–10.000 toneladas de nova procura, maioritariamente satisfeita por importações chinesas. A regionalização é evidente: as instalações chinesas focam-se no volume, as operações coreanas na pureza de grau de bateria e as unidades japonesas em volumes de nicho de grau farmacêutico.
Na América do Norte, o investimento em semicondutores no Arizona e no Texas impulsiona a procura de grau eletrónico, enquanto a adoção farmacêutica de 2-Pirrolidona sustenta o crescimento de especialidade. A regra preliminar da EPA dos EUA de 2024 removeu 12.000–15.000 toneladas dos removedores de tinta de consumo, mas as isenções industriais mantêm ativos os utilizadores de eletrónica e farmacêuticos. A instalação de Kingsport da Eastman satisfaz as necessidades de segurança doméstica apesar de um prémio de preço de 10%–12% sobre as importações.
A Europa está a encolher devido ao Anexo XVII do REACH. A Alemanha ainda alberga 40.000 toneladas de capacidade da BASF, em grande parte exportada para as gigafábricas da Polónia e da Hungria. O NMP de base biológica ajuda os produtores europeus a proteger as margens, mas as tintas e revestimentos mudaram em grande parte para solventes mais seguros. As participações da América do Sul e do Médio Oriente e África são impulsionadas pelos agroquímicos brasileiros e pelos projetos de refinaria sauditas, mas permanecem importadores líquidos, reforçando a dominância da Ásia no mercado de pirrolidona.

Panorama regulatório
A regulamentação de pirrolidonas está se tornando mais rigorosa em relação aos limites de exposição do trabalhador e de concentração do produto, com o impacto mais direto sobre a N-metil-2-pirrolidona (NMP) na Europa e nos Estados Unidos. Na União Europeia, o Anexo XVII do REACH (Entrada 71) limita a NMP em misturas a 0,3% p/p para muitos usos e é complementado por controles de exposição ocupacional que já aceleraram a reformulação de revestimentos; a ECHA também publicou uma orientação atualizada para solventes apróticos em março de 2026, abrangendo a NMP e solventes relacionados (DMF, DMAC, NEP). Nos Estados Unidos, a EPA publicou uma proposta de regra de gerenciamento de risco sob a TSCA em junho de 2024, visando restrições em toda a fabricação, processamento, distribuição e uso de NMP, incluindo controles mais estritos no local de trabalho que elevam os custos de conformidade para formuladores e processadores terceirizados a jusante.
Além da NMP, a atividade de classificação adiciona restrições adicionais para derivados de pirrolidona usados em aplicações especializadas. O Comitê de Avaliação de Risco da ECHA emitiu um parecer final em dezembro de 2024 apoiando uma proposta de classificação harmonizada para a 2-pirrolidona (CAS 616-45-5) como Repr. 1B (H360D), o que pode se desdobrar em requisitos mais estritos de manuseio, rotulagem e qualificação de clientes nas cadeias de suprimentos farmacêutica e eletrônica. Os cronogramas escalonados de conformidade da UE para determinados solventes apróticos (notadamente DMAC e NEP) se estendem até dezembro de 2026, reforçando uma mudança orientada pela conformidade em direção a sistemas fechados, recuperação de solventes e disciplina documental entre importadores e distribuidores europeus.
Análise da cadeia de valor
A cadeia de valor de pirrolidonas começa com matérias-primas petroquímicas, liderada pela gama-butirolactona (GBL), seguida pela síntese em NMP, 2-pirrolidona e derivados de nicho, e depois purificação e mistura em graus específicos de aplicação. As cadeias de suprimento de eletrônicos e baterias estão cada vez mais demandando material de maior pureza (incluindo especificações de grau semicondutor, como os requisitos de pureza SEMI C33-0213 Grade 4 citados por fábricas) e exigem destilação em múltiplos estágios, polimento e análises em linha (por exemplo, ICP-MS), deslocando a captura de valor da produção de commodities para a purificação, controle de qualidade e documentação. A distribuição se divide entre canais industriais em massa (solventes, descolorantes) e canais especializados que atendem à eletrônica e à farmácia, onde qualificação, rastreabilidade e garantias de impurezas impulsionam negócios recorrentes.
A infraestrutura de conformidade e recuperação agora está presente na cadeia como etapas centrais do processo, e não como complementos. As restrições do Anexo XVII do REACH na UE e a proposta de regra de gerenciamento de risco sob a TSCA da EPA dos EUA (junho de 2024) aumentam a necessidade de manuseio fechado, controles de exposição do trabalhador e recuperação de solventes, levando usuários a jusante (fábricas de cátodos de baterias e algumas linhas de semicondutores) a instalar unidades de alta recuperação e a favorecer fornecedores que possam fornecer pacotes de FDS em conformidade e apoiar auditorias. Paralelamente, a volatilidade das matérias-primas e as vantagens de custo regionais incentivam a integração para trás em GBL e a localização próxima a polos de BDO/GBL a montante, enquanto os clientes de baterias e semicondutores a jusante aproximam as aquisições dos produtores para garantir segurança de fornecimento e pureza consistente.
Panorama Competitivo
O mercado de pirrolidona apresenta uma concentração moderada: BASF, LyondellBasell, Ashland, Shandong Zhishang Chemical e Mitsubishi Chemical controlam conjuntamente 63% da capacidade. Os fabricantes chineses, como a Puyang Guangming, a Zhejiang Realsun e a MYJ Chemical, estão a ganhar volume ao vender NMP de grau eletrónico 15%–20% abaixo dos preços ocidentais. A expansão de Nanjing da BASF em outubro de 2025 adicionou um circuito de recuperação de 98%, reduzindo o custo operacional de 1,80 USD para 1,15 USD por quilograma e diminuindo o consumo de energia para abaixo de 2 kWh, uma métrica ESG fundamental. Os portfólios Micropure e Pharmasolve da Ashland visam nichos eletrónico e farmacêutico, obtendo prémios de preço de 50%–70% através de garantia de baixo teor de aminas. A Mitsubishi Chemical comercializa roteiros de carbono neutro que visam o NMP de base biológica até 2028. Os fabricantes contratuais indianos, como a Chemex Organochem, procuram preencher lacunas na 2-Pirrolidona de grau farmacêutico, aproveitando os baixos custos de mão de obra. A tecnologia continua a ser a alavanca decisiva: a monitorização por ICP-MS em linha permite aos fornecedores atingir uma pureza abaixo de 10 ppb, comandando assim prémios que compensam os custos de matérias-primas e conformidade.
Líderes da Indústria de Pirrolidona
Ashland
Mitsubishi Chemical Group Corporation
LyondellBasell Industries Holdings B.V.
SHANDONG ZHISHANG CHEMICAL CO.LTD.
BASF
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As oportunidades estão se concentrando em graus diferenciados e ofertas de menor pegada, à medida que os limites regulatórios reduzem os usos tradicionais de solventes. A BASF introduziu variantes de pegada de carbono do produto reduzida (rPCF), incluindo NMP, em seu site Verbund de Ludwigshafen, em março de 2026, oferecendo aos clientes de baterias e eletrônicos um caminho de substituição direta para atender aos critérios de aquisição sem alterar a química do processo. Os caminhos de base biológica ampliam o conjunto de clientes endereçáveis na Europa, onde as pressões de reformulação impulsionadas pelo REACH são mais fortes e onde os compradores pagam por reduções de pegada verificadas; isso apoia um mercado bifurcado no qual os volumes de commodities competem por custo entregue, enquanto os segmentos premium competem por pureza, eficiência de recuperação e contabilidade de carbono.
Uma segunda área de espaço em branco está na intersecção entre regulamentação e produtos químicos eletrônicos, onde limites de concentração e restrições de uso remodelam o design de produtos e as opções de fornecimento. A Comissão Europeia abriu uma consulta pública em junho de 2026 sobre uma proposta de emenda ao Anexo XVII do REACH que apertaria os limites de concentração de NMP para solventes de limpeza de circuitos integrados, e em julho de 2026 implementou arranjos de tarifas verdes para solventes de limpeza de CI contendo NMP (incluindo uma sobretaxa acima de um limite declarado de teor de NMP). Esses movimentos criam espaço para que os fornecedores expandam formulações de baixa concentração em conformidade, alternativas de alta pureza e modelos de serviço centrados em recuperação que ajudam as fábricas a manter o rendimento enquanto atendem aos requisitos de documentação e importação. Uma inovação paralela em intermediários de pirrolidona de base biológica também está surgindo, destacada pelo desenvolvimento tecnológico da Toray para produzir 2-pirrolidona de base biológica a partir de biomassa (anunciado em 2026), o que pode apoiar derivados a jusante onde os clientes estão avaliando o conteúdo de carbono renovável e a rotulagem de risco reduzido.
Desenvolvimentos recentes do setor
- Março de 2026: A BASF introduziu variantes de pegada de carbono do produto reduzida (rPCF) de N-metilpirrolidona (NMP) produzidas em seu site Verbund de Ludwigshafen. A medida alinha o fornecimento de pirrolidona com os critérios de descarbonização dos clientes em baterias e produtos químicos eletrônicos, sem forçar um redesenho imediato do processo. Também eleva o padrão para fornecedores concorrentes em termos de documentação de pegada e eficiência de sites integrados.
- Junho de 2025: A Wanhua e a ElevenEs Ltd. assinaram um memorando de entendimento para estabelecer uma parceria de fornecimento e técnica para solventes de NMP destinados à indústria de novas energias. O acordo sinaliza vínculos mais estreitos entre produtores e fabricantes de baterias, com maior ênfase no apoio à qualificação e na garantia de fornecimento, em vez de compras spot por meio de distribuidores. Também destaca estratégias de abastecimento focadas na Europa para materiais de baterias em meio a requisitos de conformidade e sustentabilidade.
- Junho de 2024: A Agência de Proteção Ambiental dos EUA (EPA) propôs uma regra de gerenciamento de risco sob a TSCA para a NMP que restringiria certos usos e imporia controles mais rígidos no local de trabalho, inclusive para removedores de tinta para consumidores. Esse impulso regulatório acelera a substituição de solventes e aumenta os custos de conformidade para formuladores a jusante, alterando o mix de produtos em direção à demanda industrial, eletrônica e de grau farmacêutico, onde controles e sistemas fechados são mais comuns.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado é definido como a demanda global por produtos químicos da família das pirrolidonas vendidos para usos industriais e especializados, contabilizada no ponto em que os volumes do produto são fornecidos às aplicações de uso final em todas as principais regiões.
Exclusões de escopo: excluímos transferências internas dentro de plantas integradas, uso em escala de laboratório e apenas para P&D, e produtos finais a jusante nos quais a pirrolidona é apenas um ingrediente menor e não pode ser rastreada até um volume de consumo claro.
Visão geral da segmentação
- Por Tipo
- N-Metil-2-Pirrolidona
- 2-Pirrolidona
- Outros Tipos
- Por Aplicação
- Solvente
- Descolorante
- Plastificantes
- Outras Aplicações
- Por Indústria do Utilizador Final
- Eletrónica
- Petróleo e Gás
- Produtos Farmacêuticos
- Tintas e Revestimentos
- Agroquímicos
- Outras Indústrias do Utilizador Final
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Malásia
- Tailândia
- Indonésia
- Vietname
- Resto da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Nórdicos
- Resto da Europa
- América do Sul
- Brasil
- Argentina
- Colômbia
- Resto da América do Sul
- Médio Oriente e África
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- Egito
- Nigéria
- África do Sul
- Resto do Médio Oriente e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção do contexto de demanda para a pirrolidona e seus usos finais relacionados, seguido pela verificação de sinais de oferta e comércio que podem ser confrontados com os volumes de mercado. Recorremos a fontes públicas, como documentos de segurança química e restrição de agências como a EPA dos EUA e a ECHA, estatísticas comerciais da UN Comtrade e periódicos de química e processos revisados por pares que discutem adições de capacidade e rotas de fabricação.
Depois disso, relatórios anuais de empresas, apresentações a investidores e fichas técnicas de produtos são usados para confirmar graus típicos, indicadores de pureza e a principal demanda de aplicação, especialmente para a demanda relacionada a solventes e eletrônicos. Também utilizamos assinaturas pagas para dados financeiros e inteligência de empresas, bases de dados de patentes e dados de importação-exportação em nível de embarque para verificar cruzadamente a presença dos produtores e os fluxos comerciais quando as divulgações públicas são escassas. Os exemplos listados aqui são ilustrativos e não exaustivos, e recorremos a fontes públicas e de assinatura adicionais para coleta de dados, validação e esclarecimento de pesquisa.
Entrevistas e pesquisas primárias
O trabalho primário concentra-se em validar quais volumes de pirrolidona estão realmente se movendo para as principais aplicações, e com que rapidez a substituição, a regulamentação e as mudanças de preços estão alterando os padrões de uso. Conversamos com produtores, distribuidores e grandes usuários finais na Ásia-Pacífico, na EMEA e nas Américas, para que as suposições sobre mix de graus, dependência comercial e ciclos de demanda possam ser corrigidas quando as fontes documentais não fornecerem detalhes suficientes para categorias de aplicação específicas.
o título da tabela deve permanecer fixo para captura da distribuição dos respondentes.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | Diretores executivos: 13% | Ásia-Pacífico: 42% |
| Nível médio: 51% | Líderes funcionais/de unidade: 40% | EMEA: 33% |
| Empresas menores: 21% | Gerentes: 47% | Américas: 25% |
Dimensionamento e previsão de mercado
Nossa lógica de dimensionamento utiliza a abordagem top-down e bottom-up, na qual os dados de produção, utilização de capacidade e comércio são reconstruídos em consumo aparente por região, e depois verificados em relação aos sinais de demanda em nível de aplicação. Como os números de capacidade pública podem ser irregulares por país, os resultados são corroborados com aproximações bottom-up seletivas, como intervalos amostrados de volume de produtores, verificações de canais de distribuidores e algumas relações volume-demanda vinculadas à produção de uso final.
As principais entradas usadas no modelo incluem capacidade de planta anunciada e cronogramas de desbottleneck, tendências de importação-exportação para categorias químicas relevantes, a proporção de pirrolidona usada como solvente versus outras funções, pontos de restrição regulatória que alteram o uso permitido em aplicações sensíveis, e o crescimento regional na produção de eletrônicos, farmacêuticos e revestimentos. Quando existem lacunas de dados para países produtores menores, nós as preenchemos com proxies orientados pelo comércio, e depois reverificamos o consumo implícito em relação ao feedback das entrevistas, para que os totais finais permaneçam realistas.
Para as previsões, contamos com análise de cenários apoiada por indicadores antecedentes, como a produção industrial a jusante, as tendências de produção química regional e o ritmo esperado de substituição em usos regulamentados. As suposições são mantidas simples e são atualizadas quando os respondentes primários apontam mudanças no comportamento de abastecimento, nos ciclos de estoque ou nos preços que possam alterar os volumes de curto prazo.
Validação de dados e ciclo de atualização
A validação é realizada por meio de várias verificações, para que erros de fonte única não se propaguem para o tamanho final do mercado. Comparamos os totais modelados com sinais independentes, como balanças comerciais, variações de utilização e tendências de produção de uso final regional, e depois investigamos discrepâncias antes de finalizar os números.
Um segundo analista revisa a lógica do modelo, os intervalos de entrada e a razoabilidade das etapas de crescimento por região e aplicação, seguido por uma revisão final antes da publicação. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como anúncios de capacidade significativos, mudanças regulatórias ou disrupções acentuadas na demanda. Antes da entrega, fazemos uma nova verificação para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de pirrolidona da Mordor Intelligence comparado com outras estimativas publicadas
As estimativas publicadas para a pirrolidona frequentemente não coincidem porque a unidade de medida e o escopo contabilizado não são consistentes entre as fontes, o que altera rapidamente o número principal. Alguns estudos descrevem o mercado em termos de receita, enquanto outros o constroem em volume físico, e a conversão entre os dois depende do mix de graus e da precificação regional.
A principal lacuna vem da mistura de totais baseados em receita com demanda baseada em tonelagem, na qual a Mordor Intelligence mantém o tamanho do mercado em milhões de toneladas e evita aplicar um preço médio implícito que pode variar amplamente por grau e por região.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,08 milhão de USD (2025) | |
| Consultoria Global A | 1,95 bilhão de USD (2024) | Reportado em termos de receita, o que normalmente depende de um preço médio de venda assumido entre graus e regiões, e o total pode variar materialmente quando o mix se desloca para material de maior pureza. |
| Editora do Setor B | 3,42 bilhões de USD (2025) | Usa um modelo de receita em um horizonte mais longo, e o total pode refletir uma cadeia monetizada mais ampla, na qual derivados ou produtos finais formulados são contabilizados além do volume principal de pirrolidona. |
Observando as três cifras em conjunto, a diferença é explicada principalmente pela escolha da unidade e pelo que está sendo monetizado versus o que está sendo consumido. Quando os resultados são vinculados a variáveis transparentes, como movimento comercial, variações de utilização e atividade de uso final, os resultados se tornam mais fáceis de acompanhar e verificar pelos clientes ano a ano.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de pirrolidona em 2026?
O tamanho do mercado de pirrolidona totaliza 1,12 milhão de toneladas em 2026 e está projetado para atingir 1,33 milhão de toneladas até 2031.
Qual é a aplicação de crescimento mais rápido para a pirrolidona?
Os plastificantes são a aplicação de crescimento mais rápido, a expandir a um CAGR de 4,24% devido à adoção de TPU retardante de chama.
Por que razão o NMP de grau eletrónico tem um preço premium?
O NMP de grau eletrónico deve cumprir limites de impurezas metálicas abaixo de 10 ppb, exigindo uma purificação dispendiosa que suporta um prémio de preço de 60%–80%.
Como é que as regras do REACH afetam a procura de pirrolidona na Europa?
O Anexo XVII do REACH limita o teor de NMP nos produtos de consumo, eliminando uma procura significativa de tintas e revestimentos e deslocando o foco para misturas de base biológica abaixo de 0,3% em peso.
Página atualizada pela última vez em:



