
Taille et part de marché du propylène glycol
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Volume du Marché (2026) | 5.36 Millions de tonnes |
| Volume du Marché (2031) | 7.76 Millions de tonnes |
| Growth Rate (2026 - 2031) | 7.68 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
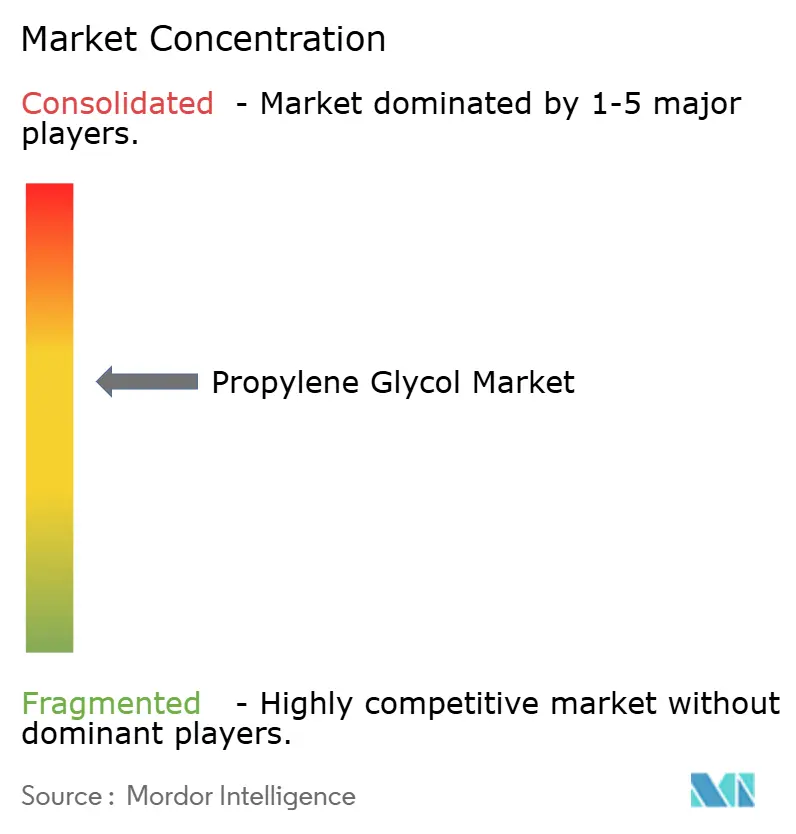
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du propylène glycol par Mordor Intelligence
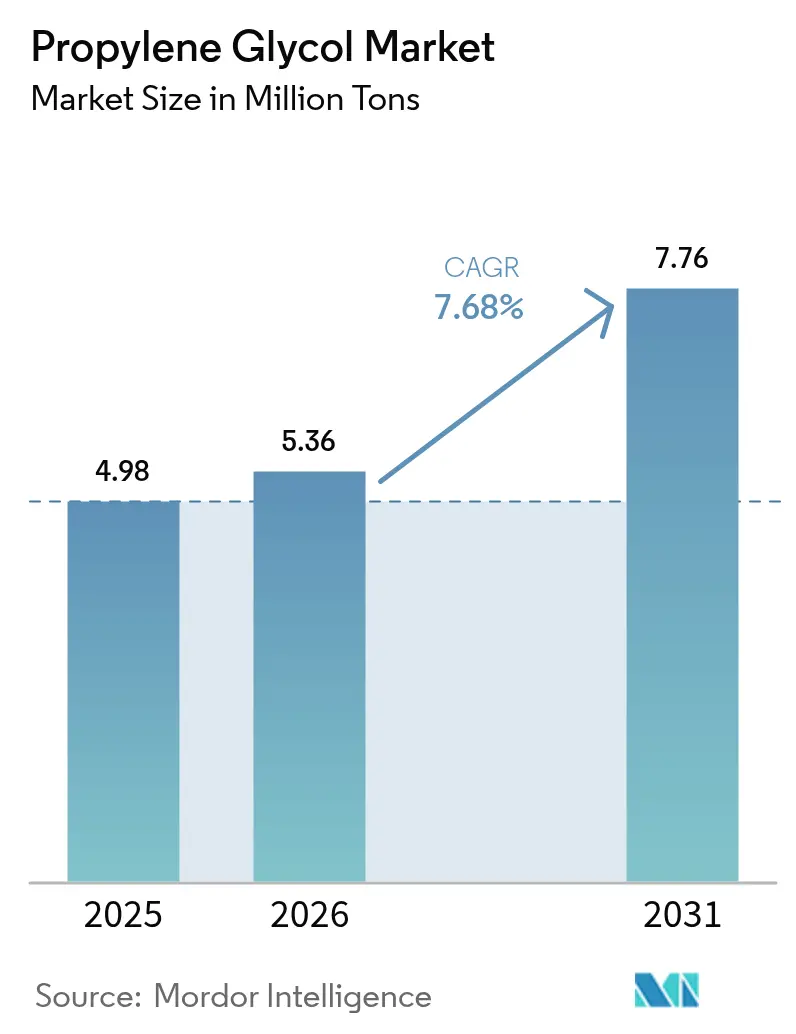
La taille du marché du propylène glycol devrait croître de 4,98 millions de tonnes en 2025 à 5,36 millions de tonnes en 2026 et devrait atteindre 7,76 millions de tonnes d'ici 2031, à un TCAC de 7,68 % sur la période 2026-2031. La solidité de la demande provient des composites en résine polyester insaturée (RPU) utilisés dans les pales d'éoliennes, de l'utilisation croissante des matières de qualité Pharmacopée des États-Unis dans les médicaments injectables, et des volumes croissants de fluides de gestion thermique à faible toxicité pour les véhicules électriques. Les technologies catalytiques directes qui convertissent le propylène en propylène glycol en une seule étape réduisent les coûts unitaires et facilitent l'intégration de matières premières bio-circulaires, tandis que les importantes additions de capacité chinoises pèsent sur les marges à court terme dans les grades de commodités. L'électrification automobile, les dépenses mondiales en infrastructures et la dynamique réglementaire en faveur d'excipients plus sûrs soutiennent la croissance à moyen terme, même si les fluctuations de prix de la matière première oxyde de propylène et les limites d'impuretés plus strictes dans les usages pharmaceutiques à haute dose introduisent de la volatilité. Les producteurs qui obtiennent le statut International Sustainability and Carbon Certification (ISCC) PLUS et développent des filières bio-sourcées capturent une prime de prix dans les circuits des soins personnels et des médicaments, créant un marché à deux niveaux caractérisé par des volumes durables attribués et des volumes de commodités.
Principaux enseignements du rapport
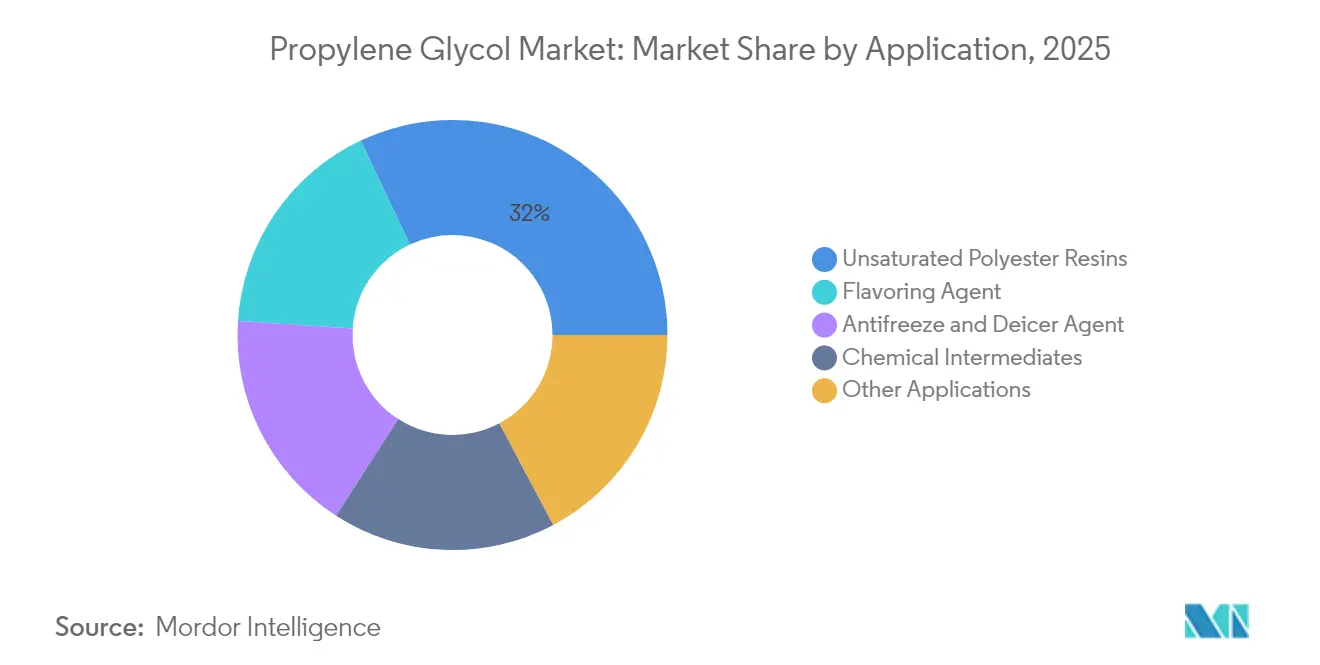
- Par application, les résines polyester insaturées ont représenté 32,02 % de la taille du marché du propylène glycol en 2025. Les intermédiaires pour les soins personnels devraient se développer à un TCAC de 8,03 % jusqu'en 2031.
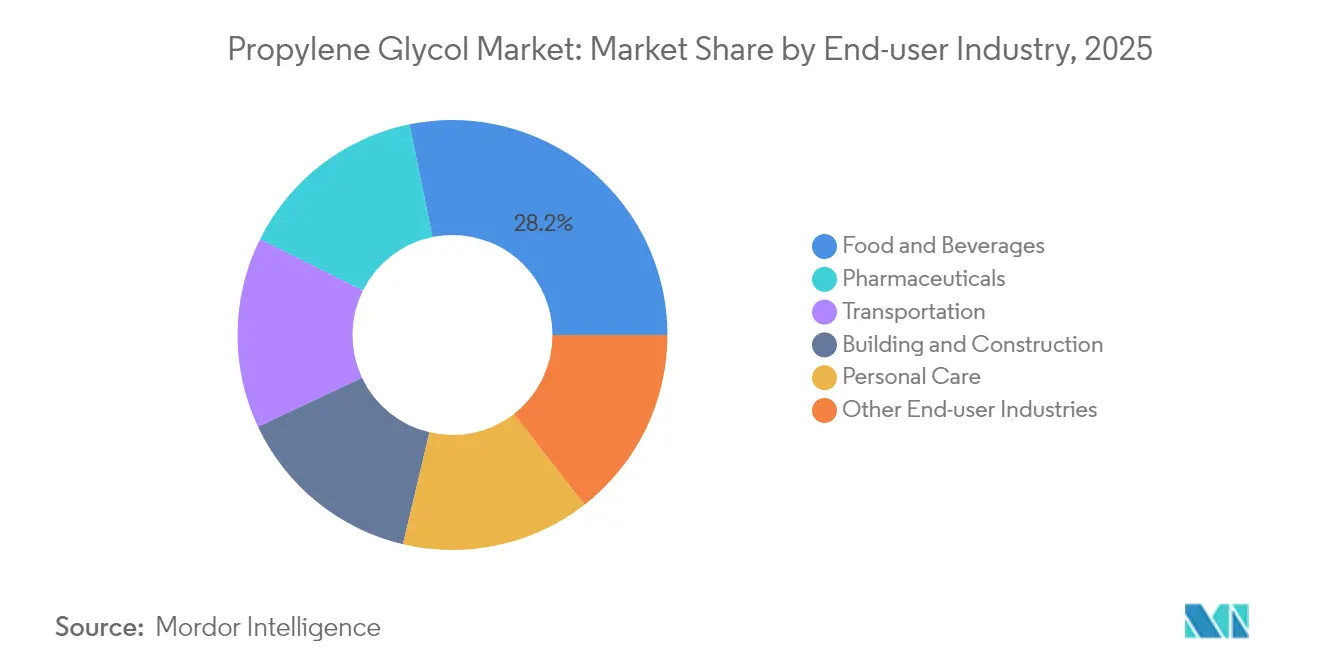
- Par secteur d'utilisation finale, l'alimentation et les boissons ont représenté 28,21 % de la part de marché du propylène glycol en 2025. Les produits pharmaceutiques devraient afficher le taux de croissance le plus rapide, soit 8,11 %, de 2021 à 2031.
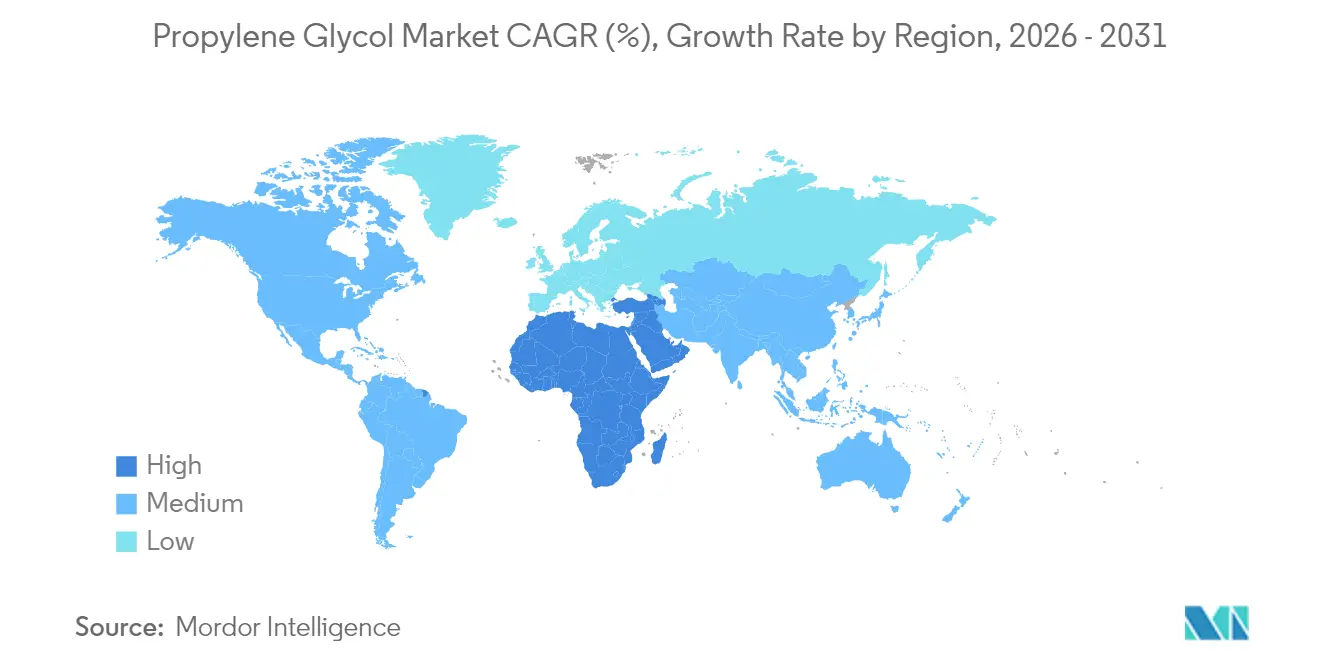
- Par géographie, la région Asie-Pacifique a capté 46,11 % du volume mondial en 2025, tandis que le Moyen-Orient et l'Afrique devraient enregistrer le TCAC le plus élevé, soit 8,66 %, jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteurs de croissance | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante des formulateurs du secteur alimentation et boissons | +1.2% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Consommation croissante de liquides de refroidissement automobiles et de fluides de dégivrage | +1.8% | Amérique du Nord, Europe, Chine, Japon, Corée du Sud | Court terme (≤ 2 ans) |
| Croissance des résines polyester insaturées dans les composites et la construction | +2.1% | Mondial, porté par l'Asie-Pacifique et l'Europe | Long terme (≥ 4 ans) |
| Développement des capacités bio-sourcées en Asie | +1.0% | Thaïlande, Chine, retombées vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Voies catalytiques directes propylène-vers-PG | +1.5% | Premiers adoptants en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante des formulateurs du secteur alimentation et boissons
La reconnaissance réglementaire par la Food and Drug Administration des États-Unis au titre du 21 CFR 184.1666 et l'inscription E1520 de l'Autorité européenne de sécurité des aliments permettent aux formulateurs d'utiliser le propylène glycol sans contraintes d'étiquetage, ce qui en fait l'un des rares humectants synthétiques acceptés dans les formulations grand public et économiques. Les producteurs de boissons alcoolisées s'appuient sur cette molécule pour transporter les concentrés de saveurs et préserver la sensation en bouche dans les produits à teneur réduite en sucre, tandis que les fabricants de produits de boulangerie l'utilisent pour retenir l'humidité et prolonger la durée de conservation dans la distribution ambiante. L'ajout en septembre 2024 de nouveaux dérivés de PG à la liste des ingrédients chimiques plus sûrs de l'Agence de protection de l'environnement a confirmé l'aise des régulateurs avec la chimie du PG, et les transformateurs laitiers des marchés asiatiques humides spécifient désormais des modificateurs de texture à base de PG pour prévenir la détérioration. Bien que les marques biologiques haut de gamme privilégient encore la glycérine, les produits grand public maintiennent une forte pénétration du PG dans les lignes de snacks humides et de confiserie, entraînant une augmentation mesurable de 1,2 point de pourcentage de la croissance globale[1]U.S. Food and Drug Administration, « 21 CFR 184.1666 Propylène Glycol », fda.gov.
Consommation croissante de liquides de refroidissement automobiles et de fluides de dégivrage
Les batteries des véhicules électriques nécessitent des fluides de gestion thermique qui maintiennent la température des cellules entre 15 °C et 35 °C, une spécification qui favorise le propylène glycol par rapport à l'éthylène glycol en raison de sa plus faible toxicité et de son excellente fluidité à basse température. Chaque véhicule électrique à batterie consomme un liquide de refroidissement à base de PG tout au long de sa durée de vie, et la demande incrémentale est substantielle. Les normes de sécurité aéronautique soutiennent également la croissance, car les formulations de dégivrage des aéronefs de type I dépendent du PG pour l'abaissement du point de congélation, et les départs mondiaux devraient augmenter annuellement jusqu'en 2030. Les marchés à climat froid en Amérique du Nord et en Europe du Nord représentent une part significative des volumes de liquides de refroidissement, mais la part de la région Asie-Pacifique augmente à mesure que les mandats nationaux de neutralité carbone en Chine et en Corée du Sud accélèrent l'électrification des flottes commerciales[2]Association du transport aérien international, « Prévisions de passagers aériens 2025-2030 », iata.org.
Croissance des résines polyester insaturées dans les composites et la construction
L'expansion de l'énergie éolienne stimule la consommation de RPU, chaque gigawatt de nouvelle capacité nécessitant une résine contenant du propylène glycol comme diluant réactif. Les éoliennes offshore emploient des résines de nouvelle génération contenant du PG en poids pour atteindre une résistance aux embruns salins et des intervalles de maintenance prolongés. Les infrastructures municipales, telles que les réservoirs de stockage chimique et les systèmes d'eaux usées, utilisent des résines enrichies au PG pour leur résistance à la corrosion à un coût compétitif. Par ailleurs, les gouvernements en Inde et en Asie du Sud-Est spécifient des panneaux en RPU dans les programmes de logements modulaires, visant une longue durée de service. La reprise du secteur de la construction et les développements de l'énergie éolienne se combinent pour apporter une impulsion au TCAC.
Le développement des capacités de PG bio-sourcé en Asie accélère l'adoption
La plateforme de Map Ta Phut en Thaïlande et les projets pilotes glycérol-vers-PG en Chine introduisent des filières bio à l'échelle commerciale sur le marché. L'accréditation International Sustainability and Carbon Certification PLUS permet l'allocation par bilan massique des huiles de cuisson usagées et des résidus agricoles comme matières premières, permettant aux propriétaires de marques d'enregistrer des émissions de portée 3 plus faibles sans modifier leurs formulations. La production américaine à base de soja présente une intensité en gaz à effet de serre inférieure à celle des filières pétrolières, et des indicateurs similaires attirent des marques européennes de soins personnels confrontées aux mandats de contenu recyclé pour 2030. La pression de l'offre des nouvelles usines et la traction de la demande liée aux tableaux de bord de durabilité contribuent pour un point de pourcentage supplémentaire à la croissance.
Analyse de l'impact des facteurs de contrainte*
| Facteurs de contrainte | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix de l'oxyde de propylène liée aux fluctuations du brut | −1.3% | Europe et Inde dépendantes des importations | Court terme (≤ 2 ans) |
| Contrôle réglementaire sur les impuretés résiduelles dans les usages à haute dose | −0.6% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Risque de suroffre dû aux rapides additions de capacité chinoises | −1.8% | Mondial, pression sur les prix en provenance d'Asie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de l'oxyde de propylène liée aux fluctuations du brut
Les prix de l'oxyde de propylène peuvent fluctuer de manière significative au cours d'une même année, car les crédits de co-produits et les taux d'utilisation des vapocraqueurs évoluent de concert avec les prix du pétrole brut. Lorsque le Brent tombe en dessous d'un certain seuil, les vapocraqueurs de naphta se mettent en veille et la rareté du propylène fait monter les prix de l'oxyde de propylène, au moment même où la demande en aval faiblit. À l'inverse, la hausse du brut encourage le craquage, inondant le pool de propylène et comprimant les marges sur l'oxyde de propylène. Une telle instabilité contraint les acheteurs à constituer des stocks plus importants et érode la visibilité des producteurs.
Contrôle réglementaire sur les impuretés résiduelles dans les usages à haute dose
Les produits pharmaceutiques injectables peuvent délivrer des doses de PG de l'ordre du gramme par administration, et les agences imposent désormais des limites plus strictes sur les résidus de diéthylène glycol et d'oxyde de propylène après des décès par contamination très médiatisés en 2022. Des étapes analytiques supplémentaires engendrent des coûts additionnels et prolongent les délais de libération des lots. Certains formulateurs substituent le polyéthylène glycol ou le carbonate de propylène, réduisant ce qui aurait constitué une demande pharmaceutique incrémentale et pesant sur la croissance.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
les composites ancrent le volume, les soins personnels portent la croissanceLes résines polyester insaturées ont représenté 32,02 % de la taille du marché du propylène glycol en 2025, les pales d'éoliennes et les infrastructures résistantes à la corrosion ayant absorbé de grands volumes de résine. L'électrification des véhicules et les règles de sécurité aéronautique stimulent la demande d'agents antigel et de dégivrage, tandis que les intermédiaires chimiques tels que le carbonate de propylène et le dipropylène glycol soutiennent la production de polyuréthane et de tensioactifs. Les intermédiaires pour les soins personnels affichent le taux de croissance le plus rapide, avec un TCAC de 8,03 %, à mesure que les esters et les éthers pénètrent les cosmétiques sans rinçage.
De plus en plus de formulateurs paient désormais des primes pour des grades bio-circulaires certifiés ISCC PLUS, en particulier dans le secteur des soins personnels, tandis que les compoundeurs de RPU sensibles aux coûts ne les adoptent que lorsque des certifications de construction écologique sont requises. Les décapants de photoréserve pour semi-conducteurs reposent sur l'éther monométhylique de propylène glycol, un produit de niche qui commande un prix premium en raison de sa pureté de qualité électronique. La diversification de la demande entre usages spécialisés et de commodités permet aux producteurs de couvrir l'exposition cyclique ; cependant, le succès dépend d'investissements dans la pureté des solvants et d'une logistique réactive pour les portefeuilles multi-grades.
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport


Par secteur d'utilisation finale :
les produits pharmaceutiques dépassent l'alimentation malgré une base plus réduiteL'alimentation et les boissons ont conservé 28,21 % de la part de marché du propylène glycol en 2025, les autorisations GRAS et EFSA simplifiant la formulation dans les boissons, la boulangerie et les produits de confiserie. Les produits pharmaceutiques, cependant, devraient croître à un TCAC de 8,11 % à mesure que les fabricants de médicaments passent de l'éthylène glycol pour respecter des seuils de toxicité plus stricts et adoptent le polyglycol dans les systèmes topiques et transdermiques. Le transport, englobant les liquides de refroidissement automobiles, aéronautiques et maritimes, voit sa trajectoire portée par les besoins croissants de gestion thermique des batteries de véhicules électriques.
Le bâtiment et la construction consomment une part significative de PG via les composites en RPU, et les produits de soins personnels se taillent une part notable grâce aux humectants et aux émollients. Le refroidissement électronique dans les centres de données et les adjuvants agricoles constituent des débouchés plus modestes mais en hausse. Les exigences de pureté pharmaceutique favorisent les grandes installations dédiées capables de certifier rapidement les lots, poussant les petits acteurs vers les niches de commodités à moins qu'ils ne modernisent des lignes de haute pureté.
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché du Propylène Glycol en Asie-Pacifique
L'Asie-Pacifique contrôlait 46,11 % du volume mondial du marché du propylène glycol en 2025, portée par les chaînes intégrées de déshydrogénation du propane et d'oxyde de propylène en Chine, ainsi que par des usines orientées vers l'exportation en Thaïlande. Le site de Map Ta Phut en Thaïlande, récemment agrandi, expédie désormais des grades certifiés ISCC PLUS vers le Japon et la Corée du Sud. L'Inde est sur le point d'augmenter significativement sa capacité nationale une fois que Manali Petrochemicals obtiendra son autorisation d'exploitation, en ciblant les utilisateurs à haute valeur ajoutée dans les secteurs alimentaire et pharmaceutique. Toutefois, les marges à court terme de la région restent sous pression en raison des actifs chinois sous-utilisés qui pèsent sur les prix au comptant.
Marché du Propylène Glycol au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient enregistrer le taux de croissance le plus rapide, soit 8,66 %, de 2026 à 2031, porté par des projets saoudiens qui valorisent les gaz résiduels de raffinerie en dérivés du propylène. Les faibles coûts de l'éthane confèrent aux producteurs régionaux un avantage énergétique qui soutient les exportations vers l'Europe et l'Inde, bien que les récents ajustements des prix des matières premières aient comprimé les marges.
Marché du Propylène Glycol en Amérique du Nord
L'Amérique du Nord représente une part notable de la demande, principalement portée par les secteurs automobile, pharmaceutique et des boissons aux États-Unis. La nouvelle capacité de métathèse du propylène à Channelview, au Texas, promet une flexibilité en matière d'approvisionnement en matières premières, tandis que les règles NESHAP de l'EPA pourraient forcer la consolidation parmi les acteurs de plus petite taille qui ne disposent pas des capitaux nécessaires pour les contrôles des émissions.
Marché du Propylène Glycol en Europe
L'Europe représente une part significative du volume mondial. Les mesures d'ajustement carbone aux frontières du bloc et les objectifs de contenu recyclé pour 2030 accélèrent l'adoption du bio-PG, les grades certifiés ISCC PLUS en provenance d'Allemagne et de Thaïlande alimentant les circuits premium. Les craqueurs à chauffage électrique, testés en phase pilote en Allemagne, laissent entrevoir un propylène décarboné à l'avenir ; toutefois, leur rentabilité dépend de l'atteinte de certains seuils par les prix du carbone.
Marché du Propylène Glycol en Amérique du Sud
L'Amérique du Sud détient une part plus modeste, portée par les fabricants brésiliens de boissons et de produits de soin personnel. Le manque d'actifs locaux en oxyde de propylène contraint aux importations, qui sont soumises à des droits de douane et freinent la croissance, même si l'éthanol de canne à sucre et le glycérol issu du biodiesel offrent des opportunités à long terme en matière de bioressources.

Paysage réglementaire
Le propylène glycol conserve une large acceptation pour l'usage alimentaire, ce qui soutient la demande dans les formulations grand public. Aux États-Unis, la FDA classe le propylène glycol comme GRAS en vertu du 21 CFR 582.4666 (mis à jour jusqu'en 2026), tandis que les dispositions du Codex Alimentarius pour l'INS 1520 fixent des niveaux d'utilisation maximaux dans des catégories spécifiques, notamment les produits de boulangerie et les chewing-gums, dans la liste en ligne du GSFA. Avec des positions de l'EFSA et du JECFA soutenant une référence de DJA de 25 mg/kg de poids corporel/jour, la conformité est centrée sur les bonnes pratiques de fabrication et des limites propres à chaque catégorie plutôt que sur des restrictions générales.
Pour les usages pharmaceutiques, les régulateurs ont renforcé les exigences de qualité concernant les contaminants toxiques à la suite d'incidents de contamination dans les chaînes d'approvisionnement d'excipients. La Pharmacopée européenne a révisé la monographie du propylène glycol (Ph. Eur. 0430), applicable à compter du 1er janvier 2025, en ajoutant des exigences explicites de test pour l'éthylène glycol et le diéthylène glycol, tandis que les directives de la FDA et les attentes de cGMP renforcent des tests basés sur les risques similaires pour les contaminants à haut risque dans les composants pharmaceutiques. Cela a poussé les producteurs et distributeurs vers des contrôles analytiques plus stricts, une traçabilité renforcée, et une séparation des qualités USP/Ph. Eur. par rapport aux volumes de commodité.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les matières premières pétrochimiques, où le propylène est converti en oxyde de propylène (PO) puis hydraté en mono propylène glycol. Les coproduits et les étapes de purification produisent d'autres glycols et dérivés de qualité solvant. Une alternative renouvelable utilise l'hydrogénolyse du glycérol, souvent liée à des flux de glycérine issus du biodiesel, et est de plus en plus commercialisée aux côtés d'approches de bilan massique qui s'appuient sur une certification tierce telle qu'ISCC PLUS pour des allégations dans les circuits de soins personnels et pharmaceutiques.
Pour les producteurs à grand volume, l'intégration en amont dans le PO et l'accès à des services publics et à une logistique fiables restent des moteurs de coûts clés. La demande spécialisée déplace ensuite la chaîne vers une purification dédiée, des laboratoires de contrôle qualité, et un emballage conforme pour les qualités USP/Ph. Eur. La distribution passe généralement par des terminaux de vrac, des distributeurs chimiques régionaux, et un approvisionnement direct vers de grands formulateurs utilisant le propylène glycol dans les résines polyester insaturées (UPR), l'alimentation et les boissons, les fluides de transport, et les produits pharmaceutiques. Des étapes récentes telles que l'obtention par Dow de la certification ISCC PLUS pour Map Ta Phut (mars 2025) et l'ajout de capacité supplémentaire par Manali Petrochemicals (juillet 2025) illustrent comment la certification et les ajouts de capacité régionale affectent l'accès aux canaux et les délais de livraison.
Paysage concurrentiel
Le marché du propylène glycol est modérément consolidé. Les espaces blancs comprennent les grades injectables de haute pureté, l'éther monométhylique de propylène glycol de qualité électronique pour les usines de semi-conducteurs, et les volumes bio-circulaires répondant aux exigences de reporting européen de portée 3. Les perturbateurs technologiques visent à réduire simultanément les coûts et les émissions. Les revenus de concession de licences de procédés émergent comme un levier stratégique pour les innovateurs sans bilan important. La certification est devenue un fossé concurrentiel, et les producteurs plus petits dépourvus d'une traçabilité prête pour l'audit pourraient chercher des fusions pour accéder au marché.
Leaders du secteur du propylène glycol
Dow
LyondellBasell Industries Holdings B.V.
BASF
INEOS
ADM
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Propylène Glycol
- ADEKA Corporation
- ADM
- AGC Chemicals
- BASF
- Cargill, Incorporated.
- Chaoyang Chemicals Inc.
- Dow
- Eastman Chemical Company
- Global Bio-chem Technology Group Co. Ltd
- Golden Dyechem
- Huntsman International LLC
- Indorama Ventures Public Company Limited.
- INEOS
- KLK Temix
- Lonza
- LyondellBasell Industries Holdings B.V.
- Manali Petrochemicals Limited
- Repsol
- Shell plc
- SKC Chemicals
- Sumitomo Chemical Co., Ltd.

Opportunités de marché et perspectives d'avenir
Un espace blanc clé est l'expansion du propylène glycol à attribut de durabilité (bio-circulaire, circulaire, ou bio-sourcé), où les propriétaires de marques peuvent documenter des réductions de Scope 3 sans reformuler, à condition que les fournisseurs puissent appuyer des audits de chaîne de traçabilité. Dow a utilisé ISCC PLUS pour commercialiser du propylène glycol circulaire et bio-circulaire (CIR et REN). Côté offre, l'entreprise a démarré une expansion de capacité de 80 000 tonnes par an à Map Ta Phut, en Thaïlande (mai 2024), portant la capacité totale à cet endroit à 250 000 tonnes par an et renforçant la capacité d'exportation asiatique pour les qualités certifiées.
Une deuxième opportunité consiste à développer des voies de production renouvelables non basées sur le PO afin de diversifier le risque de matière première et d'élargir le segment premium adressable au-delà des volumes de bilan massique. En mai 2026, UPM a convenu d'acquérir la propriété intellectuelle liée à la technologie Ray d'Avantium pour la production de mono propylène glycol bio-sourcé à partir de sucres d'origine végétale, et les activités de démarrage de la bioraffinerie de Leuna d'UPM en 2026 indiquent une voie vers une production commerciale de glycol à partir de sucre. Parallèlement, un examen plus strict des impuretés dans les applications pharmaceutiques à forte dose soutient la demande pour les producteurs qui investissent dans des contrôles analytiques renforcés, une séparation, et des lignes de haute pureté dédiées pour répondre aux attentes évolutives des pharmacopées et des régulateurs.
Recent Industry Developments in Marché du Propylène Glycol
- Mai 2026 : Dow a annoncé une augmentation de prix pour plusieurs lignes de produits propylène glycol en Amérique du Nord, effective à partir du 2 juin 2026. L'annonce reflétait la tension persistante sur les coûts et l'approvisionnement dans les chaînes de glycol, et a influencé les négociations de contrats pour des usages finaux majeurs tels que les fluides de transport, les formulations alimentaires, et les intermédiaires industriels.
- Mars 2025 : Dow a obtenu la certification ISCC PLUS pour sa fabrication de propylène glycol à Map Ta Phut, en Thaïlande, et a introduit des offres de bilan massique positionnées comme des qualités circulaires et bio-circulaires. La certification a élargi l'accès pour les clients nécessitant des allégations de durabilité auditées, notamment dans les soins personnels, les produits pharmaceutiques, et les applications alimentaires.
- Mai 2024 : Dow a démarré une expansion de capacité de propylène glycol de 80 000 tonnes par an à son installation de Map Ta Phut en Thaïlande, portant la capacité totale à cet endroit à 250 000 tonnes par an. La capacité supplémentaire a augmenté la disponibilité de l'offre vers l'Asie-Pacifique et les marchés d'exportation, modifiant les équilibres régionaux tant pour les qualités de commodité que pour les qualités certifiées à plus forte valeur.


Marché du Propylène Glycol Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette méthodologie, le marché du propylène glycol est défini comme la demande et l'offre mondiales de propylène glycol vendu selon différentes qualités pour des usages en aval tels que les antigels et dégivrants, les résines polyester insaturées, les intermédiaires chimiques, et d'autres formulations industrielles et grand public.
Exclusions de périmètre : Nous excluons les marchés en amont de l'oxyde de propylène et d'autres matières premières, ainsi que les produits finis en aval où le propylène glycol n'est qu'un intrant parmi d'autres (par exemple, les liquides de refroidissement conditionnés, les résines, ou les produits finis de soins personnels).
Aperçu de la segmentation
- Par application
- Agent aromatisant
- Agent antigel et dégivrant
- Résines polyester insaturées
- Intermédiaires chimiques
- Autres applications (antioxydants, produits d'entretien ménager, etc.)
- Par secteur d'utilisation finale
- Transport
- Bâtiment et construction
- Alimentation et boissons
- Soins personnels
- Produits pharmaceutiques
- Autres secteurs d'utilisation finale (électronique, peintures et revêtements, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir les limites du secteur et pour élaborer la première liste des nœuds d'approvisionnement, des centres de demande, et des répartitions typiques d'usages finaux. Nous avons référencé des sources publiques telles que UN Comtrade pour les flux commerciaux, les offices nationaux de statistiques pour les indicateurs de production chimique, les portails de données de l'US International Trade Commission pour le contexte d'importation et d'exportation, ainsi que les publications de l'US EPA et de l'ECHA qui clarifient les règles d'utilisation et de manipulation des produits chimiques. Pour les signaux de demande côté application, nous avons également examiné des sources telles que le Department of Energy des États-Unis (pour le contexte des fluides automobiles et thermiques) et des revues scientifiques évaluées par des pairs sur les polymères et composites qui traitent des schémas de consommation des UPR.
Parallèlement, nous avons examiné des rapports annuels, des présentations aux investisseurs, et des communiqués de presse pour suivre les changements de capacité, les calendriers d'arrêts programmés, et le positionnement des qualités, ce qui nous a ensuite aidés à établir des fourchettes de volume et de prix raisonnables. Le cas échéant, des abonnements payants ont été utilisés pour les données financières des entreprises et le suivi de l'actualité, les vérifications au niveau des expéditions import-export, et des bases de données de brevets pour corroborer les évolutions technologiques susceptibles d'influencer les rendements et les courbes de coûts. Les sources citées ici sont uniquement illustratives, et nous avons également utilisé d'autres références publiques pour collecter des points de données, valider des hypothèses, et clarifier les questions en suspens.
Entretiens et enquêtes primaires
Des entretiens primaires et des enquêtes structurées ont été utilisés pour valider le bassin de demande et la logique de tarification à travers les principaux usages finaux, en particulier lorsque les ensembles de données publics ne séparent pas clairement le propylène glycol des glycols voisins. Nous avons échangé avec un mélange de producteurs, de distributeurs, de formulateurs, et de grands utilisateurs finaux afin que les évolutions de la demande au niveau des qualités et les comportements de substitution puissent être décrits en termes pratiques. S'agissant d'un marché mondial, les contributions ont été équilibrées entre l'APAC, l'EMEA, et les Amériques afin de refléter les différences régionales en matière d'ajouts de capacité, de dépendance aux importations, et de cycles de contrats typiques.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 26 % | Cadres dirigeants : 12 % | APAC : 46 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 35 % |
| Acteurs plus petits : 17 % | Managers : 46 % | Amériques : 19 % |
Dimensionnement et prévisions du marché
Le marché a été principalement dimensionné selon une approche descendante, où les indicateurs de production et de commerce ont été utilisés pour reconstituer la consommation apparente par région, laquelle a ensuite été répartie entre les principales applications sur la base des schémas d'adoption évoqués par les acteurs du secteur. Afin de conserver des totaux réalistes, nous avons corroboré les résultats avec des approximations ascendantes sélectives, telles que des volumes de fournisseurs échantillonnés, des vérifications de canaux de distributeurs, et des fourchettes de PVM typiques multipliées par des volumes estimés pour les principaux usages finaux.
Quelques intrants pratiques ont façonné le modèle : les ajouts de capacité régionale et les taux d'utilisation, les importations et exportations nettes par codes SH pertinents, la part des matériaux de qualité USP et supérieure dans la consommation totale, et les signaux d'activité en usage final tels que la production de composites UPR et les schémas de demande d'antigel et de dégivrant liés au parc automobile et à l'exposition météorologique. La tarification a été traitée à l'aide de PVM mixtes reflétant le comportement contrat par rapport au comptant, le mix de qualités, et le calendrier des devises propre à chaque région, puis les valeurs ont été alignées sur des contrôles de cohérence de volume. Lorsque les répartitions directes de volume manquaient, les lacunes ont été comblées en utilisant des ratios proxy issus d'indicateurs d'application étroitement suivis, puis confirmés lors d'appels de suivi avant l'allocation finale.
Pour les prévisions, nous avons utilisé une analyse de scénarios ancrée aux changements de capacité attendus, au rééquilibrage commercial, et aux attentes de croissance des usages finaux, avec des hypothèses examinées par rapport au consensus d'experts issu des discussions primaires. La prévision a ensuite été testée en vérifiant si les équilibres offre-demande implicites restent réalisables et si la progression modélisée des PVM reste dans des fourchettes historiques réalistes.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par triangulation entre des signaux indépendants, notamment si les schémas de consommation régionale s'alignent avec la direction commerciale, si les taux d'utilisation implicites se situent dans des limites normales, et si les parts d'application évoluent de manière cohérente avec les tendances connues du marché final. Tout écart important a déclenché un second examen des hypothèses, suivi de recontacts ciblés avec les répondants pour confirmer si le problème était lié au périmètre, au calendrier, ou aux données.
Avant validation finale, le modèle est examiné en plusieurs étapes, y compris une revue interne par les analystes axée sur l'intégrité arithmétique, la cohérence des unités, et le comportement des valeurs aberrantes entre régions et applications. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements matériels surviennent, tels que des redémarrages majeurs de capacité, des perturbations, ou des changements de politique affectant les flux. Juste avant la livraison, nous effectuons un dernier balayage de mise à jour afin que les clients reçoivent la vision alignée la plus récente plutôt qu'un instantané ancien.
Taille du marché du propylène glycol selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour le propylène glycol diffèrent souvent car l'unité de mesure sous-jacente, les limites de périmètre, et le calendrier des prix ne sont pas traités de la même manière selon les sources. Certaines études ne rapportent que la valeur, d'autres privilégient le volume, et quelques-unes mélangent les deux sans expliquer comment les prix ont été construits à partir des qualités et des cycles de contrats.
Les écarts proviennent généralement de ce qui est comptabilisé comme demande de propylène glycol par rapport aux glycols voisins, de la manière dont le commerce régional est net, et de si la grille tarifaire utilise une moyenne annuelle unique ou un mélange de PVM comptant et contrat aligné sur la période. Un autre facteur courant est la fréquence de mise à jour, car des changements de capacité tardifs et des fluctuations de devises peuvent affecter la dernière année plus que la tendance à long terme. Pour y remédier, notre modèle maintient à jour le calendrier des devises et les contrôles de validation à chaque cycle de mise à jour, ce qui correspond à un choix orienté actualisation appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,36 millions USD (2026) | |
| Revue commerciale A | 4,81 milliards USD (2024) | Ce chiffre est axé sur la valeur et semble utiliser un prix mixte unique pour l'année, ce qui peut modifier les totaux lorsque le mix de qualités et le calendrier des contrats diffèrent selon les régions. Les notes de périmètre sont limitées, de sorte que les glycols voisins et les formulations en aval peuvent être partiellement inclus, ce qui gonfle les écarts de comparabilité. |
| Cabinet de conseil mondial B | 6,40 milliards USD (2025) | L'estimation est ancrée à une année de base différente et peut s'appuyer sur des définitions de type plus larges et un traitement simplifié des importations-exportations, ce qui peut fausser la consommation apparente dans les régions nettement importatrices. Elle semble également appliquer un TCAC uniforme et une progression de prix uniforme, plutôt que d'ajuster les PVM en fonction des cycles de contrats régionaux et du calendrier des devises. |
En comparant les trois valeurs, l'écart s'explique principalement par le traitement des unités et la construction des prix, suivi de ce qui est inclus à la frontière entre le propylène glycol et les catégories voisines. En maintenant le modèle traçable à la capacité, à la balance commerciale, aux parts d'application, et à des fourchettes de PVM réalistes, le chiffre final peut être suivi et reproduit sans nécessiter d'ensembles de données difficiles d'accès.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché du propylène glycol en 2026 ?
Le marché devrait atteindre 5,36 millions de tonnes en 2026 et 7,76 millions de tonnes d'ici 2031.
Quel est le taux de croissance attendu pour le propylène glycol jusqu'en 2031 ?
Le volume devrait augmenter à un TCAC de 7,68 % sur la période 2026-2031.
Quel segment d'application consomme le plus de propylène glycol ?
Les résines polyester insaturées sont en tête, représentant 32,02 % de la demande en 2025, principalement en provenance des composites pour l'énergie éolienne et les infrastructures.
Quel secteur d'utilisation finale connaîtra la croissance la plus rapide ?
Les produits pharmaceutiques progresseront à un TCAC de 8,11 % à mesure que les formulations injectables et topiques adoptent le propylène glycol pour la solubilisation.
Quelle région offre le plus fort potentiel de croissance ?
Le Moyen-Orient et l'Afrique devraient être en tête avec un TCAC de 8,66 %, soutenus par des investissements pétrochimiques intégrés en Arabie saoudite et aux Émirats arabes unis.
Dernière mise à jour de la page le:



