
Taille et part du marché de l'assurance de biens
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 748.60 Milliards de dollars |
| Taille du Marché (2031) | 946.30 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.80 % |
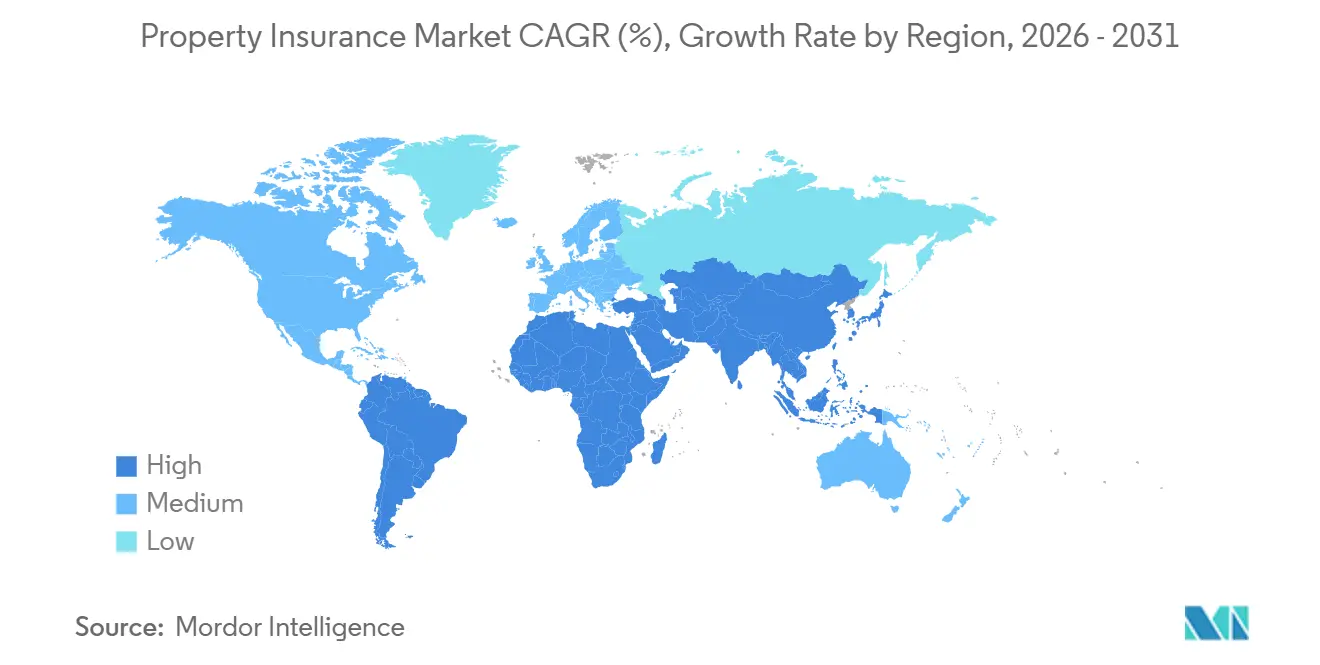
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
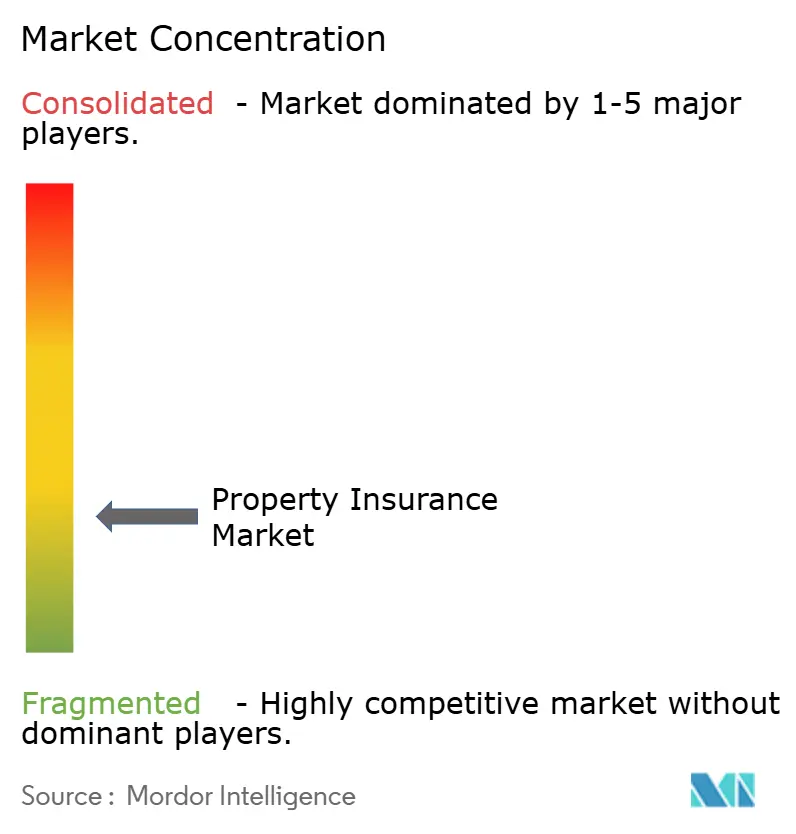
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance de biens par Mordor Intelligence
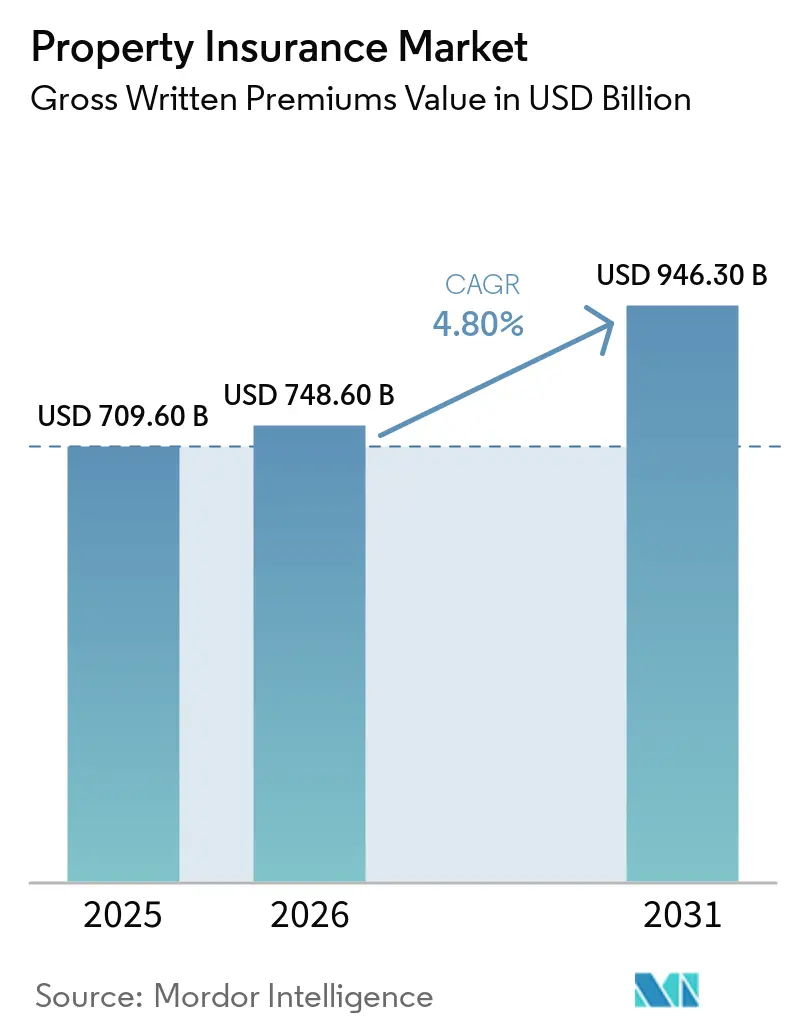
Le marché de l'assurance de biens, mesuré en termes de primes brutes émises, était évalué à 709,60 milliards USD en 2025, est estimé à 748,60 milliards USD en 2026 et devrait atteindre 946,30 milliards USD d'ici 2031, avec un CAGR de 4,80 % de 2026 à 2031. Le marché de l'assurance de biens se développe parce que les pertes liées aux conditions météorologiques modifient la façon dont les assureurs évaluent et sélectionnent les risques. Les périls secondaires, notamment les incendies de forêt, les tempêtes convectives sévères et les inondations, ont représenté 92 % des 107 milliards USD de pertes assurées mondiales dues aux catastrophes naturelles en 2025. La demande croissante de meilleures données sur les risques encourage l'utilisation d'images satellitaires, de capteurs de bâtiments et d'outils de souscription spécifiques à chaque emplacement. Les investissements dans les centres de données, les installations logistiques et d'autres actifs de grande valeur accroissent également le besoin de placements d'assurance plus importants et plus spécialisés. Les conditions concurrentielles deviennent plus difficiles à mesure que la capacité de réassurance s'améliore et que les tarifs de l'assurance de biens commerciaux s'assouplissent, bien que la hausse des coûts de remplacement et l'écart de protection en matière d'assurance continuent de soutenir la demande à long terme.
Principaux enseignements du rapport
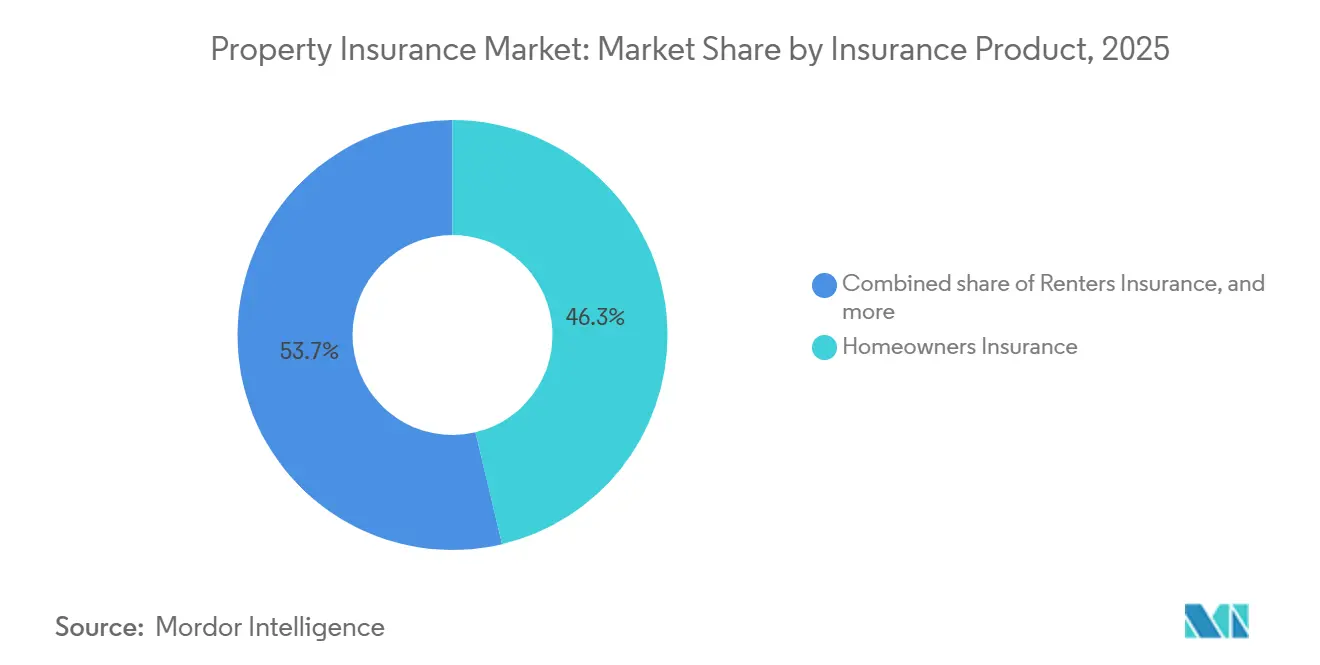
- Par produit d'assurance, l'assurance habitation a capté 46,3 % de la part du marché de l'assurance de biens en 2025, tandis que l'assurance propriétaire bailleur devrait croître à un CAGR de 6,4 % jusqu'en 2031.
- Par type de couverture, la couverture des biens immobiliers et structurelle détenait 61,6 % de la part du marché de l'assurance de biens en 2025, tandis que la couverture des pertes d'exploitation et de revenus devrait croître à un CAGR de 6,1 % jusqu'en 2031.
- Par type de bien, les biens résidentiels représentaient 56,3 % de la part du marché de l'assurance de biens en 2025, tandis que l'assurance de biens industriels et manufacturiers devrait croître à un CAGR de 5,8 % jusqu'en 2031.
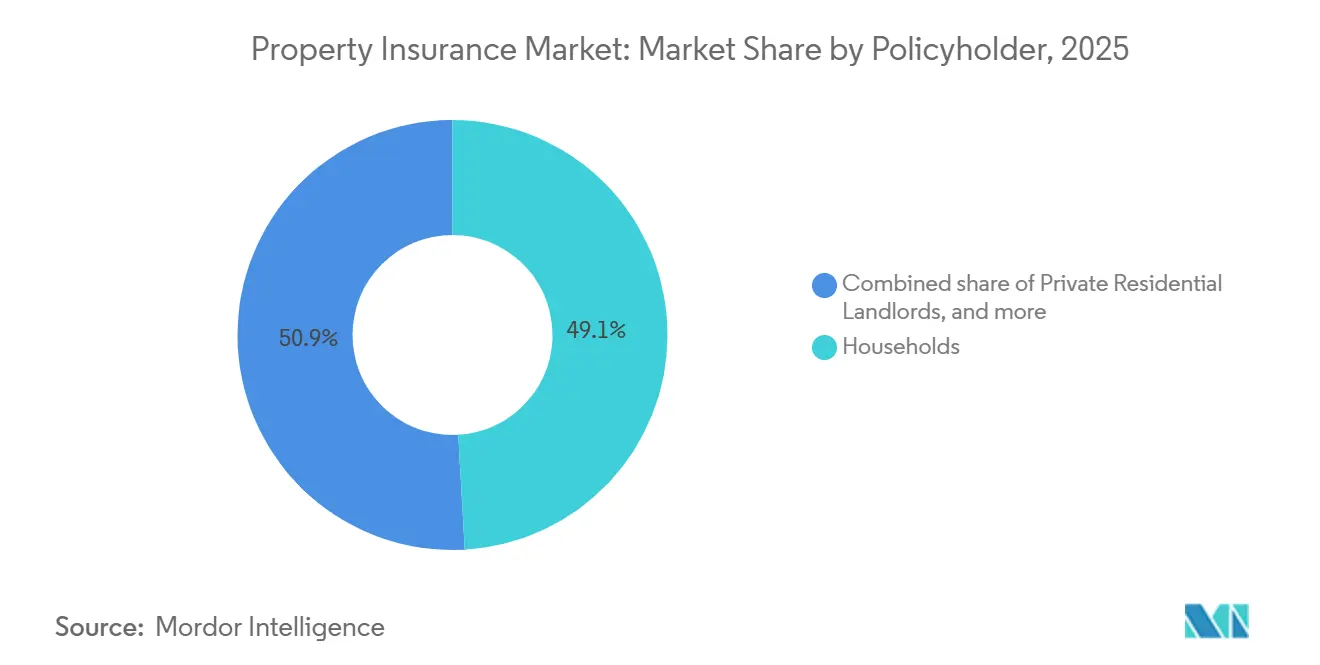
- Par souscripteur, les ménages détenaient 49,1 % de la part du marché de l'assurance de biens en 2025, tandis que les propriétaires immobiliers professionnels devraient croître à un CAGR de 6,8 % jusqu'en 2031.
- Par canal de distribution, les agents et courtiers ont capté 69,5 % de la part du marché de l'assurance de biens en 2025, tandis que les canaux intégrés et affinitaires devraient croître à un CAGR de 9,8 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 46,8 % de la part du marché de l'assurance de biens en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,5 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de l'assurance de biens
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Fréquence et gravité croissantes des catastrophes naturelles endommageant les biens | +1.5% | Mondial, concentré en Amérique du Nord, dans les zones côtières d'Asie-Pacifique et en Europe du Sud | Court terme (≤ 2 ans) |
| Augmentation de la valeur des biens immobiliers et des coûts de remplacement à l'échelle mondiale | +0.8% | Amérique du Nord et Europe occidentale, avec des répercussions sur les États du Golfe et l'Asie-Pacifique avancée | Moyen terme (2-4 ans) |
| Urbanisation croissante et expansion du parc immobilier résidentiel et commercial | +0.6% | Cœur de l'Asie-Pacifique, avec des répercussions sur le Moyen-Orient, l'Afrique et l'Amérique latine | Long terme (≥ 4 ans) |
| Adoption croissante de l'intelligence artificielle, de l'analyse géospatiale, de l'IoT et de la souscription numérique de biens | +0.5% | Mondial, avec une adoption concentrée en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Exigences croissantes en matière d'assurance pour les biens hypothéqués et les actifs commerciaux | +0.4% | Amérique du Nord et Europe, avec une adoption en développement en Asie du Sud et du Sud-Est | Moyen terme (2-4 ans) |
| Expansion des actifs de grande valeur, notamment les centres de données, les installations logistiques et les infrastructures critiques | +0.5% | Mondial, concentré aux États-Unis, au Royaume-Uni, en Allemagne, à Singapour et dans les États du Golfe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Fréquence et gravité croissantes des catastrophes naturelles endommageant les biens
Six années consécutives de pertes assurées mondiales dues aux catastrophes naturelles supérieures à 100 milliards USD ont réinitialisé les attentes en matière de souscription sur l'ensemble du marché de l'assurance de biens. Les périls secondaires ont représenté 92 % des 107 milliards USD de pertes assurées en 2025, et Swiss Re a indiqué qu'une perte normalisée en 2026 s'élèverait à 148 milliards USD. Munich Re a déclaré que les pertes assurées dues aux incendies de forêt en 2025 étaient plus de 2 fois supérieures à la moyenne sur 30 ans ajustée à l'inflation[1]. Verisk a estimé la perte annuelle moyenne modélisée assurée mondiale des biens à 171 milliards USD, ce qui constitue une référence pour le provisionnement des pertes et l'adéquation des primes. Les assureurs révisent leur appétit pour le risque, ajoutent des franchises pour les incendies de forêt et la grêle, et évaluent les portefeuilles par rapport à une base de pertes à long terme plus élevée. Ces mesures sont particulièrement importantes dans les zones exposées aux pertes récurrentes dues aux incendies de forêt, aux inondations et aux tempêtes sévères.
Adoption croissante de l'intelligence artificielle, de l'analyse géospatiale, de l'IoT et de la souscription numérique de biens
Les outils numériques raccourcissent l'évaluation des risques immobiliers et permettent aux assureurs de différencier le risque au niveau de chaque emplacement. La demande de brevet déposée par State Farm en août 2026 décrivait des modèles d'intelligence artificielle combinant les relevés de capteurs de bâtiments intelligents sur des portefeuilles multi-propriétés avec l'historique des sinistres pour créer des recommandations spécifiques à chaque emplacement. Convr et Property Guardian ont intégré une intelligence sur les risques d'incendie de forêt au niveau de la propriété dans un poste de travail de souscription en juin 2026, réduisant la dépendance aux scores régionaux généraux[2]. L'Association nationale des commissaires aux assurances a lancé un projet pilote d'outil d'évaluation des systèmes d'intelligence artificielle dans 12 États en mars 2026, renforçant l'importance de la gouvernance et de la documentation pour la tarification algorithmique. Le marché de l'assurance de biens accorde donc plus de valeur aux données pouvant renseigner sur l'état et l'exposition d'un bâtiment spécifique. Les assureurs qui améliorent cette base d'informations peuvent prendre des décisions de souscription plus cohérentes dans les portefeuilles exposés aux catastrophes.
Expansion des actifs de grande valeur, notamment les centres de données, les installations logistiques et les infrastructures critiques
L'expansion des centres de données hyperscale crée des risques immobiliers pouvant dépasser la capacité des programmes d'assurance traditionnels. Swiss Re a estimé que les primes d'assurance mondiales pour les centres de données atteindront 24,2 milliards USD d'ici 2030, contre 10,6 milliards USD actuellement[3]. La même étude indique que 40 % de la capacité des centres de données des États-Unis est située dans des zones présentant une activité tornadique significative. L'exposition aux pertes d'exploitation peut dépasser la valeur de remplacement physique du bâtiment dès lors que les installations contiennent des serveurs équipés de GPU et des obligations de service contractuelles. Allianz Commercial a noté qu'un seul campus d'intelligence artificielle peut coûter plus de 20 milliards USD à construire. Le marché de l'assurance de biens répond par des placements en couches et une capacité spécialisée conçue pour les risques liés aux centres de données et aux infrastructures numériques.
Urbanisation croissante et expansion du parc immobilier résidentiel et commercial
La croissance urbaine expose davantage d'actifs résidentiels et commerciaux aux aléas naturels. L'Asie représentait 30 % des pertes économiques mondiales dues aux catastrophes en 2025, mais seulement 5 % des pertes assurées, ce qui illustre l'ampleur de l'écart de protection régional. Swiss Re a indiqué que l'Asie émergente affichait un score de résilience en matière d'assurance catastrophe de 5 % à mi-2026, laissant 95 % des pertes économiques dues aux catastrophes non assurées. Le secteur de l'assurance en Inde devrait croître de 6,9 % par an en termes réels durant 2026-2030, soutenu par plus de 26 000 milliards USD de biens exposés aux périls de catastrophes naturelles[4]. Dans la Chine côtière, l'urbanisation, la modernisation industrielle et l'expansion portuaire concentrent les actifs dans des zones exposées aux typhons et aux ondes de tempête. Cette base d'actifs croissante soutient la demande, tandis que le faible niveau de couverture expose également les assureurs à des questions difficiles d'accumulation et d'accessibilité financière.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Hausse des primes et des franchises d'assurance de biens dans les zones sujettes aux catastrophes | -0.8% | Amérique du Nord, notamment la Floride, la Californie et la côte du Golfe, l'Europe du Sud et l'Asie-Pacifique côtière | Court terme (≤ 2 ans) |
| Escalade des sinistres catastrophiques et des coûts de réassurance augmentant le coût du risque pour les assureurs | -0.7% | Mondial, avec les marchés primaires nord-américains les plus exposés | Moyen terme (2-4 ans) |
| Contraintes de capacité des assureurs, restrictions de souscription et non-renouvellements sur les marchés à haut risque | -0.6% | Zones d'incendies de forêt et d'ouragans en Amérique du Nord, Europe méditerranéenne et Asie-Pacifique côtière | Court terme (≤ 2 ans) |
| Données limitées sur les risques au niveau des biens et contraintes réglementaires sur la tarification basée sur le risque | -0.5% | Marchés émergents en Asie-Pacifique, au Moyen-Orient, en Afrique et en Amérique du Sud, avec des frictions réglementaires dans certains États des États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des primes et des franchises d'assurance de biens dans les zones sujettes aux catastrophes
La hausse des primes et des franchises crée une pression sur les ménages dans les zones les plus exposées du marché de l'assurance de biens. Les augmentations cumulées des primes d'assurance habitation aux États-Unis ont atteint 46,8 % entre 2020 et 2025, tandis que la hausse nationale s'est modérée à 6 % en 2025. Le Colorado et le Minnesota ont enregistré des augmentations de 18,3 % et 17 %, respectivement, en 2025. L'exposition du FAIR Plan de Californie a atteint 649,4 milliards USD en juin 2025, et le nombre de polices a augmenté de 31 % pour atteindre 610 179. Les souscripteurs peuvent réagir en acceptant des franchises plus élevées ou en réduisant la protection optionnelle, ce qui diminue la couverture effective même lorsque les revenus de primes augmentent. Les exigences de dépôt de tarifs, notamment le cadre de la Proposition 103 en Californie, peuvent limiter la capacité des assureurs à ajuster rapidement les prix à l'évolution du risque.
Contraintes de capacité des assureurs, restrictions de souscription et non-renouvellements sur les marchés à haut risque
Les retraits des assureurs transfèrent davantage de risques exposés aux catastrophes vers les lignes excédentaires et les plans soutenus par l'État. Le taux de non-renouvellement aux États-Unis dans le quintile des propriétaires les plus à risque a augmenté de 120 % entre 2018 et 2022, et les taux moyens de non-renouvellement dans les 15 États aux taux les plus élevés étaient 3 fois plus élevés en 2024 qu'en 2018. Les cadres de capital de l'Association internationale des contrôleurs d'assurance exigent que les assureurs sur les marchés à haut risque détiennent davantage de capital basé sur le risque. Cette exigence peut décourager l'expansion commerciale vers des zones à faible pénétration et à gravité attendue plus élevée. Les assureurs publics de dernier recours ne peuvent pas combler entièrement l'écart de protection sans des dispositifs clairs de partage des risques avec les gouvernements. Le marché de l'assurance de biens est donc confronté à une tension persistante entre les zones présentant le plus grand besoin de couverture et celles où la capacité privée est la moins disponible.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit d'assurance : l'assurance propriétaire bailleur gagne du terrain à mesure que les marchés locatifs s'institutionnalisent
L'assurance propriétaire bailleur devrait croître à un CAGR de 6,4 % durant 2026-2031, ce qui en fait le produit d'assurance à la croissance la plus rapide au sein du marché de l'assurance de biens. La demande locative élargit la base assurable des propriétaires bailleurs dans les économies avancées, où la pression sur l'accessibilité financière et les taux d'intérêt a maintenu les acheteurs potentiels dans le parc locatif. La propriété institutionnelle oriente également la conception des polices vers une couverture évaluée par portefeuille incluant des garanties de perte de loyers et de responsabilité civile. L'assurance habitation a conservé la position la plus importante avec 46,3 % de la taille du marché de l'assurance de biens en 2025. L'assurance de biens commerciaux continue de bénéficier des exigences des prêteurs, des obligations de bail et des mandats réglementaires. L'assurance locataire gagne en attention grâce à des partenariats de distribution qui intègrent la couverture dans la transaction locative. Le programme national d'assurance locataire de Chubb, approuvé dans 44 États en 2026, cible les opérateurs d'immeubles collectifs et les plateformes de logement institutionnel. Cette initiative indique un passage de l'acquisition par agent individuel vers une couverture intégrée dans l'activité de location.
Les investisseurs institutionnels, les sociétés d'investissement immobilier, les fonds immobiliers et les opérateurs de location de maisons individuelles accroissent la demande de programmes propriétaires bailleurs évalués par portefeuille. Honeycomb Insurance a introduit une couverture de risque du bailleur pour les bureaux et les commerces en août 2026, étendant son offre au-delà de l'immobilier résidentiel. Obie a intégré l'assurance propriétaire bailleur au logiciel de location RentSpree en août 2026, permettant de demander et de souscrire une couverture dans le cadre du processus de location. Ces modèles rapprochent la conception des produits, la distribution et la technologie de gestion immobilière. La législation britannique sur la réforme des locations et les exigences de l'Union européenne en matière de certificats de performance énergétique peuvent créer une demande d'assurance supplémentaire pour les opérateurs professionnels. Le secteur de l'assurance de biens s'adapte à des valeurs assurées plus élevées, à des données de portefeuille plus standardisées et à des conditions de police conçues pour les propriétaires professionnels.
Par type de couverture : la couverture structurelle ancre les portefeuilles tandis que les pertes d'exploitation s'accélèrent
La couverture des biens immobiliers et structurelle représentait 61,6 % de la taille du marché de l'assurance de biens en 2025. Son importance reflète son rôle de couverture de base exigée par les prêteurs hypothécaires, les baux commerciaux et les cadres réglementaires. L'inflation des coûts de remplacement a créé un risque de sous-assurance, les coûts des matériaux de construction ayant augmenté de 30 à 40 % entre 2020 et 2025. La couverture du contenu et des biens personnels d'entreprise protège les stocks, les équipements et le matériel informatique que la couverture structurelle n'inclut pas. La couverture des pertes d'exploitation et de revenus devrait croître à un CAGR de 6,1 % jusqu'en 2031. Cette croissance plus rapide reflète une attention accrue au coût des temps d'arrêt opérationnels dans les entreprises à forte intensité d'actifs.
Allianz Global Corporate and Specialty a indiqué que le sinistre moyen en assurance de biens pour pertes d'exploitation dépassait 3,8 millions EUR (4,1 millions USD), contre 3,1 millions EUR (3,4 millions USD) au cours de la période de 5 ans précédente. La complexité des chaînes d'approvisionnement et une part plus importante des revenus immatériels contribuent à des coûts de perturbation plus élevés. Les centres de données illustrent ce problème, car la perte de capacité de calcul et les obligations de niveau de service peuvent dépasser le coût de remplacement de l'installation elle-même. Swiss Re a indiqué que les nouvelles primes provenant des centres de données hyperscale devraient atteindre 10 milliards USD par an en 2026. Les normes de continuité ISO et IEC apparaissent de plus en plus dans les dossiers de souscription. Ces normes influencent l'éligibilité et les conditions de la couverture spécialisée des pertes d'exploitation. La valeur croissante des équipements, des stocks et des services numériques signifie que les limites de police nécessitent une attention plus étroite au risque d'une interruption prolongée. La conception de la couverture doit traiter à la fois les dommages physiques et les effets sur les revenus qui suivent la fermeture d'une installation.
Par type de bien : l'échelle résidentielle ancre la base tandis que la dynamique industrielle se renforce
Les propriétés résidentielles représentaient 56,3 % de la taille du marché de l'assurance de biens en 2025 et constituent la large base du marché de l'assurance de biens. Ce segment reflète la profondeur du parc immobilier en Amérique du Nord, en Europe et dans les économies avancées d'Asie-Pacifique. L'assurance de biens industriels et manufacturiers devrait croître à un CAGR de 5,8 % durant la période 2026-2031. L'expansion de la fabrication avancée, la relocalisation de proximité et les installations automatisées augmentent la valeur concentrée sur des sites individuels. Les bâtiments commerciaux, publics, institutionnels et agricoles ajoutent un volume de primes supplémentaire à travers la base immobilière. Les dépenses publiques dans les domaines de la santé, de l'éducation et des infrastructures de transport soutiennent également l'exposition publique et institutionnelle. Ces catégories de biens combinent souvent des valeurs immobilières élevées avec des fonctions opérationnelles essentielles. Leurs exigences en matière d'assurance peuvent donc inclure des expertises techniques, des informations détaillées sur le coût de remplacement et une protection contre les pertes d'exploitation.
La capacité d'assurance est revenue sur le marché de l'assurance de biens manufacturiers en 2026, la capacité globale de souscription de Lloyd's devant augmenter de 4 %. L'analyse identifie également 6 nouveaux assureurs de biens domestiques aux États-Unis ou agents généraux gestionnaires, ainsi que 7 nouveaux syndicats Lloyd's attendus pour 2026. La relocalisation de proximité stimule la demande au Mexique, au Vietnam, en Europe de l'Est et en Asie du Sud-Est, où les nouvelles installations nécessitent une couverture dès la phase de construction. Les systèmes de protection incendie, les études de perte maximale probable et les dossiers techniques sont devenus des facteurs importants de souscription. Les exigences du Pacte vert pour l'Europe en matière d'efficacité énergétique des bâtiments influencent la manière dont les assureurs évaluent les coûts de remplacement et le risque d'obsolescence des actifs industriels. La couverture des bâtiments agricoles gagne également en pertinence, l'agriculture de précision et l'agriculture verticale augmentant la valeur des infrastructures agricoles.
Par souscripteur : l'échelle des ménages contraste avec la dynamique des propriétaires professionnels
Les ménages, y compris les propriétaires occupants et les locataires, détenaient 49,1 % de la part du marché de l'assurance de biens en 2025. Les exigences d'assurance liées aux prêts hypothécaires, la réglementation des consommateurs et la taille du parc immobilier mondial soutiennent cette position de premier plan. Les propriétaires immobiliers professionnels devraient croître à un CAGR de 6,8 % durant 2026-2031. Le capital institutionnel se concentre dans les biens générateurs de revenus et accroît la demande de programmes évalués par portefeuille, de couverture paramétrique contre les catastrophes et de protection intégrée contre les pertes d'exploitation. Les petites et moyennes entreprises occupantes restent exposées à la sous-assurance lorsque les valeurs de remplacement ne sont pas mises à jour pour tenir compte de l'inflation de la construction. Les entités du secteur public et les entreprises d'État détiennent une exposition concentrée à travers les hôpitaux, les écoles et les infrastructures de services publics dans les plaines inondables et les couloirs d'incendies de forêt. Ces entités peuvent faire face à une capacité commerciale limitée lorsque les installations sont situées dans des zones à haut risque. Leurs besoins de couverture restent liés à la disponibilité des dispositifs publics de partage des risques et à l'adéquation des mesures de résilience.
Les propriétaires bailleurs résidentiels privés recherchent une couverture plus large incluant la responsabilité civile, le défaut de paiement des locataires et la protection contre la perte de loyers. Les grandes entreprises occupantes utilisent des programmes multinationaux qui coordonnent la couverture locale admise avec des polices maîtresses mondiales. Cette approche aide les gestionnaires de risques à rechercher des conditions plus cohérentes dans plusieurs juridictions. Le passage d'une propriété individuelle fragmentée à des plateformes institutionnelles augmente les valeurs moyennes des polices. Il nécessite également des valeurs assurées plus élevées, des sous-limites liées au portefeuille et des flux de données pour un suivi continu des risques. Les exigences de la réforme des locations au Royaume-Uni et les normes de performance énergétique de l'Union européenne peuvent ajouter une demande liée à la conformité pour les opérateurs immobiliers professionnels.
Par canal de distribution : les courtiers dominent en volume tandis que les modèles intégrés se développent
Les agents et courtiers détenaient 69,5 % du marché mondial de l'assurance de biens en 2025. Leur position de premier plan reflète les exigences techniques des placements commerciaux, des risques résidentiels de grande valeur et des relations établies avec les assureurs. Les programmes immobiliers multi-sites nécessitent souvent plusieurs assureurs, un soutien à la gestion des risques et une expertise en placement. Les canaux directs des assureurs et la bancassurance restent importants, notamment en Europe continentale et en Asie-Pacifique. Les canaux intégrés et affinitaires devraient croître à un CAGR de 9,8 % durant 2026-2031. Leur croissance est liée aux transactions où le client achète déjà un prêt hypothécaire, un bail, un service de construction ou une adhésion à une plateforme immobilière.
Matic a intégré des comparaisons d'assurance habitation en temps réel dans la plateforme hypothécaire HomeHub de Newrez en juin 2026. Vertical Insure a également introduit une couverture intégrée du risque constructeur dans le logiciel de gestion de construction Ressio en mai 2026. Ces exemples montrent que différents moments du cycle de vie immobilier peuvent soutenir une couverture intégrée. Les règles de distribution d'assurance de l'Union européenne, les règles de la Financial Conduct Authority du Royaume-Uni et les normes en développement en Asie-Pacifique exigent des produits adaptés et des informations claires. Ces exigences rendent les opérateurs de plateformes responsables du respect des attentes établies en matière de protection des consommateurs. Le marché de l'assurance de biens est susceptible de conserver les courtiers pour les risques commerciaux complexes, tandis que les modèles intégrés élargissent l'accès dans les lignes personnelles, la couverture propriétaire bailleur et le risque constructeur. Cela crée une structure de canaux dans laquelle les placements complexes continuent de dépendre du conseil et de l'accès aux assureurs. Les transactions plus simples peuvent être proposées dans le cadre de plateformes hypothécaires, de location et de construction lorsque les normes de divulgation et d'adéquation sont respectées.
Analyse géographique
L'Amérique du Nord représentait 46,8 % de la part du marché de l'assurance de biens en 2025. La région dispose de la base d'assurance habitation la plus développée, d'un secteur immobilier commercial développé et d'exigences d'assurance liées aux prêts hypothécaires généralisées. Les primes de dommages aux biens et de responsabilité civile aux États-Unis s'élevaient à 432,9 milliards USD en 2026, et les prévisions fournies les placent sur une trajectoire de CAGR de 6 % pour atteindre 546,2 milliards USD d'ici 2030. Les taux de réassurance ont baissé de 14,7 % lors du renouvellement de janvier 2026, et les tarifs de l'assurance de biens commerciaux se sont assouplis en 2026. L'écart de protection en Amérique du Nord a néanmoins augmenté de 6 % pour atteindre 140 milliards USD, témoignant d'une sous-assurance persistante dans les zones exposées aux incendies de forêt, aux ouragans et aux inondations. L'Amérique du Sud détient une part émergente, portée par la base immobilière commerciale et agricole du Brésil et une formalisation progressive des exigences d'assurance résidentielle.
La croissance des primes immobilières en Europe devrait ralentir à 0,3 % en 2026, contre 2,5 % en 2025. L'Italie se distingue car son mandat de couverture des catastrophes naturelles pour les entreprises en 2025 élargit la base de primes grâce à une adoption motivée par la conformité. Les tarifs immobiliers européens ont baissé de 9 % au deuxième trimestre 2026, septième trimestre consécutif de réductions. Les souscripteurs restent prudents vis-à-vis des actifs d'Europe du Sud exposés aux incendies de forêt, des exclusions cyber-physiques et de l'exposition aux vagues de chaleur sur les sites industriels. Les marchés d'Europe centrale et orientale connaissent une croissance plus rapide en raison d'une pénétration d'assurance plus faible, et Talanx et UNIQA développent leurs opérations régionales. L'écart de protection en Europe a augmenté de 11 % pour atteindre 90 milliards USD en 2025, ce qui montre que les marchés matures font également face à une sous-assurance à mesure que l'exposition aux catastrophes augmente.
L'Asie-Pacifique est le marché régional de l'assurance de biens à la croissance la plus rapide, avec un CAGR prévu de 6,5 % jusqu'en 2031. L'Inde soutient cette expansion avec un taux de croissance annuel réel de l'assurance prévu de 6,9 % durant 2026-2030. La croissance de l'assurance de biens en Chine était de 6 % en 2025, et la croissance devrait se situer entre 5 et 6 % en 2026, soutenue par les efforts gouvernementaux visant à réduire l'écart de protection des ménages. Le score de résilience en matière d'assurance catastrophe de 5 % de l'Asie émergente reste la plus grande opportunité de couverture de la région et un risque systémique majeur. Le Moyen-Orient et l'Afrique se développent également à mesure que la construction ajoute de nouveaux biens assurables. L'initiative African Risk Capacity vise à étendre la protection d'assurance à 700 millions de personnes sur le continent d'ici 2034.
Paysage concurrentiel
Le marché de l'assurance de biens est fragmenté. Chubb, American International Group, Zurich, Allianz, AXA, Tokio Marine, Berkshire Hathaway et Liberty Mutual occupent des positions significatives dans leurs zones géographiques et lignes de produits principales. Les grands assureurs se font concurrence par leur portée géographique, leur capacité, leur distribution et leur expertise en souscription. Les petits prestataires se font concurrence en servant des niches à haut risque ou mal desservies que les grands assureurs peuvent ne pas prioriser. Le capital de réassurance a atteint 663 milliards USD en 2025, soit une augmentation de 9 % par rapport à l'année précédente, ce qui a accru la pression concurrentielle dans les lignes primaires de biens. Le marché de l'assurance de biens est donc concurrentiel, même si l'expertise spécialisée reste importante pour les risques difficiles.
Zurich a accepté d'acquérir l'assureur spécialisé britannique Beazley pour 8,1 milliards GBP (10,8 milliards USD) en mars 2026. La transaction ajoute des capacités spécialisées en cyber, marine, aviation et lignes professionnelles qui soutiennent les structures de programmes d'assurance de biens commerciaux. Allianz a accepté en juillet 2026 d'acquérir l'unité d'assurance singapourienne de HSBC Holdings pour 2,7 milliards SGD (2,1 milliards USD), ainsi qu'un accord de distribution en bancassurance de 15 ans. Chubb a finalisé l'acquisition des activités de dommages aux biens et de responsabilité civile de Liberty Mutual en Thaïlande et au Vietnam en 2025, ajoutant une couverture incendie, biens et tous risques industriels. Ces actions montrent comment les assureurs établis poursuivent des capacités spécialisées, une échelle régionale et un accès à la distribution. La technologie reste un autre point de concurrence, les assureurs utilisant des images satellitaires, des données de permis et des flux de capteurs de l'Internet des objets pour évaluer les emplacements individuels.
La couverture paramétrique des biens s'étend de la réassurance des grands comptes vers les marchés primaires en Amérique latine et en Asie du Sud-Est. L'arrangement d'assurance catastrophe paramétrique du Mexique en 2026 s'élevait à 575 millions USD et représentait 2 fois le placement de l'année précédente. Marsh a lancé la plateforme Stratus en 2026 avec jusqu'à 10 milliards USD de capacité pour les centres de données à risque unique, faisant suite à sa facilité de construction Nimbus de juin 2025 avec 2,7 milliards USD de limites. Honeycomb, Kin et Shepherd utilisent la souscription par intelligence artificielle pour servir certains risques immobiliers complexes. Le projet pilote de l'Association nationale des commissaires aux assurances renforce les exigences de documentation pour la souscription algorithmique, ce qui peut favoriser les acteurs établis mieux dotés en ressources.
Leaders du secteur de l'assurance de biens
-
Berkshire Hathaway Inc.
-
Allianz SE
-
AXA SA
-
Chubb Limited
-
American International Group, Inc. (AIG)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Juin 2026 : Travelers a annoncé TravelersLLM, un grand modèle de langage propriétaire spécifique à l'assurance, entraîné sur des millions de documents d'entreprise et déployé dans l'analyse de souscription, le développement de modèles et la récupération de connaissances. Les tests ont montré que TravelersLLM surpassait les modèles commerciaux disponibles sur les tâches spécifiques à l'assurance à moindre coût, signalant un virage vers une infrastructure d'intelligence artificielle propriétaire parmi les assureurs de premier rang.
- Juin 2026 : Convr s'est associé à Property Guardian pour intégrer une intelligence sur les risques d'incendie de forêt au niveau de la propriété dans le poste de travail de souscription par intelligence artificielle de Convr, permettant aux souscripteurs de sélectionner, tarifer et surveiller les risques de biens commerciaux exposés aux incendies de forêt dans un seul flux de travail sans dépendre de scores de risque régionaux génériques.
- Juin 2026 : Travelers Companies a émis 750 millions USD d'obligations catastrophe Long Point Re IV Série 2026-1, sa plus grande émission d'obligations catastrophe à ce jour, couvrant les pertes de biens multi-périls dans le nord-est des États-Unis sur une durée de 4 ans. Travelers a simultanément restructuré son architecture de réassurance, consolidant la protection des lignes personnelles sous un programme de catastrophe à l'échelle de l'entreprise.
- Mai 2026 : Vertical Insure a intégré l'assurance risque constructeur dans le logiciel de gestion de construction alimenté par intelligence artificielle de Ressio, permettant aux entreprises de construction d'acquérir une couverture dans leur flux de travail de gestion de projet, éliminant l'engagement séparé avec un courtier qui retardait auparavant le démarrage des projets.
Périmètre du rapport mondial sur le marché de l'assurance de biens
| Assurance habitation |
| Assurance locataire |
| Assurance propriétaire bailleur |
| Assurance de biens commerciaux |
| Couverture des biens immobiliers / structurelle |
| Couverture du contenu / des biens personnels d'entreprise |
| Couverture des pertes d'exploitation / de revenus |
| Biens résidentiels |
| Biens commerciaux |
| Biens industriels / manufacturiers |
| Biens publics et institutionnels |
| Bâtiments agricoles |
| Ménages (propriétaires occupants et locataires) |
| Propriétaires bailleurs résidentiels privés |
| Occupants petites et moyennes entreprises (PME) |
| Grandes entreprises occupantes |
| Propriétaires immobiliers professionnels |
| Secteur public / entreprises d'État |
| Agents et courtiers |
| Canaux directs / appartenant aux assureurs |
| Canaux de bancassurance et autres institutions financières |
| Canaux intégrés / affinitaires |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par produit d'assurance | Assurance habitation | |
| Assurance locataire | ||
| Assurance propriétaire bailleur | ||
| Assurance de biens commerciaux | ||
| Par type de couverture | Couverture des biens immobiliers / structurelle | |
| Couverture du contenu / des biens personnels d'entreprise | ||
| Couverture des pertes d'exploitation / de revenus | ||
| Par type de bien | Biens résidentiels | |
| Biens commerciaux | ||
| Biens industriels / manufacturiers | ||
| Biens publics et institutionnels | ||
| Bâtiments agricoles | ||
| Par souscripteur | Ménages (propriétaires occupants et locataires) | |
| Propriétaires bailleurs résidentiels privés | ||
| Occupants petites et moyennes entreprises (PME) | ||
| Grandes entreprises occupantes | ||
| Propriétaires immobiliers professionnels | ||
| Secteur public / entreprises d'État | ||
| Par canal de distribution | Agents et courtiers | |
| Canaux directs / appartenant aux assureurs | ||
| Canaux de bancassurance et autres institutions financières | ||
| Canaux intégrés / affinitaires | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille projetée du marché de l'assurance de biens d'ici 2031 ?
Le marché de l'assurance de biens devrait atteindre 946,3 milliards USD d'ici 2031, avec un CAGR de 4,8 % à partir de 2026.
Quel produit d'assurance connaît la croissance la plus rapide jusqu'en 2031 ?
L'assurance propriétaire bailleur est le produit d'assurance à la croissance la plus rapide, avec un CAGR prévu de 6,4 % durant 2026-2031.
Pourquoi la couverture des pertes d'exploitation croît-elle plus vite que les autres types de couverture ?
La couverture des pertes d'exploitation devrait croître à un CAGR de 6,1 %, car la complexité des chaînes d'approvisionnement et les installations de grande valeur augmentent le coût des temps d'arrêt opérationnels.
Quelle région présente les meilleures perspectives de croissance ?
L'Asie-Pacifique devrait croître à un CAGR de 6,5 % jusqu'en 2031, soutenue par l'Inde, la Chine et l'expansion de l'activité immobilière commerciale en Asie du Sud-Est.
Comment les assureurs utilisent-ils l'intelligence artificielle dans la souscription de biens ?
Les assureurs utilisent les données de capteurs de bâtiments, les images satellitaires, les données de permis et les informations sur les risques au niveau de la propriété pour améliorer l'évaluation des risques et la tarification.
Quel est le principal défi auquel font face les assureurs dans les zones à haut risque ?
La hausse des coûts des sinistres, la capacité limitée, les non-renouvellements et la pression sur l'accessibilité financière rendent plus difficile le maintien d'une couverture privée large dans les zones exposées aux catastrophes.