
Tamaño y Participación del Mercado de Seguros de Propiedad
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 748.60 Mil millones de dólares |
| Tamaño del Mercado (2031) | 946.30 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.80 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Propiedad por Mordor Intelligence
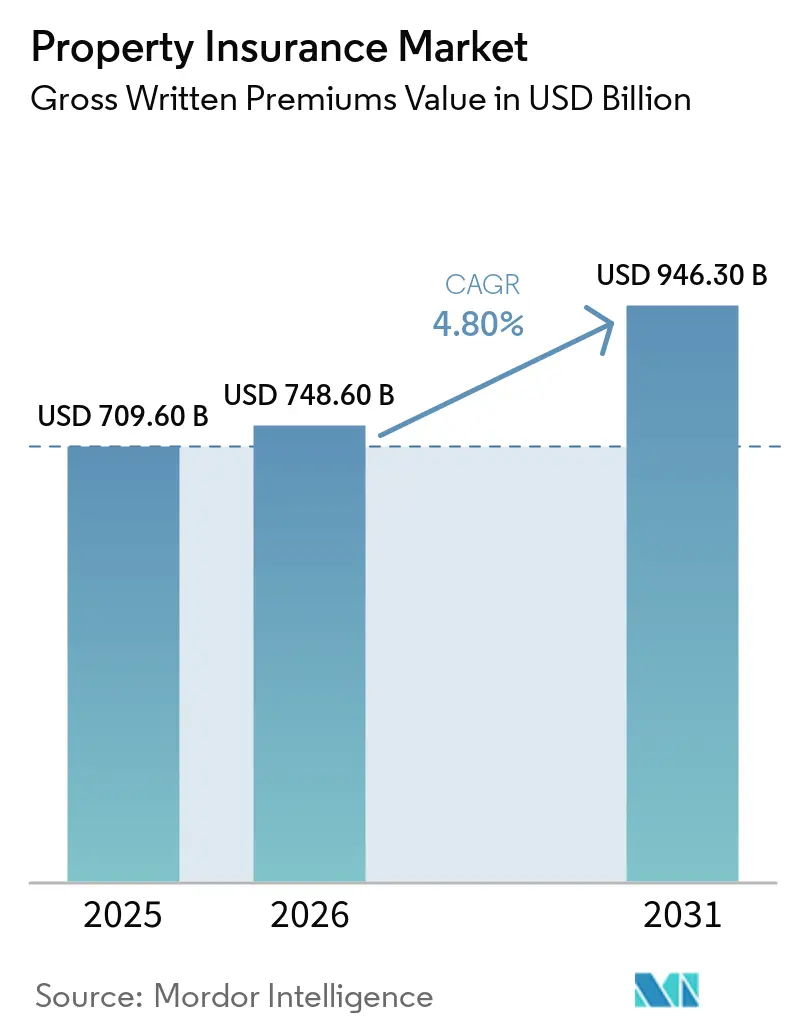
El mercado de seguros de propiedad, medido en términos de primas brutas emitidas, fue valorado en 709,60 mil millones de USD en 2025, se estima en 748,60 mil millones de USD en 2026 y se prevé que alcance 946,30 mil millones de USD en 2031, creciendo a una CAGR del 4,80% de 2026 a 2031. El mercado de seguros de propiedad se está expandiendo porque las pérdidas relacionadas con fenómenos meteorológicos están cambiando la forma en que las aseguradoras fijan precios y seleccionan riesgos. Los riesgos secundarios, incluidos los incendios forestales, las tormentas convectivas severas y las inundaciones, representaron el 92% de los 107 mil millones de USD en pérdidas globales aseguradas por catástrofes naturales en 2025. La demanda resultante de mejores datos de riesgo está fomentando el uso de imágenes satelitales, sensores de edificios y herramientas de suscripción específicas por ubicación. La inversión en centros de datos, instalaciones logísticas y otros activos de alto valor también está aumentando la necesidad de colocaciones de seguros más grandes y especializadas. Las condiciones competitivas se están volviendo más difíciles a medida que la capacidad de reaseguro mejora y los precios de los seguros de propiedad comercial se suavizan, aunque el aumento de los costos de reposición y la brecha de protección de seguros continúan apoyando la demanda a largo plazo.
Conclusiones Clave del Informe
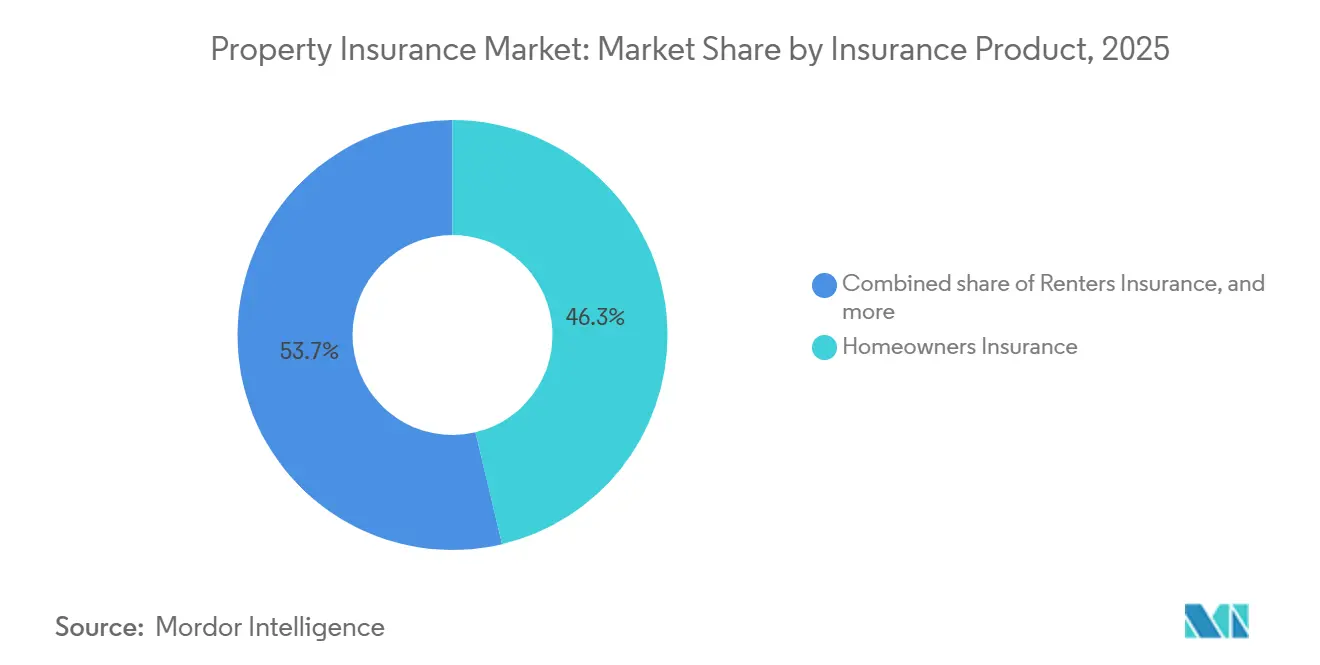
- Por producto de seguro, el seguro de propietarios de vivienda capturó el 46,3% de la participación del mercado de seguros de propiedad en 2025, mientras que se proyecta que el seguro de arrendadores crezca a una CAGR del 6,4% hasta 2031.
- Por tipo de cobertura, la cobertura de edificios y estructuras mantuvo el 61,6% de la participación del mercado de seguros de propiedad en 2025, mientras que se prevé que la cobertura de interrupción de negocio y pérdida de ingresos crezca a una CAGR del 6,1% hasta 2031.
- Por tipo de propiedad, las propiedades residenciales representaron el 56,3% de la participación del mercado de seguros de propiedad en 2025, mientras que se proyecta que el seguro de propiedad industrial y de manufactura crezca a una CAGR del 5,8% hasta 2031.
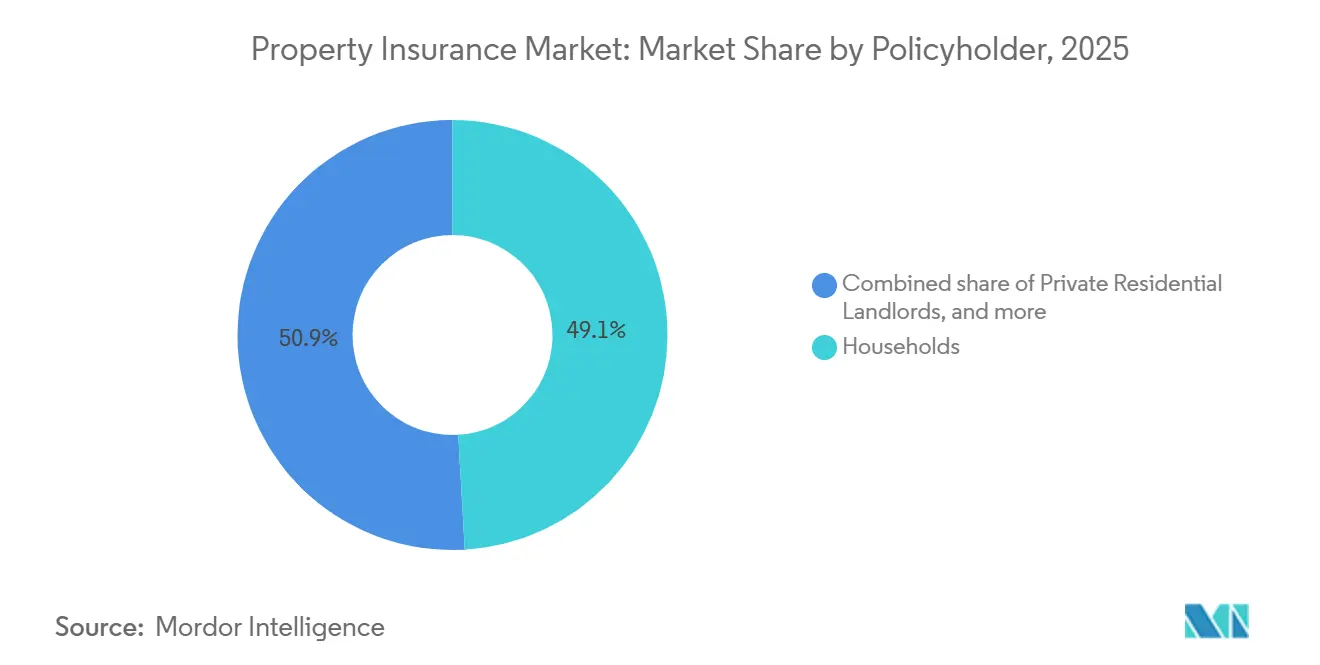
- Por tomador de póliza, los hogares mantuvieron el 49,1% de la participación del mercado de seguros de propiedad en 2025, mientras que se prevé que los propietarios profesionales de bienes raíces crezcan a una CAGR del 6,8% hasta 2031.
- Por canal de distribución, los agentes y corredores capturaron el 69,5% de la participación del mercado de seguros de propiedad en 2025, mientras que se proyecta que los canales integrados y de afinidad crezcan a una CAGR del 9,8% hasta 2031.
- Por geografía, América del Norte mantuvo el 46,8% de la participación del mercado de seguros de propiedad en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 6,5% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Seguros de Propiedad
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Mayor Frecuencia y Severidad de Catástrofes Naturales que Dañan Propiedades | +1.5% | Global, concentrado en América del Norte, zonas costeras de Asia-Pacífico y el sur de Europa | Corto plazo (≤ 2 años) |
| Aumento del Valor Global de las Propiedades y los Costos de Reposición | +0.8% | América del Norte y Europa Occidental, con efectos secundarios en los estados del Golfo y Asia-Pacífico avanzada | Mediano plazo (2-4 años) |
| Creciente Urbanización y Expansión del Parque de Edificios Residenciales y Comerciales | +0.6% | Núcleo de Asia-Pacífico, con efectos secundarios en Oriente Medio, África y América Latina | Largo plazo (≥ 4 años) |
| Adopción Creciente de Inteligencia Artificial, Análisis Geoespacial, IoT y Suscripción Digital de Propiedades | +0.5% | Global, con adopción concentrada en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Crecientes Requisitos de Seguro para Propiedades Hipotecadas y Activos Comerciales | +0.4% | América del Norte y Europa, con adopción en desarrollo en el sur y el sudeste de Asia | Mediano plazo (2-4 años) |
| Expansión de Activos de Alto Valor, Incluidos Centros de Datos, Instalaciones Logísticas e Infraestructura Crítica | +0.5% | Global, concentrado en Estados Unidos, Reino Unido, Alemania, Singapur y los estados del Golfo | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Mayor Frecuencia y Severidad de Catástrofes Naturales que Dañan Propiedades
Seis años consecutivos de pérdidas globales aseguradas por catástrofes naturales superiores a 100 mil millones de USD han reconfigurado las expectativas de suscripción en todo el mercado de seguros de propiedad. Los riesgos secundarios representaron el 92% de los 107 mil millones de USD en pérdidas aseguradas durante 2025, y Swiss Re informó que una pérdida normalizada para 2026 totalizaría 148 mil millones de USD. Munich Re declaró que las pérdidas aseguradas por incendios forestales en 2025 fueron más de 2 veces el promedio de 30 años ajustado por inflación[1]. Verisk situó la pérdida anual promedio modelada global de propiedades aseguradas en 171 mil millones de USD, lo que proporciona un punto de referencia para el aprovisionamiento de pérdidas y la adecuación de primas. Las aseguradoras están revisando su apetito de riesgo, añadiendo deducibles por incendios forestales y granizo, y fijando precios de carteras frente a una línea base de pérdidas a largo plazo más elevada. Estas medidas son particularmente importantes en áreas expuestas a pérdidas recurrentes por incendios forestales, inundaciones y tormentas severas.
Adopción Creciente de Inteligencia Artificial, Análisis Geoespacial, IoT y Suscripción Digital de Propiedades
Las herramientas digitales están acortando la evaluación del riesgo de propiedades y permitiendo a las aseguradoras diferenciar el riesgo a nivel de ubicación individual. La solicitud de patente de State Farm de agosto de 2026 describió modelos de inteligencia artificial que combinan lecturas de sensores de edificios inteligentes en carteras de múltiples propiedades con el historial de siniestros para crear recomendaciones específicas por ubicación. Convr y Property Guardian integraron inteligencia de riesgo de incendios forestales a nivel de propiedad en una plataforma de suscripción en junio de 2026, reduciendo la dependencia de puntuaciones regionales amplias[2]. La Asociación Nacional de Comisionados de Seguros inició un piloto de herramienta de evaluación de sistemas de inteligencia artificial en 12 estados en marzo de 2026, aumentando la importancia de la gobernanza y la documentación para la fijación de precios algorítmica. El mercado de seguros de propiedad, por lo tanto, está otorgando más valor a los datos que pueden mostrar el estado y la exposición de un edificio específico. Las aseguradoras que mejoren esta base de información pueden tomar decisiones de suscripción más consistentes en carteras expuestas a catástrofes.
Expansión de Activos de Alto Valor, Incluidos Centros de Datos, Instalaciones Logísticas e Infraestructura Crítica
La expansión de los centros de datos de hiperescala está creando riesgos de propiedad que pueden superar la capacidad de los programas de seguros tradicionales. Swiss Re estimó que las primas globales de seguros para centros de datos alcanzarán 24,2 mil millones de USD en 2030, en comparación con los 10,6 mil millones de USD actuales[3]. La misma investigación indicó que el 40% de la capacidad de centros de datos de Estados Unidos se encuentra en áreas con actividad significativa de tornados. La exposición a la interrupción de negocio puede superar el valor de reposición física del edificio una vez que las instalaciones contienen servidores equipados con GPU y obligaciones de servicio contractuales. Allianz Commercial señaló que un solo campus de inteligencia artificial puede costar más de 20 mil millones de USD para construir. El mercado de seguros de propiedad está respondiendo con colocaciones en capas y capacidad especializada diseñada para riesgos de centros de datos e infraestructura digital.
Creciente Urbanización y Expansión del Parque de Edificios Residenciales y Comerciales
El crecimiento urbano está colocando más activos residenciales y comerciales en áreas expuestas a riesgos naturales. Asia representó el 30% de las pérdidas económicas globales por catástrofes en 2025, pero solo el 5% de las pérdidas aseguradas, lo que muestra la magnitud de la brecha de protección regional. Swiss Re informó que la puntuación de resiliencia de seguros por catástrofes de Asia emergente fue del 5% a mediados de 2026, dejando el 95% de las pérdidas económicas por catástrofes sin asegurar. Se prevé que el sector asegurador de India crezca un 6,9% anual en términos reales durante 2026-2030, respaldado por más de 26 billones de USD en propiedades expuestas a riesgos de catástrofes naturales[4]. En la China costera, la urbanización, la modernización industrial y la expansión portuaria están concentrando activos en zonas de tifones y marejadas ciclónicas. Esta creciente base de activos apoya la demanda, mientras que el limitado nivel de cobertura también expone a las aseguradoras a difíciles preguntas sobre acumulación y asequibilidad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de las Primas y Deducibles de Seguros de Propiedad en Ubicaciones Propensas a Catástrofes | -0.8% | América del Norte, incluidos Florida, California y la Costa del Golfo, el sur de Europa y la costa de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Escalada de Siniestros por Catástrofes y Costos de Reaseguro que Aumentan el Costo del Riesgo de las Aseguradoras | -0.7% | Global, con los mercados primarios de América del Norte más expuestos | Mediano plazo (2-4 años) |
| Restricciones de Capacidad de las Aseguradoras, Restricciones de Suscripción y No Renovaciones en Mercados de Alto Riesgo | -0.6% | Zonas de incendios forestales y huracanes en América del Norte, Europa mediterránea y la costa de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Datos Limitados de Riesgo a Nivel de Propiedad y Restricciones Regulatorias sobre la Fijación de Precios Basada en Riesgo | -0.5% | Mercados emergentes en Asia-Pacífico, Oriente Medio, África y América del Sur, con fricción regulatoria en determinados estados de Estados Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las Primas y Deducibles de Seguros de Propiedad en Ubicaciones Propensas a Catástrofes
Las primas y los deducibles más altos están generando presión para los hogares en las ubicaciones más expuestas del mercado de seguros de propiedad. Los aumentos acumulados de primas de seguros de hogar en Estados Unidos alcanzaron el 46,8% entre 2020 y 2025, mientras que el aumento nacional se moderó al 6% en 2025. Colorado y Minnesota registraron aumentos del 18,3% y el 17%, respectivamente, durante 2025. La exposición del Plan FAIR de California alcanzó 649,4 mil millones de USD en junio de 2025, y el número de pólizas aumentó un 31% hasta 610.179. Los tomadores de póliza pueden responder aceptando deducibles más altos o reduciendo la protección opcional, lo que reduce la cobertura real incluso cuando los ingresos por primas aumentan. Los requisitos de presentación de tarifas, incluido el marco de la Proposición 103 de California, pueden limitar la capacidad de las aseguradoras para ajustar los precios rápidamente a los cambios en el riesgo.
Restricciones de Capacidad de las Aseguradoras, Restricciones de Suscripción y No Renovaciones en Mercados de Alto Riesgo
Las retiradas de aseguradoras están trasladando más riesgos expuestos a catástrofes hacia líneas excedentarias y planes respaldados por el Estado. La tasa de no renovación en Estados Unidos en el quintil de propietarios de mayor riesgo aumentó un 120% entre 2018 y 2022, y las tasas promedio de no renovación en los 15 estados con tasas más altas fueron 3 veces mayores en 2024 que en 2018. Los marcos de capital de la Asociación Internacional de Supervisores de Seguros exigen que las aseguradoras en mercados de alto riesgo mantengan más capital basado en riesgo. Este requisito puede desincentivar la expansión comercial hacia ubicaciones con menor penetración y mayor severidad esperada. Las aseguradoras públicas de último recurso no pueden cerrar completamente la brecha de protección sin acuerdos claros de reparto de riesgos con el gobierno. El mercado de seguros de propiedad, por lo tanto, enfrenta una tensión continua entre los lugares con mayor necesidad de cobertura y los lugares donde la capacidad privada es menos disponible.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto de Seguro: La Cobertura para Arrendadores Gana Terreno a Medida que los Mercados de Alquiler se Institucionalizan
Se prevé que el seguro de arrendadores crezca a una CAGR del 6,4% durante 2026-2031, convirtiéndolo en el producto de seguro de más rápido crecimiento dentro del mercado de seguros de propiedad. La demanda de alquiler está expandiendo la base asegurable de arrendadores en las economías avanzadas, donde la asequibilidad y la presión de las tasas de interés han mantenido a los compradores potenciales en viviendas de alquiler. La propiedad institucional también está orientando el diseño de pólizas hacia coberturas valoradas por cartera que incluyen características de pérdida de alquiler y responsabilidad civil. El seguro de propietarios de vivienda mantuvo la posición más grande con el 46,3% del tamaño del mercado de seguros de propiedad en 2025. El seguro de propiedad comercial continúa beneficiándose de los requisitos de los prestamistas, las obligaciones de arrendamiento y los mandatos regulatorios. El seguro de inquilinos está ganando atención a través de asociaciones de distribución que colocan la cobertura dentro de la transacción de alquiler. El programa nacional de inquilinos de Chubb, aprobado en 44 estados en 2026, se dirige a operadores de viviendas multifamiliares y plataformas de vivienda institucional. La iniciativa indica un alejamiento de la adquisición a través de agentes individuales hacia la cobertura colocada dentro de la actividad de arrendamiento.
Los inversores institucionales, los fondos de inversión inmobiliaria, los fondos de propiedades y los operadores de alquiler unifamiliar están aumentando la demanda de programas de arrendadores valorados por cartera. Honeycomb Insurance introdujo la cobertura de Riesgo del Arrendador para propiedades de oficinas y comercios en agosto de 2026, ampliando su oferta más allá de la propiedad residencial. Obie integró el seguro de arrendadores con el software de alquiler de RentSpree en agosto de 2026, permitiendo que la cobertura se cotice y vincule dentro del flujo de trabajo de arrendamiento. Estos modelos acercan el diseño de productos, la distribución y la tecnología de gestión de propiedades. La legislación de reforma de arrendatarios del Reino Unido y los requisitos de certificados de eficiencia energética de la Unión Europea pueden crear demanda adicional de seguros para operadores profesionales. La industria de seguros de propiedad se está adaptando a valores asegurados más grandes, datos de cartera más estandarizados y condiciones de póliza diseñadas para propietarios profesionales.


Por Tipo de Cobertura: La Cobertura Estructural Ancla las Carteras Mientras la Interrupción de Negocio se Acelera
La cobertura de edificios y estructuras representó el 61,6% del tamaño del mercado de seguros de propiedad en 2025. Su escala refleja su papel como la cobertura básica requerida por los prestamistas hipotecarios, los arrendamientos comerciales y los marcos regulatorios. La inflación del costo de reposición ha creado un riesgo de infraseguro porque los costos de materiales de construcción aumentaron entre un 30% y un 40% entre 2020 y 2025. La cobertura de contenidos y bienes personales de negocio protege el inventario, el equipo y el hardware de tecnología de la información que la cobertura estructural no incluye. Se prevé que la cobertura de interrupción de negocio y pérdida de ingresos crezca a una CAGR del 6,1% hasta 2031. El crecimiento más rápido refleja una mayor atención al costo del tiempo de inactividad operativa en negocios con uso intensivo de activos.
Allianz Global Corporate and Specialty informó que el siniestro promedio de seguros de propiedad por interrupción de negocio superó los 3,8 millones de EUR (4,1 millones de USD), en comparación con los 3,1 millones de EUR (3,4 millones de USD) del período anterior de 5 años. La complejidad de la cadena de suministro y una mayor proporción de ingresos intangibles están contribuyendo a mayores costos de interrupción. Los centros de datos ilustran el problema porque la pérdida de capacidad de cómputo y las obligaciones de nivel de servicio pueden superar el costo de reemplazar la instalación en sí. Swiss Re declaró que se espera que las nuevas primas de los centros de datos de hiperescala alcancen 10 mil millones de USD anuales en 2026. Las normas de continuidad ISO e IEC aparecen cada vez más en las presentaciones de suscripción. Estas normas influyen en la elegibilidad y las condiciones para la cobertura especializada de interrupción de negocio. El creciente valor del equipo, el inventario y los servicios digitales significa que los límites de las pólizas requieren una atención más cercana al riesgo de una interrupción prolongada. El diseño de la cobertura debe abordar tanto los daños físicos como los efectos sobre los ingresos que siguen al cierre de una instalación.
Por Tipo de Propiedad: La Escala Residencial Ancla la Base Mientras el Impulso Industrial se Consolida
Las propiedades residenciales representaron el 56,3% del tamaño del mercado de seguros de propiedad en 2025 y constituyen la base amplia del mercado de seguros de propiedad. El segmento refleja la profundidad del parque inmobiliario en América del Norte, Europa y las economías avanzadas de Asia-Pacífico. Se prevé que el seguro de propiedad industrial y manufacturera crezca a una CAGR del 5,8% durante 2026-2031. La expansión de la manufactura avanzada, el nearshoring y las instalaciones automatizadas están incrementando el valor concentrado en sitios individuales. Los edificios comerciales, públicos, institucionales y agrícolas añaden mayor volumen de primas en toda la base de propiedades. El gasto gubernamental en infraestructura de salud, educación y transporte también respalda la exposición pública e institucional. Estas clases de propiedad suelen combinar grandes valores de edificios con funciones operativas esenciales. Sus requisitos de seguro pueden, por tanto, incluir revisiones de ingeniería, información detallada sobre el costo de reposición y protección por interrupción del negocio.
La capacidad aseguradora regresó a la propiedad manufacturera en 2026, con una capacidad agregada de sello de Lloyd's proyectada para aumentar un 4%. El análisis también identifica 6 nuevas aseguradoras de propiedad domésticas en los Estados Unidos o agentes generales gestores y 7 nuevos sindicatos de Lloyd's que se espera abran durante 2026. El nearshoring está incrementando la demanda en México, Vietnam, Europa del Este y el Sudeste Asiático, donde las nuevas instalaciones necesitan cobertura desde la construcción en adelante. Los sistemas de protección contra incendios, los estudios de pérdida máxima probable y los registros de ingeniería se han convertido en factores importantes de suscripción. Los requisitos de eficiencia en edificios del Pacto Verde de la Unión Europea están afectando la manera en que los aseguradores evalúan los costos de reposición y el riesgo de obsolescencia de los activos industriales. La cobertura de edificios agrícolas también está ganando relevancia a medida que la agricultura de precisión y la agricultura vertical incrementan el valor de la infraestructura agrícola.
Por Tomador de Póliza: La Escala de los Hogares Contrasta con el Impulso de los Propietarios Profesionales
Los hogares, incluidos los propietarios-ocupantes y los inquilinos, mantuvieron el 49,1% de la participación del mercado de seguros de propiedad en 2025. Los requisitos de seguros vinculados a hipotecas, la regulación del consumidor y el tamaño del parque global de viviendas respaldan esta posición de liderazgo. Se prevé que los propietarios profesionales de bienes raíces crezcan a una CAGR del 6,8% durante 2026-2031. El capital institucional se está concentrando en propiedades generadoras de ingresos y aumentando la demanda de programas valorados por cartera, cobertura paramétrica de catástrofes y protección integrada por interrupción de negocio. Las pequeñas y medianas empresas ocupantes siguen expuestas al infraseguro cuando los valores de reposición no se actualizan para reflejar la inflación de la construcción. Las entidades del sector público y las empresas de propiedad estatal mantienen una exposición concentrada a través de hospitales, escuelas e infraestructura de servicios públicos en llanuras de inundación y corredores de incendios forestales. Estas entidades pueden enfrentar capacidad comercial limitada cuando las instalaciones se encuentran en áreas de alto riesgo. Sus necesidades de cobertura siguen vinculadas a la disponibilidad de acuerdos públicos de reparto de riesgos y a la adecuación de las medidas de resiliencia.
Los arrendadores residenciales privados buscan una cobertura más amplia que incluya responsabilidad civil, incumplimiento del inquilino y protección por pérdida de alquiler. Los grandes ocupantes empresariales utilizan programas multinacionales que coordinan la cobertura local admitida con pólizas maestras globales. Este enfoque ayuda a los gestores de riesgos a buscar condiciones más consistentes en múltiples jurisdicciones. El movimiento de la propiedad individual fragmentada hacia plataformas institucionales está aumentando los valores promedio de las pólizas. También requiere valores asegurados más altos, sublímites relacionados con la cartera y fuentes de datos para el monitoreo continuo del riesgo. Los requisitos de reforma de arrendatarios del Reino Unido y las normas de eficiencia energética de la Unión Europea pueden añadir demanda relacionada con el cumplimiento para los operadores profesionales de propiedades.
Por Canal de Distribución: Los Corredores Dominan la Escala Mientras los Modelos Integrados se Expanden
Los agentes y corredores mantuvieron el 69,5% del mercado global de seguros de propiedad en 2025. Su posición de liderazgo refleja las exigencias técnicas de las colocaciones comerciales, los riesgos residenciales de alto valor y las relaciones establecidas con las aseguradoras. Los programas de propiedades en múltiples ubicaciones a menudo necesitan varias aseguradoras, apoyo en gestión de riesgos y experiencia en colocación. Los canales directos de aseguradoras y la bancaseguros siguen siendo importantes, particularmente en Europa continental y en toda Asia-Pacífico. Se prevé que los canales integrados y de afinidad crezcan a una CAGR del 9,8% durante 2026-2031. Su crecimiento está vinculado a transacciones en las que el cliente ya está adquiriendo una hipoteca, un arrendamiento, un servicio de construcción o una membresía en una plataforma inmobiliaria.
Matic integró comparaciones de seguros de hogar en tiempo real en la plataforma hipotecaria HomeHub de Newrez en junio de 2026. Vertical Insure también introdujo cobertura integrada de riesgo de constructor dentro del software de gestión de construcción de Ressio en mayo de 2026. Los ejemplos muestran que diferentes puntos en el ciclo de vida de la propiedad pueden apoyar la cobertura integrada. Las normas de distribución de seguros de la Unión Europea, las normas de la Autoridad de Conducta Financiera del Reino Unido y los estándares en desarrollo de Asia-Pacífico requieren productos adecuados y divulgaciones claras. Estos requisitos hacen que los operadores de plataformas sean responsables de cumplir con las expectativas establecidas de protección al consumidor. Es probable que el mercado de seguros de propiedad retenga a los corredores para riesgos comerciales complejos, mientras que los modelos integrados amplían el acceso en líneas personales, cobertura de arrendadores y riesgo de constructor. Esto crea una estructura de canales en la que las colocaciones complejas continúan dependiendo del asesoramiento y el acceso a las aseguradoras. Las transacciones más simples pueden ofrecerse dentro de plataformas hipotecarias, de arrendamiento y de construcción cuando se cumplen los estándares de divulgación y adecuación.
Análisis Geográfico
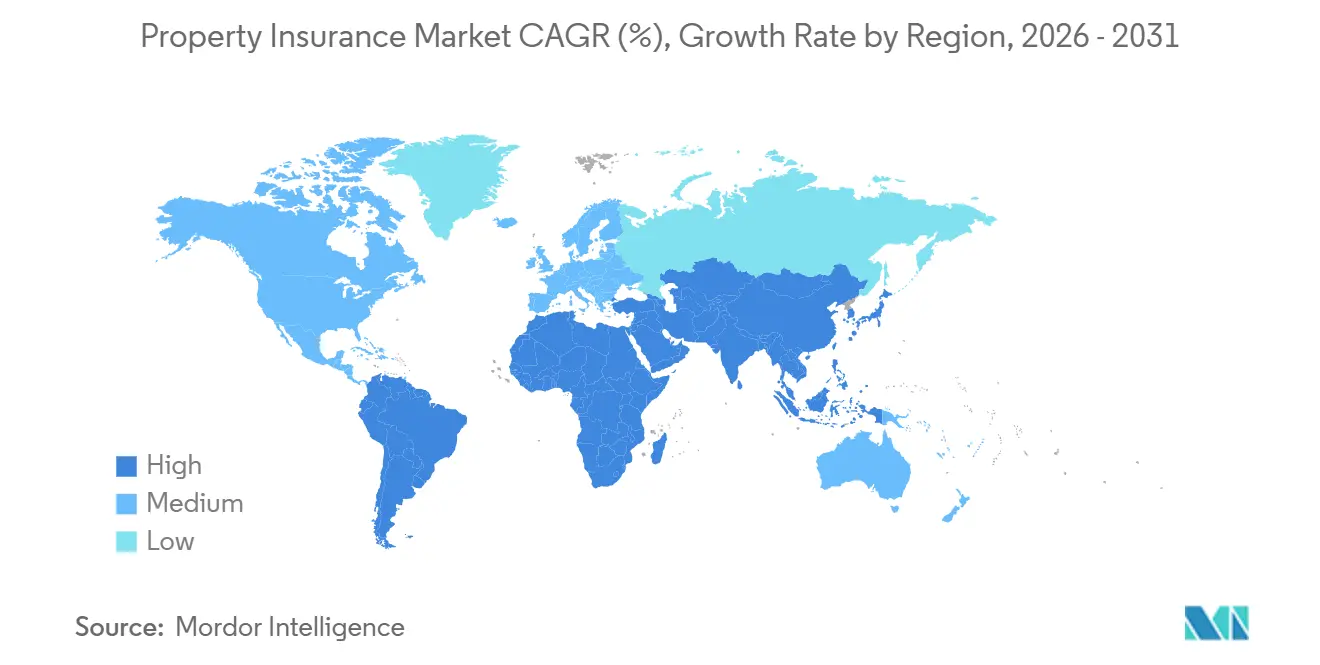
América del Norte representó el 46,8% de la participación del mercado de seguros de propiedad en 2025. La región tiene la base más profunda de seguros de propietarios de vivienda, un sector de propiedad comercial desarrollado y requisitos generalizados de seguros vinculados a hipotecas. Las primas de propiedad y accidentes de Estados Unidos fueron de 432,9 mil millones de USD en 2026, y el pronóstico suministrado las sitúa en una trayectoria de CAGR del 6% hasta 546,2 mil millones de USD en 2030. Las tasas de reaseguro disminuyeron un 14,7% en la renovación de enero de 2026, y las tasas de propiedad comercial se suavizaron durante 2026. Sin embargo, la brecha de protección de América del Norte aumentó un 6% hasta 140 mil millones de USD, mostrando un infraseguro continuo en zonas de incendios forestales, huracanes e inundaciones. América del Sur tiene una participación emergente, liderada por la base de propiedades comerciales y agrícolas de Brasil y una gradual formalización de los requisitos de seguros residenciales.
Se espera que el crecimiento de las primas de propiedad real en Europa se desacelere al 0,3% en 2026 desde el 2,5% en 2025. Italia se destaca porque su mandato de cobertura de catástrofes naturales de 2025 para empresas está expandiendo la base de primas a través de la adopción impulsada por el cumplimiento. Las tasas de propiedad europeas disminuyeron un 9% en el segundo trimestre de 2026, el séptimo trimestre consecutivo de reducciones. Los suscriptores siguen siendo cautelosos con los activos del sur de Europa expuestos a incendios forestales, las exclusiones ciberfísicas y la exposición a olas de calor en sitios industriales. Los mercados de Europa Central y del Este están creciendo más rápido debido a la menor penetración de seguros, y Talanx y UNIQA están expandiendo sus operaciones regionales. La brecha de protección de Europa aumentó un 11% hasta 90 mil millones de USD en 2025, lo que muestra que los mercados maduros también enfrentan infraseguro a medida que aumenta la exposición a catástrofes.
Asia-Pacífico es el mercado regional de seguros de propiedad de más rápido crecimiento, con una CAGR prevista del 6,5% hasta 2031. India apoya esta expansión con una tasa de crecimiento anual real de seguros prevista del 6,9% durante 2026-2030. El crecimiento de los seguros de propiedad de China fue del 6% en 2025, y se espera que el crecimiento oscile entre el 5% y el 6% en 2026, respaldado por los esfuerzos gubernamentales para reducir la brecha de protección de los hogares. La puntuación de resiliencia de seguros por catástrofes del 5% de Asia emergente sigue siendo la mayor oportunidad de cobertura de la región y un importante riesgo sistémico. Oriente Medio y África también se están expandiendo a medida que la construcción añade nuevas propiedades asegurables. La iniciativa African Risk Capacity tiene como objetivo extender la protección de seguros a 700 millones de personas en todo el continente para 2034.

Panorama Competitivo
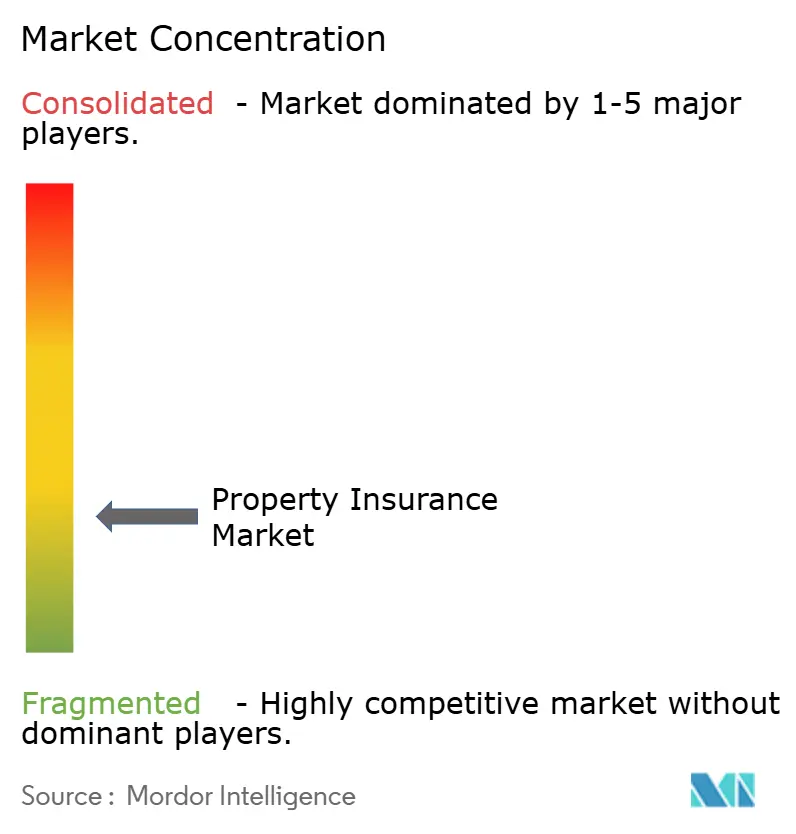
El mercado de seguros de propiedad está fragmentado. Chubb, American International Group, Zurich, Allianz, AXA, Tokio Marine, Berkshire Hathaway y Liberty Mutual mantienen posiciones significativas en sus geografías y líneas de productos principales. Las aseguradoras más grandes compiten a través del alcance geográfico, la capacidad, la distribución y la capacidad de suscripción. Los proveedores más pequeños compiten sirviendo nichos de alto riesgo o desatendidos que las aseguradoras más amplias pueden no priorizar. El capital de reaseguro alcanzó 663 mil millones de USD en 2025, un aumento del 9% respecto al año anterior, lo que aumentó la presión competitiva en las líneas primarias de propiedad. El mercado de seguros de propiedad es, por lo tanto, competitivo, incluso cuando la experiencia especializada sigue siendo importante para los riesgos difíciles.
Zurich acordó adquirir la aseguradora especializada del Reino Unido Beazley por 8,1 mil millones de GBP (10,8 mil millones de USD) en marzo de 2026. La transacción añade capacidades especializadas en ciberseguridad, marina, aviación y líneas profesionales que apoyan las estructuras de programas de propiedad comercial. Allianz acordó en julio de 2026 adquirir la unidad de seguros de Singapur de HSBC Holdings por 2,7 mil millones de SGD (2,1 mil millones de USD), junto con un acuerdo de distribución de bancaseguros de 15 años. Chubb completó adquisiciones de los negocios de propiedad y accidentes de Liberty Mutual en Tailandia y Vietnam durante 2025, añadiendo cobertura de incendio, propiedad y todo riesgo industrial. Estas acciones muestran cómo las aseguradoras establecidas están persiguiendo capacidad especializada, escala regional y acceso a la distribución. La tecnología sigue siendo un punto adicional de competencia a medida que las aseguradoras utilizan imágenes satelitales, datos de permisos y fuentes de sensores del Internet de las Cosas para evaluar ubicaciones individuales.
La cobertura paramétrica de propiedad se está expandiendo desde el reaseguro de grandes cuentas hacia los mercados primarios en América Latina y el sudeste de Asia. El acuerdo de seguro paramétrico de catástrofes de México en 2026 fue de 575 millones de USD y fue 2 veces la colocación del año anterior. Marsh lanzó el intercambio Stratus en 2026 con hasta 10 mil millones de USD en capacidad de centros de datos de riesgo único, siguiendo su instalación de construcción Nimbus de junio de 2025 con 2,7 mil millones de USD en límites. Honeycomb, Kin y Shepherd están utilizando suscripción de inteligencia artificial para atender riesgos de propiedad complejos seleccionados. El piloto de la Asociación Nacional de Comisionados de Seguros está elevando los requisitos de documentación para la suscripción algorítmica, lo que puede favorecer a los titulares con más recursos.
Líderes de la Industria de Seguros de Propiedad
-
Berkshire Hathaway Inc.
-
Allianz SE
-
AXA SA
-
Chubb Limited
-
American International Group, Inc. (AIG)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Travelers anunció TravelersLLM, un modelo de lenguaje de gran escala propietario específico para seguros, entrenado con millones de documentos de la empresa e implementado en análisis de suscripción, desarrollo de modelos y recuperación de conocimiento. Las pruebas mostraron que TravelersLLM superó a los modelos comerciales disponibles en tareas específicas de seguros a menor costo, señalando un cambio hacia infraestructura de inteligencia artificial propietaria entre las aseguradoras de primer nivel.
- Junio de 2026: Convr se asoció con Property Guardian para integrar inteligencia de riesgo de incendios forestales a nivel de propiedad en la Plataforma de Suscripción de Inteligencia Artificial de Convr, permitiendo a los suscriptores seleccionar, fijar precios y monitorear riesgos de propiedad comercial expuestos a incendios forestales dentro de un único flujo de trabajo sin depender de puntuaciones de riesgo regionales genéricas.
- Junio de 2026: Travelers Companies fijó el precio de 750 millones de USD en notas de bonos de catástrofe Long Point Re IV Serie 2026-1, su mayor emisión de bonos de catástrofe hasta la fecha, cubriendo pérdidas de propiedad por múltiples riesgos en el noreste de Estados Unidos durante un plazo de 4 años. Travelers simultáneamente reestructuró su arquitectura de reaseguro, consolidando la protección de líneas personales bajo un programa de catástrofes a nivel empresarial.
- Mayo de 2026: Vertical Insure integró el seguro de riesgo de constructor dentro del software de gestión de construcción impulsado por inteligencia artificial de Ressio, permitiendo a las empresas constructoras adquirir cobertura dentro de su flujo de trabajo de gestión de proyectos, eliminando el compromiso separado con corredores que anteriormente retrasaba el inicio de los proyectos.


Alcance del Informe del Mercado Global de Seguros de Propiedad
| Seguro de Propietarios de Vivienda |
| Seguro de Inquilinos |
| Seguro de Arrendadores |
| Seguro de Propiedad Comercial |
| Cobertura de Edificios / Estructuras |
| Cobertura de Contenidos / Bienes Personales de Negocio |
| Cobertura de Interrupción de Negocio / Pérdida de Ingresos |
| Propiedades Residenciales |
| Propiedades Comerciales |
| Industrial / Manufactura |
| Público e Institucional |
| Edificios Agrícolas |
| Hogares (Propietarios-Ocupantes e Inquilinos) |
| Arrendadores Residenciales Privados |
| Ocupantes de Pequeñas y Medianas Empresas (PYME) |
| Grandes Ocupantes Empresariales |
| Propietarios Profesionales de Bienes Raíces |
| Sector Público / Empresas de Propiedad Estatal |
| Agentes y Corredores |
| Canales Directos / Propios de la Aseguradora |
| Canales de Bancaseguros y Otras Instituciones Financieras |
| Integrado / Afinidad |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Producto de Seguro | Seguro de Propietarios de Vivienda | |
| Seguro de Inquilinos | ||
| Seguro de Arrendadores | ||
| Seguro de Propiedad Comercial | ||
| Por Tipo de Cobertura | Cobertura de Edificios / Estructuras | |
| Cobertura de Contenidos / Bienes Personales de Negocio | ||
| Cobertura de Interrupción de Negocio / Pérdida de Ingresos | ||
| Por Tipo de Propiedad | Propiedades Residenciales | |
| Propiedades Comerciales | ||
| Industrial / Manufactura | ||
| Público e Institucional | ||
| Edificios Agrícolas | ||
| Por Tomador de Póliza | Hogares (Propietarios-Ocupantes e Inquilinos) | |
| Arrendadores Residenciales Privados | ||
| Ocupantes de Pequeñas y Medianas Empresas (PYME) | ||
| Grandes Ocupantes Empresariales | ||
| Propietarios Profesionales de Bienes Raíces | ||
| Sector Público / Empresas de Propiedad Estatal | ||
| Por Canal de Distribución | Agentes y Corredores | |
| Canales Directos / Propios de la Aseguradora | ||
| Canales de Bancaseguros y Otras Instituciones Financieras | ||
| Integrado / Afinidad | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de seguros de propiedad para 2031?
Se prevé que el mercado de seguros de propiedad alcance 946,3 mil millones de USD en 2031, creciendo a una CAGR del 4,8% desde 2026.
¿Qué producto de seguro está creciendo más rápido hasta 2031?
El seguro de arrendadores es el producto de seguro de más rápido crecimiento, con una CAGR prevista del 6,4% durante 2026-2031.
¿Por qué la cobertura de interrupción de negocio está creciendo más rápido que otros tipos de cobertura?
Se prevé que la cobertura de interrupción de negocio crezca a una CAGR del 6,1% a medida que las cadenas de suministro complejas y las instalaciones de alto valor aumentan el costo del tiempo de inactividad operativa.
¿Qué región tiene las perspectivas de crecimiento más sólidas?
Se prevé que Asia-Pacífico crezca a una CAGR del 6,5% hasta 2031, respaldada por India, China y la expansión de la actividad de propiedad comercial en el sudeste de Asia.
¿Cómo están utilizando las aseguradoras la inteligencia artificial en la suscripción de propiedades?
Las aseguradoras están utilizando datos de sensores de edificios, imágenes satelitales, registros de permisos e información de riesgos a nivel de propiedad para mejorar la evaluación de riesgos y la fijación de precios.
¿Cuál es el principal desafío que enfrentan las aseguradoras en ubicaciones de alto riesgo?
El aumento de los costos de pérdidas, la capacidad limitada, las no renovaciones y la presión sobre la asequibilidad dificultan el mantenimiento de una cobertura privada amplia en ubicaciones expuestas a catástrofes.


 Sus datos están seguros y nunca se venden ni se comparten.
