
Sachversicherungsmarktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 748.60 Milliarden US-Dollar |
| Marktgröße (2031) | 946.30 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.80 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
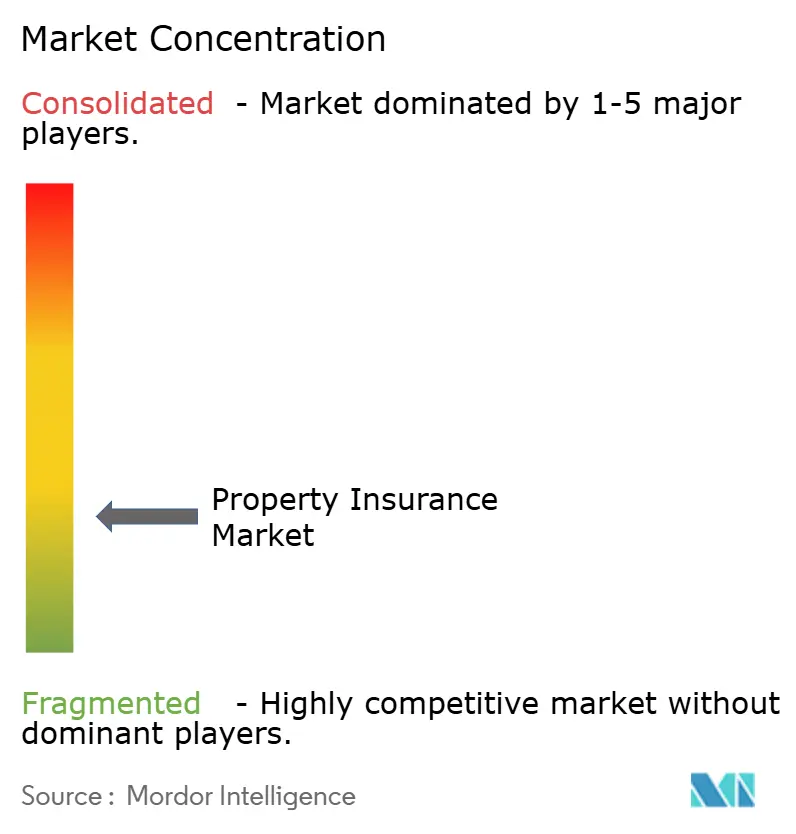
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Sachversicherungsmarktanalyse von Mordor Intelligence
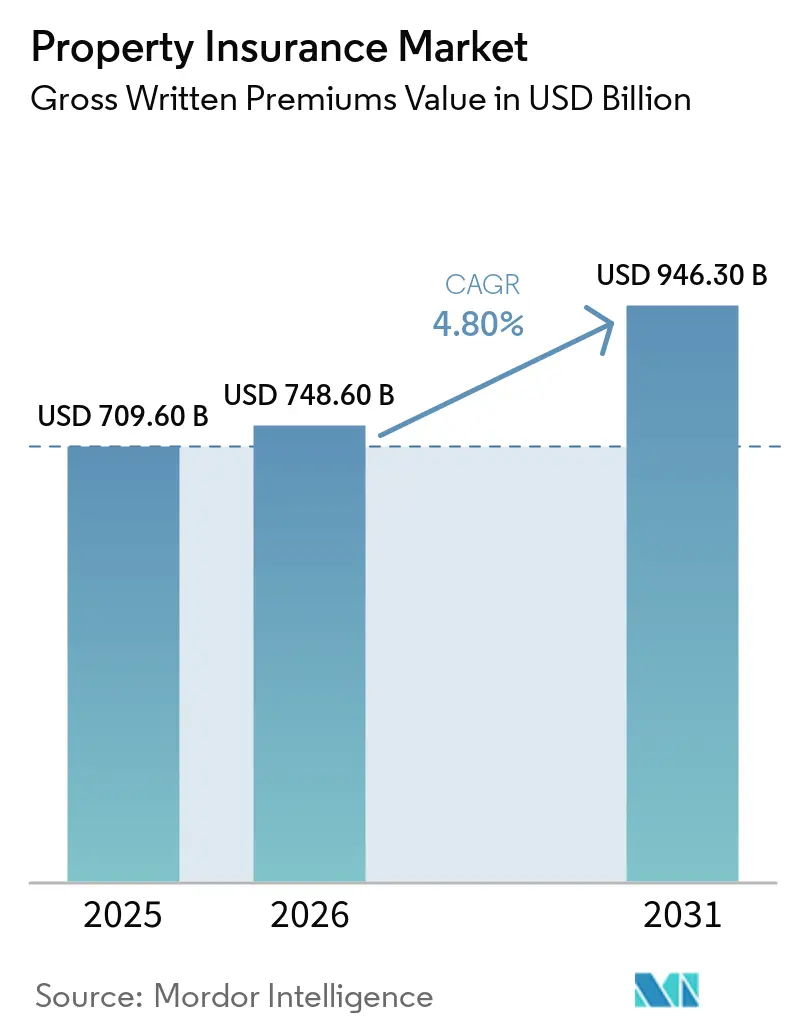
Der Sachversicherungsmarkt, gemessen an den gebuchten Bruttoprämien, wurde im Jahr 2025 auf 709,60 Milliarden USD geschätzt, wird im Jahr 2026 auf 748,60 Milliarden USD veranschlagt und soll bis 2031 einen Wert von 946,30 Milliarden USD erreichen, mit einer CAGR von 4,80 % von 2026 bis 2031. Der Sachversicherungsmarkt expandiert, weil witterungsbedingte Schäden die Art und Weise verändern, wie Versicherer Risiken bepreisen und auswählen. Sekundäre Gefahren, darunter Waldbrände, schwere konvektive Stürme und Überschwemmungen, machten 92 % der versicherten Naturkatastrophenschäden in Höhe von 107 Milliarden USD weltweit im Jahr 2025 aus. Die daraus resultierende Nachfrage nach besseren Risikodaten fördert den Einsatz von Satellitenbildern, Gebäudesensoren und standortspezifischen Zeichnungsinstrumenten. Investitionen in Rechenzentren, Logistikeinrichtungen und andere hochwertige Vermögenswerte erhöhen ebenfalls den Bedarf an größeren und spezialisierten Versicherungsplatzierungen. Die Wettbewerbsbedingungen werden schwieriger, da sich die Rückversicherungskapazität verbessert und die gewerblichen Sachversicherungspreise nachlassen, obwohl steigende Wiederbeschaffungskosten und eine Versicherungsschutzlücke die langfristige Nachfrage weiterhin stützen.
Wichtigste Erkenntnisse des Berichts
- Nach Versicherungsprodukt entfiel auf die Wohngebäudeversicherung im Jahr 2025 ein Marktanteil von 46,3 % am Sachversicherungsmarkt, während die Vermieterversicherung bis 2031 voraussichtlich mit einer CAGR von 6,4 % wachsen wird.
- Nach Deckungsart hielt die Gebäude- und Strukturschadendeckung im Jahr 2025 einen Marktanteil von 61,6 % am Sachversicherungsmarkt, während die Betriebsunterbrechungs- und Ertragsausfalldeckung bis 2031 voraussichtlich mit einer CAGR von 6,1 % wachsen wird.
- Nach Immobilientyp entfielen auf Wohnimmobilien im Jahr 2025 56,3 % des Marktanteils am Sachversicherungsmarkt, während die Industrie- und Fertigungsimmobilienversicherung bis 2031 voraussichtlich mit einer CAGR von 5,8 % wachsen wird.
- Nach Versicherungsnehmer hielten Privathaushalte im Jahr 2025 einen Marktanteil von 49,1 % am Sachversicherungsmarkt, während professionelle Immobilieneigentümer bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen werden.
- Nach Vertriebskanal entfielen auf Makler und Agenten im Jahr 2025 69,5 % des Marktanteils am Sachversicherungsmarkt, während eingebettete und Affinitätskanäle bis 2031 voraussichtlich mit einer CAGR von 9,8 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 46,8 % am Sachversicherungsmarkt, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 6,5 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Sachversicherungsmarkttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Häufigkeit und Schwere sachschadensverursachender Naturkatastrophen | +1.5% | Global, konzentriert in Nordamerika, küstennahen Zonen des asiatisch-pazifischen Raums und Südeuropa | Kurzfristig (≤ 2 Jahre) |
| Steigende globale Immobilienwerte und Wiederbeschaffungskosten | +0.8% | Nordamerika und Westeuropa, mit Ausstrahlungseffekten auf die Golfstaaten und den fortgeschrittenen asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wachsende Urbanisierung und Ausweitung des Wohn- und Gewerbegebäudebestands | +0.6% | Asiatisch-pazifischer Kernraum, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Zunehmende Nutzung von Künstlicher Intelligenz, Geoanalytik, IoT und digitaler Sachversicherungszeichnung | +0.5% | Global, mit Schwerpunkt der Nutzung in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Wachsende Versicherungsanforderungen für hypothekenbelastete Immobilien und gewerbliche Vermögenswerte | +0.4% | Nordamerika und Europa, mit sich entwickelnder Nutzung in Süd- und Südostasien | Mittelfristig (2–4 Jahre) |
| Ausweitung hochwertiger Vermögenswerte, einschließlich Rechenzentren, Logistikeinrichtungen und kritischer Infrastruktur | +0.5% | Global, konzentriert in den Vereinigten Staaten, dem Vereinigten Königreich, Deutschland, Singapur und den Golfstaaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Häufigkeit und Schwere sachschadensverursachender Naturkatastrophen
Sechs aufeinanderfolgende Jahre mit globalen versicherten Naturkatastrophenschäden von über 100 Milliarden USD haben die Zeichnungserwartungen im gesamten Sachversicherungsmarkt neu gesetzt. Sekundäre Gefahren machten 92 % der versicherten Schäden in Höhe von 107 Milliarden USD im Jahr 2025 aus, und Swiss Re berichtete, dass ein normalisierter Schaden im Jahr 2026 insgesamt 148 Milliarden USD betragen würde. Munich Re erklärte, dass die versicherten Waldbrandschäden im Jahr 2025 mehr als das Doppelte des inflationsbereinigten 30-Jahres-Durchschnitts betrugen[1]. Verisk bezifferte den globalen modellierten versicherten durchschnittlichen jährlichen Sachschaden auf 171 Milliarden USD, was einen Maßstab für die Schadenrückstellungen und die Prämienangemessenheit liefert. Versicherer überarbeiten ihre Risikobereitschaft, fügen Wildfeuer- und Hagelfranchisen hinzu und bepreisen Portfolios auf Basis einer höheren langfristigen Schadenbasis. Diese Maßnahmen sind besonders wichtig in Gebieten, die wiederkehrenden Wildfeuer-, Überschwemmungs- und schweren Sturmschäden ausgesetzt sind.
Zunehmende Nutzung von Künstlicher Intelligenz, Geoanalytik, IoT und digitaler Sachversicherungszeichnung
Digitale Werkzeuge verkürzen die Sachrisikobewertung und ermöglichen es Versicherern, Risiken auf der Ebene einzelner Standorte zu differenzieren. State Farms Patentanmeldung vom August 2026 beschrieb Modelle der Künstlichen Intelligenz, die Sensordaten intelligenter Gebäude aus Multi-Immobilien-Portfolios mit der Schadenhistorie kombinieren, um standortspezifische Empfehlungen zu erstellen. Convr und Property Guardian integrierten im Juni 2026 standortbezogene Waldbrandinformationen in eine Zeichnungsarbeitsumgebung und reduzierten damit die Abhängigkeit von breiten regionalen Bewertungen[2]. Die National Association of Insurance Commissioners startete im März 2026 einen Pilotversuch mit einem Bewertungsinstrument für Systeme der Künstlichen Intelligenz in 12 Bundesstaaten, was die Bedeutung von Governance und Dokumentation für algorithmische Preisgestaltung erhöhte. Der Sachversicherungsmarkt legt daher mehr Wert auf Daten, die den Zustand und die Exponierung eines bestimmten Gebäudes aufzeigen können. Versicherer, die diese Informationsbasis verbessern, können konsistentere Zeichnungsentscheidungen in katastrophenexponierten Portfolios treffen.
Ausweitung hochwertiger Vermögenswerte, einschließlich Rechenzentren, Logistikeinrichtungen und kritischer Infrastruktur
Die Ausweitung von Hyperscale-Rechenzentren schafft Sachrisiken, die die Kapazität herkömmlicher Versicherungsprogramme übersteigen können. Swiss Re schätzte, dass die globalen Versicherungsprämien für Rechenzentren bis 2030 auf 24,2 Milliarden USD steigen werden, verglichen mit derzeit 10,6 Milliarden USD[3]. Dieselbe Studie stellte fest, dass 40 % der Rechenzentrumskapazität der Vereinigten Staaten in Gebieten mit erheblicher Tornadoaktivität liegt. Das Betriebsunterbrechungsrisiko kann den physischen Wiederbeschaffungswert des Gebäudes übersteigen, sobald die Einrichtungen mit GPU-bestückten Servern und vertraglichen Serviceverpflichtungen ausgestattet sind. Allianz Commercial stellte fest, dass ein einzelner Campus für Künstliche Intelligenz mehr als 20 Milliarden USD Baukosten verursachen kann. Der Sachversicherungsmarkt reagiert mit gestaffelten Platzierungen und spezialisierter Kapazität für Rechenzentren und digitale Infrastrukturrisiken.
Wachsende Urbanisierung und Ausweitung des Wohn- und Gewerbegebäudebestands
Das Stadtwachstum bringt mehr Wohn- und Gewerbeimmobilien in Gebiete, die Naturgefahren ausgesetzt sind. Asien repräsentierte im Jahr 2025 30 % der globalen wirtschaftlichen Katastrophenschäden, aber nur 5 % der versicherten Schäden, was das Ausmaß der regionalen Schutzlücke verdeutlicht. Swiss Re berichtete, dass der aufstrebende asiatische Raum Mitte 2026 einen Katastrophenversicherungs-Resilienzwert von 5 % aufwies, was bedeutet, dass 95 % der wirtschaftlichen Katastrophenschäden unversichert blieben. Indiens Versicherungssektor soll in den Jahren 2026–2030 real um 6,9 % jährlich wachsen, unterstützt durch mehr als 26 Billionen USD an Immobilien, die Naturkatastrophengefahren ausgesetzt sind[4]. Im küstennahen China konzentrieren Urbanisierung, industrielle Modernisierung und Hafenausbau Vermögenswerte in Taifun- und Sturmflutzonen. Diese wachsende Vermögensbasis stützt die Nachfrage, während das begrenzte Deckungsniveau die Versicherer auch schwierigen Akkumulations- und Erschwinglichkeitsfragen aussetzt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Sachversicherungsprämien und Franchisen an katastrophengefährdeten Standorten | -0.8% | Nordamerika, einschließlich Florida, Kalifornien und der Golfküste, Südeuropa und küstennaher asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Eskalierende Katastrophenschäden und Rückversicherungskosten, die die Risikokosten der Versicherer erhöhen | -0.7% | Global, mit den am stärksten exponierten nordamerikanischen Erstversicherungsmärkten | Mittelfristig (2–4 Jahre) |
| Kapazitätsengpässe der Versicherer, Zeichnungsbeschränkungen und Nichtverlängerungen in Hochrisikomärkten | -0.6% | Nordamerikanische Wildfeuer- und Hurrikanzonen, Mittelmeereuropa und küstennaher asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Begrenzte standortbezogene Risikodaten und regulatorische Einschränkungen bei der risikobasierten Preisgestaltung | -0.5% | Schwellenmärkte in Asien-Pazifik, dem Nahen Osten, Afrika und Südamerika, mit regulatorischen Reibungen in ausgewählten Bundesstaaten der Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Sachversicherungsprämien und Franchisen an katastrophengefährdeten Standorten
Höhere Prämien und Franchisen erzeugen Druck für Privathaushalte an den am stärksten exponierten Standorten des Sachversicherungsmarktes. Die kumulierten Prämienerhöhungen in der US-amerikanischen Wohngebäudeversicherung erreichten zwischen 2020 und 2025 46,8 %, während sich der nationale Anstieg im Jahr 2025 auf 6 % mäßigte. Colorado und Minnesota verzeichneten im Jahr 2025 Anstiege von 18,3 % bzw. 17 %. Das Exponierungsvolumen des California FAIR Plan erreichte im Juni 2025 649,4 Milliarden USD, und die Anzahl der Policen stieg um 31 % auf 610.179. Versicherungsnehmer können reagieren, indem sie höhere Franchisen akzeptieren oder optionalen Schutz reduzieren, was den tatsächlichen Versicherungsschutz verringert, auch wenn die Prämieneinnahmen steigen. Tarifgenehmigungsanforderungen, einschließlich des Proposition-103-Rahmens in Kalifornien, können die Fähigkeit der Versicherer einschränken, Preise schnell an veränderte Risiken anzupassen.
Kapazitätsengpässe der Versicherer, Zeichnungsbeschränkungen und Nichtverlängerungen in Hochrisikomärkten
Rückzüge von Versicherern verlagern mehr katastrophenexponiertes Risiko in den Excess-and-Surplus-Lines-Markt und staatlich gestützte Pläne. Die Nichtverlängerungsrate in den Vereinigten Staaten im höchsten Risikobereich der Wohngebäudeversicherung stieg zwischen 2018 und 2022 um 120 %, und die durchschnittlichen Nichtverlängerungsraten in den 15 Bundesstaaten mit den höchsten Raten waren im Jahr 2024 dreimal so hoch wie im Jahr 2018. Die Kapitalrahmen der International Association of Insurance Supervisors verlangen von Versicherern in Hochrisikomärkten, mehr risikobasiertes Kapital vorzuhalten. Diese Anforderung kann die gewerbliche Expansion in Gebiete mit geringerer Durchdringung und höherer erwarteter Schadenschwere entmutigen. Öffentliche Versicherer der letzten Instanz können die Schutzlücke nicht vollständig schließen, ohne klare staatliche Risikoteilungsvereinbarungen. Der Sachversicherungsmarkt steht daher vor einer anhaltenden Spannung zwischen den Orten mit dem größten Deckungsbedarf und den Orten, an denen private Kapazitäten am wenigsten verfügbar sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Versicherungsprodukt: Vermieterversicherung gewinnt an Bedeutung, da sich Mietmärkte institutionalisieren
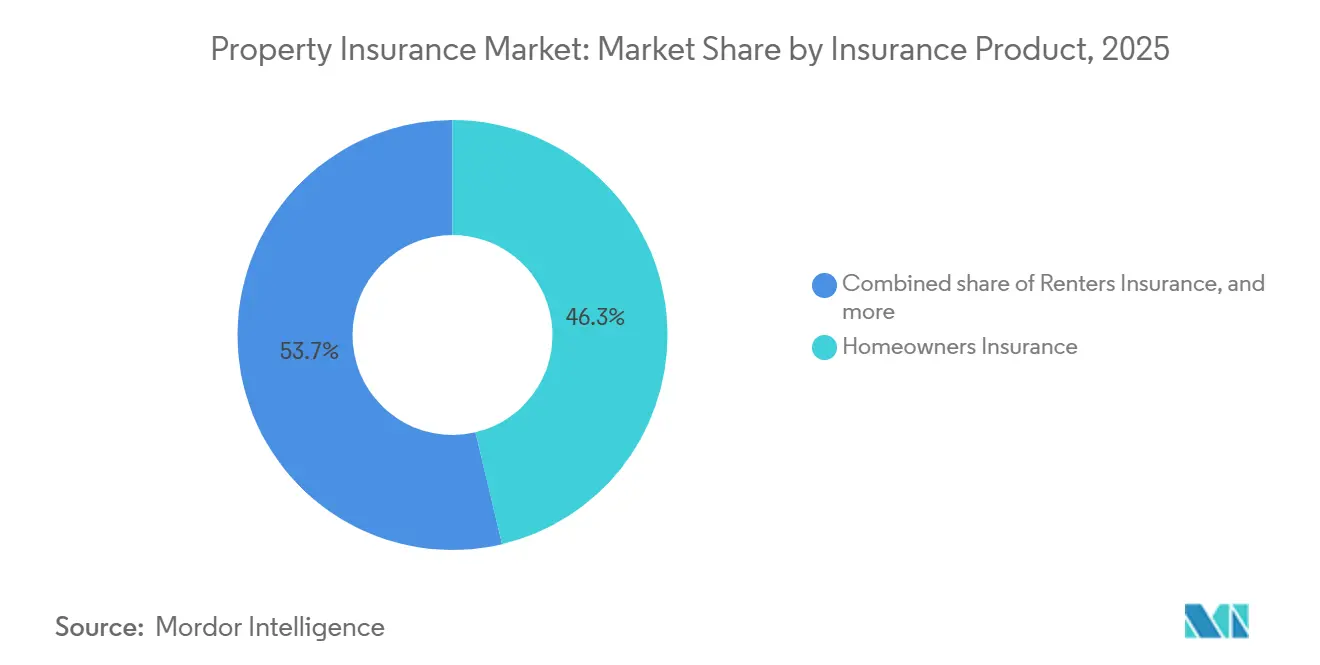
Die Vermieterversicherung soll während 2026–2031 mit einer CAGR von 6,4 % wachsen und ist damit das am schnellsten wachsende Versicherungsprodukt im Sachversicherungsmarkt. Die Mietnachfrage erweitert die versicherbare Vermietergrundlage in fortgeschrittenen Volkswirtschaften, wo Erschwinglichkeits- und Zinsdruck potenzielle Käufer im Mietwohnungsbereich gehalten hat. Institutionelles Eigentum verlagert das Produktdesign auch hin zu portfoliobewerteten Deckungen, die Mietausfallschutz und Haftpflichtmerkmale umfassen. Die Wohngebäudeversicherung behielt mit 46,3 % des Sachversicherungsmarktvolumens im Jahr 2025 die führende Position. Die gewerbliche Sachversicherung profitiert weiterhin von Kreditgeberanforderungen, Mietverpflichtungen und regulatorischen Vorgaben. Die Mieterversicherung gewinnt durch Vertriebspartnerschaften an Aufmerksamkeit, die Deckungen innerhalb der Miettransaktion platzieren. Chubbs nationales Mieterprogramm, das 2026 in 44 Bundesstaaten genehmigt wurde, richtet sich an Mehrfamilienhausbetreiber und institutionelle Wohnungsplattformen. Die Initiative zeigt eine Abkehr von der individuellen Agentenakquise hin zu Deckungen, die innerhalb der Vermietungsaktivität platziert werden.
Institutionelle Investoren, Immobilien-Investment-Trusts, Immobilienfonds und Betreiber von Einfamilienmietobjekten erhöhen die Nachfrage nach portfoliobewerteten Vermieterprogrammen. Honeycomb Insurance führte im August 2026 eine Vermieterrisiko-Deckung für Büro- und Einzelhandelsimmobilien ein und erweiterte damit sein Angebot über Wohnimmobilien hinaus. Obie integrierte im August 2026 die Vermieterversicherung in die Mietverwaltungssoftware von RentSpree, sodass Deckungen innerhalb des Vermietungsworkflows angeboten und abgeschlossen werden können. Diese Modelle bringen Produktdesign, Vertrieb und Immobilienverwaltungstechnologie näher zusammen. Die britische Mieterreformgesetzgebung und die Anforderungen der Europäischen Union an Energieausweise können zusätzliche Versicherungsnachfrage für professionelle Betreiber schaffen. Die Sachversicherungsbranche passt sich an höhere Versicherungswerte, standardisiertere Portfoliodaten und Vertragsbedingungen an, die für professionelle Eigentümer konzipiert sind.


Nach Deckungsart: Strukturschadendeckung verankert Portfolios, während Betriebsunterbrechung beschleunigt
Die Gebäude- und Strukturschadendeckung machte im Jahr 2025 61,6 % des Sachversicherungsmarktvolumens aus. Ihr Umfang spiegelt ihre Rolle als grundlegende Deckung wider, die von Hypothekengebern, gewerblichen Mietverträgen und regulatorischen Rahmenbedingungen gefordert wird. Die Wiederbeschaffungskostensteigerung hat ein Unterversicherungsrisiko geschaffen, da die Baukosten zwischen 2020 und 2025 um 30–40 % gestiegen sind. Die Inhalts- und gewerbliche Sachversicherung schützt Inventar, Ausrüstung und IT-Hardware, die die Strukturdeckung nicht umfasst. Die Betriebsunterbrechungs- und Ertragsausfalldeckung soll bis 2031 mit einer CAGR von 6,1 % wachsen. Das schnellere Wachstum spiegelt die gestiegene Aufmerksamkeit für die Kosten von Betriebsausfällen bei anlagenintensiven Unternehmen wider.
Allianz Global Corporate and Specialty berichtete, dass der durchschnittliche Betriebsunterbrechungsschaden in der Sachversicherung 3,8 Millionen EUR (4,1 Millionen USD) überstieg, verglichen mit 3,1 Millionen EUR (3,4 Millionen USD) im vorangegangenen 5-Jahres-Zeitraum. Die Komplexität der Lieferketten und ein größerer Anteil immaterieller Einnahmen tragen zu höheren Unterbrechungskosten bei. Rechenzentren veranschaulichen das Problem, da verlorene Rechenkapazität und Servicelevel-Verpflichtungen die Kosten für den Ersatz der Einrichtung selbst übersteigen können. Swiss Re erklärte, dass neue Prämien aus Hyperscale-Rechenzentren voraussichtlich im Jahr 2026 jährlich 10 Milliarden USD erreichen werden. ISO- und IEC-Kontinuitätsstandards erscheinen zunehmend in Zeichnungsunterlagen. Diese Standards beeinflussen die Anspruchsberechtigung und die Bedingungen für spezialisierte Betriebsunterbrechungsdeckungen. Der wachsende Wert von Ausrüstung, Inventar und digitalen Diensten bedeutet, dass Versicherungssummen einer genaueren Beachtung des Risikos einer längeren Unterbrechung bedürfen. Das Deckungsdesign muss sowohl physische Schäden als auch die Umsatzauswirkungen nach einer Betriebsstilllegung berücksichtigen.
Nach Immobilientyp: Wohnimmobilien bilden die Basis, während Industrieimmobilien an Dynamik gewinnen
Wohnimmobilien repräsentierten im Jahr 2025 56,3 % der Sachversicherungsmarktgröße und bilden die breite Basis des Sachversicherungsmarktes. Das Segment spiegelt die Tiefe des Wohnungsbestands in Nordamerika, Europa und den fortgeschrittenen asiatisch-pazifischen Volkswirtschaften wider. Die Sachversicherung für Industrie- und Fertigungsimmobilien wird im Zeitraum 2026–2031 voraussichtlich mit einem CAGR von 5,8 % wachsen. Die Expansion der modernen Fertigung, Nearshoring und automatisierte Anlagen erhöhen den an einzelnen Standorten konzentrierten Wert. Gewerbliche, öffentliche, institutionelle und landwirtschaftliche Gebäude tragen zusätzliches Prämienvolumen über die gesamte Immobilienbasis hinzu. Staatliche Ausgaben für Gesundheit, Bildung und Verkehrsinfrastruktur unterstützen ebenfalls das öffentliche und institutionelle Risiko. Diese Immobilienklassen verbinden häufig hohe Gebäudewerte mit wesentlichen Betriebsfunktionen. Ihre Versicherungsanforderungen können daher technische Prüfungen, detaillierte Informationen zu Wiederbeschaffungskosten und Betriebsunterbrechungsschutz umfassen.
Die Versicherungskapazität kehrte 2026 in den Bereich der Fertigungsimmobilien zurück, wobei die aggregierte Zeichnungskapazität von Lloyd's voraussichtlich um 4 % steigen wird. Die Analyse identifiziert zudem 6 neue inländische US-amerikanische Sachversicherungsträger oder Managing General Agents sowie 7 neue Lloyd's-Syndikate, die voraussichtlich im Jahr 2026 eröffnen werden. Nearshoring steigert die Nachfrage in Mexiko, Vietnam, Osteuropa und Südostasien, wo neue Anlagen ab der Bauphase einer Deckung bedürfen. Brandschutzsysteme, Studien zum wahrscheinlichen Höchstschaden sowie technische Unterlagen sind zu wichtigen Zeichnungsfaktoren geworden. Die Anforderungen des EU-Green-Deals zur Gebäudeenergieeffizienz beeinflussen, wie Versicherer Wiederbeschaffungskosten und Obsoleszenzrisiken für Industrieanlagen bewerten. Die Versicherung landwirtschaftlicher Gebäude gewinnt ebenfalls an Bedeutung, da Präzisionslandwirtschaft und vertikale Landwirtschaft den Wert der landwirtschaftlichen Infrastruktur erhöhen.
Nach Versicherungsnehmer: Haushaltsvolumen kontrastiert mit der Dynamik professioneller Eigentümer
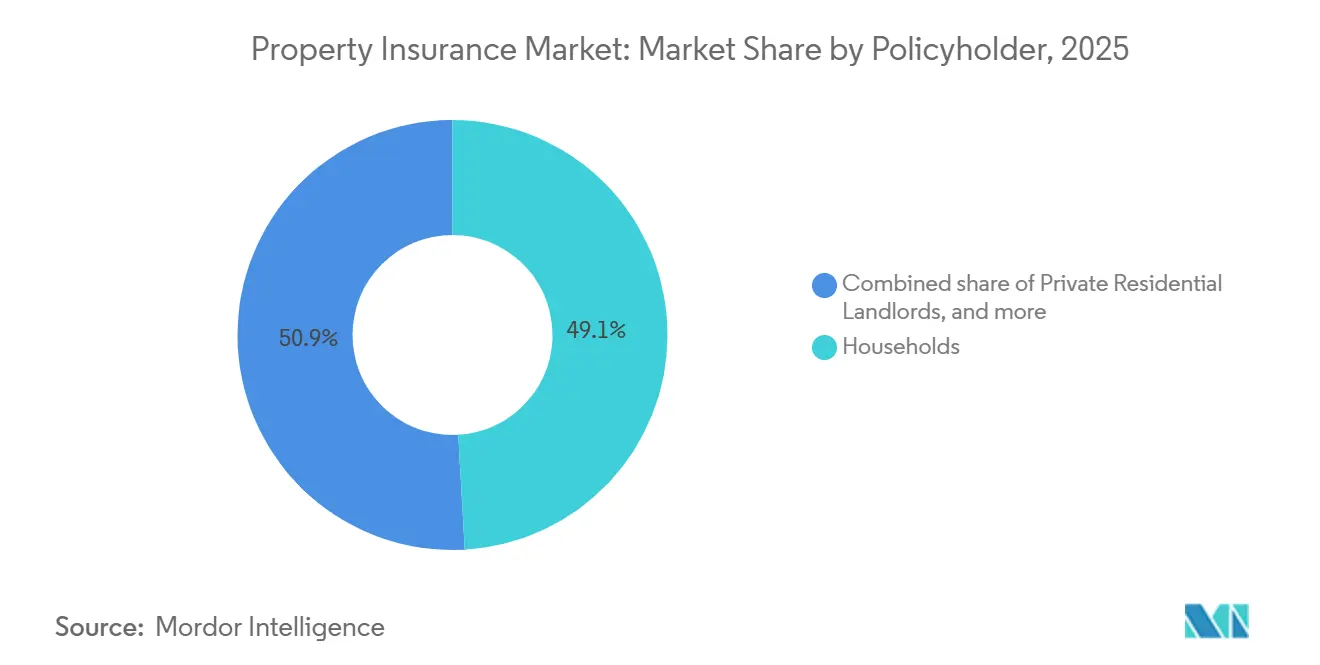
Privathaushalte, einschließlich Eigentümer und Mieter, hielten im Jahr 2025 einen Marktanteil von 49,1 % am Sachversicherungsmarkt. Hypothekengebundene Versicherungsanforderungen, Verbraucherschutzregulierung und die Größe des globalen Wohnungsbestands stützen diese führende Position. Professionelle Immobilieneigentümer sollen während 2026–2031 mit einer CAGR von 6,8 % wachsen. Institutionelles Kapital konzentriert sich auf ertragsbringende Immobilien und erhöht die Nachfrage nach portfoliobewerteten Programmen, parametrischem Katastrophenschutz und integriertem Betriebsunterbrechungsschutz. Kleine und mittlere Unternehmensnutzer bleiben dem Unterversicherungsrisiko ausgesetzt, wenn Wiederbeschaffungswerte nicht an die Baupreisinflation angepasst werden. Öffentliche Einrichtungen und staatseigene Unternehmen halten konzentrierte Exponierungen durch Krankenhäuser, Schulen und Versorgungsinfrastruktur in Überschwemmungsgebieten und Waldbrandkorridoren. Diese Einrichtungen können auf begrenzte gewerbliche Kapazitäten stoßen, wenn sich Einrichtungen in Hochrisikogebieten befinden. Ihr Deckungsbedarf bleibt mit der Verfügbarkeit öffentlicher Risikoteilungsvereinbarungen und der Angemessenheit von Resilienzmaßnahmen verknüpft.
Private Wohnungsvermieter suchen nach umfassenderem Schutz, der Haftpflicht, Mieterausfall und Mietausfallschutz umfasst. Große Unternehmensnutzer verwenden multinationale Programme, die lokale zugelassene Deckungen mit globalen Masterpolicen koordinieren. Dieser Ansatz hilft Risikomanagern, konsistentere Bedingungen über mehrere Jurisdiktionen hinweg anzustreben. Die Verlagerung von fragmentiertem Einzeleigentum zu institutionellen Plattformen erhöht die durchschnittlichen Policenwerte. Sie erfordert auch höhere Versicherungssummen, portfoliobezogene Sublimits und Datenfeeds für die laufende Risikoüberwachung. Britische Mieterreformanforderungen und EU-Energieeffizienzstandards können compliance-bezogene Nachfrage für professionelle Immobilienbetreiber schaffen.
Nach Vertriebskanal: Makler dominieren das Volumen, während eingebettete Modelle expandieren
Makler und Agenten hielten im Jahr 2025 69,5 % des globalen Sachversicherungsmarktes. Ihre führende Position spiegelt die technischen Anforderungen gewerblicher Platzierungen, hochwertiger Wohnrisiken und etablierter Versichererbeziehungen wider. Multi-Standort-Immobilienprogramme benötigen oft mehrere Versicherungsträger, Risikomanagementunterstützung und Platzierungsexpertise. Direkte Versicherungskanäle und Bancassurance bleiben wichtig, insbesondere in Kontinentaleuropa und im asiatisch-pazifischen Raum. Eingebettete und Affinitätskanäle sollen bis 2031 mit einer CAGR von 9,8 % wachsen. Ihr Wachstum ist an Transaktionen gebunden, bei denen der Kunde bereits eine Hypothek, einen Mietvertrag, eine Bauleistung oder eine Mitgliedschaft auf einer Immobilienplattform erwirbt.
Matic integrierte im Juni 2026 Echtzeit-Vergleiche für Wohngebäudeversicherungen in die HomeHub-Hypothekenplattform von Newrez. Vertical Insure führte im Mai 2026 auch eine eingebettete Bauherrenhaftpflichtdeckung in der Baumanagementsoftware von Ressio ein. Die Beispiele zeigen, dass verschiedene Punkte im Immobilienlebenszyklus eingebettete Deckungen unterstützen können. EU-Versicherungsvertriebsregeln, Regeln der britischen Financial Conduct Authority und sich entwickelnde asiatisch-pazifische Standards erfordern geeignete Produkte und klare Offenlegungen. Diese Anforderungen machen Plattformbetreiber verantwortlich für die Einhaltung etablierter Verbraucherschutzerwartungen. Der Sachversicherungsmarkt wird Makler wahrscheinlich für komplexe gewerbliche Risiken behalten, während eingebettete Modelle den Zugang in der Privatkundensparte, bei Vermieterdeckungen und Bauherrenhaftpflicht erweitern. Dies schafft eine Kanalstruktur, in der komplexe Platzierungen weiterhin auf Beratung und Versichererzugang angewiesen sind. Einfachere Transaktionen können innerhalb von Hypotheken-, Miet- und Bauplattformen angeboten werden, wenn Offenlegungs- und Eignungsstandards erfüllt sind.
Geografische Analyse
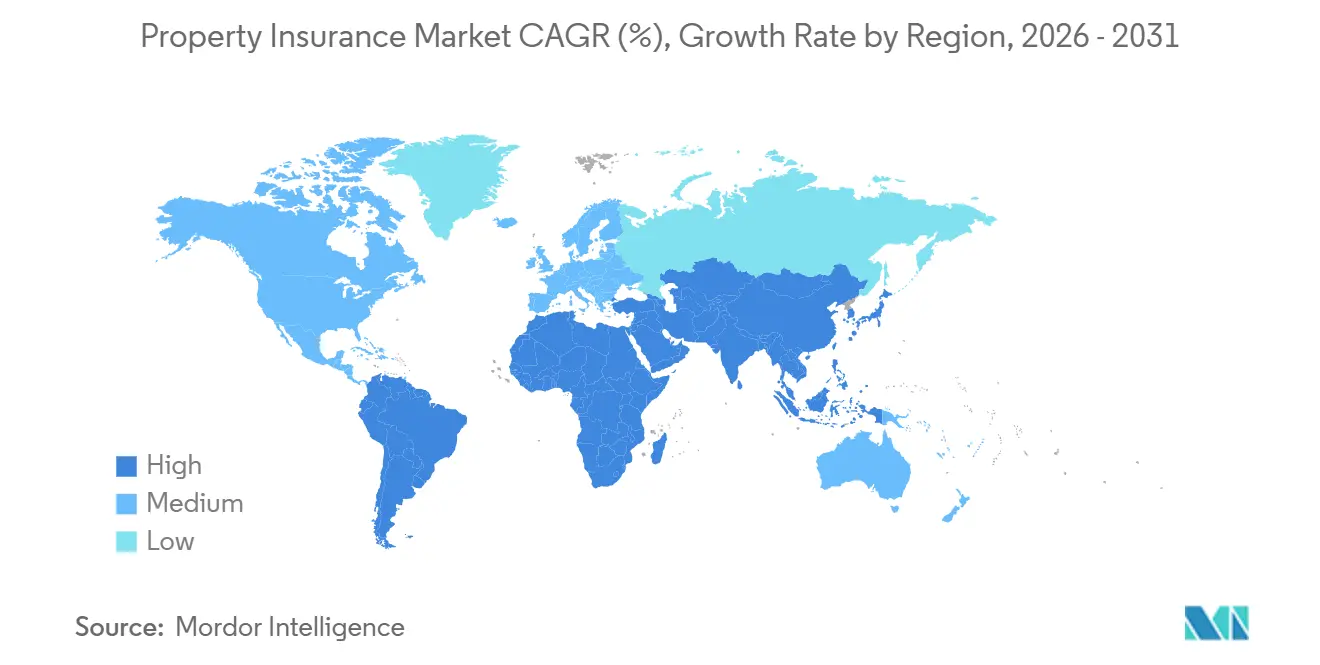
Nordamerika machte im Jahr 2025 46,8 % des Sachversicherungsmarktanteils aus. Die Region verfügt über die tiefste Wohngebäudeversicherungsbasis, einen entwickelten gewerblichen Immobiliensektor und weit verbreitete hypothekengebundene Versicherungsanforderungen. Die US-amerikanischen Schaden- und Unfallversicherungsprämien betrugen im Jahr 2026 432,9 Milliarden USD, und die bereitgestellte Prognose setzt sie auf einen CAGR-Pfad von 6 % bis zu 546,2 Milliarden USD bis 2030. Die Rückversicherungsraten sanken bei der Erneuerung im Januar 2026 um 14,7 %, und die gewerblichen Sachversicherungsraten gaben im Jahr 2026 nach. Die nordamerikanische Schutzlücke stieg dennoch um 6 % auf 140 Milliarden USD, was eine anhaltende Unterversicherung in Wildfeuer-, Hurrikan- und Überschwemmungszonen zeigt. Südamerika hat einen aufstrebenden Anteil, angeführt von Brasiliens gewerblicher und landwirtschaftlicher Immobilienbasis und einer schrittweisen Formalisierung der Wohngebäudeversicherungsanforderungen.
Das Wachstum der europäischen Immobilienprämien soll sich im Jahr 2026 auf 0,3 % verlangsamen, gegenüber 2,5 % im Jahr 2025. Italien sticht hervor, weil sein 2025 eingeführtes Pflichtversicherungsmandat für Naturkatastrophen für Unternehmen die Prämienbasis durch compliance-getriebene Nutzung erweitert. Die europäischen Immobilienraten sanken im zweiten Quartal 2026 um 9 %, dem siebten aufeinanderfolgenden Quartal mit Rückgängen. Zeichner bleiben vorsichtig bei waldbrandexponierten südeuropäischen Vermögenswerten, cyber-physischen Ausschlüssen und Hitzewellenexponierungen an Industriestandorten. Mittel- und osteuropäische Märkte wachsen schneller aufgrund geringerer Versicherungsdurchdringung, und Talanx sowie UNIQA weiten ihre regionalen Aktivitäten aus. Europas Schutzlücke stieg im Jahr 2025 um 11 % auf 90 Milliarden USD, was zeigt, dass auch reife Märkte mit Unterversicherung konfrontiert sind, wenn die Katastrophenexponierung steigt.
Der asiatisch-pazifische Raum ist der am schnellsten wachsende regionale Sachversicherungsmarkt mit einer prognostizierten CAGR von 6,5 % bis 2031. Indien unterstützt diese Expansion mit einer prognostizierten jährlichen realen Versicherungswachstumsrate von 6,9 % während 2026–2030. Chinas Sachversicherungswachstum betrug im Jahr 2025 6 %, und für 2026 wird ein Wachstum von 5–6 % erwartet, unterstützt durch staatlich geförderte Bemühungen zur Schließung der Haushaltschutzlücke. Der Katastrophenversicherungs-Resilienzwert von 5 % im aufstrebenden asiatischen Raum bleibt die größte Deckungschance der Region und ein wesentliches systemisches Risiko. Der Nahe Osten und Afrika expandieren ebenfalls, da der Bau neuen versicherbaren Immobilienbestand schafft. Die African Risk Capacity-Initiative zielt darauf ab, bis 2034 700 Millionen Menschen auf dem Kontinent Versicherungsschutz zu bieten.

Wettbewerbslandschaft
Der Sachversicherungsmarkt ist fragmentiert. Chubb, American International Group, Zurich, Allianz, AXA, Tokio Marine, Berkshire Hathaway und Liberty Mutual halten bedeutende Positionen in ihren Kerngeografien und Produktlinien. Größere Versicherungsträger konkurrieren durch geografische Reichweite, Kapazität, Vertrieb und Zeichnungskompetenz. Kleinere Anbieter konkurrieren, indem sie Hochrisiko- oder unterversorgte Nischen bedienen, die breite Versicherungsträger möglicherweise nicht priorisieren. Das Rückversicherungskapital erreichte im Jahr 2025 663 Milliarden USD, ein Anstieg von 9 % gegenber dem Vorjahr, was den Wettbewerbsdruck in den primären Sachversicherungslinien erhöhte. Der Sachversicherungsmarkt ist daher wettbewerbsintensiv, auch wenn spezialisiertes Fachwissen für schwierige Risiken weiterhin wichtig bleibt.
Zurich stimmte im März 2026 der Übernahme des britischen Spezialversicherers Beazley für 8,1 Milliarden GBP (10,8 Milliarden USD) zu. Die Transaktion fügt Spezialkapazitäten in den Bereichen Cyber, Marine, Luftfahrt und professionelle Haftpflicht hinzu, die gewerbliche Sachversicherungsprogrammstrukturen unterstützen. Allianz stimmte im Juli 2026 der Übernahme der Singapur-Versicherungseinheit von HSBC Holdings für 2,7 Milliarden SGD (2,1 Milliarden USD) sowie einer 15-jährigen Bancassurance-Vertriebsvereinbarung zu. Chubb schloss im Jahr 2025 die Übernahme der Schaden- und Unfallversicherungsgeschäfte von Liberty Mutual in Thailand und Vietnam ab und ergänzte damit Feuer-, Sach- und Industrieallrisk-Deckungen. Diese Maßnahmen zeigen, wie etablierte Versicherungsträger Spezialkapazitäten, regionale Größe und Vertriebszugang anstreben. Technologie bleibt ein weiterer Wettbewerbspunkt, da Versicherer Satellitenbilder, Genehmigungsdaten und IoT-Sensor-Feeds nutzen, um einzelne Standorte zu bewerten.
Parametrische Sachversicherungsdeckungen weiten sich von der Großkunden-Rückversicherung auf Erstversicherungsmärkte in Lateinamerika und Südostasien aus. Mexikos parametrische Katastrophenversicherungsvereinbarung im Jahr 2026 betrug 575 Millionen USD und war doppelt so groß wie die Platzierung des Vorjahres. Marsh lancierte 2026 die Stratus-Börse mit bis zu 10 Milliarden USD Einzelrisiko-Rechenzentrumskapazität, nach seiner Nimbus-Baueinrichtung vom Juni 2025 mit 2,7 Milliarden USD an Limits. Honeycomb, Kin und Shepherd nutzen Zeichnung durch Künstliche Intelligenz, um ausgewählte komplexe Sachrisiken zu bedienen. Der Pilotversuch der National Association of Insurance Commissioners erhöht die Dokumentationsanforderungen für algorithmisches Zeichnen, was besser ausgestatteten etablierten Marktteilnehmern zugutekommen kann.
Führende Unternehmen der Sachversicherungsbranche
-
Berkshire Hathaway Inc.
-
Allianz SE
-
AXA SA
-
Chubb Limited
-
American International Group, Inc. (AIG)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: Travelers kündigte TravelersLLM an, ein proprietäres versicherungsspezifisches großes Sprachmodell, das auf Millionen von Unternehmensdokumenten trainiert und in der Zeichnungsanalyse, Modellentwicklung und Wissensabfrage eingesetzt wird. Tests zeigten, dass TravelersLLM kommerziell verfügbare Modelle bei versicherungsspezifischen Aufgaben zu geringeren Kosten übertraf, was einen Wandel hin zu proprietärer Infrastruktur für Künstliche Intelligenz bei Tier-1-Versicherern signalisiert.
- Juni 2026: Convr kooperierte mit Property Guardian, um standortbezogene Waldbrandinformationen in Convrs KI-Zeichnungsarbeitsumgebung zu integrieren, und ermöglichte es Zeichnern, waldbrandexponierte gewerbliche Sachrisiken innerhalb eines einzigen Workflows auszuwählen, zu bepreisen und zu überwachen, ohne auf generische regionale Risikobewertungen angewiesen zu sein.
- Juni 2026: Travelers Companies bepreiste 750 Millionen USD in Long Point Re IV Series 2026-1 Katastrophenanleihen, die bisher größte Katastrophenanleiheemission des Unternehmens, die Multi-Peril-Sachschäden im Nordosten der Vereinigten Staaten über eine Laufzeit von 4 Jahren abdeckt. Travelers restrukturierte gleichzeitig seine Rückversicherungsarchitektur und konsolidierte den Privatkundenlinien-Schutz unter einem unternehmensweiten Katastrophenprogramm.
- Mai 2026: Vertical Insure integrierte eine Bauherrenhaftpflichtversicherung in die KI-gestützte Baumanagementsoftware von Ressio und ermöglichte es Bauunternehmen, Deckungen innerhalb ihres Projektmanagement-Workflows zu erwerben, wodurch die separate Maklereinbindung entfiel, die zuvor Projektstarts verzögerte.


Berichtsumfang des globalen Sachversicherungsmarktes
| Wohngebäudeversicherung |
| Mieterversicherung |
| Vermieterversicherung |
| Gewerbliche Sachversicherung |
| Gebäude- / Strukturschadendeckung |
| Inhalts- / Gewerbliche Sachversicherungsdeckung |
| Betriebsunterbrechungs- / Ertragsausfalldeckung |
| Wohnimmobilien |
| Gewerbeimmobilien |
| Industrie- / Fertigungsimmobilien |
| Öffentliche und institutionelle Immobilien |
| Landwirtschaftliche Gebäude |
| Privathaushalte (Eigentümer und Mieter) |
| Private Wohnungsvermieter |
| Kleine und mittlere Unternehmensnutzer (KMU) |
| Große Unternehmensnutzer |
| Professionelle Immobilieneigentümer |
| Öffentlicher Sektor / Staatseigene Unternehmen |
| Makler und Agenten |
| Direkte / versicherereigene Kanäle |
| Bancassurance und sonstige Finanzinstitutionskanäle |
| Eingebettete / Affinitätskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Versicherungsprodukt | Wohngebäudeversicherung | |
| Mieterversicherung | ||
| Vermieterversicherung | ||
| Gewerbliche Sachversicherung | ||
| Nach Deckungsart | Gebäude- / Strukturschadendeckung | |
| Inhalts- / Gewerbliche Sachversicherungsdeckung | ||
| Betriebsunterbrechungs- / Ertragsausfalldeckung | ||
| Nach Immobilientyp | Wohnimmobilien | |
| Gewerbeimmobilien | ||
| Industrie- / Fertigungsimmobilien | ||
| Öffentliche und institutionelle Immobilien | ||
| Landwirtschaftliche Gebäude | ||
| Nach Versicherungsnehmer | Privathaushalte (Eigentümer und Mieter) | |
| Private Wohnungsvermieter | ||
| Kleine und mittlere Unternehmensnutzer (KMU) | ||
| Große Unternehmensnutzer | ||
| Professionelle Immobilieneigentümer | ||
| Öffentlicher Sektor / Staatseigene Unternehmen | ||
| Nach Vertriebskanal | Makler und Agenten | |
| Direkte / versicherereigene Kanäle | ||
| Bancassurance und sonstige Finanzinstitutionskanäle | ||
| Eingebettete / Affinitätskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Sachversicherungsmarktes bis 2031?
Der Sachversicherungsmarkt soll bis 2031 einen Wert von 946,3 Milliarden USD erreichen und ab 2026 mit einer CAGR von 4,8 % wachsen.
Welches Versicherungsprodukt wächst bis 2031 am schnellsten?
Die Vermieterversicherung ist das am schnellsten wachsende Versicherungsprodukt mit einer prognostizierten CAGR von 6,4 % während 2026–2031.
Warum wächst die Betriebsunterbrechungsdeckung schneller als andere Deckungsarten?
Die Betriebsunterbrechungsdeckung soll mit einer CAGR von 6,1 % wachsen, da komplexe Lieferketten und hochwertige Einrichtungen die Kosten von Betriebsausfällen erhöhen.
Welche Region hat die stärksten Wachstumsaussichten?
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 6,5 % wachsen, unterstützt durch Indien, China und expandierende gewerbliche Immobilienaktivitäten in Südostasien.
Wie nutzen Versicherer Künstliche Intelligenz in der Sachversicherungszeichnung?
Versicherer nutzen Gebäudesensordaten, Satellitenbilder, Genehmigungsunterlagen und standortbezogene Gefahreninformationen, um die Risikobewertung und Preisgestaltung zu verbessern.
Was ist die größte Herausforderung für Versicherer an Hochrisikostandorten?
Steigende Schadenkosten, begrenzte Kapazitäten, Nichtverlängerungen und Erschwinglichkeitsdruck erschweren die Aufrechterhaltung eines breiten privaten Versicherungsschutzes an katastrophenexponierten Standorten.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
