
財産保険市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
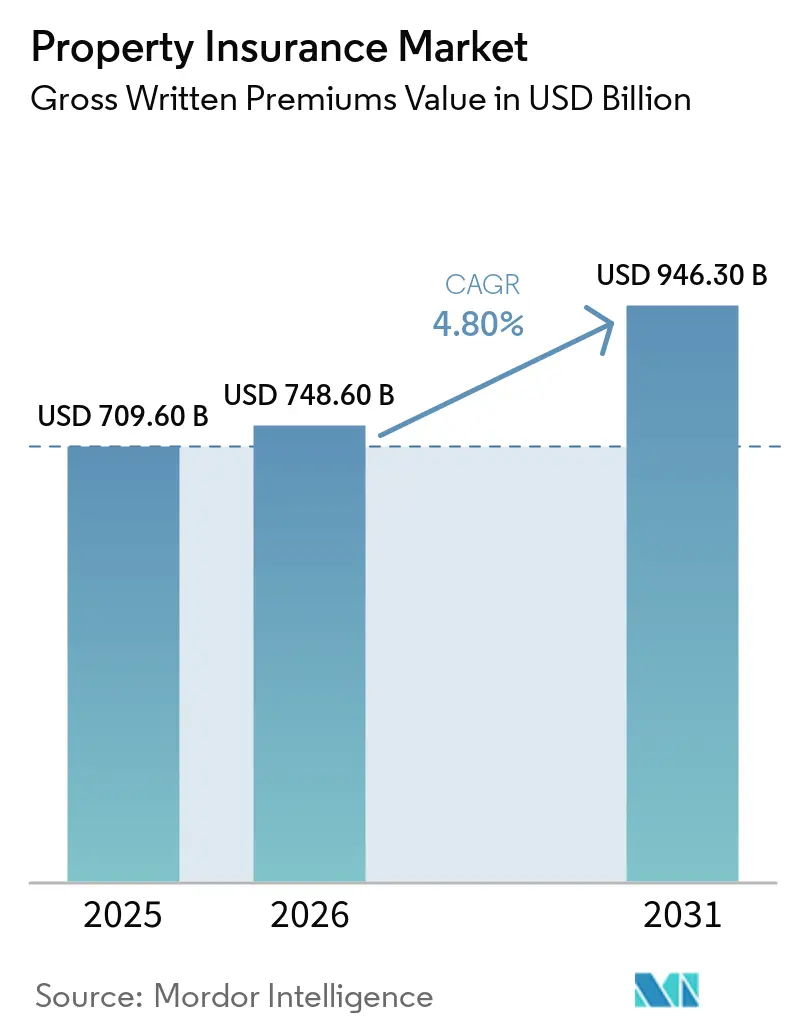
| 市場規模 (2026) | 748.60 十億米ドル |
| 市場規模 (2031) | 946.30 十億米ドル |
| 成長率 (2026 - 2031) | 4.80 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる財産保険市場分析
財産保険市場は、元受正味保険料ベースで測定され、2025年に709.60 ビリオン 米ドルと評価され、2026年には748.60 ビリオン 米ドルと推定され、2031年までに946.30 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 4.80%で成長しています。財産保険市場は、気象関連損失が保険会社のリスクの価格設定と選択方法を変えているため、拡大しています。山火事、激しい対流性嵐、洪水などの二次的ハザードは、2025年の世界の保険付き自然災害損失1,070 ビリオン 米ドルのうち92%を占めました。より優れたリスクデータへの需要の高まりが、衛星画像、建物センサー、および場所固有の引受ツールの使用を促進しています。データセンター、物流施設、その他の高価値資産への投資も、より大規模で専門的な保険の配置の必要性を高めています。再保険キャパシティの改善と商業財産価格の軟化により競争環境は厳しくなっていますが、代替コストの上昇と保険保護ギャップが長期的な需要を引き続き支えています。
レポートの主要ポイント
- 保険商品別では、住宅所有者保険が2025年の財産保険市場シェアの46.3%を占め、一方、家主保険は2031年までに6.4%のCAGRで成長すると予測されています。
- 補償タイプ別では、建物・構造物補償が2025年の財産保険市場シェアの61.6%を占め、一方、事業中断・収入損失補償は2031年までに6.1%のCAGRで成長すると予測されています。
- 財産タイプ別では、住宅用不動産が2025年の財産保険市場シェアの56.3%を占め、一方、工業・製造業財産保険は2031年までに5.8%のCAGRで成長すると予測されています。
- 保険契約者別では、世帯が2025年の財産保険市場シェの49.1%を占め、一方、プロの不動産オーナーは2031年までに6.8%のCAGRで成長すると予測されています。
- 販売チャネル別では、代理店・ブローカーが2025年の財産保険市場シェアの69.5%を占め、一方、組み込み・アフィニティチャネルは2031年までに9.8%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年の財産保険市場シェアの46.8%を占め、一方、アジア太平洋地域は2031年までに6.5%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル財産保険市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%)予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 財産被害をもたらす自然災害の頻度と深刻度の増加 | +1.5% | 世界全体、 特に北米、アジア太平洋沿岸地域、南欧に集中 | 短期 (≤ 2年) |
| 世界的な財産価値と代替コストの上昇 | +0.8% | 北米 および西欧、湾岸諸国および先進アジア太平洋地域への波及 | 中期 (2〜4年) |
| 都市化の進展と住宅・商業建築ストックの拡大 | +0.6% | アジア太平洋 中核地域、中東、アフリカ、ラテンアメリカへの波及 | 長期 (≥ 4年) |
| 人工知能、地理空間分析、IoT、デジタル財産引受の採用拡大 | +0.5% | 世界全体、 採用は北米および西欧に集中 | 中期 (2〜4年) |
| 抵当権設定財産および商業資産に対する保険要件の増加 | +0.4% | 北米 および欧州、南アジアおよび東南アジアでの採用が進展 | 中期 (2〜4年) |
| データセンター、物流施設、重要インフラを含む高価値資産の拡大 | +0.5% | 世界全体、 米国、英国、ドイツ、シンガポール、湾岸諸国に集中 | 短期 (≤ 2年) |
| 情報源: Mordor Intelligence | |||
財産被害をもたらす自然災害の頻度と深刻度の増加
世界の保険付き自然災害損失が1,000 ビリオン 米ドルを超える6年連続の記録が、財産保険市場全体の引受期待値をリセットしました。二次的ハザードは2025年の保険損失1,070 ビリオン 米ドルの92%を占め、Swiss Reは2026年の正規化損失が1,480 ビリオン 米ドルに達すると報告しました。Munich Reは、2025年の山火事保険損失がインフレ調整後の30年平均の2倍以上であると述べました[1]。Veriskは、世界のモデル化された保険付き年間平均財産損失を1,710 ビリオン 米ドルと算定し、これが損失引当金と保険料適正水準のベンチマークとなっています。保険会社はリスク選好度を見直し、山火事・ひょう免責金額を追加し、より高い長期損失ベースラインに対してポートフォリオを価格設定しています。これらの措置は、繰り返す山火事、洪水、激しい嵐の損失にさらされている地域において特に重要です。
人工知能、地理空間分析、IoT、デジタル財産引受の採用拡大
デジタルツールは財産リスク評価を短縮し、保険会社が個々の場所レベルでリスクを差別化できるようにしています。State Farmの2026年8月の特許出願では、複数財産ポートフォリオ全体のスマートビルディングセンサーの読み取り値と請求履歴を組み合わせて場所固有の推奨事項を作成する人工知能モデルが説明されています。ConvrとProperty Guardianは2026年6月に財産レベルの山火事インテリジェンスを引受ークベンチに統合し、広域的な地域スコアへの依存を低減しました[2]。全米保険監督官協会は2026年3月に12州にわたる人工知能システム評価ツールのパイロットを開始し、アルゴリズム価格設定のガバナンスと文書化の重要性を高めました。財産保険市場は、特定の建物の状態と暴露を示すことができるデータをより重視するようになっています。この情報基盤を改善した保険会社は、巨大災害暴露ポートフォリオにおいてより一貫した引受判断を下すことができます。
データセンター、物流施設、重要インフラを含む高価値資産の拡大
ハイパースケールデータセンターの拡大は、従来の保険プログラムのキャパシティを超える財産リスクを生み出しています。Swiss Reは、世界のデータセンター保険料が現在の106 ビリオン 米ドルと比較して2030年までに242 ビリオン 米ドルに達すると推定しています[3]。同調査では、米国のデータセンターキャパシティの40%が竜巻活動が活発な地域に立地していることも述べられています。施設にGPU搭載サーバーと契約上のサービス義務が含まれると、事業中断の暴露額が建物の物理的代替価値を超える可能性があります。Allianz Commercialは、単一の人工知能キャンパスの建設コストが200 ビリオン 米ドルを超える可能性があると指摘しました。財産保険市場は、データセンターおよびデジタルインフラリスク向けに設計された階層型配置と専門キャパシティで対応しています。
都市化の進展と住宅・商業建築ストックの拡大
都市成長により、自然ハザードにさらされる地域に住宅・商業資産がより多く集中しています。アジアは2025年の世界の経済的巨大災害損失の30%を占めましたが、保険損失はわずか5%であり、地域の保護ギャップの規模を示しています。Swiss Reは、新興アジアの巨大災害保険レジリエンススコアが2026年半ばに5%であり、経済的巨大災害損失の95%が無保険であると報告しました。インドの保険セクターは、自然災害ハザードにさらされる26 トリリオン 米ドルを超える財産に支えられ、2026〜2030年の実質成長率が年間6.9%と予測されています[4]。中国沿岸部では、都市化、産業高度化、港湾拡張により、台風・高潮ゾーンに資産が集中しています。この成長する資産基盤が需要を支える一方、限られた補償水準は保険会社を困難な累積・負担可能性の問題にさらしています。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGRへの影響(%)予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 巨大災害多発地域における財産保険料と免責金額の上昇 | -0.8% | フロリダ、カリフォルニア、メキシコ湾岸を含む北米、南欧、 アジア太平洋沿岸地域 | 短期 (≤ 2年) |
| 巨大災害請求と再保険コストの増大による保険会社のリスクコスト上昇 | -0.7% | 世界全体、 北米の元受市場が最も影響を受ける | 中期 (2〜4年) |
| 高リスク市場における保険会社のキャパシティ制約、引受制限、および不更新 | -0.6% | 北米の山火事・ハリケーンゾーン、地中海欧州、 アジア太平洋沿岸地域 | 短期 (≤ 2年) |
| 財産レベルのリスクデータの不足とリスクベース価格設定に対する規制上の制約 | -0.5% | アジア太平洋、中東、アフリカ、南米の新興市場、 一部の米国州での規制上の摩擦 | 長期 (≥ 4年) |
| 情報源: Mordor Intelligence | |||
巨大災害多発地域における財産保険料と免責金額の上昇
保険料と免責金額の上昇は、最も暴露度の高い財産保険市場の場所に住む世帯に圧力をかけています。米国の住宅保険料の累積増加率は2020年から2025年の間に46.8%に達し、全国的な増加率は2025年に6%に緩和されました。コロラド州とミネソタ州は2025年にそれぞれ18.3%と17%の増加を記録しました。カリフォルニア州のFAIRプランの暴露額は2025年6月に6,494 ビリオン 米ドルに達し、保険証券数は31%増加して610,179件となりました。保険契約者は、より高い免責金額を受け入れるか、任意の保護を削減することで対応でき、これにより保険料収入が増加しても実際の補償が低下します。カリフォルニア州の提案103の枠組みを含む料率申請要件は、保険会社がリスクの変化に迅速に価格を合わせる能力を制限する可能性があります。
高リスク市場における保険会社のキャパシティ制約、引受制限、および不更新
保険会社の撤退により、巨大災害暴露リスクがより多く超過・余剰ラインおよび州支援プランに移行しています。最高リスク住宅所有者五分位における米国の不更新率は2018年から2022年の間に120%増加し、上位15州の平均不更新率は2024年に2018年の3倍となりました。国際保険監督者協会の資本フレームワークは、高リスク市場の保険会社に対してより多くのリスクベース資本の保有を要求しています。この要件は、浸透率が低く予想損害度が高い場所への商業的拡大を妨げる可能性があります。最後の手段としての公的保険会社は、明確な政府リスク分担の取り決めなしには保護ギャップを完全に埋めることができません。財産保険市場は、したがって、補償の必要性が最も高い場所と民間キャパシティが最も利用できない場所との間の継続的な緊張に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保険商品別:賃貸市場の制度化に伴い家主補償が台頭
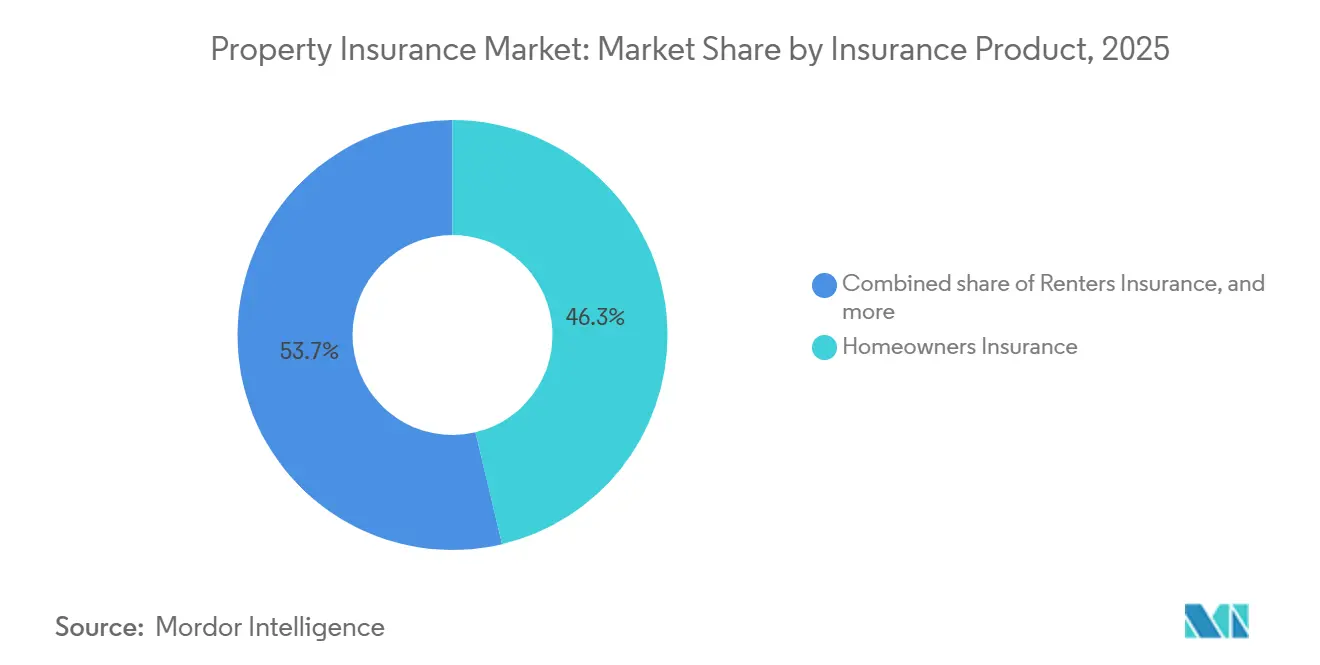
家主保険は2026〜2031年にCAGR 6.4%で成長すると予測されており、財産保険市場内で最も成長の速い保険商品となっています。賃貸需要は先進国経済において保険対象となる家主基盤を拡大しており、負担可能性と金利圧力が潜在的な購入者を賃貸住宅に留めています。機関投資家による所有権も、賃料損失と賠償責任の特徴を含むポートフォリオ評価型補償に向けてポリシー設計を移行させています。住宅所有者保険は2025年の財産保険市場規模の46.3%を占め、最大のポジションを維持しました。商業財産保険は、貸し手の要件、リース義務、および規制上の義務から引き続き恩恵を受けています。賃借人保険は、賃貸取引内に補償を配置する販売パートナーシップを通じて注目を集めています。Chubbの全国賃借人プログラムは2026年に44州で承認され、集合住宅オペレータと機関投資家向け住宅プラットフォームを対象としています。この取り組みは、個人代理店による獲得から賃貸活動内に配置された補償への移行を示しています。
機関投資家、不動産投資信託、不動産ファンド、一戸建て賃貸オペレーターは、ポートフォリオ評価型家主プログラムへの需要を高めています。Honeycomb Insuranceは2026年8月にオフィスおよび小売物件向けの賃貸人リスクのみ補償を導入し、住宅用不動産を超えてオファーを拡大しました。Obieは2026年8月にRentSpreeの賃貸ソフトウェアと家主保険を統合し、賃貸ワークフロー内で補償の見積もりと締結を可能にしました。これらのモデルは、商品設計、販売、および不動産管理技術をより緊密に結びつけています。英国の賃借人改革法制と欧州連合のエネルギー性能証明書要件は、プロのオペレーターに対する追加の保険需要を生み出す可能性があります。財産保険業界は、より大きな保険価値、より標準化されたポートフォリオデータ、およびプロのオーナー向けに設計されたポリシー条件に適応しています。
補償タイプ別:構造物補償がポートフォリオを支え、事業中断が加速
建物・構造物補償は2025年の財産保険市場規模の61.6%を占めました。その規模は、住宅ローン貸し手、商業リース、および規制フレームワークが要求する基本補償としての役割を反映しています。建設資材コストが2020年から2025年の間に30〜40%増加したため、代替コストインフレが過少保険リスクを生み出しています。動産・事業用個人財産補償は、構造物補償が含まない在庫、設備、および情報技術ハードウェアを保護します。事業中断・収入損失補償は2031年までにCAGR 6.1%で成長すると予測されています。より速い成長は、資産集約型ビジネスにおける業務停止コストへの注目の高まりを反映しています。
Allianz Global Corporate and Specialtyは、平均的な事業中断財産保険請求額が過去5年間の380 ミリオン ユーロ(410 ミリオン 米ドル)と比較して310 ミリオン ユーロ(340 ミリオン 米ドル)を超えたと報告しました。サプライチェーンの複雑さと無形収益の割合の増大が、より高い中断コストに寄与しています。データセンターは、失われたコンピューティングキャパシティとサービスレベル義務が施設自体の代替コストを超える可能性があるため、この問題を例示しています。Swiss Reは、ハイパースケールデータセンターからの新規保険料が2026年に年間100 ビリオン 米ドルに達すると予想されると述べました。ISOおよびIECの継続性基準は、引受提出書類にますます登場しています。これらの基準は、専門的な事業中断補償の適格性と条件に影響を与えます。設備、在庫、デジタルサービスの価値の増大は、長期的な中断リスクに対してポリシー限度額がより注意深く検討される必要があることを意味します。補償設計は、物理的損害と施設閉鎖後の収益への影響の両方に対処する必要があります。
財産タイプ別:住宅規模が基盤を支え、工業の勢いが増す
住宅用不動産は2025年の財産保険市場規模の56.3%を占め、財産保険市場の広範な基盤を形成しています。このセグメントは、北米、欧州、および先進アジア太平洋経済圏における住宅ストックの深さを反映しています。工業・製造業用不動産の財産保険は、2026年から2031年にかけて5.8%のCAGRで成長すると予測されています。先進製造業の拡大、ニアショアリング、および自動化施設により、個々のサイトに集中する価値が高まっています。商業用、公共用、機関用、および農業用建物は、財産基盤全体にわたってさらなる保険料収入をもたらしています。医療、教育、および交通インフラへの政府支出も、公共および機関の保険エクスポージャーを支えています。これらの不動産クラスは、大規模な建物価値と不可欠な運営機能を兼ね備えていることが多く、そのため保険要件にはエンジニアリング審査、詳細な再調達費用情報、および事業中断補償が含まれる場合があります。
2026年には製造業用不動産への保険引受能力が回復し、ロイズの総合スタンプキャパシティは4%増加すると予測されています。また、2026年中に新たに6社の米国国内財産保険会社またはマネージング・ジェネラル・エージェント、および7つの新規ロイズシンジケートが開設される見込みであることも示されています。ニアショアリングにより、メキシコ、ベトナム、東欧、および東南アジアにおける需要が高まっており、これらの地域では新規施設が建設段階から保険カバーを必要としています。消防設備、予想最大損失調査、およびエンジニアリング記録は、重要な引受要素となっています。欧州連合のグリーンディールにおける建物エネルギー効率要件は、保険会社が工業資産の再調達費用および陳腐化リスクを評価する方法に影響を与えています。農業用建物の補償も、精密農業および垂直農業が農場インフラの価値を高めるにつれて、重要性を増しています。
保険契約者別:世帯規模とプロのオーナーの勢いの対比
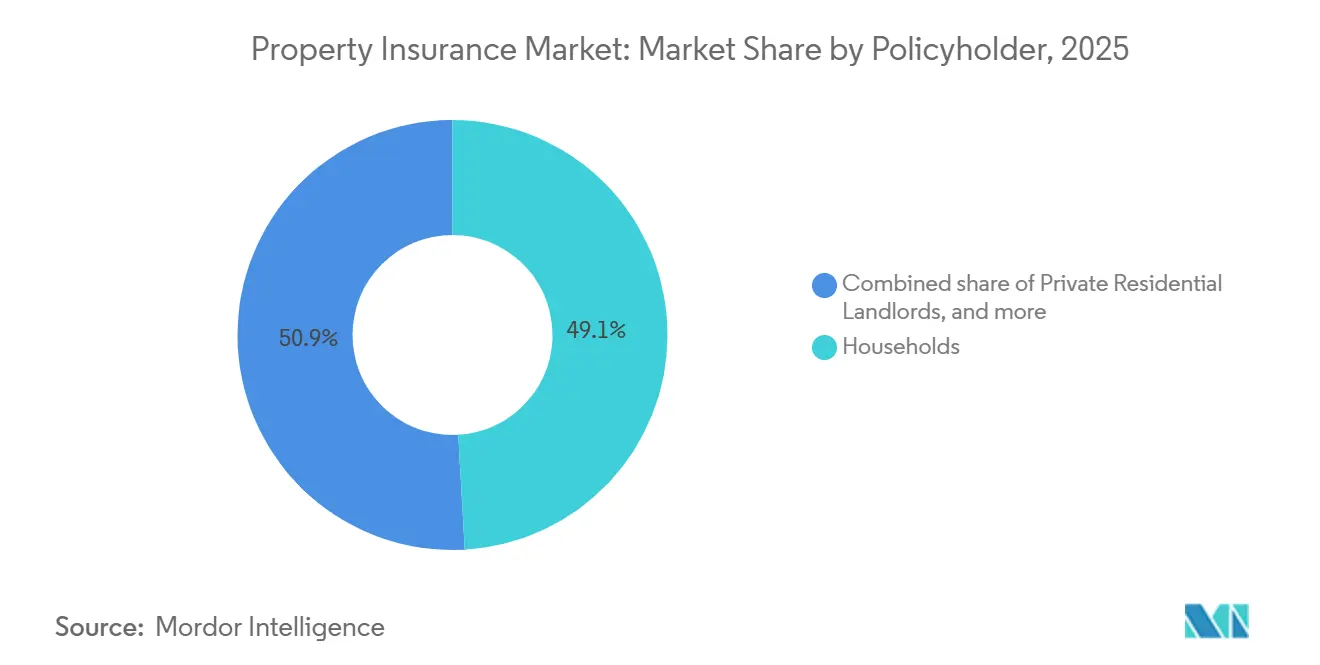
住宅所有者と賃借人を含む世帯は、2025年の財産保険市場シェアの49.1%を占めました。住宅ローン連動型保険要件、消費者規制、および世界の住宅ストックの規模がこのリーディングポジションを支えています。プロの不動産オーナーは2026〜2031年にCAGR 6.8%で成長すると予測されています。機関投資家の資本が収益生産型不動産に集中し、ポートフォリオ評価型プログラム、パラメトリック巨大災害補償、および統合事業中断保護への需要を高めています。中小企業の占有者は、代替価値が建設インフレに合わせて更新されていない場合、過少保険のリスクにさらされています。公共部門および国有企業は、洪水平野や山火事回廊にある病院、学校、公共インフラを通じて集中した暴露を保有しています。これらの事業体は、施設が高リスク地域に立地している場合、限られた商業キャパシティに直面する可能性があります。その補償ニーズは、公的リスク分担の取り決めの利用可能性とレジリエンス対策の適切さに引き続き関連しています。
個人住宅家主は、法的賠償責任、テナントデフォルト、および賃料損失保護を含むより広い補償を求めています。大企業の占有者は、グローバルマスターポリシーとローカルの認可補償を調整する多国籍プログラムを使用しています。このアプローチは、リスクマネージャーが複数の管轄区域にわたってより一貫した条件を求めるのに役立ちます。断片的な個人所有から機関プラットフォームへの移行は、平均ポリシー価値を高めています。また、より高い保険価値、ポートフォリオ関連のサブリミット、および継続的なリスク監視のためのデータフィードが必要です。英国の賃借人改革要件と欧州連合のエネルギー性能基準は、プロの不動産オペレーターにコンプライアンス関連の需要を追加する可能性があります。
販売チャネル別:ブローカーが規模を支配し、組み込みモデルが拡大
代理店・ブローカーは2025年のグローバル財産保険市場の69.5%を占めました。そのリーディングポジションは、商業配置の技術的要求、高価値住宅リスク、および確立された保険会社との関係を反映しています。複数拠点の財産プログラムは、多くの場合、複数の保険会社、リスク管理サポート、および配置の専門知識を必要とします。直接保険会社チャネルとバンカシュアランスは、特に欧州大陸とアジア太平洋全体で引き続き重要です。組み込み・アフィニティチャネルは2026〜2031年にCAGR 9.8%で成長すると予測されています。その成長は、顧客がすでに住宅ローン、リース、建設サービス、または不動産プラットフォームメンバーシップを購入しているトランザクションに結びついています。
Maticは2026年6月にNewrezのHomeHub住宅ローンプラットフォームにリアルタイムの住宅所有者保険比較を統合しました。Vertical Insureも2026年5月にRessioの建設管理ソフトウェア内に組み込み型建設業者リスク補償を導入しました。これらの例は、財産ライフサイクルのさまざまなポイントが組み込み補償をサポートできることを示しています。欧州連合の保険販売規則、英国金融行動監視機構の規則、および発展途上のアジア太平洋基準は、適切な商品と明確な開示を要求しています。これらの要件により、プラットフォームオペレーターは確立された消費者保護の期待を満たす責任を負います。財産保険市場は、複雑な商業リスクにはブローカーを維持しながら、組み込みモデルが個人向け保険、家主補償、および建設業者リスクへのアクセスを広げる可能性があります。これにより、複雑な配置が引き続きアドバイスと保険会社へのアクセスに依存するチャネル構造が生まれます。開示と適合性基準が満たされる場合、よりシンプルなトランザクションは住宅ローン、リース、および建設プラットフォーム内で提供できます。
地域分析
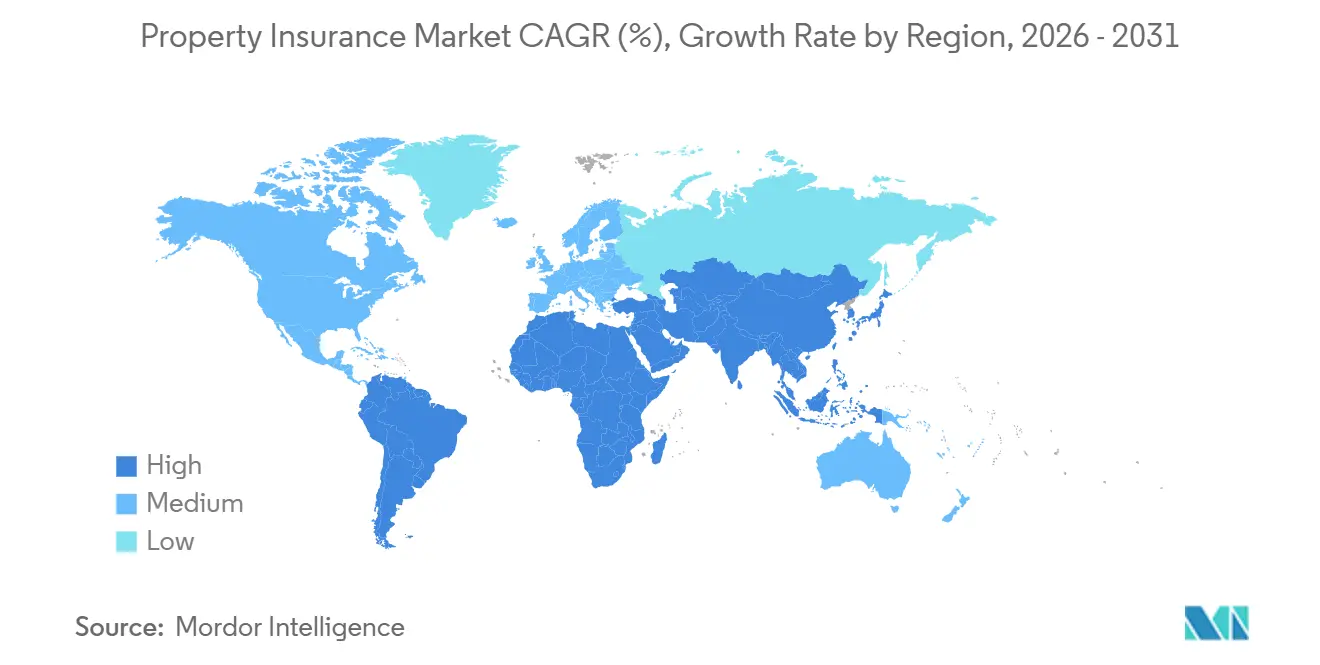
北米は2025年の財産保険市場シェアの46.8%を占めました。この地域は最も深い住宅所有者保険基盤、発展した商業財産セクター、および広範な住宅ローン連動型保険要件を持っています。米国の損害保険料は2026年に4,329 ビリオン 米ドルであり、提供された予測では2030年までに5,462 ビリオン 米ドルへのCAGR 6%の軌道に乗っています。再保険料率は2026年1月の更新時に14.7%低下し、商業財産料率は2026年中に軟化しました。北米の保護ギャップは依然として6%増加して1,400 ビリオン 米ドルとなり、山火事、ハリケーン、洪水ゾーンでの継続的な過少保険を示しています。南米は、ブラジルの商業・農業財産基盤と住宅保険要件の段階的な正式化に牽引され、新興シェアを持っています。
欧州の実質財産保険料成長率は2025年の2.5%から2026年には0.3%に減速すると予想されています。イタリアは、2025年の企業向け自然災害補償義務化がコンプライアンス主導の普及を通じて保険料基盤を拡大しているため、際立っています。欧州の財産料率は2026年第2四半期に9%低下し、7四半期連続の低下となりました。引受担当者は、山火事暴露の南欧資産、サイバー・フィジカル除外、および工業サイトの熱波暴露に引き続き注意を払っています。中央・東欧市場は保険浸透率が低いため、より速く成長しており、TalanxとUNIQAが地域事業を拡大しています。欧州の保護ギャップは2025年に11%増加して900 ビリオン 米ドルとなり、成熟市場も巨大災害暴露の増大に伴い過少保険に直面していることを示しています。
アジア太平洋地域は最も成長の速い地域の財産保険市場であり、2031年までのCAGR予測は6.5%です。インドはこの拡大を支え、2026〜2030年の年間実質保険成長率は6.9%と予測されています。中国の財産保険成長率は2025年に6%であり、政府支援の世帯保護ギャップ取り組みに支えられ、2026年には5〜6%の範囲で成長すると予想されています。新興アジアの5%の巨大災害保険レジリエンススコアは、依然として地域最大の補償機会であり、主要な体系的リスクです。中東とアフリカも、建設が新たな保険対象財産ストックを追加するにつれて拡大しています。アフリカン・リスク・キャパシティの取り組みは、2034年までにアフリカ大陸全体で7 ビリオン 人に保険保護を拡大することを目指しています。
競争環境
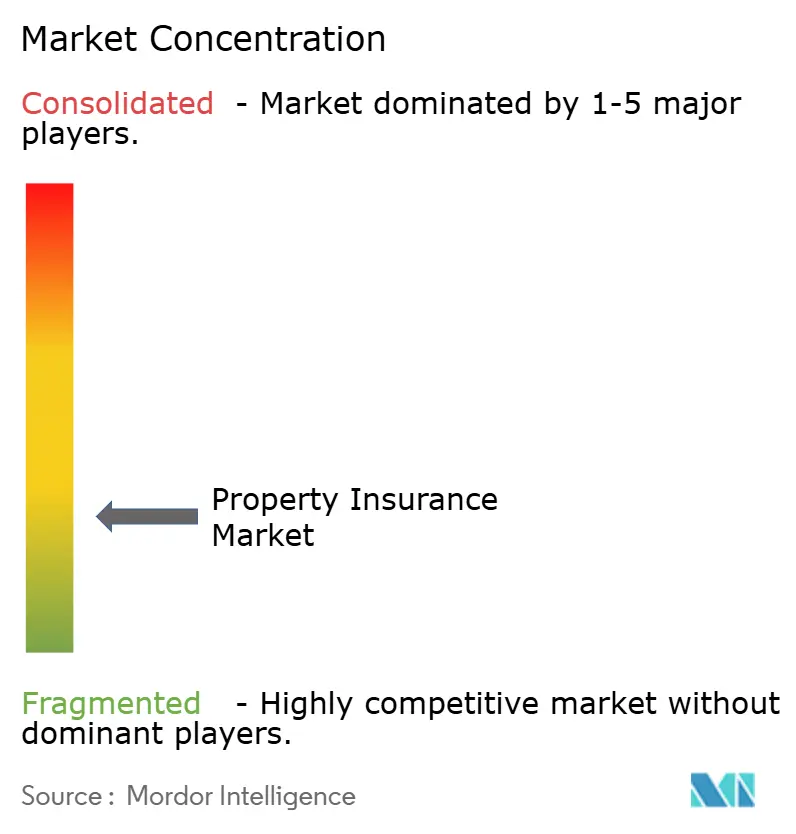
財産保険市場は断片化しています。Chubb、American International Group、Zurich、Allianz、AXA、Tokio Marine、Berkshire Hathaway、Liberty Mutualは、それぞれのコア地域と商品ラインで重要なポジションを保有しています。大手保険会社は、地理的リーチ、キャパシティ、販売、および引受能力を通じて競争しています。小規模プロバイダーは、大手保険会社が優先しない可能性のある高リスクまたは未開拓のニッチを提供することで競争しています。再保険資本は2025年に6,630 ビリオン 米ドルに達し、前年比9%増加し、元受財産ラインでの競争圧力が高まりました。財産保険市場は、したがって、困難なリスクに対して専門的な専門知識が引き続き重要であるにもかかわらず、競争が激しいです。
Zurichは2026年3月に英国の専門保険会社Beazleyを81 ビリオン 英ポンド(108 ビリオン 米ドル)で買収することに合意しました。この取引は、商業財産プログラム構造をサポートするサイバー、海上、航空、プロフェッショナルラインの専門能力を追加します。Allianzは2026年7月にHSBC Holdingsのシンガポール保険部門を27 ビリオン シンガポールドル(21 ビリオン 米ドル)で買収することに合意し、15年間のバンカシュアランス販売契約も締結しました。Chubbは2025年中にタイとベトナムのLiberty Mutual損害保険事業の買収を完了し、火災、財産、および工業総合リスク補償を追加しました。これらの行動は、確立された保険会社が専門能力、地域規模、および販売アクセスを追求していることを示しています。保険会社が衛星画像、許可データ、およびモノのインターネットセンサーフィードを使用して個々の場所を評価するにつれて、技術は競争のさらなるポイントとなっています。
パラメトリック財産補償は、大口再保険からラテンアメリカと東南アジアの元受市場に拡大しています。メキシコの2026年パラメトリック巨大災害保険の取り決めは5,750 ミリオン 米ドルであり、前年の配置の2倍でした。Marshは2026年に最大100 ビリオン 米ドルの単一リスクデータセンターキャパシティを持つStratusエクスチェンジを立ち上げ、2025年6月の27 ビリオン 米ドルの限度額を持つNimbusの建設ファシリティに続きました。Honeycomb、Kin、Shepherdは人工知能引受を使用して選択された複雑な財産リスクにサービスを提供しています。全米保険監督官協会のパイロットはアルゴリズム引受の文書化要件を引き上げており、これはより多くのリソースを持つ既存プレイヤーに有利に働く可能性があります。
財産保険業界リーダー
-
Berkshire Hathaway Inc.
-
Allianz SE
-
AXA SA
-
Chubb Limited
-
American International Group, Inc. (AIG)
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年6月:Travelersは、数百万の社内文書でトレーニングされ、引受分析、モデル開発、知識検索全体に展開された独自の保険特化型大規模言語モデルであるTravelersLLMを発表しました。テストでは、TravelersLLMが保険特化型タスクにおいて市販モデルをより低コストで上回ることが示され、ティア1保険会社の間で独自の人工知能インフラへの移行を示しています。
- 2026年6月:ConvrはProperty Guardianと提携し、財産レベルの山火事インテリジェンスをConvrのAI引受ワークベンチに統合し、引受担当者が汎用的な地域リスクスコアに依存することなく、単一のワークフロー内で山火事暴露の商業財産リスクを選択、価格設定、監視できるようにしました。
- 2026年6月:Travelers Companiesは、4年間の期間にわたって米国北東部の複数ハザード財産損失をカバーする過去最大のキャットボンド発行として、7,500 ミリオン 米ドルのLong Point Re IV Series 2026-1巨大災害債券ノートを価格設定しました。Travelersは同時に再保険アーキテクチャを再構築し、企業全体の巨大災害プログラムの下で個人向け保険の保護を統合しました。
- 2026年5月:Vertical InsureはRessioのAI搭載建設管理ソフトウェア内に建設業者リスク保険を組み込み、建設会社がプロジェクト管理ワークフロー内で補償を取得できるようにし、以前はプロジェクト開始を遅らせていた別途のブローカー関与を排除しました。
グローバル財産保険市場レポートの範囲
| 住宅所有者保険 |
| 賃借人保険 |
| 家主保険 |
| 商業財産保険 |
| 建物・構造物財産補償 |
| 動産・事業用個人財産補償 |
| 事業中断・収入損失補償 |
| 住宅用不動産 |
| 商業用不動産 |
| 工業・製造業 |
| 公共・機関 |
| 農業建物 |
| 世帯(住宅所有者と賃借人) |
| 個人住宅家主 |
| 中小企業(SME)占有者 |
| 大企業占有者 |
| プロの不動産オーナー |
| 公共部門・国有企業 |
| 代理店・ブローカー |
| 直接・保険会社直営チャネル |
| バンカシュアランス・その他金融機関チャネル |
| 組み込み・アフィニティ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| 保険商品別 | 住宅所有者保険 | |
| 賃借人保険 | ||
| 家主保険 | ||
| 商業財産保険 | ||
| 補償タイプ別 | 建物・構造物財産補償 | |
| 動産・事業用個人財産補償 | ||
| 事業中断・収入損失補償 | ||
| 財産タイプ別 | 住宅用不動産 | |
| 商業用不動産 | ||
| 工業・製造業 | ||
| 公共・機関 | ||
| 農業建物 | ||
| 保険契約者別 | 世帯(住宅所有者と賃借人) | |
| 個人住宅家主 | ||
| 中小企業(SME)占有者 | ||
| 大企業占有者 | ||
| プロの不動産オーナー | ||
| 公共部門・国有企業 | ||
| 販売チャネル別 | 代理店・ブローカー | |
| 直接・保険会社直営チャネル | ||
| バンカシュアランス・その他金融機関チャネル | ||
| 組み込み・アフィニティ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年までの財産保険市場の予測規模は?
財産保険市場は2026年からCAGR 4.8%で成長し、2031年までに9,463 ビリオン 米ドルに達すると予測されています。
2031年まで最も速く成長している保険商品は何ですか?
家主保険は2026〜2031年のCAGR予測が6.4%で、最も速く成長している保険商品です。
事業中断補償が他の補償タイプより速く成長しているのはなぜですか?
事業中断補償は、複雑なサプライチェーンと高価値施設が業務停止コストを増大させるため、CAGR 6.1%で成長すると予測されています。
最も強い成長見通しを持つ地域はどこですか?
アジア太平洋地域は、インド、中国、および東南アジア全体の商業財産活動の拡大に支えられ、2031年までにCAGR 6.5%で成長すると予測されています。
保険会社は財産引受において人工知能をどのように活用していますか?
保険会社は、建物センサーデータ、衛星画像、許可記録、および財産レベルのハザード情報を使用してリスク評価と価格設定を改善しています。
高リスク地域の保険会社が直面する主な課題は何ですか?
損失コストの上昇、限られたキャパシティ、不更新、および負担可能性の圧力により、巨大災害暴露地域で広範な民間補償を維持することが困難になっています。