
Dimensão e Quota do Mercado de Prevenção e Gestão do Parto Prematuro
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
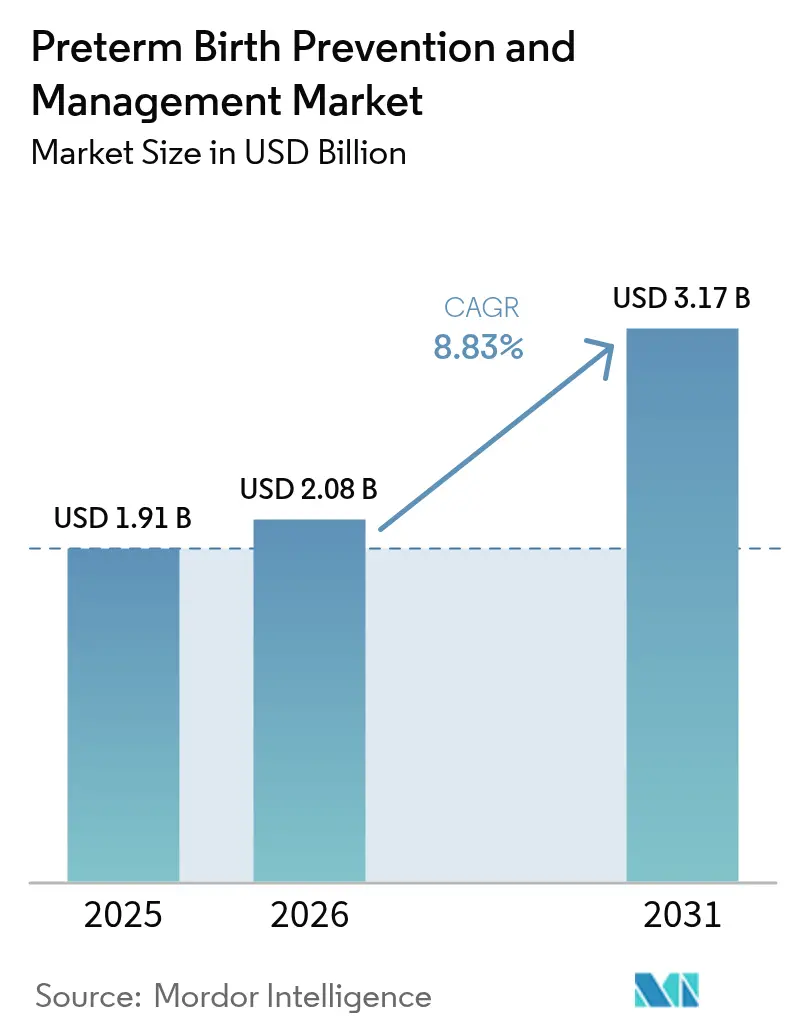
| Tamanho do Mercado (2026) | 2.08 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.17 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.83 % |
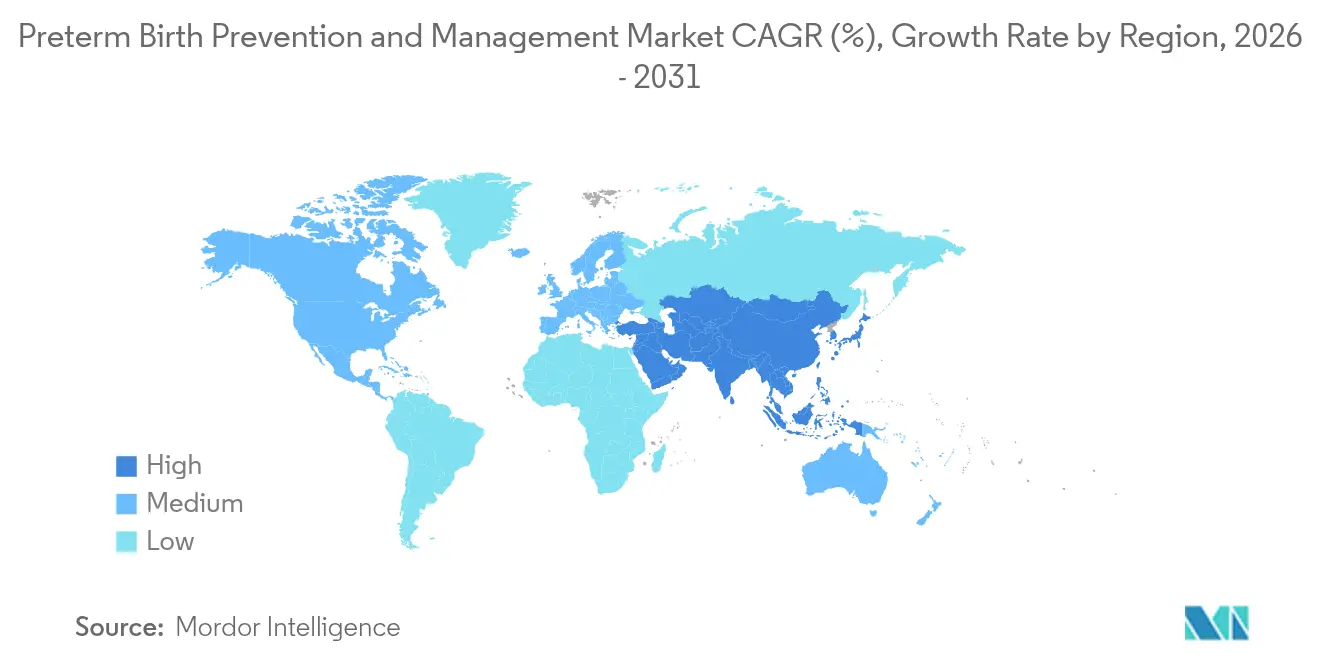
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Prevenção e Gestão do Parto Prematuro pela Mordor Intelligence
Espera-se que a dimensão do mercado de prevenção e gestão do parto prematuro cresça de USD 1,91 mil milhões em 2025 para USD 2,08 mil milhões em 2026 e está previsto atingir USD 3,17 mil milhões até 2031 a um CAGR de 8,83% no período 2026-2031. A urgência clínica, a convergência de diretrizes em torno da terapia com progesterona e a rápida adoção de testes de biomarcadores no ponto de atendimento sustentam a procura atual. A retirada regulatória de agentes ineficazes redirecionou o investimento para terapêuticos e diagnósticos baseados em evidências, enquanto os programas de financiamento governamental estão a reduzir as barreiras à adoção e a catalisar a inovação. O foco comercial está a passar de medicamentos reativos de cuidados agudos para plataformas de estratificação de risco de precisão que permitem uma intervenção mais precoce e económica. A intensidade competitiva está a aumentar à medida que os incumbentes farmacêuticos expandem os portfólios de formulações e os especialistas em diagnóstico ampliam os testes rápidos com análises de inteligência artificial (IA).
Principais Conclusões do Relatório
- Por intervenção, os terapêuticos lideraram com 60,62% da quota do mercado de prevenção e gestão do parto prematuro em 2025; prevê-se que os diagnósticos cresçam a um CAGR de 9,41% até 2031
- Por via de administração, as formulações vaginais detinham 44,02% da dimensão do mercado de prevenção e gestão do parto prematuro em 2025, enquanto a administração oral avança a um CAGR de 9,62% entre 2026-2031
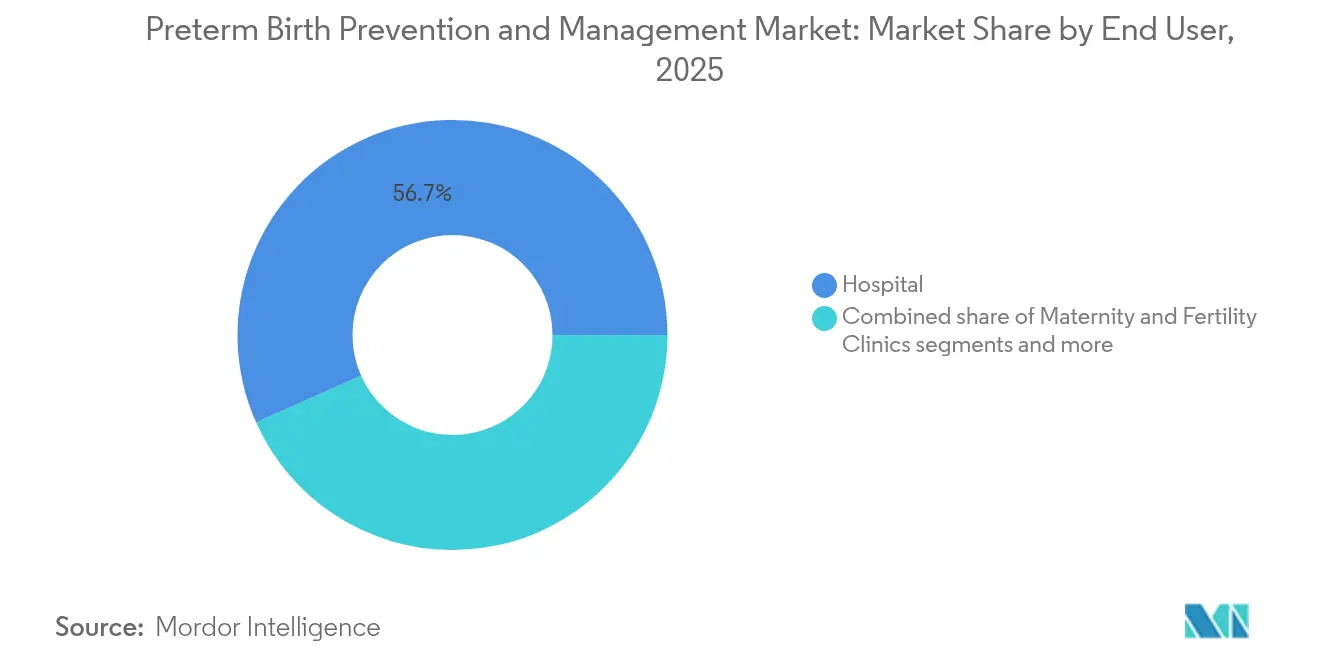
- Por utilizador final, os hospitais representaram 56,68% das receitas em 2025 e os cuidados de saúde domiciliários registam o CAGR mais rápido de 10,65% até 2031
- Por categoria de idade gestacional, os casos extremamente prematuros (<28 semanas) detinham 53,21% da quota e estão a expandir-se a um CAGR de 9,88%, o mais elevado entre todas as categorias
- Por geografia, a América do Norte liderou com 41,76% de quota em 2025, enquanto se prevê que a Ásia-Pacífico registe o CAGR mais rápido de 10,05% até 2031
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado Global de Prevenção e Gestão do Parto Prematuro
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aumento global da incidência de partos prematuros | +2.1% | Global, com maior impacto na África Subsaariana e no Sul da Ásia | Longo prazo (≥ 4 anos) |
| Mudança nas diretrizes clínicas para a terapia com progesterona | +1.8% | América do Norte e UE, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Rápida adoção de testes de biomarcadores no ponto de atendimento | +1.5% | Global, liderado pelos mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Reforço do financiamento governamental para a saúde materna | +1.2% | América do Norte, com extensão aos mercados emergentes | Médio prazo (2-4 anos) |
| Plataformas de estratificação de risco baseadas em IA | +0.9% | Núcleo da APAC, com extensão ao MEA | Longo prazo (≥ 4 anos) |
| Vasodilatadores reaproveitados a entrar em ensaios de fase tardia | +0.7% | Redes globais de ensaios clínicos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento Global da Incidência de Partos Prematuros
Os partos prematuros afetam atualmente 13,4 milhões de recém-nascidos por ano, sustentando uma procura constante nos segmentos terapêuticos e de diagnóstico. O aumento da idade materna, as gravidezes múltiplas resultantes de tecnologias de reprodução medicamente assistida, e as disparidades persistentes nos cuidados sustentam a tendência ascendente. Os países de baixo e médio rendimento suportam o peso mais elevado, mas as pressões de custo são globais porque os cuidados ao longo da vida dos sobreviventes ultrapassam USD 30 mil milhões em despesas anuais apenas nos Estados Unidos. Esta epidemiologia está a impulsionar o crescimento simultâneo nas intervenções preventivas e nas tecnologias de cuidados intensivos neonatais, reforçando uma dinâmica de duplo crescimento que mantém o mercado de prevenção e gestão do parto prematuro em expansão em múltiplas frentes.
Mudança nas Diretrizes Clínicas para a Terapia com Progesterona
As sociedades profissionais endossam agora a progesterona vaginal para mulheres com colo do útero curto após a retirada do caproato de 17-hidroxiprogesterona. O ensaio clínico PREGNANT mostrou uma redução de 45% nos partos prematuros, eliminando a incerteza anterior e unificando os padrões de prescrição. As empresas farmacêuticas estão a responder com formulações de microcristais de libertação prolongada que melhoram a adesão, enquanto a investigação genética está a clarificar quais os pacientes que mais beneficiam. A clareza resultante está a canalizar capital para a inovação na via de administração e suporta um crescimento volumétrico previsível.
Rápida Adoção de Testes de Biomarcadores no Ponto de Atendimento
A transição da avaliação subjetiva para a avaliação objetiva de biomarcadores continua a reformular o fluxo de trabalho clínico. O teste Rápido de fibronectina fetal (fFN) fornece resultados em 10 minutos e regista um valor preditivo negativo de 96%, permitindo a alta segura de pacientes de baixo risco. Os avanços paralelos combinam múltiplos analitos; as assinaturas de RNA livre de células podem prever o parto prematuro com quatro meses de antecedência, abrindo uma nova janela de prevenção. A integração crescente com registos médicos eletrónicos permite o apoio à decisão em tempo real, impulsionando o CAGR mais rápido no mercado global de prevenção e gestão do parto prematuro.
Reforço do Financiamento Governamental para a Saúde Materna
As despesas federais estão a aumentar. A iniciativa IMPROVE do NIH assegurou USD 53,4 milhões para o exercício fiscal de 2024, e 15 estados dos EUA receberam subsídios combinados de USD 19 milhões para projetos inovadores de saúde materna[1]. Os fundos de subsídios concentram-se na rastreio da hipertensão, na formação comunitária e nos diagnósticos domiciliários, alargando diretamente o mercado endereçável e reduzindo o risco do setor privado. Existe um impulso político semelhante a emergir no Canadá, no Reino Unido e no Japão, estabelecendo bases de procura duradouras para o mercado de prevenção e gestão do parto prematuro.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Retirada do Makena pela FDA e regulamentação mais rigorosa | -1.4% | América do Norte, com extensão às agências reguladoras globais | Curto prazo (≤ 2 anos) |
| Investimento limitado em I&D de novos medicamentos | -0.8% | Setor farmacêutico global | Longo prazo (≥ 4 anos) |
| Tendência de cesariana eletiva a reduzir a procura de tocolíticos | -0.6% | Mercados desenvolvidos, particularmente América do Norte e Europa | Médio prazo (2-4 anos) |
| Fragilidade da cadeia de abastecimento de IFA para hormonas-chave | -0.5% | Global, com maior impacto nos mercados emergentes | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Retirada do Makena pela FDA e Regulamentação Mais Rigorosa
Os reguladores retiraram o caproato de 17-hidroxiprogesterona do mercado em 2023 após surgirem dúvidas sobre eficácia e segurança, obrigando os clínicos a redesenhar os protocolos de tratamento e aumentando os requisitos probatórios para novos agentes. A ação prolonga os prazos de desenvolvimento e aumenta os requisitos de capital para futuros terapêuticos, moderando o ímpeto de crescimento a curto prazo, mesmo que salvaguarde os resultados dos pacientes.
Investimento Limitado em I&D de Novos Medicamentos
As elevadas taxas de insucesso nos ensaios clínicos e as complexidades éticas em torno de populações grávidas reduziram o financiamento de capital de risco para moléculas de primeira classe. Os promotores priorizam agora medicamentos reaproveitados, como antibióticos sob investigação que demonstraram uma redução de 40% nos partos prematuros num recente ensaio clínico publicado no New England Journal of Medicine. Esta abordagem incremental limita o potencial de avanços inovadores, mas mantém o risco da pipeline gerível.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Intervenção: Os Diagnósticos Lançam um Desafio Rápido aos Terapêuticos
Os terapêuticos mantiveram a liderança com uma fatia de 60,62% do mercado de prevenção e gestão do parto prematuro em 2025, sustentados pela progesterona, bloqueadores dos canais de cálcio e corticosteroides. A progesterona vaginal mantém-se como tratamento de primeira linha, enquanto a nifedipina supera os tocolíticos históricos no prolongamento da gestação. Os corticosteroides continuam a apoiar a maturação pulmonar fetal dentro de janelas estritas de idade gestacional. A atividade de pipeline abrange antagonistas dos recetores de ocitocina e combinações de vasodilatadores, mas a adoção depende de dados de sobrevivência mais claros.
Os diagnósticos registam o CAGR mais rápido de 9,41%, impulsionados por kits de fibronectina, ensaios de PAMG-1 e sistemas de ecografia do comprimento cervical integrados com pontuação de risco por aprendizagem automática. O elevado valor preditivo negativo reduz o tempo de internamento hospitalar e orienta o uso direcionado de esteroides, reforçando o apoio dos pagadores. Em conjunto, estas tendências reforçam o mercado de prevenção e gestão do parto prematuro como um ambiente clínico centrado na prevenção.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a aquisição do relatório


Por Via de Administração: A Dominância Vaginal Encontra o Impulso Oral
A administração vaginal capturou 44,02% da dimensão do mercado de prevenção e gestão do parto prematuro em 2025, porque a dosagem local concentra a progesterona onde é necessária e minimiza os efeitos secundários sistémicos. A autoadministração, os anéis de libertação prolongada e os baixos custos de armazenamento favorecem uma maior adoção.
As formulações orais estão a acelerar a um CAGR de 9,62%, impulsionadas pela micronização e revestimentos protetores que elevam a biodisponibilidade a níveis terapêuticos. Os pacientes preferem os comprimidos pela conveniência, e os médicos valorizam a simplicidade da prescrição. As vias parenterais mantêm um nicho específico para a tocolíse de emergência, mas enfrentam o desconforto do utilizador e custos mais elevados no local de atendimento.
Por Utilizador Final: Os Hospitais Mantêm-se como Âncoras enquanto os Cuidados de Saúde Domiciliários se Expandem
Os hospitais detinham 56,68% das receitas em 2025, apoiando-se em unidades de cuidados intensivos neonatais e equipas de obstetrícia disponíveis 24 × 7 que gerem partos complexos. Os centros terciários também conduzem a maioria dos ensaios clínicos, pelo que mantêm acesso antecipado a novas tecnologias.
Os cuidados de saúde domiciliários avançam a um CAGR de 10,65% graças a dispositivos conectados que transmitem dados de atividade uterina e pressão arterial diretamente aos clínicos. Os modelos remotos reduzem as taxas de internamento e melhoram o acesso em contextos rurais, alargando assim o alcance do mercado de prevenção e gestão do parto prematuro.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a aquisição do relatório
Por Categoria de Risco por Idade Gestacional: A Prematuridade Extrema Impulsiona as Despesas
Os partos extremamente prematuros representaram 53,21% das receitas em 2025, e o seu CAGR de 9,88% sublinha tanto a necessidade clínica como o progresso tecnológico. A ventilação intensiva, a terapia com surfatante e os protocolos de esteroides personalizados melhoram a sobrevivência, justificando a concentração de recursos.
Os segmentos muito prematuro (28–32 semanas) e moderado a tardio prematuro (32–37 semanas) crescem de forma constante à medida que as diretrizes sobre corticosteroides se ampliam e o acesso aos cuidados pré-natais melhora. Os resultados do ensaio ACTION-III poderão alargar o uso de corticosteroides em partos prematuros tardios e aumentar os volumes endereçáveis.
Análise Geográfica
A América do Norte comandou 41,76% da quota do mercado de prevenção e gestão do parto prematuro em 2025, sustentada por estruturas de reembolso, fluxos de financiamento do NIH e maturidade das diretrizes. A penetração de mercado de testes rápidos de biomarcadores e progesterona de libertação prolongada já é elevada. A incerteza regulatória após a retirada do Makena estimulou uma farmacovigilância mais rigorosa, mas também orientou as clínicas para percursos de cuidados baseados em diagnóstico.
A Ásia-Pacífico regista o CAGR mais rápido de 10,05%, impulsionada por uma cobertura de seguros mais ampla, reformas governamentais de aprovação de dispositivos e estudos de coorte multinacionais como o CARE-Preterm que padronizam os cuidados neonatais. A rede de UCIN em expansão da China e o portal regulatório de Janela Única da Índia estão a reduzir os prazos de lançamento de produtos, enquanto o Japão integra a progesterona vaginal na obstetrícia de rotina. Coletivamente, a região está a remodelar a dinâmica de volume do mercado de prevenção e gestão do parto prematuro.
A Europa, o Médio Oriente e África, e a América do Sul oferecem potencial de crescimento incremental. A suspensão do caproato de 17-hidroxiprogesterona pela EMA está a acelerar a adoção de agentes alternativos. A África Subsaariana continua a ser a região de maior incidência, mas enfrenta lacunas de infraestrutura, criando espaço em branco para diagnósticos de baixo custo e telemedicina. Os reguladores sul-americanos estão a investir no reforço de capacidades em saúde materna, contribuindo para elevar a procura de base.

Panorama regulatório
A regulamentação no mercado de prevenção e manejo do parto prematuro está sendo moldada por limiares de evidência mais elevados para indicações de gravidez e regras de conformidade de dispositivos mais rígidas. Nos Estados Unidos, a retirada pela FDA do caproato de 17-hidroxiprogesterona (Makena) em 2023 redefiniu o padrão terapêutico para a prevenção do parto prematuro recorrente e reforçou a dependência de vias de progesterona alinhadas às diretrizes e de diagnósticos que possam apoiar a triagem de risco na assistência de rotina.
No lado dos dispositivos e do diagnóstico in vitro, o acesso ao mercado continua a depender de estruturas estabelecidas, mas os custos de conformidade estão aumentando nas principais regiões. A FDA continua a autorizar dispositivos de obstetrícia/ginecologia por meio da via 510(k) (por exemplo, K253403, autorizado em dezembro de 2025). Na Europa, a transição do MDR/IVDR da Comissão Europeia atingiu marcos importantes, com certas categorias exigindo conformidade total até 28 de maio de 2026. Globalmente, as atualizações de orientação da OMS, incluindo suas recomendações de abril de 2025 sobre corticosteroides pré-natais para melhorar os resultados do parto prematuro, fornecem uma âncora de política clínica que influencia a adoção e a padronização de protocolos em sistemas de saúde.
Análise da cadeia de valor
A cadeia de valor abrange a descoberta e a geração de evidências clínicas, a fabricação regulamentada e a distribuição multicanal para hospitais, clínicas de maternidade e fertilidade, e ambientes de cuidados domiciliares. No lado terapêutico, a cadeia é ancorada por ingredientes farmacêuticos ativos hormonais e formulações de dose acabada, notadamente formatos de progesterona vaginal, juntamente com sistemas de cadeia de frio e qualidade para rotulagem de uso na gravidez e farmacovigilância. No lado do diagnóstico, a cadeia centra-se no desenvolvimento e validação de ensaios (incluindo fFN, PAMG-1 e painéis multianalitos emergentes), fabricação de cartuchos ou kits, instalação de leitores ou analisadores, e fornecimento contínuo de consumíveis, apoiado por treinamento, controle de qualidade e integração em prontuários eletrônicos.
A geração de evidências e o financiamento são etapas upstream fundamentais porque as populações gestantes exigem uma supervisão de segurança rigorosa e frequentemente enfrentam cronogramas de ensaios mais longos. Para abordagens inovadoras de dispositivos, programas em fase clínica e apoio de capital de risco fornecem uma ponte entre a prototipagem e os ensaios pivotais, e as eventuais submissões regulatórias. Por exemplo, a Novocuff levantou 26 milhões de dólares americanos em julho de 2024 para avançar uma tecnologia destinada a reduzir o risco de parto prematuro, evidenciando como as entradas de capital podem apoiar a execução de ensaios e a ampliação da fabricação, além de facilitar parcerias de canal com players estabelecidos de dispositivos e distribuição em obstetrícia/ginecologia.
Cenário Competitivo
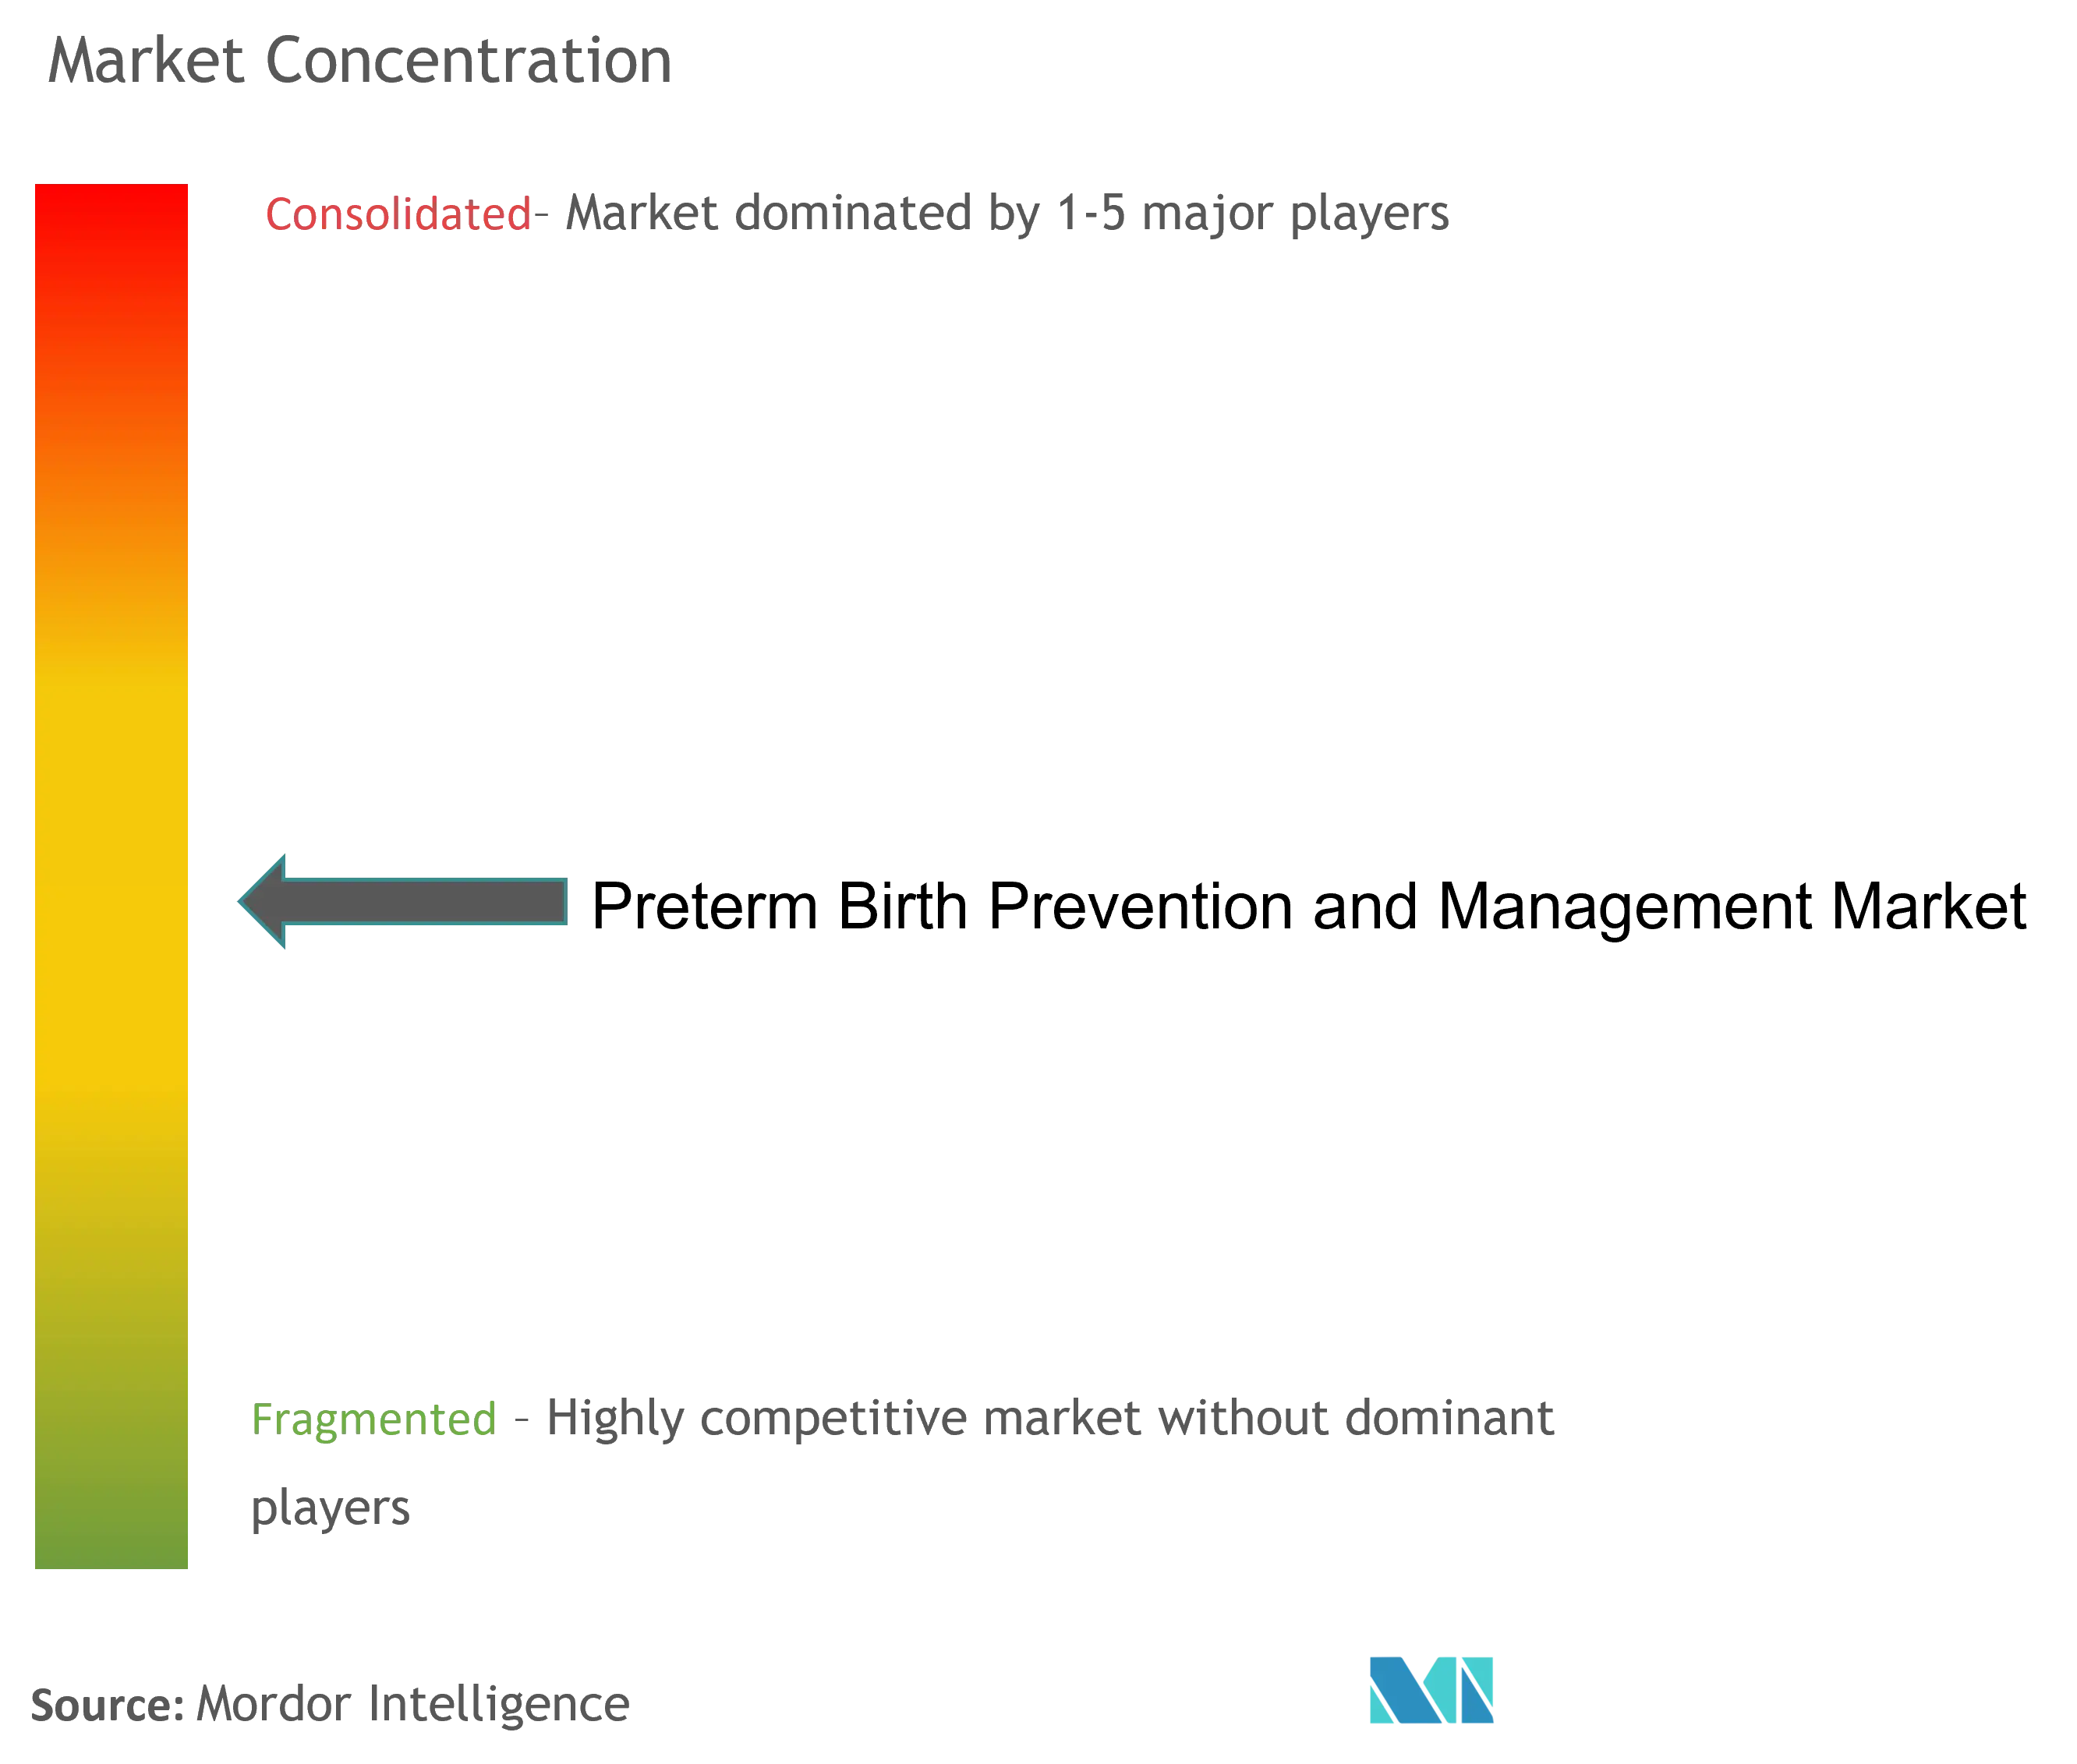
O mercado de prevenção e gestão do parto prematuro é moderadamente fragmentado porque os perfis variados de idade gestacional e os contextos mistos de atendimento exigem múltiplas soluções. Os principais fornecedores farmacêuticos ancoram o espaço da progesterona e dos tocolíticos, mas os inovadores em diagnóstico estão a escalar mais rapidamente à medida que os testes no ponto de atendimento se tornam padrão. Os líderes de mercado combinam algoritmos de previsão de risco com kits proprietários de biomarcadores, oferecendo soluções integradas que os hospitais adotam rapidamente.
Os movimentos estratégicos em 2024–2025 confirmam a tendência. A Roche obteve a aprovação 510(k) da FDA para o seu teste da razão Elecsys sFlt-1/PlGF, alargando a sua presença na saúde materna[2]. As grandes empresas farmacêuticas estão a atualizar as patentes de formulação para prolongar os fluxos de receitas à medida que a progesterona genérica se aproxima. Entretanto, as start-ups de IA licenciam modelos preditivos a fabricantes de dispositivos, incorporando análises em equipamentos de ecografia e monitorização existentes.
Existe ainda espaço em branco nas economias emergentes, onde as infraestruturas limitam a implantação de diagnósticos. As empresas estão a realizar projetos-piloto com analisadores alimentados a energia solar e leitores integrados em smartphones para reduzir o custo de propriedade. As parcerias com agências de saúde pública aceleram a adoção e distribuem o risco financeiro, reforçando uma viragem competitiva para a acessibilidade e escalabilidade no mercado de prevenção e gestão do parto prematuro.
Líderes do Setor de Prevenção e Gestão do Parto Prematuro
Covis Pharma GmbH. (AMAG Pharmaceuticals, Inc.)
Ferring B.V.
Pfizer Inc.
Takeda Pharmaceutical Company Limited.
ObsEva
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O espaço em branco de produtos está concentrado em uma estratificação de risco mais precoce e mais acionável, e em intervenções que podem ser selecionadas com base no subtipo biológico, em vez de apenas fatores de risco clínico amplos. Uma pesquisa de fevereiro de 2026 que validou um painel de biomarcadores séricos de três proteínas (GPX3, NID1 e PAPPA2) para avaliação de risco no primeiro e segundo trimestres destaca um caminho para janelas de triagem mais precoces, alinhado à mudança do mercado para cuidados focados em prevenção, e pode expandir o papel do diagnóstico além da triagem aguda. Junto a isso, melhorias no fluxo de trabalho no ponto de atendimento, incluindo abordagens de ultrassom assistidas por IA discutidas na literatura clínica de 2026, sustentam a demanda por plataformas integradas que combinam imagem, suporte à decisão e testes rápidos.
No lado terapêutico, o ambiente pós-Makena cria espaço para alternativas e coadjuvantes apoiados por evidências, com atividade de ensaios ativos indicando para onde a inovação está se movendo. A March of Dimes anunciou o lançamento do FLIP-2 em maio de 2026, um ensaio clínico de Fase 2b avaliando o LACTIN-V (um produto biológico vivo) para a prevenção do parto prematuro em mulheres de alto risco. Um estudo piloto registrado no ClinicalTrials.gov em abril de 2026 (NCT07305519) iniciou o recrutamento para avaliar um coadjuvante multiingredientes junto com progesterona vaginal. Juntas, essas iniciativas apontam para uma oportunidade de curto prazo para empresas que combinam terapêuticas direcionadas com seleção de pacientes guiada por biomarcadores e vias de cuidado adequadas a modelos de monitoramento hospitalar e domiciliar.
Desenvolvimentos recentes do setor
- Abril de 2026: A Pfizer publicou um estudo no JAMA Network Open sobre vigilância de segurança sequencial da vacinação com RSVpreF (Abrysvo) durante a gravidez, analisando resultados incluindo o parto prematuro em dados coletados de 25 de abril de 2024 a 10 de abril de 2025. A publicação apoia a confiança clínica em programas de imunização materna e fortalece as expectativas de farmacovigilância para produtos relacionados à gravidez, moldando a forma como as partes interessadas monitoram e comunicam sinais de risco de parto prematuro.
- Outubro de 2025: A Administração Biden-Harris concedeu 19 milhões de dólares americanos a 15 estados por meio da HRSA para implementar estratégias inovadoras de saúde materna, incluindo vias de identificação e tratamento mais precoces para complicações na gravidez. O financiamento amplia a capacidade programática de triagem e navegação de cuidados, o que pode acelerar a adoção de diagnósticos e modelos de monitoramento remoto usados no manejo do risco de parto prematuro.
- Julho de 2024: A Novocuff concluiu uma rodada de financiamento Série A com excesso de subscrição de 26 milhões de dólares americanos, liderada pela AXA IM Alts, com participação do Laerdal Million Lives Fund, Laborie, RH Capital, Avestria Ventures e March of Dimes, para avançar uma tecnologia destinada a reduzir o risco de parto prematuro. A captação fortalece o pipeline de dispositivos intervencionistas além do cuidado tradicionalmente centrado em progesterona e apoia a execução de ensaios clínicos e o planejamento de ampliação de escala em toda a cadeia de valor de dispositivos.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange produtos e intervenções clínicas usados para prevenir o parto prematuro e para gerenciar o trabalho de parto prematuro ameaçado ou real, alinhados a gestações que podem resultar em parto antes de 37 semanas completas. Inclui terapias medicamentosas comumente usadas, opções baseadas em procedimentos e vias diagnósticas relacionadas usadas para estratificar o risco e orientar o cuidado.
Exclusões de escopo: compras de equipamentos para unidade de terapia intensiva neonatal (UTIN) e receitas contínuas de cuidados hospitalares neonatais são excluídas deste tamanho de mercado.
Visão geral da segmentação
- Por Intervenção
- Terapêuticos
- Bloqueadores dos Canais de Cálcio
- Terapia com Progesterona
- Antagonistas dos Recetores de Ocitocina
- Corticosteroides
- Outros
- Diagnósticos
- Kits de Teste de Biomarcadores (fFN, PAMG-1)
- Dispositivos de Ecografia do Comprimento Cervical
- Outras Ferramentas de Diagnóstico
- Terapêuticos
- Por Via de Administração
- Vaginal
- Oral
- Parenteral
- Por Utilizador Final
- Hospitais
- Clínicas de Maternidade e Fertilidade
- Contextos de Cuidados de Saúde Domiciliários
- Institutos de Investigação e Académicos
- Por Categoria de Risco por Idade Gestacional
- Extremamente Prematuro (<28 sem)
- Muito Prematuro (28–32 sem)
- Moderado a Tardio Prematuro (32–37 sem)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Médio Oriente e África
- CCG
- África do Sul
- Restante do Médio Oriente e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer o contexto clínico e de demanda e, em seguida, ancorar os insumos do modelo que podem ser verificados no domínio público. Consultamos fontes como a Organização Mundial da Saúde, o CDC dos EUA e o NIH para incidência de parto prematuro, fatores de risco e vias de cuidado vinculadas a diretrizes.
Também revisamos fontes como estatísticas populacionais da ONU, Estatísticas de Saúde da OCDE e revistas revisadas por pares em obstetrícia e medicina materno-fetal, para entender os volumes de gestações, o comportamento de busca por cuidados e como os padrões de tratamento variam por ambiente. Registros de empresas, apresentações a investidores, notas regulatórias e de reembolso, e imprensa reconhecida foram usados para validar a disponibilidade de produtos e a direção de preços, e utilizamos seletivamente uma assinatura paga para dados financeiros de empresas e rastreamento de patentes, quando isso ajudou a confirmar a maturidade das abordagens terapêuticas e diagnósticas. Essas fontes documentais são apenas ilustrativas, e muitos outros materiais públicos também foram usados para coleta de dados, verificação cruzada e esclarecimento.
Entrevistas e pesquisas primárias
Foi realizado trabalho primário para testar as premissas documentais em relação ao que os clínicos e as partes interessadas do canal observam na prática real, especialmente sobre quais terapias são usadas primeiro e como o diagnóstico influencia as decisões de tratamento. Conversamos com uma combinação de tomadores de decisão de hospitais e clínicas, clínicos especializados em medicina materno-fetal, farmacêuticos e especialistas do setor nas principais regiões, de modo que a cobertura refletisse diferentes realidades de reembolso e vias de cuidado.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Posição do entrevistado | Região |
|---|---|---|
| Nível superior: 37% | CXOs: 16% | APAC: 44% |
| Nível médio: 41% | Líderes funcionais/de unidade: 32% | EMEA: 37% |
| Players menores: 22% | Gerentes: 52% | Américas: 19% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down do conjunto de demanda que reconstrói a coorte tratada a partir dos volumes de gestação, da prevalência de risco de parto prematuro e da parcela de mulheres que entram em uma via de cuidado gerenciada antes do parto, e depois é traduzido em receitas usando o mix terapêutico e os padrões de via de administração. Para manter os totais realistas, corroboramos os resultados com aproximações seletivas bottom-up, como pontos de preço amostrados por país para terapias-chave, verificações de canal sobre a utilização típica e sinais de receita do lado do fornecedor, quando os dados estavam disponíveis.
Os principais insumos do modelo incluíram, por exemplo, nascidos vivos e gestações por geografia, taxas estimadas de parto prematuro e práticas de estratificação de risco, adoção de progesterona e outras classes de medicamentos por ambiente de cuidado, intensidade de uso diagnóstico que desencadeia intervenção, e duração média do tratamento por via (oral, parenteral ou vaginal). Quando os dados diretos de utilização estavam ausentes, as lacunas foram tratadas por meio de faixas de penetração conservadoras, refinadas por meio de retorno primário e depois testadas em relação à prática concordante com as diretrizes.
Para a previsão, nos baseamos em análise de cenários apoiada por suavização de séries temporais sobre os principais fatores de demanda. Isso nos ajudou a separar o crescimento estrutural da variabilidade de curto prazo impulsionada por fatores como mudanças de política e disponibilidade de produtos. As premissas sobre mudanças no mix terapêutico e progressão de preços foram revisadas com especialistas, de modo que a previsão permanecesse consistente com a adoção clínica e o comportamento de aquisição.
Validação de dados e ciclo de atualização
Os resultados foram verificados por meio de triangulação entre sinais independentes, incluindo a razoabilidade do conjunto de pacientes tratados, o gasto implícito por gravidez, e a consistência do mix regional com epidemiologia publicada e indicadores de acesso ao cuidado. Quando o resultado de um país parecia anormalmente alto ou baixo, revisamos novamente a cadeia de insumos e as notas das entrevistas, e só ajustamos após a variação poder ser explicada.
Antes da aprovação final, o modelo passa por revisões passo a passo de analistas, de modo que a lógica de cálculo, o tratamento de moeda e as faixas de premissas fiquem alinhados entre as regiões. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorre um evento significativo, como uma mudança de diretriz, uma alteração de reembolso ou um lançamento relevante de produto. Imediatamente antes da entrega, concluímos uma revisão final para que os clientes recebam a visão mais atual, que pode ser rastreada até insumos claros.
Tamanho do mercado de prevenção e manejo do parto prematuro da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para prevenção e manejo do parto prematuro frequentemente diferem porque a linha de escopo entre intervenções maternas, diagnósticos e cuidados neonatais posteriores não é traçada da mesma forma, e as premissas de tempo também variam. As diferenças também surgem de como cada publicador constrói a população tratada, quais pontos de preço são assumidos, e se a mudança de mix entre terapias é atualizada com frequência.
As receitas de equipamentos de UTIN e de cuidados hospitalares neonatais estão fora do escopo da Mordor Intelligence. Essa única exclusão pode elevar os totais em estudos que incorporam gastos hospitalares mais amplos por nascimento. Também observamos lacunas quando algumas estimativas aplicam curvas de adoção agressivas para vias de teste mais novas, ou quando o momento de conversão de moeda não é consistente entre regiões, o que pode inflacionar um determinado ano-base.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,08 bilhões de dólares americanos (2026) | |
| Editora de Publicações Comerciais A | 2,01 bilhões de dólares americanos (2025) | Usa um ano-base diferente e uma definição de receita que pode incluir componentes orientados a serviços, e não separa claramente, em todos os casos, as receitas de prevenção e manejo materno das rubricas adjacentes de cuidado neonatal. |
| Grupo de Pesquisa do Setor B | 2,45 bilhões de dólares americanos (2024) | Frequentemente combina um pacote mais amplo que pode misturar triagem diagnóstica, testes de PROM e gastos hospitalares mais gerais, e também pode se basear em premissas de penetração generalizadas em vez de verificações de utilização no nível de classe terapêutica. |
A tabela mostra que a dispersão é explicada, em grande parte, pelo que é contabilizado em torno do episódio de gravidez e por como os valores do ano-base são normalizados. Ao manter a lógica da coorte tratada explícita e vincular as receitas ao mix terapêutico e a sinais de preços observáveis, fornecemos um número que é mais fácil de reconciliar entre países e de atualizar conforme os padrões de prática mudam.


Principais Questões Respondidas no Relatório
Qual é a dimensão atual do mercado de prevenção e gestão do parto prematuro?
O mercado de prevenção e gestão do parto prematuro está avaliado em USD 2,08 mil milhões em 2026.
A que ritmo se espera que o mercado cresça nos próximos cinco anos?
De 2026 a 2031, prevê-se que o mercado se expanda a um CAGR de 8,83%, atingindo USD 3,17 mil milhões.
Qual é o segmento de intervenção que está a expandir-se mais rapidamente?
Os diagnósticos — liderados pelos testes rápidos de biomarcadores de fibronectina fetal e PAMG-1 — registam o CAGR mais rápido de 9,41% até 2031.
Por que razão as formulações de progesterona vaginal são preferidas na prática clínica?
A progesterona vaginal proporciona concentrações uterinas locais mais elevadas com menos efeitos secundários sistémicos e detém 44,02% da quota de mercado em 2025.
Página atualizada pela última vez em:



