
Tamanho e Participação do Mercado de Fibras de Polipropileno
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
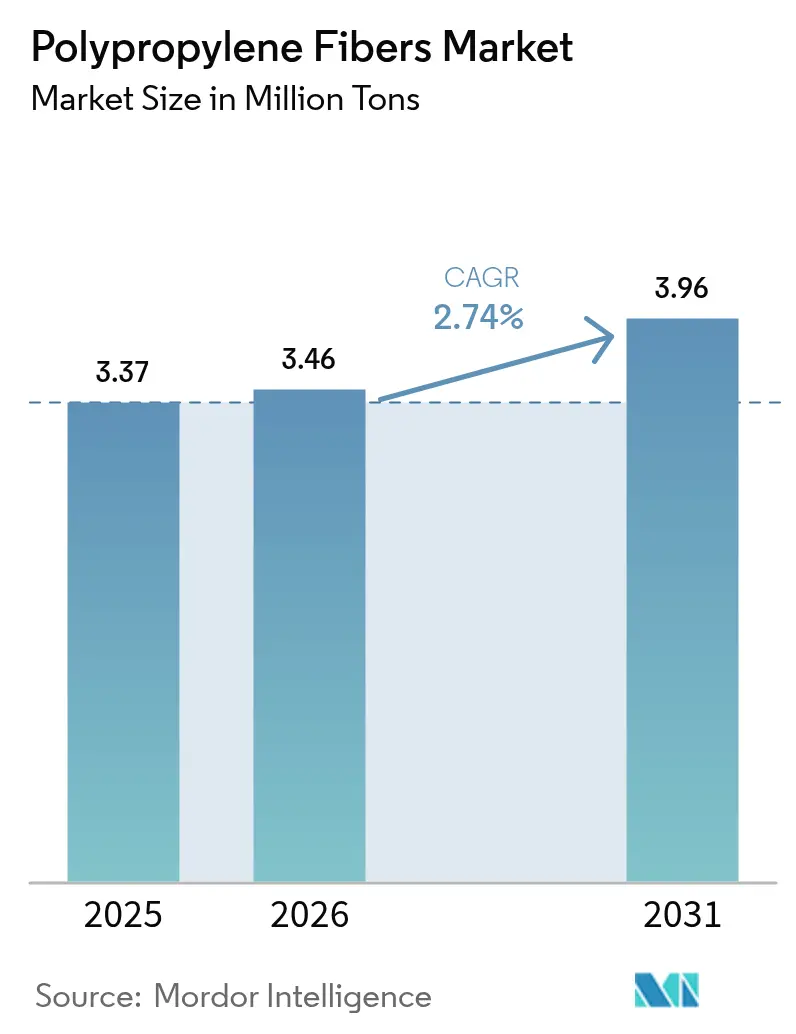
| Volume do Mercado (2026) | 3.46 Milhões de toneladas |
| Volume do Mercado (2031) | 3.96 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 2.74 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fibras de Polipropileno por Mordor Intelligence
O tamanho do Mercado de Fibras de Polipropileno está projetado em 3,37 milhões de toneladas em 2025, 3,46 milhões de toneladas em 2026, e deverá atingir 3,96 milhões de toneladas até 2031, crescendo a um CAGR de 2,74% de 2026 a 2031. Agências de infraestrutura estão substituindo telas de arame soldado por reforço macrossintético, reduzindo custos de armadura e acelerando os ciclos de concretagem, enquanto montadoras de veículos elétricos (VE) especificam compostos de polipropileno (PP) reciclado para reduzir 15-20 kg por veículo e acrescentar 8-12 km de autonomia. A extrusão de filamento contínuo mantém as configurações de fio em 84,51% do volume de 2025, pois o processo se sincroniza com linhas têxteis e de spunbond de 400-600 m/min. Os conversores de saúde e higiene lideram o crescimento entre os usuários finais, à medida que hospitais em todo o mundo adotam não tecidos meltblown que repelem fluidos e bloqueiam 98% dos aerossóis de 0,5 mícron. A Ásia-Pacífico detém 51,12% da tonelagem de 2025 e se expande a um CAGR de 3,37%, impulsionada pelas implantações de geotêxteis da Iniciativa Cinturão e Rota da China e pelo Plano Nacional de Infraestrutura da Índia, de USD 1,4 trilhão, que exige tecidos sintéticos de controle de erosão.
Principais Conclusões do Relatório
- Por tipo, o fio capturou 84,51% da participação do mercado de fibras de polipropileno em 2025 e está projetado para avançar a um CAGR de 2,78% até 2031.
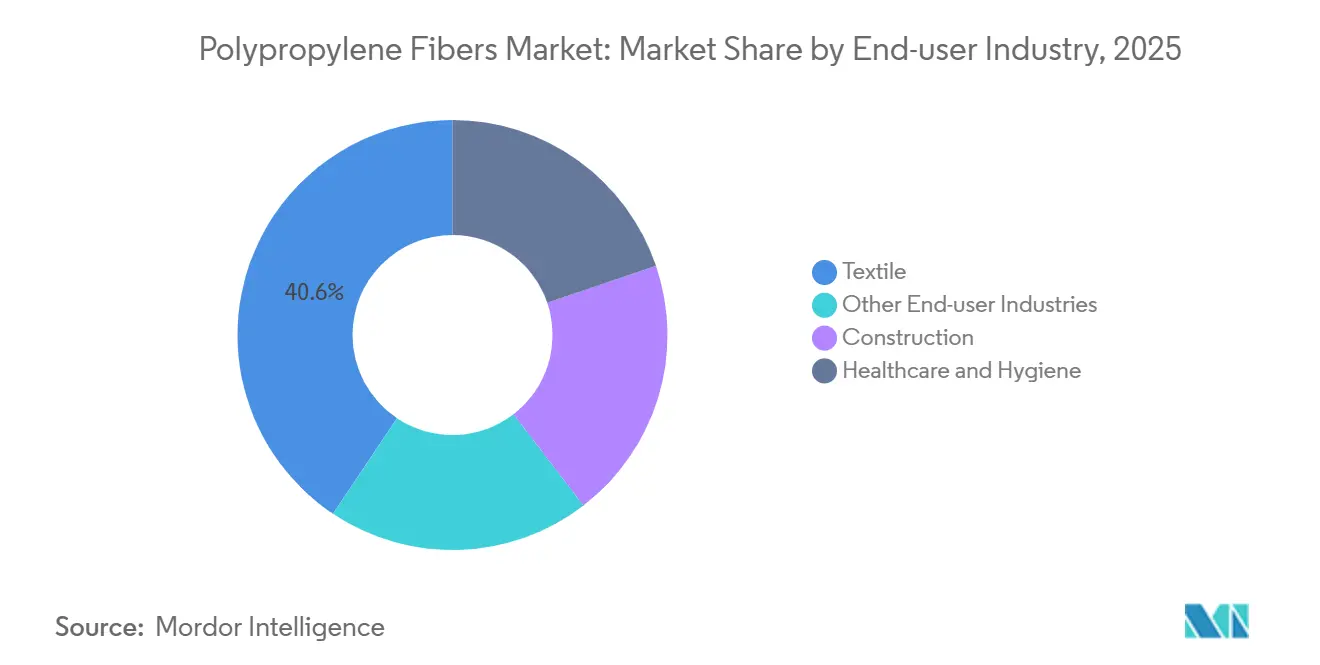
- Por setor de uso final, o têxtil capturou 40,62% da participação do mercado de fibras de polipropileno em 2025, enquanto saúde e higiene avança a um CAGR de 3,22% até 2031.
- Por geografia, a Ásia-Pacífico liderou com 51,12% da participação do mercado de fibras de polipropileno em 2025 e permanece a região de crescimento mais rápido, com CAGR de 3,37% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mudança de infraestrutura em direção ao reforço macrossintético de concreto | +0.8% | Global, com ganhos iniciais na Índia, Indonésia e Brasil | Médio prazo (2-4 anos) |
| Aceleração da penetração de geotêxteis em engenharia rodoviária e costeira | +0.6% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Adoção de interiores automotivos leves (extensão de autonomia de VE) | +0.5% | América do Norte, Europa, China | Curto prazo (≤ 2 anos) |
| Impressão 3D de compósitos reforçados com fibras de PP (personalização em massa) | +0.3% | América do Norte, Alemanha, Japão | Longo prazo (≥ 4 anos) |
| Fibras de PP reciclado de grau circular viabilizadas por reciclagem química | +0.4% | Europa, América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Mudança de Infraestrutura em Direção ao Reforço Macrossintético de Concreto
Os ministérios de transportes da Índia, Indonésia e Brasil agora permitem o uso de macrofibras de polipropileno de 3-6 kg/m³ para substituir telas de arame soldado, reduzindo a armadura em 20-35% e diminuindo drasticamente os reparos relacionados à corrosão. Somente as especificações da cláusula 509 da Índia criam 42.000 toneladas de demanda cativa até 2028. Os testes de campo em São Paulo mostram redução de 60% na largura de fissuras após 90 ciclos de congelamento e descongelamento, desbloqueando recursos federais para recapeamento. Os empreiteiros valorizam a concretagem em uma única etapa, que reduz a mão de obra em quase um quarto em corredores urbanos congestionados.
Aceleração da Penetração de Geotêxteis em Engenharia Rodoviária e Costeira
Os solos sensíveis às monções no Sudeste Asiático sofrem recalques de 15-20 cm em dois anos sem camadas de separação; por isso, a Rodovia Norte-Sul do Vietnã, de USD 15 bilhões, especifica não tecidos de PP agulhados de 200 g/m², consumindo 9.200 toneladas até 2027. Municípios indonésios e filipinos instalam tubos geotêxteis que requerem 18-22 toneladas por quilômetro de litoral, financiados por um pacote de empréstimos de USD 340 milhões do Banco Asiático de Desenvolvimento. Testes laboratoriais confirmam 85% de retenção de fluxo após 10.000 horas em lixiviado agressivo, atendendo às normas europeias de aterros sanitários. A resultante demanda de infraestrutura impulsiona a demanda regional. As regras de licitação governamental que pontuam o custo do ciclo de vida agora favorecem os geotêxteis porque reduzem à metade a dragagem de manutenção ao longo da vida útil de uma rodovia, reforçando o impulso de adoção.
Adoção de Interiores Automotivos Leves (Extensão de Autonomia de VE)
As plataformas de veículos elétricos ganham aproximadamente 1,5-2,0 km de autonomia para cada 10 kg reduzidos; por isso, as montadoras visam a massa dos interiores após a otimização das baterias. Os compostos de PP reforçados com fibra de vidro capturaram 38% dos substratos de painéis de instrumentos nos lançamentos de modelos de 2025, substituindo as grades de ABS que pesam até 2,2 kg a mais por veículo e exigem pressões de moldagem mais elevadas. A Stellantis relatou que a substituição dos painéis de porta e encostos de assento do Peugeot e-3008 por compósitos de PP de fibra longa a 30% economizou 18 kg por veículo, estendeu a autonomia em 14 km e reduziu EUR 22 na lista de materiais. As normas da UE em vigor a partir de 2027 impõem EUR 95 por g/km de excesso de CO₂, de modo que cada quilograma de redução de peso equivale a aproximadamente EUR 6 em penalidades evitadas ao longo da vida de conformidade de um modelo.
Fibras de PP Reciclado de Grau Circular Viabilizadas por Reciclagem Química
A BASF e a LyondellBasell comissionaram unidades piloto de pirólise que convertem resíduos plásticos mistos em nafta, produzindo propileno idêntico ao monômero virgem e permitindo que os fiandeiros comercializem fio de grau circular com 30-50% de conteúdo reciclado sem penalidade de resistência à tração. A Indorama Ventures assinou um contrato de offtake de cinco anos para 18.000 toneladas por ano de PP derivado de pirólise da planta de Sevilha da Plastic Energy para abastecer marcas de vestuário que se comprometem com 25% de sintéticos reciclados até 2028. Embora a resina circular custe 28-35% a mais do que a resina virgem, as normas de Embalagens da UE exigem 30% de conteúdo reciclado até 2030, reduzindo a diferença de preço à medida que a capacidade escala de 120.000 toneladas em 2025 para 850.000 toneladas até 2031. A certificação de balanço de massa permite que os conversores reivindiquem conteúdo reciclado sem segregar as cadeias de suprimentos, simplificando a adoção pelas marcas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Baixo ponto de fusão limita usos em altas temperaturas | -0.5% | Global, crítico em aplicações sob o capô automotivo e filtração industrial | Curto prazo (≤ 2 anos) |
| Escrutínio de ESG sobre vazamento de microplásticos de descartáveis não tecidos | -0.3% | Europa, América do Norte | Médio prazo (2-4 anos) |
| Poeira ultrafina de PP sinalizada em regulamentações de saúde ocupacional | -0.2% | Global, aplicação rigorosa na UE e América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Baixo Ponto de Fusão Limita Usos em Altas Temperaturas
O polipropileno funde a 160-165 °C, o que o exclui de filtros de partículas diesel que se regeneram a 180-220 °C e de filtros de mangas para fornos de cimento, agora obrigados a capturar 99,5% das partículas sob as normas da Agência de Proteção Ambiental dos EUA de 2025[1]. Os fabricantes de equipamentos originais optam, portanto, por fibras de poliamida, aramida ou PTFE, que custam 40-80% a mais por metro quadrado, mas suportam temperaturas mais elevadas, desviando uma estimativa de 14.000 toneladas de demanda anual das fibras de PP. As tentativas de elevar o limite de serviço por meio de enxerto de anidrido maleico ou mistura com HDPE acrescentam USD 0,18-0,25 por quilograma e ainda assim não atingem os limites de 180 °C. A pesquisa e o desenvolvimento contínuos podem melhorar a resistência ao calor, mas o impacto comercial é improvável nos próximos dois anos.
Escrutínio de ESG sobre Vazamento de Microplásticos de Descartáveis Não Tecidos
Os itens de higiene descartáveis liberam 4-9 mg de microfibras de PP por unidade, e as estações de tratamento de águas residuais detectam 1,2-3,8 partículas por litro no efluente tratado, gerando alarmes de saúde pública. O projeto de restrição REACH da Agência Europeia de Produtos Químicos sobre microplásticos intencionalmente adicionados, publicado em 2024, obriga os proprietários de marcas a rotular os não tecidos descartáveis com "libera microplásticos", causando uma queda de 6-8% nas vendas de fraldas premium no primeiro semestre de 2025. A Procter & Gamble e a Kimberly-Clark pretendem substituir 30% do spunbond de PP por polpa de madeira ou lyocell até 2028, mas os testes piloto mostram 12-18% a mais de refugo e novas químicas de ligação que elevam os custos. As concessionárias de águas residuais na Califórnia e nos Países Baixos estão instalando peneiras terciárias de 20 mícrons a USD 4-7 milhões por instalação e com penalidades de energia de 15-20%, desacelerando a implantação global para menos de 40 instalações no início de 2026.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Fio de Filamento Contínuo Supera a Fibra CortadaO fio de filamento contínuo controlou 84,51% do tamanho do mercado de fibras de polipropileno em 2025 e está projetado para se expandir a um CAGR de 2,78% até 2031, sustentado por linhas de tecelagem e spunbond de 400-600 m/min que entregam 98% de rendimento na primeira passagem. A fibra cortada é utilizada em reforço de concreto e carpetes automotivos agulhados, mas incorre em um custo de conversão adicional de USD 0,12-0,18/kg devido aos processos de corte e cardagem. As fábricas de carpetes dos EUA e da Turquia migraram para o filamento contínuo volumoso porque elimina a cardagem, reduzindo a mão de obra em 30-40% e garantindo entregas just-in-time em 48 horas.
As fibras cortadas permanecem relevantes em aplicações de geotêxteis e concreto projetado que requerem fibras de 50-75 mm. Os construtores de túneis normalmente utilizam 0,9-1,1 kg/m³ de fibras no concreto projetado. Além disso, a demanda por fio está crescendo, particularmente em spunbond para higiene e geotêxteis tecidos.

Por Setor de Uso Final:
Higiene Impulsiona Alta de VolumeO têxtil absorveu 40,62% do tamanho do mercado de fibras de polipropileno em 2025, mas cederá participação à medida que saúde e higiene avançam a um CAGR de 3,22% até 2031, o mais rápido entre os usuários finais. Os drapes descartáveis de spunbond-meltblown-spunbond com gramatura de 35-50 g/m² agora bloqueiam 98% dos aerossóis, levando os hospitais a abandonar o algodão reutilizável. A construção é impulsionada pelo reforço macrossintético de concreto e pelos geotêxteis rodoviários especificados na Índia, Indonésia e Oriente Médio.
No segmento de higiene, os fabricantes de fraldas e produtos de higiene feminina relataram aumento no consumo, impulsionado pelas menores taxas de penetração nas regiões da África Subsaariana e do Sudeste Asiático em comparação com os mercados desenvolvidos. A demanda por máscaras cirúrgicas se estabilizou, mas está projetada para crescer de forma constante à medida que os hospitais implementam protocolos padronizados de proteção respiratória. As aplicações têxteis enfrentam desafios da concorrência do poliéster, com preços de fibra cortada de poliéster variando entre USD 1.350-1.450 e oferecendo propriedades de tingimento superiores. Isso levou os produtores de fibras de polipropileno a se concentrarem em nichos de mercado sensíveis ao custo.

Análise Geográfica
Mercado de Fibras de Polipropileno da APAC
A Ásia-Pacífico domina o mercado de fibras de polipropileno, detendo 51,12% do volume de 2025 e crescendo a um CAGR de 3,37% até 2031, impulsionado por megaprojetos de infraestrutura. A produção da China foi liderada pela Sinopec e pela PetroChina, abastecendo conversores domésticos a preços abaixo da paridade de importação. Na Índia, o consumo aumentou após um mandato do Ministério de Transportes Rodoviários exigindo camadas de geotêxtil em todas as rodovias nacionais com extensão superior a 10 km. Enquanto isso, o Japão e a Coreia do Sul concentraram-se na produção de material meltblown eletret ultrafino para respiradores N95, um nicho de mercado de alta margem com preços de varejo variando de 3.200 USD a 3.800 USD por tonelada.
Mercado de Fibras de Polipropileno da América do Norte
Na América do Norte, espera-se que a Lei Bipartidária de Infraestrutura dos EUA gere demanda adicional por macrofibra de polipropileno (PP) em vários estados[2]. No Canadá, as linhas de montagem de veículos elétricos (VE) de Ontário registraram maior utilização de compostos de PP reforçados com fibra de vidro para módulos de interior. Enquanto isso, as maquiladoras do México importaram fio ao amparo das regulamentações do USMCA, que permitem a reexportação isenta de impostos quando uma parcela significativa do valor é originada dentro da América do Norte.
Mercado de Fibras de Polipropileno da Europa
A demanda europeia é influenciada pelas taxas de Responsabilidade Estendida do Produtor, que estão impactando as margens dos produtos de higiene. A Alemanha, líder regional, observou que as linhas de fraldas reutilizáveis conquistaram uma parcela crescente do mercado de varejo. A França e a Itália consumiram conjuntamente PP para aplicações como geotêxteis de estabilização de estradas alpinas e suporte de carpetes, impulsionadas pela retomada da construção habitacional.
Mercado de Fibras de Polipropileno do MEA e da América do Sul
A América do Sul e o Oriente Médio e África respondem, cada um, por uma parcela menor do volume global do mercado. Na América do Sul, espera-se que as obras de melhoria de rodovias do Brasil demandem tecidos de separação. No Oriente Médio, os projetos NEOM e Qiddiya da Arábia Saudita têm projeção de demandar PP tecido para estabilização de desertos. Na África do Sul, fiandeiros importaram resina de PP para fio de carpete e barbante de enfardamento, registrando um aumento notável em comparação ao ano anterior.

Panorama regulatório
A regulamentação que afeta as fibras de polipropileno (PP) está se tornando mais rigorosa em relação à liberação de microplásticos, rotulagem de produtos e obrigações de gestão química para cadeias de suprimentos baseadas em polímeros. Na União Europeia, o Regulamento (UE) 2026/1168 (publicado em 2 de junho de 2026) ajustou elementos da estrutura de restrição de microplásticos do REACH, incluindo isenções específicas, como quantidades de P&D (até 1 tonelada por ano) e produtos medicinais usados em ensaios clínicos. Essas mudanças moldam a forma como os desenvolvedores de fibras e não tecidos documentam usos e qualificam isenções.
Nos Estados Unidos, os requisitos de conformidade de emissões atmosféricas para a fabricação a montante relacionada a polímeros continuam a evoluir. A Agência de Proteção Ambiental dos EUA finalizou emendas ao NESHAP para a Produção de Polieter Poliois em 18 de março de 2026, revisando critérios ligados a limites de capacidade de armazenamento. A atualização reforça uma tendência mais ampla em direção a um controle mais granular dos pontos de emissão, incluindo vasos de armazenamento e respiradouros de processo, o que pode aumentar a atenção à conformidade em cadeias de valor de materiais quimicamente intensivos que sustentam a produção de fibras.
Análise da cadeia de valor
A cadeia de valor das fibras de polipropileno começa a montante com matérias-primas de hidrocarbonetos (nafta ou líquidos de gás natural) convertidas em propileno e polimerizadas em resina de PP, depois compostas com aditivos como estabilizantes e masterbatches de cor. No estágio intermediário, a resina é fiada por fusão em filamentos e, em seguida, estirada e termofixada para atingir a tenacidade e o encolhimento desejados, alimentando rotas de fio de filamento contínuo (dominantes para linhas de tecelagem de alta velocidade e spunbond) ou rotas de fibra descontínua (corte e cardagem para aplicações como reforço de concreto e produtos agulhados). A sensibilidade da qualidade à consistência do índice de fluidez da resina e à intensidade energética nas etapas de extrusão e estiramento cria uma vantagem estrutural para produtores integrados de resina a fibra em comparação com fiandeiros terceirizados quando os custos de matéria-prima ou energia oscilam.
A conversão a jusante inclui não tecidos (spunbond e meltblown), geotêxteis, cordas, revestimento de carpetes e fibras sintéticas macro e micro para construção, vendidos por meio de fornecimento direto a OEMs, conversores e distribuidores. Normas e qualificações atuam como nós de controle: a BISFA orienta a classificação de fibras e práticas de teste, e a ISO 1346:2021 especifica os requisitos para cordas de fibra de polipropileno. Aplicações na construção frequentemente exigem aprovação e validação de desempenho, geralmente alinhadas aos critérios de aceitação ASTM/ICC para concreto reforçado com fibras. Certificação, documentação (incluindo divulgações do tipo EPD em alguns programas de compradores) e engenharia de aplicação diferenciam cada vez mais os fornecedores além do preço commodity, particularmente para programas de infraestrutura e automotivos que exigem desempenho rastreável.
Cenário Competitivo
O mercado de fibras de polipropileno permanece moderadamente fragmentado: os cinco principais fornecedores detêm menos de 40% de participação combinada, sustentando a concorrência de preços que limita as margens de EBITDA de grau commodity abaixo de 10%. Os produtores integrados de resina a fibra — Indorama Ventures, Mitsubishi Chemical e China National Petroleum — desfrutam de vantagens de USD 80-120 por tonelada em matéria-prima, mas têm dificuldade em ampliar os spreads porque os tollers regionais no Sudeste Asiático aceitam retornos de 6-8% para manter as linhas em operação. O investimento da Radici Partecipazioni em 2024 em um consórcio de reciclagem na Lombardia garante flocos pós-consumo para fios de carpete com conteúdo circular certificado.
A tecnologia é um diferenciador fundamental. A BASF e a Sika comercializam pacotes de concreto com macrofibras pré-misturadas que automatizam a dosagem e comandam prêmios de preço de 12-15%. A Beaulieu Fibres faz parceria com a Eastman para validar o propileno derivado de metanólise, buscando marcas de vestuário que exigem certificados de conteúdo reciclado de terceiros. Os recicladores químicos disruptivos Plastic Energy e Agilyx fornecem óleos de pirólise que conferem aos fabricantes de fibras reivindicações circulares sem perda de resistência da reciclagem mecânica, mas sua capacidade conjunta de 95.000 toneladas em 2025 equivale a menos de 3% da demanda de resina.
O desenvolvimento de produtos se concentra em nichos de maior valor. A Toray e a Kuraray comercializam meltblown ultrafino abaixo de 2 mícrons para filtros de grau HEPA, enquanto fitas de PP reforçadas com fibra contínua emergem em interiores aeroespaciais, onde economias de peso de 40% reduzem o consumo de combustível em 0,3% em aeronaves de fuselagem estreita. A sensibilidade ao preço persiste: os tollers do Sudeste Asiático subcotam os grandes players em 12-18% em contratos spot, forçando os players integrados a enfatizar a sustentabilidade e as formulações personalizadas em detrimento da liderança de custo.
Líderes do Setor de Fibras de Polipropileno
-
Freudenberg Group
-
DuPont
-
Radici Partecipazioni SpA
-
Indorama Ventures Public Company Limited
-
Beaulieu Fibres International NV
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de Fibras de Polipropileno Empresas cobertas neste relatório
- ABC Polymer Industries LLC
- Beaulieu Fibres International NV
- Belgian Fibers
- Chemosvit Fibrochem SRO
- China National Petroleum Corporation
- DuPont
- Fiberpartner Aps
- Freudenberg Group
- Huimin Taili Chemical Fiber Products Co. Ltd
- Indorama Ventures Public Company Limited
- International Fibres Group
- Kolon Fiber Inc.
- Mitsubishi Chemical Corporation
- Radici Partecipazioni SpA
- Sika AG
- Tri Ocean Textile Co. Ltd
- W. Barnet GmbH & Co. KG
- Zenith Fibres Ltd
Oportunidades de mercado e perspectivas futuras
Adições de capacidade e melhorias de produtos estão cada vez mais centradas em grades diferenciados de fibra de PP, em vez de resultados puramente commodity. A Borealis anunciou um investimento de 49 milhões de euros (janeiro de 2026) em sua unidade de Burghausen, Alemanha, para ampliar o Borstar Nextension polipropileno para aplicações incluindo fibras, apoiando requisitos de maior desempenho e design para circularidade em portfólios de fios e não tecidos a jusante.
Programas de infraestrutura e industriais ligados à China e à Índia continuam a se traduzir em espaços em branco específicos de aplicação para fibras de PP, onde os fornecedores cada vez mais agrupam validação técnica e suporte de conformidade. Em junho de 2026, a Jiangsu Haibang New Material iniciou o desenvolvimento de uma instalação de fibra de PP funcionalmente modificada em Taizhou, província de Jiangsu (investimento de 500 milhões de yuans, capacidade de 60.000 toneladas métricas). No lado da demanda, a adoção liderada por projetos em geotêxteis e concreto reforçado com fibras, juntamente com iniciativas de grau circular (incluindo alegações de balanço de massa e conteúdo reciclado usadas por marcas e conversores), sustenta espaço para fornecedores que possam entregar propriedades consistentes, conteúdo reciclado documentado e estruturas não tecidas de menor desprendimento, alinhadas com o escrutínio crescente sobre microplásticos.
Desenvolvimentos industriais recentes em Mercado de Fibras de Polipropileno
- Junho de 2026: A Freudenberg Performance Materials introduziu uma tecnologia de não tecido spunbond de denier fino para filtração de líquidos e aplicações têxteis técnicas, compatível com polímeros incluindo polipropileno (PP). O lançamento apoia o design de meios de filtração de maior eficiência, onde o diâmetro e a uniformidade das fibras são fundamentais. Isso posiciona os não tecidos de PP para segmentos mais técnicos e orientados por especificações, além dos grades commodity de higiene.
- Fevereiro de 2026: A Beaulieu International Group assinou um Memorando de Entendimento com a Alujain Corporation para estabelecer uma joint venture na Arábia Saudita focada em fibras sintéticas e não tecidos. O acordo amplia as opções de fabricação regional. Também alinha o fornecimento de fibras e não tecidos de PP com os polos de projetos e conversão do Oriente Médio.
- Janeiro de 2026: A Beaulieu International Group assinou um acordo de compra de ações para adquirir todas as ações da IFG Asota GmbH, uma produtora austríaca de fibras descontínuas sintéticas. Isso fortalece as capacidades de fibras descontínuas e a integração em todo o grupo. Melhora o acesso a formatos de fibra projetados usados em construção, têxteis automotivos e não tecidos técnicos.
Mercado de Fibras de Polipropileno Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Nesta metodologia, o mercado de fibras de polipropileno é definido como a demanda e a oferta global de fibras à base de polipropileno contabilizadas em volume físico (toneladas), nas principais regiões produtoras e consumidoras, para usos finais industriais e de consumo.
Exclusões de escopo: Excluímos o valor dos produtos acabados a jusante (por exemplo, artigos de higiene embalados ou instalações completas de geotêxteis) e contabilizamos apenas o volume de fibras.
Visão Geral da Segmentação
- Por Tipo
- Fio
- Fibra Cortada
- Por Setor de Uso Final
- Têxtil
- Construção
- Saúde e Higiene
- Outros Setores de Uso Final
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a estrutura base do mercado e para ancorar o modelo à atividade de polímeros e fibras que pode ser observada em conjuntos de dados oficiais. Apoiamo-nos em fontes públicas e oficiais, como as estatísticas de comércio do UN Comtrade, indicadores macroeconômicos do Banco Mundial, institutos nacionais de estatística e tabelas de tarifas e alfândegas que auxiliam na interpretação dos fluxos comerciais relacionados a fibras. Também revisamos o contexto técnico e de aplicação em periódicos revisados por pares de polímeros e têxteis, além de normas e orientações de associações setoriais relevantes.
Para verificar a direção da oferta, utilizamos relatórios anuais de empresas, apresentações a investidores e anúncios de plantas ou capacidade cobertos pela imprensa de reputação, o que ajuda a distinguir um plano anunciado de uma mudança operacional na oferta. Em alguns casos, conjuntos de dados por assinatura foram utilizados apenas para dados financeiros de empresas e consultas de patentes, a fim de confirmar cronogramas para novos grades e melhorias de processamento. As fontes documentais listadas aqui são ilustrativas, e muitas outras referências públicas também foram utilizadas durante a coleta e validação de dados.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário concentrou-se em validar como os volumes de fibras de polipropileno se movimentam por aplicação e região, e em testar as premissas que as fontes documentais não resolvem bem, como a substituição por outras fibras sintéticas e as perdas típicas de rendimento durante o processamento. Conversamos com fabricantes, distribuidores, conversores e grandes usuários finais. Para um mercado global, a discussão refletiu sinais de demanda nas regiões APAC, EMEA e Américas antes de consolidarmos os intervalos finais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 31% | CXOs: 12% | APAC: 46% |
| Nível intermediário: 54% | Líderes funcionais/de unidade: 35% | EMEA: 34% |
| Empresas de menor porte: 15% | Gerentes: 53% | Américas: 20% |
Dimensionamento de Mercado e Previsão
O dimensionamento foi construído principalmente por meio de uma abordagem de cima para baixo, na qual indicadores de atividade de polímeros e fibras são utilizados para reconstruir o conjunto de demanda endereçável em toneladas, e então alocados entre regiões e usos finais com base em participações validadas. Após a formação do primeiro corte, verificamos os totais com aproximações seletivas de baixo para cima, incluindo intervalos de remessa amostrados de produtores, verificações de canais de distribuidores e cálculos de volume por nível de aplicação, e então ajustamos o modelo apenas quando as verificações apontaram para uma lacuna consistente.
Os insumos que mais importaram neste mercado incluíram a disponibilidade e a direção de preços da resina de polipropileno, indicadores de consumo de não tecidos e fibras de grampo vinculados à demanda de higiene e construção, movimentação comercial de fibras e intermediários relacionados, adições ou desativações de capacidade para linhas de fibras e tendências de substituição entre polipropileno, poliéster e outros sintéticos. Para a previsão, a análise de cenários foi utilizada para refletir diferentes trajetórias de demanda em higiene, geotêxteis e têxteis industriais, e o cenário selecionado foi alinhado com as visões de especialistas coletadas durante as entrevistas. Onde os detalhes de baixo para cima estavam ausentes para países menores, preenchemos as lacunas por meio de benchmarking regional entre pares, utilizando dependência de importações, atividade de construção e indicadores de produção têxtil, e então verificamos novamente o uso per capita implícito para avaliar sua razoabilidade.
Ciclo de Validação de Dados e Atualização
A validação foi realizada em múltiplas etapas para que os totais finais não dependam de um único ponto de dados. Os resultados do modelo foram comparados com sinais independentes, como direção do comércio, movimentos de capacidade conhecidos e marcadores de demanda por aplicação, e quaisquer saltos abruptos foram revisados para confirmar que eram sustentados por mais de um insumo. Se uma variação não pôde ser explicada, as premissas foram revisitadas e, quando necessário, ligações de acompanhamento foram realizadas para esclarecer mudanças em preços, mix ou utilização.
Antes da aprovação final, o trabalho é revisado por outro analista que verifica a lógica de cálculo, as unidades e as divisões regionais, seguido de uma verificação final de consistência em relação à série temporal completa. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como grandes adições de capacidade, mudanças de política que afetam os têxteis ou interrupções repentinas de matérias-primas. Imediatamente antes da entrega, uma nova varredura é realizada para que os clientes recebam uma visão atualizada em vez de um instantâneo mais antigo.
Tamanho do Mercado de Fibras de Polipropileno da Mordor Intelligence Medido em Relação a Outras Estimativas Publicadas
É normal observar diferentes tamanhos de mercado publicados para fibras de polipropileno, pois a unidade de medida subjacente e o limite do que é contabilizado não são os mesmos entre as fontes. Alguns publicadores reportam receita em USD, outros reportam volume em toneladas, e mesmo dentro dos trabalhos baseados em volume, o mapeamento de aplicações e o tratamento do comércio podem alterar os totais.
Neste estudo, as verificações mais relevantes são os sinais de capacidade e taxa de utilização, os padrões de movimentação comercial e a lógica de consumo por nível de aplicação, que são então vinculados à estimativa de volume de 2026 utilizada pela Mordor Intelligence. Quando esses sinais são tratados de forma diferente, especialmente no que diz respeito a se os não tecidos a jusante são tratados como volume equivalente de fibras ou como valor de produto acabado, o tamanho de mercado reportado pode variar significativamente mesmo que a tendência real de demanda seja semelhante.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,46 M toneladas (2026) | |
| Consultoria Global A | 4,36 bilhões de USD (2025) | Utiliza receita em USD com suas próprias premissas de preço e mix entre formas de fibras, o que não é diretamente comparável a um total de mercado em volume em toneladas. |
| Grupo de Pesquisa Setorial B | 6,10 bilhões de USD (2024) | Publica um número de receita e pode incluir um conjunto mais amplo de produtos derivados de fibras de polipropileno sob o mesmo rótulo, o que pode inflar o escopo endereçável em comparação com o volume de fibras apenas. |
A tabela indica que a maior dispersão provém da escolha da unidade e do limite de escopo, e não de uma divergência sobre a direção da demanda. Ao manter o modelo rastreável em toneladas e validá-lo com sinais de oferta e comércio, a estimativa permanece mais fácil de reproduzir e de utilizar para o planejamento entre regiões e usos finais.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de fibras de polipropileno?
O mercado de fibras de polipropileno está em 3,46 milhões de toneladas em 2026 e deve atingir 3,96 milhões de toneladas até 2031, crescendo a um CAGR de 2,74% de 2026 a 2031.
Qual região lidera o crescimento da demanda por fibras de polipropileno?
A Ásia-Pacífico detém 51,12% do volume de 2025 e registra o CAGR regional mais rápido, de 3,37% até 2031, impulsionado por projetos rodoviários, costeiros e de infraestrutura.
Por que as fibras de polipropileno estão ganhando participação em descartáveis de saúde?
Os hospitais preferem laminados spunbond-meltblown leves e repelentes a fluidos que bloqueiam 98% dos aerossóis, impulsionando saúde e higiene ao CAGR de uso final mais rápido, de 3,22% até 2031.
Qual tendência tecnológica poderia abrir novos nichos para fibras de PP?
As fitas de PP reforçadas com fibra contínua e os compósitos de PP impressos em 3D permitem peças automotivas, aeroespaciais e de ferramental mais leves, preservando a reciclabilidade.