
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.17 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.67 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.06 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Compósito de Sulfeto de Polifenileno (PPS) por Mordor Intelligence
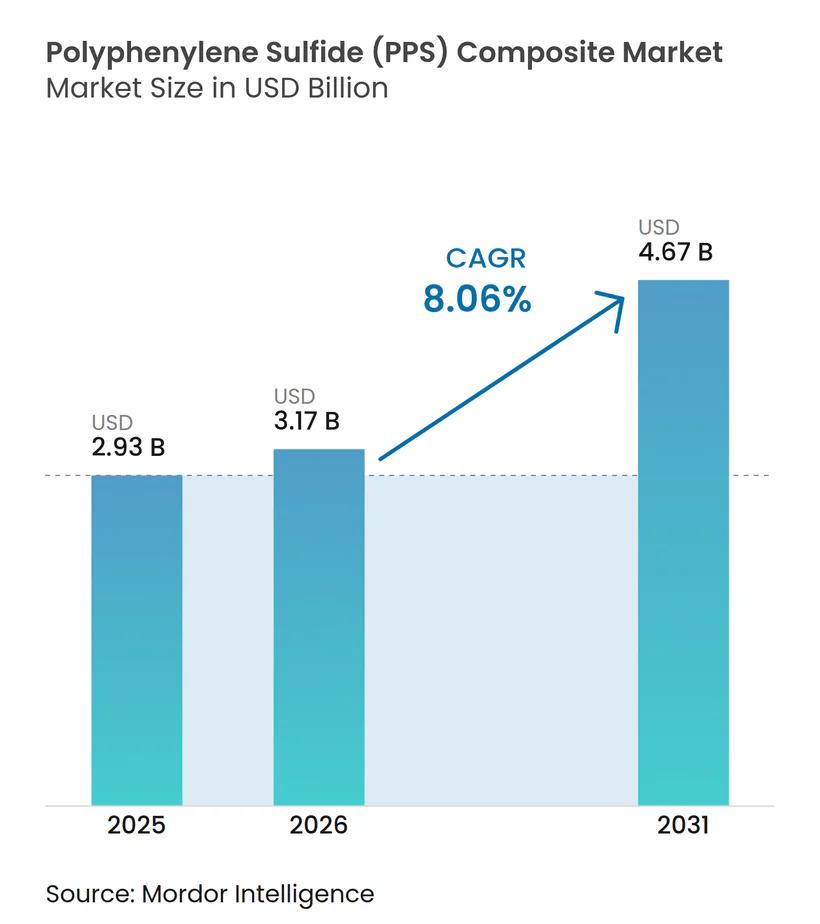
O tamanho do Mercado de Compósito de Sulfeto de Polifenileno (PPS) foi avaliado em 2,93 bilhões de USD em 2025 e estima-se que cresça de 3,17 bilhões de USD em 2026 para atingir 4,67 bilhões de USD até 2031, a um CAGR de 8,06% durante o período de previsão (2026-2031). A demanda está sendo moldada por sistemas de baterias para veículos elétricos, eletrônicos compactos de alta frequência e infraestrutura de hidrogênio, todos os quais exigem materiais capazes de tolerar calor, produtos químicos e estresse elétrico ao longo de períodos de serviço prolongados. Os compósitos de PPS oferecem capacidade de uso contínuo a 200 °C a 240 °C, retardância de chama inerente UL 94 V-0 e resistência a fluidos de arrefecimento automotivos e eletrólitos de bateria, o que os torna relevantes onde um componente não pode ser reprojetado em torno de um polímero de desempenho inferior. O mercado de compósito de sulfeto de polifenileno (PPS) está se tornando cada vez mais dependente das redes de produção e consumo asiáticas, uma vez que a região Ásia-Pacífico representou 62,87% do valor em 2025. Os produtores de resina estão expandindo a capacidade e desenvolvendo grades especializados, enquanto os compostos estão adaptando materiais para aplicações em veículos, eletrônicos, filtração e energia que requerem combinações distintas de rigidez, desempenho elétrico e resistência química. Isso cria um ambiente de negócios em toda a cadeia de valor para clientes e fornecedores, no qual a seleção de materiais está vinculada ao design de componentes, métodos de produção, conformidade regulatória e à capacidade de manter sistemas críticos operando de forma confiável ao longo de sua vida útil planejada. A pressão de custos, a corrosão de equipamentos e a concorrência de poliamidas de alta temperatura continuam a influenciar a seleção de materiais em aplicações com requisitos térmicos mais baixos, especialmente onde os fabricantes avaliam a economia do processo em relação à confiabilidade de longo prazo dos componentes.
Principais Conclusões do Relatório
- Por tipo, os compósitos reforçados com fibra de vidro detinham 58,45% da participação do mercado de compósito de sulfeto de polifenileno (PPS) em 2025, enquanto os compósitos reforçados com fibra de carbono devem avançar a um CAGR de 8,75% até 2031.
- Por forma, os compostos de moldagem detinham 68,03% da participação do mercado de compósito de sulfeto de polifenileno (PPS) em 2025, enquanto os filmes devem avançar a um CAGR de 9,13% até 2031.
- Por indústria do usuário final, o setor automotivo detinha 34,72% da participação do mercado de compósito de sulfeto de polifenileno (PPS) em 2025, enquanto aeroespacial e defesa devem avançar a um CAGR de 9,36% até 2031.
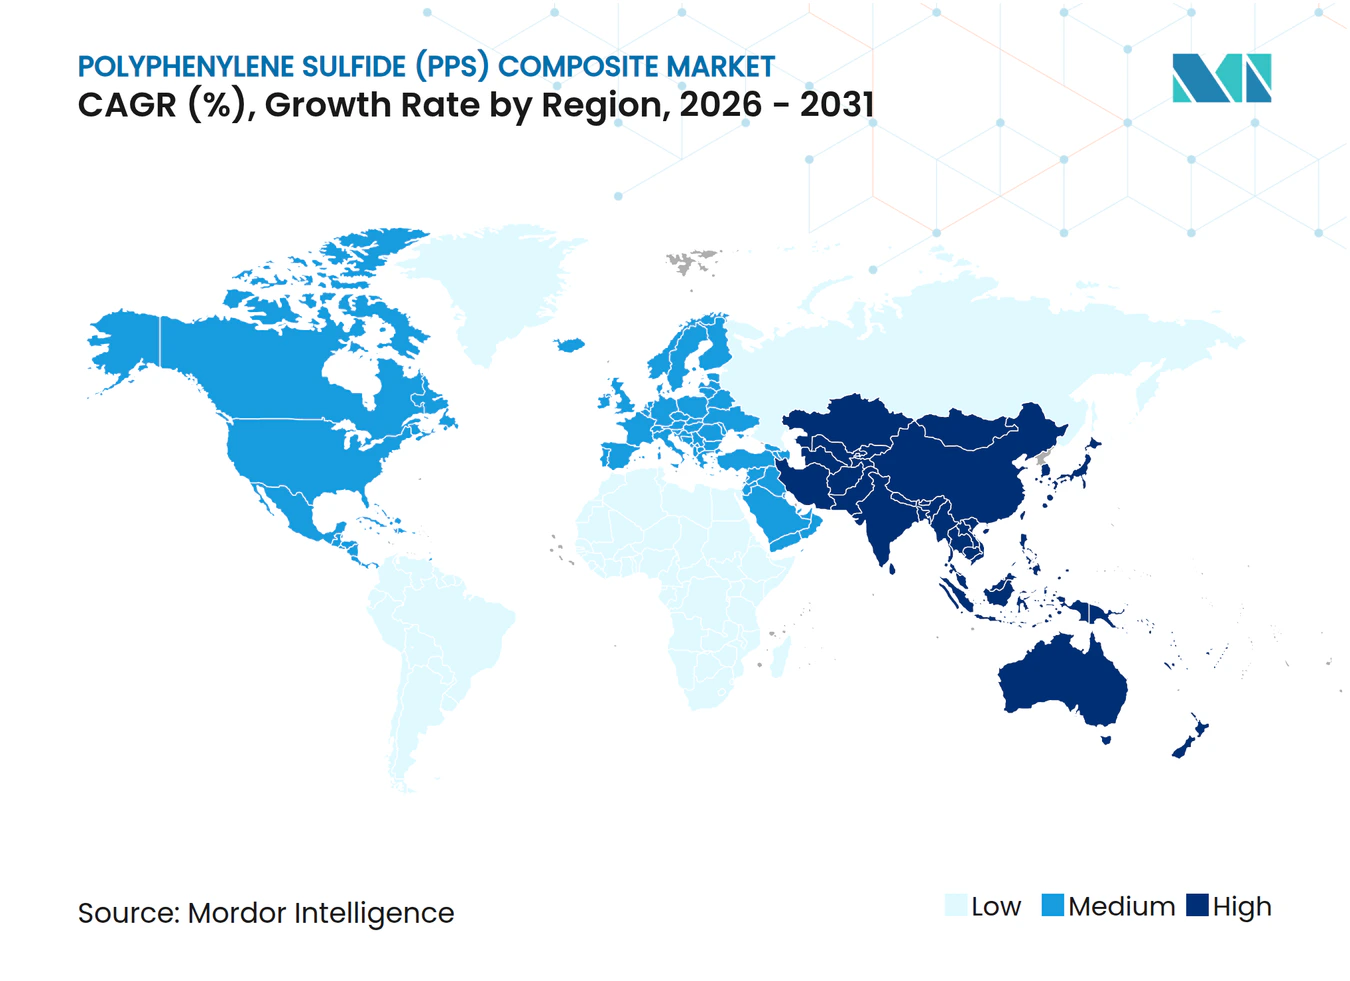
- Por geografia, a Ásia-Pacífico detinha 62,87% da participação do mercado de compósito de sulfeto de polifenileno (PPS) em 2025 e deve avançar a um CAGR de 9,21% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Integração do Gerenciamento Térmico de Baterias para Veículos Elétricos | +2.3% | Global, com concentração na Ásia-Pacífico (China, Coreia do Sul, Japão) e impulso inicial na América do Norte e Alemanha | Curto prazo (≤ 2 anos) |
| Substituição de Metal e Consolidação de Peças | +1.8% | Global; mais forte nos clusters de montadoras automotivas da Ásia-Pacífico e nos programas de redução de peso europeus | Médio prazo (2–4 anos) |
| Eletrônicos Miniaturizados de Alta Frequência | +1.4% | Núcleo da Ásia-Pacífico (China, Japão, Coreia do Sul, ASEAN); expansão para cadeias de suprimentos de data centers na América do Norte e Europa | Médio prazo (2–4 anos) |
| Atualizações de Filtração de Alta Temperatura | +0.9% | Ásia-Pacífico (China, Índia), Europa; impulsionado pela regulamentação de qualidade do ar em usinas de carvão e incineração de resíduos | Médio prazo (2–4 anos) |
| Adoção do Balanço de Planta de Células de Combustível de Hidrogênio | +0.6% | Europa (Alemanha, Países Nórdicos), Japão, Coreia do Sul; expandindo para China e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Integração do Gerenciamento Térmico de Baterias para Veículos Elétricos
O gerenciamento térmico tornou-se um requisito de desempenho fundamental no design de sistemas de baterias de íons de lítio. Os compósitos de PPS são utilizados em carcaças de bombas de fluido de arrefecimento, corpos de termostatos e sobremoldagens de conectores que operam a 180 °C a 260 °C enquanto entram em contato com misturas de água e glicol em sistemas de bateria compactamente embalados. A Envalior relatou em maio de 2025 que seu grade de PPS Xytron G4080HR reforçado com fibra de vidro apresentou delaminação mínima após 3.000 horas em fluido de arrefecimento de água e glicol a 135 °C[1]. Cada conjunto de baterias requer múltiplas peças poliméricas termicamente estáveis, incluindo suportes estruturais, barreiras térmicas, isoladores elétricos e componentes do sistema de arrefecimento, de modo que as decisões de qualificação podem afetar várias famílias de componentes simultaneamente. Esse requisito aumenta o conteúdo de compósito de PPS por veículo elétrico e apoia os compósitos reforçados com fibra de vidro de grau automotivo no mercado de compósito de sulfeto de polifenileno (PPS).
Eletrônicos Miniaturizados de Alta Frequência
As redes de ondas milimétricas de quinta geração (5G) e a infraestrutura de inferência de inteligência artificial requerem substratos e conectores com baixa perda dielétrica, transmissão de sinal confiável e propriedades estáveis em altas frequências. Os derivados de PPS podem fornecer constantes dielétricas abaixo de 3,0 e fatores de dissipação abaixo de 0,003 em frequências de 10 gigahertz e acima. Um estudo de 2025 da Communications Materials relatou um fator de dissipação de 0,00087 a 10 gigahertz e uma constante dielétrica de 2,80 para poli(2,6-dimetil-1,4-fenileno sulfeto). A DIC CORPORATION e a Unitika Ltd. anunciaram em outubro de 2024 um filme de PPS projetado para reduzir a perda de transmissão em frequências de ondas milimétricas de 30 a 300 gigahertz[2]. O material estava sendo preparado para produção comercial para dispositivos de comunicação de próxima geração e radar automotivo, onde a escolha do substrato afeta a janela de desempenho utilizável do hardware acabado.
Substituição de Metal e Consolidação de Peças
Os compósitos de PPS podem reduzir o peso dos componentes em 15% a 30% em comparação com conjuntos de alumínio e aço, mantendo a estabilidade dimensional acima de 200 °C. Uma redução de 10% no peso do veículo normalmente se traduz em uma melhoria de 8% na economia de combustível, o que sustenta o argumento de negócios para substituir várias peças metálicas por um componente polimérico consolidado. Os compostos de moldagem suportam a consolidação de peças porque a moldagem por injeção pode combinar suportes, carcaças e insertos funcionais em um único componente. O carregamento de fibra de vidro de 30% a 40% pode fornecer temperaturas de deflexão por calor próximas a 260 °C, mantendo rigidez utilizável e controle dimensional. Os compostos de PPS com fibra de carbono longa permitiram economias de peso de 40% a 50% em algumas aplicações de turbocompressores em comparação com alternativas metálicas, expandindo a gama de peças que podem ser consideradas para substituição. Esses benefícios de fabricação e peso sustentam o papel das aplicações automotivas no mercado de compósito de sulfeto de polifenileno (PPS).
Atualizações de Filtração de Alta Temperatura
A filtração industrial sustenta a demanda onde as regras de emissão de partículas se aplicam à geração de energia a carvão, incineração de resíduos e produção de cimento. Os feltros filtrantes agulhados de PPS podem operar continuamente a 190 °C e resistir ao dióxido de enxofre, cloreto de hidrogênio e amônia em condições operacionais que podem encurtar a vida útil de meios menos resistentes. Eles podem fornecer eficiências de filtração acima de 99,9% para material particulado com diâmetro de 2,5 micrômetros. Um estudo de 2025 publicado na Environmental Science & Technology relatou que um material de filtração gradiente de PPS estendeu os ciclos médios de limpeza em 188,13 segundos e reduziu a resistência residual média em 41,84 pascais em comparação com meios de laminação de membrana de politetrafluoroetileno comerciais. A política de Emissão Ultra-Baixa da China e os limites de partículas da Índia abaixo de 30 miligramas por metro cúbico normal estão apoiando atualizações de filtros de mangas em toda a indústria pesada, onde o momento da substituição pode ser tão importante quanto as instalações de equipamentos pela primeira vez. Esses ciclos de substituição ampliam a base industrial do mercado de compósito de sulfeto de polifenileno (PPS).
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Material e Processamento | -1.4% | Global; mais agudo na América do Norte e Europa, onde as reformas de equipamentos de processamento são intensivas em capital | Curto prazo (≤ 2 anos) |
| Concorrência de Poliamidas de Alta Temperatura | -0.9% | Global; mais forte em aplicações de conectores automotivos na América do Norte, UE e Japão | Médio prazo (2–4 anos) |
| Equipamentos de Processamento Sensíveis à Corrosão | -0.5% | Global; afeta desproporcionalmente os compostos de nível médio na Ásia-Pacífico e América do Sul | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Material e Processamento
O processamento de compósitos de PPS requer temperaturas de fusão acima de 300 °C e equipamentos de composição especializados. Conjuntos de barril e parafuso de aço inoxidável ou bimetálicos são necessários porque o PPS pode liberar compostos de enxofre que corroem o hardware de aço padrão. Os preços dos compostos de PPS chineses variaram de 3,00 a 3,80 USD por quilograma, em comparação com 1,80 a 2,20 USD por quilograma para poliamida 66 com 30% de fibra de vidro. A modernização de uma linha de composição padrão com ferramentas resistentes à corrosão pode exigir despesas de capital de milhões de USD por linha, o que aumenta o custo de atender a programas novos ou de menor volume. Os programas de fabricantes de equipamentos originais sensíveis a custos continuam a avaliar outros materiais onde o desempenho exigido não justifica os custos de processamento do PPS.
Concorrência de Poliamidas de Alta Temperatura
Os grades de poliftalalamida atingiram um Índice de Rastreamento Comparativo de 600 V e certificação UL 94 V-0 a uma espessura de 0,4 mm. Suas temperaturas de uso contínuo de 150 °C a 160 °C se sobrepõem aos requisitos de PPS em algumas aplicações de conectores automotivos. Os grades mais recentes podem ser processados a temperaturas de molde de 90 °C a 110 °C, em comparação com 130 °C a 160 °C para PPS, o que pode melhorar a economia do ciclo para operações de moldagem de alto rendimento. A Celanese Corporation identificou as poliamidas de alta temperatura como uma força competitiva na aquisição de conectores automotivos em seu relatório anual para o exercício encerrado em 31 de dezembro de 2024. O risco de substituição é mais pronunciado abaixo de 160 °C, onde o PPS tem menor diferenciação térmica clara. As cotações de preço de poliftalalamida de 6,50 a 9,00 USD por quilograma podem se tornar mais competitivas quando o consumo de energia, o desgaste de ferramentas e o rendimento do processamento são considerados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
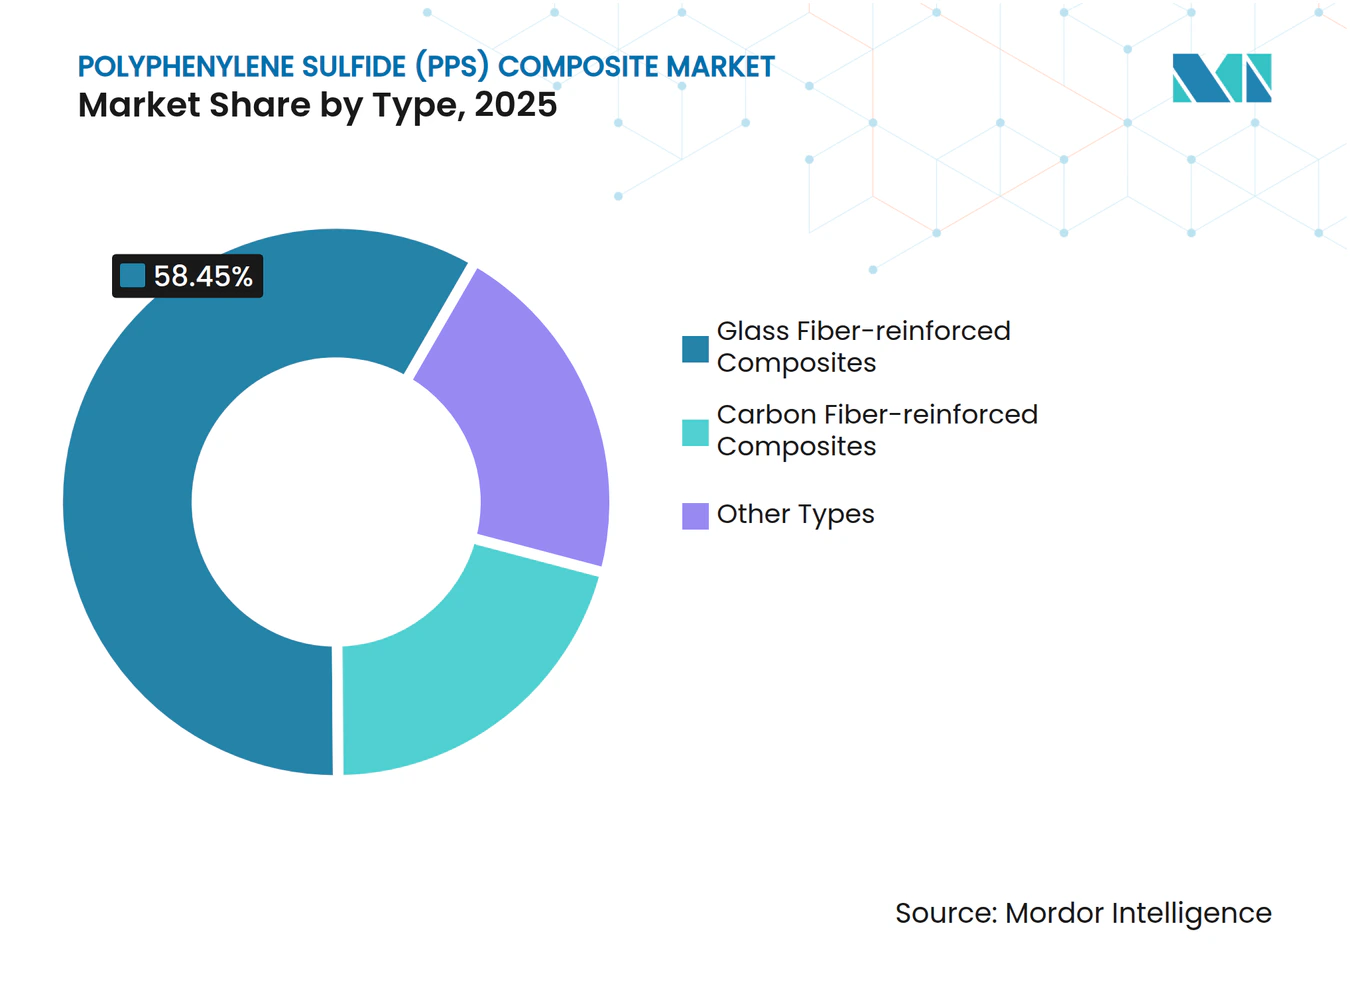
Compósitos Reforçados com Fibra de Vidro Ganham Demanda, Enquanto Compósitos Reforçados com Fibra de Carbono AceleramOs compósitos reforçados com fibra de vidro detinham 58,45% da participação do mercado de compósito de sulfeto de polifenileno (PPS) em 2025, sustentados por práticas de processamento estabelecidas em aplicações automotivas, elétricas e de filtração industrial. O carregamento de fibra de vidro de 30% a 40% permite temperaturas de deflexão por calor próximas a 260 °C e ajuda os componentes a manter a estabilidade dimensional durante a exposição a fluidos de arrefecimento ou produtos químicos. Esses grades continuam sendo uma escolha prática para peças moldadas por injeção de alto volume porque as especificações estabelecidas de ferramentas e materiais reduzem o tempo necessário para introduzir um componente qualificado. Eles são usados em sistemas de arrefecimento, conectores elétricos, corpos de bombas e outros componentes que requerem resistência ao calor com custo de material gerenciável. A ampla base de aplicações sustenta a demanda contínua por este tipo em usos finais estabelecidos e oferece aos fornecedores uma base durável para o desenvolvimento de grades.
Os compósitos reforçados com fibra de carbono devem avançar a um CAGR de 8,75% até 2031, sustentados pela atividade de qualificação aeroespacial e pela demanda por invólucros leves de baterias para veículos elétricos. Os compósitos de PPS com fibra de carbono contínua podem ser soldados, termoformados e reciclados, ao contrário dos materiais de carbono-epóxi termofixos. Essa flexibilidade de processamento apoia os fabricantes que buscam reduzir a contagem de peças e o desperdício de produção sem abrir mão da rigidez necessária para componentes estruturais ou semiestruturais. Também permite aplicações que requerem alta rigidez com menor peso do componente, o que amplia o papel dos formatos de fibra contínua no mercado de compósito de sulfeto de polifenileno (PPS).



Por Forma:
Compostos de Moldagem Lideram, Enquanto Filmes Sustentam o CrescimentoOs compostos de moldagem representaram 68,03% do tamanho do mercado de compósito de sulfeto de polifenileno (PPS) em 2025, refletindo a escala da moldagem por injeção na fabricação automotiva e elétrica. Suas formulações podem variar pelo teor de fibra de vidro de 10% a 65%, adições de carga mineral e pacotes retardadores de chama. Essa flexibilidade permite que uma plataforma de material suporte múltiplas peças em um portfólio de veículos, ao mesmo tempo em que permite que os compostos adaptem um grade ao ciclo de serviço de um componente específico. Também reduz a necessidade de as equipes de compras qualificarem materiais não relacionados sob cronogramas de desenvolvimento exigentes. Os compostos de moldagem continuam sendo centrais para aplicações que requerem dimensões consistentes, resistência química e produção eficiente.
Os filmes devem avançar a um CAGR de 9,13% até 2031, à medida que as estações base 5G e os sistemas de radar de ondas milimétricas requerem substratos de alta frequência. Essas aplicações requerem baixa perda de transmissão e resistência a temperaturas de processamento exigentes, o que coloca maior peso na estabilidade dielétrica durante a fabricação e o uso. A DIC CORPORATION e a Unitika Ltd. anunciaram em outubro de 2024 que seu filme de PPS oferecia propriedades dielétricas estáveis de 10 a 1.000 gigahertz, resistência ao refluxo e adesão de cobre compatível com pulverização catódica. Chapas e placas suportam usos aeroespaciais e industriais que requerem precisão usinada.
Por Indústria do Usuário Final:
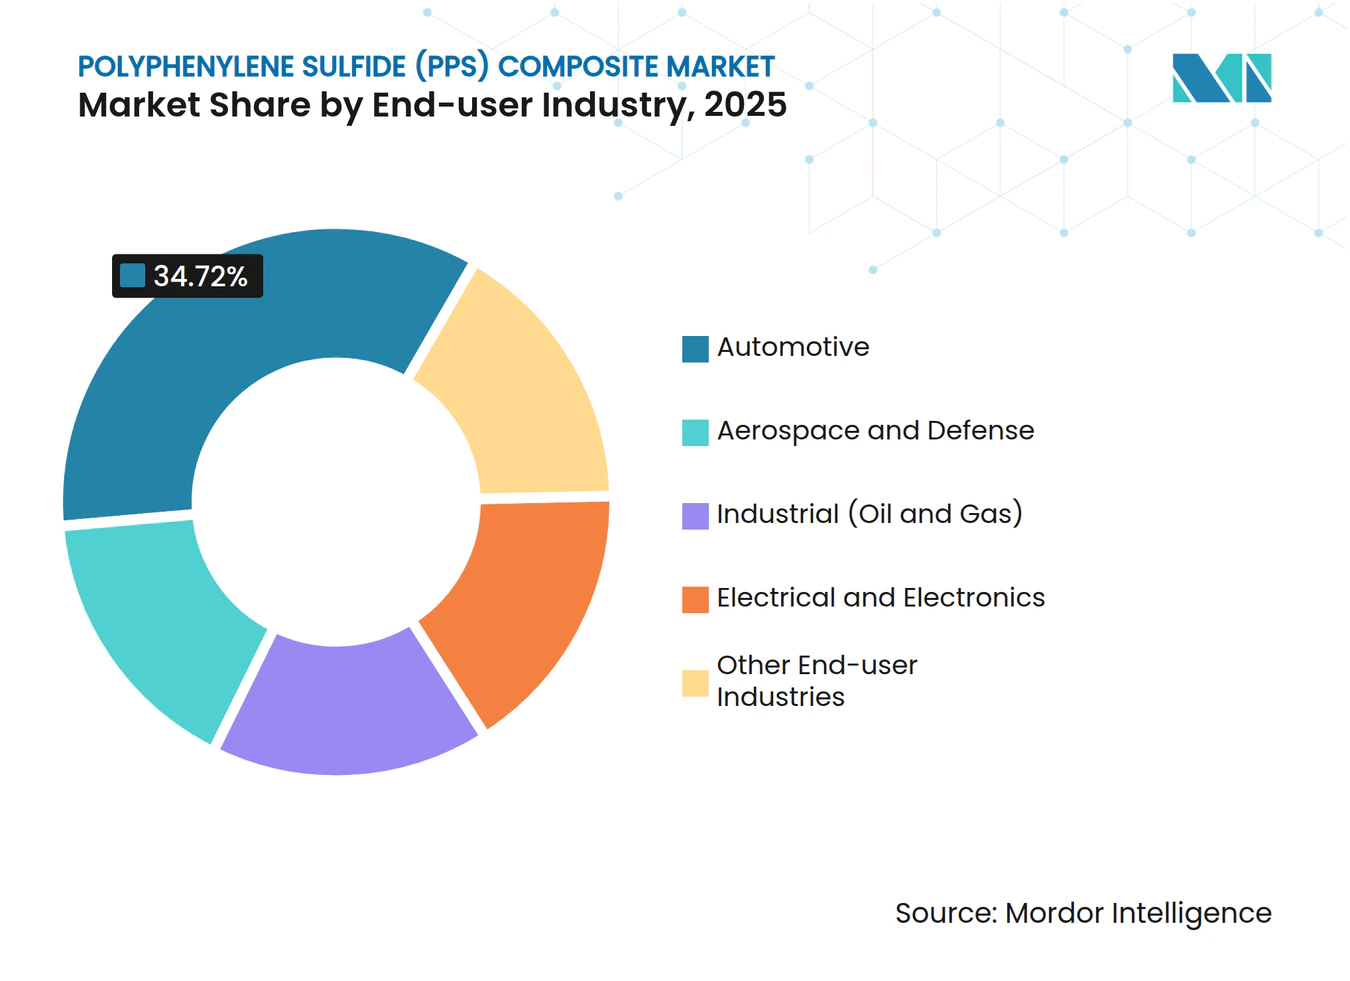
Aeroespacial e Defesa Avança Enquanto o Setor Automotivo Ancora a DemandaO setor automotivo detinha 34,72% da participação do mercado de compósito de sulfeto de polifenileno (PPS) em 2025. As plataformas de veículos elétricos utilizam compósitos de PPS em peças de gerenciamento térmico, corpos de conectores de alta tensão e sobremoldagens de barramentos. Essas aplicações precisam de desempenho consistente acima de 150 °C em ambientes que combinam calor, vibração, carga elétrica e exposição química. A substituição de metal e a consolidação de peças também sustentam o uso de PPS em componentes sob o capô e em sistemas de bateria. A base automotiva fornece demanda previsível para grades de moldagem reforçados com fibra de vidro e continua sendo um ponto de referência importante para fornecedores que expandem grades específicos para veículos.
Aeroespacial e defesa devem avançar a um CAGR de 9,36% até 2031, impulsionados pela qualificação contínua de laminados de PPS com fibra de carbono contínua em estruturas de aeronaves e eletrônicos de defesa. Os compósitos de PPS foram qualificados para conectores de fuselagem e aplicações de suportes do Airbus A350, incluindo sistemas de PPS com fibra de carbono contínua que conectam estruturas de quadros compostos a painéis de parede de fuselagem. Os testes dos materiais de PPS com fibra de carbono da Teijin Carbon America apoiaram o desenvolvimento da estrutura de aeronaves da Supernal LLC em 2025. A demanda elétrica e eletrônica é sustentada pela absorção de umidade do PPS abaixo de 0,05%, o que ajuda a preservar a estabilidade do sinal em ambientes de estações base 5G de alta umidade. As aplicações industriais de petróleo e gás utilizam PPS pela resistência ao sulfeto de hidrogênio, petróleo bruto e produtos químicos de fundo de poço em componentes de bombas e corpos de válvulas, onde a durabilidade do material afeta os requisitos de manutenção.

Análise Geográfica
Mercado de Compósito de Sulfeto de Polifenileno (PPS) na APAC
A Ásia-Pacífico detinha 62,87% da participação no mercado de compósito de sulfeto de polifenileno (PPS) em 2025 e está projetada para avançar a um CAGR de 9,21% até 2031. A China possui a maior base de produção de veículos elétricos e utiliza barreiras térmicas de compósito de PPS, suportes estruturais e conectores de sistemas de refrigeração em pacotes de baterias. A região combina produção de resina, capacidade de composição e fabricação de uso final, o que encurta os caminhos de fornecimento entre a qualificação de materiais e a produção de componentes. O Japão e a Coreia do Sul continuam sendo fontes importantes de resina PPS de alta qualidade por meio de sistemas de múltiplas plantas operados por TORAY INDUSTRIES, INC., DIC CORPORATION, KUREHA CORPORATION e SK chemicals. Essa base de produção regional reforça o papel da Ásia-Pacífico no mercado de compósito de sulfeto de polifenileno (PPS).
A expansão da capacidade da China está aumentando a substituição de importações em compósitos automotivos e industriais de médio grau. A NHU PM tem como meta uma produção total de PPS de 30.000 toneladas métricas por ano por meio de seu projeto Fase IV. A Dongtai Qixin iniciou a construção de um projeto de resina PPS com capacidade de 80.000 toneladas métricas por ano em Huangshan, na Província de Anhui, em agosto de 2025. O projeto teve um investimento na Fase I de CNY 1,6 bilhão (aproximadamente USD 220 milhões). Essa expansão de capacidade está aumentando a pressão competitiva sobre os produtores japoneses e coreanos em aplicações a jusante.
Mercado de Compósito de Sulfeto de Polifenileno (PPS) nas Américas e na EMEA
A demanda da América do Norte é sustentada por aquisições aeroespaciais e de defesa, gestão térmica automotiva e filtração industrial. A Syensqo expandiu sua capacidade de composição de PPS Ryton em Augusta, Geórgia, em maio de 2025, em uma instalação certificada pela International Automotive Task Force 16949. A Europa se beneficia da eletrificação automotiva na Alemanha e na França, e de compósitos aeroespaciais no Reino Unido e na França. A América do Sul e o Oriente Médio e África estão projetados para permanecer contribuintes modestos até 2031, embora os investimentos em energia da Arábia Saudita sustentem a demanda por componentes de refinaria e dessalinização.
Cenário Competitivo
Concentração do Mercado
Mercado de Compósitos de Sulfeto de Polifenileno (PPS) na Ásia-Pacífico
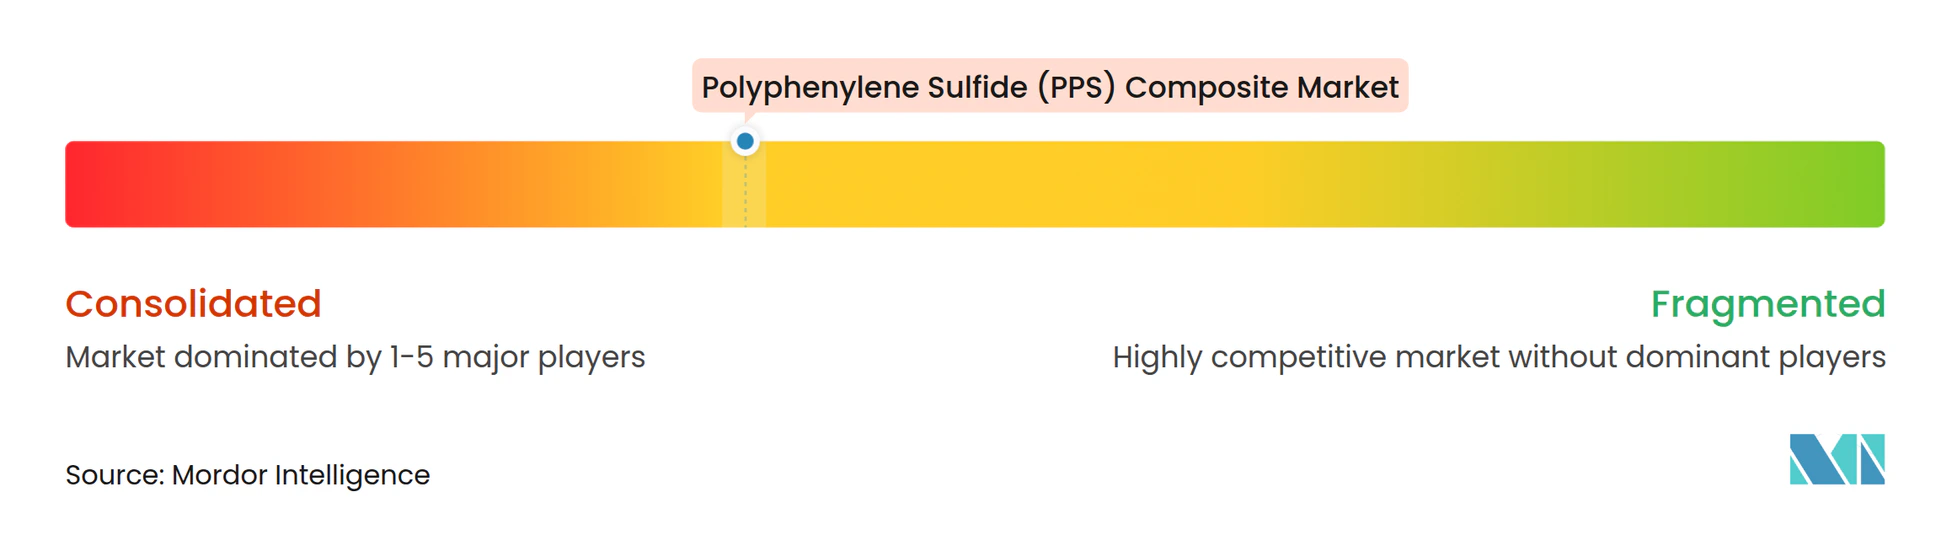
O mercado de compósito de sulfeto de polifenileno (PPS) é moderadamente concentrado, com os cinco principais participantes incluindo TORAY INDUSTRIES, INC., Solvay, DIC Corporation, Celanese Corporation e KUREHA CORPORATION. A concorrência no nível de resina centra-se na capacidade, amplitude de grades e qualificações de fabricantes de equipamentos originais, uma vez que o histórico de qualificação pode ser difícil de reproduzir rapidamente em aplicações de alto desempenho. No nível de composição, produtores chineses como NHU PM, SK Chemicals e compostos especializados independentes competem com base no fornecimento local e em formulações específicas para aplicações.
A Celanese Corporation lançou o Fortron PPS ECO-R em outubro de 2025 como um grade de conteúdo reciclado certificado pela International Sustainability and Carbon Certification PLUS, produzido por meio de uma abordagem de balanço de massa. A empresa também introduziu um grade de PPS para tubos de arrefecimento de veículos elétricos de alta pressão no mesmo evento. Esses movimentos mostram como os fornecedores estão usando alegações de sustentabilidade e grades específicos para aplicações para apoiar novas qualificações de clientes, em vez de depender exclusivamente de uma oferta de resina base mais ampla. Eles também criam oportunidades para produtores estabelecidos construírem sobre relacionamentos existentes com veículos e eletrônicos. A concorrência permanece ativa à medida que os fornecedores equilibram o desempenho do material, os requisitos de qualificação e as metas de custo dos clientes.
A atividade de patentes em placas bipolares, separadores de bateria e resinas de substrato de alta frequência está criando nova concorrência no mercado de compósito de sulfeto de polifenileno (PPS), particularmente onde um fornecedor pode combinar química de polímeros com o conhecimento de aplicação necessário para atender a metas de desempenho especificadas de forma restrita. Participantes menores como Ensinger e RTP Company competem em grades de usinagem de precisão e composição especializada, onde a engenharia de aplicações, quantidades mínimas de pedido baixas, suporte técnico rápido e a capacidade de modificar uma formulação para uma peça individual podem importar mais do que uma ampla pegada de produção. A IDEMITSU FINE COMPOSITES CO., LTD. e a Teijin Limited fornecem compósitos termoplásticos aeroespaciais de fibra contínua que diferem dos grades de moldagem por injeção de commodities, refletindo a separação entre peças de alto volume e o grupo menor de aplicações que precisam de formatos de reforço avançados. O mercado de compósito de sulfeto de polifenileno (PPS), portanto, inclui grandes fornecedores de resina e empresas menores focadas em requisitos técnicos estreitamente definidos, com diferentes relacionamentos com clientes, modelos de produção, ciclos de qualificação e abordagens ao desenvolvimento de produtos, oferecendo aos clientes uma escolha entre plataformas de materiais orientadas para escala e fornecedores especializados que trabalham em estreita colaboração com os designers de componentes durante o desenvolvimento.
Líderes da Indústria de Compósito de Sulfeto de Polifenileno (PPS)
-
Celanese Corporation
-
TORAY INDUSTRIES, INC.
-
Solvay
-
DIC CORPORATION
-
KUREHA CORPORATION
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Compósito de Sulfeto de Polifenileno (PPS) Empresas cobertas neste relatório
- Avient Corporation
- Celanese Corporation
- DIC CORPORATION
- Ensinger
- IDEMITSU FINE COMPOSITES CO., LTD.
- KUREHA CORPORATION
- LG Chem
- NHU PM
- RTP Company
- SABIC
- SK chemicals
- Solvay
- TEIJIN LIMITED
- TORAY INDUSTRIES, INC.
- Tosoh Corporation
Escopo do Relatório Global do Mercado de Compósito de Sulfeto de Polifenileno (PPS)
Principais Empresas no Mercado de Compósitos de Sulfeto de Polifenileno (PPS)
O mercado global de compósitos de PPS é caracterizado pela inovação contínua de produtos focada no aprimoramento das características de desempenho para exigentes aplicações aeroespaciais e automóveis. As empresas líderes estão a investir fortemente em investigação e desenvolvimento para criar formulações avançadas com maior estabilidade térmica, resistência química e propriedades mecânicas melhoradas. As expansões estratégicas de capacidade, particularmente na Ásia-Pacífico e na América do Norte, demonstram o foco da indústria em satisfazer a crescente procura regional. As empresas estão a perseguir cada vez mais a integração vertical ao longo da cadeia de valor, desde a produção de matérias-primas até ao fabrico do produto final, para manter um melhor controlo sobre a qualidade e os custos. A ênfase no desenvolvimento de soluções compósitas sustentáveis e recicláveis, combinada com esforços para otimizar os processos de fabrico e reduzir os custos de produção, destaca o compromisso da indústria com o crescimento a longo prazo e a responsabilidade ambiental.
Mercado Consolidado com Fortes Players Globais
O mercado de compósitos de PPS exibe uma estrutura altamente consolidada dominada por multinacionais estabelecidas com carteiras de produtos diversificadas e fortes capacidades tecnológicas. Estes grandes players, incluindo DIC Corporation, Toray Advanced Composites, Teijin Limited, Solvay e Celanese Corporation, construíram as suas posições de mercado ao longo de décadas de experiência em materiais avançados e presença global estratégica. O panorama da indústria é caracterizado por elevadas barreiras à entrada devido a processos de fabrico complexos, requisitos de capital substanciais e a necessidade de extensas capacidades de investigação e desenvolvimento.
O mercado testemunhou uma consolidação estratégica através de fusões e aquisições, conforme exemplificado pela aquisição da TenCate Advanced Composites pela Toray Industries, que reforçou as posições de mercado e expandiu as capacidades tecnológicas. As empresas estão cada vez mais focadas em estabelecer parcerias estratégicas com utilizadores finais em indústrias-chave como a aeroespacial e a automóvel para desenvolver soluções personalizadas e garantir acordos de fornecimento de longo prazo. Estratégias de expansão regional, particularmente em mercados emergentes, estão a ser prosseguidas através de joint ventures e instalações de fabrico locais para melhor servir a procura crescente e navegar nos requisitos regulatórios.
Inovação e Integração Impulsionam o Sucesso no Mercado
O sucesso no mercado de compósitos de PPS depende cada vez mais da capacidade das empresas de desenvolver soluções inovadoras que respondam aos requisitos específicos dos utilizadores finais, mantendo a competitividade em termos de custos. Os players estabelecidos estão a reforçar as suas posições de mercado expandindo os seus portfólios de produtos através de desenvolvimento interno e aquisições estratégicas, enquanto investem em capacidades de fabrico avançadas e tecnologias digitais. A capacidade de fornecer suporte técnico abrangente, garantir qualidade consistente e manter cadeias de abastecimento fiáveis tornou-se crucial para manter as relações com os clientes e defender a quota de mercado contra novos entrantes.
Para os concorrentes que procuram ganhar terreno, a especialização em aplicações ou regiões específicas, combinada com fortes capacidades tecnológicas e operações eficientes, oferece potenciais caminhos para o sucesso. A indústria enfrenta desafios provenientes de materiais substitutos e requisitos variados dos utilizadores finais em diferentes aplicações, tornando essencial para as empresas manter flexibilidade nos seus processos de desenvolvimento de produtos e fabrico. Os requisitos regulatórios, particularmente no que diz respeito à sustentabilidade ambiental e às normas de segurança em aplicações aeroespaciais e automóveis, estão a tornar-se fatores cada vez mais importantes na determinação do sucesso no mercado, exigindo que as empresas mantenham programas de conformidade robustos e invistam em tecnologias sustentáveis. Neste contexto, o desenvolvimento de materiais compósitos termoplásticos e compósitos de polímeros avançados é crucial para cumprir as normas industriais em evolução.
Escopo do Relatório Global do Mercado de Compósito de Sulfeto de Polifenileno (PPS)
Os compósitos de sulfeto de polifenileno (PPS) são materiais de engenharia de alto desempenho que combinam resina de PPS com materiais de reforço para melhorar a resistência mecânica, a estabilidade dimensional, a resistência térmica e a resistência química. Eles são usados onde materiais duráveis e leves são necessários para suportar condições operacionais exigentes.
O Mercado de Compósito de Sulfeto de Polifenileno (PPS) é segmentado por tipo, forma, indústria do usuário final e geografia. Por tipo, o mercado é segmentado em compósitos reforçados com fibra de vidro, compósitos reforçados com fibra de carbono e outros tipos. Por forma, o mercado é segmentado em compostos de moldagem, filmes, chapas e placas e outras formas. Por indústria do usuário final, o mercado é segmentado em automotivo, aeroespacial e defesa, industrial (petróleo e gás), elétrico e eletrônico e outras indústrias do usuário final. O relatório também abrange o tamanho do mercado e as previsões para compósitos de sulfeto de polifenileno (PPS) em 15 países. Para cada segmento, o dimensionamento e as previsões do mercado foram feitos com base no valor (USD).
Visão geral da segmentação
Tipo
| Compósitos Reforçados com Fibra de Carbono |
| Compósitos Reforçados com Fibra de Vidro |
| Outros Tipos |
Indústria do Utilizador Final
| Aeroespacial e Defesa |
| Automóvel |
| Industrial (Inclui Petróleo e Gás) |
| Elétrico e Eletrónico |
| Outras Indústrias de Utilizadores Finais |
Geografia
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Resto da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Polónia | |
| Resto da Europa | |
| Resto do Mundo | América do Sul |
| Médio Oriente e África |
| Tipo | Compósitos Reforçados com Fibra de Carbono | |
| Compósitos Reforçados com Fibra de Vidro | ||
| Outros Tipos | ||
| Indústria do Utilizador Final | Aeroespacial e Defesa | |
| Automóvel | ||
| Industrial (Inclui Petróleo e Gás) | ||
| Elétrico e Eletrónico | ||
| Outras Indústrias de Utilizadores Finais | ||
| Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Resto da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Polónia | ||
| Resto da Europa | ||
| Resto do Mundo | América do Sul | |
| Médio Oriente e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de compósito de sulfeto de polifenileno (PPS)?
O mercado de compósito de sulfeto de polifenileno (PPS) está em 3,17 bilhões de USD em 2026 e deve atingir 4,67 bilhões de USD até 2031.
O que está impulsionando a demanda por compósitos de PPS?
O gerenciamento térmico de veículos elétricos, a substituição leve de metais, os eletrônicos de alta frequência, a filtração industrial e os sistemas de hidrogênio sustentam a demanda.
Qual tipo detinha a maior participação em 2025?
Os compósitos reforçados com fibra de vidro detinham 58,45% do valor em 2025, sustentados por aplicações automotivas, elétricas e industriais.
Qual forma deve crescer mais rapidamente até 2031?
Os filmes devem avançar a um CAGR de 9,13% até 2031 devido à demanda por substratos eletrônicos de alta frequência.
Que anos abrange este Mercado de Compósitos de Sulfeto de Polifenileno (PPS)?
O relatório abrange o tamanho histórico do mercado de Compósitos de Sulfeto de Polifenileno (PPS) para os anos: 2019, 2020, 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado de Compósitos de Sulfeto de Polifenileno (PPS) para os anos: 2025, 2026, 2027, 2028, 2029 e 2030.