
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.17 Milliards de dollars |
| Taille du Marché (2031) | 4.67 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.06 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Composites en Sulfure de Polyphénylène (PPS) par Mordor Intelligence
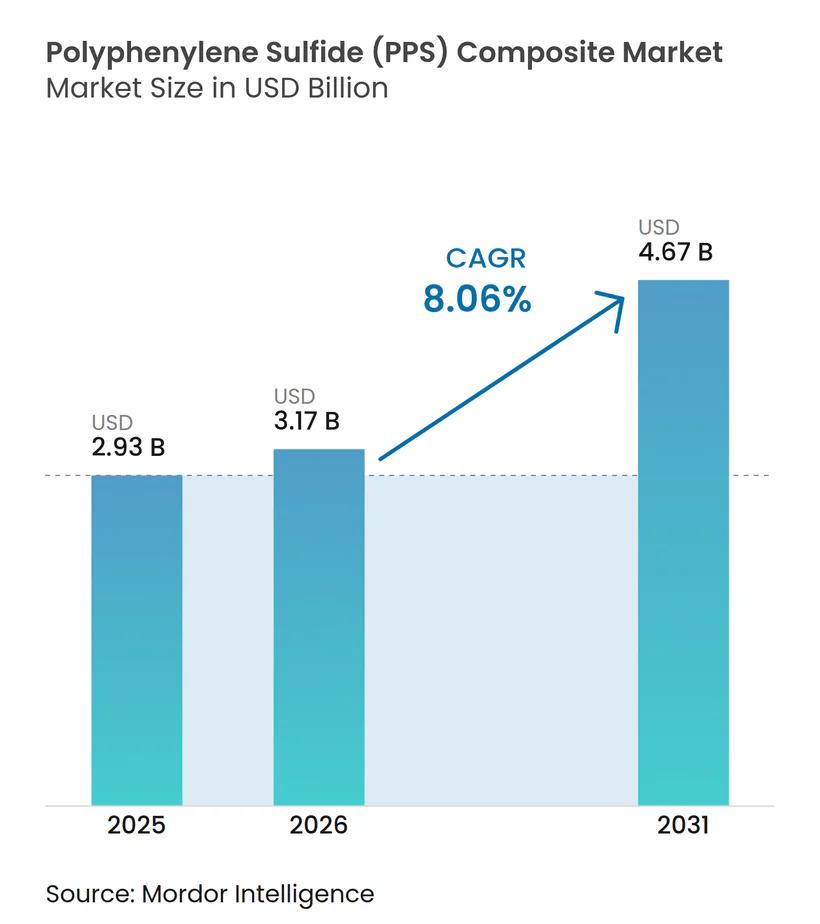
La taille du Marché des Composites en Sulfure de Polyphénylène (PPS) était évaluée à 2,93 milliards USD en 2025 et devrait croître de 3,17 milliards USD en 2026 pour atteindre 4,67 milliards USD d'ici 2031, à un CAGR de 8,06% durant la période de prévision (2026-2031). La demande est façonnée par les systèmes de batteries de véhicules électriques, l'électronique haute fréquence compacte et l'infrastructure hydrogène, qui nécessitent tous des matériaux capables de tolérer la chaleur, les produits chimiques et les contraintes électriques sur des périodes de service prolongées. Les composites PPS offrent une capacité d'utilisation continue à 200 °C à 240 °C, une résistance au feu inhérente UL 94 V-0 et une résistance aux liquides de refroidissement automobiles et aux électrolytes de batteries, ce qui les rend pertinents là où un composant ne peut pas être reconçu autour d'un polymère moins performant. Le marché des composites en sulfure de polyphénylène (PPS) dépend de plus en plus des réseaux de production et de consommation asiatiques, la région Asie-Pacifique représentant 62,87% de la valeur en 2025. Les producteurs de résine élargissent leurs capacités et développent des grades spécialisés, tandis que les compoundeurs adaptent les matériaux pour les applications automobiles, électroniques, de filtration et énergétiques qui nécessitent des combinaisons distinctes de rigidité, de performance électrique et de résistance chimique. Cela crée un environnement commercial à travers la chaîne de valeur pour les clients et les fournisseurs, dans lequel la sélection des matériaux est liée à la conception des composants, aux méthodes de production, à la conformité réglementaire et à la capacité à maintenir les systèmes critiques en fonctionnement fiable tout au long de leur durée de vie de service prévue. La pression sur les coûts, la corrosion des équipements et la concurrence des polyamides haute température continuent d'influencer la sélection des matériaux dans les applications à exigences thermiques moindres, notamment là où les fabricants évaluent l'économie des procédés par rapport à la fiabilité à long terme des composants.
Principaux Enseignements du Rapport
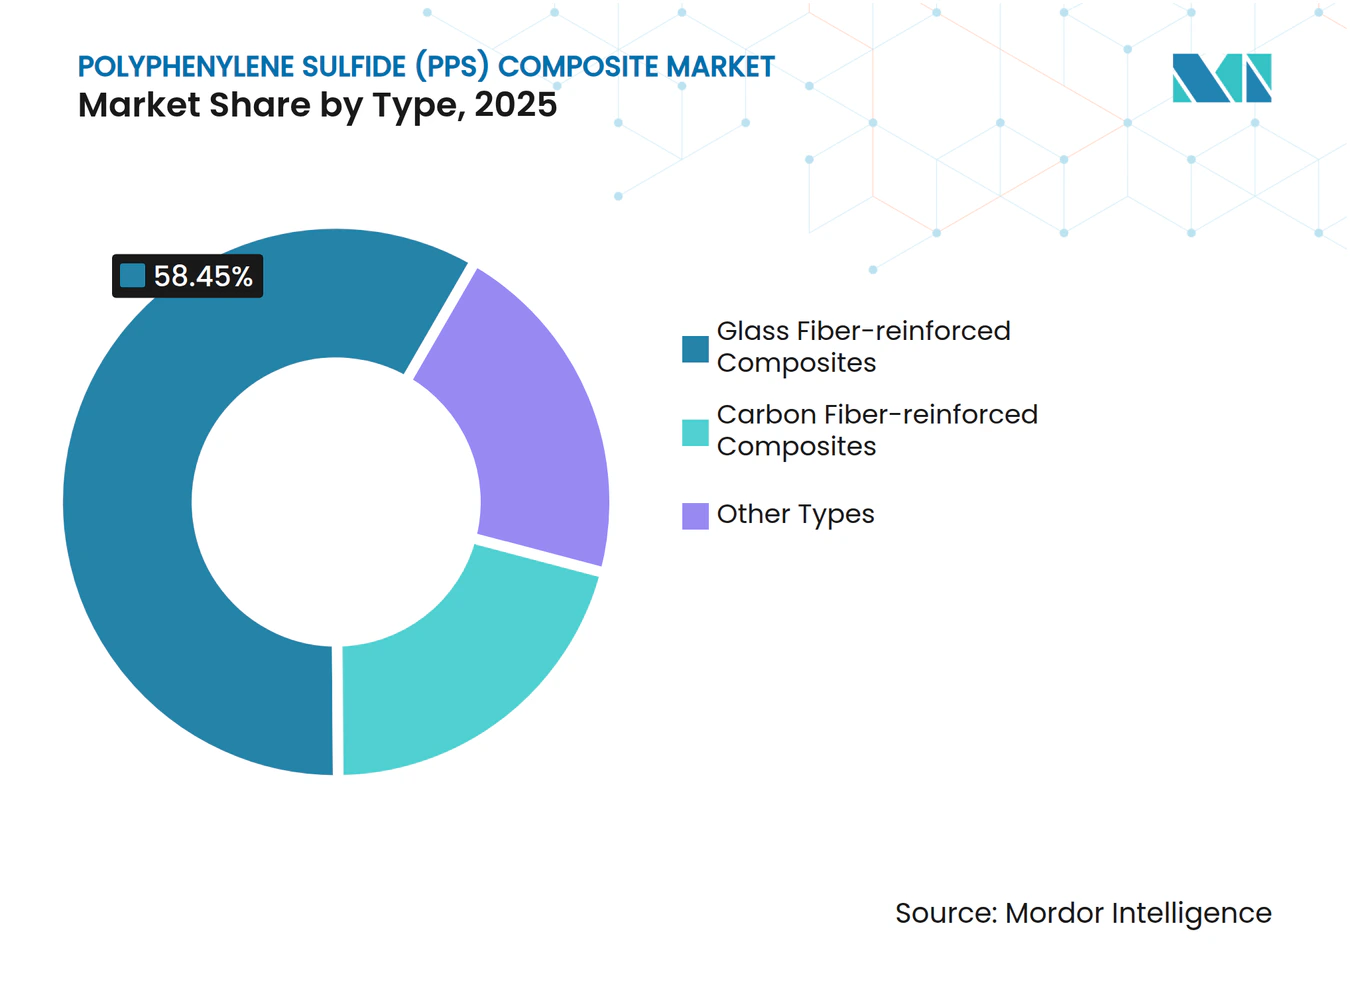
- Par type, les composites renforcés de fibres de verre détenaient 58,45% de la part du marché des composites en sulfure de polyphénylène (PPS) en 2025, tandis que les composites renforcés de fibres de carbone devraient progresser à un CAGR de 8,75% jusqu'en 2031.
- Par forme, les composés de moulage détenaient 68,03% de la part du marché des composites en sulfure de polyphénylène (PPS) en 2025, tandis que les films devraient progresser à un CAGR de 9,13% jusqu'en 2031.
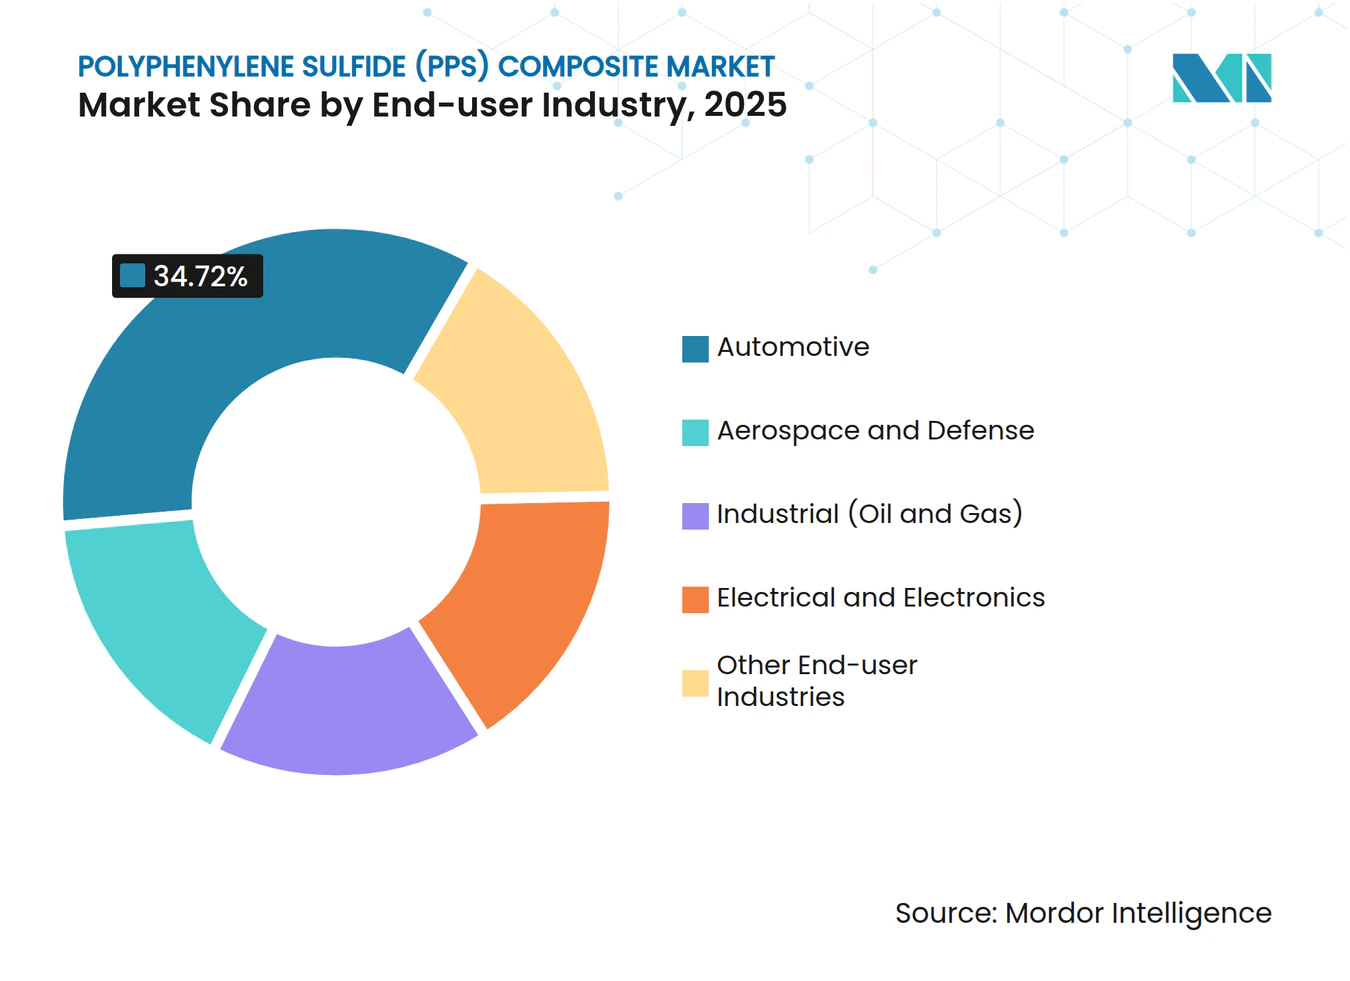
- Par industrie utilisatrice finale, l'automobile détenait 34,72% de la part du marché des composites en sulfure de polyphénylène (PPS) en 2025, tandis que l'aérospatiale et la défense devraient progresser à un CAGR de 9,36% jusqu'en 2031.
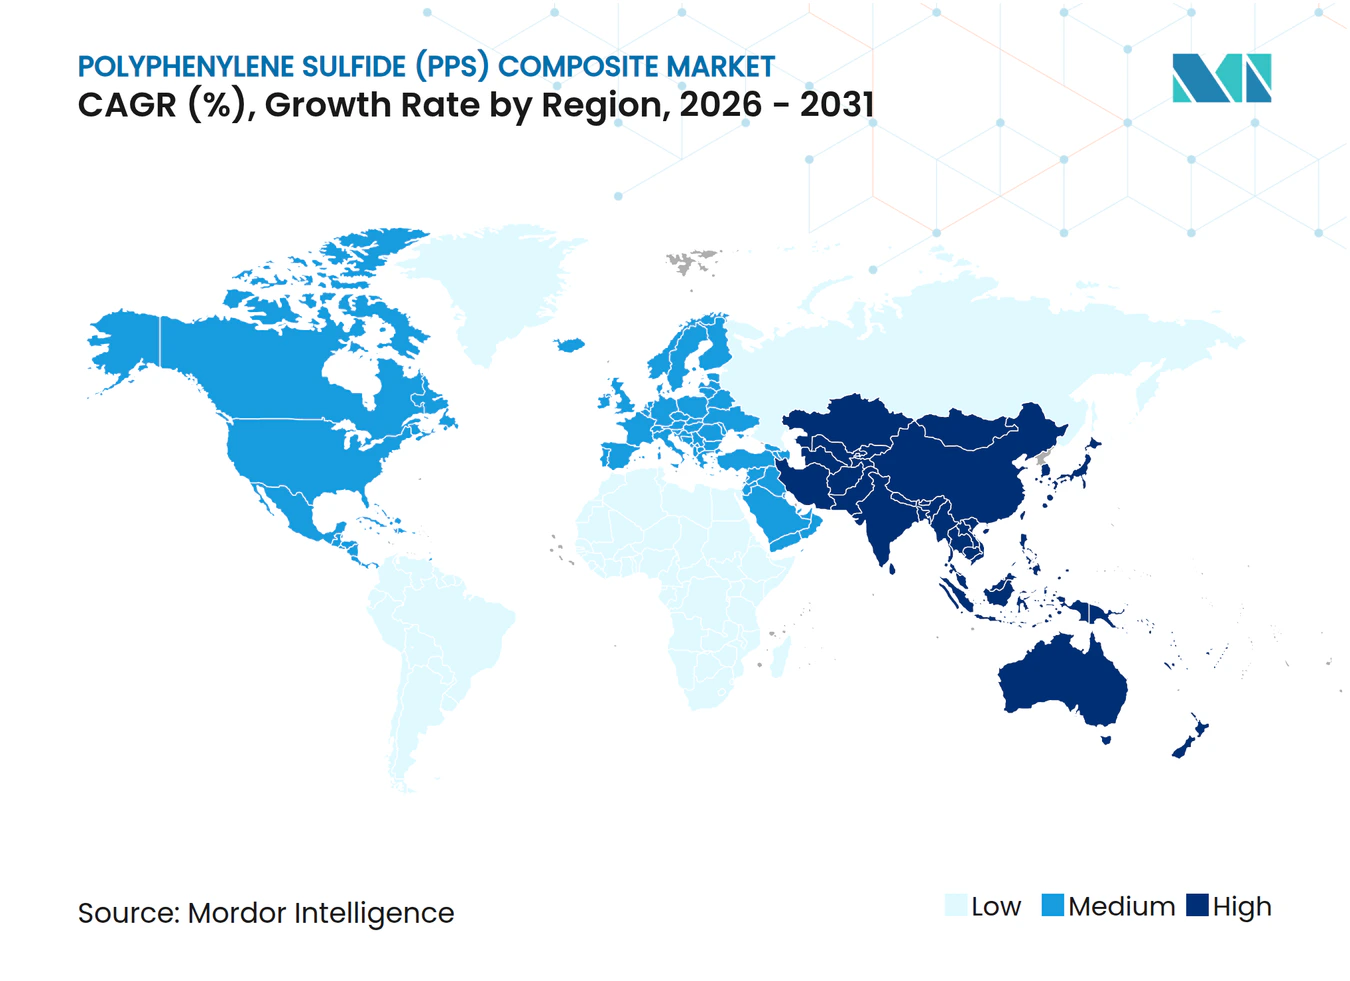
- Par géographie, l'Asie-Pacifique détenait 62,87% de la part du marché des composites en sulfure de polyphénylène (PPS) en 2025 et devrait progresser à un CAGR de 9,21% jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Intégration de la Gestion Thermique des Batteries de Véhicules Électriques | +2.3% | Mondial, avec concentration en Asie-Pacifique (Chine, Corée du Sud, Japon) et dynamique précoce en Amérique du Nord et en Allemagne | Court terme (≤ 2 ans) |
| Remplacement des Métaux et Consolidation des Pièces | +1.8% | Mondial ; plus fort dans les clusters d'équipementiers automobiles d'Asie-Pacifique et les programmes d'allègement européens | Moyen terme (2–4 ans) |
| Électronique Haute Fréquence Miniaturisée | +1.4% | Cœur Asie-Pacifique (Chine, Japon, Corée du Sud, ASEAN) ; débordement vers les chaînes d'approvisionnement des centres de données en Amérique du Nord et en Europe | Moyen terme (2–4 ans) |
| Modernisation de la Filtration Haute Température | +0.9% | Asie-Pacifique (Chine, Inde), Europe ; portée par la réglementation sur la qualité de l'air dans les centrales à charbon et l'incinération des déchets | Moyen terme (2–4 ans) |
| Adoption de l'Équilibre de Centrale des Piles à Combustible à Hydrogène | +0.6% | Europe (Allemagne, pays nordiques), Japon, Corée du Sud ; expansion vers la Chine et l'Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intégration de la Gestion Thermique des Batteries de Véhicules Électriques
La gestion thermique est devenue une exigence de performance majeure dans la conception des systèmes de batteries lithium-ion. Les composites PPS sont utilisés dans les boîtiers de pompes à liquide de refroidissement, les corps de thermostats et les surmoulages de connecteurs qui fonctionnent à 180 °C à 260 °C tout en étant en contact avec des mélanges eau-glycol dans des systèmes de batteries compacts. Envalior a rapporté en mai 2025 que son grade PPS Xytron G4080HR renforcé de fibres de verre présentait un délaminage minimal après 3 000 heures dans un liquide de refroidissement eau-glycol à 135 °C[1]. Chaque bloc-batterie nécessite plusieurs pièces polymères thermiquement stables, notamment des supports structurels, des barrières thermiques, des isolateurs électriques et des composants de système de refroidissement, de sorte que les décisions de qualification peuvent affecter plusieurs familles de composants à la fois. Cette exigence augmente la teneur en composites PPS par véhicule électrique et soutient les composites renforcés de fibres de verre de qualité automobile sur le marché des composites en sulfure de polyphénylène (PPS).
Électronique Haute Fréquence Miniaturisée
Les réseaux millimétrique de cinquième génération (5G) et l'infrastructure d'inférence d'intelligence artificielle nécessitent des substrats et des connecteurs à faibles pertes diélectriques, une transmission de signal fiable et des propriétés stables à hautes fréquences. Les dérivés PPS peuvent offrir des constantes diélectriques inférieures à 3,0 et des facteurs de dissipation inférieurs à 0,003 à des fréquences de 10 gigahertz et au-delà. Une étude de Communications Materials de 2025 a rapporté un facteur de dissipation de 0,00087 à 10 gigahertz et une constante diélectrique de 2,80 pour le poly(2,6-diméthyl-1,4-phénylène sulfure). DIC CORPORATION et Unitika Ltd. ont annoncé en octobre 2024 un film PPS conçu pour réduire les pertes de transmission aux fréquences millimétriques de 30 à 300 gigahertz[2]. Le matériau était en cours de préparation pour la production commerciale destinée aux appareils de communication de nouvelle génération et aux radars automobiles, où le choix du substrat affecte la fenêtre de performance utilisable du matériel fini.
Remplacement des Métaux et Consolidation des Pièces
Les composites PPS peuvent réduire le poids des composants de 15% à 30% par rapport aux assemblages en aluminium et en acier tout en maintenant la stabilité dimensionnelle au-dessus de 200 °C. Une réduction de 10% du poids du véhicule se traduit généralement par une amélioration de 8% de l'économie de carburant, ce qui soutient l'argument économique pour remplacer plusieurs pièces métalliques par un composant polymère consolidé. Les composés de moulage soutiennent la consolidation des pièces car le moulage par injection peut combiner des supports, des boîtiers et des inserts fonctionnels en un seul composant. Un chargement en fibres de verre de 30% à 40% peut fournir des températures de déflexion thermique approchant 260 °C tout en conservant une rigidité et un contrôle dimensionnel utilisables. Les composés PPS à fibres de carbone longues ont permis des économies de poids de 40% à 50% dans certaines applications de turbocompresseurs par rapport aux alternatives métalliques, élargissant la gamme de pièces pouvant être envisagées pour le remplacement. Ces avantages de fabrication et de poids soutiennent le rôle des applications automobiles sur le marché des composites en sulfure de polyphénylène (PPS).
Modernisation de la Filtration Haute Température
La filtration industrielle soutient la demande là où des règles d'émission de particules s'appliquent à la production d'énergie au charbon, à l'incinération des déchets et à la production de ciment. Les feutres filtrants aiguilletés en PPS peuvent fonctionner en continu à 190 °C et résistent au dioxyde de soufre, au chlorure d'hydrogène et à l'ammoniac dans des conditions d'exploitation qui peuvent réduire la durée de vie des médias moins résistants. Ils peuvent fournir des efficacités de filtration supérieures à 99,9% pour les particules d'un diamètre de 2,5 micromètres. Une étude de 2025 publiée dans Environmental Science & Technology a rapporté qu'un matériau de filtration à gradient PPS a prolongé les cycles de nettoyage moyens de 188,13 secondes et réduit la résistance résiduelle moyenne de 41,84 pascals par rapport aux médias commerciaux à lamination de membrane en polytétrafluoroéthylène. La politique d'émissions ultra-faibles de la Chine et les limites de particules de l'Inde inférieures à 30 milligrammes par mètre cube normal soutiennent les modernisations des filtres à manches dans l'industrie lourde, où le calendrier de remplacement peut être aussi important que les premières installations d'équipements. Ces cycles de remplacement élargissent la base industrielle du marché des composites en sulfure de polyphénylène (PPS).
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Élevé des Matériaux et du Traitement | -1.4% | Mondial ; plus aigu en Amérique du Nord et en Europe où les modernisations des équipements de traitement sont à forte intensité de capital | Court terme (≤ 2 ans) |
| Concurrence des Polyamides Haute Température | -0.9% | Mondial ; plus fort dans les applications de connecteurs automobiles en Amérique du Nord, dans l'UE et au Japon | Moyen terme (2–4 ans) |
| Équipements de Traitement Sensibles à la Corrosion | -0.5% | Mondial ; affecte de manière disproportionnée les compoundeurs de niveau intermédiaire en Asie-Pacifique et en Amérique du Sud | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Coût Élevé des Matériaux et du Traitement
Le traitement des composites PPS nécessite des températures de fusion supérieures à 300 °C et des équipements de compoundage spécialisés. Des assemblages de barils et de vis en acier inoxydable ou bimétalliques sont nécessaires car le PPS peut libérer des composés soufrés qui corrodent les équipements en acier standard. Les prix des composés PPS chinois variaient de 3,00 USD à 3,80 USD par kilogramme, contre 1,80 USD à 2,20 USD par kilogramme pour le polyamide 66 avec 30% de fibres de verre. La modernisation d'une ligne de compoundage standard avec des outillages résistants à la corrosion peut nécessiter des dépenses d'investissement de plusieurs millions USD par ligne, ce qui augmente le coût de service des programmes nouveaux ou à faible volume. Les programmes d'équipementiers sensibles aux coûts continuent d'évaluer d'autres matériaux lorsque les performances requises ne justifient pas les coûts de traitement du PPS.
Concurrence des Polyamides Haute Température
Les grades de polyphtalamide ont atteint un Indice de Résistance au Cheminement Comparatif de 600 V et une certification UL 94 V-0 à une épaisseur de 0,4 mm. Leurs températures d'utilisation continue de 150 °C à 160 °C se chevauchent avec les exigences du PPS dans certaines applications de connecteurs automobiles. Les grades plus récents peuvent être traités à des températures de moule de 90 °C à 110 °C, contre 130 °C à 160 °C pour le PPS, ce qui peut améliorer l'économie des cycles pour les opérations de moulage à haut débit. Celanese Corporation a identifié les polyamides haute température comme une force concurrentielle dans les achats de connecteurs automobiles dans son rapport annuel pour l'exercice clos le 31 décembre 2024. Le risque de substitution est le plus prononcé en dessous de 160 °C, où le PPS présente une différenciation thermique moins claire. Les cotations de prix du polyphtalamide de 6,50 USD à 9,00 USD par kilogramme peuvent devenir plus compétitives une fois que la consommation d'énergie, l'usure des outillages et le rendement du traitement sont pris en compte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type :
Les Composites Renforcés de Fibres de Verre Gagnent en Demande, Tandis que les Composites Renforcés de Fibres de Carbone s'AccélèrentLes composites renforcés de fibres de verre détenaient 58,45% de la part du marché des composites en sulfure de polyphénylène (PPS) en 2025, soutenus par des pratiques de traitement établies dans les applications automobiles, électriques et de filtration industrielle. Un chargement en fibres de verre de 30% à 40% permet des températures de déflexion thermique proches de 260 °C et aide les composants à maintenir leur stabilité dimensionnelle lors d'une exposition à des liquides de refroidissement ou à des produits chimiques. Ces grades restent un choix pratique pour les pièces moulées par injection à grand volume car les outillages établis et les spécifications de matériaux réduisent le temps nécessaire pour introduire un composant qualifié. Ils sont utilisés dans les systèmes de refroidissement, les connecteurs électriques, les corps de pompes et d'autres composants qui nécessitent une résistance à la chaleur avec un coût de matériau gérable. La large base d'applications soutient la demande continue pour ce type dans les utilisations finales établies et donne aux fournisseurs une base durable pour le développement de grades.
Les composites renforcés de fibres de carbone devraient progresser à un CAGR de 8,75% jusqu'en 2031, soutenus par l'activité de qualification aérospatiale et la demande d'enveloppes légères de batteries de véhicules électriques. Les composites PPS à fibres de carbone continues peuvent être soudés, thermoformés et recyclés, contrairement aux matériaux carbone-époxy thermodurcissables. Cette flexibilité de traitement soutient les fabricants qui cherchent à réduire le nombre de pièces et les déchets de production sans renoncer à la rigidité requise pour les composants structurels ou semi-structurels. Elle permet également des applications qui nécessitent une rigidité élevée avec un poids de composant plus faible, ce qui élargit le rôle des formats à fibres continues sur le marché des composites en sulfure de polyphénylène (PPS).



Par Forme :
Les Composés de Moulage en Tête, Tandis que les Films Soutiennent la CroissanceLes composés de moulage représentaient 68,03% de la taille du marché des composites en sulfure de polyphénylène (PPS) en 2025, reflétant l'ampleur du moulage par injection dans la fabrication automobile et électrique. Leurs formulations peuvent varier selon la teneur en fibres de verre de 10% à 65%, les ajouts de charges minérales et les packages ignifuges. Cette flexibilité permet à une plateforme de matériaux de soutenir plusieurs pièces dans un portefeuille de véhicules, tout en permettant aux compoundeurs d'adapter un grade au cycle de service d'un composant spécifique. Elle réduit également la nécessité pour les équipes d'approvisionnement de qualifier des matériaux non liés dans le cadre de calendriers de développement exigeants. Les composés de moulage restent au cœur des applications qui nécessitent des dimensions constantes, une résistance chimique et une production efficace.
Les films devraient progresser à un CAGR de 9,13% jusqu'en 2031, les stations de base 5G et les systèmes radar à ondes millimétriques nécessitant des substrats haute fréquence. Ces applications nécessitent de faibles pertes de transmission et une résistance aux températures de traitement exigeantes, ce qui accorde une plus grande importance à la stabilité diélectrique pendant la fabrication et l'utilisation. DIC CORPORATION et Unitika Ltd. ont annoncé en octobre 2024 que leur film PPS offrait des propriétés diélectriques stables de 10 à 1 000 gigahertz, une résistance au refusion et une adhérence du cuivre compatible avec la pulvérisation cathodique. Les feuilles et plaques soutiennent les utilisations aérospatiales et industrielles qui nécessitent une précision usinée.
Par Industrie Utilisatrice Finale :
L'Aérospatiale et la Défense Progressent Tandis que l'Automobile Ancre la DemandeL'automobile détenait 34,72% de la part du marché des composites en sulfure de polyphénylène (PPS) en 2025. Les plateformes de véhicules électriques utilisent des composites PPS dans les pièces de gestion thermique, les corps de connecteurs haute tension et les surmoulages de barres omnibus. Ces applications nécessitent des performances constantes au-dessus de 150 °C dans des environnements qui combinent chaleur, vibrations, charge électrique et exposition chimique. Le remplacement des métaux et la consolidation des pièces soutiennent également l'utilisation du PPS dans les composants sous capot et de système de batteries. La base automobile fournit une demande prévisible pour les grades de moulage renforcés de fibres de verre et reste un point de référence important pour les fournisseurs qui développent des grades spécifiques aux véhicules.
L'aérospatiale et la défense devraient progresser à un CAGR de 9,36% jusqu'en 2031, portées par la qualification continue des laminés PPS à fibres de carbone continues dans les structures d'aéronefs et l'électronique de défense. Les composites PPS ont été qualifiés pour les connecteurs de fuselage et les applications de supports de l'Airbus A350, notamment les systèmes PPS à fibres de carbone continues qui relient les structures de cadres composites aux panneaux de paroi de fuselage. Les tests des matériaux PPS à fibres de carbone de Teijin Carbon America ont soutenu le développement de la structure d'aéronef de Supernal LLC en 2025. La demande électrique et électronique est soutenue par une absorption d'humidité du PPS inférieure à 0,05%, ce qui contribue à préserver la stabilité du signal dans les stations de base 5G à forte humidité. Les applications industrielles pétrolières et gazières utilisent le PPS pour sa résistance au sulfure d'hydrogène, au pétrole brut et aux produits chimiques de fond de puits dans les composants de pompes et les corps de vannes, où la durabilité des matériaux affecte les exigences de maintenance.

Analyse Géographique
Marché des Composites en Sulfure de Polyphénylène (PPS) en Asie-Pacifique
L'Asie-Pacifique détenait 62,87 % de la part de marché des composites en sulfure de polyphénylène (PPS) en 2025 et devrait progresser à un CAGR de 9,21 % jusqu'en 2031. La Chine dispose de la plus grande base de production de véhicules électriques et utilise des barrières thermiques, des supports structurels et des connecteurs de systèmes de refroidissement en composite PPS dans les batteries. La région combine la production de résine, la capacité de compoundage et la fabrication pour utilisation finale, ce qui raccourcit les chaînes d'approvisionnement entre la qualification des matériaux et la production de composants. Le Japon et la Corée du Sud demeurent d'importantes sources de résine PPS de haute qualité grâce à des systèmes multi-sites exploités par TORAY INDUSTRIES, INC., DIC CORPORATION, KUREHA CORPORATION et SK chemicals. Cette base de production régionale renforce le rôle de l'Asie-Pacifique sur le marché des composites en sulfure de polyphénylène (PPS).
L'expansion des capacités de la Chine accroît la substitution des importations dans les composites automobiles et industriels de gamme intermédiaire. NHU PM vise une production totale de PPS de 30 000 tonnes métriques par an grâce à son projet Phase IV. Dongtai Qixin a entamé la construction d'un projet de résine PPS d'une capacité de 80 000 tonnes métriques par an à Huangshan, dans la province d'Anhui, en août 2025. Le projet a bénéficié d'un investissement de Phase I de 1,6 milliard CNY (environ 220 millions USD). Cette expansion de capacité accroît la pression concurrentielle sur les producteurs japonais et coréens dans les applications en aval.
Marché des Composites en Sulfure de Polyphénylène (PPS) dans les Amériques et en EMEA
La demande en Amérique du Nord est soutenue par les achats dans les secteurs de l'aérospatiale et de la défense, la gestion thermique automobile et la filtration industrielle. Syensqo a étendu sa capacité de compoundage de PPS Ryton à Augusta, en Géorgie, en mai 2025, sur un site certifié International Automotive Task Force 16949. L'Europe bénéficie de l'électrification automobile en Allemagne et en France, ainsi que des composites aérospatiaux au Royaume-Uni et en France. L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique devraient rester des contributeurs modestes jusqu'en 2031, bien que les investissements énergétiques de l'Arabie saoudite soutiennent la demande de composants pour les raffineries et le dessalement.
Paysage Concurrentiel
Concentration du Marché
Marché des composites en sulfure de polyphénylène (PPS) en Asie-Pacifique
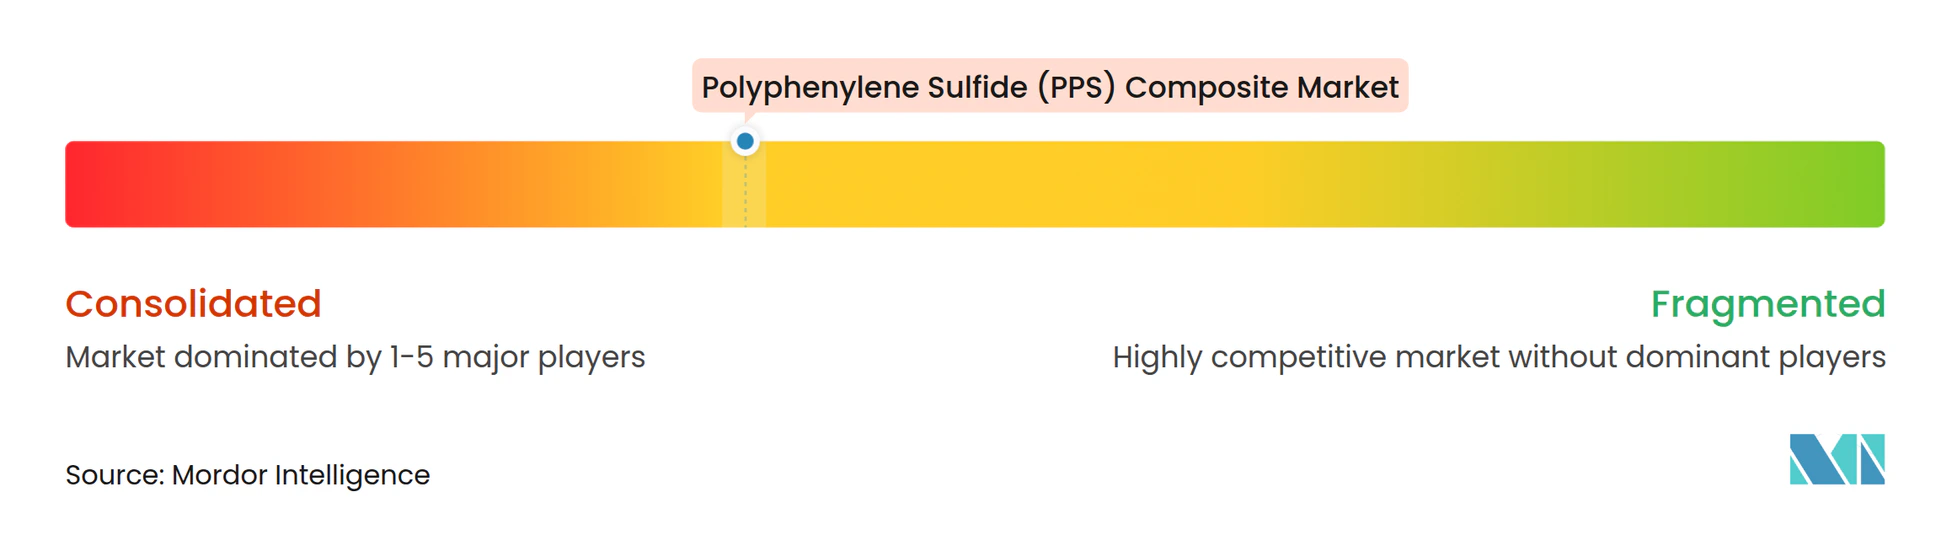
Le marché des composites en sulfure de polyphénylène (PPS) est modérément concentré, les cinq premiers acteurs étant TORAY INDUSTRIES, INC., Solvay, DIC Corporation, Celanese Corporation et KUREHA CORPORATION. La concurrence au niveau de la résine se concentre sur la capacité, l'étendue des grades et les qualifications des équipementiers, car l'historique de qualification peut être difficile à reproduire rapidement dans les applications haute performance. Au niveau du compoundage, les producteurs chinois tels que NHU PM, SK Chemicals et les compoundeurs spécialisés indépendants se font concurrence sur l'approvisionnement local et les formulations spécifiques aux applications.
Celanese Corporation a lancé Fortron PPS ECO-R en octobre 2025 en tant que grade à contenu recyclé certifié International Sustainability and Carbon Certification PLUS, fabriqué selon une approche de bilan massique. La société a également introduit un grade PPS pour les tubes de refroidissement haute pression de véhicules électriques lors du même événement. Ces initiatives montrent comment les fournisseurs utilisent les revendications de durabilité et les grades spécifiques aux applications pour soutenir les nouvelles qualifications clients, plutôt que de s'appuyer uniquement sur une offre de résine de base plus large. Elles créent également des opportunités pour les producteurs établis de s'appuyer sur les relations existantes avec les véhicules et l'électronique. La concurrence reste active alors que les fournisseurs équilibrent les performances des matériaux, les exigences de qualification et les objectifs de coût des clients.
L'activité de brevets dans les plaques bipolaires, les séparateurs de batteries et les résines de substrats haute fréquence crée une nouvelle concurrence sur le marché des composites en sulfure de polyphénylène (PPS), notamment là où un fournisseur peut combiner la chimie des polymères avec la connaissance des applications nécessaire pour atteindre des objectifs de performance étroitement spécifiés. Les participants plus petits tels que Ensinger et RTP Company se font concurrence dans les grades usinés de précision et compoundés spéciaux, où l'ingénierie des applications, les quantités minimales de commande faibles, le support technique rapide et la capacité à modifier une formulation pour une pièce individuelle peuvent compter plus qu'une large empreinte de production. IDEMITSU FINE COMPOSITES CO., LTD. et Teijin Limited fournissent des composites thermoplastiques aérospatiaux à fibres continues qui diffèrent des grades de moulage par injection de commodité, reflétant la séparation entre les pièces à grand volume et le groupe plus restreint d'applications qui nécessitent des formats de renforcement avancés. Le marché des composites en sulfure de polyphénylène (PPS) comprend donc de grands fournisseurs de résine et des entreprises plus petites axées sur des exigences techniques étroitement définies, avec des relations clients différentes, des modèles de production, des cycles de qualification et des approches du développement de produits, offrant aux clients un choix entre des plateformes de matériaux orientées vers l'échelle et des fournisseurs spécialisés qui travaillent en étroite collaboration avec les concepteurs de composants pendant le développement.
Leaders de l'Industrie des Composites en Sulfure de Polyphénylène (PPS)
-
Celanese Corporation
-
TORAY INDUSTRIES, INC.
-
Solvay
-
DIC CORPORATION
-
KUREHA CORPORATION
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Composites en Sulfure de Polyphénylène (PPS) Entreprises couvertes dans ce rapport
- Avient Corporation
- Celanese Corporation
- DIC CORPORATION
- Ensinger
- IDEMITSU FINE COMPOSITES CO., LTD.
- KUREHA CORPORATION
- LG Chem
- NHU PM
- RTP Company
- SABIC
- SK chemicals
- Solvay
- TEIJIN LIMITED
- TORAY INDUSTRIES, INC.
- Tosoh Corporation
Portée du Rapport sur le Marché Mondial des Composites en Sulfure de Polyphénylène (PPS)
Principales entreprises sur le marché des composites en sulfure de polyphénylène (PPS)
Le marché mondial des composites en PPS se caractérise par une innovation continue des produits axée sur l'amélioration des caractéristiques de performance pour les applications exigeantes dans les secteurs aérospatial et automobile. Les entreprises leaders investissent massivement dans la recherche et le développement pour élaborer des formulations avancées avec une stabilité thermique, une résistance chimique et des propriétés mécaniques améliorées. Les expansions stratégiques de capacités, notamment en Asie-Pacifique et en Amérique du Nord, témoignent de l'attention du secteur à répondre à la demande régionale croissante. Les entreprises poursuivent de plus en plus l'intégration verticale sur l'ensemble de la chaîne de valeur, de la production de matières premières à la fabrication du produit final, afin de maintenir un meilleur contrôle de la qualité et des coûts. L'accent mis sur le développement de solutions composites durables et recyclables, combiné aux efforts d'optimisation des procédés de fabrication et de réduction des coûts de production, souligne l'engagement du secteur envers la croissance à long terme et la responsabilité environnementale.
Marché consolidé avec de solides acteurs mondiaux
Le marché des composites en PPS présente une structure très consolidée, dominée par des sociétés multinationales établies disposant de portefeuilles de produits diversifiés et de solides capacités technologiques. Ces acteurs majeurs, notamment DIC Corporation, Toray Advanced Composites, Teijin Limited, Solvay et Celanese Corporation, ont construit leurs positions sur le marché grâce à des décennies d'expertise dans les matériaux avancés et à une présence mondiale stratégique. Le paysage industriel se caractérise par des barrières à l'entrée élevées dues à des procédés de fabrication complexes, à des exigences en capital substantielles et à la nécessité de capacités étendues de recherche et développement.
Le marché a été le témoin d'une consolidation stratégique par le biais de fusions et acquisitions, comme en témoigne l'acquisition de TenCate Advanced Composites par Toray Industries, qui a renforcé les positions sur le marché et élargi les capacités technologiques. Les entreprises se concentrent de plus en plus sur l'établissement de partenariats stratégiques avec les utilisateurs finals dans des secteurs clés tels que l'aérospatial et l'automobile pour développer des solutions personnalisées et garantir des accords d'approvisionnement à long terme. Des stratégies d'expansion régionale, notamment sur les marchés émergents, sont poursuivies par le biais de coentreprises et d'installations de fabrication locales pour mieux répondre à la demande croissante et naviguer dans les exigences réglementaires.
L'innovation et l'intégration favorisent le succès sur le marché
Le succès sur le marché des composites en PPS dépend de plus en plus de la capacité des entreprises à développer des solutions innovantes répondant aux exigences spécifiques des utilisateurs finals tout en maintenant la compétitivité des coûts. Les acteurs en place renforcent leurs positions sur le marché en élargissant leurs portefeuilles de produits par le biais du développement interne et d'acquisitions stratégiques, tout en investissant dans des capacités de fabrication avancées et des technologies numériques. La capacité à fournir un support technique complet, à garantir une qualité constante et à maintenir des chaînes d'approvisionnement fiables est devenue cruciale pour maintenir les relations avec les clients et défendre la part de marché face aux nouveaux entrants.
Pour les concurrents cherchant à gagner du terrain, la spécialisation dans des applications ou des régions spécifiques, combinée à de solides capacités technologiques et à des opérations efficaces, offre des voies potentielles vers le succès. Le secteur est confronté à des défis liés aux matériaux de substitution et aux exigences variables des utilisateurs finals dans différentes applications, ce qui rend essentiel pour les entreprises de maintenir une flexibilité dans leurs processus de développement de produits et de fabrication. Les exigences réglementaires, notamment en matière de durabilité environnementale et de normes de sécurité dans les applications aérospatiales et automobiles, deviennent des facteurs de plus en plus importants dans la détermination du succès sur le marché, obligeant les entreprises à maintenir des programmes de conformité solides et à investir dans des technologies durables. Dans ce contexte, le développement de matériaux composites thermoplastiques et de composites polymères avancés est crucial pour répondre aux normes industrielles en constante évolution.
Portée du Rapport sur le Marché Mondial des Composites en Sulfure de Polyphénylène (PPS)
Les composites en sulfure de polyphénylène (PPS) sont des matériaux d'ingénierie haute performance qui combinent la résine PPS avec des matériaux de renforcement pour améliorer la résistance mécanique, la stabilité dimensionnelle, la résistance thermique et la résistance chimique. Ils sont utilisés là où des matériaux durables et légers sont nécessaires pour résister à des conditions d'exploitation exigeantes.
Le Marché des Composites en Sulfure de Polyphénylène (PPS) est segmenté par type, forme, industrie utilisatrice finale et géographie. Par type, le marché est segmenté en composites renforcés de fibres de verre, composites renforcés de fibres de carbone et autres types. Par forme, le marché est segmenté en composés de moulage, films, feuilles et plaques et autres formes. Par industrie utilisatrice finale, le marché est segmenté en automobile, aérospatiale et défense, industrie (pétrole et gaz), électrique et lectronique et autres industries utilisatrices finales. Le rapport couvre également la taille du marché et les prévisions pour les composites en sulfure de polyphénylène (PPS) dans 15 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
Type
| Composites renforcés de fibre de carbone |
| Composites renforcés de fibre de verre |
| Autres types |
Secteur d'utilisation finale
| Aérospatial et défense |
| Automobile |
| Industriel (inclut le pétrole et le gaz) |
| Électrique et électronique |
| Autres secteurs d'utilisation finale |
Géographie
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pologne | |
| Reste de l'Europe | |
| Reste du monde | Amérique du Sud |
| Moyen-Orient et Afrique |
| Type | Composites renforcés de fibre de carbone | |
| Composites renforcés de fibre de verre | ||
| Autres types | ||
| Secteur d'utilisation finale | Aérospatial et défense | |
| Automobile | ||
| Industriel (inclut le pétrole et le gaz) | ||
| Électrique et électronique | ||
| Autres secteurs d'utilisation finale | ||
| Géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pologne | ||
| Reste de l'Europe | ||
| Reste du monde | Amérique du Sud | |
| Moyen-Orient et Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des composites en sulfure de polyphénylène (PPS) ?
Le marché des composites en sulfure de polyphénylène (PPS) s'élève à 3,17 milliards USD en 2026 et devrait atteindre 4,67 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de composites PPS ?
La gestion thermique des véhicules électriques, le remplacement léger des métaux, l'électronique haute fréquence, la filtration industrielle et les systèmes hydrogène soutiennent la demande.
Quel type détenait la plus grande part en 2025 ?
Les composites renforcés de fibres de verre détenaient 58,45% de la valeur en 2025, soutenus par les applications automobiles, électriques et industrielles.
Quelle forme devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les films devraient progresser à un CAGR de 9,13% jusqu'en 2031 en raison de la demande de substrats électroniques haute fréquence.
Quelles années ce rapport sur le marché des composites en sulfure de polyphénylène (PPS) couvre-t-il ?
Le rapport couvre la taille historique du marché des composites en sulfure de polyphénylène (PPS) pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché des composites en sulfure de polyphénylène (PPS) pour les années : 2025, 2026, 2027, 2028, 2029 et 2030.