
Tamanho e Participação do Mercado de Seguros de Acidentes Pessoais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 40.30 Bilhões de dólares |
| Tamanho do Mercado (2031) | 50.20 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.50 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguros de Acidentes Pessoais pela Mordor Intelligence
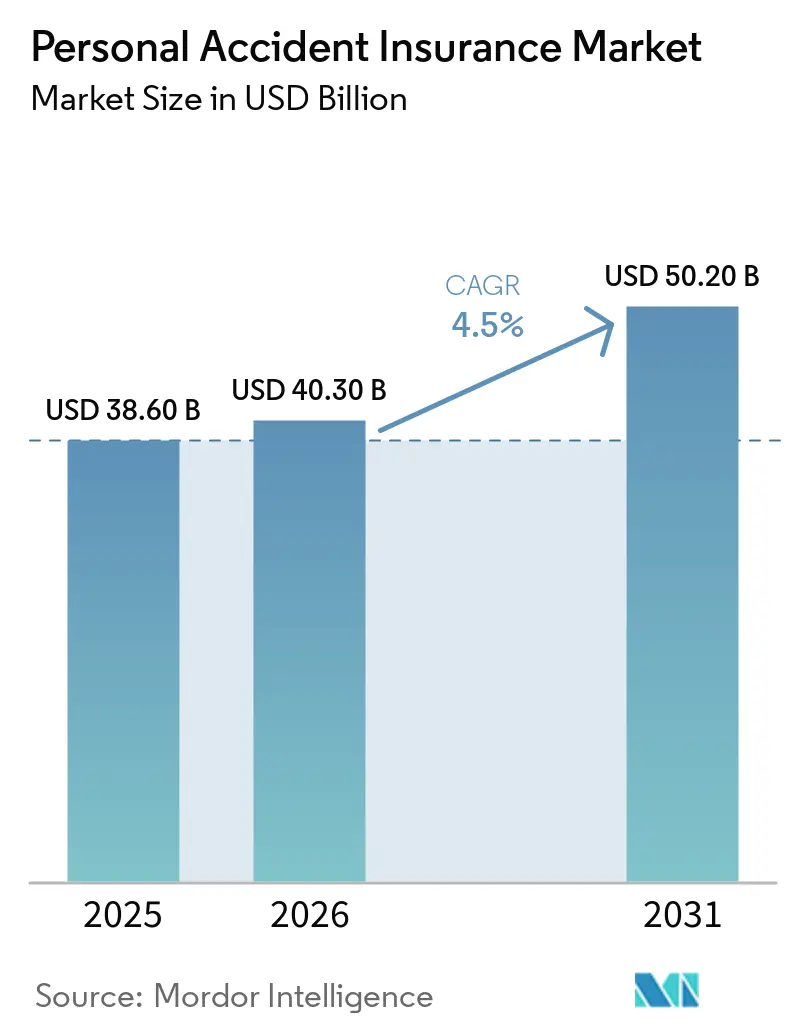
Espera-se que o tamanho do Mercado de Seguros de Acidentes Pessoais cresça de 38,60 bilhões de USD em 2025 para 40,30 bilhões de USD em 2026 e está previsto para atingir 50,20 bilhões de USD até 2031 a um CAGR de 4,5% no período de 2026 a 2031.
A maior gravidade dos sinistros está alterando o design de produtos, a precificação e a distribuição em todo o mercado de seguros de acidentes pessoais. O envelhecimento da força de trabalho e a reposição limitada de renda pelos programas públicos aumentam a necessidade de cobertura além dos arranjos de compensação de trabalhadores. Os benefícios voluntários do empregador e os canais diretos ao consumidor podem alcançar pessoas que não estão totalmente cobertas pelos programas do local de trabalho. A distribuição digital está ampliando o acesso enquanto reduz a dependência dos modelos tradicionais de agência. As seguradoras também estão equilibrando uma demanda mais forte contra a sensibilidade ao prêmio, o entendimento limitado das apólices e os diferentes requisitos regulatórios entre os países.
Principais Conclusões do Relatório
- Por estrutura de benefícios, as apólices abrangentes de acidentes pessoais capturaram 38,5% da participação do mercado de seguros de acidentes pessoais em 2025 e estão projetadas para crescer a um CAGR de 5,1% até 2031.
- Por tipo de segurado, as apólices coletivas capturaram 59,6% da participação do mercado de seguros de acidentes pessoais em 2025 e estão projetadas para crescer a um CAGR de 4,9% até 2031.
- Por canal de distribuição, agentes e corretores capturaram 36,7% da participação do mercado de seguros de acidentes pessoais em 2025, enquanto a distribuição por afinidade/parceria está projetada para crescer a um CAGR de 5,8% até 2031.
- Por prazo da apólice, as apólices renováveis anuais capturaram 76,2% da participação do mercado de seguros de acidentes pessoais em 2025, enquanto as apólices plurianuais estão projetadas para crescer a um CAGR de 5,3% até 2031.
- Por geografia, a América do Norte capturou 26,8% do mercado de seguros de acidentes pessoais em 2025, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 5,2% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Seguros de Acidentes Pessoais
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Custos Médicos e de Reposição de Renda Relacionados a Acidentes | +1.2% | Global, com concentração na América do Norte e na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescente Conscientização do Consumidor sobre Proteção Financeira | +0.7% | Ásia-Pacífico, com repercussão no Oriente Médio, África e América do Sul | Médio prazo (2-4 anos) |
| Expansão da Distribuição de Seguros Digitais e Incorporados | +1.0% | Global | Curto prazo (≤ 2 anos) |
| Demanda dos Empregadores por Cobertura Coletiva Flexível e Relacionada ao Deslocamento | +0.8% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Lacunas de Cobertura para Trabalhadores da Economia Gig e Temporários | +0.6% | Ásia-Pacífico, América do Norte e União Europeia | Médio prazo (2-4 anos) |
| Crescimento do Microsseguro e Produtos de Acidentes Baseados em Uso | +0.4% | Ásia-Pacífico, Oriente Médio e África, e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Custos Médicos e de Reposição de Renda Relacionados a Acidentes
A gravidade dos sinistros tornou-se mais importante comercialmente do que a frequência dos sinistros para o mercado de seguros de acidentes pessoais. Funcionários com 60 anos ou mais perderam quase 97 dias de trabalho por lesão durante 2020 a 2024. Isso foi quase 14 dias acima da média geral e 17 dias acima do período pré-pandemia[1]. O Conselho Nacional de Segurança estimou o custo de uma lesão com consulta médica em 48.000 USD em 2025. Trabalhadores mais velhos podem aumentar os custos de acidentes porque as lesões podem exigir ausências mais longas e mais suporte. Seguradoras com modelos detalhados de risco por ocupação e idade podem precificar essas exposições com mais precisão. O aumento dos custos de benefícios de saúde também incentiva os empregadores a adicionar despesas médicas por acidente e benefícios de internação hospitalar em dinheiro aos seus programas de benefícios voluntários.
Crescente Conscientização do Consumidor sobre Proteção Financeira
A conscientização sobre proteção financeira está se tornando mais relevante em mercados com baixa penetração de seguros. Os consumidores têm maior probabilidade de considerar a cobertura de acidentes quando entendem a lacuna entre despesas médicas, renda perdida e benefícios públicos. Essa necessidade é mais visível na Ásia-Pacífico, no Oriente Médio e África, e na América do Sul, onde muitos domicílios permanecem sub-segurados. Descrições de produtos mais simples podem tornar os gatilhos de benefícios mais fáceis de entender para compradores de primeira viagem. As ferramentas de inscrição digital também podem mostrar como os benefícios de invalidez, internação hospitalar em dinheiro e reembolso médico se aplicam após um acidente. Essas mudanças podem apoiar uma adoção mais consistente de produtos de seguros de acidentes pessoais sem alterar a necessidade central de prêmios acessíveis.
Expansão da Distribuição de Seguros Digitais e Incorporados
O seguro incorporado está movendo as compras de apólices de acidentes para aplicativos de pagamento, checkouts de comércio eletrônico e jornadas de banco digital. A Chubb introduziu um mecanismo de otimização baseado em inteligência artificial no Chubb Studio em novembro de 2025[2]. A plataforma permite que parceiros em 54 países personalizem a cobertura de acidentes e saúde no ponto de venda. A Securian Financial lançou o FlexTech em março de 2026 com uma plataforma de seguro incorporado, a Walnut. O serviço permite que instituições financeiras e fintechs adicionem cobertura de acidentes e perda de renda a jornadas digitais em questão de semanas. A Income Insurance transferiu sua plataforma HIVE com API em primeiro lugar para a Embed Financial Group Holdings em junho de 2026, criando uma infraestrutura que pode suportar múltiplas seguradoras.
Demanda dos Empregadores por Cobertura Coletiva Flexível e Relacionada ao Deslocamento
Os empregadores estão usando a proteção contra acidentes para resolver lacunas criadas por franquias mais altas e custos diretos dos funcionários. Nos Estados Unidos, 59% dos empregadores pesquisados planejavam mudanças de redução de custos em 2026, em comparação com 48% em 2025[3]. O setor de risco coletivo do Reino Unido pagou 2,69 bilhões de GBP (3,4 bilhões de USD) em sinistros durante 2025. Esse total foi 96,7 milhões de GBP (122,0 milhões de USD) maior do que em 2024. A New York Life expandiu seu produto de Acidente em Viagem de Negócios em julho de 2025 com cobertura pré-paga plurianual e sem requisitos de exame médico. As seguradoras também podem adaptar a cobertura à exposição no deslocamento à medida que as políticas de retorno ao escritório aumentam a frequência de viagens diárias.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Baixo Nível de Conhecimento sobre Apólices e Confusão sobre Cobertura | -0.9% | Ásia-Pacífico, América do Sul, Oriente Médio e África | Médio prazo (2-4 anos) |
| Sensibilidade ao Prêmio em Domicílios Sub-segurados | -0.8% | Ásia-Pacífico, América do Sul, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Regulamentação Fragmentada de Produtos, Licenciamento e Privacidade de Dados | -0.6% | Global, especialmente na distribuição transfronteiriça | Médio prazo (2-4 anos) |
| Autosseguro do Empregador e Substituição por Esquemas Públicos | -0.5% | América do Norte, Europa e Índia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Baixo Nível de Conhecimento sobre Apólices e Confusão sobre Cobertura
A confusão sobre cobertura pode reduzir as compras quando os compradores não conseguem distinguir entre benefícios de morte acidental, renda por invalidez e reembolso médico. Muitos compradores de primeira viagem optam por não adquirir quando não têm certeza de como uma apólice responderá após um acidente. O problema é particularmente importante no Sudeste Asiático, na América do Sul e na África Subsaariana. Os produtos abrangentes podem ser mais difíceis de comparar porque os adicionais de invalidez, internação hospitalar em dinheiro, benefícios por fratura e tabelas de benefícios diferem por seguradora. Documentos de apólice em linguagem simples e ilustrações de benefícios pré-preenchidas podem reduzir esse atrito. As ferramentas digitais de suporte à decisão também podem reduzir o abandono de inscrição ao ajudar os compradores a comparar as estruturas de benefícios antes de adquirir.
Sensibilidade ao Prêmio em Domicílios Sub-segurados
A sensibilidade ao prêmio pode restringir a adoção quando o cronograma de cobrança ou o design do benefício não corresponde à renda domiciliar. A ShopeePay e a Allianz Malaysia ofereceram planos de acidentes com prêmios anuais de MYR 50 a MYR 75 (11 a 16 USD) em setembro de 2025. Os planos eram elegíveis para o programa Perlindungan Tenang Voucher da Malásia, que subsidiou prêmios para até 2 milhões de beneficiários. Os prêmios de microsseguro de Uganda aumentaram acentuadamente durante o segundo trimestre de 2025, embora o volume total tenha permanecido pequeno em relação à população não segurada. As seguradoras podem enfrentar pressão de alocação de recursos se as taxas de sinistros adversas do microsseguro exigirem reservas que de outra forma apoiariam a subscrição comercial.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Estrutura de Benefícios: Apólices Abrangentes Consolidam a Demanda de Múltiplos Riscos
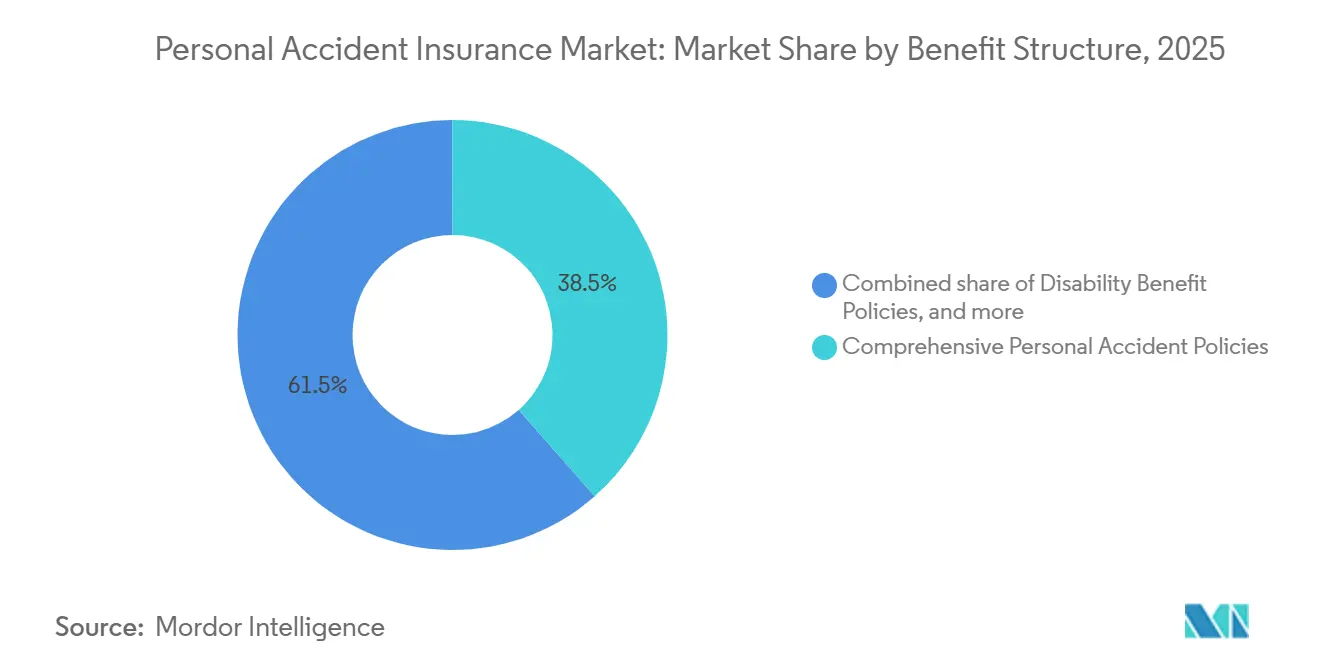
As Apólices Abrangentes de Acidentes Pessoais detinham 38,5% do segmento de estrutura de benefícios em 2025. Esse formato combina morte acidental, invalidez permanente, invalidez temporária, reembolso médico e benefícios de internação hospitalar em dinheiro. A cobertura agrupada pode gerar um prêmio mais alto por apólice do que um produto de risco único. O tamanho do mercado de seguros de acidentes pessoais para apólices abrangentes está projetado para se expandir a um CAGR de 5,1% de 2026 a 2031. Isso apoia pacotes de benefícios mais amplos nos canais de empregadores e consumidores.
As apólices independentes de Morte Acidental e Desmembramento permanecem opções de entrada de menor custo nas plataformas de benefícios voluntários. As Apólices de Benefício por Invalidez estão ganhando relevância entre empregadores profissionais e de colarinho branco na América do Norte e na Europa Ocidental. Esses empregadores podem exigir proteção focada na reposição de renda para funcionários com salários mais altos. Os produtos de Reembolso Médico por Acidente e Internação Hospitalar em Dinheiro fornecem cobertura de entrada acessível nos mercados urbanos da Ásia-Pacífico. Esses produtos podem apoiar a migração para planos abrangentes à medida que os consumidores buscam proteção mais ampla.


Por Tipo de Segurado: Apólices Coletivas Ancoram a Distribuição Orientada pelo Empregador
As apólices coletivas detinham 59,6% do mercado de seguros de acidentes pessoais por tipo de segurado em 2025. Os empregadores fornecem uma rota de distribuição de baixo custo porque os sistemas de folha de pagamento podem suportar a cobrança de prêmios, a inscrição e a comunicação de sinistros. A AIA Group relatou mais de 16 milhões de participantes em esquemas de seguro coletivo em 18 mercados asiáticos em seus resultados de 2025. O tamanho do mercado de seguros de acidentes pessoais para apólices coletivas está previsto para crescer a um CAGR de 4,9% de 2026 a 2031. Essa perspectiva reflete a demanda dos empregadores e as obrigações de cobertura para trabalhadores gig e de plataforma.
As apólices individuais atendem trabalhadores autônomos, aposentados e pessoas de alto patrimônio líquido que precisam de cobertura além dos limites do plano do empregador. As apólices familiares estão se expandindo na Índia, na Indonésia e no Brasil, onde as decisões domiciliares frequentemente cobrem várias pessoas. Uma estrutura de benefício familiar pode reduzir o custo por pessoa segurada e melhorar a proteção financeira após um acidente. A New York Life introduziu produtos expandidos de acidentes e saúde coletivos para empregadores, associações e comunidades de afinidade em julho de 2025. Esse movimento mostra que o mercado de seguros de acidentes pessoais continua a valorizar os relacionamentos institucionais ao lado das vendas digitais diretas.
Por Canal de Distribuição: Agentes Lideram, Parcerias de Afinidade Aceleram
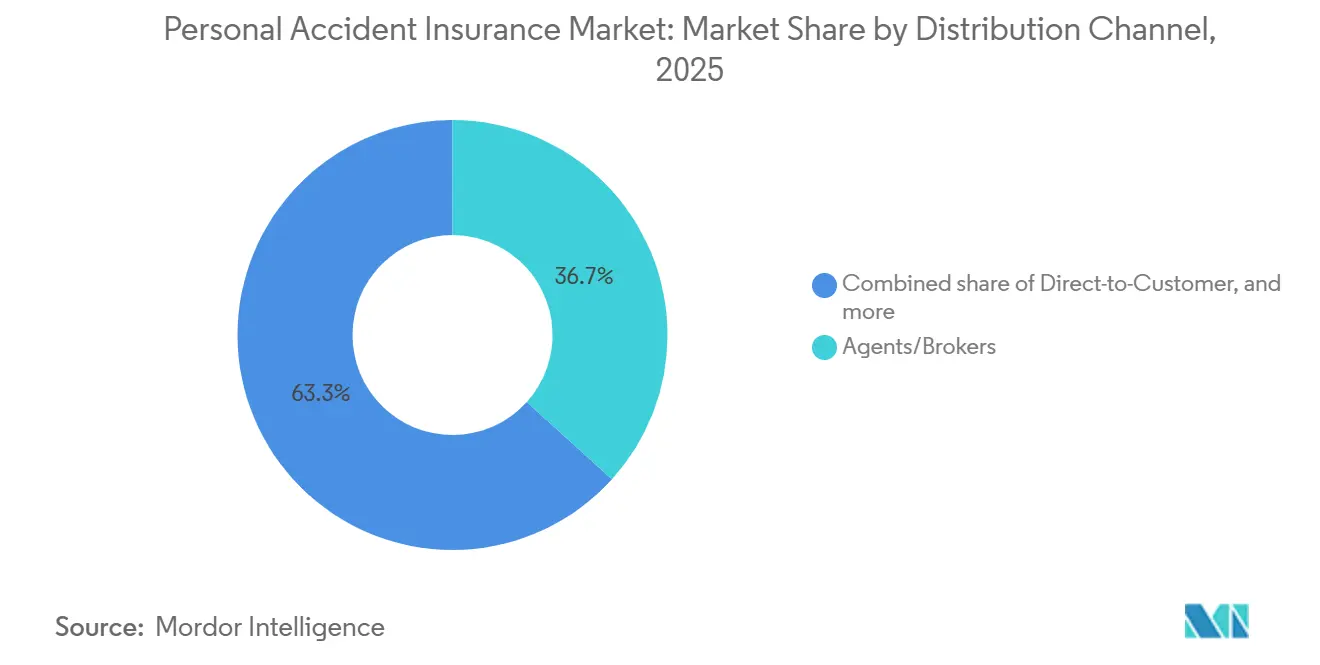
Os agentes e corretores detinham 36,7% do segmento de distribuição em 2025. O seu papel continua a ser importante nas negociações de grupo que envolvem a conceção de benefícios, o acesso a redes e a defesa de sinistros. Na Índia, os corretores representaram 49,6% da distribuição de seguros de saúde coletivos, em comparação com 28,4% para as vendas diretas. Esta diferença reflete a complexidade da negociação de benefícios coletivos de acidentes e saúde. Os canais diretos ao cliente enfrentam desafios porque muitos consumidores precisam de apoio para avaliar os gatilhos de sinistros e as condições das apólices.
A bancassurance continua a ser um compromisso de distribuição de longo prazo e intensivo em capital. O RHB Bank assinou um acordo exclusivo de bancassurance de 20 anos com a Tokio Marine Life Insurance Malaysia em agosto de 2025. A taxa de acesso projetada era de até 1,6 mil milhões de MYR (360 milhões de USD) com base no volume de negócios projetado. A distribuição por afinidade/parceria no mercado de seguros de acidentes pessoais tem previsão de crescer a uma CAGR de 5,8% de 2026 a 2031. A Chubb e o UnionDigital Bank Philippines introduziram uma cobertura de acidentes pessoais vinculada a poupança em junho de 2026.
Por Prazo da Apólice: Renováveis Anuais Dominam, Apólices Plurianuais Ganham Impulso
As Apólices Renováveis Anuais detinham 76,2% do mercado de seguros de acidentes pessoais por prazo da apólice em 2025. Sua estrutura se encaixa nos calendários de benefícios dos empregadores, nos períodos de inscrição anual e nos padrões de orçamento domiciliar. Nos planos de empregadores dos Estados Unidos, as deduções quinzenais para cobertura de acidentes individuais de plano básico variavam de 1,69 a 2,64 USD. Essas deduções podem tornar a proteção anual mais fácil de gerenciar como uma despesa domiciliar recorrente. A Allianz Malaysia ofereceu 25% de cobertura adicional nas apólices de acidentes Allianz Shield Plus em janeiro de 2026, com cobertura de morte acidental de até 3 milhões de MYR (675.000 USD).
As Apólices de Curto Prazo atendem necessidades episódicas, como cobertura de viagem, cobertura de eventos, proteção por viagem para trabalhadores de plataforma e planos diários de deslocamento. Esses produtos se adequam a exposições limitadas no tempo. As Apólices Plurianuais no mercado de seguros de acidentes pessoais estão previstas para crescer a um CAGR de 5,3% de 2026 a 2031. O produto de Acidente em Viagem de Negócios da New York Life incluiu uma estrutura pré-paga plurianual opcional em julho de 2025. As seguradoras podem usar planos plurianuais para reduzir os custos de reinscrição e coletar dados comportamentais para segmentação de risco.
Análise Geográfica
A América do Norte detinha 26,8% do mercado global de seguros de acidentes pessoais em 2025. Os Estados Unidos sustentaram essa posição por meio de um sistema maduro de benefícios voluntários patrocinados pelo empregador. A cobertura de acidentes é frequentemente usada como um produto de cobertura de franquia nos planos de saúde dos Estados Unidos. Os custos de benefícios de saúde dos empregadores estavam projetados para aumentar 6,5% por funcionário em 2026 em uma pesquisa da Mercer com mais de 1.700 empregadores. O Canadá tem um mercado de acidentes coletivos menor, mas desenvolvido, enquanto os empregadores da economia formal do México estão expandindo a adoção de benefícios voluntários.
A Europa tem uma presença regional secundária significativa, com mercados maduros na Europa Ocidental e mercados de menor penetração no Sul e no Centro-Leste europeu. No Reino Unido, as apólices de risco coletivo pagaram 2,69 bilhões de GBP (3,4 bilhões de USD) em sinistros durante 2025. O Reino Unido também registrou uma taxa de retorno ao trabalho de 68% para funcionários recém-afastados que utilizaram esquemas coletivos de proteção de renda. A Diretiva de Trabalho em Plataforma da União Europeia pode estender os requisitos de proteção social a um estimado de 28 milhões de trabalhadores de plataforma. A Alemanha favorece apólices corporativas, enquanto Espanha, Itália e o restante da Europa oferecem oportunidades de distribuição digital.
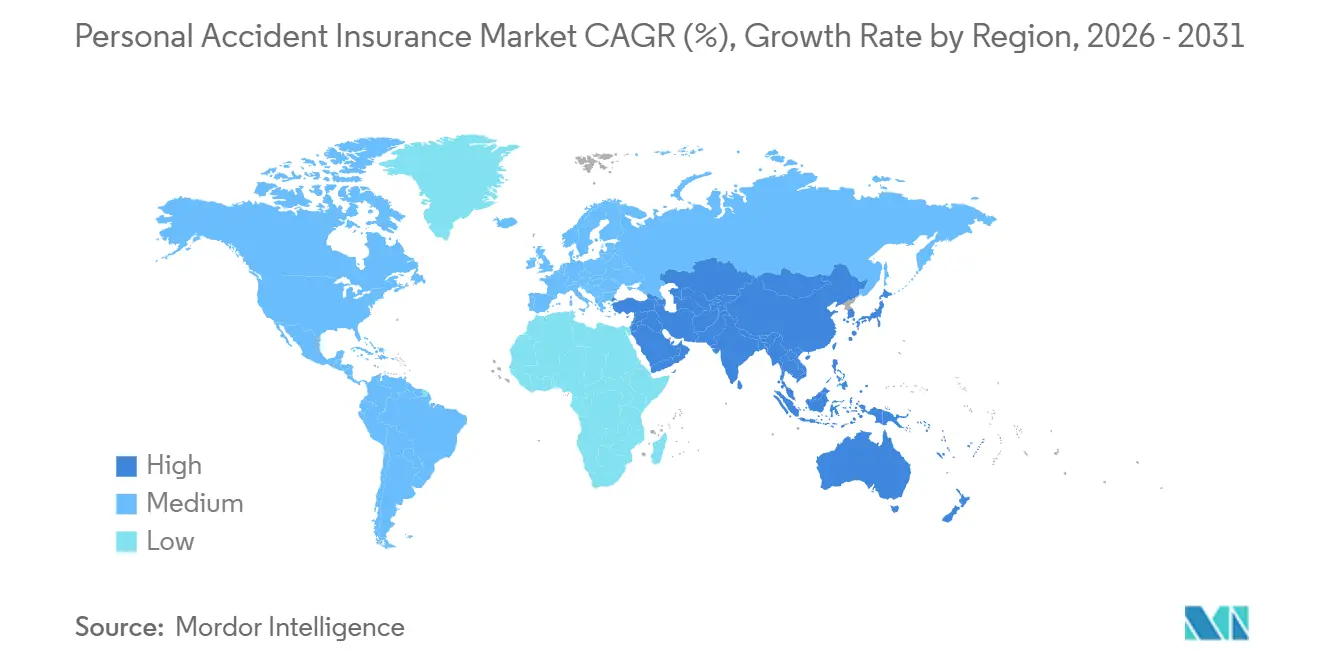
A Ásia-Pacífico no mercado de seguros de acidentes pessoais está projetada para crescer a um CAGR de 5,2% de 2026 a 2031. Os prêmios de acidentes pessoais da Índia aumentaram 27,6% em março de 2026 em relação a março de 2025. A Swiss Re espera que o crescimento real dos prêmios de seguros da Índia seja em média de 6,9% ao ano durante 2026 a 2030. O Sudeste Asiático está usando a distribuição incorporada por meio de plataformas financeiras e carteiras digitais. O Oriente Médio e a África têm volumes absolutos menores, enquanto a América do Sul está se expandindo por meio de bancassurance e canais de afinidade.

Cenário Competitivo
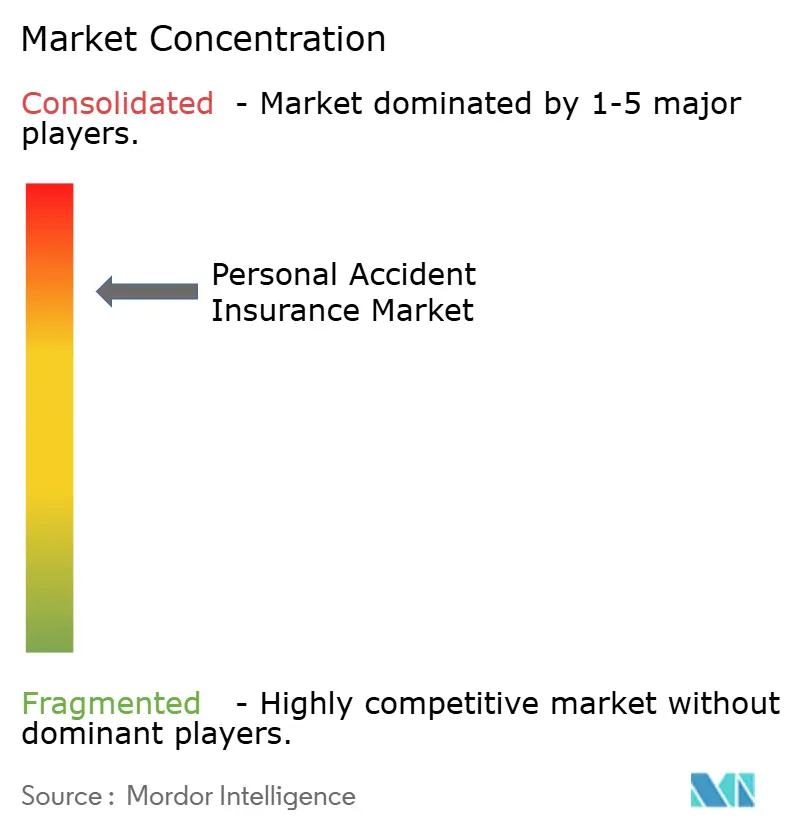
O mercado de seguros de acidentes pessoais é consolidado. Allianz, AXA, AIA, Chubb, Zurich, MetLife e Tokio Marine são seguradoras líderes ativas. A escala continua importante, mas a distribuição digital e o microsseguro podem tornar a capacidade de plataforma mais importante do que o tamanho tradicional. A AIA iniciou 2026 com um lucro operacional de 7,1 bilhões de USD, um aumento de 12% em base de taxa de câmbio constante. O grupo atendeu 44 milhões de segurados individuais e mais de 16 milhões de participantes em esquemas de seguro coletivo em 18 mercados asiáticos.
Algumas seguradoras estão buscando expansão internacional por meio de aquisições e parcerias estratégicas. A Sompo Holdings concluiu sua aquisição de 3,5 bilhões de USD da Aspen Insurance em fevereiro de 2026 após receber aprovações regulatórias. A Tokio Marine formou uma parceria estratégica com a Berkshire Hathaway em março de 2026. A Berkshire adquiriu uma participação de 2,49% avaliada em 1,8 bilhão de USD, e as empresas planejaram colaboração em resseguro e aquisições de grande escala. A AXA reportou 116 bilhões de EUR (125,5 bilhões de USD) em prêmios brutos emitidos e outras receitas para 2025.
O mercado de seguros de acidentes pessoais também está se movendo em direção à infraestrutura incorporada e à integração digital mais rápida. O mecanismo Chubb Studio da Chubb permite a personalização liderada por parceiros da cobertura de acidentes e saúde no ponto de venda. O FlexTech da Securian Financial oferece às instituições financeiras e fintechs uma forma de incluir proteção contra acidentes e perda de renda nas jornadas digitais existentes. A proteção portátil contra acidentes para trabalhadores com múltiplos empregadores e transfronteiriços permanece mal atendida pelos produtos anuais padrão de grupo e individuais. Os gatilhos paramétricos e a automação de sinistros com suporte de inteligência artificial estão se tornando pontos de diferenciação porque o processamento mais rápido de sinistros pode melhorar a experiência do cliente e as renovações.
Líderes do Setor de Seguros de Acidentes Pessoais
-
Allianz SE
-
AXA S.A.
-
American International Group, Inc.
-
Chubb Limited
-
Zurich Insurance Group Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Maio de 2026: A True Balance fez parceria com a IndusInd General Insurance para lançar um produto de seguro de Acidente Pessoal Coletivo (GPA) na Índia, visando clientes sub-segurados e de primeira viagem nos mercados de Nível 2 a 4. O produto está incorporado diretamente no aplicativo True Balance, incluindo as jornadas de tela inicial e reembolso, expandindo a distribuição digital e contextual de proteção contra acidentes para segmentos de clientes de baixa renda e mal atendidos.
- Março de 2026: A PFI Mega Life, uma joint venture entre a Prudential Financial e a CT Corporation, e a Antavaya anunciaram uma parceria de seguro de acidentes pessoais na Indonésia, incorporando cobertura de morte acidental, invalidez total permanente e internação hospitalar na plataforma de reservas de viagens e turismo da Antavaya.
- Fevereiro de 2026: A Sompo Holdings concluiu sua aquisição de 3,5 bilhões de USD da Aspen Insurance Holdings, recebendo todas as aprovações antitruste e regulatórias de seguros necessárias em fevereiro de 2026 após o anúncio de agosto de 2025. O negócio adiciona um sindicato Lloyd's de primeira linha e capacidade global de resseguro especializado à plataforma internacional da Sompo, acelerando a diversificação geográfica além do mercado doméstico japonês, onde o crescimento orgânico é estruturalmente limitado.
- Novembro de 2025: A Chubb apresentou um mecanismo de otimização baseado em inteligência artificial dentro de sua plataforma global de seguro incorporado Chubb Studio no Singapore Fintech Festival, permitindo que parceiros de distribuição digital em 54 países ofereçam seguro de acidentes e saúde personalizado no ponto de venda. O mecanismo usa inteligência artificial proprietária para segmentar perfis de clientes, recomendar coberturas e implementar tecnologia de clique para engajamento para produtos de maior valor, sendo a primeira solução desse tipo em escala.


Escopo do Relatório Global do Mercado de Seguros de Acidentes Pessoais
| Morte Acidental e Desmembramento Independente (AD&D) |
| Apólices de Benefício por Invalidez |
| Reembolso Médico por Acidente / Internação Hospitalar em Dinheiro |
| Apólices Abrangentes de Acidentes Pessoais (Pacotes de Múltiplos Benefícios) |
| Apólices Individuais |
| Apólices Familiares |
| Apólices Coletivas |
| Agentes e Corretores |
| Direto ao Cliente |
| Bancassurance |
| Distribuição por Afinidade / Parceria |
| Apólices de Curto Prazo |
| Apólices Renováveis Anuais |
| Apólices Plurianuais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Estrutura de Benefícios | Morte Acidental e Desmembramento Independente (AD&D) | |
| Apólices de Benefício por Invalidez | ||
| Reembolso Médico por Acidente / Internação Hospitalar em Dinheiro | ||
| Apólices Abrangentes de Acidentes Pessoais (Pacotes de Múltiplos Benefícios) | ||
| Por Tipo de Segurado | Apólices Individuais | |
| Apólices Familiares | ||
| Apólices Coletivas | ||
| Por Canal de Distribuição | Agentes e Corretores | |
| Direto ao Cliente | ||
| Bancassurance | ||
| Distribuição por Afinidade / Parceria | ||
| Por Prazo da Apólice | Apólices de Curto Prazo | |
| Apólices Renováveis Anuais | ||
| Apólices Plurianuais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento projetada para o seguro de acidentes pessoais até 2031?
O setor está projetado para crescer a um CAGR de 4,5% de 2026 a 2031, atingindo 50,2 bilhões de USD até 2031. Essa perspectiva reflete o impacto da gravidade dos sinistros e da distribuição digital mais ampla.
Qual estrutura de benefícios lidera a cobertura de acidentes pessoais?
As Apólices Abrangentes de Acidentes Pessoais lideraram o segmento de estrutura de benefícios com 38,5% em 2025 e estão projetadas para crescer a um CAGR de 5,1% até 2031. O formato combina vários benefícios em uma única apólice.
Por que os empregadores estão adicionando proteção contra acidentes aos programas de benefícios?
Os empregadores estão usando a cobertura de acidentes para ajudar a resolver franquias mais altas, custos diretos e exposição à perda de renda após uma lesão. A distribuição coletiva também pode simplificar a inscrição e a cobrança de prêmios.
Qual canal de distribuição está crescendo mais rapidamente para cobertura de acidentes?
A Distribuição por Afinidade/Parceria está projetada para crescer a um CAGR de 5,8% até 2031, à medida que as plataformas incorporam cobertura nas jornadas digitais dos clientes. O mercado de seguros de acidentes pessoais pode alcançar compradores em interações de pagamento, banco e comércio eletrônico.
Qual região crescerá mais rapidamente até 2031?
A Ásia-Pacífico está projetada para crescer a um CAGR de 5,2% de 2026 a 2031, apoiada pela Índia e pela distribuição incorporada em todo o Sudeste Asiático. A região também tem sub-seguro significativo e acesso digital em expansão.
Como os trabalhadores gig estão afetando a demanda por proteção contra acidentes?
As lacunas de cobertura e os requisitos regulatórios na Índia e na União Europeia estão aumentando a demanda por benefícios de acidentes projetados para trabalhadores gig e de plataforma. O mercado de seguros de acidentes pessoais precisa de cobertura que se adapte ao trabalho temporário e baseado em plataforma.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
