
個人傷害保険市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 40.30 十億米ドル |
| 市場規模 (2031) | 50.20 十億米ドル |
| 成長率 (2026 - 2031) | 4.50 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる個人傷害保険市場分析
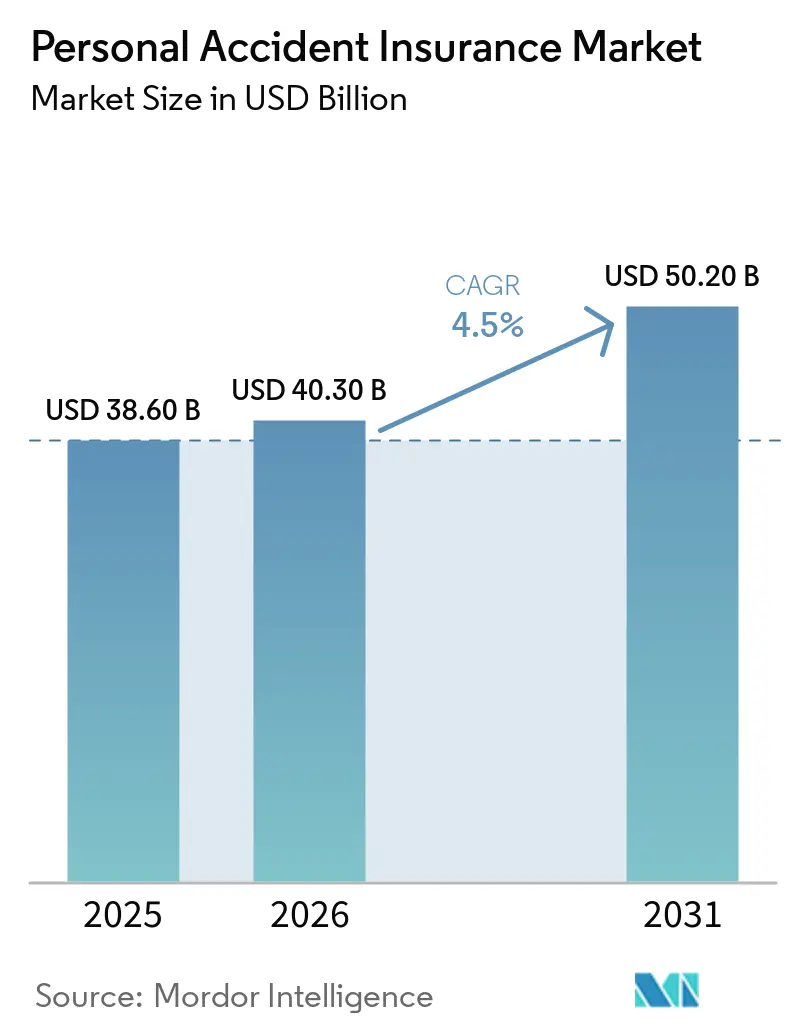
個人傷害保険市場規模は、2025年の386.0億米ドルから2026年には403.0億米ドルに成長し、2026年から2031年にかけてCAGR 4.5%で2031年までに502.0億米ドルに達すると予測されています。
クレームの重大度の上昇が、個人傷害保険市場全体にわたる商品設計、価格設定、および販売に変化をもたらしています。高齢化する労働力と公的プログラムにおける限定的な所得補償は、労働者災害補償制度を超えた補償の必要性を高めています。任意の雇用主給付および消費者直販チャネルは、職場プログラムで十分にカバーされていない人々にリーチできます。デジタル販売は、従来の代理店モデルへの依存を低減しながらアクセスを拡大しています。保険会社はまた、より強い需要と保険料感応度、限られた契約理解度、および各国間で異なる規制要件とのバランスを取っています。
主要レポートのポイント
- 給付構造別では、包括的個人傷害保険契約が2025年の個人傷害保険市場シェアの38.5%を占め、2031年にかけてCAGR 5.1%で成長する見込みです。
- 保険契約者タイプ別では、団体契約が2025年の個人傷害保険市場シェアの59.6%を占め、2031年にかけてCAGR 4.9%で成長する見込みです。
- 販売チャネル別では、代理店およびブローカーが2025年の個人傷害保険市場シェアの36.7%を占め、アフィニティ・パートナーシップ販売は2031年にかけてCAGR 5.8%で成長する見込みです。
- 契約期間別では、年次更新型契約が2025年の個人傷害保険市場シェアの76.2%を占め、複数年契約は2031年にかけてCAGR 5.3%で成長する見込みです。
- 地域別では、北米が2025年の個人傷害保険市場の26.8%を占め、アジア太平洋地域は2031年にかけてCAGR 5.2%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の個人傷害保険市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 事故関連の 医療費および所得補償コストの上昇 | +1.2% | 北米および アジア太平洋地域に集中するグローバル | 短期 (2年以内) |
| 金融保護に対する 消費者意識の向上 | +0.7% | アジア太平洋地域、 中東・アフリカ・南米への波及 | 中期 (2〜4年) |
| デジタルおよび 組み込み型保険販売の拡大 | +1.0% | グローバル | 短期 (2年以内) |
| 柔軟な団体保険および 通勤関連補償に対する雇用主需要 | +0.8% | 北米 およびヨーロッパ | 短期 (2年以内) |
| ギグエコノミーおよび 臨時労働者の補償ギャップ | +0.6% | アジア太平洋地域、 北米、および欧州連合 | 中期 (2〜4年) |
| マイクロ保険および 利用ベース型傷害商品の成長 | +0.4% | アジア太平洋地域、 中東・アフリカ、および南米 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
事故関連の医療費および所得補償コストの上昇
クレームの重大度は、個人傷害保険市場においてクレーム頻度よりも商業的に重要性が高まっています。60歳以上の従業員は、2020年から2024年にかけて1件の負傷につき約97日の欠勤を記録しました。これは全体平均を約14日上回り、パンデミック前の期間を約17日上回るものでした[1]。全米安全評議会は、2025年における医療相談を要する負傷のコストを48,000 米ドルと推定しました。高齢労働者は、負傷により長期の欠勤とより多くのサポートが必要になる場合があるため、事故コストを増加させる可能性があります。職種と年齢のリスクモデルを詳細に持つ保険会社は、これらのエクスポージャーをより正確に価格設定できます。医療給付コストの上昇も、雇用主が任意給付プログラムに事故医療費および入院現金給付を追加する動機となっています。
金融保護に対する費者意識の向上
保険普及率が低い市場では、金融保護に関する意識がより重要になっています。消費者は、医療費、所得損失、および公的給付の間のギャップを理解した場合に、傷害補償を検討する可能性が高くなります。このニーズは、多くの世帯が十分な保険に加入していないアジア太平洋地域、中東・アフリカ、および南米で最も顕著です。よりシンプルな商品説明は、初めての購入者にとって給付トリガーを理解しやすくすることができます。デジタル加入ツールは、事故後に障害、入院現金、および医療費払い戻し給付がどのように適用されるかを示すこともできます。これらの変更は、手頃な保険料という中核的なニーズを変えることなく、個人傷害保険商品のより一貫した普及を支援できます。
デジタルおよび組み込み型保険販売の拡大
組み込み型保険は、傷害保険の購入を決済アプリ、電子商取引のチェックアウト、およびデジタルバンキングの利用フローに組み込んでいます。Chubbは2025年11月にChubb Studio内に人工知能を活用した最適化エンジンを導入しました[2]。このプラットフォームにより、54カ国のパートナーが販売時点で傷害・健康補償をパーソナライズできます。Securian Financialは2026年3月に組み込み型保険プラットフォームWalnutを搭載したFlexTechを開始しました。このサービスにより、金融機関およびフィンテック企業は数週間以内にデジタル利用フローに傷害・所得損失補償を追加できます。Income Insuranceは2026年6月にAPIファーストプラットフォームのHIVEをEmbed Financial Group Holdingsに移管し、複数の保険会社をサポートできるインフラを構築しました。
柔軟な団体保険および通勤関連補償に対する雇用主需要
雇用主は、従業員の自己負担額および自己負担コストの増加によって生じたギャップに対処するために傷害保護を活用しています。米国では、調査対象の雇用主の59%が2026年にコスト削減策を計画しており、2025年の48%から増加しました[3]。英国の団体リスクセクターは2025年に26.9億英ポンド(34億米ドル)のクレームを支払いました。この合計は2024年より9,670万英ポンド(1.220億米ドル)高くなりました。New York Lifeは2025年7月に複数年前払い補償および健康診断不要の要件を備えた出張傷害保険商品を拡充しました。保険会社はまた、在宅勤務復帰方針が日常の通勤頻度を増加させるにつれて、通勤エクスポージャーに合わせた補償を提供することもできます。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 低い 契約リテラシーと補償内容の混乱 | -0.9% | アジア太平洋地域、 南米、中東、およびアフリカ | 中期 (2〜4年) |
| 保険未加入世帯における 保険料感応度 | -0.8% | アジア太平洋地域、 南米、中東、およびアフリカ | 長期 (4年以上) |
| 商品・ライセンス・ データプライバシー規制の断片化 | -0.6% | グローバル、 特に越境販売 | 中期 (2〜4年) |
| 雇用主の自家保険および 公的制度による代替 | -0.5% | 北米、 ヨーロッパ、およびインド | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
低い契約リテラシーと補償内容の混乱
購入者が傷害死亡、障害所得、および医療費払い戻し給付を区別できない場合、補償内容の混乱が購入を減少させる可能性があります。多くの初回購入者は、事故後に契約がどのように対応するかが不明な場合、購入しないことを選択します。この問題は、東南アジア、南米、およびサブサハラアフリカで特に重要です。障害特約、入院現金、骨折給付、および給付スケジュールが保険会社によって異なるため、包括的商品は比較が難しい場合があります。平易な言葉で書かれた保険証券書類と事前入力された給付例示は、この摩擦を軽減できます。デジタル意思決定支援ツールも、購入前に給付構造を比較するのを助けることで、加入放棄を減らすことができます。
保険未加入世帯における保険料感応度
徴収スケジュールまたは給付設計が世帯収入と一致しない場合、保険料感応度が普及を制限する可能性があります。ShopeePay と Allianz Malaysiaは2025年9月に、年間保険料50〜75マレーシアリンギット(11〜16米ドル)の傷害プランを提供しました。このプランは、最大200万人の受給者の保険料を補助するマレーシアのPerlindungan Tenang Voucherプログラムの対象となりました。ウガンダのマイクロ保険保険料は2025年第2四半期に急激に上昇しましたが、未保険人口に対する総量は依然として小さいままでした。マイクロ保険の損害率が悪化した場合、商業的引受を支援するはずの準備金が必要となり、保険会社はリソース配分の圧力に直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
給付構造別:包括的契約がマルチリスク需要を統合
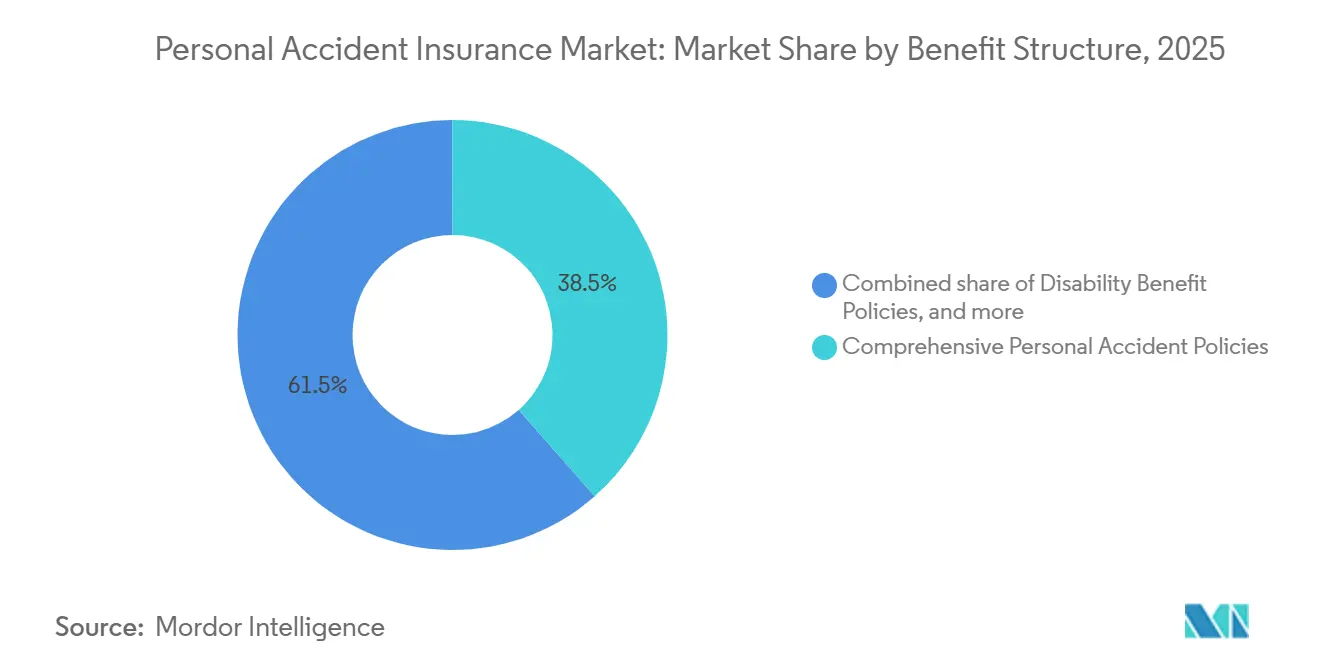
包括的個人傷害保険契約は2025年の給付構造セグメントの38.5%を占めました。このフォーマットは、傷害死亡、永久障害、一時障害、医療費払い戻し、および入院現金給付を組み合わせています。バンドル型補償は、単一リスク商品よりも契約あたりの保険料を高く生み出すことができます。包括的契約の個人傷害保険市場規模は、2026年から2031年にかけてCAGR 5.1%で拡大する見込みです。これは、雇用主チャネルおよび消費者チャネルにおけるより広範な給付パッケージを支援します。
単独傷害死亡・後遺障害(AD&D)契約は、任意給付プラットフォームにおける低コストの参入オプションとして引き続き存在します。障害給付契約は、北米および西ヨーロッパの専門職・ホワイトカラー雇用主の間で関連性が高まっています。これらの雇用主は、高給与スタッフに対する集中的な所得補償保護を必要とする場合があります。事故医療費払い戻しおよび入院現金商品は、アジア太平洋地域の都市部市場でアクセスしやすい参入補償を提供します。これらの商品は、消費者がより広い保護を求めるにつれて、包括的プランへの移行を支援できます。
保険契約者タイプ別:団体契約が雇用主主導の販売を支える
団体契約は2025年の保険契約者タイプ別人傷害保険市場の59.6%を占めました。給与システムが保険料徴収、加入、およびクレームコミュニケーションをサポートできるため、雇用主は低コストの販売ルートを提供します。AIA Groupは2025年の業績において、18のアジア市場にわたる1,600万人以上の団体保険制度参加者を報告しました。団体契約の個人傷害保険市場規模は、2026年から2031年にかけてCAGR 4.9%で成長すると予測されています。この見通しは、ギグおよびプラットフォーム労働者に対する雇用主の需要と補償義務を反映しています。
個人契約は、雇用主プランの限度を超えた補償を必要とする自営業者、退職者、および高純資産個人にサービスを提供します。家族契約は、世帯の意思決定が複数の人をカバーすることが多いインド、インドネシア、およびブラジルで拡大しています。家族給付構造は、被保険者1人あたりのコストを削減し、事故後の金融保護を改善できます。New York Lifeは2025年7月に、雇用主、協会、およびアフィニティコミュニティ向けの拡充された団体傷害・健康商品を導入しました。この動きは、個人傷害保険市場が直接デジタル販売と並んで機関関係を引き続き重視していることを示しています。
販売チャネル別:代理店がリードし、アフィニティパートナーシップが加速
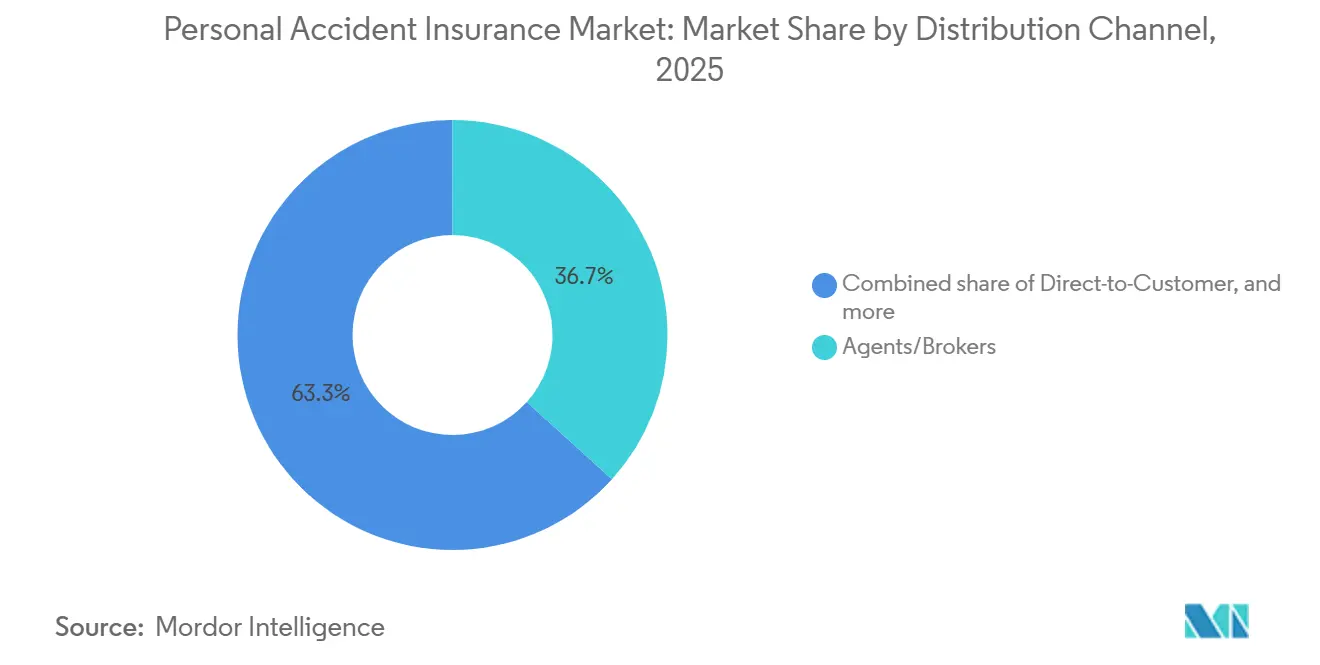
代理店およびブローカーは、2025年の流通セグメントの36.7%を占めた。グループ交渉における給付設計、ネットワークアクセス、および保険金請求の代理業務において、その役割は引き続き重要である。インドでは、ブローカーがグループ健康保険流通の49.6%を占め、直接販売の28.4%と比較して高い割合を示した。この差異は、グループ傷害・健康給付の交渉における複雑性を反映している。多くの消費者が保険金請求のトリガーおよびポリシー条件を価するためのサポートを必要としているため、ダイレクト・トゥ・カスタマーチャネルは課題に直面している。
バンカシュアランスは、長期的かつ資本集約的な流通コミットメントであり続けている。RHBバンクは2025年8月、Tokio Marine Life Insurance Malaysiaと20年間の独占的バンカシュアランス契約を締結した。予測される事業量に基づくアクセス料の見込み額は、最大16億マレーシアリンギット(3億6,000万米ドル)であった。個人傷害保険市場におけるアフィニティ/パートナーシップ流通は、2026年から2031年にかけて5.8%のCAGRで成長すると予測されている。ChubbとUnionDigital Bank Philippinesは、2026年6月に貯蓄連動型の個人傷害補償を導入した。
契約期間別:年次更新型が主流、複数年契約が勢いを増す
年次更新型契約は2025年の契約期間別個人傷害保険市場の76.2%を占めました。その構造は、雇用主給付カレンダー、年次加入期間、および世帯予算パターンに適合しています。米国の雇用主プランでは、個人低プラン傷害補償の隔週控除額は1.69〜2.64米ドルの範囲でした。これらの控除は、年次保護を定期的な世帯費用として管理しやすくすることができます。Allianz Malaysiaは2026年1月に、最大300万マレーシアリンギット(675,000米ドル)の傷害死亡補償を備えたAllianz Shield Plus傷害契約に25%の追加補償を提供しました。
短期契約は、旅行補償、イベント補償、1回の旅行ごとのプラットフォーム労働者保護および日常通勤プランなどの一時的なニーズに対応します。これらの商品は、時間的に限定されたエクスポージャーに適しています。個人傷害保険市場における複数年契約は、2026年から2031年にかけてCAGR 5.3%で成長すると予測されています。New York Lifeの出張傷害保険商品は2025年7月に任意の複数年前払い構造を含みました。保険会社は複数年プランを使用して再加入コストを削減し、リスクセグメンテーションのための行動データを収集できます。
地域分析
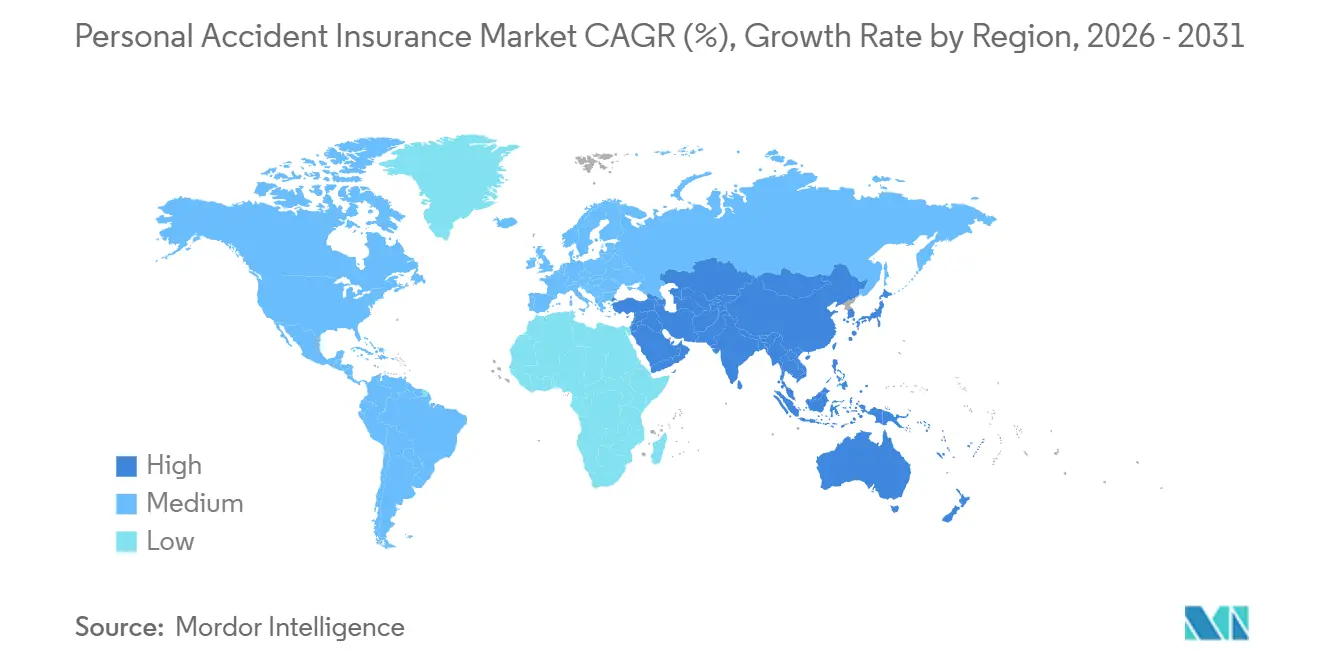
北米は2025年の世界個人傷害保険市場の26.8%を占めました。米国は、成熟した雇用主スポンサー型任意給付システムを通じてこの地位を支えました。傷害補償は、米国の健康保険プランにおいて自己負担額を補完する商品としてよく使用されます。Mercerの1,700社以上の雇用主を対象とした調査では、雇用主の医療給付コストは2026年に従業員1人あたり6.5%上昇すると予測されました。カナダはより小規模ながら発展した団体傷害市場を持ち、メキシコの正規経済雇用主は任意給付の普及を拡大しています。
ヨーロッパは、成熟した西ヨーロッパ市場と普及率の低い南欧・中東欧市場を持つ重要な第2の地域的存在感を持っています。英国では、団体リスク契約が2025年に26.9億英ポンド(34億米ドル)のクレームを支払いました。英国はまた、団体所得保護制度を利用した新規欠勤従業員の68%の職場復帰率を報告しました。欧州連合のプラットフォーム労働指令は、推定2,800万人のプラットフォーム労働者に社会保護要件を拡大する可能性があります。ドイツは企業向け契約を好む一方、スペイン、イタリア、およびその他のヨーロッパはデジタル販売の機会を提供しています。
個人傷害保険市場におけるアジア太平洋地域は、2026年から2031年にかけてCAGR 5.2%で成長すると予測されています。インドの個人傷害保険料は2026年3月に2025年3月比で27.6%増加しました。Swiss Reは、インドの実質保険料成長率が2026年から2030年にかけて年平均6.9%になると予測しています。東南アジアは、金融プラットフォームおよびデジタルウォレットを通じた組み込み型販売を活用しています。中東・アフリカは絶対量が小さく、南米はバンカシュアランスおよびアフィニティチャネルを通じて拡大しています。
競合環境
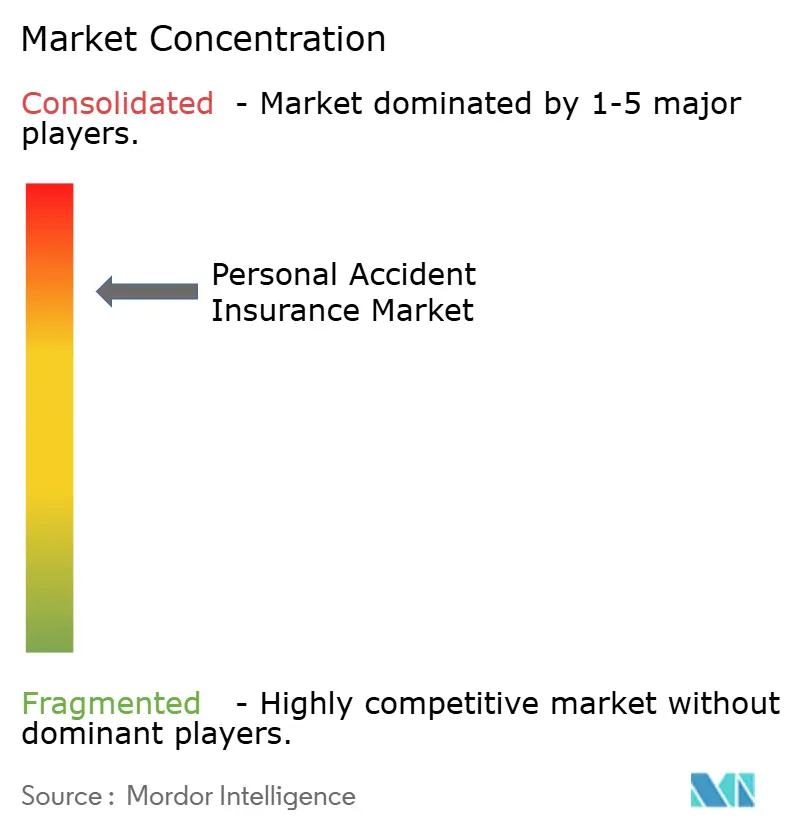
個人傷害保険市場は集約されています。Allianz、AXA、AIA、Chubb、Zurich、MetLife、およびTokio Marineが主要な保険会社として活動しています。規模は依然として重要ですが、デジタル販売とマイクロ保険により、プラットフォーム能力が従来の規模よりも重要になる可能性があります。AIAは2026年に入り、一定為替レートベースで12%増の71億米ドルの営業利益を達成しました。同グループは18のアジア市場にわたって4,400万人の個人保険契約者と1,600万人以上の団体保険制度参加者にサービスを提供しました。
一部の保険会社は、買収および戦略的パートナーシップを通じて国際展開を進めています。Sompo Holdingsは2026年2月に規制当局の承認を受けた後、35億米ドルのAspen Insurance買収を完了しました。Tokio Marineは2026年3月にBerkshire Hathaway戦略的パートナーシップを締結しました。Berkshireは18億米ドル相当の2.49%の株式を取得し、両社は再保険および大規模買収での協力を計画しました。AXAは2025年の総収入保険料およびその他収益として1,160億ユーロ(1,255億米ドル)を報告しました。
個人傷害保険市場はまた、組み込み型インフラとより迅速なデジタル統合に向けて動いています。ChubbのChubb Studioエンジンは、パートナー主導による販売時点での傷害・健康補償のパーソナライズを可能にします。Securian FinancialのFlexTechは、金融機関およびフィンテック企業に既存のデジタル利用フローに傷害・所得損失保護を組み込む方法を提供します。複数の雇用主および越境労働者向けのポータブル傷害保護は、標準的な年次団体・個人商品では十分にサービスが提供されていません。パラメトリックトリガーおよび人工知能を活用したクレーム自動化は、より迅速なクレーム処理が顧客体験と更新率を改善できるため、差別化のポイントになりつつあります。
個人傷害保険業界リーダー
-
Allianz SE
-
AXA S.A.
-
American International Group, Inc.
-
Chubb Limited
-
Zurich Insurance Group Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年5月:True BalanceはIndusInd General Insuranceと提携し、インドで団体個人傷害保険(GPA)商品を開始しました。ティア2〜4市場の保険未加入者および初めての保険顧客を対象としています。この商品はTrue Balanceアプリ内に直接組み込まれており、ホーム画面および返済フローを含み、低所得層および未サービス顧客セグメントへの傷害保護のデジタルおよびコンテキスト販売を拡大しています。
- 2026年3月:Prudential FinancialとCT Corporationの合弁会社であるPFI Mega LifeとAntavayaは、インドネシアで個人傷害保険パートナーシップを発表し、傷害死亡、全永久障害、および入院補償をAntavayaの旅行・観光予約プラットフォームに組み込みました。
- 2026年2月:Sompo Holdingsは、2025年8月の発表後、2026年2月に独占禁止法および保険規制当局の必要な承認をすべて受け、35億米ドルのAspen Insurance Holdings買収を完了しました。この取引により、トップクラスのロイズシンジケートとグローバルな専門再保険能力がSompoの国際プラットフォームに加わり、有機的成長が構造的に制約されている日本国内市場を超えた地理的多様化を加速させます。
- 2025年11月:Chubbは、シンガポールフィンテックフェスティバルにおいて、Chubb Studioグローバル組み込み型保険プラットフォーム内に人工知能を活用した最適化エンジンを発表し、54カ国のデジタル販売パートナーが販売時点でパーソナライズされた傷害・健康保険を提供できるようにしました。このエンジンは独自の人工知能を使用して顧客ペルソナをセグメント化し、補償を推奨し、より高価値な商品向けのクリックエンゲージ技術を展開します。これはこの種のソリューションとして初めて大規模に実装されたものです。
世界の個人傷害保険市場レポートの範囲
| 単独傷害死亡・後遺障害(AD&D) |
| 障害給付契約 |
| 事故医療費払い戻し・入院現金 |
| 包括的個人傷害保険契約(マルチ給付パッケージ) |
| 個人契約 |
| 家族契約 |
| 団体契約 |
| 代理店およびブローカー |
| 消費者直販 |
| バンカシュアランス |
| アフィニティ・パートナーシップ販売 |
| 短期契約 |
| 年次更新型契約 |
| 複数年契約 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 給付構造別 | 単独傷害死亡・後遺障害(AD&D) | |
| 障害給付契約 | ||
| 事故医療費払い戻し・入院現金 | ||
| 包括的個人傷害保険契約(マルチ給付パッケージ) | ||
| 保険契約者タイプ別 | 個人契約 | |
| 家族契約 | ||
| 団体契約 | ||
| 販売チャネル別 | 代理店およびブローカー | |
| 消費者直販 | ||
| バンカシュアランス | ||
| アフィニティ・パートナーシップ販売 | ||
| 契約期間別 | 短期契約 | |
| 年次更新型契約 | ||
| 複数年契約 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2031年までの個人傷害保険の予測成長率は?
このセクターは2026年から2031年にかけてCAGR 4.5%で成長し、2031年までに502億米ドルに達すると予測されています。この見通しは、クレームの重大度とより広範なデジタル販売の影響を反映しています。
どの給付構造が個人傷害補償をリードしていますか?
包括的個人傷害保険契約は2025年に38.5%で給付構造セグメントをリードし、2031年にかけてCAGR 5.1%で成長すると予測されています。このフォーマットは複数の給付を1つの契約に組み合わせています。
なぜ雇用主は給付プログラムに傷害保護を追加しているのですか?
雇用主は、負傷後の高い自己負担額、自己負担コスト、および所得損失エクスポージャーへの対処を支援するために傷害補償を活用しています。団体販売はまた、加入と保険料徴収を簡素化することもできます。
傷害補償において最も急速に成長している販売チャネルはどれですか?
アフィニティ・パートナーシップ販売は、プラットフォームがデジタル顧客利用フローに補償を組み込むにつれて、2031年にかけてCAGR 5.8%で成長すると予測されています。個人傷害保険市場は、決済、銀行、および電子商取引のインタラクションで購入者にリーチできます。
2031年にかけて最も急速に成長する地域はどこですか?
アジア太平洋地域は、インドおよび東南アジア全体の組み込み型販売に支えられ、2026年から2031年にかけてCAGR 5.2%で成長すると予測されています。この地域はまた、大きな保険未加入状況とデジタルアクセスの拡大を有しています。
ギグ労働者は傷害保護の需要にどのような影響を与えていますか?
インドおよび欧州連合における補償ギャップと規制要件が、ギグおよびプラットフォーム労働者向けに設計された傷害給付への需要を高めています。個人傷害保険市場は、臨時およびプラットフォームベースの労働に適した補償を必要としています。