
Tamanho e Participação do Mercado de Seguros de Acidentes Pessoais de Singapura
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
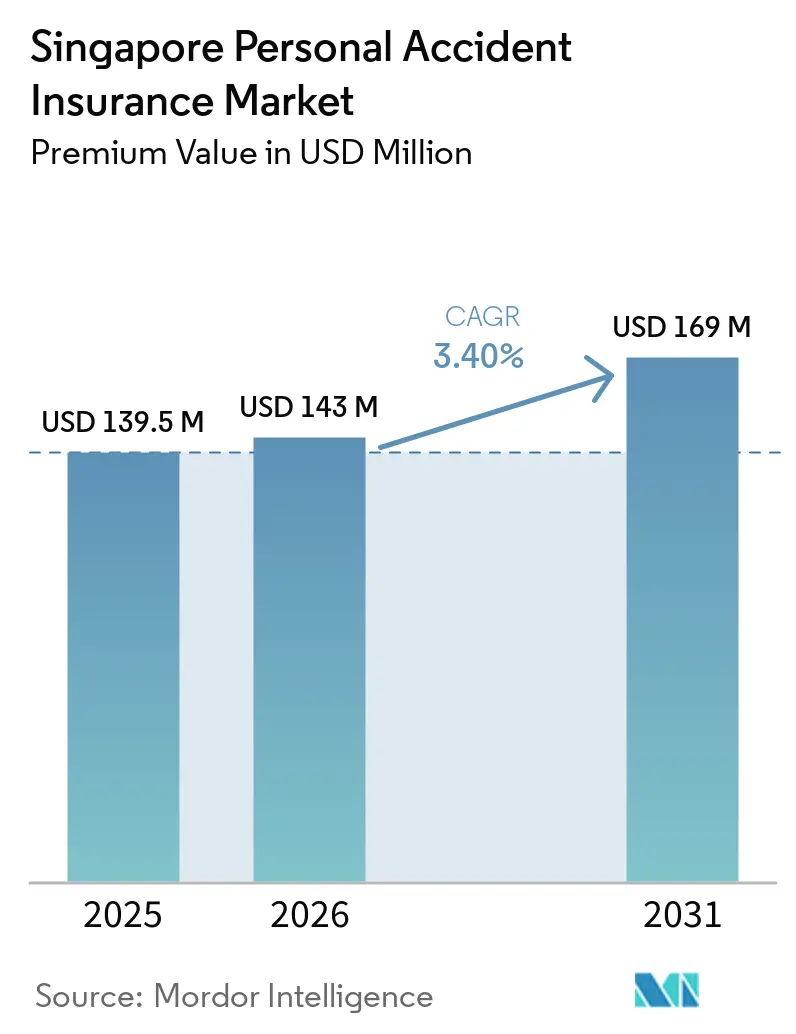
| Tamanho do mercado no ano base (2025) | 139.5 Milhões de dólares |
| Tamanho do Mercado (2026) | 143 Milhões de dólares |
| Tamanho do Mercado (2031) | 169 Milhões de dólares |
| Growth Rate (2026 - 2031) | 3.40 % |
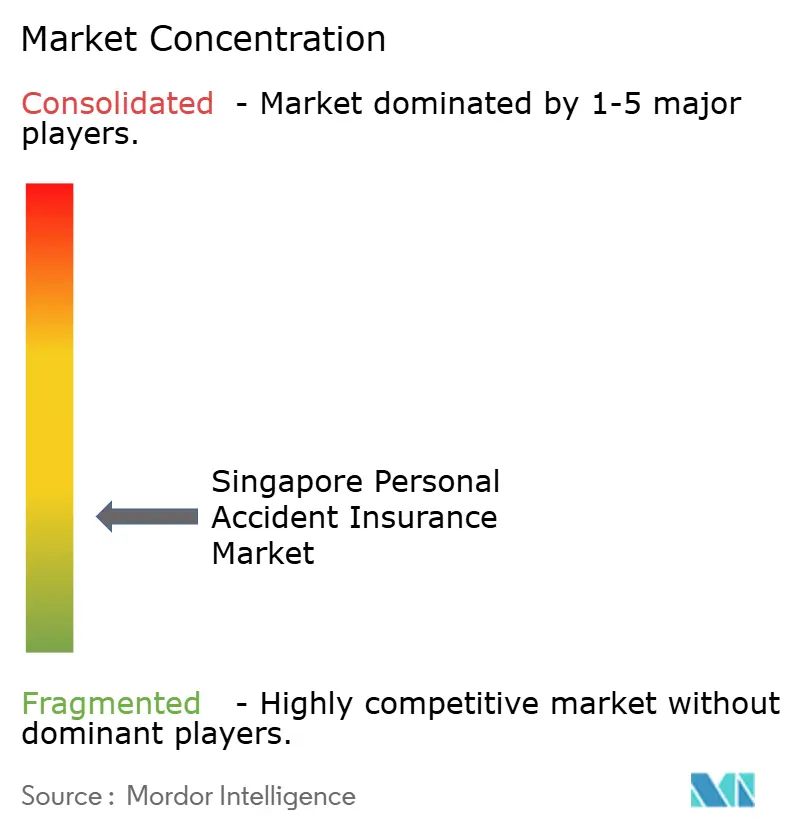
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguros de Acidentes Pessoais de Singapura por Mordor Intelligence
O tamanho do mercado de seguros de acidentes pessoais de Singapura foi avaliado em 139,5 milhões de USD em 2025 e estima-se que cresça de 143,0 milhões de USD em 2026 para atingir 169,0 milhões de USD até 2031, a um CAGR de 3,4% durante o período de previsão (2026-2031). O mercado de seguros de acidentes pessoais de Singapura opera em um ambiente de seguros maduro com ampla cobertura de saúde, cuidados de longa duração e benefícios para empregadores. As apólices de acidentes pessoais competem, portanto, pelo escopo do suporte à recuperação, pela clareza dos benefícios e pela facilidade de adesão. Os custos mais elevados de reabilitação e a exposição a acidentes durante viagens, deslocamentos e trabalho sustentam a demanda por cobertura mais completa. As parcerias digitais estão ampliando o acesso em pontos onde os consumidores enfrentam riscos de mobilidade e relacionados ao trabalho. O mercado de seguros de acidentes pessoais de Singapura também enfrenta pressão de gastos à medida que as famílias revisam a cobertura de saúde mais ampla e avaliam se a proteção individual duplica os benefícios existentes.
Principais Conclusões do Relatório
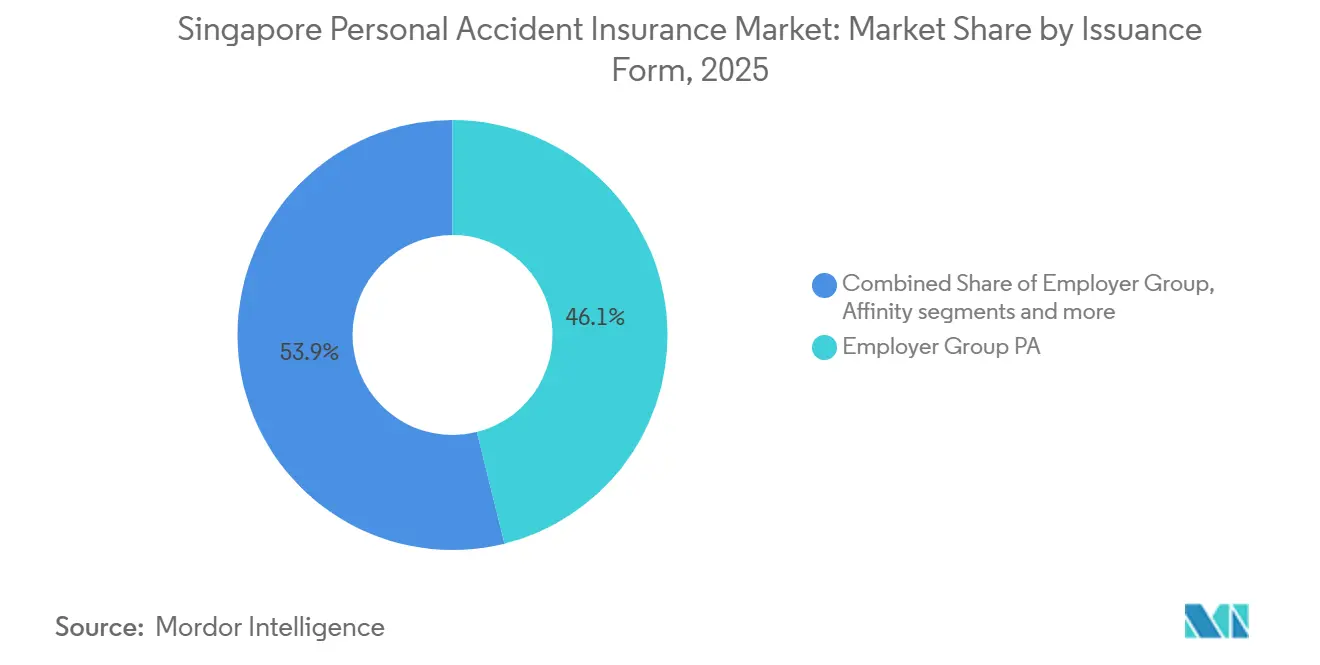
- Por forma de emissão, os acidentes pessoais em grupo empresarial detinham 46,1% da participação do mercado de seguros de acidentes pessoais de Singapura em 2025, enquanto os acidentes pessoais por afinidade, associação e esquema têm projeção de crescimento a um CAGR de 5,1% até 2031.
- Por canal de distribuição, os agentes vinculados e consultores financeiros detinham 37,9% da participação do mercado de seguros de acidentes pessoais de Singapura em 2025, enquanto a adesão incorporada e por parceiros tem projeção de crescimento a um CAGR de 5,6% até 2031.
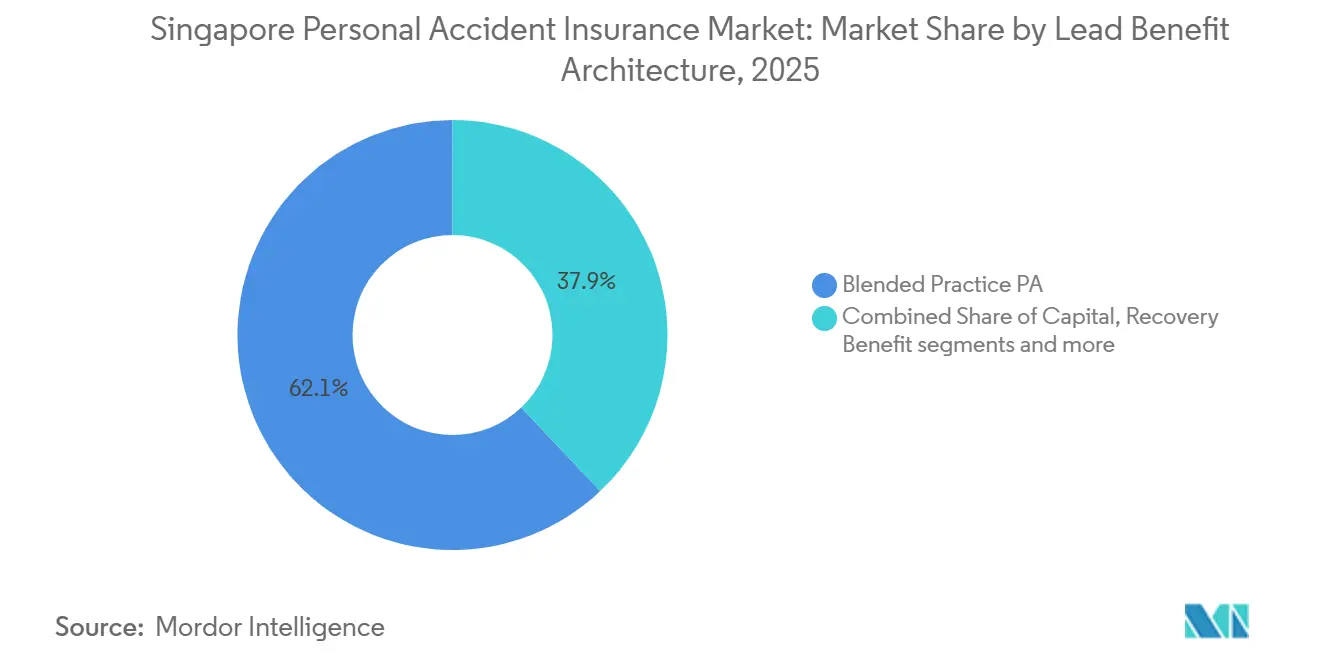
- Por arquitetura de benefício principal, os acidentes pessoais com prática combinada detinham 62,1% da participação do mercado de seguros de acidentes pessoais de Singapura em 2025, enquanto os acidentes pessoais com benefício de recuperação têm projeção de crescimento a um CAGR de 4,9% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Seguros de Acidentes Pessoais de Singapura
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Custos de Saúde e Reabilitação Pós-Acidente | +0.7% | Nacional | Médio prazo (2-4 anos) |
| Crescentes Necessidades de Proteção entre a População Idosa mas Ativa de Singapura | +0.6% | Nacional | Longo prazo (≥ 4 anos) |
| Alta Exposição a Viagens, Deslocamentos e Mobilidade Cotidiana | +0.4% | Nacional | Curto prazo (≤ 2 anos) |
| Distribuição com Foco Digital e Expansão de Seguros Incorporados | +0.8% | Nacional, com repercussão na ASEAN | Médio prazo (2-4 anos) |
| Crescimento da Economia Gig e do Emprego Não Tradicional | +0.5% | Nacional | Médio prazo (2-4 anos) |
| Demanda Crescente por Proteção contra Acidentes Flexível e Orientada ao Estilo de Vida | +0.4% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Custos de Saúde e Reabilitação Pós-Acidente
Os custos de reabilitação ampliam a lacuna entre um evento médico e as necessidades de recuperação total de uma família. Os parâmetros de referência do Ministério da Saúde mostraram que as contas de reabilitação subsidiadas na Enfermaria C variavam de 1.551 USD a 6.882 USD em Singapura. As contas de reabilitação em enfermaria privada variavam de 19.497 USD a 26.010 USD antes dos pagamentos do seguro[1]Fonte: Ministério da Saúde, Singapura, "SB702S, Fratura/Luxação do Ombro, Redução Aberta e Fixação Interna," Referência de Honorários de Procedimentos Cirúrgicos do Ministério da Saúde de Singapura, moh.gov.sg.. Lesões graves também geram despesas de internação, cirurgia e acompanhamento que podem superar a internação hospitalar imediata. O mercado de seguros de acidentes pessoais de Singapura se beneficia quando as apólices reembolsam a reabilitação e apoiam a renda durante a recuperação. Produtos que combinam um pagamento de capital com suporte prático à recuperação podem cobrir custos que os programas públicos não cobrem integralmente.
Crescentes Necessidades de Proteção entre a População Idosa mas Ativa de Singapura
Singapura atingiu o status de super-envelhecida em 2025, com 20,7% de sua população com 65 anos ou mais. A proporção havia aumentado de 13,1% em 2005, o que aumentou a atenção às necessidades de incapacidade e recuperação. Pedestres idosos representaram 75% das fatalidades de pedestres em 2025, de acordo com a Força Policial de Singapura[2]Força Policial de Singapura, "Acidentes de Trânsito Aumentaram em 2025," SPF Police Life, fevereiro de 2026, police.gov.sg.. Os acidentes envolvendo pedestres idosos aumentaram 21,7% em relação ao ano anterior, chegando a 247 casos durante o mesmo ano. Esses padrões sustentam apólices com benefícios de recuperação para adultos mais velhos que permanecem ativos fora de suas casas. O mercado de seguros de acidentes pessoais de Singapura também pode atender a adultos em idade ativa que desejam proteção financeira mais clara para necessidades de incapacidade e cuidados.
Alta Exposição a Viagens, Deslocamentos e Mobilidade Cotidiana
Os casos de lesões no trânsito rodoviário chegaram a 7.560 em 2025, um aumento de 7,2% em relação ao ano anterior. Os acidentes por avanço de sinal vermelho aumentaram 27,1% durante o ano, enquanto os motociclistas responderam por mais da metade das mortes no trânsito. Os residentes de Singapura realizaram 10,6 milhões de viagens ao exterior em 2025, em comparação com 10,3 milhões de viagens em 2024. As viagens diárias, as viagens internacionais e as atividades recreativas criam ocasiões recorrentes para proteção contra acidentes. A SimplyGo e a Embed Financial Group Holdings firmaram uma parceria em maio de 2026 para explorar microsseguros incorporados no aplicativo de transporte SimplyGo. Esse modelo conecta a disponibilidade do produto a um contexto de mobilidade, em vez de uma jornada de compra de seguro separada.
Distribuição com Foco Digital e Expansão de Seguros Incorporados
As parcerias digitais estão mudando a forma como os consumidores encontram a cobertura de acidentes e como as seguradoras alcançam novos grupos. A Income Insurance anunciou a venda de sua plataforma digital de seguros HIVE para a Embed Financial Group Holdings em junho de 2026. A transferência amplia a base tecnológica disponível para parcerias de seguros incorporados em Singapura e em outros mercados. Os padrões de publicidade digital de Singapura também estabelecem expectativas de conduta para instituições financeiras que utilizam canais de distribuição online. O mercado de seguros de acidentes pessoais de Singapura pode se beneficiar da adesão por parceiros, onde o produto é oferecido dentro de uma experiência de serviço relevante. As seguradoras ainda precisam de explicações claras porque a disponibilidade digital não elimina as dúvidas sobre exclusões, elegibilidade e limites de benefícios.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Cobertura de Seguros Existente e Percepção de Duplicação de Produtos | -0.5% | Nacional | Médio prazo (2-4 anos) |
| Preferência do Consumidor por Produtos de Saúde Abrangentes e Proteção Integrada | -0.4% | Nacional | Médio prazo (2-4 anos) |
| Compreensão Limitada do Consumidor sobre Cobertura e Exclusões de Apólices de Acidentes Pessoais | -0.3% | Nacional | Curto prazo (≤ 2 anos) |
| Sensibilidade ao Prêmio e Crescente Escrutínio do Consumidor sobre o Valor do Seguro | -0.3% | Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Cobertura de Seguros Existente e Percepção de Duplicação de Produtos
A elevada taxa de cobertura de seguros reduz o universo de consumidores que procuram uma apólice individual adicional. O Seguro Coletivo de Acidentes Pessoais para Empregadores representou 46,1% do tamanho do mercado de seguros de acidentes pessoais de Singapura em 2025, pelo que muitos trabalhadores receberam cobertura contra acidentes por meio do seu vínculo empregatício. Este mecanismo pode limitar a consideração ativa de proteção pessoal adicional. O mercado de seguros de acidentes pessoais de Singapura deve demonstrar em que medida uma apólice complementa, em vez de duplicar, os benefícios de saúde ou os benefícios concedidos pelo empregador. Os consumidores podem encarar a cobertura contra acidentes como um benefício laboral padrão, a menos que compreendam os custos de recuperação e a interrupção de rendimentos. Diferenças claras no reembolso de reabilitação, no apoio doméstico e na portabilidade dos benefícios podem tornar a cobertura individual mais fácil de avaliar.
Preferência do Consumidor por Produtos de Saúde Abrangentes e Proteção Integrada
As famílias frequentemente priorizam a proteção de saúde ampla ao revisar seus gastos com seguros. As mudanças nos arranjos de coparticipação do Plano Integrado de Proteção em 2026 aumentaram a atenção às franquias, coparticipações e despesas médicas. Essa revisão pode reduzir o orçamento imediato disponível para apólices especializadas de acidentes pessoais. Os consumidores também podem esperar que os programas governamentais e os planos médicos mais amplos atendam às necessidades relacionadas à incapacidade. O mercado de seguros de acidentes pessoais de Singapura precisa explicar o papel da proteção contra acidentes na continuidade da renda e na reabilitação. Produtos que definem esse papel com clareza estão em melhor posição para evitar ser tratados como uma compra duplicada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma de Emissão: A Cobertura Empresarial Detém a Maior Posição Enquanto os Esquemas de Afinidade se Expandem
Os acidentes pessoais em grupo empresarial detinham 46,1% da participação do mercado de seguros de acidentes pessoais de Singapura em 2025. A contratação no local de trabalho oferece aos empregadores uma forma prática de fornecer aos funcionários benefícios consistentes em caso de acidente. Os termos padronizados da apólice também podem simplificar a administração em grandes grupos de funcionários. As obrigações dos empregadores e as práticas de compra em grupo mantêm essa forma como central para o mercado de seguros de acidentes pessoais de Singapura. Os acidentes pessoais por afinidade, associação e esquema têm previsão de crescimento a um CAGR de 5,1% de 2026 a 2031. A Lei dos Trabalhadores de Plataforma entrou em vigor em 1º de janeiro de 2025 e tornou obrigatório o seguro de compensação por acidentes de trabalho para os operadores de plataforma cobertos[3]Ministério da Mão de Obra, Singapura, "Lei dos Trabalhadores de Plataforma, O Que Ela Cobre," Ministério da Mão de Obra de Singapura, mom.gov.sg..
As taxas de contribuição para o Fundo de Previdência Central para operadores de plataforma aumentaram de 3,5% para 7% em 1º de janeiro de 2026. Essa mudança reforça a importância de arranjos de proteção em conformidade para entregadores e motoristas. Os acidentes pessoais individuais e familiares continuam sendo uma opção para famílias que buscam proteção para vários membros. Seu progresso é limitado pela cobertura de saúde e do empregador existente. O programa GigConnect da Singlife combina benefícios de Acidentes Pessoais em Grupo e Licença Médica Prolongada em Grupo por meio de parcerias com plataformas gig. Esses arranjos permitem que os consumidores se inscrevam por meio do relacionamento com a plataforma enquanto recebem benefícios no estilo de grupo. Isso desloca a atenção para esquemas de afinidade para trabalhadores autônomos e não tradicionais. O setor de seguros de acidentes pessoais de Singapura está, portanto, equilibrando contratos estabelecidos com empregadores com modelos de cobertura mais recentes liderados por parceiros.


Por Canal de Distribuição: O Assessoramento Vinculado Permanece Importante à Medida que a Adesão por Parceiros Cresce
Os Agentes Vinculados e Consultores Financeiros detinham 37,9% da participação do mercado de seguros de acidentes pessoais de Singapura em 2025. As vendas orientadas por assessoria continuam relevantes para negociações de benefícios em grupo e apólices que exigem explicações detalhadas de benefícios. Os agentes podem responder a perguntas sobre elegibilidade, combinações de benefícios e suporte à recuperação. Os canais de corretores e bancassurance também continuam relevantes para arranjos estruturados com empregadores e relacionamentos financeiros mais amplos. Os canais diretos das seguradoras oferecem uma rota mais rápida da cotação à emissão da apólice para alguns consumidores. A Adesão Incorporada e por Parceiros tem previsão de expansão a um CAGR de 5,6% de 2026 a 2031.
A transferência do HIVE em junho de 2026 refletiu o investimento contínuo em tecnologia para distribuição incorporada. A adesão por parceiros pode inserir uma apólice dentro de um serviço que já tem uma conexão clara com deslocamentos, viagens ou trabalho em plataforma. A parceria com a SimplyGo ilustra essa abordagem em um contexto de transporte público. Esse canal pode ser mais adequado para apólices individuais de alto volume e prêmio mais baixo. Ele não substitui a necessidade de assessoria quando um cliente precisa de ajuda para comparar coberturas. O mercado de seguros de acidentes pessoais de Singapura provavelmente manterá vários modelos de canal porque seus papéis diferem por cliente e complexidade da apólice. A concorrência na distribuição dependerá da conveniência, da confiança e da capacidade de explicar os benefícios no momento da adesão.
Por Arquitetura de Benefício Principal: Os Planos Combinados Lideram Enquanto os Benefícios de Recuperação Avançam
Os acidentes pessoais com prática combinada responderam por 62,1% do tamanho do mercado de seguros de acidentes pessoais de Singapura em 2025. Esses planos combinam pagamentos de capital com renda hospitalar e reembolso de despesas médicas. Essa estrutura responde à demanda de empregadores e do varejo por proteção mais completa após um acidente. Ela também reflete a necessidade de gerenciar tanto os custos imediatos quanto as necessidades contínuas de recuperação. Os acidentes pessoais com benefício de recuperação têm previsão de crescimento a um CAGR de 4,9% de 2026 a 2031. Esse formato aborda os limites de um único pagamento em parcela única quando a recuperação requer suporte contínuo.
Os procedimentos ortopédicos e de trauma em hospitais privados podem superar 15.794 USD quando os honorários do cirurgião, implantes e enfermaria são incluídos. O MSIG PA RecoveryPlus inclui suporte de enfermagem domiciliar de até 2.369 USD e despesas de modificação domiciliar ou de veículo de até 7.895 USD[4]MSIG Singapore, "MSIG Apresenta o Mais Recente Plano de Acidentes Pessoais Oferecendo Proteção de 360 Graus, PA RecoveryPlus," MSIG Singapore, msig.com.sg.. Ele também reembolsa taxas de academia não utilizadas durante a recuperação, conforme os termos do produto declarado. A FWD atualizou seu contrato de apólice de Acidentes Pessoais de Vida em julho de 2026 com um Benefício Adicional de Suporte de Renda opcional. Os acidentes pessoais com benefício de capital enfrentam uma adequação mais fraca onde os clientes esperam suporte para reabilitação e renda perdida. O setor de seguros de acidentes pessoais de Singapura está se movendo em direção a benefícios que cobrem mais do período de recuperação. As seguradoras que mantêm produtos simples apenas com capital precisarão explicar seu papel com mais clareza ao lado dos planos combinados.
Cenário Competitivo
O mercado de seguros de acidentes pessoais de Singapura é moderadamente fragmentado entre mais de 20 operadoras licenciadas. A concorrência se concentra na profundidade dos benefícios e na capacidade de alcançar clientes por meio de canais de distribuição adequados. Os planos de acidentes pessoais com benefício de recuperação e combinados competem com produtos mais simples de benefício de capital, oferecendo uma gama mais ampla de suporte. MSIG, AIG, Chubb, Sompo, Tokio Marine e QBE são ativos nos canais de grupo empresarial e varejo direto. AIA, Prudential, FWD, Singlife e Income Insurance competem onde a proteção contra acidentes se sobrepõe a benefícios relacionados à renda e à saúde.
A MSIG utiliza relacionamentos de subscrição com intermediários digitais em vez de depender apenas da distribuição própria. Ela atua como subscritora da parceria de microsseguros com a SimplyGo. Os produtos de acidentes pessoais da MSIG também estão disponíveis no marketplace da Shopee por meio da Agência MoneeInsure. Um consórcio de 2025 envolvendo AIA, Income Insurance, MSIG e Sompo distribuiu produtos de seguros por meio da Lazada em 6 mercados do Sudeste Asiático. Esses arranjos mostram que as seguradoras podem compartilhar infraestrutura de distribuição enquanto permanecem concorrentes de subscrição separados. O mercado de seguros de acidentes pessoais de Singapura está, portanto, tornando-se mais dependente da força e da relevância dos relacionamentos com parceiros.
Singapura tinha 310.000 trabalhadores autônomos e de plataforma, e a Singlife relatou que apenas 12% tinham liquidez suficiente para situações inesperadas. A Singlife forneceu proteção incorporada a mais de 16.000 trabalhadores de plataforma por meio de parcerias com Ryde, HungryPanda, GoGoX, Rida e Meili. A consulta da Autoridade Monetária de Singapura sobre um framework de Empresa de Célula Protegida poderia reduzir o custo de criação de veículos de seguros especializados, caso seja promulgada. Isso poderia incentivar modelos de cobertura adaptados a grupos de risco definidos. O setor de seguros de acidentes pessoais de Singapura permanece competitivo, mas carece de participações divulgadas dos players que sustentariam uma classificação precisa das principais operadoras.
Líderes do Setor de Seguros de Acidentes Pessoais de Singapura
MSIG Insurance (Singapore) Pte. Ltd.
Income Insurance Limited
AIG Asia Pacific Insurance Pte. Ltd.
Chubb Insurance Singapore Limited
AIA Singapore Private Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A FWD Singapore atualizou o contrato de apólice FWD Life PA, com vigência a partir de 2 de julho de 2026, estendendo a cobertura até os 100 anos de idade com um Benefício Adicional de Suporte de Renda e um Benefício Adicional Abrangente opcionais. A mudança reforçou o movimento em direção a arquiteturas híbridas de benefício de capital mais recuperação em produtos individuais de acidentes pessoais.
- Junho de 2026: A Income Insurance anunciou a venda de sua plataforma digital de seguros HIVE, com arquitetura API-first, para a Embed Financial Group Holdings por uma contraprestação não divulgada, com fechamento previsto para o terceiro trimestre de 2026. A migração do HIVE o reposicionou como a espinha dorsal tecnológica de seguros para a estratégia de distribuição incorporada da EFGH em Singapura, na Ásia e em 9 mercados africanos.
- Maio de 2026: A SimplyGo Pte. Ltd. e a Embed Financial Group Holdings firmaram um Acordo de Parceria Estratégica para codesenvolver uma plataforma de microsseguros incorporados no aplicativo de transporte SimplyGo, com a MSIG Insurance como subscritora. A parceria explora microsseguros contextuais para a base de usuários do transporte público de Singapura.
- Março de 2026: A Etiqa Insurance Singapore e a AIA Singapore anunciaram uma parceria estratégica de distribuição para oferecer os produtos de Takaful Familiar em conformidade com a Sharia da Etiqa por meio da rede de distribuição da AIA, composta por mais de 6.300 consultores financeiros. A parceria ampliou o acesso a produtos de acidentes e proteção alinhados a valores.
- Março de 2026: A GrabInsure lançou um produto de seguro de automóvel para motoristas de veículos de aluguel privado em Singapura, aplicando prêmios vinculados ao desempenho derivados de dados históricos de condução na plataforma Grab. A abordagem de subscrição baseada em dados do produto pode informar a personalização de prêmios de acidentes para grupos da economia gig e trabalhadores de plataforma.


Escopo do Relatório do Mercado de Seguros de Acidentes Pessoais de Singapura
O mercado de seguros de acidentes pessoais de Singapura compreende seguradoras que fornecem proteção financeira específica para acidentes a indivíduos, famílias, funcionários e outros grupos, cobrindo riscos como morte acidental, incapacidade permanente ou temporária, despesas médicas acidentais, hospitalização, fraturas e queimaduras e perda de renda durante a recuperação. Os produtos variam de apólices individuais básicas a planos mais amplos com benefícios familiares, de estilo de vida, no exterior e relacionados à recuperação, complementando os seguros de saúde e de vida tradicionais ao cobrir custos relacionados a acidentes e suas consequências financeiras.
O Mercado de Seguros de Acidentes Pessoais de Singapura é Segmentado por Forma de Emissão (Acidentes Pessoais Individual e Familiar, Acidentes Pessoais em Grupo Empresarial, Afinidade e Mais), Canal de Distribuição (Agentes Vinculados e Consultores Financeiros, Corretores de Seguros, Bancassurance e Mais) e Arquitetura de Benefício Principal (Acidentes Pessoais com Benefício de Capital, Acidentes Pessoais com Benefício de Recuperação, Acidentes Pessoais com Prática Combinada). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Acidentes Pessoais Individual e Familiar |
| Acidentes Pessoais em Grupo Empresarial |
| Acidentes Pessoais por Afinidade, Associação e Esquema |
| Agentes Vinculados e Consultores Financeiros |
| Corretores de Seguros |
| Bancassurance |
| Canais Diretos das Seguradoras |
| Adesão Incorporada e por Parceiros |
| Acidentes Pessoais com Benefício de Capital |
| Acidentes Pessoais com Benefício de Recuperação |
| Acidentes Pessoais com Prática Combinada |
| Por Forma de Emissão | Acidentes Pessoais Individual e Familiar |
| Acidentes Pessoais em Grupo Empresarial | |
| Acidentes Pessoais por Afinidade, Associação e Esquema | |
| Por Canal de Distribuição | Agentes Vinculados e Consultores Financeiros |
| Corretores de Seguros | |
| Bancassurance | |
| Canais Diretos das Seguradoras | |
| Adesão Incorporada e por Parceiros | |
| Por Arquitetura de Benefício Principal | Acidentes Pessoais com Benefício de Capital |
| Acidentes Pessoais com Benefício de Recuperação | |
| Acidentes Pessoais com Prática Combinada |


Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para o seguro de acidentes pessoais em Singapura?
O mercado de seguros de acidentes pessoais de Singapura tem previsão de crescimento a um CAGR de 3,4% de 2026 a 2031, aumentando de 143 milhões de USD para 169 milhões de USD. A projeção reflete um ambiente de seguros maduro onde os benefícios de recuperação, o valor claro da apólice e a adesão conveniente moldam a demanda. Ela também reflete a pressão contínua da cobertura de saúde e do empregador estabelecida. As seguradoras devem tornar o valor adicional dos benefícios de acidentes compreensível em cada ponto de decisão relevante do cliente durante a seleção da apólice.
Qual forma de emissão lidera a cobertura de acidentes pessoais em Singapura?
Os acidentes pessoais em grupo empresarial lideraram com 46,1% de participação em 2025, sustentados pela contratação no local de trabalho e pelas estruturas de benefícios dos empregadores. Os acidentes pessoais por afinidade, associação e esquema estão crescendo mais rapidamente à medida que os arranjos para trabalhadores de plataforma se tornam mais formais, enquanto os acidentes pessoais individuais e familiares continuam relevantes para a proteção domiciliar. Os planos empresariais ainda são a forma mais estabelecida de fornecer cobertura de acidentes.
Qual canal de distribuição está crescendo mais rapidamente para proteção contra acidentes?
A Adesão Incorporada e por Parceiros tem previsão de crescimento a um CAGR de 5,6% até 2031, sustentada por parcerias digitais e de plataforma. O modelo pode disponibilizar a cobertura durante atividades relevantes de deslocamento, viagem ou trabalho, mas ainda requer explicações claras sobre os benefícios. Os consultores vinculados continuam importantes para apólices com necessidades mais complexas.
Por que os benefícios de recuperação estão se tornando mais importantes nas apólices de acidentes?
Os acidentes pessoais com benefício de recuperação têm previsão de crescimento a um CAGR de 4,9% porque os custos pós-acidente podem incluir reabilitação, suporte de enfermagem e interrupção da renda. Os planos combinados continuam sendo a maior arquitetura de benefícios porque combinam vários tipos de suporte financeiro tanto para o tratamento imediato quanto para a recuperação. Essa combinação reflete melhor as necessidades financeiras que podem surgir após acidentes graves.
Como a Lei dos Trabalhadores de Plataforma afeta a cobertura de acidentes?
A Lei exige que os operadores de plataforma cobertos forneçam seguro de compensação por acidentes de trabalho, o que sustenta os arranjos de proteção por afinidade e em grupo. O requisito se aplica ao trabalho de transporte por aplicativo e entrega de alimentos e aumenta a atenção à cobertura em conformidade à medida que o emprego em plataforma se torna mais estruturado. Ele também fornece uma base mais clara para ofertas de seguros vinculadas a plataformas.
Quais grupos têm necessidades notáveis de proteção relacionadas a acidentes em Singapura?
Pedestres idosos, motociclistas, trabalhadores de logística, entregadores e trabalhadores de plataforma têm exposição distinta a riscos de mobilidade ou no local de trabalho. Suas diferentes necessidades criam demanda por benefícios direcionados, suporte prático à recuperação e métodos de adesão mais fáceis de acessar. Esses grupos não são atendidos pela mesma abordagem de cobertura em todos os contextos.
Página atualizada pela última vez em:



