
Taille et part du marché de l'assurance accidents corporels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 40.30 Milliards de dollars |
| Taille du Marché (2031) | 50.20 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.50 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance accidents corporels par Mordor Intelligence
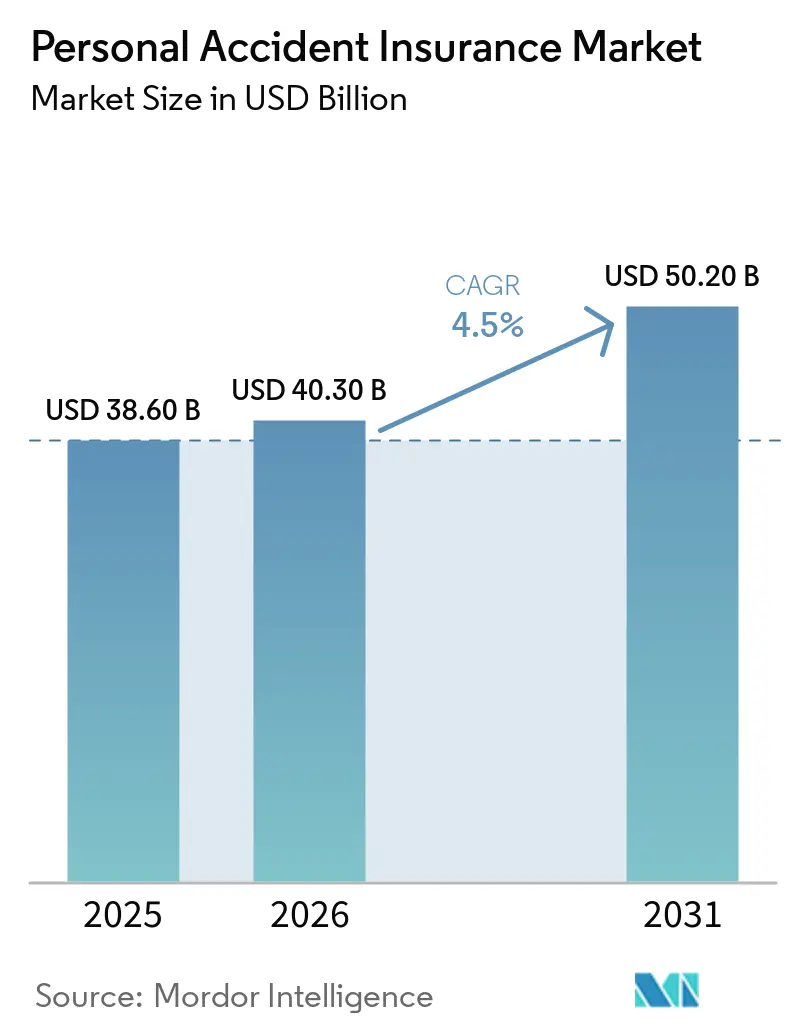
La taille du marché de l'assurance accidents corporels devrait passer de 38,60 milliards USD en 2025 à 40,30 milliards USD en 2026 et atteindre 50,20 milliards USD d'ici 2031, à un CAGR de 4,5 % sur la période 2026-2031.
La gravité croissante des sinistres modifie la conception des produits, la tarification et la distribution sur l'ensemble du marché de l'assurance accidents corporels. Le vieillissement de la main-d'œuvre et le remplacement limité des revenus dans le cadre des programmes publics accroissent le besoin d'une couverture allant au-delà des dispositifs d'indemnisation des accidents du travail. Les avantages sociaux volontaires proposés par les employeurs et les canaux de vente directe aux consommateurs peuvent toucher les personnes qui ne bénéficient pas d'une couverture complète dans le cadre des programmes en milieu de travail. La distribution numérique élargit l'accès tout en réduisant la dépendance aux modèles d'agences traditionnels. Les assureurs doivent également concilier une demande plus soutenue avec la sensibilité aux primes, la compréhension limitée des polices et les différentes exigences réglementaires selon les pays.
Principaux enseignements du rapport
- Par structure de prestations, les polices d'assurance accidents corporels complètes ont capté 38,5 % de la part du marché de l'assurance accidents corporels en 2025 et devraient croître à un CAGR de 5,1 % jusqu'en 2031.
- Par type de souscripteur, les polices collectives ont capté 59,6 % de la part du marché de l'assurance accidents corporels en 2025 et devraient croître à un CAGR de 4,9 % jusqu'en 2031.
- Par canal de distribution, les agents et courtiers ont capté 36,7 % de la part du marché de l'assurance accidents corporels en 2025, tandis que la distribution par affinité/partenariat devrait croître à un CAGR de 5,8 % jusqu'en 2031.
- Par durée de la police, les polices renouvelables annuellement ont capté 76,2 % de la part du marché de l'assurance accidents corporels en 2025, tandis que les polices pluriannuelles devraient croître à un CAGR de 5,3 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a capté 26,8 % du marché de l'assurance accidents corporels en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 5,2 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de l'assurance accidents corporels
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse des coûts médicaux liés aux accidents et de remplacement des revenus | +1.2% | Mondial, avec une concentration en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Sensibilisation croissante des consommateurs à la protection financière | +0.7% | Asie-Pacifique, avec des répercussions au Moyen-Orient, en Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Expansion de la distribution numérique et de l'assurance intégrée | +1.0% | Mondial | Court terme (≤ 2 ans) |
| Demande des employeurs pour une couverture collective flexible et liée aux trajets domicile-travail | +0.8% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Lacunes de couverture pour les travailleurs de l'économie des plateformes et les travailleurs temporaires | +0.6% | Asie-Pacifique, Amérique du Nord et Union européenne | Moyen terme (2-4 ans) |
| Croissance de la microassurance et des produits d'assurance accidents à l'usage | +0.4% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des coûts médicaux liés aux accidents et de remplacement des revenus
La gravité des sinistres est devenue plus importante sur le plan commercial que la fréquence des sinistres pour le marché de l'assurance accidents corporels. Les salariés âgés de 60 ans et plus ont manqué près de 97 jours de travail par blessure entre 2020 et 2024. Ce chiffre était supérieur d'environ 14 jours à la moyenne générale et de 17 jours à la période pré-pandémique[1]. Le National Safety Council a estimé le coût d'une blessure ayant nécessité une consultation médicale à 48 000 USD en 2025. Les travailleurs plus âgés peuvent augmenter les coûts liés aux accidents, car les blessures peuvent nécessiter des absences plus longues et un soutien accru. Les assureurs disposant de modèles de risque détaillés par profession et par âge peuvent tarifer ces expositions avec plus de précision. La hausse des coûts des avantages sociaux en matière de santé incite également les employeurs à ajouter des prestations de remboursement des frais médicaux accidentels et d'indemnités journalières d'hospitalisation à leurs programmes d'avantages sociaux volontaires.
Sensibilisation croissante des consommateurs la protection financière
La sensibilisation à la protection financière devient de plus en plus pertinente sur les marchés où la pénétration de l'assurance est faible. Les consommateurs sont plus enclins à envisager une couverture accidents lorsqu'ils comprennent l'écart entre les frais médicaux, la perte de revenus et les prestations publiques. Ce besoin est le plus visible en Asie-Pacifique, au Moyen-Orient et en Afrique, ainsi qu'en Amérique du Sud, où de nombreux ménages restent sous-assurés. Des descriptions de produits plus simples peuvent faciliter la compréhension des déclencheurs de prestations pour les primo-acheteurs. Les outils d'inscription numérique peuvent également montrer comment les prestations d'invalidité, les indemnités journalières d'hospitalisation et les remboursements médicaux s'appliquent après un accident. Ces évolutions peuvent favoriser une adoption plus régulière des produits d'assurance accidents corporels sans modifier le besoin fondamental de primes abordables.
Expansion de la distribution numérique et de l'assurance intégrée
L'assurance intégrée déplace les achats de polices accidents vers les applications de paiement, les processus de paiement sur les plateformes de commerce électronique et les parcours de banque numérique. Chubb a introduit un moteur d'optimisation propulsé par l'intelligence artificielle dans Chubb Studio en novembre 2025[2]. La plateforme permet à des partenaires dans 54 pays de personnaliser la couverture accidents et santé au point de vente. Securian Financial a lancé FlexTech en mars 2026 avec une plateforme d'assurance intégrée, Walnut. Le service permet aux institutions financières et aux fintechs d'ajouter une couverture accidents et perte de revenus aux parcours numériques en quelques semaines. Income Insurance a transféré sa plateforme HIVE à interface de programmation d'application prioritaire à Embed Financial Group Holdings en juin 2026, créant une infrastructure capable de prendre en charge plusieurs assureurs.
Demande des employeurs pour une couverture collective flexible et liée aux trajets domicile-travail
Les employeurs utilisent la protection contre les accidents pour combler les lacunes créées par des franchises plus élevées et des frais à la charge des salariés. Aux États-Unis, 59 % des employeurs interrogés prévoyaient des mesures de réduction des coûts en 2026, contre 48 % en 2025[3]. Le secteur britannique de la prévoyance collective a versé 2,69 milliards GBP (3,4 milliards USD) en indemnisations en 2025. Ce total était supérieur de 96,7 millions GBP (122,0 millions USD) à celui de 2024. New York Life a élargi son produit d'assurance accidents lors des voyages d'affaires en juillet 2025, avec une couverture prépayée pluriannuelle et sans exigence d'examen médical. Les assureurs peuvent également adapter la couverture à l'exposition liée aux trajets domicile-travail, à mesure que les politiques de retour au bureau augmentent la fréquence des déplacements quotidiens.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Faible connaissance des polices et confusion sur la couverture | -0.9% | Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Sensibilité aux primes dans les ménages sous-assurés | -0.8% | Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Fragmentation de la réglementation sur les produits, les licences et la confidentialité des données | -0.6% | Mondial, notamment pour la distribution transfrontalière | Moyen terme (2-4 ans) |
| Auto-assurance des employeurs et substitution par les régimes publics | -0.5% | Amérique du Nord, Europe et Inde | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Faible connaissance des polices et confusion sur la couverture
La confusion sur la couverture peut réduire les achats lorsque les acheteurs ne parviennent pas à distinguer les prestations de décès accidentel, de revenu d'invalidité et de remboursement médical. De nombreux primo-acheteurs choisissent de ne pas souscrire lorsqu'ils ne savent pas comment une police répondra après un accident. Ce problème est particulièrement important en Asie du Sud-Est, en Amérique du Sud et en Afrique subsaharienne. Les produits complets peuvent être plus difficiles à comparer, car les avenants d'invalidité, les indemnités journalières d'hospitalisation, les prestations pour fractures et les barèmes de prestations varient selon les assureurs. Des documents de police en langage clair et des illustrations de prestations préremplies peuvent réduire cette friction. Les outils numériques d'aide à la décision peuvent également réduire l'abandon lors de l'inscription en aidant les acheteurs à comparer les structures de prestations avant de souscrire.
Sensibilité aux primes dans les ménages sous-assurés
La sensibilité aux primes peut freiner l'adoption lorsque le calendrier de collecte ou la conception des prestations ne correspond pas aux revenus du ménage. ShopeePay et Allianz Malaysia ont proposé des plans accidents à des primes annuelles de 50 à 75 MYR (11 à 16 USD) en septembre 2025. Ces plans étaient éligibles au programme malaisien Perlindungan Tenang Voucher, qui subventionnait les primes pour jusqu'à 2 millions de bénéficiaires. Les primes de microassurance en Ouganda ont fortement augmenté au cours du deuxième trimestre 2025, bien que le volume total soit resté faible par rapport à la population non assurée. Les assureurs peuvent faire face à des pressions d'allocation des ressources si les ratios de sinistres défavorables de la microassurance nécessitent des réserves qui soutiendraient autrement la souscription commerciale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par structure de prestations : les polices complètes consolident la demande multi-risques
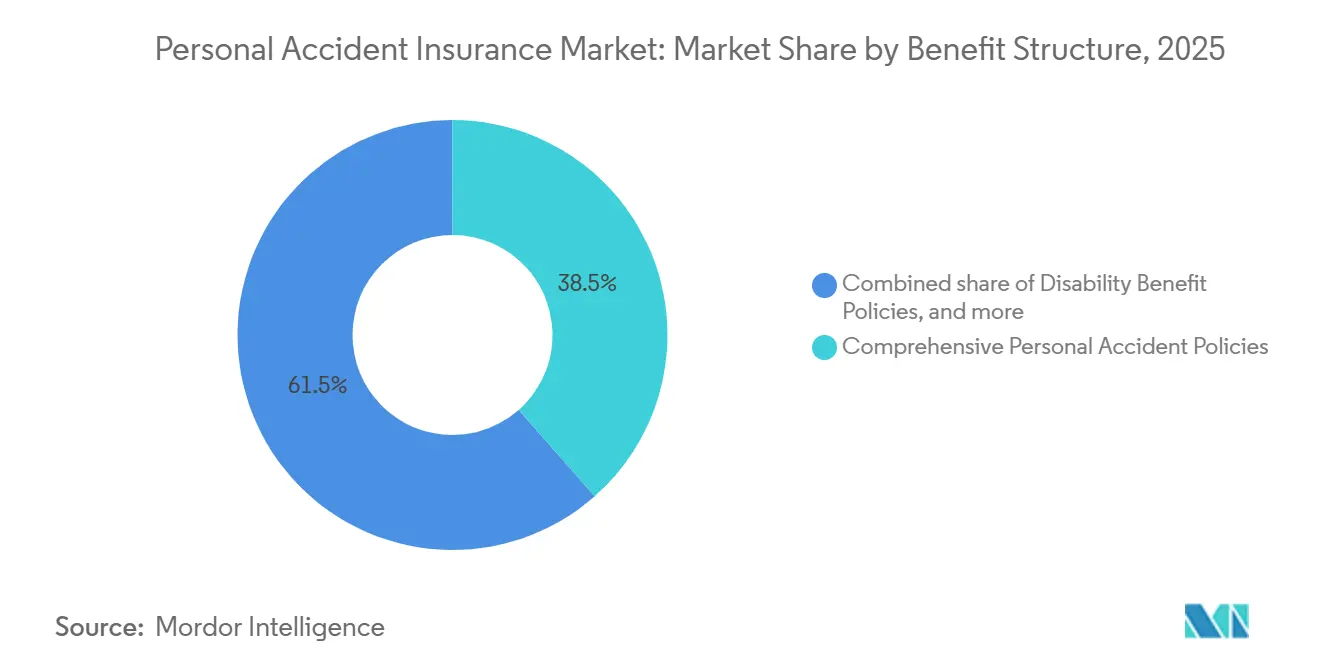
Les polices d'assurance accidents corporels complètes détenaient 38,5 % du segment par structure de prestations en 2025. Ce format combine les prestations de décès accidentel, d'invalidité permanente, d'invalidité temporaire, de remboursement médical et d'indemnités journalières d'hospitalisation. Une couverture groupée peut générer une prime plus élevée par police qu'un produit mono-risque. La taille du marché de l'assurance accidents corporels pour les polices complètes devrait s'étendre à un CAGR de 5,1 % de 2026 à 2031. Cela soutient des packages de prestations plus larges dans les canaux employeurs et consommateurs.
Les polices autonomes de décès et démembrement accidentels restent des options d'entrée à faible coût sur les plateformes d'avantages sociaux volontaires. Les polices de prestations d'invalidité gagnent en pertinence auprès des employeurs du secteur professionnel et des cols blancs en Amérique du Nord et en Europe occidentale. Ces employeurs peuvent nécessiter une protection ciblée de remplacement de revenus pour les salariés mieux rémunérés. Les produits de remboursement médical accidentel et d'indemnités journalières d'hospitalisation offrent une couverture d'entrée accessible sur les marchés urbains d'Asie-Pacifique. Ces produits peuvent favoriser la transition vers des polices complètes à mesure que les consommateurs recherchent une protection plus large.
Par type de souscripteur : les polices collectives ancrent la distribution portée par les employeurs
Les polices collectives détenaient 59,6 % du marché de l'assurance accidents corporels par type de souscripteur en 2025. Les employeurs constituent un canal de distribution à faible coût, car les systèmes de paie peuvent prendre en charge la collecte des primes, l'inscription et la communication relative aux sinistres. AIA Group a déclaré plus de 16 millions de participants à des régimes d'assurance collective dans 18 marchés asiatiques dans ses résultats 2025. La taille du marché de l'assurance accidents corporels pour les polices collectives devrait croître à un CAGR de 4,9 % de 2026 à 2031. Ces perspectives reflètent la demande des employeurs et les obligations de couverture pour les travailleurs des plateformes et de l'économie des plateformes.
Les polices individuelles s'adressent aux travailleurs indépendants, aux retraités et aux personnes fortunées qui ont besoin d'une couverture dépassant les limites des plans employeurs. Les polices familiales se développent en Inde, en Indonésie et au Brésil, où les décisions au niveau du ménage couvrent souvent plusieurs personnes. Une structure de prestations familiales peut réduire le coût par personne assurée et améliorer la protection financière après un accident. New York Life a introduit des produits élargis d'accidents et de santé collectifs pour les employeurs, les associations et les communautés d'affinité en juillet 2025. Cette initiative montre que le marché de l'assurance accidents corporels continue de valoriser les relations institutionnelles parallèlement aux ventes numériques directes.
Par canal de distribution : les agents en tête, les partenariats d'affinité s'accélèrent
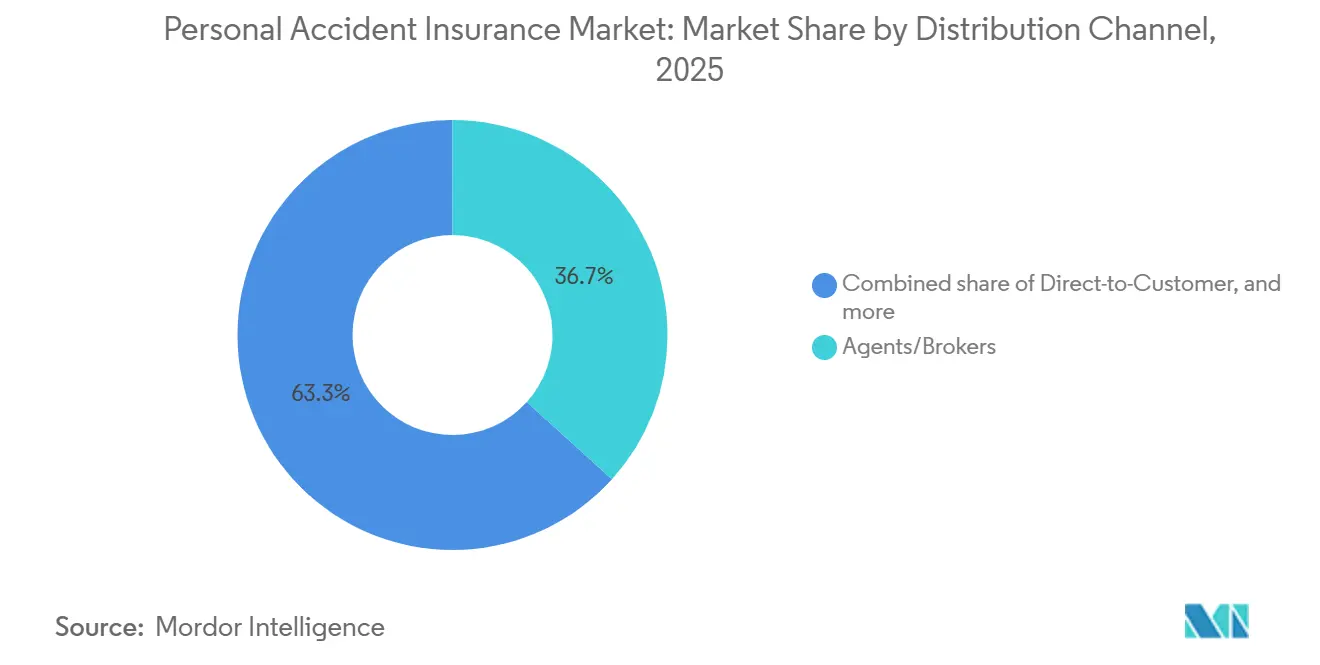
Les agents et courtiers détenaient 36,7 % du segment de distribution en 2025. Leur rôle demeure important dans les négociations de groupe portant sur la conception des garanties, l'accès aux réseaux et la défense des droits en matière de sinistres. En Inde, les courtiers représentaient 49,6 % de la distribution de l'assurance collective santé, contre 28,4 % pour les ventes directes. Cet écart reflète la complexité des négociations relatives aux garanties collectives accidents et santé. Les canaux de vente directe aux clients font face à des difficultés, car de nombreux consommateurs ont besoin d'accompagnement pour évaluer les déclencheurs d'indemnisation et les conditions des contrats.
La bancassurance demeure un engagement de distribution à long terme et à forte intensité capitalistique. RHB Bank a signé un accord exclusif de bancassurance d'une durée de 20 ans avec Tokio Marine Life Insurance Malaysia en août 2025. Les frais d'accès projetés s'élevaient à jusqu'à 1,6 milliard MYR (360 millions USD) sur la base du volume d'affaires prévisionnel. La distribution par affinité et partenariat sur le marché de l'assurance accidents corporels est prévue de croître à un CAGR de 5,8 % de 2026 à 2031. Chubb et UnionDigital Bank Philippines ont lancé une couverture accidents corporels adossée à l'épargne en juin 2026.
Par durée de la police : les polices renouvelables annuellement dominent, les polices pluriannuelles prennent de l'élan
Les polices renouvelables annuellement détenaient 76,2 % du marché de l'assurance accidents corporels par durée de la police en 2025. Leur structure s'adapte aux calendriers d'avantages sociaux des employeurs, aux périodes d'inscription annuelles et aux habitudes budgétaires des ménages. Dans les plans employeurs aux États-Unis, les déductions bimensuelles pour une couverture accidents individuelle de base variaient de 1,69 USD à 2,64 USD. Ces déductions peuvent faciliter la gestion de la protection annuelle en tant que dépense récurrente du ménage. Allianz Malaysia a offert une couverture supplémentaire de 25 % sur les polices accidents Allianz Shield Plus en janvier 2026, avec une couverture décès accidentel allant jusqu'à 3 millions MYR (675 000 USD).
Les polices à court terme répondent à des besoins ponctuels tels que la couverture voyage, la couverture événementielle, la protection des travailleurs de plateforme par trajet et les plans de navetteurs quotidiens. Ces produits conviennent aux expositions limitées dans le temps. Les polices pluriannuelles sur le marché de l'assurance accidents corporels devraient croître à un CAGR de 5,3 % de 2026 à 2031. Le produit d'assurance accidents lors des voyages d'affaires de New York Life comprenait une structure prépayée pluriannuelle optionnelle en juillet 2025. Les assureurs peuvent utiliser les plans pluriannuels pour réduire les coûts de réinscription et collecter des données comportementales pour la segmentation des risques.
Analyse géographique
L'Amérique du Nord détenait 26,8 % du marché mondial de l'assurance accidents corporels en 2025. Les États-Unis ont soutenu cette position grâce à un système mature d'avantages sociaux volontaires parrainés par les employeurs. La couverture accidents est souvent utilisée comme produit de comblement des franchises dans les plans de santé américains. Les coûts des avantages sociaux en matière de santé pour les employeurs devraient augmenter de 6,5 % par salarié en 2026, selon une enquête Mercer auprès de plus de 1 700 employeurs. Le Canada dispose d'un marché d'accidents collectifs plus petit mais développé, tandis que les employeurs du secteur formel au Mexique élargissent l'adoption des avantages sociaux volontaires.
L'Europe occupe une présence régionale secondaire significative, avec des marchés d'Europe occidentale matures et des marchés d'Europe méridionale et centre-orientale à plus faible pénétration. Au Royaume-Uni, les polices de prévoyance collective ont versé 2,69 milliards GBP (3,4 milliards USD) en indemnisations en 2025. Le Royaume-Uni a également enregistré un taux de retour au travail de 68 % pour les salariés nouvellement absents ayant bénéficié de régimes collectifs de protection du revenu. La directive européenne sur le travail via les plateformes pourrait étendre les exigences de protection sociale à environ 28 millions de travailleurs de plateformes. L'Allemagne privilégie les polices d'entreprise, tandis que l'Espagne, l'Italie et le reste de l'Europe offrent des opportunités de distribution numérique.
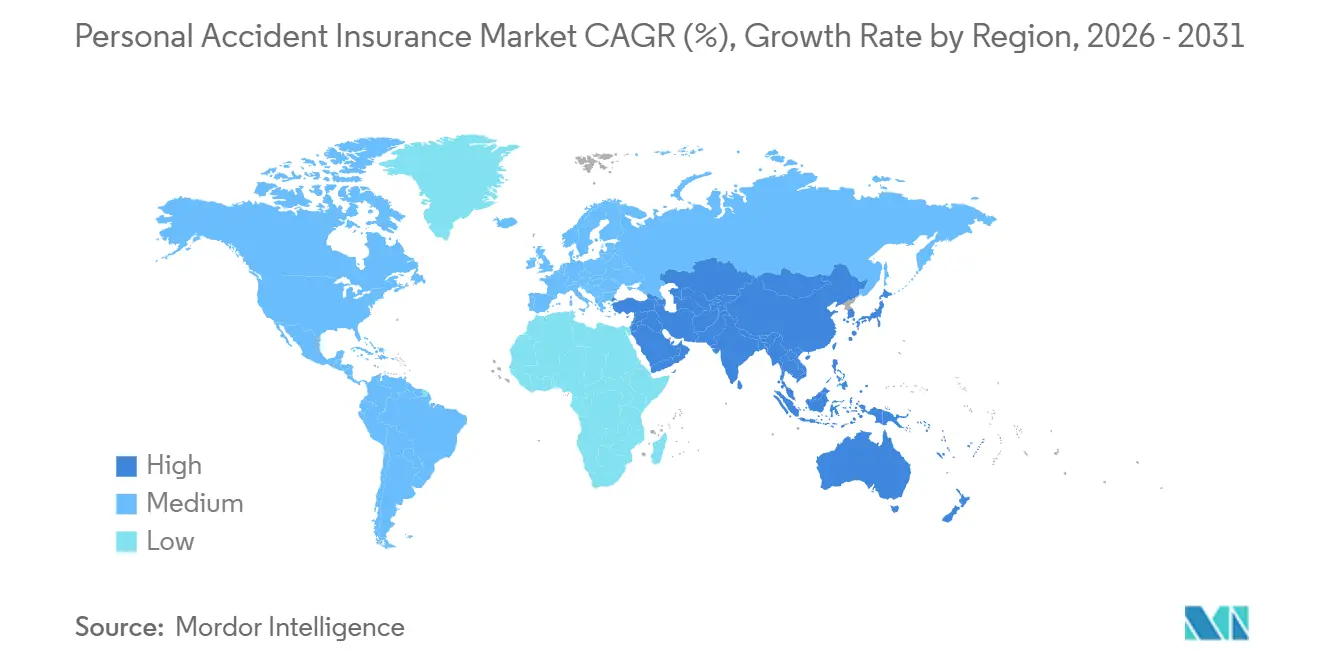
L'Asie-Pacifique sur le marché de l'assurance accidents corporels devrait croître à un CAGR de 5,2 % de 2026 à 2031. Les primes d'assurance accidents corporels en Inde ont augmenté de 27,6 % en mars 2026 par rapport à mars 2025. Swiss Re prévoit que la croissance réelle des primes d'assurance en Inde sera en moyenne de 6,9 % par an entre 2026 et 2030. L'Asie du Sud-Est utilise la distribution intégrée via les plateformes financières et les portefeuilles numériques. Le Moyen-Orient et l'Afrique affichent des volumes absolus plus faibles, tandis que l'Amérique du Sud se développe via la bancassurance et les canaux d'affinité.
Paysage concurrentiel
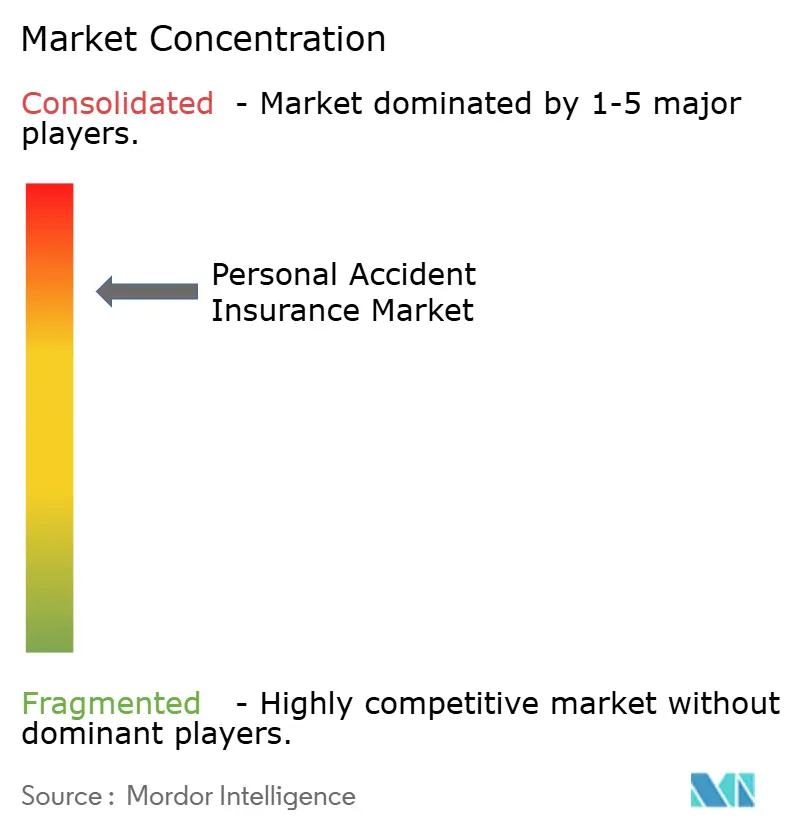
Le marché de l'assurance accidents corporels est consolidé. Allianz, AXA, AIA, Chubb, Zurich, MetLife et Tokio Marine sont des assureurs leaders actifs. La taille reste importante, mais la distribution numérique et la microassurance peuvent rendre la capacité de plateforme plus importante que la taille traditionnelle. AIA a entamé 2026 avec un bénéfice opérationnel de 7,1 milliards USD, en hausse de 12 % à taux de change constant. Le groupe a servi 44 millions de souscripteurs individuels et plus de 16 millions de participants à des régimes d'assurance collective dans 18 marchés asiatiques.
Certains assureurs poursuivent une expansion internationale par le biais d'acquisitions et de partenariats stratégiques. Sompo Holdings a finalisé son acquisition d'Aspen Insurance pour 3,5 milliards USD en février 2026, après avoir obtenu les approbations réglementaires. Tokio Marine a formé un partenariat stratégique avec Berkshire Hathaway en mars 2026. Berkshire a acquis une participation de 2,49 % évaluée à 1,8 milliard USD, et les entreprises ont prévu une collaboration sur la réassurance et les acquisitions à grande échelle. AXA a déclaré 116 milliards EUR (125,5 milliards USD) de primes brutes émises et autres revenus pour 2025.
Le marché de l'assurance accidents corporels évolue également vers une infrastructure intégrée et une intégration numérique plus rapide. Le moteur Chubb Studio de Chubb permet la personnalisation par les partenaires de la couverture accidents et santé au point de vente. FlexTech de Securian Financial offre aux institutions financières et aux fintechs un moyen d'intégrer la protection contre les accidents et la perte de revenus dans les parcours numériques existants. La protection accidents portable pour les travailleurs multi-employeurs et transfrontaliers reste insuffisamment couverte par les produits collectifs et individuels annuels standard. Les déclencheurs paramétriques et l'automatisation des sinistres assistée par l'intelligence artificielle deviennent des points de différenciation, car un traitement plus rapide des sinistres peut améliorer l'expérience client et les renouvellements.
Leaders du secteur de l'assurance accidents corporels
-
Allianz SE
-
AXA S.A.
-
American International Group, Inc.
-
Chubb Limited
-
Zurich Insurance Group Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Mai 2026 : True Balance s'est associé à IndusInd General Insurance pour lancer un produit d'assurance accidents corporels collective (GPA) en Inde, ciblant les clients sous-assurés et primo-assurés sur les marchés de niveaux 2 à 4. Le produit est intégré directement dans l'application True Balance, notamment dans les parcours d'écran d'accueil et de remboursement, élargissant la distribution numérique et contextuelle de la protection accidents aux segments de clientèle à revenus plus faibles et mal desservis.
- Mars 2026 : PFI Mega Life, une coentreprise entre Prudential Financial et CT Corporation, et Antavaya ont annoncé un partenariat d'assurance accidents corporels en Indonésie, intégrant la couverture décès accidentel, invalidité permanente totale et hospitalisation dans la plateforme de réservation de voyages et de tourisme d'Antavaya.
- Février 2026 : Sompo Holdings a finalisé son acquisition d'Aspen Insurance Holdings pour 3,5 milliards USD, obtenant toutes les approbations antitrust et réglementaires en matière d'assurance requises en février 2026, à la suite de l'annonce d'août 2025. L'opération ajoute un syndicat Lloyd's de premier rang et une capacité mondiale de réassurance spécialisée à la plateforme internationale de Sompo, accélérant la diversification géographique au-delà du marché intérieur japonais, où la croissance organique est structurellement contrainte.
- Novembre 2025 : Chubb a dévoilé un moteur d'optimisation propulsé par l'intelligence artificielle au sein de sa plateforme mondiale d'assurance intégrée Chubb Studio lors du Singapore Fintech Festival, permettant aux partenaires de distribution numérique dans 54 pays de proposer une assurance accidents et santé personnalisée au point de vente. Le moteur utilise l'intelligence artificielle propriétaire pour segmenter les profils clients, recommander des couvertures et déployer une technologie d'engagement par clic pour des produits à plus haute valeur ajoutée, la première solution de ce type à grande échelle.
Périmètre du rapport mondial sur le marché de l'assurance accidents corporels
| Décès et démembrement accidentels autonomes (AD&D) |
| Polices de prestations d'invalidité |
| Remboursement médical accidentel / Indemnités journalières d'hospitalisation |
| Polices d'assurance accidents corporels complètes (packages multi-prestations) |
| Polices individuelles |
| Polices familiales |
| Polices collectives |
| Agents et courtiers |
| Vente directe aux clients |
| Bancassurance |
| Distribution par affinité / partenariat |
| Polices à court terme |
| Polices renouvelables annuellement |
| Polices pluriannuelles |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par structure de prestations | Décès et démembrement accidentels autonomes (AD&D) | |
| Polices de prestations d'invalidité | ||
| Remboursement médical accidentel / Indemnités journalières d'hospitalisation | ||
| Polices d'assurance accidents corporels complètes (packages multi-prestations) | ||
| Par type de souscripteur | Polices individuelles | |
| Polices familiales | ||
| Polices collectives | ||
| Par canal de distribution | Agents et courtiers | |
| Vente directe aux clients | ||
| Bancassurance | ||
| Distribution par affinité / partenariat | ||
| Par durée de la police | Polices à court terme | |
| Polices renouvelables annuellement | ||
| Polices pluriannuelles | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour l'assurance accidents corporels jusqu'en 2031 ?
Le secteur devrait croître à un CAGR de 4,5 % de 2026 à 2031, pour atteindre 50,2 milliards USD d'ici 2031. Ces perspectives reflètent l'impact de la gravité des sinistres et l'élargissement de la distribution numérique.
Quelle structure de prestations est en tête de la couverture accidents corporels ?
Les polices d'assurance accidents corporels complètes ont dominé le segment par structure de prestations avec 38,5 % en 2025 et devraient croître à un CAGR de 5,1 % jusqu'en 2031. Ce format combine plusieurs prestations dans une seule police.
Pourquoi les employeurs ajoutent-ils la protection accidents à leurs programmes d'avantages sociaux ?
Les employeurs utilisent la couverture accidents pour aider à faire face aux franchises plus élevées, aux frais à la charge des salariés et à l'exposition à la perte de revenus après une blessure. La distribution collective peut également simplifier l'inscription et la collecte des primes.
Quel canal de distribution connaît la croissance la plus rapide pour la couverture accidents ?
La distribution par affinité/partenariat devrait croître à un CAGR de 5,8 % jusqu'en 2031, à mesure que les plateformes intègrent la couverture dans les parcours clients numériques. Le marché de l'assurance accidents corporels peut atteindre les acheteurs lors des interactions de paiement, bancaires et de commerce électronique.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait croître à un CAGR de 5,2 % de 2026 à 2031, soutenue par l'Inde et la distribution intégrée en Asie du Sud-Est. La région présente également une sous-assurance significative et un accès numérique en expansion.
Comment les travailleurs des plateformes influencent-ils la demande de protection accidents ?
Les lacunes de couverture et les exigences réglementaires en Inde et dans l'Union européenne accroissent la demande de prestations accidents conçues pour les travailleurs des plateformes et de l'économie des plateformes. Le marché de l'assurance accidents corporels a besoin d'une couverture adaptée au travail temporaire et basé sur les plateformes.