
Tamaño y Participación del Mercado de Seguros de Accidentes Personales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 40.30 Mil millones de dólares |
| Tamaño del Mercado (2031) | 50.20 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.50 % |
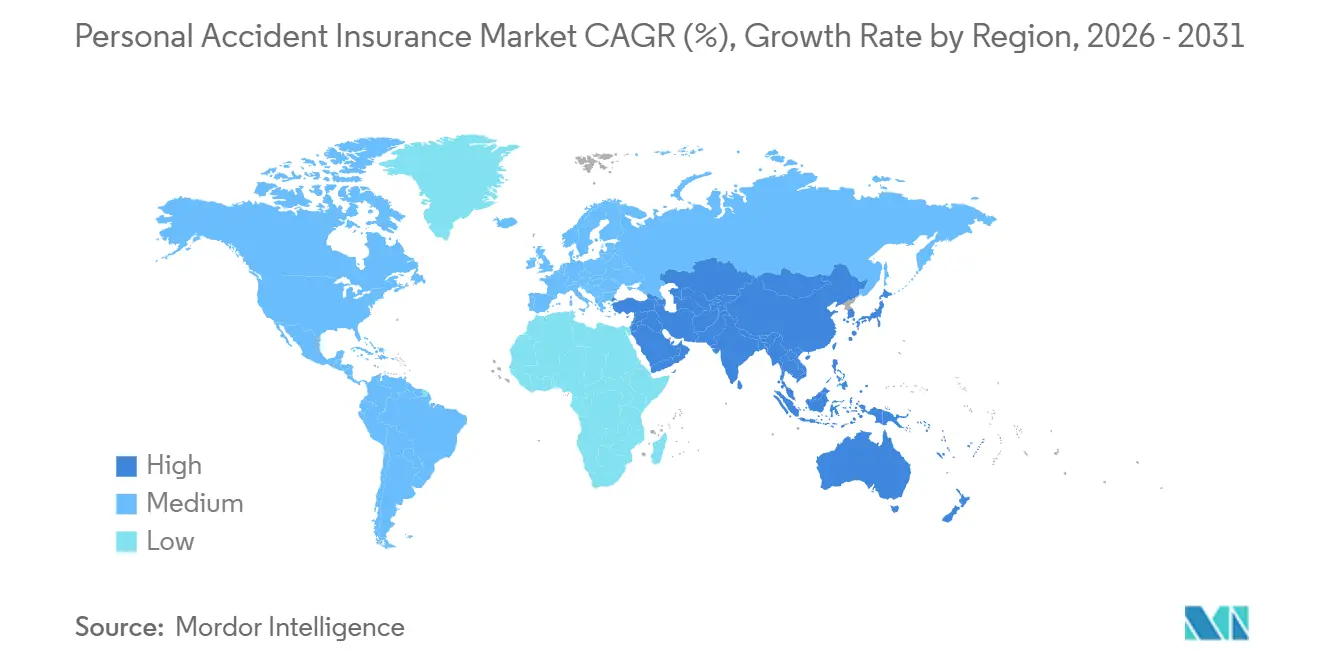
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
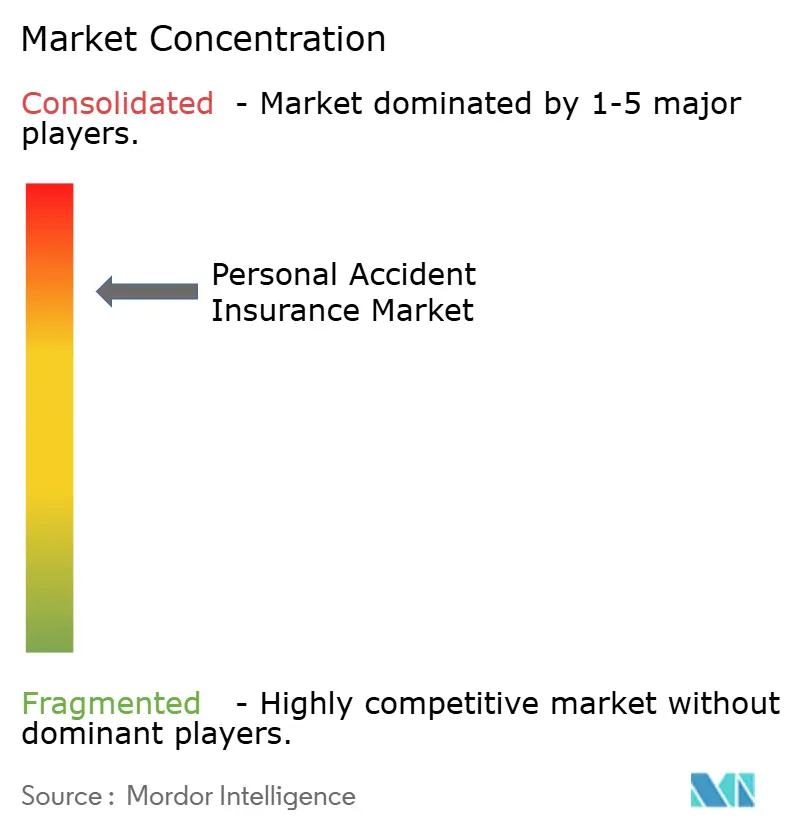
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Accidentes Personales por Mordor Intelligence
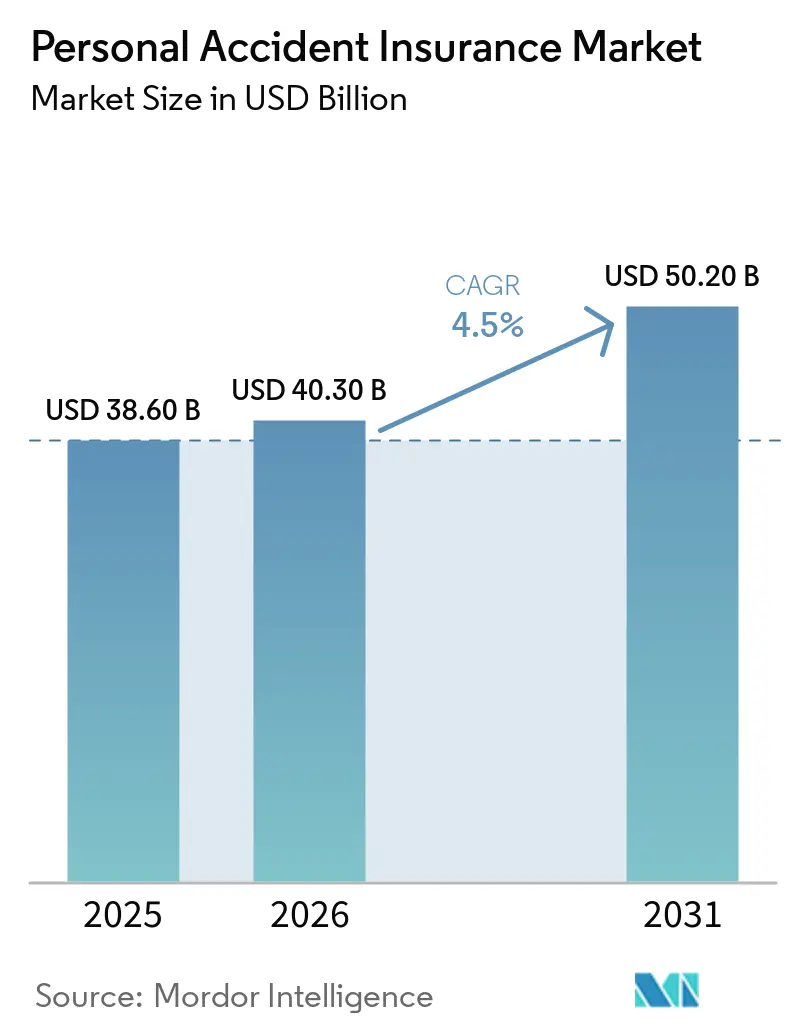
Se espera que el tamaño del Mercado de Seguros de Accidentes Personales crezca de 38,60 mil millones de USD en 2025 a 40,30 mil millones de USD en 2026 y se prevé que alcance los 50,20 mil millones de USD en 2031 a una CAGR del 4,5% durante 2026-2031.
La mayor gravedad de los siniestros está transformando el diseño de productos, la fijación de precios y la distribución en el mercado de seguros de accidentes personales. El envejecimiento de la fuerza laboral y la limitada sustitución de ingresos en los programas públicos incrementan la necesidad de cobertura más allá de los acuerdos de compensación laboral. Los beneficios voluntarios para empleadores y los canales directos al consumidor pueden llegar a personas que no están completamente cubiertas por los programas del lugar de trabajo. La distribución digital está ampliando el acceso y reduciendo la dependencia de los modelos de agencia tradicionales. Las aseguradoras también están equilibrando una demanda más sólida frente a la sensibilidad a las primas, la comprensión limitada de las pólizas y los diferentes requisitos regulatorios entre países.
Conclusiones Clave del Informe
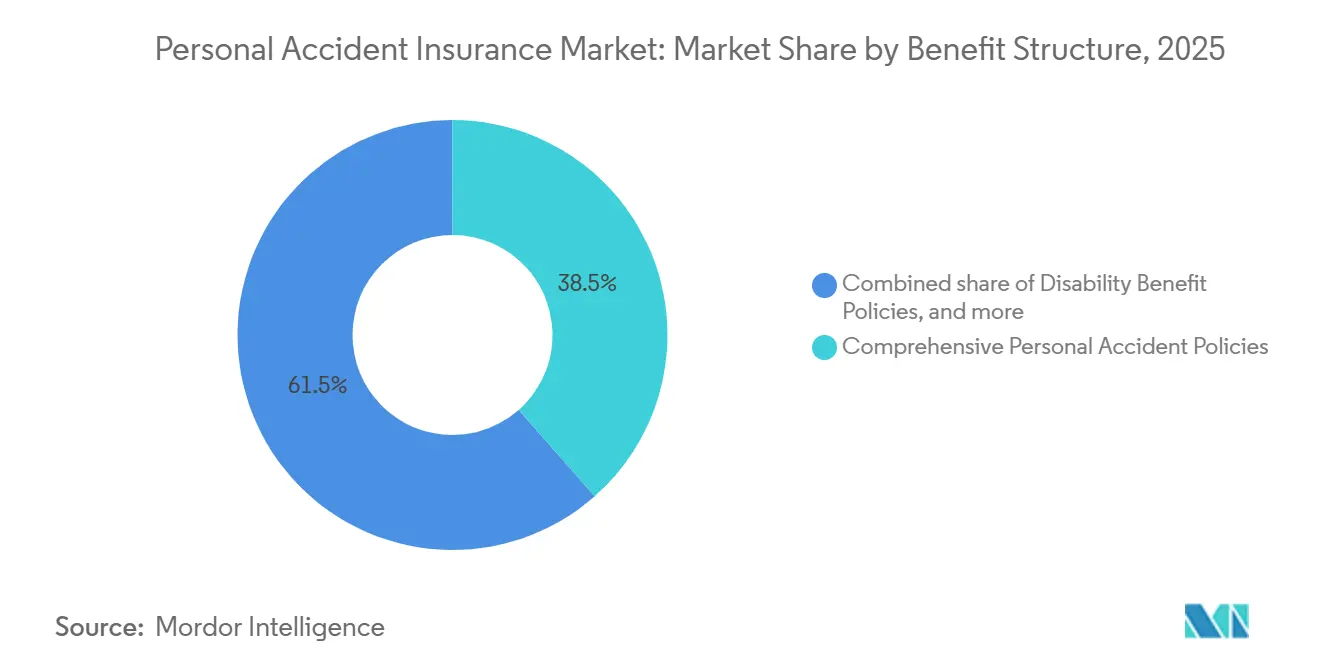
- Por estructura de beneficios, las pólizas integrales de accidentes personales captaron el 38,5% de la participación del mercado de seguros de accidentes personales en 2025 y se proyecta que crezcan a una CAGR del 5,1% hasta 2031.
- Por tipo de asegurado, las pólizas colectivas captaron el 59,6% de la participación del mercado de seguros de accidentes personales en 2025 y se proyecta que crezcan a una CAGR del 4,9% hasta 2031.
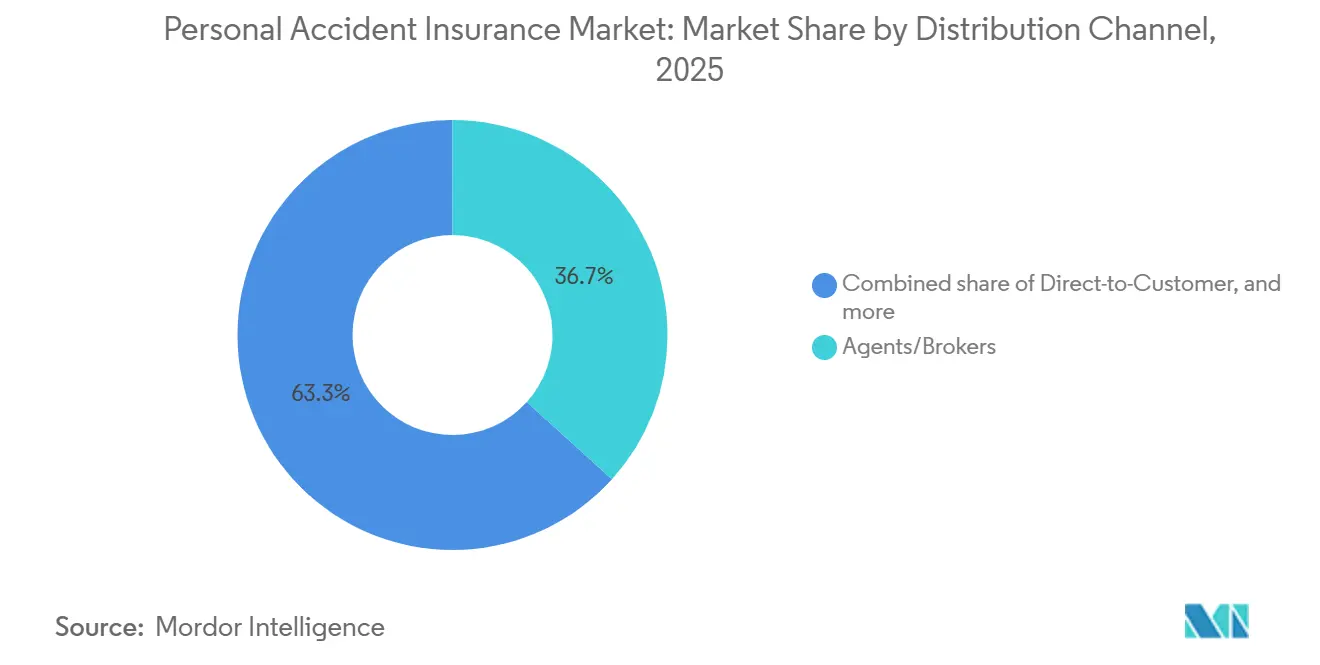
- Por canal de distribución, los agentes y corredores captaron el 36,7% de la participación del mercado de seguros de accidentes personales en 2025, mientras que la distribución por afinidad/asociación se proyecta que crezca a una CAGR del 5,8% hasta 2031.
- Por plazo de póliza, las pólizas renovables anuales captaron el 76,2% de la participación del mercado de seguros de accidentes personales en 2025, mientras que las pólizas plurianuales se proyecta que crezcan a una CAGR del 5,3% hasta 2031.
- Por geografía, América del Norte captó el 26,8% del mercado de seguros de accidentes personales en 2025, mientras que Asia-Pacífico se proyecta que crezca a una CAGR del 5,2% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Seguros de Accidentes Personales
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de los Costos Médicos y de Sustitución de Ingresos Relacionados con Accidentes | +1.2% | Global, con concentración en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Creciente Conciencia del Consumidor sobre la Protección Financiera | +0.7% | Asia-Pacífico, con extensión a Oriente Medio, África y América del Sur | Mediano plazo (2-4 años) |
| Expansión de la Distribución de Seguros Digitales e Integrados | +1.0% | Global | Corto plazo (≤ 2 años) |
| Demanda de los Empleadores de Cobertura Colectiva Flexible y Relacionada con el Desplazamiento | +0.8% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Brechas de Cobertura para Trabajadores de la Economía Gig y Temporales | +0.6% | Asia-Pacífico, América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| Crecimiento del Microseguro y los Productos de Accidentes Basados en el Uso | +0.4% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Costos Médicos y de Sustitución de Ingresos Relacionados con Accidentes
La gravedad de los siniestros se ha vuelto más importante comercialmente que la frecuencia de los siniestros para el mercado de seguros de accidentes personales. Los empleados de 60 años o más perdieron casi 97 días laborables por lesión durante 2020 a 2024. Esto fue casi 14 días por encima del promedio general y 17 días por encima del período prepandémico[1]. El Consejo Nacional de Seguridad estimó el costo de una lesión con consulta médica en 48.000 USD en 2025. Los trabajadores de mayor edad pueden incrementar los costos por accidente porque las lesiones pueden requerir ausencias más prolongadas y mayor apoyo. Las aseguradoras con modelos detallados de riesgo por ocupación y edad pueden fijar el precio de estas exposiciones con mayor precisión. El aumento de los costos de los beneficios de salud también impulsa a los empleadores a añadir gastos médicos por accidente y beneficios de efectivo hospitalario a sus programas de beneficios voluntarios.
Creciente Conciencia del Consumidor sobre la Protección Financiera
La conciencia sobre la protección financiera está adquiriendo mayor relevancia en mercados con baja penetración de seguros. Los consumidores son más propensos a considerar la cobertura por accidente cuando comprenden la brecha entre los gastos médicos, la pérdida de ingresos y los beneficios públicos. Esta necesidad es más visible en Asia-Pacífico, Oriente Medio y África, y América del Sur, donde muchos hogares siguen estando infraasegurados. Las descripciones de productos más sencillas pueden facilitar la comprensión de los disparadores de beneficios para los compradores primerizos. Las herramientas de inscripción digital también pueden mostrar cómo se aplican los beneficios de discapacidad, efectivo hospitalario y reembolso médico tras un accidente. Estos cambios pueden favorecer una adopción más consistente de los productos de seguros de accidentes personales sin alterar la necesidad fundamental de primas asequibles.
Expansión de la Distribución de Seguros Digitales e Integrados
El seguro integrado está trasladando las compras de pólizas de accidentes a aplicaciones de pago, procesos de compra en comercio electrónico y recorridos de banca digital. Chubb introdujo un motor de optimización impulsado por inteligencia artificial en Chubb Studio en noviembre de 2025[2]. La plataforma permite a los socios en 54 países personalizar la cobertura de accidentes y salud en el punto de venta. Securian Financial lanzó FlexTech en marzo de 2026 con una plataforma de seguros integrados, Walnut. El servicio permite a las instituciones financieras y a las empresas fintech añadir cobertura por accidente y pérdida de ingresos a los recorridos digitales en cuestión de semanas. Income Insurance transfirió su plataforma HIVE con API prioritaria a Embed Financial Group Holdings en junio de 2026, creando una infraestructura que puede dar soporte a múltiples aseguradoras.
Demanda de los Empleadores de Cobertura Colectiva Flexible y Relacionada con el Desplazamiento
Los empleadores están utilizando la protección por accidente para abordar las brechas creadas por los mayores deducibles y costos de bolsillo de los empleados. En Estados Unidos, el 59% de los empleadores encuestados planeaba realizar cambios de reducción de costos en 2026, en comparación con el 48% en 2025[3]. El sector de riesgo colectivo del Reino Unido pagó 2,69 mil millones de GBP (3,4 mil millones de USD) en siniestros durante 2025. Ese total fue 96,7 millones de GBP (122,0 millones de USD) más alto que en 2024. New York Life amplió su producto de Accidentes en Viajes de Negocios en julio de 2025 con cobertura prepagada plurianual y sin requisitos de examen médico. Las aseguradoras también pueden adaptar la cobertura a la exposición durante el desplazamiento al trabajo a medida que las políticas de regreso a la oficina aumentan la frecuencia de los viajes diarios.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Baja Alfabetización en Pólizas y Confusión sobre la Cobertura | -0.9% | Asia-Pacífico, América del Sur, Oriente Medio y África | Mediano plazo (2-4 años) |
| Sensibilidad a las Primas en Hogares Infraasegurados | -0.8% | Asia-Pacífico, América del Sur, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Regulación Fragmentada de Productos, Licencias y Privacidad de Datos | -0.6% | Global, especialmente en la distribución transfronteriza | Mediano plazo (2-4 años) |
| Autoseguro del Empleador y Sustitución por Programas Públicos | -0.5% | América del Norte, Europa e India | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Baja Alfabetización en Pólizas y Confusión sobre la Cobertura
La confusión sobre la cobertura puede reducir las compras cuando los compradores no pueden distinguir entre los beneficios de muerte accidental, renta por discapacidad y reembolso médico. Muchos compradores primerizos optan por no adquirir una póliza cuando no están seguros de cómo responderá esta tras un accidente. El problema es particularmente importante en el Sudeste Asiático, América del Sur y el África Subsahariana. Los productos integrales pueden ser más difíciles de comparar porque los complementos de discapacidad, el efectivo hospitalario, los beneficios por fractura y los calendarios de beneficios difieren según la aseguradora. Los documentos de póliza en lenguaje sencillo y las ilustraciones de beneficios prepobladas pueden reducir esta fricción. Las herramientas digitales de apoyo a la decisión también pueden reducir el abandono durante la inscripción al ayudar a los compradores a comparar las estructuras de beneficios antes de adquirir la póliza.
Sensibilidad a las Primas en Hogares Infraasegurados
La sensibilidad a las primas puede restringir la adopción cuando el calendario de cobro o el diseño de los beneficios no se ajusta a los ingresos del hogar. ShopeePay y Allianz Malaysia ofrecieron planes de accidentes con primas anuales de 50 a 75 MYR (11 a 16 USD) en septiembre de 2025. Los planes eran elegibles para el programa de Voucher Perlindungan Tenang de Malasia, que subsidiaba las primas para hasta 2 millones de beneficiarios. Las primas de microseguro de Uganda aumentaron considerablemente durante el segundo trimestre de 2025, aunque el volumen total siguió siendo pequeño en relación con la población no asegurada. Las aseguradoras pueden enfrentar presión en la asignación de recursos si las ratios de siniestralidad adversas del microseguro requieren reservas que de otro modo respaldarían la suscripción comercial.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Estructura de Beneficios: Las Pólizas Integrales Consolidan la Demanda de Múltiples Riesgos
Las Pólizas Integrales de Accidentes Personales representaron el 38,5% del segmento de estructura de beneficios en 2025. Este formato combina muerte accidental, discapacidad permanente, discapacidad temporal, reembolso médico y beneficios de efectivo hospitalario. La cobertura combinada puede generar una prima más alta por póliza que un producto de riesgo único. Se proyecta que el tamaño del mercado de seguros de accidentes personales para las pólizas integrales se expanda a una CAGR del 5,1% de 2026 a 2031. Esto respalda paquetes de beneficios más amplios en los canales de empleadores y consumidores.
Las pólizas independientes de Muerte Accidental y Desmembramiento siguen siendo opciones de entrada de menor costo en las plataformas de beneficios voluntarios. Las Pólizas de Beneficios por Discapacidad están ganando relevancia entre los empleadores profesionales y de cuello blanco en América del Norte y Europa Occidental. Estos empleadores pueden requerir una protección de sustitución de ingresos enfocada para el personal con salarios más altos. Los productos de Reembolso Médico por Accidente y Efectivo Hospitalario proporcionan cobertura de entrada accesible en los mercados urbanos de Asia-Pacífico. Estos productos pueden favorecer el paso a planes integrales a medida que los consumidores buscan una protección más amplia.


Por Tipo de Asegurado: Las Pólizas Colectivas Anclan la Distribución Impulsada por Empleadores
Las pólizas colectivas representaron el 59,6% del mercado de seguros de accidentes personales por tipo de asegurado en 2025. Los empleadores proporcionan una vía de distribución de bajo costo porque los sistemas de nómina pueden respaldar el cobro de primas, la inscripción y la comunicación de siniestros. AIA Group reportó más de 16 millones de participantes en planes de seguros colectivos en 18 mercados asiáticos en sus resultados de 2025. Se prevé que el tamaño del mercado de seguros de accidentes personales para las pólizas colectivas crezca a una CAGR del 4,9% de 2026 a 2031. Esta perspectiva refleja la demanda de los empleadores y las obligaciones de cobertura para los trabajadores de la economía gig y de plataformas.
Las pólizas individuales sirven a trabajadores autónomos, jubilados y personas de alto patrimonio neto que necesitan cobertura más allá de los límites del plan del empleador. Las pólizas familiares se están expandiendo en India, Indonesia y Brasil, donde las decisiones del hogar a menudo cubren a varias personas. Una estructura de beneficios familiares puede reducir el costo por persona asegurada y mejorar la protección financiera tras un accidente. New York Life introdujo productos ampliados de accidentes y salud colectivos para empleadores, asociaciones y comunidades de afinidad en julio de 2025. Este movimiento demuestra que el mercado de seguros de accidentes personales continúa valorando las relaciones institucionales junto con las ventas digitales directas.
Por Canal de Distribución: Los Agentes Lideran, las Asociaciones de Afinidad se Aceleran
Los agentes y corredores concentraron el 36,7% del segmento de distribución en 2025. Su función sigue siendo importante en las negociaciones grupales que involucran el diseño de beneficios, el acceso a redes y la gestión de reclamaciones. En India, los corredores representaron el 49,6% de la distribución de seguros de salud colectivos, en comparación con el 28,4% correspondiente a las ventas directas. Esta diferencia refleja la complejidad de negociar beneficios colectivos por accidente y salud. Los canales de venta directa al cliente enfrentan desafíos porque muchos consumidores necesitan apoyo para evaluar los desencadenantes de reclamaciones y las condiciones de las pólizas.
La bancaseguros sigue siendo un compromiso de distribución a largo plazo e intensivo en capital. RHB Bank firmó un acuerdo exclusivo de bancaseguros a 20 años con Tokio Marine Life Insurance Malaysia en agosto de 2025. La tarifa de acceso proyectada ascendía a hasta 1.600 millones de MYR (360 millones de USD) en función del volumen de negocio proyectado. Se prevé que la distribución por afinidad/asociaciones en el mercado de seguros de accidentes personales crezca a una tasa de crecimiento anual compuesto (CAGR) del 5,8% entre 2026 y 2031. Chubb y UnionDigital Bank Philippines introdujeron una cobertura de accidentes personales vinculada al ahorro en junio de 2026.
Por Plazo de Póliza: Las Pólizas Renovables Anuales Dominan, las Pólizas Plurianuales Ganan Impulso
Las Pólizas Renovables Anuales representaron el 76,2% del mercado de seguros de accidentes personales por plazo de póliza en 2025. Su estructura se adapta a los calendarios de beneficios de los empleadores, los períodos de inscripción anual y los patrones de presupuesto del hogar. En los planes de empleadores de Estados Unidos, las deducciones quincenales para la cobertura de accidentes individual de plan básico oscilaron entre 1,69 y 2,64 USD. Estas deducciones pueden facilitar la gestión de la protección anual como un gasto recurrente del hogar. Allianz Malaysia ofreció un 25% de cobertura adicional en las pólizas de accidentes Allianz Shield Plus en enero de 2026, con cobertura por muerte accidental de hasta 3 millones de MYR (675.000 USD).
Las Pólizas a Corto Plazo satisfacen necesidades episódicas como la cobertura de viaje, la cobertura de eventos, la protección por viaje para trabajadores de plataformas y los planes de desplazamiento diario. Estos productos se adaptan a exposiciones limitadas en el tiempo. Se prevé que las Pólizas Plurianuales en el mercado de seguros de accidentes personales crezcan a una CAGR del 5,3% de 2026 a 2031. El producto de Accidentes en Viajes de Negocios de New York Life incluyó una estructura prepagada plurianual opcional en julio de 2025. Las aseguradoras pueden utilizar los planes plurianuales para reducir los costos de reinscripción y recopilar datos de comportamiento para la segmentación de riesgos.
Análisis Geográfico
América del Norte representó el 26,8% del mercado global de seguros de accidentes personales en 2025. Estados Unidos respaldó esta posición a través de un sistema maduro de beneficios voluntarios patrocinados por empleadores. La cobertura por accidente se utiliza a menudo como un producto para cubrir deducibles en los planes de salud de Estados Unidos. Se proyectó que los costos de beneficios de salud de los empleadores aumentarían un 6,5% por empleado en 2026 según una encuesta de Mercer a más de 1.700 empleadores. Canadá tiene un mercado de accidentes colectivos más pequeño pero desarrollado, mientras que los empleadores de la economía formal de México están ampliando la adopción de beneficios voluntarios.
Europa tiene una presencia regional secundaria significativa, con mercados maduros en Europa Occidental y mercados de menor penetración en Europa del Sur y Centro-Oriental. En el Reino Unido, las pólizas de riesgo colectivo pagaron 2,69 mil millones de GBP (3,4 mil millones de USD) en siniestros durante 2025. El Reino Unido también reportó una tasa de retorno al trabajo del 68% para los empleados recién ausentes que utilizaron planes colectivos de protección de ingresos. La Directiva de la Unión Europea sobre Trabajo en Plataformas puede extender los requisitos de protección social a un estimado de 28 millones de trabajadores de plataformas. Alemania favorece las pólizas corporativas, mientras que España, Italia y el resto de Europa ofrecen oportunidades de distribución digital.
Se proyecta que Asia-Pacífico en el mercado de seguros de accidentes personales crezca a una CAGR del 5,2% de 2026 a 2031. Las primas de accidentes personales de India aumentaron un 27,6% en marzo de 2026 respecto a marzo de 2025. Swiss Re espera que el crecimiento real de las primas de seguros de India promedie un 6,9% anual durante 2026 a 2030. El Sudeste Asiático está utilizando la distribución integrada a través de plataformas financieras y billeteras digitales. Oriente Medio y África tienen volúmenes absolutos más pequeños, mientras que América del Sur se está expandiendo a través de la bancaseguros y los canales de afinidad.

Panorama Competitivo
El mercado de seguros de accidentes personales está consolidado. Allianz, AXA, AIA, Chubb, Zurich, MetLife y Tokio Marine son las principales aseguradoras activas. La escala sigue siendo importante, pero la distribución digital y el microseguro pueden hacer que la capacidad de plataforma sea más importante que el tamaño tradicional. AIA inició 2026 con un beneficio operativo de 7,1 mil millones de USD, un aumento del 12% en términos de tipo de cambio constante. El grupo atendió a 44 millones de asegurados individuales y más de 16 millones de participantes en planes de seguros colectivos en 18 mercados asiáticos.
Algunas aseguradoras están buscando la expansión internacional a través de adquisiciones y asociaciones estratégicas. Sompo Holdings completó su adquisición de Aspen Insurance por 3,5 mil millones de USD en febrero de 2026 tras recibir las aprobaciones regulatorias. Tokio Marine formó una asociación estratégica con Berkshire Hathaway en marzo de 2026. Berkshire adquirió una participación del 2,49% valorada en 1,8 mil millones de USD, y las empresas planearon colaborar en reaseguros y adquisiciones a gran escala. AXA reportó 116 mil millones de EUR (125,5 mil millones de USD) en primas brutas emitidas y otros ingresos para 2025.
El mercado de seguros de accidentes personales también está avanzando hacia la infraestructura integrada y una integración digital más rápida. El motor Chubb Studio de Chubb permite la personalización liderada por socios de la cobertura de accidentes y salud en el punto de venta. FlexTech de Securian Financial ofrece a las instituciones financieras y a las empresas fintech una forma de incluir la protección por accidente y pérdida de ingresos en los recorridos digitales existentes. La protección por accidente portátil para trabajadores con múltiples empleadores y trabajadores transfronterizos sigue siendo un área desatendida por los productos estándar anuales colectivos e individuales. Los disparadores paramétricos y la automatización de siniestros con apoyo de inteligencia artificial se están convirtiendo en puntos de diferenciación porque una gestión de siniestros más rápida puede mejorar la experiencia del cliente y las renovaciones.
Líderes de la Industria de Seguros de Accidentes Personales
-
Allianz SE
-
AXA S.A.
-
American International Group, Inc.
-
Chubb Limited
-
Zurich Insurance Group Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: True Balance se asoció con IndusInd General Insurance para lanzar un producto de seguro de Accidentes Personales Colectivos (GPA) en India, dirigido a clientes infraasegurados y nuevos en seguros en los mercados de Nivel 2 a 4. El producto está integrado directamente en la aplicación True Balance, incluyendo los recorridos de pantalla de inicio y de reembolso, ampliando la distribución digital y contextual de la protección por accidente a segmentos de clientes de menores ingresos y desatendidos.
- Marzo de 2026: PFI Mega Life, una empresa conjunta entre Prudential Financial y CT Corporation, y Antavaya anunciaron una asociación de seguros de accidentes personales en Indonesia, integrando cobertura por muerte accidental, discapacidad total permanente y hospitalización en la plataforma de reservas de viajes y turismo de Antavaya.
- Febrero de 2026: Sompo Holdings completó su adquisición de Aspen Insurance Holdings por 3,5 mil millones de USD, recibiendo todas las aprobaciones antimonopolio y regulatorias de seguros requeridas en febrero de 2026 tras el anuncio de agosto de 2025. La operación añade un sindicato de Lloyd's de primer nivel y capacidad global de reaseguro especializado a la plataforma internacional de Sompo, acelerando la diversificación geográfica más allá del mercado doméstico japonés, donde el crecimiento orgánico está estructuralmente limitado.
- Noviembre de 2025: Chubb presentó un motor de optimización impulsado por inteligencia artificial dentro de su plataforma global de seguros integrados Chubb Studio en el Singapore Fintech Festival, permitiendo a los socios de distribución digital en 54 países ofrecer seguros de accidentes y salud personalizados en el punto de venta. El motor utiliza inteligencia artificial propia para segmentar perfiles de clientes, recomendar coberturas y desplegar tecnología de clic para interactuar para productos de mayor valor, siendo la primera solución de este tipo a escala.


Alcance del Informe Global del Mercado de Seguros de Accidentes Personales
| Muerte Accidental y Desmembramiento Independiente (AD&D) |
| Pólizas de Beneficios por Discapacidad |
| Reembolso Médico por Accidente / Efectivo Hospitalario |
| Pólizas Integrales de Accidentes Personales (Paquetes de Múltiples Beneficios) |
| Pólizas Individuales |
| Pólizas Familiares |
| Pólizas Colectivas |
| Agentes y Corredores |
| Directo al Cliente |
| Bancaseguros |
| Distribución por Afinidad / Asociación |
| Pólizas a Corto Plazo |
| Pólizas Renovables Anuales |
| Pólizas Plurianuales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Estructura de Beneficios | Muerte Accidental y Desmembramiento Independiente (AD&D) | |
| Pólizas de Beneficios por Discapacidad | ||
| Reembolso Médico por Accidente / Efectivo Hospitalario | ||
| Pólizas Integrales de Accidentes Personales (Paquetes de Múltiples Beneficios) | ||
| Por Tipo de Asegurado | Pólizas Individuales | |
| Pólizas Familiares | ||
| Pólizas Colectivas | ||
| Por Canal de Distribución | Agentes y Corredores | |
| Directo al Cliente | ||
| Bancaseguros | ||
| Distribución por Afinidad / Asociación | ||
| Por Plazo de Póliza | Pólizas a Corto Plazo | |
| Pólizas Renovables Anuales | ||
| Pólizas Plurianuales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los seguros de accidentes personales hasta 2031?
Se proyecta que el sector crezca a una CAGR del 4,5% de 2026 a 2031, alcanzando los 50,2 mil millones de USD en 2031. Esta perspectiva refleja el impacto de la gravedad de los siniestros y la mayor distribución digital.
¿Qué estructura de beneficios lidera la cobertura de accidentes personales?
Las Pólizas Integrales de Accidentes Personales lideraron el segmento de estructura de beneficios con el 38,5% en 2025 y se proyecta que crezcan a una CAGR del 5,1% hasta 2031. El formato combina varios beneficios en una sola póliza.
¿Por qué los empleadores están añadiendo protección por accidente a los programas de beneficios?
Los empleadores están utilizando la cobertura por accidente para ayudar a abordar los mayores deducibles, los costos de bolsillo y la exposición a la pérdida de ingresos tras una lesión. La distribución colectiva también puede simplificar la inscripción y el cobro de primas.
¿Qué canal de distribución está creciendo más rápido para la cobertura por accidente?
Se proyecta que la Distribución por Afinidad/Asociación crezca a una CAGR del 5,8% hasta 2031 a medida que las plataformas integran la cobertura en los recorridos digitales del cliente. El mercado de seguros de accidentes personales puede llegar a los compradores en interacciones de pago, banca y comercio electrónico.
¿Qué región crecerá más rápido hasta 2031?
Se proyecta que Asia-Pacífico crezca a una CAGR del 5,2% de 2026 a 2031, respaldada por India y la distribución integrada en todo el Sudeste Asiático. La región también tiene un infraaseguramiento significativo y un acceso digital en expansión.
¿Cómo están afectando los trabajadores de la economía gig a la demanda de protección por accidente?
Las brechas de cobertura y los requisitos regulatorios en India y la Unión Europea están aumentando la demanda de beneficios por accidente diseñados para trabajadores de la economía gig y de plataformas. El mercado de seguros de accidentes personales necesita cobertura que se adapte al trabajo temporal y basado en plataformas.


 Sus datos están seguros y nunca se venden ni se comparten.
