
Marktgröße und Marktanteil der Unfallversicherung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 40.30 Milliarden US-Dollar |
| Marktgröße (2031) | 50.20 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.50 % |
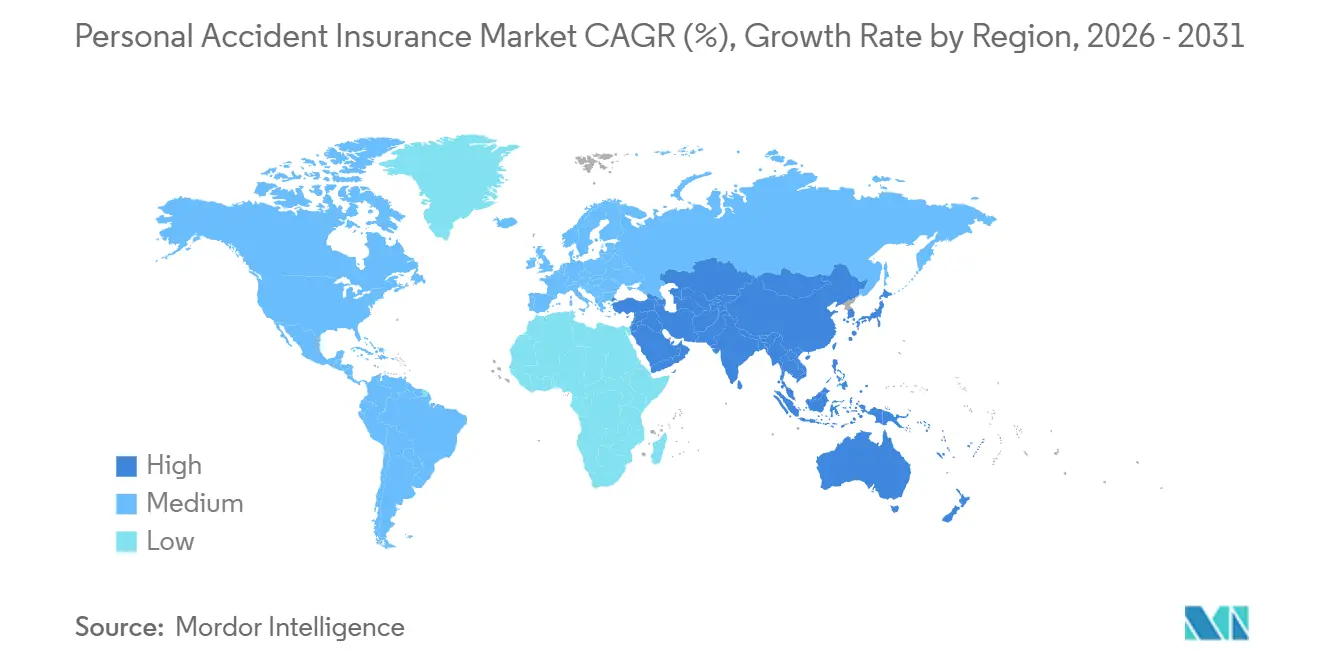
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
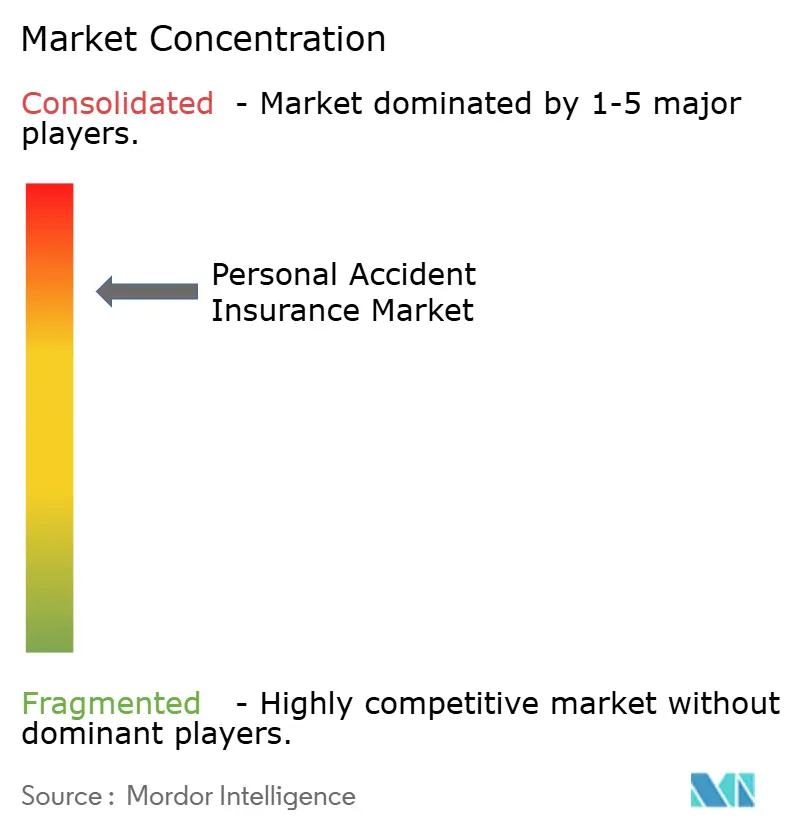
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Unfallversicherungsmarktes durch Mordor Intelligence
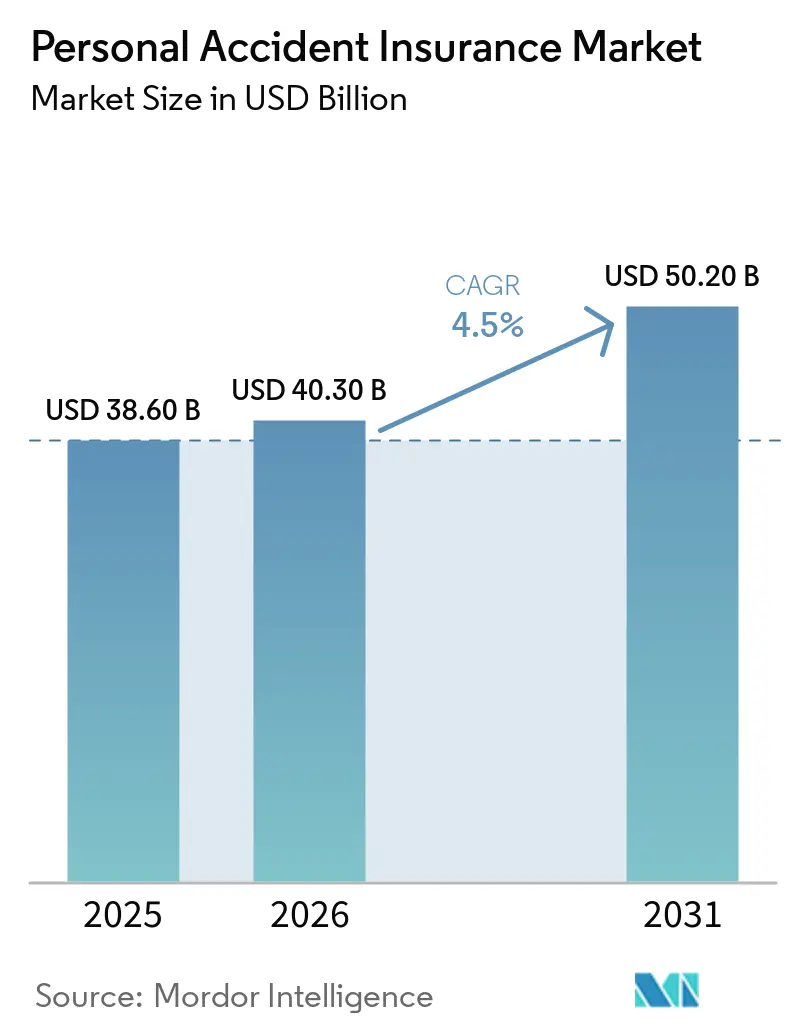
Die Marktgröße des Unfallversicherungsmarktes soll von 38,60 Milliarden USD im Jahr 2025 auf 40,30 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 4,5 % über den Zeitraum 2026–2031 einen Wert von 50,20 Milliarden USD erreichen.
Höhere Schadenschwere verändert Produktgestaltung, Preisgestaltung und Vertrieb im gesamten Unfallversicherungsmarkt. Die alternde Erwerbsbevölkerung und begrenzte Einkommensersatzleistungen im Rahmen öffentlicher Programme erhöhen den Bedarf an Deckung über die Unfallversicherung am Arbeitsplatz hinaus. Freiwillige Arbeitgeberleistungen und Direktvertriebskanäle können Personen erreichen, die durch betriebliche Programme nicht vollständig abgesichert sind. Der digitale Vertrieb erweitert den Zugang und verringert gleichzeitig die Abhängigkeit von traditionellen Agenturmodellen. Versicherer müssen zudem eine stärkere Nachfrage gegen Prämienempfindlichkeit, begrenztes Policenverständnis und unterschiedliche regulatorische Anforderungen in verschiedenen Ländern abwägen.
Wichtigste Erkenntnisse des Berichts
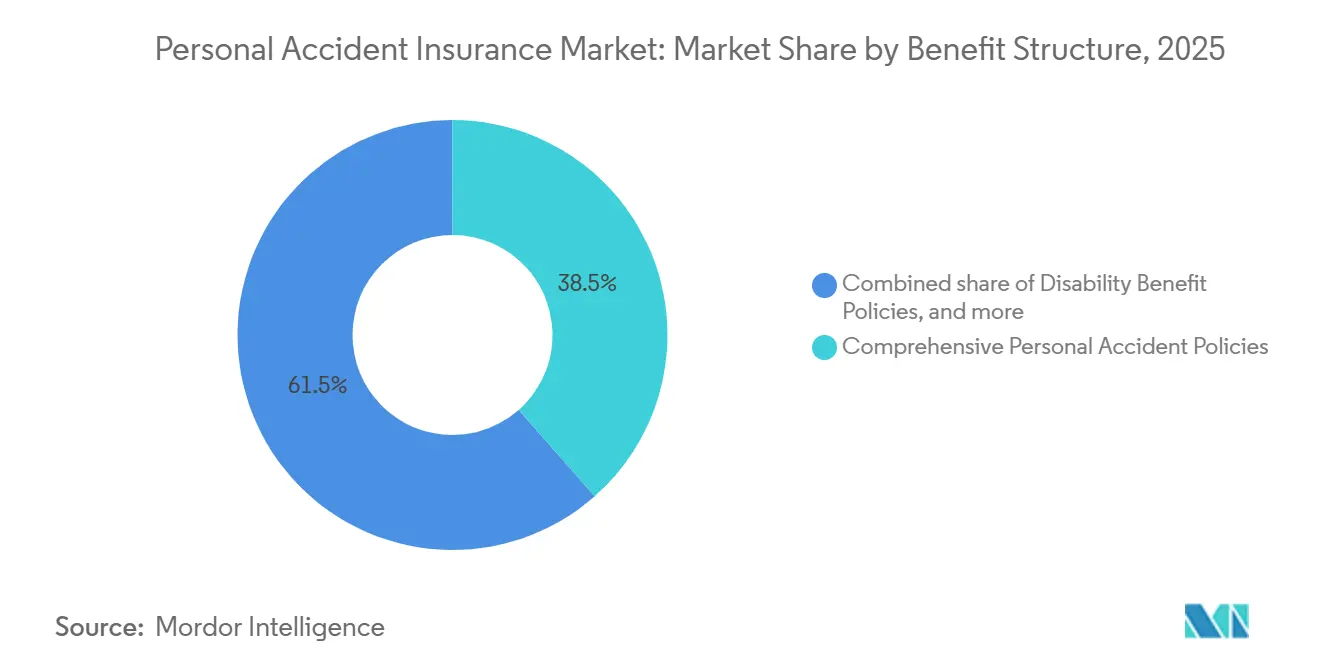
- Nach Leistungsstruktur hielten umfassende Unfallversicherungspolicen im Jahr 2025 einen Marktanteil von 38,5 % am Unfallversicherungsmarkt und sollen bis 2031 mit einer CAGR von 5,1 % wachsen.
- Nach Versicherungsnehmertyp hielten Gruppenversicherungen im Jahr 2025 einen Marktanteil von 59,6 % am Unfallversicherungsmarkt und sollen bis 2031 mit einer CAGR von 4,9 % wachsen.
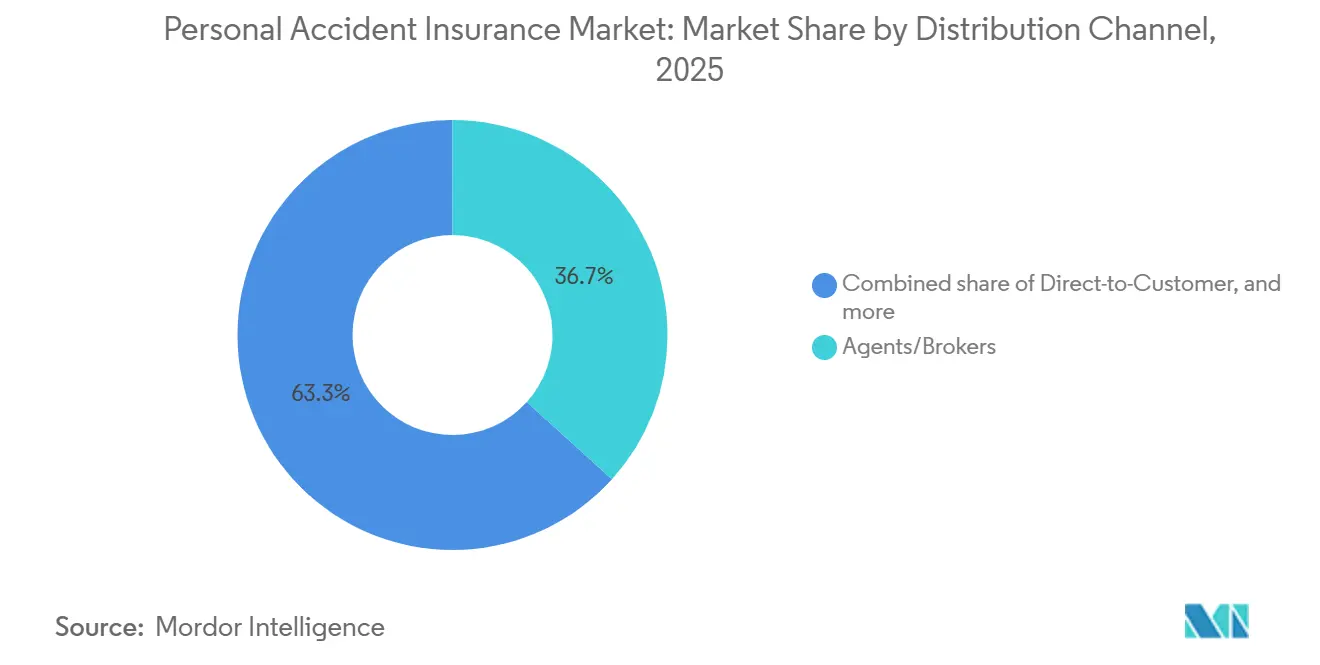
- Nach Vertriebskanal hielten Agenten und Makler im Jahr 2025 einen Marktanteil von 36,7 % am Unfallversicherungsmarkt, während der Affinitäts-/Partnerschaftsvertrieb bis 2031 voraussichtlich mit einer CAGR von 5,8 % wachsen wird.
- Nach Policenlaufzeit hielten jährlich erneuerbare Policen im Jahr 2025 einen Marktanteil von 76,2 % am Unfallversicherungsmarkt, während mehrjährige Policen bis 2031 voraussichtlich mit einer CAGR von 5,3 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 26,8 % am Unfallversicherungsmarkt, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 5,2 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Unfallversicherungsmarkt
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende unfallbedingte Behandlungs- und Einkommensersatzkosten | +1.2% | Global, mit Schwerpunkt in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Zunehmendes Verbraucherbewusstsein für finanziellen Schutz | +0.7% | Asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Ausbau des digitalen und eingebetteten Versicherungsvertriebs | +1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Arbeitgebernachfrage nach flexibler Gruppen- und Pendelwegedeckung | +0.8% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Deckungslücken für Gig-Economy- und Zeitarbeiter | +0.6% | Asiatisch-pazifischer Raum, Nordamerika und die Europäische Union | Mittelfristig (2–4 Jahre) |
| Wachstum von Mikroversicherungs- und nutzungsbasierten Unfallprodukten | +0.4% | Asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende unfallbedingte Behandlungs- und Einkommensersatzkosten
Die Schadenschwere ist für den Unfallversicherungsmarkt kommerziell wichtiger geworden als die Schadenshäufigkeit. Beschäftigte ab 60 Jahren fehlten in den Jahren 2020 bis 2024 nach einer Verletzung durchschnittlich fast 97 Arbeitstage. Das waren fast 14 Tage mehr als der Gesamtdurchschnitt und 17 Tage mehr als im Zeitraum vor der Pandemie[1]. Der National Safety Council schätzte die Kosten einer ärztlich behandelten Verletzung im Jahr 2025 auf 48.000 USD. Ältere Arbeitnehmer können die Unfallkosten erhöhen, da Verletzungen längere Ausfallzeiten und mehr Unterstützung erfordern können. Versicherer mit detaillierten Berufs- und Altersrisikomodellen können diese Risiken präziser bepreisen. Steigende Kosten für Gesundheitsleistungen veranlassen Arbeitgeber auch dazu, Unfall-Krankenkostenerstattungs- und Krankenhaustagegeldleistungen in ihre freiwilligen Leistungsprogramme aufzunehmen.
Zunehmendes Verbraucherbewusstsein für finanziellen Schutz
Das Bewusstsein für finanziellen Schutz gewinnt in Märkten mit geringer Versicherungsdurchdringung zunehmend an Bedeutung. Verbraucher ziehen eine Unfalldeckung eher in Betracht, wenn sie die Lücke zwischen Behandlungskosten, Einkommensverlust und öffentlichen Leistungen verstehen. Dieser Bedarf ist am deutlichsten im asiatisch-pazifischen Raum, im Nahen Osten und Afrika sowie in Südamerika, wo viele Haushalte unterversichert bleiben. Einfachere Produktbeschreibungen können dazu beitragen, dass Leistungsauslöser für Erstkäufer leichter verständlich werden. Digitale Anmeldetools können auch zeigen, wie Invaliditäts-, Krankenhaustagegeld- und Krankenkostenerstattungsleistungen nach einem Unfall greifen. Diese Veränderungen können eine konsistentere Akzeptanz von Unfallversicherungsprodukten fördern, ohne den grundlegenden Bedarf an erschwinglichen Prämien zu verändern.
Ausbau des digitalen und eingebetteten Versicherungsvertriebs
Eingebettete Versicherungen verlagern den Abschluss von Unfallpolicen in Zahlungs-Apps, E-Commerce-Kassenvorgänge und digitale Banking-Prozesse. Chubb führte im November 2025 eine KI-gestützte Optimierungsmaschine in Chubb Studio ein[2]. Die Plattform ermöglicht Partnern in 54 Ländern, Unfall- und Krankenversicherungsschutz am Point of Sale zu personalisieren. Securian Financial startete FlexTech im März 2026 mit einer eingebetteten Versicherungsplattform namens Walnut. Der Dienst ermöglicht es Finanzinstituten und fintechs, innerhalb weniger Wochen Unfall- und Einkommensverlustdeckungen in digitale Prozesse zu integrieren. Income Insurance übertrug seine HIVE API-first-Plattform im Juni 2026 an Embed Financial Group Holdings und schuf damit eine Infrastruktur, die mehrere Versicherer unterstützen kann.
Arbeitgebernachfrage nach flexibler Gruppen- und Pendelwegedeckung
Arbeitgeber nutzen Unfallschutz, um Lücken zu schließen, die durch höhere Selbstbeteiligungen und Eigenkosten der Mitarbeiter entstehen. In den Vereinigten Staaten planten 59 % der befragten Arbeitgeber im Jahr 2026 kostensenkende Maßnahmen, verglichen mit 48 % im Jahr 2025[3]. Der britische Gruppenrisikobereich zahlte im Jahr 2025 Leistungen in Höhe von 2,69 Milliarden GBP (3,4 Milliarden USD) aus. Dieser Gesamtbetrag lag um 96,7 Millionen GBP (122,0 Millionen USD) höher als im Jahr 2024. New York Life erweiterte im Juli 2025 sein Produkt für Geschäftsreiseunfallversicherungen um mehrjährige Vorauszahlungsdeckungen ohne Anforderungen an eine ärztliche Untersuchung. Versicherer können den Schutz auch auf das Pendelwegerisiko zuschneiden, da die Rückkehr-ins-Büro-Richtlinien die tägliche Reisehäufigkeit erhöhen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringe Policenkenntnisse und Deckungsverwirrung | -0.9% | Asiatisch-pazifischer Raum, Südamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Prämienempfindlichkeit in unterversicherten Haushalten | -0.8% | Asiatisch-pazifischer Raum, Südamerika, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Fragmentierte Produkt-, Lizenzierungs- und Datenschutzregulierung | -0.6% | Global, insbesondere grenzüberschreitender Vertrieb | Mittelfristig (2–4 Jahre) |
| Arbeitgeber-Selbstversicherung und Substitution durch öffentliche Programme | -0.5% | Nordamerika, Europa und Indien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringe Policenkenntnisse und Deckungsverwirrung
Deckungsverwirrung kann Käufe verringern, wenn Käufer nicht zwischen Leistungen bei Unfalltod, Invaliditätseinkommen und Krankenkostenerstattung unterscheiden können. Viele Erstkäufer entscheiden sich gegen einen Kauf, wenn sie unsicher sind, wie eine Police nach einem Unfall reagiert. Das Problem ist besonders relevant in Südostasien, Südamerika und Subsahara-Afrika. Umfassende Produkte können schwerer zu vergleichen sein, da Invaliditätszusätze, Krankenhaustagegeld, Frakturleistungen und Leistungspläne je nach Versicherer unterschiedlich sind. Policendokumente in einfacher Sprache und vorausgefüllte Leistungsübersichten können diese Hürde verringern. Digitale Entscheidungshilfen können auch den Abbruch bei der Anmeldung reduzieren, indem sie Käufern helfen, Leistungsstrukturen vor dem Kauf zu vergleichen.
Prämienempfindlichkeit in unterversicherten Haushalten
Prämienempfindlichkeit kann die Akzeptanz einschränken, wenn der Zahlungsplan oder die Leistungsgestaltung nicht zum Haushaltseinkommen passt. ShopeePay und Allianz Malaysia boten im September 2025 Unfallpläne mit Jahresprämien von 50 bis 75 MYR (11 bis 16 USD) an. Die Pläne waren für Malaysias Perlindungan Tenang Voucher-Programm förderfähig, das Prämien für bis zu 2 Millionen Empfänger subventionierte. Ugandas Mikroversicherungsprämien stiegen im zweiten Quartal 2025 stark an, obwohl das Gesamtvolumen im Verhältnis zur nicht versicherten Bevölkerung gering blieb. Versicherer können unter Ressourcenallokationsdruck geraten, wenn ungünstige Mikroversicherungs-Schadensquoten Rücklagen erfordern, die andernfalls das kommerzielle Underwriting unterstützen würden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Leistungsstruktur: Umfassende Policen konsolidieren die Nachfrage nach Mehrfachrisiken
Umfassende Unfallversicherungspolicen hielten im Jahr 2025 einen Anteil von 38,5 % am Leistungsstruktursegment. Dieses Format kombiniert Leistungen bei Unfalltod, dauerhafter Invalidität, vorübergehender Invalidität, Krankenkostenerstattung und Krankenhaustagegeld. Gebündelte Deckungen können eine höhere Prämie pro Police erzielen als ein Einzelrisikoprodukt. Die Marktgröße des Unfallversicherungsmarktes für umfassende Policen soll von 2026 bis 2031 mit einer CAGR von 5,1 % wachsen. Dies unterstützt umfassendere Leistungspakete in Arbeitgeber- und Verbraucherkanälen.
Eigenständige Todes- und Verstümmelungsversicherungspolicen bleiben kostengünstige Einstiegsoptionen auf freiwilligen Leistungsplattformen. Invaliditätsleistungspolicen gewinnen bei Berufs- und Büroangestellten-Arbeitgebern in Nordamerika und Westeuropa an Bedeutung. Diese Arbeitgeber benötigen möglicherweise einen gezielten Einkommensersatzschutz für höher bezahlte Mitarbeiter. Unfall-Krankenkostenerstattungs- und Krankenhaustagegeldprodukte bieten zugängliche Einstiegsdeckungen in städtischen asiatisch-pazifischen Märkten. Diese Produkte können den Übergang zu umfassenden Plänen unterstützen, wenn Verbraucher einen breiteren Schutz anstreben.


Nach Versicherungsnehmertyp: Gruppenversicherungen verankern den arbeitgebergesteuerten Vertrieb
Gruppenversicherungen hielten im Jahr 2025 einen Anteil von 59,6 % am Unfallversicherungsmarkt nach Versicherungsnehmertyp. Arbeitgeber bieten einen kostengünstigen Vertriebsweg, da Lohnabrechnungssysteme die Prämienerhebung, Anmeldung und Schadenskommunikation unterstützen können. AIA Group meldete in seinen Ergebnissen für 2025 mehr als 16 Millionen Teilnehmer an Gruppenversicherungsprogrammen in 18 asiatischen Märkten. Die Marktgröße des Unfallversicherungsmarktes für Gruppenversicherungen soll von 2026 bis 2031 mit einer CAGR von 4,9 % wachsen. Diese Aussicht spiegelt die Arbeitgebernachfrage und Deckungsverpflichtungen für Gig- und Plattformarbeiter wider.
Einzelpolicen bedienen Selbstständige, Rentner und vermögende Privatpersonen, die einen Schutz über die Grenzen des Arbeitgeberplans hinaus benötigen. Familienpolicen expandieren in Indien, Indonesien und Brasilien, wo Haushaltsentscheidungen häufig mehrere Personen abdecken. Eine Familienleistungsstruktur kann die Kosten pro versicherter Person senken und den finanziellen Schutz nach einem Unfall verbessern. New York Life führte im Juli 2025 erweiterte Gruppen-Unfall- und Krankenprodukte für Arbeitgeber, Verbände und Affinitätsgemeinschaften ein. Dieser Schritt zeigt, dass der Unfallversicherungsmarkt institutionelle Beziehungen neben dem direkten digitalen Vertrieb weiterhin schätzt.
Nach Vertriebskanal: Agenten führen, Affinitätspartnerschaften beschleunigen sich
Agenten und Makler hielten im Jahr 2025 einen Anteil von 36,7 % am Vertriebssegment. Ihre Rolle bleibt bei Gruppenverhandlungen über Leistungsgestaltung, Netzwerkzugang und Schadenregulierung von Bedeutung. In Indien entfielen 49,6 % des Gruppenunfallversicherungsvertriebs auf Makler, verglichen mit 28,4 % für den Direktvertrieb. Dieser Unterschied spiegelt die Komplexität der Verhandlung von Gruppen-Unfall- und Krankenversicherungsleistungen wider. Direktvertriebskanäle stehen vor Herausforderungen, da viele Verbraucher Unterstützung benötigen, um Schadensauslöser und Vertragsbedingungen zu beurteilen.
Die Bancassurance bleibt eine langfristige und kapitalintensive Vertriebsverpflichtung. Die RHB Bank unterzeichnete im August 2025 einen 20-jährigen exklusiven Bancassurance-Vertrag mit Tokio Marine Life Insurance Malaysia. Die prognostizierte Zugangsprämie belief sich auf bis zu 1,6 Milliarden MYR (360 Millionen USD) auf Basis des prognostizierten Geschäftsvolumens. Der Affinitäts-/Partnerschaftsvertrieb im Markt für Personenunfallversicherungen wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 5,8 % wachsen. Chubb und UnionDigital Bank Philippines führten im Juni 2026 eine spargebundene Personenunfallversicherung ein.
Nach Policenlaufzeit: Jährlich erneuerbare Policen dominieren, mehrjährige Policen gewinnen an Dynamik
Jährlich erneuerbare Policen hielten im Jahr 2025 einen Anteil von 76,2 % am Unfallversicherungsmarkt nach Policenlaufzeit. Ihre Struktur passt zu Arbeitgeber-Leistungskalendern, jährlichen Anmeldezeiträumen und Haushaltsbudgetierungsmustern. Bei US-amerikanischen Arbeitgeberplänen lagen die zweiwöchentlichen Abzüge für individuelle Unfalldeckungen im niedrigen Tarif zwischen 1,69 USD und 2,64 USD. Diese Abzüge können den jährlichen Schutz als wiederkehrende Haushaltsausgabe leichter handhabbar machen. Allianz Malaysia bot im Januar 2026 25 % zusätzliche Deckung auf Allianz Shield Plus Unfallpolicen an, mit einer Unfalltoddeckung von bis zu 3 Millionen MYR (675.000 USD).
Kurzfristige Policen decken episodische Bedürfnisse wie Reisedeckung, Veranstaltungsdeckung, reisebezogenen Schutz für Plattformarbeiter und tägliche Pendlerpläne. Diese Produkte eignen sich für zeitlich begrenzte Risiken. Mehrjährige Policen im Unfallversicherungsmarkt sollen bis 2031 mit einer CAGR von 5,3 % wachsen. Das Geschäftsreiseunfallprodukt von New York Life umfasste im Juli 2025 eine optionale mehrjährige Vorauszahlungsstruktur. Versicherer können mehrjährige Pläne nutzen, um die Kosten für die erneute Anmeldung zu senken und Verhaltensdaten für die Risikosegmentierung zu erheben.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Anteil von 26,8 % am globalen Unfallversicherungsmarkt. Die Vereinigten Staaten stützten diese Position durch ein ausgereiftes arbeitgebergefördertes System freiwilliger Leistungen. Unfalldeckungen werden in US-amerikanischen Krankenversicherungsplänen häufig als Produkt zur Überbrückung von Selbstbeteiligungen eingesetzt. Die Kosten für Arbeitgeber-Krankenleistungen sollten laut einer Mercer-Umfrage unter mehr als 1.700 Arbeitgebern im Jahr 2026 um 6,5 % pro Mitarbeiter steigen. Kanada verfügt über einen kleineren, aber entwickelten Gruppenunfallmarkt, während Mexikos Arbeitgeber in der Formalwirtschaft die Akzeptanz freiwilliger Leistungen ausbauen.
Europa hat eine bedeutende sekundäre regionale Präsenz mit reifen westeuropäischen Märkten und Märkten mit geringerer Durchdringung in Süd- und Mittelosteuropa. Im Vereinigten Königreich zahlten Gruppenrisikoversicherungen im Jahr 2025 Leistungen in Höhe von 2,69 Milliarden GBP (3,4 Milliarden USD) aus. Das Vereinigte Königreich meldete auch eine Rückkehr-zur-Arbeit-Quote von 68 % für neu abwesende Mitarbeiter, die Gruppeneinkommensschutzprogramme nutzten. Die EU-Richtlinie zur Plattformarbeit könnte die sozialen Schutzanforderungen auf schätzungsweise 28 Millionen Plattformarbeiter ausweiten. Deutschland bevorzugt Unternehmenspolicen, während Spanien, Italien und der Rest Europas digitale Vertriebsmöglichkeiten bieten.
Der asiatisch-pazifische Raum im Unfallversicherungsmarkt soll von 2026 bis 2031 mit einer CAGR von 5,2 % wachsen. Indiens Unfallversicherungsprämien stiegen im März 2026 gegenüber März 2025 um 27,6 %. Swiss Re erwartet, dass Indiens reales Versicherungsprämienwachstum von 2026 bis 2030 durchschnittlich 6,9 % pro Jahr betragen wird. Südostasien nutzt den eingebetteten Vertrieb über Finanzplattformen und digitale Geldbörsen. Der Nahe Osten und Afrika haben kleinere absolute Volumina, während Südamerika durch Bancassurance und Affinitätskanäle expandiert.

Wettbewerbslandschaft
Der Unfallversicherungsmarkt ist konsolidiert. Allianz, AXA, AIA, Chubb, Zurich, MetLife und Tokio Marine sind führende aktive Versicherer. Größe bleibt wichtig, aber digitaler Vertrieb und Mikroversicherungen können Plattformkompetenz wichtiger machen als traditionelle Größe. AIA startete ins Jahr 2026 mit einem Betriebsgewinn von 7,1 Milliarden USD, ein Anstieg von 12 % auf Basis konstanter Wechselkurse. Die Gruppe betreute 44 Millionen individuelle Versicherungsnehmer und mehr als 16 Millionen Teilnehmer an Gruppenversicherungsprogrammen in 18 asiatischen Märkten.
Einige Versicherer verfolgen internationale Expansion durch Akquisitionen und strategische Partnerschaften. Sompo Holdings schloss im Februar 2026 nach Erhalt der behördlichen Genehmigungen die Übernahme von Aspen Insurance für 3,5 Milliarden USD ab. Tokio Marine schloss im März 2026 eine strategische Partnerschaft mit Berkshire Hathaway. Berkshire erwarb einen Anteil von 2,49 % im Wert von 1,8 Milliarden USD, und die Unternehmen planten eine Zusammenarbeit bei der Rückversicherung und Großakquisitionen. AXA meldete für 2025 gebuchte Bruttoprämien und sonstige Erträge in Höhe von 116 Milliarden EUR (125,5 Milliarden USD).
Der Unfallversicherungsmarkt bewegt sich auch in Richtung eingebetteter Infrastruktur und schnellerer digitaler Integration. Chubbs Chubb Studio-Engine ermöglicht partnergeführte Personalisierung von Unfall- und Krankendeckungen am Point of Sale. FlexTech von Securian Financial gibt Finanzinstituten und fintechs eine Möglichkeit, Unfall- und Einkommensverlustschutz in bestehende digitale Prozesse zu integrieren. Portabler Unfallschutz für Mehrarbeitgeber- und grenzüberschreitende Arbeitnehmer bleibt durch standardmäßige jährliche Gruppen- und Einzelprodukte unterversorgt. Parametrische Auslöser und KI-gestützte Schadensautomatisierung werden zu Differenzierungsmerkmalen, da eine schnellere Schadensbearbeitung das Kundenerlebnis und die Erneuerungsraten verbessern kann.
Marktführer in der Unfallversicherungsbranche
-
Allianz SE
-
AXA S.A.
-
American International Group, Inc.
-
Chubb Limited
-
Zurich Insurance Group Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Mai 2026: True Balance ging eine Partnerschaft mit IndusInd General Insurance ein, um ein Gruppen-Unfallversicherungsprodukt (GPA) in Indien einzuführen, das auf unterversicherte und erstmalige Versicherungskunden in Märkten der Stufen 2–4 abzielt. Das Produkt ist direkt in die True Balance-App eingebettet, einschließlich der Startseiten- und Rückzahlungsprozesse, und erweitert den digitalen und kontextuellen Vertrieb von Unfallschutz auf einkommensschwächere und unterversorgte Kundensegmente.
- März 2026: PFI Mega Life, ein Gemeinschaftsunternehmen von Prudential Financial und CT Corporation, und Antavaya kündigten eine Unfallversicherungspartnerschaft in Indonesien an, die Leistungen bei Unfalltod, vollständiger dauerhafter Invalidität und Krankenhausaufenthalt in die Reise- und Tourismusbuchungsplattform von Antavaya einbettet.
- Februar 2026: Sompo Holdings schloss die Übernahme von Aspen Insurance Holdings für 3,5 Milliarden USD ab und erhielt im Februar 2026 alle erforderlichen kartell- und versicherungsaufsichtsrechtlichen Genehmigungen nach der Ankündigung im August 2025. Die Transaktion fügt Sompos internationalem Portfolio ein erstklassiges Lloyd's-Syndikat und globale Spezialrückversicherungskapazitäten hinzu und beschleunigt die geografische Diversifizierung über den japanischen Inlandsmarkt hinaus, wo das organische Wachstum strukturell begrenzt ist.
- November 2025: Chubb stellte auf dem Singapore Fintech Festival eine KI-gestützte Optimierungsmaschine innerhalb seiner globalen eingebetteten Versicherungsplattform Chubb Studio vor, die digitalen Vertriebspartnern in 54 Ländern ermöglicht, personalisierte Unfall- und Krankenversicherungen am Point of Sale anzubieten. Die Engine nutzt proprietäre KI zur Segmentierung von Kundenprofilen, zur Empfehlung von Deckungen und zum Einsatz von Click-to-Engage-Technologie für höherwertige Produkte – die erste Lösung dieser Art in diesem Maßstab.


Berichtsumfang des globalen Unfallversicherungsmarktes
| Eigenständige Todes- und Verstümmelungsversicherung (AD&D) |
| Invaliditätsleistungspolicen |
| Unfall-Krankenkostenerstattung / Krankenhaustagegeld |
| Umfassende Unfallversicherungspolicen (Mehrleistungspakete) |
| Einzelpolicen |
| Familienpolicen |
| Gruppenversicherungen |
| Agenten und Makler |
| Direktvertrieb |
| Bancassurance |
| Affinitäts-/Partnerschaftsvertrieb |
| Kurzfristige Policen |
| Jährlich erneuerbare Policen |
| Mehrjährige Policen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Leistungsstruktur | Eigenständige Todes- und Verstümmelungsversicherung (AD&D) | |
| Invaliditätsleistungspolicen | ||
| Unfall-Krankenkostenerstattung / Krankenhaustagegeld | ||
| Umfassende Unfallversicherungspolicen (Mehrleistungspakete) | ||
| Nach Versicherungsnehmertyp | Einzelpolicen | |
| Familienpolicen | ||
| Gruppenversicherungen | ||
| Nach Vertriebskanal | Agenten und Makler | |
| Direktvertrieb | ||
| Bancassurance | ||
| Affinitäts-/Partnerschaftsvertrieb | ||
| Nach Policenlaufzeit | Kurzfristige Policen | |
| Jährlich erneuerbare Policen | ||
| Mehrjährige Policen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate der Unfallversicherung bis 2031?
Der Sektor soll von 2026 bis 2031 mit einer CAGR von 4,5 % wachsen und bis 2031 einen Wert von 50,2 Milliarden USD erreichen. Diese Prognose spiegelt die Auswirkungen der Schadenschwere und des breiteren digitalen Vertriebs wider.
Welche Leistungsstruktur führt die Unfallversicherungsdeckung an?
Umfassende Unfallversicherungspolicen führten das Leistungsstruktursegment im Jahr 2025 mit einem Anteil von 38,5 % an und sollen bis 2031 mit einer CAGR von 5,1 % wachsen. Das Format kombiniert mehrere Leistungen in einer einzigen Police.
Warum fügen Arbeitgeber Unfallschutz zu Leistungsprogrammen hinzu?
Arbeitgeber nutzen Unfalldeckungen, um höhere Selbstbeteiligungen, Eigenkosten und Einkommensverlustrisiken nach einer Verletzung zu adressieren. Der Gruppenvertrieb kann auch die Anmeldung und Prämienerhebung vereinfachen.
Welcher Vertriebskanal wächst am schnellsten bei der Unfalldeckung?
Der Affinitäts-/Partnerschaftsvertrieb soll bis 2031 mit einer CAGR von 5,8 % wachsen, da Plattformen Deckungen in digitale Kundenprozesse einbetten. Der Unfallversicherungsmarkt kann Käufer bei Zahlungs-, Banking- und E-Commerce-Interaktionen erreichen.
Welche Region wird bis 2031 am schnellsten wachsen?
Der asiatisch-pazifische Raum soll von 2026 bis 2031 mit einer CAGR von 5,2 % wachsen, unterstützt durch Indien und den eingebetteten Vertrieb in Südostasien. Die Region weist auch eine erhebliche Unterversicherung und einen wachsenden digitalen Zugang auf.
Wie wirken sich Gig-Arbeiter auf die Nachfrage nach Unfallschutz aus?
Deckungslücken und regulatorische Anforderungen in Indien und der Europäischen Union erhöhen die Nachfrage nach Unfallleistungen, die für Gig- und Plattformarbeiter konzipiert sind. Der Unfallversicherungsmarkt benötigt Deckungen, die zu befristeter und plattformbasierter Arbeit passen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
