
Tamanho e Participação do Mercado de Produtos de Proteção de Seguros
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
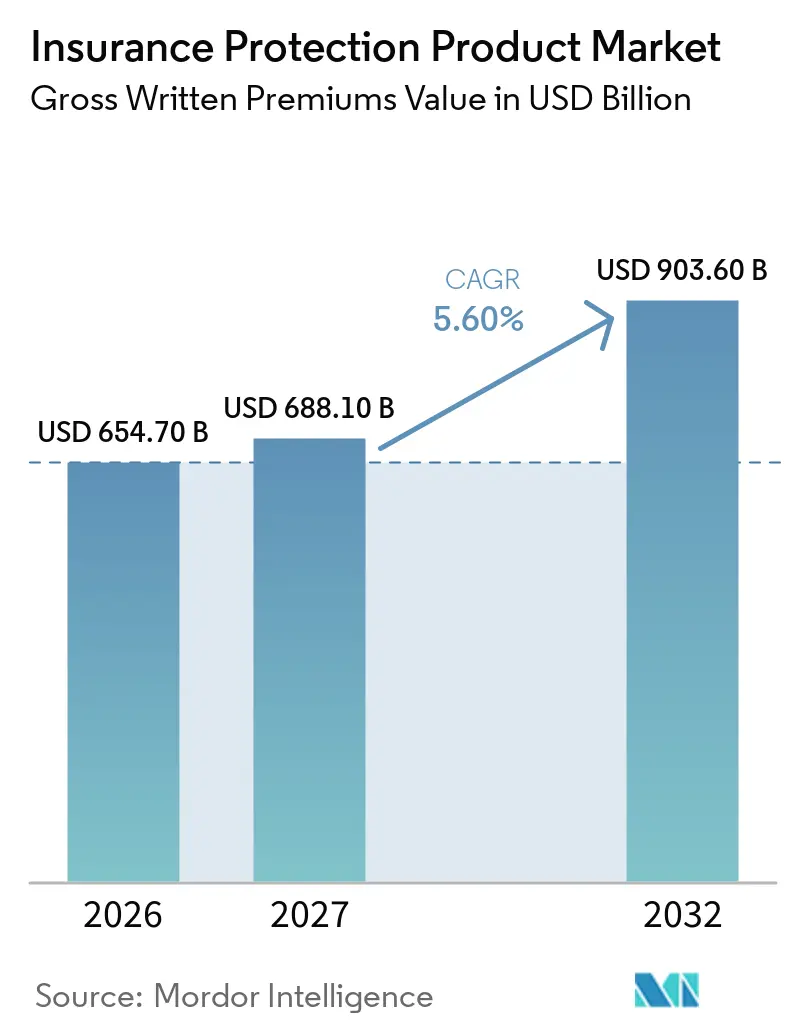
| Tamanho do Mercado (2027) | 688.10 Bilhões de dólares |
| Tamanho do Mercado (2032) | 903.60 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.60 % |
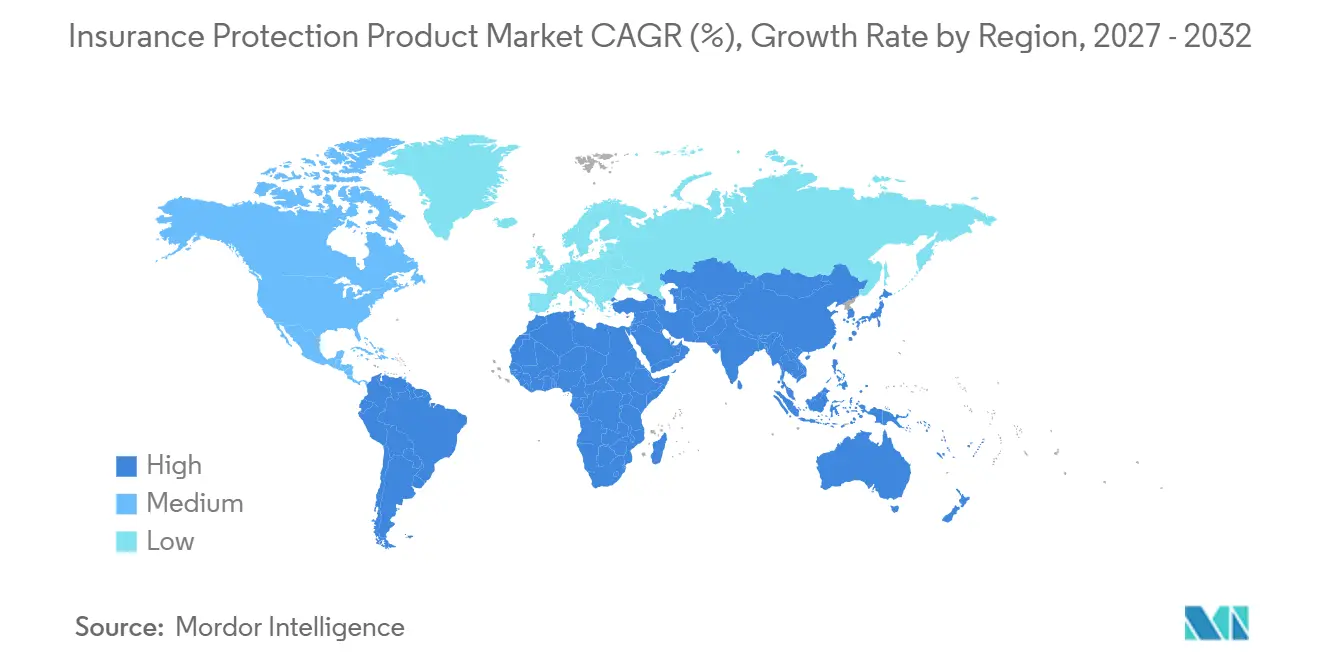
| Mercado de Crescimento Mais Rápido | América do Sul |
| Maior Mercado | Ásia-Pacífico |
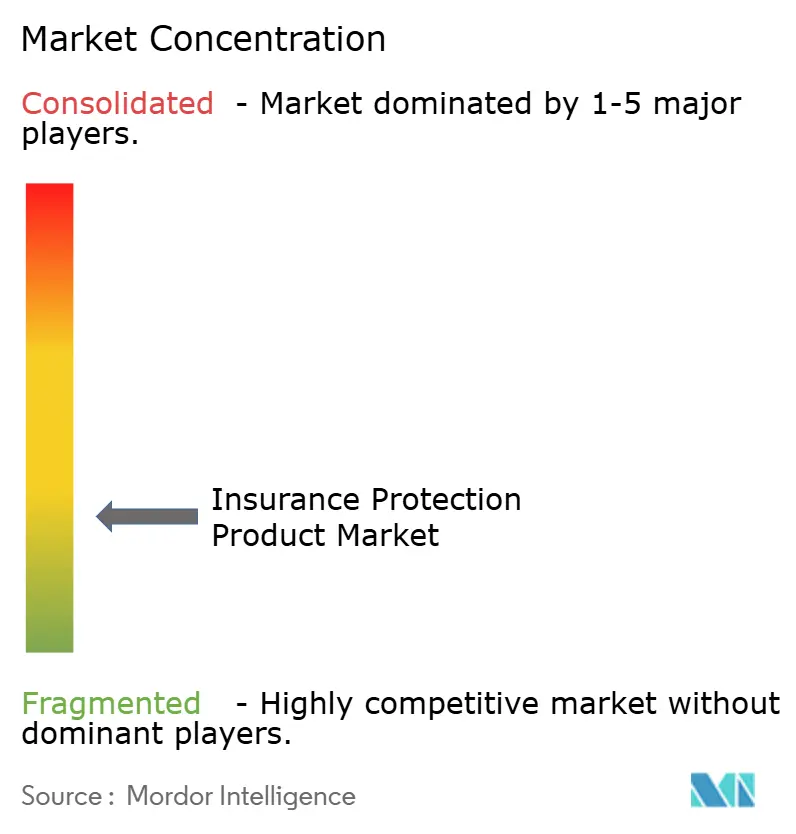
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Produtos de Proteção de Seguros por Mordor Intelligence
O tamanho do Mercado de Produtos de Proteção de Seguros em termos de valor de prêmios brutos subscritos está projetado em 654,70 bilhões de USD em 2026, 688,10 bilhões de USD em 2027, e deve atingir 903,60 bilhões de USD até 2032, crescendo a um CAGR de 5,60% de 2027 a 2032.
O mercado de produtos de proteção de seguros é sustentado por lacunas persistentes de cobertura de mortalidade, invalidez e saúde tanto em economias desenvolvidas quanto emergentes. As doenças não transmissíveis causaram 74% das mortes globalmente, o que mantém elevada a necessidade de cobertura vinculada à saúde e de proteção de renda. A Swiss Re estimou a lacuna de proteção à saúde em 12 mercados asiáticos em 258 bilhões de USD em termos de prêmio equivalente em 2024, 21% superior ao registrado em 2017. A distribuição digital está ampliando o acesso a consumidores que eram difíceis de atender por meio de modelos de vendas convencionais. As principais seguradoras estão combinando subscrição mais ágil com parcerias bancárias, com empregadores e com plataformas para melhorar a eficiência de aquisição e sustentar a retenção.
Principais Conclusões do Relatório
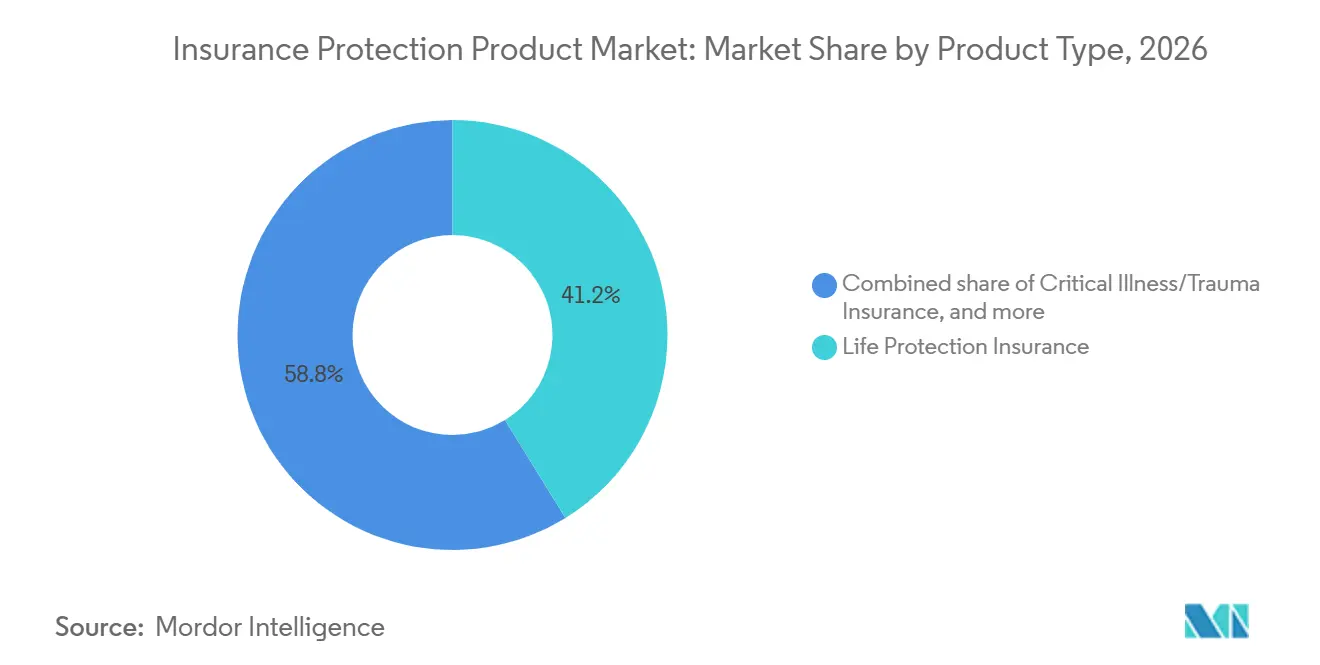
- Por tipo de produto, o seguro de proteção de vida capturou 41,2% da participação do mercado de produtos de proteção de seguros em 2026, enquanto o seguro de doenças graves e trauma deve crescer a um CAGR de 8,1% até 2032.
- Por forma de apólice, as apólices individuais e de varejo capturaram 54,6% da participação do mercado de produtos de proteção de seguros em 2026, enquanto as apólices de afinidade, incorporadas e de crédito devem crescer a um CAGR de 7,7% até 2032.
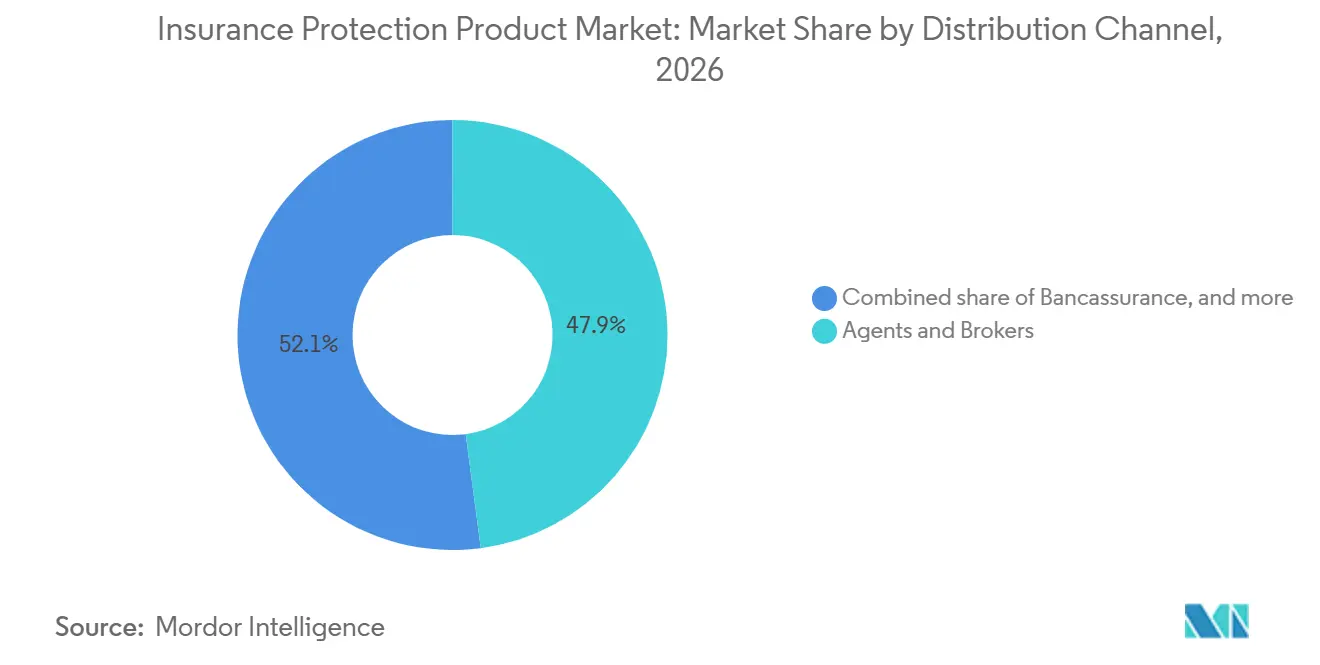
- Por canal de distribuição, agentes e corretores capturaram 47,9% da participação do mercado de produtos de proteção de seguros em 2026, enquanto os canais incorporados devem crescer a um CAGR de 9,2% até 2032.
- Por geografia, a Ásia-Pacífico capturou 44,8% da participação do mercado de produtos de proteção de seguros em 2026, enquanto a América do Sul deve crescer a um CAGR de 8,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento das Lacunas Globais de Mortalidade e Proteção de Renda | +1.4% | Global | Longo prazo (≥ 4 anos) |
| Demanda por Proteção Digital Acessível | +1.1% | Ásia-Pacífico, América Latina, Oriente Médio e África | Médio prazo (2-4 anos) |
| Proteção Incorporada em Ecossistemas Financeiros e de Emprego | +0.9% | Global, liderado por Ásia-Pacífico, América do Norte e Europa | Médio prazo (2-4 anos) |
| Subscrição Acelerada e Orientada por Dados | +0.7% | América do Norte, Europa e mercados avançados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda dos Empregadores por Vida em Grupo, Invalidez e Proteção de Renda | +0.6% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Inovação para Consumidores de Mercados Emergentes Sub-segurados | +0.5% | Ásia-Pacífico emergente, África e América Latina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento das Lacunas Globais de Mortalidade e Proteção de Renda
As lacunas de proteção de seguros continuam a impulsionar a demanda no mercado de produtos de proteção de seguros. O déficit de seguro de vida e invalidez da África do Sul atingiu ZAR 50,4 trilhões (2,8 trilhões de USD) no final de 2024 e era 7 vezes o PIB nacional[1]. O déficit expandiu-se a 12,5% ao ano a partir de 2021, enquanto a família sul-africana média detinha apenas 40% da cobertura de invalidez de que necessitava. No Reino Unido, 86% dos detentores de hipotecas não tinham proteção de renda, e 85% das necessidades mais amplas de proteção de renda permaneciam não atendidas em 2026. Essas condições mostram que a compreensão limitada do consumidor pode restringir a demanda mesmo onde os produtos estão amplamente disponíveis. As seguradoras podem responder por meio de descrições de benefícios mais simples, designs de proteção modulares e educação financeira centrada na reposição de renda.
Demanda Crescente por Produtos de Proteção Acessíveis e Distribuídos Digitalmente
A entrega digital está reduzindo os custos de aquisição e ajudando as seguradoras a alcançar consumidores sensíveis ao preço no mercado de produtos de proteção de seguros. O framework de Open Insurance do Brasil permite que os clientes compartilhem dados entre seguradoras por meio de interfaces de programação de aplicações, o que apoia uma precificação mais personalizada e um processo de adesão mais simples. Os prêmios de seguro de vida no Brasil cresceram 8,4% no primeiro semestre de 2025, e o negócio de vida individual aumentou 13,2%. Na região da Ásia-Pacífico, as ferramentas digitais estão melhorando a produtividade dos agentes em vez de substituir os intermediários, pois as agências e o bancassurance ainda respondem por mais de 90% das vendas de proteção. A Ethos lançou um aplicativo nativo de ChatGPT em maio de 2026 para fornecer estimativas instantâneas de seguro de vida a mais de 900 milhões de usuários[2]. Os modelos de canal mais eficazes combinam a conveniência digital com a orientação necessária para decisões complexas de proteção.
Expansão da Proteção Incorporada em Ecossistemas Financeiros e de Emprego
A distribuição incorporada está mudando a forma como as seguradoras acessam clientes e gerenciam os custos de canal no mercado de produtos de proteção de seguros. Ela posiciona os produtos de proteção dentro de jornadas de pagamento, crédito, folha de pagamento, comércio eletrônico e emprego, onde os consumidores já estão tomando decisões financeiras relacionadas. Essa abordagem pode tornar a cobertura mais fácil de adquirir e dar às seguradoras acesso a informações de transações relevantes para a subscrição. Ela também transfere o poder de negociação para as plataformas que controlam o tráfego de clientes e o acesso às informações dos clientes. O modelo é particularmente relevante para produtos de afinidade e de crédito, onde a cobertura pode ser vinculada a um empréstimo, fluxo de pagamento ou benefício do empregado. As seguradoras devem selecionar os parceiros com cuidado, pois a dependência de um número limitado de plataformas pode enfraquecer sua posição em futuras negociações comerciais.
Adoção de Subscrição Acelerada e Orientada por Dados
A subscrição mais rápida está se tornando uma ferramenta operacional importante no mercado de produtos de proteção de seguros. O motor MAUDE da Manulife aprovou automaticamente 58% das solicitações individuais de vida elegíveis até dezembro de 2025, 56% a mais do que antes do lançamento[3]. O processo redesenhado reduziu as perguntas médicas em 40% e tomou decisões em apenas 2 minutos. O Quick Quote da John Hancock reduziu o tempo de avaliação preliminar de 1 dia para 15 minutos e processou mais de 20.000 casos desde seu piloto no final de 2024. A Aviva estendeu sua ferramenta de sumarização de subscrição para solicitações individuais de doenças graves em março de 2026, reduzindo o tempo de revisão por caso em 50%. A governança permanece importante porque a Associação Internacional de Supervisores de Seguros identifica viés, explicabilidade limitada do modelo e dependência de fornecedores terceirizados como riscos centrais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de Acessibilidade e Sub-seguro de Proteção Persistente | -0.7% | Ásia-Pacífico emergente, Oriente Médio e África, e América Latina | Longo prazo (≥ 4 anos) |
| Restrições Regulatórias e de Privacidade na Subscrição com Dados Alternativos | -0.5% | União Europeia, América do Norte e mercados avançados da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Seleção Adversa e Risco de Precificação na Subscrição Simplificada | -0.3% | Global | Médio prazo (2-4 anos) |
| Aumento de Sinistros e Custos de Longevidade em Proteção de Invalidez e Vinculada à Saúde | -0.4% | América do Norte, Europa, Japão e Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Acessibilidade e Sub-seguro de Proteção Persistente
A acessibilidade limita a participação no mercado de produtos de proteção de seguros, particularmente quando o aumento dos prêmios compete com os gastos essenciais das famílias. O Conselho de Serviços Financeiros da Nova Zelândia relatou em junho de 2026 que os consumidores estavam reduzindo ou cancelando a cobertura de proteção de renda à medida que os prêmios aumentavam. Apenas 10% dos adultos detinham proteção de renda, em comparação com 59% que detinham seguro de veículos automotores. O estudo de lacuna sul-africano também constatou que a adequação da cobertura de vida era de 49% para os assalariados de renda mais alta, enquanto a adequação da cobertura de invalidez permanecia na faixa dos 30% elevados. O padrão indica que a relevância e a complexidade do produto podem desencorajar a compra juntamente com o preço. Deduções em folha de pagamento, benefícios voluntários apoiados pelo empregador e opções de cobertura escalonada podem melhorar a acessibilidade sem reduzir a proteção a um único produto básico.
Restrições Regulatórias e de Privacidade na Subscrição com Dados Alternativos
Os requisitos de privacidade e a supervisão de seguros podem retardar a adoção da subscrição com dados alternativos. A Associação Internacional de Supervisores de Seguros identificou viés, violações de privacidade, não explicabilidade e dependências de terceiros como preocupações de supervisão para o uso de inteligência artificial. Na União Europeia, os requisitos do Regulamento Geral de Proteção de Dados limitam o uso de dados de saúde de dispositivos vestíveis, telemática e sinais de redes sociais para a subscrição de proteção. Os refinamentos nas regras de capital do Solvência II também afetam a precificação e a alocação de capital para seguradoras de vida. Essas obrigações aumentam os custos de conformidade e podem atrasar os lançamentos em diferentes jurisdições. As seguradoras maiores podem estar em melhor posição para atender aos requisitos porque possuem capacidades estabelecidas de governança, jurídicas e de controle de modelos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Demanda por Doenças Graves Expande as Necessidades de ProteçãoO seguro de proteção de vida respondeu por 41,2% do tamanho do mercado de produtos de proteção de seguros em 2026, refletindo seu papel no crédito hipotecário, nos benefícios do empregador e nos incentivos de políticas públicas. Permanece a forma básica de cobertura de mortalidade para muitas famílias. As apólices de despesas finais e de vida inteira orientadas para proteção atendem a consumidores mais velhos na América do Norte e na Europa Ocidental que valorizam benefícios por morte garantidos. O seguro de invalidez e proteção de renda também atende a uma grande base patrocinada por empregadores. O segmento de invalidez em grupo dos Estados Unidos gerou 19,9 bilhões de USD em prêmios em vigor combinados de longo prazo, curto prazo e licença familiar remunerada em 2024. Os produtos de acidente pessoal e vida de crédito apoiam o microsseguro habilitado para dispositivos móveis e os ecossistemas de crédito na Ásia-Pacífico, América Latina e Sudeste Asiático. O seguro de doenças graves e trauma é a categoria de produto de crescimento mais rápido, com CAGR de 8,1% até 2032. A crescente prevalência de doenças não transmissíveis e a conscientização sobre a perda de renda pós-diagnóstico estão aumentando o interesse em benefícios de pagamento único. Essa demanda atende a necessidades que os produtos exclusivamente de mortalidade não cobrem totalmente.
O desenvolvimento de produtos também está reduzindo a separação entre proteção e bem-estar. A Aviva introduziu um produto de doenças graves no Reino Unido em setembro de 2025 que cobre condições de saúde mental. O produto responde à saúde comportamental como um contribuinte para a perda de renda de longo prazo. A Sun Life Canada agrupou cobertura de prazo e doenças graves com desconto para melhorar o valor percebido da proteção. Os produtos agrupados podem reduzir a percepção de que apólices separadas são difíceis de gerenciar. A Autoridade de Conduta Financeira do Reino Unido exige que as seguradoras demonstrem que os pacotes de produtos oferecem valor justo. Esse requisito torna a clareza dos benefícios e a precificação adequada centrais para o design do produto. As seguradoras, portanto, precisam distinguir o valor genuíno para o cliente da complexidade adicionada. O mercado de produtos de proteção de seguros pode se beneficiar de uma cobertura mais ampla somente quando os consumidores entendem a estrutura de benefícios.
Por Forma de Apólice:
Modelos de Afinidade e Incorporados Ampliam o AcessoAs apólices individuais e de varejo detinham 54,6% da participação do mercado de produtos de proteção de seguros em 2026. Os canais diretos ao consumidor, as redes de consultores independentes e as plataformas de bancassurance sustentam essa posição. Os produtos subscritos individualmente permanecem uma importante fonte de receita para as seguradoras em muitos mercados maduros. As formas de grupo e patrocinadas pelo empregador fornecem outra camada substancial de proteção. Nos Estados Unidos, o novo prêmio do seguro de vida no local de trabalho atingiu 691 milhões de USD no terceiro trimestre de 2025. As formas de afinidade, incorporadas e de crédito devem crescer a um CAGR de 7,7% até 2032. Os frameworks de open banking e seguros podem apoiar essas formas ao permitir um compartilhamento de dados mais eficiente com consentimento. As parcerias com plataformas também podem tornar apólices menores economicamente viáveis em escala.
Os orçamentos dos empregadores e a demanda dos funcionários estão moldando o design das formas de apólice. Os empregadores precisam controlar os custos enquanto os trabalhadores buscam proteção mais ampla de renda, vida e saúde. Os arranjos de benefícios voluntários abordam esse equilíbrio ao vincular benefícios opcionais a um pacote menor pago pelo empregador. Eles permitem que os trabalhadores selecionem cobertura que melhor se adapte às necessidades e orçamentos domésticos. O modelo está bem estabelecido na América do Norte e no Reino Unido. Também está se expandindo na Austrália e em Singapura à medida que a proteção patrocinada pelo empregador se torna mais comum. As plataformas da economia gig estão introduzindo proteção de renda nos fluxos de folha de pagamento de freelancers nos ecossistemas de tecnologia financeira da Ásia-Pacífico. Esses modelos podem adicionar volume rapidamente, embora as classificações regulatórias nem sempre acompanhem o ritmo. O mercado de produtos de proteção de seguros se beneficia quando as formas de apólice se adequam à maneira prática como as pessoas ganham, tomam emprestado e pagam.
Por Canal de Distribuição:
O Aconselhamento Permanece Importante à Medida que as Vendas Incorporadas CrescemAgentes e corretores detinham 47,9% da participação do mercado de produtos de proteção de seguros em 2026. Sua posição reflete os requisitos de aconselhamento de apólices complexas de vida, invalidez e proteção de renda. A intermediação licenciada permanece importante em muitas jurisdições para a subscrição de longo prazo. O bancassurance foi o segundo maior canal por volume. Na Polônia, os prêmios brutos subscritos de bancassurance atingiram PLN 1,8 bilhão (450 milhões de USD) no primeiro trimestre de 2026, aumentando 40,6% em relação ao ano anterior. A mudança seguiu uma desaceleração em 2025 após a revisão dos requisitos de distribuição. Os canais diretos ao consumidor, de empregadores, do local de trabalho e de afinidade também estão crescendo à medida que a integração digital se torna mais fácil. O desempenho do canal é cada vez mais moldado pela integração tecnológica em vez de apenas pelo preço.
A distribuição incorporada deve crescer a um CAGR de 9,2% até 2032. A administração baseada em interfaces de programação de aplicações pode permitir que os parceiros cotem, vinculem e emitam cobertura dentro de uma jornada do cliente. A abordagem reduz o atrito onde um cliente já está obtendo crédito, fazendo um pagamento ou se inscrevendo em benefícios. A Prudential Tailândia e a TTB lançaram um produto de proteção de vida em março de 2026 com gestão de portfólio apoiada por inteligência artificial por meio de bancassurance. Isso ilustra como as seguradoras podem combinar relacionamentos bancários gerenciados com experiências de produtos mais digitais. No entanto, uma seguradora que depende de apenas um ou dois parceiros de plataforma pode enfrentar poder de barganha reduzido ao longo do tempo. O mercado de produtos de proteção de seguros, portanto, requer um portfólio de distribuição equilibrado entre consultores, bancos, empregadores, canais diretos e plataformas. Esse equilíbrio pode proteger o acesso do cliente enquanto evita dependência excessiva de um único tipo de parceiro.
Análise Geográfica
Mercado de Produtos de Proteção de Seguros da APAC
A Ásia-Pacífico representou 44,8% do tamanho do mercado global de produtos de proteção de seguros em 2026. China, Japão, Índia e países do Sudeste Asiático fornecem a maior base de prêmios da região e seu mais significativo potencial de volume de longo prazo. Os prêmios de seguro de vida da China cresceram 11,4% em 2025. A Índia removeu o imposto sobre bens e serviços nas apólices individuais de vida e saúde em 2025 e aprovou 100% de investimento estrangeiro direto em seguros. Essas mudanças podem apoiar parcerias entre seguradoras e instituições financeiras, enquanto a lacuna de proteção regional indica que o mercado de produtos de proteção de seguros tem mais espaço para se expandir.
Mercado de Produtos de Proteção de Seguros da América do Norte e Europa
A América do Norte e a Europa representam partes maduras do mercado de produtos de proteção de seguros com alta densidade de prêmios. O Reino Unido continua sendo uma oportunidade notável, pois 85% das necessidades de proteção de renda não foram atendidas em 2026. Nos Estados Unidos, 74 milhões de adultos relataram que precisavam de seguro de vida, e outros 24 milhões precisavam de mais cobertura. França, Alemanha e Reino Unido registraram retorno sobre o patrimônio líquido de 11,6% em 2025, acima dos 9,1% em 2024. As regras de capital da União Europeia continuam a afetar a precificação e a alocação de portfólio.
Mercado de Produtos de Proteção de Seguros da América do Sul e MEA
A América do Sul está projetada para registrar o maior crescimento geográfico, com CAGR de 8,5% até 2032. O setor de seguros do Brasil está projetado para crescer 5,7% em 2026, com os produtos de vida esperados para aumentar 4,3%. Argentina, Chile e Colômbia adicionam crescimento por meio da expansão das populações de classe média. O Oriente Médio e a África são menores em termos de prêmios, mas a lacuna de ZAR 50,4 trilhões (USD 2,8 trilhões) da África do Sul e os novos mandatos nos Emirados Árabes Unidos e na Arábia Saudita deixam espaço substancial para a adoção de proteção.
Cenário Competitivo
O mercado de produtos de proteção de seguros é fragmentado em muitos níveis nacionais. A concorrência é baseada na velocidade de subscrição, design de produtos, relacionamentos com consultores, parcerias bancárias e capacidade de distribuição digital. A Allianz SE anunciou um acordo avaliado em 2 bilhões de EUR (2,2 bilhões de USD) para adquirir a HSBC Life Singapura e firmar uma parceria de distribuição de bancassurance de 15 anos. A Prudential Financial também anunciou o resseguro de 7 bilhões de USD de reservas de vida inteira japonesas por meio da Prismic Life.
Os participantes focados em tecnologia estão competindo a partir da camada de subscrição, e não apenas por meio de novos formatos de produtos. A Sixfold fornece recomendações de subscrição em nível de caso para linhas de vida, invalidez e doenças graves a seguradoras, incluindo Guardian, New York Life e ClearView. A Ethos introduziu seu aplicativo nativo de ChatGPT em maio de 2026 para fornecer estimativas instantâneas de seguro de vida. A plataforma alitheia da Munich Re recebeu patentes nos Estados Unidos em 2025 para tecnologia de decisão de subscrição por processamento de linguagem natural. Esses movimentos podem melhorar a conversão e encurtar os tempos de emissão para seguradoras habilitadas para tecnologia.
O mercado de produtos de proteção de seguros permanece aberto a desafiantes porque as necessidades de proteção diferem por país, nível de renda e modelo de distribuição. A escala permanece importante onde regulamentação, dados de clientes e capacidade de resseguro são barreiras materiais. As seguradoras com marcas estabelecidas podem usar consultores e parceiros de bancassurance para manter a confiança do cliente em decisões complexas de proteção. As empresas mais novas podem competir por meio de jornadas digitais simples e decisões mais rápidas.
Líderes do Setor de Produtos de Proteção de Seguros
-
Allianz SE
-
Ping An Insurance (Group) Company of China Ltd.
-
China Life Insurance Company Limited
-
AXA
-
MetLife, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Produtos de Proteção de Seguros Empresas cobertas neste relatório
- Allianz SE
- Ping An Insurance (Group) Company of China Ltd.
- China Life Insurance Company Limited
- AXA
- MetLife, Inc.
- Prudential Financial, Inc.
- AIA Group Limited
- Manulife Financial Corporation
- Zurich Insurance Group AG
- American International Group, Inc.
- Aviva plc
- Dai-ichi Life Holdings, Inc.
- Japan Post Insurance Co., Ltd.
- Sun Life Financial Inc.
- Cigna Group
- Aflac Incorporated
- Legal & General Group plc
- Unum Group
- China Pacific Insurance (Group) Co., Ltd.
- Nippon Life Insurance Company
Desenvolvimentos industriais recentes em Mercado de Produtos de Proteção de Seguros
- Agosto de 2026: A Prudential Financial introduziu o Protection IUL, uma nova apólice de seguro de vida universal indexado de seu negócio de Seguro de Vida Individual que oferece um benefício por morte vitalício com flexibilidade para acessar valor em dinheiro para necessidades relacionadas à saúde, respondendo à constatação da LIMRA de que 74 milhões de adultos nos Estados Unidos precisam de cobertura de vida adicional e 40% dos consumidores desejam apólices vinculadas a benefícios em vida.
- Julho de 2026: A Prudential Singapura lançou o PRUApex Legacy Index II, um plano de vida universal indexado voltado para clientes abastados e de alto patrimônio líquido que buscam retornos vinculados a índices sem teto juntamente com proteção de vida e planejamento de legado, expandindo seu portfólio de vida universal indexado com opções adicionais de índice global.
- Maio de 2026: A Ethos lançou um aplicativo nativo de ChatGPT que oferece estimativas instantâneas de seguro de vida a mais de 900 milhões de usuários, tornando-se o primeiro provedor de seguro de vida com uma experiência dedicada dentro do assistente de inteligência artificial mais amplamente utilizado do mundo e eliminando os requisitos de exame médico por meio de subscrição acelerada proprietária.
- Março de 2026: A Aviva estendeu sua ferramenta de sumarização de subscrição por inteligência artificial para solicitações individuais de doenças graves, a primeira implantação desse tipo no mercado de proteção, reduzindo o tempo de revisão do subscritor por caso em 50%. A ferramenta havia sido originalmente lançada para solicitações individuais de vida em novembro de 2025.
Escopo do Relatório Global do Mercado de Produtos de Proteção de Seguros
Visão geral da segmentação
| Seguro de Proteção de Vida |
| Seguro de Vida Inteira Orientado para Despesas Finais/Proteção |
| Seguro de Doenças Graves/Trauma |
| Seguro de Invalidez e Proteção de Renda |
| Seguro de Acidente Pessoal |
| Vida de Crédito |
| Individual/Varejo |
| Grupo/Patrocinado pelo Empregador |
| Afinidade/Incorporado/Crédito |
| Agentes e Corretores |
| Bancassurance |
| Direto ao Consumidor |
| Canais de Empregadores, Local de Trabalho e Afinidade |
| Incorporado |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Seguro de Proteção de Vida | |
| Seguro de Vida Inteira Orientado para Despesas Finais/Proteção | ||
| Seguro de Doenças Graves/Trauma | ||
| Seguro de Invalidez e Proteção de Renda | ||
| Seguro de Acidente Pessoal | ||
| Vida de Crédito | ||
| Por Forma de Apólice | Individual/Varejo | |
| Grupo/Patrocinado pelo Empregador | ||
| Afinidade/Incorporado/Crédito | ||
| Por Canal de Distribuição | Agentes e Corretores | |
| Bancassurance | ||
| Direto ao Consumidor | ||
| Canais de Empregadores, Local de Trabalho e Afinidade | ||
| Incorporado | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do setor de produtos de proteção de seguros até 2032?
O mercado de produtos de proteção de seguros deve atingir 903,6 bilhões de USD até 2032, expandindo-se a um CAGR de 5,6% a partir de 2026.
Qual categoria de produto lidera as vendas de proteção de seguros?
O Seguro de Proteção de Vida liderou com uma participação de 41,2% em 2026, apoiado por seu papel no crédito, nos benefícios do empregador e na cobertura básica de mortalidade.
Qual produto de proteção de seguros está crescendo mais rapidamente?
O seguro de Doenças Graves e Trauma deve se expandir a um CAGR de 8,1% até 2032, à medida que os consumidores buscam suporte de pagamento único para perda de renda relacionada à saúde.
Qual canal de distribuição tem a maior participação?
Agentes e Corretores lideraram a distribuição com uma participação de 47,9% em 2026, pois os produtos de proteção complexos frequentemente requerem aconselhamento e intermediação licenciada.
Qual região tem o maior crescimento projetado?
A América do Sul deve crescer a um CAGR de 8,5% até 2032, liderada pela expansão da inclusão financeira e da distribuição digital no Brasil.
Como as seguradoras estão usando a inteligência artificial em produtos de proteção?
As seguradoras estão usando-a para encurtar as decisões de subscrição, reduzir as perguntas de solicitação e apoiar revisões mais rápidas, enquanto abordam os riscos de governança relacionados a viés, privacidade e explicabilidade.