
Tamanho e Participação do Mercado de Revestimentos de Barreira para Papel
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.19 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.99 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.44 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Revestimentos de Barreira para Papel por Mordor Intelligence
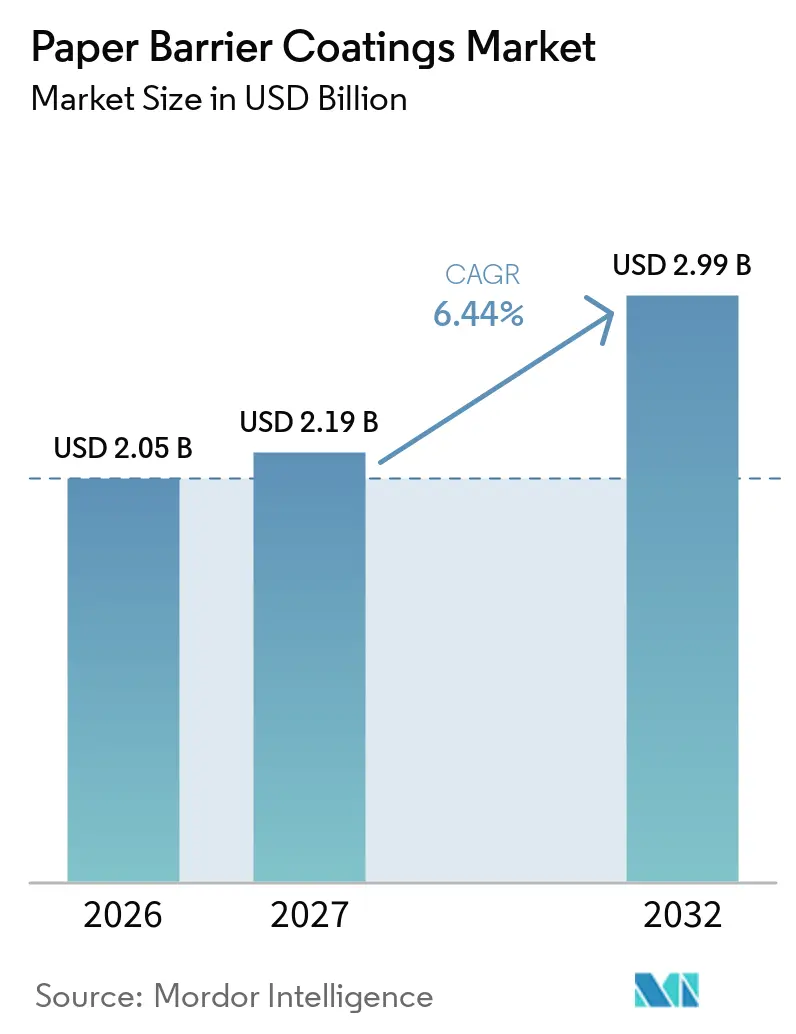
O tamanho do Mercado de Revestimentos de Barreira para Papel foi avaliado em 2,05 bilhões de USD em 2026 e estima-se que cresça de 2,19 bilhões de USD em 2027 para atingir 2,99 bilhões de USD até 2032, a um CAGR de 6,44% durante o período de previsão (2027-2032). As restrições regulatórias sobre substâncias per e polifluoroalquílicas (PFAS) estão levando os conversores a adotarem barreiras à base de água e livres de flúor para embalagens de papel. O Regulamento (UE) 2025/40 estabelece limites de 25 partes por bilhão para PFAS individuais e 250 partes por bilhão para o total de PFAS visados em embalagens de contato com alimentos, reforçando a necessidade de alternativas conformes na Europa. O mercado de revestimentos de barreira para papel também se beneficia à medida que as marcas substituem o papel laminado com polietileno por formatos à base de fibra que podem atender aos requisitos de reciclagem. Os fornecedores estão respondendo com produtos de menor gramagem de revestimento, aprovações para contato com alimentos e materiais que podem ser utilizados nos equipamentos de conversão de papel existentes. Os prêmios de custo, os requisitos de testes e os sistemas de recuperação desiguais continuam a retardar a adoção em aplicações sensíveis ao preço.
Principais Conclusões do Relatório
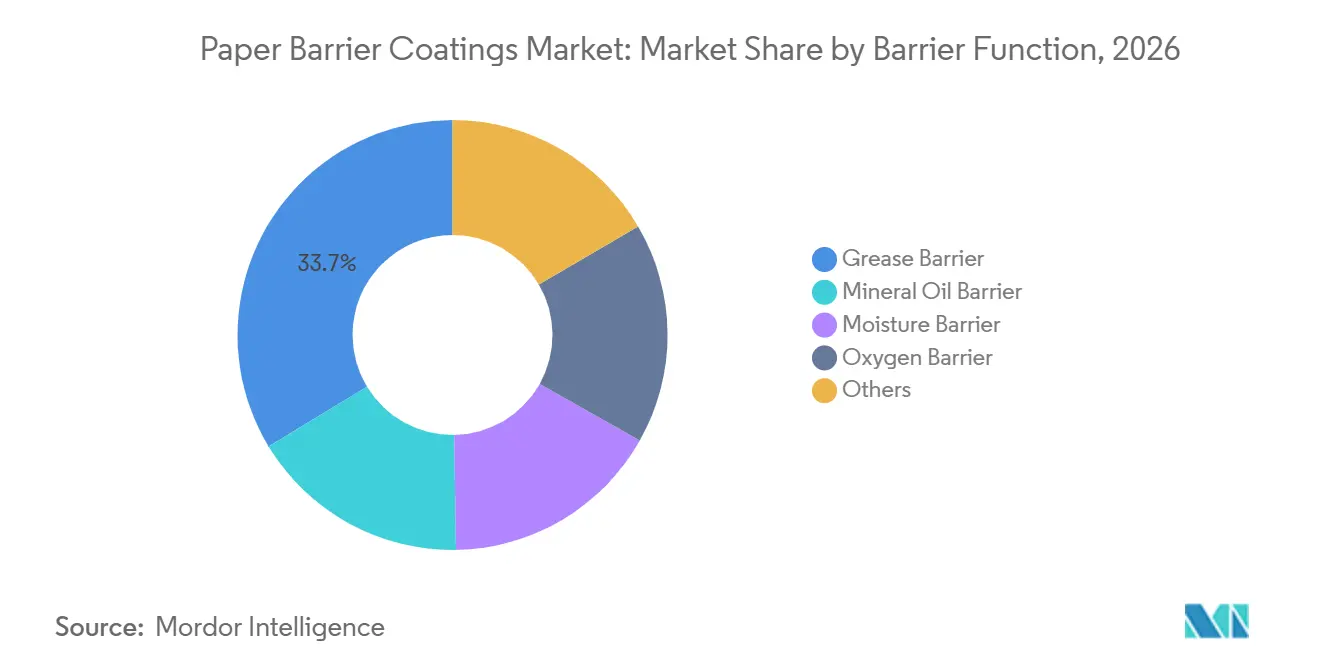
- Por função de barreira, a barreira contra gordura detinha 33,67% da participação do mercado de revestimentos de barreira para papel em 2026, enquanto a barreira contra oxigênio está projetada para avançar a um CAGR de 7,12% até 2032.
- Por química, o acrílico detinha 28,12% da participação do mercado de revestimentos de barreira para papel em 2026, enquanto o polímero de base biológica está projetado para avançar a um CAGR de 7,37% até 2032.
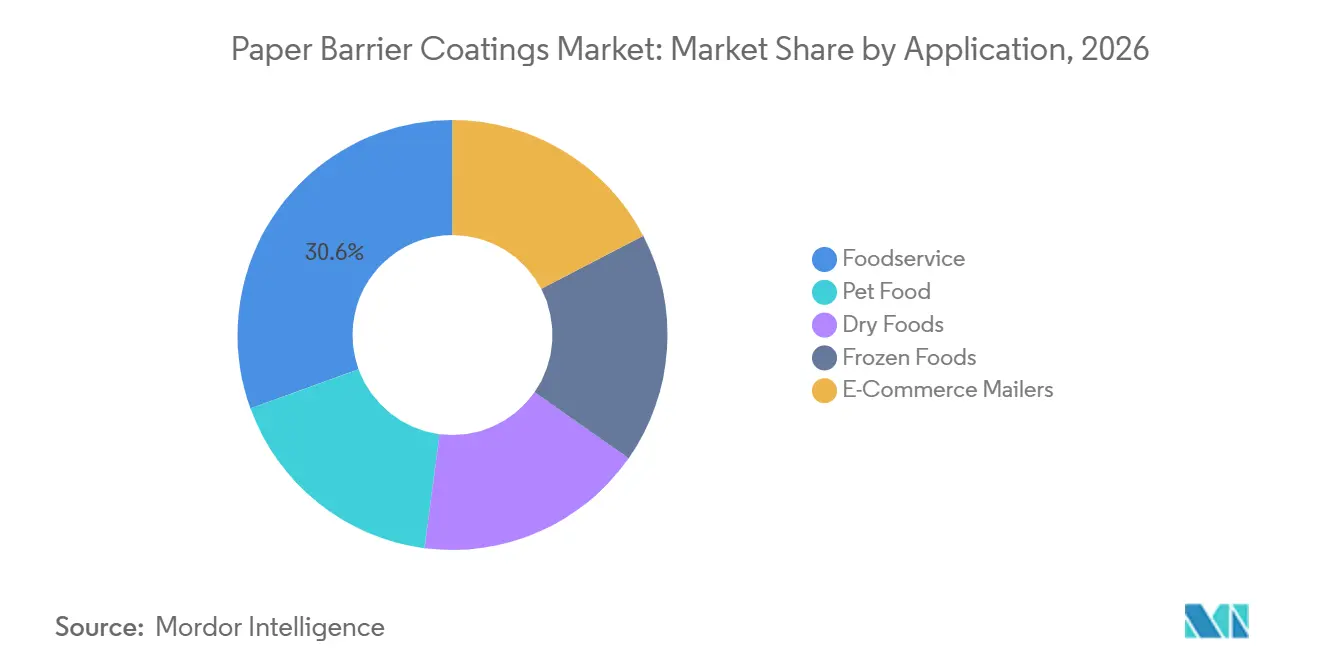
- Por aplicação, os serviços de alimentação detinham 30,55% da participação do mercado de revestimentos de barreira para papel em 2026, enquanto as embalagens para e-commerce estão projetadas para avançar a um CAGR de 7,58% até 2032.
- Por geografia, a Ásia-Pacífico detinha 38,28% da participação do mercado de revestimentos de barreira para papel em 2026 e está projetada para avançar a um CAGR de 7,45% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Revestimentos de Barreira para Papel
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Conversão de Embalagens de Plástico para Fibra | +1.8% | Global | Curto prazo (≤ 2 anos) |
| Eliminação Progressiva de PFAS e Alternativas Prontas para Conformidade | +1.5% | Europa, América do Norte | Curto prazo (≤ 2 anos) |
| Formatos de Serviços de Alimentação Recicláveis e Repulpáveis | +1.0% | Centros globais de serviços de alimentação | Médio prazo (2–4 anos) |
| Embalagens para E-Commerce e Atendimento Automatizado | +0.8% | Ásia-Pacífico, América do Norte, Europa | Médio prazo (2–4 anos) |
| Baixa Gramagem de Revestimento e Compatibilidade com Linhas Existentes | +0.4% | Global, ganhos iniciais na APAC e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Conversão de Embalagens de Plástico para Fibra
A substituição de plásticos de uso único e papel laminado com polietileno é um impulsionador duradouro para o mercado de revestimentos de barreira para papel. Proprietários de marcas e conversores estão alterando as especificações de compras à medida que regulamentações e compromissos de embalagem favorecem materiais à base de fibra. A mudança requer uma química de barreira que corresponda à exposição de cada embalagem à gordura, umidade ou oxigênio. Essa necessidade favorece fornecedores com várias opções de revestimento em detrimento de fornecedores que vendem um único produto. BASF e UPM Specialty Materials anunciaram uma colaboração em maio de 2026 que combinou resinas de barreira aquosa Joncryl HPB com diferentes papéis UPM para aplicações em alimentos gordurosos e alimentos secos. A parceria demonstra que a conversão de papel depende da correspondência entre o revestimento e o substrato, em vez de tratar todas as embalagens de papel como uma única aplicação.
Eliminação Progressiva de PFAS e Alternativas Prontas para Conformidade
As restrições a PFAS estão criando um requisito imediato de reformulação para embalagens de papel em contato com alimentos. O Regulamento (UE) 2025/40 estabeleceu limites de concentração de PFAS aplicáveis às embalagens de contato com alimentos na União Europeia[1]. O mercado de revestimentos de barreira para papel, portanto, tem um papel claro de conformidade para os conversores que anteriormente utilizavam barreiras contra gordura à base de fluoroquímicos. As alternativas de base biológica custam entre 0,015 USD e 0,98 USD por m², em comparação com 0,00012 USD por m² para tratamentos com PFAS, o que eleva os custos de transição. As formulações de dispersão híbrida podem ajudar os conversores a equilibrar os requisitos livres de flúor com o custo e o desempenho operacional. Produtos com aprovações para contato com alimentos podem reduzir o tempo entre a reformulação e o uso comercial.
Formatos de Serviços de Alimentação Recicláveis e Repulpáveis
Restaurantes de serviço rápido, marcas de café e operadores institucionais de alimentação estão especificando cada vez mais formatos de papel repulpáveis. Suas escolhas são moldadas pelas taxas de responsabilidade estendida do produtor e pelas classificações de reciclabilidade em vários sistemas de embalagem. Um revestimento deve se separar de forma limpa durante a repulpagem para que as fábricas possam recuperar a fibra sem criar contaminantes. Essa distinção é importante porque uma embalagem pode ter uma declaração de reciclagem, mas ainda assim causar problemas operacionais em uma fábrica de papel. A Kemira Oyj afirma que seus revestimentos de barreira FennoGuard apresentaram desempenho comparável ao de material não revestido nos testes padronizados de reciclabilidade CEPI v2.0. A Mondi introduziu sua linha de Papel de Barreira Funcional re/cycle verificada como livre de PFAS em setembro de 2025, oferecendo aos conversores um substrato de papel já em conformidade.
Embalagens para E-Commerce e Atendimento Automatizado
O crescimento do e-commerce está ampliando a demanda por embalagens de papel resistentes à umidade e à gordura, incluindo envelopes, forros e sobrembalagens. A entrega de alimentos é especialmente importante, onde as embalagens transportam refeições em condições úmidas ou oleosas. O mercado de revestimentos de barreira para papel também deve atender aos requisitos de manuseio de linhas automatizadas de enchimento e embalagem. O atrito superficial inconsistente pode interromper equipamentos de embalagem vertical de forma-enchimento-selagem e equipamentos de embalagem horizontal. A Michelman, Inc. introduziu o Nuvita Life 4002 e o Nuvita Life 4605 em abril de 2026, com baixo coeficiente de atrito e resistência a dobras para esses processos. A consistência no processamento está se tornando tão importante quanto o desempenho de barreira para conversores de alto volume.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Qualificação em Múltiplas Etapas em Revestimento, Impressão e Conformação | -0.6% | Global | Médio prazo (2–4 anos) |
| Restrições de Energia de Secagem e Velocidade de Linha | -0.5% | Europa, América do Norte | Médio prazo (2–4 anos) |
| Infraestrutura de Coleta e Reciclagem Inconsistente | -0.3% | América do Sul, MEA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Qualificação em Múltiplas Etapas em Revestimento, Impressão e Conformação
Novas formulações de barreira devem satisfazer várias verificações antes que os conversores as adotem em escala comercial. A conformidade para contato com alimentos, a verificação de ausência de PFAS, os testes de repulpabilidade, os ensaios de impressão e os ensaios de conformação podem, cada um, acrescentar tempo. A sequência pode levar de 12 a 18 meses quando um conversor precisa validar cada aplicação separadamente. Empresas que obtêm múltiplas aprovações antes do lançamento podem reduzir esse atraso. Os revestimentos Nuvita Life da Michelman, Inc. possuem a certificação TÜV Austria OK biobased Classe 5 e foram projetados para reciclagem e desempenho em linhas de embalagem. Os conversores podem adiar uma mudança quando gerenciam muitas unidades de manutenção de estoque e não dispõem de um caminho claro de testes.
Infraestrutura de Coleta e Reciclagem Inconsistente
Os sistemas de coleta e reciclagem são desiguais na América do Sul e no Oriente Médio e África. As embalagens de papel não podem entregar seu pleno valor de reciclagem quando a capacidade organizada de recuperação e repulpagem é limitada. Isso reduz a vantagem do papel revestido com barreira para aplicações que dependem dos resultados de reciclagem local. Embalagens de serviços de alimentação, papéis de panificação e bandejas ainda podem ser relevantes porque seu uso não depende de sistemas complexos de recuperação. O Decreto nº 12.688/2025 do Brasil estabeleceu requisitos de logística reversa para embalagens plásticas, aumentando a atenção a materiais de embalagem substitutos[2]. Os exportadores também podem adotar embalagens de papel em conformidade para atender aos requisitos de compras de clientes na Europa e na América do Norte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Função de Barreira: Barreira contra Gordura Ancora a Receita, Enquanto a Barreira contra Oxigênio se Expande
A barreira contra gordura detinha 33,67% da receita do mercado de revestimentos de barreira para papel em 2026. As barreiras contra gordura são utilizadas em embalagens, bandejas de alimentos e papéis de panificação onde o contato direto com alimentos oleosos é comum. Os revestimentos de barreira contra umidade atendem a formatos de cadeia de frio e alimentos congelados, onde a condensação pode afetar a resistência e a aparência da embalagem. Os revestimentos de barreira contra óleo mineral abordam preocupações com a migração de hidrocarbonetos saturados em óleo mineral e hidrocarbonetos aromáticos de óleo mineral provenientes de fibras recicladas para os alimentos. Essas aplicações conferem ao mercado de revestimentos de barreira para papel uma base funcional ampla, além de um único caso de uso em serviços de alimentação.
A barreira contra oxigênio está projetada para avançar a um CAGR de 7,12% até 2032. O segmento atende a alimentos secos, ração para animais de estimação e embalagens de atmosfera modificada que necessitam de maior vida útil. Os formatos de papel nessas categorias buscam substituir laminados de alumínio e estruturas plásticas multicamadas. Um artigo de 2025 publicado na ACS Omega relatou que revestimentos compostos de álcool polivinílico e nanoargila alcançaram um coeficiente de permeabilidade ao oxigênio de 0,875 cm³·mm/m²·dia a 23 °C e 50% de umidade relativa. O resultado indica que estruturas à base de papel podem atingir maior desempenho de barreira quando o design do revestimento é adequado à embalagem. A proteção contra oxigênio permanece importante onde a qualidade dos alimentos depende da limitação da exposição ao ar durante o armazenamento.


Por Química: A Escala do Acrílico Persiste e o Polímero de Base Biológica Visa a Demanda Regulatória
O acrílico detinha 28,12% da receita do mercado de revestimentos de barreira para papel em 2026. Sua posição refletiu a maturidade da formulação, a compatibilidade estabelecida com a velocidade de linha e o custo inferior ao de várias químicas alternativas. Os revestimentos acrílicos continuam a atender aplicações que necessitam de resistência à gordura, incluindo embalagens de alimentos quentes. Alguns sistemas acrílicos comerciais agora utilizam conteúdo de matéria-prima renovável por meio de métodos de balanço de massa. Isso pode apoiar declarações parciais de base biológica sem o custo de uma fórmula totalmente de base biológica. A BASF descreveu o Joncryl HPB 1702 como uma emulsão acrílica que manteve a resistência à gordura em temperaturas de até 60 °C.
O polímero de base biológica está projetado para avançar a um CAGR de 7,37% até 2032. A demanda está vinculada aos requisitos de reciclagem e ao interesse dos proprietários de marcas em declarações de embalagem circular. O álcool polivinílico permanece relevante em aplicações de barreira contra oxigênio de alto desempenho. As resinas PLANTIC EP da Kuraray Co., Ltd. receberam certificação de reciclabilidade que pode encurtar o processo de qualificação para os conversores. A química de Dispersão de Cera enfrenta pressão onde os materiais à base de parafina estão associados à baixa repulpabilidade. Os sistemas de Dispersão Híbrida podem proporcionar resistência à água enquanto apoiam os requisitos de reciclagem de papel. Os critérios de design para reciclagem 95/5 previstos no regulamento europeu de embalagens podem restringir o acesso para químicas com desempenho de reciclagem não resolvido.
Por Aplicação: Serviços de Alimentação Ancora a Demanda e Embalagens para E-Commerce Reconfiguram as Especificações
Os serviços de alimentação detinham 30,55% do tamanho do mercado de revestimentos de barreira para papel em 2026. Restaurantes de serviço rápido, fornecedores institucionais de refeições e varejistas de café estão substituindo embalagens, bandejas e papéis de panificação tratados com PFAS. Esses formatos requerem resistência à gordura enquanto permanecem adequados para sistemas de reciclagem de papel. O segmento se beneficia do uso diário repetido e de grandes volumes de compras. Os fornecedores de serviços de alimentação também precisam de materiais que funcionem de forma consistente nos equipamentos de embalagem. As restrições a PFAS reforçam a mudança para revestimentos de dispersão aquosa para esses usos.
As embalagens para e-commerce estão projetadas para avançar a um CAGR de 7,58% até 2032. As plataformas de varejo e moda estão substituindo embalagens plásticas por alternativas à base de papel que necessitam de resistência à umidade e ao rasgo. As embalagens de alimentos secos também estão adotando estruturas de papel para açúcar, farinha, cereais e confeitaria. Em maio de 2026, UPM, Michelman, Inc. e BOBST apresentaram conceitos de embalagem para saquinhos de chá, aveia, sachês de açúcar, biscoitos e chocolate. Os alimentos congelados requerem revestimentos que mantenham a integridade durante os ciclos de congelamento-descongelamento e a condensação. A ração para animais de estimação cria uma oportunidade premium de barreira contra oxigênio porque a extensão da vida útil pode reduzir a necessidade de refrigeração.
Análise Geográfica
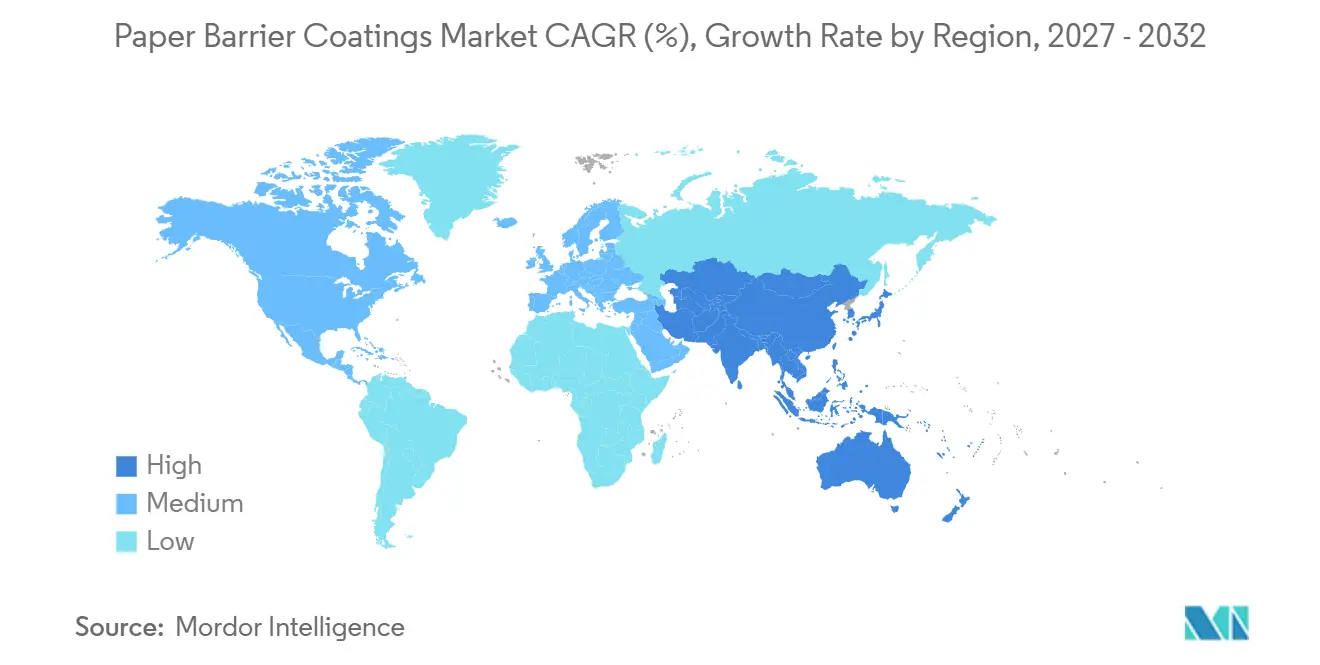
A Ásia-Pacífico detinha 38,28% da receita do mercado de revestimentos de barreira para papel em 2026 e está projetada para avançar a um CAGR de 7,45% até 2032. A China oferece uma grande base de conversão de papel e altos volumes de embalagens para entrega de alimentos e e-commerce. A crescente atividade de restaurantes de serviço rápido e e-commerce da Índia está adicionando demanda por formatos de papel revestido. As fábricas de papel domésticas estão começando a adicionar capacidades de revestimento por dispersão em linha. A Coreia do Sul e o Japão estão desenvolvendo tecnologias de revestimento fino que buscam reduzir a gramagem do revestimento enquanto protegem o desempenho de barreira.
A América do Norte está avançando por meio de regulamentações estaduais sobre PFAS e da demanda por embalagens de papel e envelopes de envio. A AB 1200 da Califórnia restringe PFAS em embalagens de alimentos à base de fibra vegetal e exige documentação de conformidade. Mais de 14 estados dos EUA promulgaram restrições a PFAS para embalagens de contato com alimentos. A Europa permanece um centro regulatório fundamental porque suas regras de embalagem estabelecem limites de PFAS e requisitos de design para reciclagem. A base de conversão da Alemanha está adotando sistemas de dispersão aquosa, enquanto os mercados nórdicos oferecem condições mais favoráveis para revestimentos de base biológica porque os sistemas de coleta são mais maduros.
A América do Sul oferece oportunidades orientadas pela conformidade para exportadores de alimentos que atendem à Europa e à América do Norte. Os requisitos de logística reversa do Brasil para embalagens plásticas se aplicam a partir de 2026 e podem aumentar o interesse em alternativas à base de fibra. Os exportadores argentinos de carne, panificação e alimentos secos podem enfrentar requisitos de ausência de PFAS de clientes varejistas no exterior. A Arábia Saudita está adicionando capacidade de fabricação de embalagens domésticas por meio dos programas Visão 2030. O Oriente Médio e a África têm infraestrutura de coleta limitada em muitos locais. Isso torna os formatos de uso imediato, incluindo embalagens de serviços de alimentação e papéis de panificação, mais práticos do que aplicações que dependem de recuperação organizada e repulpagem.

Cenário Competitivo
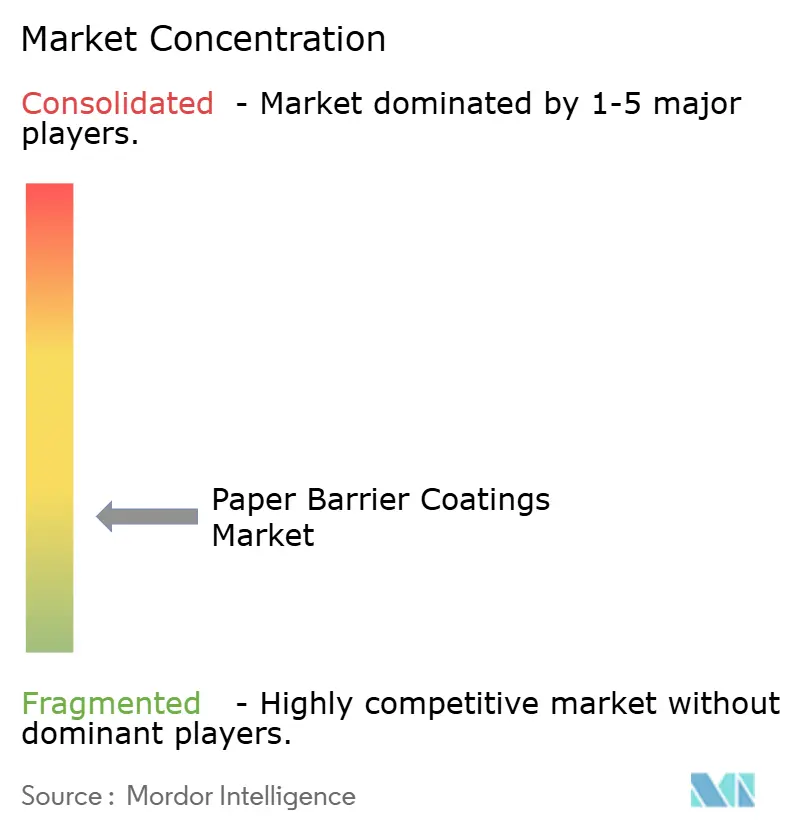
O mercado de revestimentos de barreira para papel é altamente fragmentado, com os cinco principais participantes incluindo Solenis, Michelman, Inc., Dow, BASF e Archroma. Fornecedores químicos multinacionais detêm amplos portfólios de dispersão aquosa, enquanto produtores integrados de papel competem por meio de papel e cartão revestidos com barreira. BASF, Henkel AG & Co. KGaA e Kemira Oyj são ativos no lado da química de revestimento. Stora Enso e Mondi competem por meio de portfólios de substratos revestidos. Os fornecedores estão cada vez mais buscando aprovações nos sistemas europeus e norte-americanos de contato com alimentos e reciclagem. Essa abordagem apoia as necessidades de compras globais dos proprietários de marcas.
BASF e UPM Specialty Materials anunciaram uma colaboração em maio de 2026 que vinculou as resinas Joncryl HPB aos papéis UPM para embalagens à base de fibra recicláveis. A Michelman, Inc. introduziu o Nuvita Life 4002 e o Nuvita Life 4605 em abril de 2026 para embalagens de alimentos de varejo à base de fibra. Os produtos foram projetados para baixo atrito superficial, reciclabilidade e caminhos de compostabilidade. A Henkel AG & Co. KGaA expandiu seu portfólio de barreira à base de água e selagem a quente para aplicações em papel em abril de 2026. Esses movimentos mostram a competição em torno de materiais, conformidade para contato com alimentos, reciclabilidade e desempenho de conversão.
As áreas de oportunidade incluem barreiras contra óleo mineral para substratos de fibra reciclada, estruturas de papel mono-material termosseláveis e revestimentos finos de base biológica para linhas de impressão padrão. A ACTEGA apresentou revestimentos de barreira à base de água e disperses de elastômero termoplástico para bandejas de alimentos, caixas de sabão e embalagens de fast-food na Interpack 2026. A Stahl lançou seu portfólio Repura para embalagens à base de papel recicláveis e repulpáveis em maio de 2026. Solenis e HEIDELBERG também demonstraram integração de revestimento flexográfico em linha em 2025. Essas estratégias podem reduzir os requisitos de processamento offline para os conversores.
Líderes do Setor de Revestimentos de Barreira para Papel
-
Solenis
-
Michelman, Inc.
-
Dow
-
BASF
-
Archroma
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: Sun Chemical e Archipelago Technology Group anunciaram uma parceria para expandir as embalagens à base de papel utilizando revestimentos de barreira líquida e resistentes. A colaboração apoiou o mercado de revestimentos de barreira para papel ao avançar soluções de barreira recicláveis para substratos de papel e embalagens de fibra moldada.
- Maio de 2026: A Stahl lançou seu portfólio de revestimentos de barreira Repura para embalagens à base de papel, oferecendo proteção contra óleo, gordura, água, vapor d'água e oxigênio, mantendo a reciclabilidade. O lançamento apoiou a demanda por revestimentos de alto desempenho que permitem ao papel substituir estruturas de embalagem à base de plástico.


Escopo do Relatório Global do Mercado de Revestimentos de Barreira para Papel
Os revestimentos de barreira para papel são revestimentos funcionais aplicados ao papel e ao papelão para melhorar a resistência a substâncias como gordura, umidade, oxigênio e óleos minerais. Eles aprimoram o desempenho protetor dos materiais à base de papel enquanto apoiam seu uso em embalagens e outras aplicações que requerem propriedades de barreira.
O Mercado de Revestimentos de Barreira para Papel é segmentado por função de barreira, química, aplicação e geografia. Por função de barreira, o mercado é segmentado em barreira contra gordura, barreira contra umidade, barreira contra oxigênio, barreira contra óleo mineral e outros. Por química, o mercado é segmentado em acrílico, PVOH (Álcool Polivinílico), polímero de base biológica, dispersão de cera e dispersão híbrida. Por aplicação, o mercado é segmentado em serviços de alimentação, alimentos secos, alimentos congelados, alimentação animal e embalagens para e-commerce. O relatório também abrange o tamanho do mercado e as previsões para revestimentos de barreira para papel em 15 países. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
| Barreira contra Gordura |
| Barreira contra Umidade |
| Barreira contra Oxigênio |
| Barreira contra Óleo Mineral |
| Outros |
| Acrílico |
| PVOH (Álcool Polivinílico) |
| Polímero de Base Biológica |
| Dispersão de Cera |
| Dispersão Híbrida |
| Serviços de Alimentação |
| Alimentos Secos |
| Alimentos Congelados |
| Alimentação Animal |
| Embalagens para E-Commerce |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Função de Barreira | Barreira contra Gordura | |
| Barreira contra Umidade | ||
| Barreira contra Oxigênio | ||
| Barreira contra Óleo Mineral | ||
| Outros | ||
| Por Química | Acrílico | |
| PVOH (Álcool Polivinílico) | ||
| Polímero de Base Biológica | ||
| Dispersão de Cera | ||
| Dispersão Híbrida | ||
| Por Aplicação | Serviços de Alimentação | |
| Alimentos Secos | ||
| Alimentos Congelados | ||
| Alimentação Animal | ||
| Embalagens para E-Commerce | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de revestimentos de barreira para papel?
O tamanho do Mercado de Revestimentos de Barreira para Papel foi avaliado em 2,05 bilhões de USD em 2026 e estima-se que cresça de 2,19 bilhões de USD em 2027 para atingir 2,99 bilhões de USD até 2032, a um CAGR de 6,44% durante o período de previsão (2027-2032).
O que está impulsionando a demanda por revestimentos de barreira para papel?
As restrições a PFAS, a conversão para embalagens à base de fibra e a demanda por embalagens de serviços de alimentação e e-commerce recicláveis estão apoiando a adoção.
Qual função de barreira detinha a maior participação em 2026?
A barreira contra gordura detinha 33,67% em 2026, apoiada por embalagens de serviços de alimentação, panificação e restaurantes de serviço rápido.
Qual química está projetada para avançar mais rapidamente até 2032?
O polímero de base biológica está projetado para avançar a um CAGR de 7,37% até 2032, à medida que os compradores de embalagens buscam opções recicláveis e de base biológica.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
