
Taille et part du marché des revêtements barrières pour papier
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
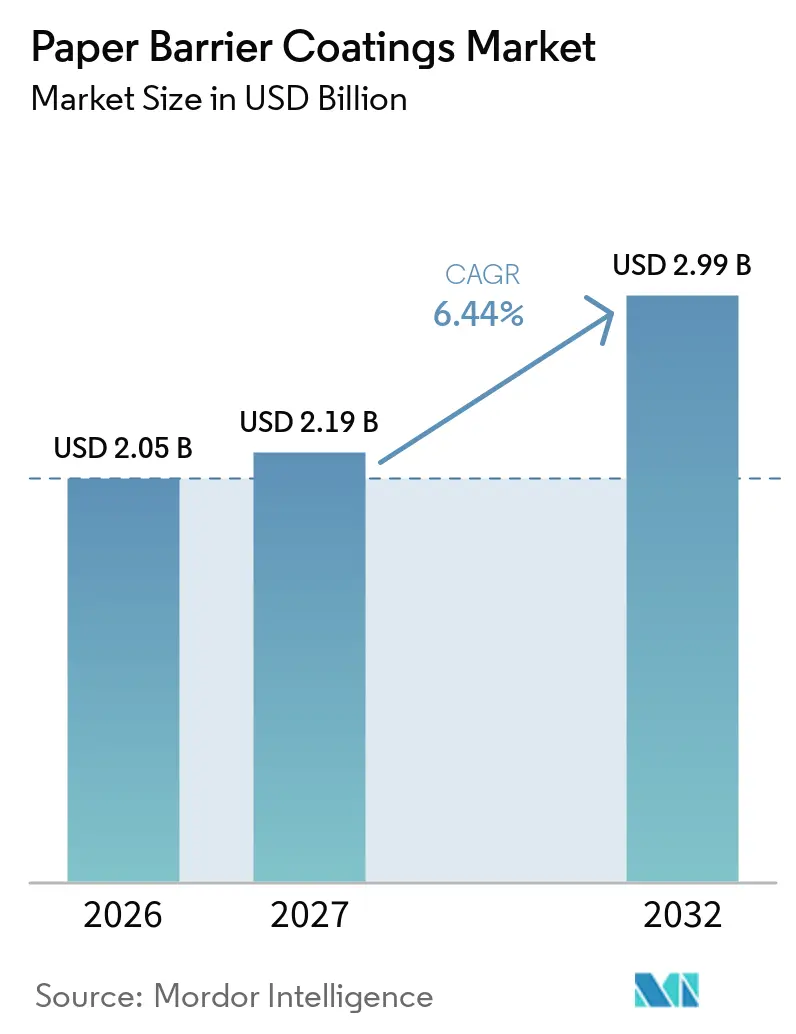
| Taille du Marché (2027) | 2.19 Milliards de dollars |
| Taille du Marché (2032) | 2.99 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.44 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des revêtements barrières pour papier par Mordor Intelligence
La taille du marché des revêtements barrières pour papier était évaluée à 2,05 milliards USD en 2026 et devrait croître de 2,19 milliards USD en 2027 pour atteindre 2,99 milliards USD d'ici 2032, à un CAGR de 6,44 % durant la période de prévision (2027-2032). Les restrictions réglementaires sur les substances per- et polyfluoroalkylées (PFAS) poussent les transformateurs vers des barrières à base d'eau et sans fluor pour les emballages en papier. Le règlement (UE) 2025/40 fixe des limites de 25 parties par milliard pour les PFAS individuels et de 250 parties par milliard pour le total des PFAS ciblés dans les emballages au contact des aliments, renforçant la nécessité d'alternatives conformes en Europe. Le marché des revêtements barrières pour papier bénéficie également du remplacement par les marques du papier laminé polyéthylène par des formats à base de fibres pouvant satisfaire aux exigences de recyclage. Les fournisseurs répondent avec des produits à faible grammage de revêtement, des homologations au contact des aliments et des matériaux pouvant fonctionner sur les équipements de transformation du papier existants. Les surcoûts, les exigences de test et les systèmes de récupération inégaux continuent de ralentir l'adoption dans les applications sensibles aux prix.
Principaux enseignements du rapport
- Par fonction barrière, la barrière aux graisses détenait 33,67 % de la part du marché des revêtements barrières pour papier en 2026, tandis que la barrière à l'oxygène devrait progresser à un CAGR de 7,12 % jusqu'en 2032.
- Par chimie, l'acrylique détenait 28,12 % de la part du marché des revêtements barrières pour papier en 2026, tandis que le polymère biosourcé devrait progresser à un CAGR de 7,37 % jusqu'en 2032.
- Par application, la restauration rapide détenait 30,55 % de la part du marché des revêtements barrières pour papier en 2026, tandis que les emballages e-commerce devraient progresser à un CAGR de 7,58 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 38,28 % de la part du marché des revêtements barrières pour papier en 2026 et devrait progresser à un CAGR de 7,45 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives mondiales du marché des revêtements barrières pour papier
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conversion des emballages plastiques en emballages à base de fibres | +1.8% | Mondial | Court terme (≤ 2 ans) |
| Élimination progressive des PFAS et alternatives conformes | +1.5% | Europe, Amérique du Nord | Court terme (≤ 2 ans) |
| Formats de restauration rapide recyclables et repulpables | +1.0% | Principaux pôles mondiaux de restauration rapide | Moyen terme (2 à 4 ans) |
| Emballages pour le commerce électronique et la logistique automatisée | +0.8% | Asie-Pacifique, Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Faible grammage de revêtement et compatibilité avec les lignes existantes | +0.4% | Mondial, gains précoces en APAC et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Conversion des emballages plastiques en emballages à base de fibres
Le remplacement des plastiques à usage unique et du papier laminé polyéthylène constitue un moteur durable pour le marché des revêtements barrières pour papier. Les propriétaires de marques et les transformateurs modifient leurs spécifications d'approvisionnement à mesure que les réglementations et les engagements en matière d'emballage favorisent les matériaux à base de fibres. Cette transition nécessite une chimie barrière adaptée à l'exposition de chaque emballage aux graisses, à l'humidité ou à l'oxygène. Ce besoin favorise les fournisseurs proposant plusieurs options de revêtement par rapport à ceux qui commercialisent un seul produit. BASF et UPM Specialty Materials ont annoncé en mai 2026 une collaboration associant les résines barrières à base d'eau Joncryl HPB à différents papiers UPM pour les applications alimentaires grasses et les aliments secs. Ce partenariat montre que la conversion du papier dépend de l'adéquation entre le revêtement et le substrat, plutôt que de traiter tous les emballages en papier comme une seule et même application.
Élimination progressive des PFAS et alternatives conformes
Les restrictions sur les PFAS créent une exigence immédiate de reformulation pour les emballages alimentaires en papier au contact des aliments. Le règlement (UE) 2025/40 a établi des limites de concentration en PFAS applicables aux emballages au contact des aliments dans l'Union européenne[1]. Le marché des revêtements barrières pour papier joue donc un rôle de conformité clair pour les transformateurs qui utilisaient auparavant des barrières aux graisses à base de fluorochimiques. Les alternatives biosourcées coûtent entre 0,015 et 0,98 USD par m², contre 0,00012 USD par m² pour les traitements PFAS, ce qui augmente les coûts de transition. Les formulations à dispersion hybride peuvent aider les transformateurs à équilibrer les exigences sans fluor avec les coûts et les performances opérationnelles. Les produits bénéficiant d'homologations au contact des aliments peuvent réduire le délai entre la reformulation et la mise en service commerciale.
Formats de restauration rapide recyclables et repulpables
Les restaurants à service rapide, les marques de café et les opérateurs de restauration collective spécifient de plus en plus des formats de papier repulpables. Leurs choix sont influencés par les redevances de responsabilité élargie des producteurs et les classifications de recyclabilité dans plusieurs systèmes d'emballage. Un revêtement doit se séparer proprement lors du repulpage afin que les papeteries puissent récupérer les fibres sans créer de contaminants. Cette distinction est importante car un emballage peut afficher une mention de recyclage tout en causant des problèmes opérationnels dans une papeterie. Kemira Oyj indique que ses revêtements barrières FennoGuard ont obtenu des performances comparables à celles d'un matériau non revêtu lors des tests de recyclabilité standardisés CEPI v2.0. Mondi a lancé en septembre 2025 sa gamme de papiers barrières fonctionnels re/cycle vérifiés sans PFAS, offrant aux transformateurs un substrat papier déjà conforme.
Emballages pour le commerce électronique et la logistique automatisée
La croissance du commerce électronique élargit la demande d'enveloppes, de doublures et de suremballages en papier résistants à l'humidité et aux graisses. La livraison de repas est particulièrement importante lorsque les emballages transportent des plats dans des conditions humides ou grasses. Le marché des revêtements barrières pour papier doit également répondre aux exigences de manutention des lignes de remplissage et d'emballage automatisées. Un coefficient de friction de surface irrégulier peut perturber les équipements d'emballage à formation verticale et horizontale. Michelman, Inc. a lancé en avril 2026 les produits Nuvita Life 4002 et Nuvita Life 4605, dotés d'un faible coefficient de friction et d'une résistance au pliage pour ces procédés. La régularité du traitement devient aussi importante que les performances barrières pour les transformateurs à haut volume.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Qualification en plusieurs étapes couvrant le revêtement, l'impression et le formage | -0.6% | Mondial | Moyen terme (2 à 4 ans) |
| Contraintes énergétiques de séchage et de vitesse de ligne | -0.5% | Europe, Amérique du Nord | Moyen terme (2 à 4 ans) |
| Infrastructures de collecte et de recyclage inégales | -0.3% | Amérique du Sud, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Qualification en plusieurs étapes couvrant le revêtement, l'impression et le formage
Les nouvelles formulations barrières doivent satisfaire plusieurs vérifications avant que les transformateurs ne les adoptent à l'échelle commerciale. La conformité au contact des aliments, la vérification sans PFAS, les tests de repulpabilité, les essais d'impression et les essais de formage peuvent chacun allonger les délais. La séquence peut prendre de 12 à 18 mois lorsqu'un transformateur doit valider chaque application séparément. Les entreprises qui obtiennent plusieurs homologations avant le lancement peuvent réduire ce délai. Les revêtements Nuvita Life de Michelman, Inc. bénéficient de la certification TÜV Austria OK biosourcé Classe 5 et ont été conçus pour le recyclage et les performances sur ligne d'emballage. Les transformateurs peuvent reporter un changement lorsqu'ils gèrent de nombreuses unités de gestion des stocks et ne disposent pas d'un parcours de test clairement défini.
Infrastructures de collecte et de recyclage inégales
Les systèmes de collecte et de recyclage sont inégaux en Amérique du Sud et au Moyen-Orient et en Afrique. Les emballages en papier ne peuvent pas délivrer leur pleine valeur de recyclage lorsque la capacité de récupération organisée et de repulpage est limitée. Cela réduit l'avantage du papier revêtu de barrières pour les applications qui dépendent des résultats du recyclage local. Les emballages de restauration rapide, les papiers de boulangerie et les plateaux peuvent rester pertinents car leur utilisation ne repose pas sur des systèmes de récupération complexes. Le décret brésilien n° 12 688/2025 a établi des exigences de logistique inverse pour les emballages plastiques, attirant l'attention sur les matériaux d'emballage de substitution[2]. Les exportateurs peuvent également adopter des emballages en papier conformes pour répondre aux exigences d'approvisionnement de leurs clients en Europe et en Amérique du Nord.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction barrière : la barrière aux graisses ancre les revenus, tandis que la barrière à l'oxygène se développe
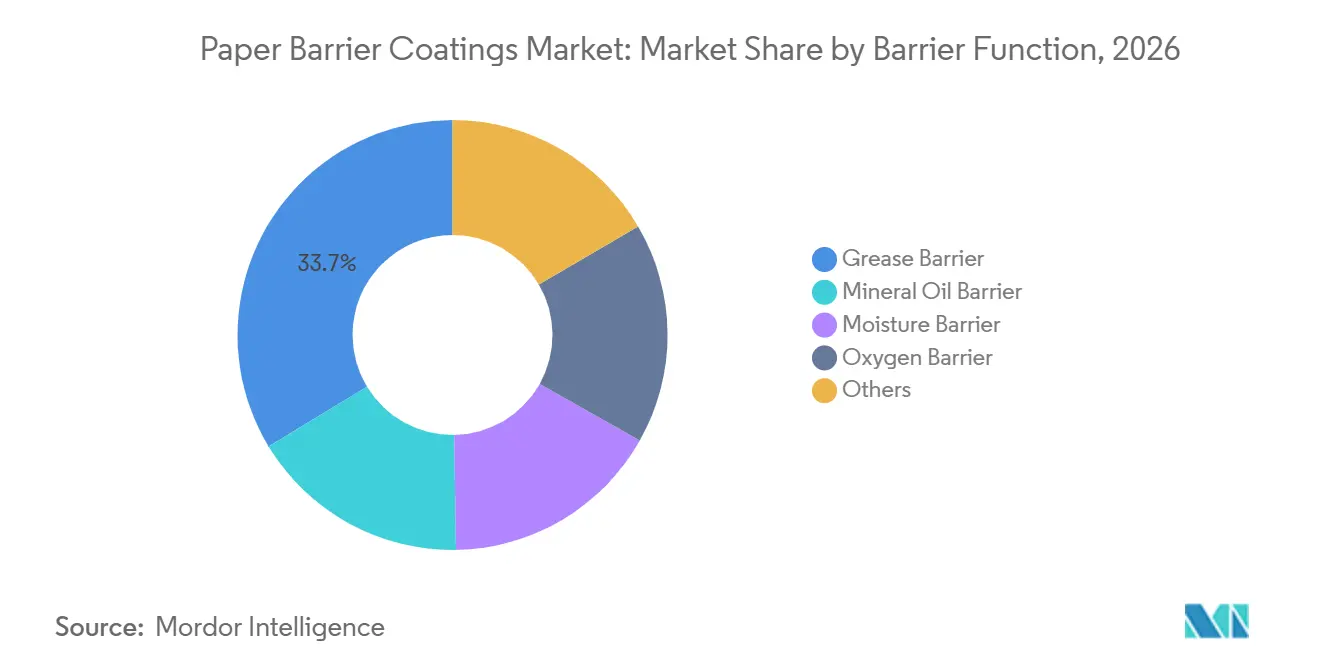
La barrière aux graisses détenait 33,67 % des revenus du marché des revêtements barrières pour papier en 2026. Les barrières aux graisses sont utilisées dans les emballages, les plateaux alimentaires et les papiers de boulangerie où le contact direct avec des aliments gras est courant. Les revêtements barrières à l'humidité servent les formats de chaîne du froid et d'aliments surgelés où la condensation peut affecter la résistance et l'apparence de l'emballage. Les revêtements barrières aux huiles minérales répondent aux préoccupations concernant la migration des hydrocarbures saturés d'huiles minérales et des hydrocarbures aromatiques d'huiles minérales provenant des fibres recyclées vers les aliments. Ces applications confèrent au marché des revêtements barrières pour papier une base fonctionnelle large, au-delà d'un seul cas d'usage en restauration rapide.
La barrière à l'oxygène devrait progresser à un CAGR de 7,12 % jusqu'en 2032. Le segment soutient les aliments secs, les aliments pour animaux et les emballages sous atmosphère modifiée nécessitant une durée de conservation plus longue. Les formats papier dans ces catégories cherchent à remplacer les laminés en aluminium et les structures plastiques multicouches. Un article publié en 2025 dans ACS Omega a rapporté que les revêtements composites à base d'alcool polyvinylique et de nanoargile ont atteint un coefficient de perméabilité à l'oxygène de 0,875 cm³·mm/m²·jour à 23 °C et 50 % d'humidité relative. Ce résultat indique que les structures à base de papier peuvent atteindre des performances barrières plus élevées lorsque la conception du revêtement est adaptée à l'emballage. La protection contre l'oxygène reste importante lorsque la qualité des aliments dépend de la limitation de l'exposition à l'air pendant le stockage.

Par chimie : la position de l'acrylique se maintient et le polymère biosourcé cible la demande réglementaire
L'acrylique détenait 28,12 % des revenus du marché des revêtements barrières pour papier en 2026. Sa position reflétait la maturité de la formulation, la compatibilité établie avec les vitesses de ligne et un coût inférieur à celui de plusieurs chimies alternatives. Les revêtements acryliques continuent de servir les applications nécessitant une résistance aux graisses, notamment les emballages pour aliments chauds. Certains systèmes acryliques commerciaux utilisent désormais des matières premières renouvelables via des méthodes de bilan massique. Cela peut soutenir des allégations partiellement biosourcées sans le coût d'une formule entièrement biosourcée. BASF a décrit Joncryl HPB 1702 comme une émulsion acrylique maintenant la résistance aux graisses à des températures allant jusqu'à 60 °C.
Le polymère biosourcé devrait progresser à un CAGR de 7,37 % jusqu'en 2032. La demande est liée aux exigences de recyclage et à l'intérêt des propriétaires de marques pour les allégations d'emballage circulaire. L'alcool polyvinylique reste pertinent dans les applications de barrière à l'oxygène haute performance. Les résines PLANTIC EP de Kuraray Co., Ltd. ont reçu une certification de recyclabilité pouvant raccourcir le processus de qualification pour les transformateurs. La chimie à dispersion de cire est soumise à des pressions là où les matériaux à base de paraffine sont associés à une mauvaise repulpabilité. Les systèmes à dispersion hybride peuvent assurer la résistance à l'eau tout en répondant aux exigences de recyclage du papier. Les critères de conception pour le recyclage 95/5 prévus par le règlement européen sur les emballages peuvent restreindre l'accès aux chimies dont les performances de recyclage ne sont pas résolues.
Par application : la restauration rapide ancre la demande et les emballages e-commerce reconfigurent les spécifications
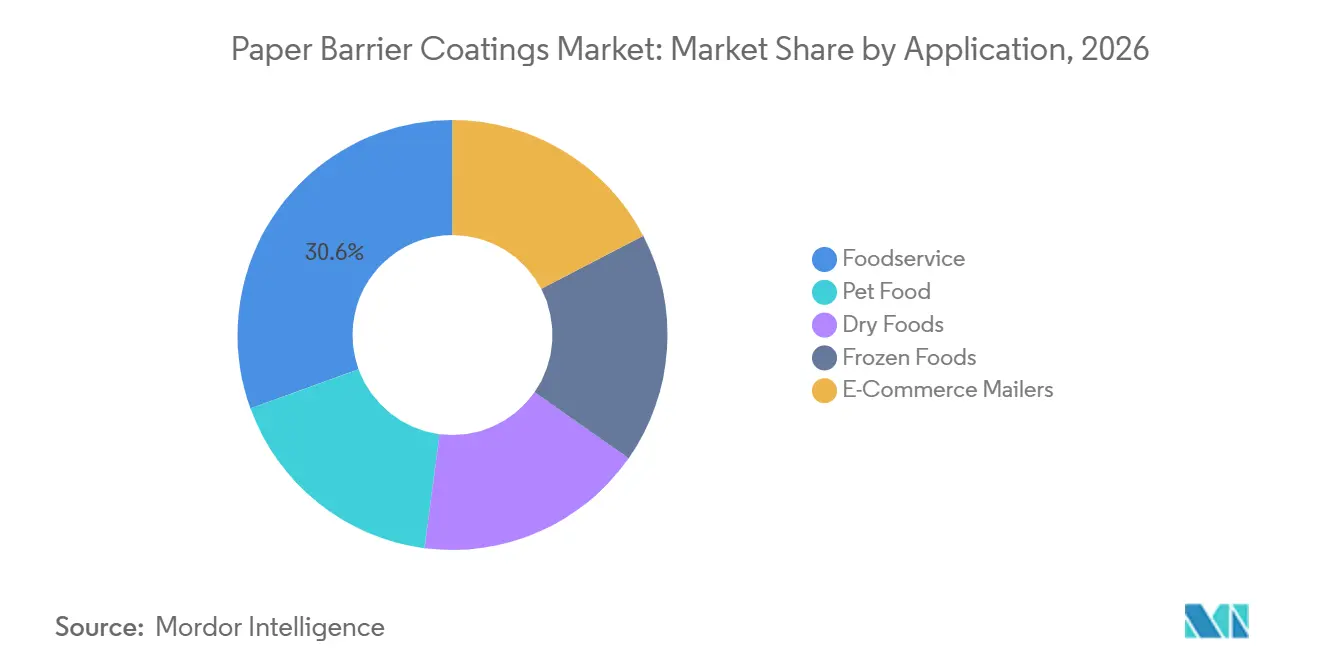
La restauration rapide détenait 30,55 % de la taille du marché des revêtements barrières pour papier en 2026. Les restaurants à service rapide, les traiteurs institutionnels et les détaillants de café remplacent les emballages, plateaux et papiers de boulangerie traités aux PFAS. Ces formats nécessitent une résistance aux graisses tout en restant adaptés aux systèmes de recyclage du papier. Le segment bénéficie d'une utilisation quotidienne répétée et de volumes d'approvisionnement importants. Les prestataires de restauration rapide ont également besoin de matériaux fonctionnant de manière régulière sur les équipements d'emballage. Les restrictions sur les PFAS renforcent le recours aux revêtements à dispersion à base d'eau pour ces usages.
Les emballages e-commerce devraient progresser à un CAGR de 7,58 % jusqu'en 2032. Les plateformes de vente au détail et de mode remplacent les enveloppes plastiques par des alternatives à base de papier nécessitant une résistance à l'humidité et à la déchirure. Les emballages d'aliments secs adoptent également des structures en papier pour le sucre, la farine, les céréales et la confiserie. En mai 2026, UPM, Michelman, Inc. et BOBST ont présenté des concepts d'emballage pour les sachets de thé, les flocons d'avoine, les sticks de sucre, les biscuits et le chocolat. Les aliments surgelés nécessitent des revêtements qui conservent leur intégrité lors des cycles de congélation-décongélation et de la condensation. Les aliments pour animaux créent une opportunité de barrière à l'oxygène haut de gamme, car la prolongation de la durée de conservation peut réduire le besoin de réfrigération.
Analyse géographique
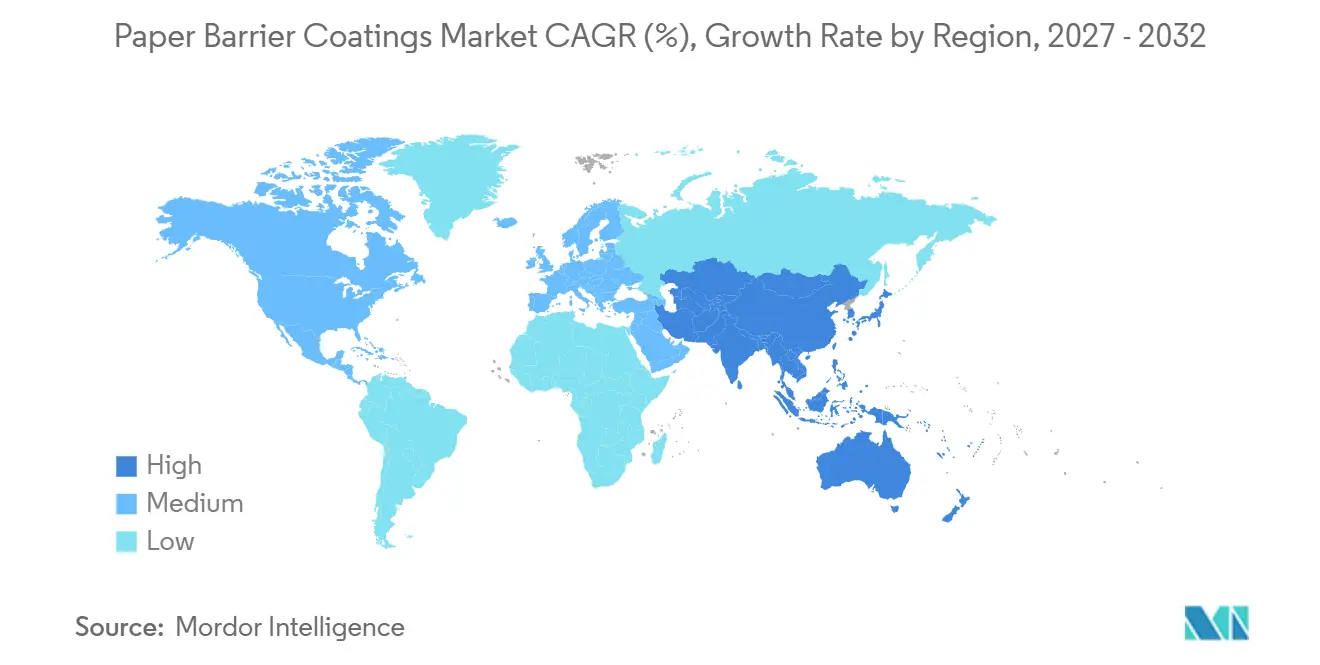
L'Asie-Pacifique détenait 38,28 % des revenus du marché des revêtements barrières pour papier en 2026 et devrait progresser à un CAGR de 7,45 % jusqu'en 2032. La Chine dispose d'une importante base de transformation du papier et de volumes élevés d'emballages pour la livraison de repas et le commerce électronique. L'essor de la restauration rapide et du commerce électronique en Inde accroît la demande de formats de papier revêtu. Les papeteries nationales commencent à ajouter des capacités de revêtement par dispersion en ligne. La Corée du Sud et le Japon développent des technologies de revêtement mince visant à réduire le grammage de revêtement tout en préservant les performances barrières.
L'Amérique du Nord progresse grâce aux réglementations PFAS au niveau des États et à la demande d'enveloppes en papier et d'enveloppes d'expédition. La loi AB 1200 de Californie restreint les PFAS dans les emballages alimentaires à base de fibres végétales et exige une documentation de conformité. Plus de 14 États américains ont adopté des restrictions sur les PFAS pour les emballages au contact des aliments. L'Europe reste un centre réglementaire clé car ses règles d'emballage fixent des limites pour les PFAS et des exigences de conception pour le recyclage. La base de transformation allemande adopte des systèmes à dispersion à base d'eau, tandis que les marchés nordiques offrent de meilleures conditions pour les revêtements biosourcés en raison de systèmes de collecte plus matures.
L'Amérique du Sud offre des opportunités liées à la conformité pour les exportateurs alimentaires desservant l'Europe et l'Amérique du Nord. Les exigences brésiliennes de logistique inverse pour les emballages plastiques s'appliquent à partir de 2026 et peuvent susciter un intérêt accru pour les alternatives à base de fibres. Les exportateurs argentins de viande, de produits de boulangerie et d'aliments secs peuvent faire face à des exigences sans PFAS de la part de leurs clients détaillants à l'étranger. L'Arabie saoudite développe sa capacité de fabrication d'emballages nationale dans le cadre des programmes Vision 2030. Le Moyen-Orient et l'Afrique disposent d'infrastructures de collecte limitées dans de nombreuses régions. Cela rend les formats à usage immédiat, notamment les emballages de restauration rapide et les papiers de boulangerie, plus pratiques que les applications dépendant d'une récupération organisée et du repulpage.
Paysage concurrentiel
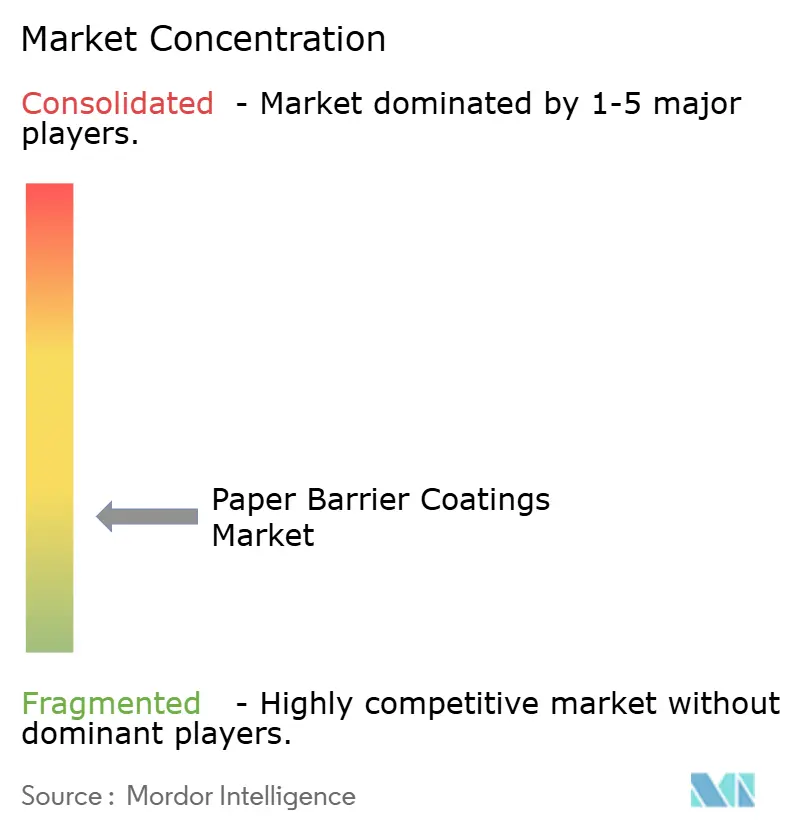
Le marché des revêtements barrières pour papier est très fragmenté, les cinq premiers acteurs étant Solenis, Michelman, Inc., Dow, BASF et Archroma. Les fournisseurs chimiques multinationaux détiennent de larges portefeuilles de dispersions à base d'eau, tandis que les producteurs de papier intégrés se démarquent par des papiers et cartons revêtus de barrières. BASF, Henkel AG & Co. KGaA et Kemira Oyj sont actifs du côté de la chimie des revêtements. Stora Enso et Mondi se démarquent par des portefeuilles de substrats revêtus. Les fournisseurs recherchent de plus en plus des homologations dans le cadre des systèmes européens et nord-américains de contact alimentaire et de recyclage. Cette approche répond aux besoins d'approvisionnement mondial des propriétaires de marques.
BASF et UPM Specialty Materials ont annoncé en mai 2026 une collaboration associant les résines Joncryl HPB aux papiers UPM pour des emballages à base de fibres recyclables. Michelman, Inc. a lancé en avril 2026 les produits Nuvita Life 4002 et Nuvita Life 4605 pour les emballages alimentaires de détail à base de fibres. Les produits ont été conçus pour un faible coefficient de friction de surface, la recyclabilité et des voies de compostabilité. Henkel AG & Co. KGaA a élargi en avril 2026 son portefeuille de barrières à base d'eau et de thermoscellage pour les applications papier. Ces évolutions témoignent d'une concurrence autour des matériaux, de la conformité au contact des aliments, de la recyclabilité et des performances de transformation.
Les domaines d'opportunité comprennent les barrières aux huiles minérales pour les substrats en fibres recyclées, les structures papier mono-matériau thermoscellables et les revêtements biosourcés minces pour les lignes d'impression standard. ACTEGA a présenté des revêtements barrières à base d'eau et des dispersions d'élastomères thermoplastiques pour plateaux alimentaires, boîtes de savon et emballages de restauration rapide à Interpack 2026. Stahl a lancé son portefeuille Repura pour les emballages à base de papier recyclables et repulpables en mai 2026. Solenis et HEIDELBERG ont également présenté en 2025 une intégration de revêtement flexographique en ligne. Ces stratégies peuvent réduire les exigences de traitement hors ligne pour les transformateurs.
Leaders du secteur des revêtements barrières pour papier
-
Solenis
-
Michelman, Inc.
-
Dow
-
BASF
-
Archroma
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Sun Chemical et Archipelago Technology Group ont annoncé un partenariat pour développer les emballages à base de papier à l'aide de revêtements barrières liquides et résistants. Cette collaboration a soutenu le marché des revêtements barrières pour papier en faisant progresser les solutions barrières recyclables pour les substrats en papier et les emballages en fibres moulées.
- Mai 2026 : Stahl a lancé son portefeuille de revêtements barrières Repura pour les emballages à base de papier, offrant une protection contre l'huile, les graisses, l'eau, la vapeur d'eau et l'oxygène tout en maintenant la recyclabilité. Ce lancement a répondu à la demande de revêtements haute performance permettant au papier de remplacer les structures d'emballage à base de plastique.
Périmètre du rapport mondial sur le marché des revêtements barrières pour papier
Les revêtements barrières pour papier sont des revêtements fonctionnels appliqués au papier et au carton pour améliorer la résistance à des substances telles que les graisses, l'humidité, l'oxygène et les huiles minérales. Ils améliorent les performances protectrices des matériaux à base de papier tout en soutenant leur utilisation dans les emballages et d'autres applications nécessitant des propriétés barrières.
Le marché des revêtements barrières pour papier est segmenté par fonction barrière, chimie, application et géographie. Par fonction barrière, le marché est segmenté en barrière aux graisses, barrière à l'humidité, barrière à l'oxygène, barrière aux huiles minérales et autres. Par chimie, le marché est segmenté en acrylique, PVOH (alcool polyvinylique), polymère biosourcé, dispersion de cire et dispersion hybride. Par application, le marché est segmenté en restauration rapide, aliments secs, aliments surgelés, alimentation animale et emballages e-commerce. Le rapport couvre également la taille du marché et les prévisions pour les revêtements barrières pour papier dans 15 pays. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
| Barrière aux graisses |
| Barrière à l'humidité |
| Barrière à l'oxygène |
| Barrière aux huiles minérales |
| Autres |
| Acrylique |
| PVOH (alcool polyvinylique) |
| Polymère biosourcé |
| Dispersion de cire |
| Dispersion hybride |
| Restauration rapide |
| Aliments secs |
| Aliments surgelés |
| Alimentation animale |
| Emballages e-commerce |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par fonction barrière | Barrière aux graisses | |
| Barrière à l'humidité | ||
| Barrière à l'oxygène | ||
| Barrière aux huiles minérales | ||
| Autres | ||
| Par chimie | Acrylique | |
| PVOH (alcool polyvinylique) | ||
| Polymère biosourcé | ||
| Dispersion de cire | ||
| Dispersion hybride | ||
| Par application | Restauration rapide | |
| Aliments secs | ||
| Aliments surgelés | ||
| Alimentation animale | ||
| Emballages e-commerce | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des revêtements barrières pour papier ?
La taille du marché des revêtements barrières pour papier était évaluée à 2,05 milliards USD en 2026 et devrait croître de 2,19 milliards USD en 2027 pour atteindre 2,99 milliards USD d'ici 2032, à un CAGR de 6,44 % durant la période de prévision (2027-2032).
Quels sont les facteurs qui stimulent la demande de revêtements barrières pour papier ?
Les restrictions sur les PFAS, la conversion vers des emballages à base de fibres et la demande d'emballages recyclables pour la restauration rapide et le commerce électronique soutiennent l'adoption.
Quelle fonction barrière détenait la plus grande part en 2026 ?
La barrière aux graisses détenait 33,67 % en 2026, soutenue par les emballages de restauration rapide, de boulangerie et de restaurants à service rapide.
Quelle chimie devrait progresser le plus rapidement jusqu'en 2032 ?
Le polymère biosourcé devrait progresser à un CAGR de 7,37 % jusqu'en 2032, les acheteurs d'emballages recherchant des options recyclables et biosourcées.